

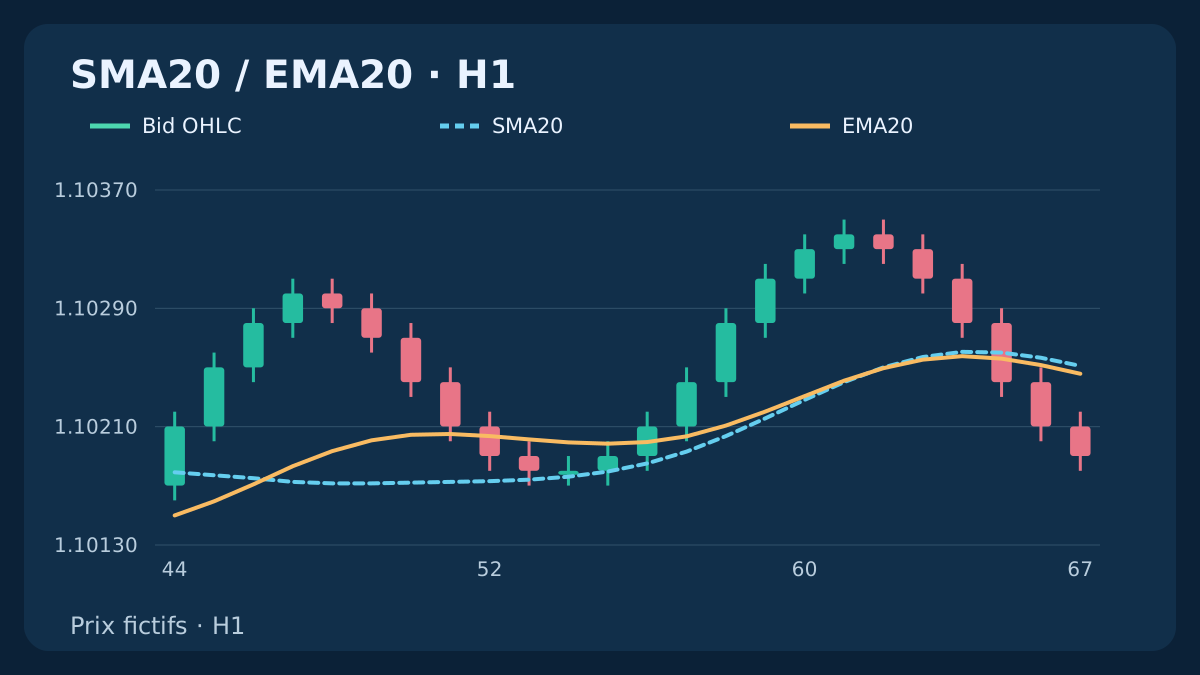
Une EMA donne plus de poids à la dernière clôture, mais un croisement ne constitue pas nécessairement une nouvelle cassure du prix. Distinguez calcul, initialisation et événement observé avant de considérer les coûts.
1. Choisir d’abord la série de prix
Nous utilisons des OHLC Bid EURUSD H1 fictifs, avec 1 pip=0.0001 et un pas de cotation de 0.00001. Toutes les moyennes reposent sur des clôtures Bid achevées. Chacun des six historiques distincts contient 68 bougies construites, sans observation de marché.
La première bougie ouvre à 2026-10-19 00:00 UTC et clôture une heure après. Open égale le Close précédent, sauf au départ où il égale son propre Close. High dépasse d’un pip le plus grand des deux; Low se situe un pip sous le plus petit. Cela ne fournit aucune cotation Ask exécutable.
2. Calculer la SMA glissante
Utilisez SMA_n(t)=ΣClose(t−j)/n; j=0…n−1. Les clôtures incluses ont le même poids et les précédentes un poids nul. La période compte des bougies : changer d’unité de temps modifie l’horizon observé.
SMA20 devient disponible à k19. Sa variation suivante vaut SMA20(t)−SMA20(t−1)=[Close(t)−Close(t−20)]/20. Cette identité compare les clôtures entrante et sortante; le dernier prix peut rester identique à la clôture précédente.
3. Déclarer l’initialisation de l’EMA
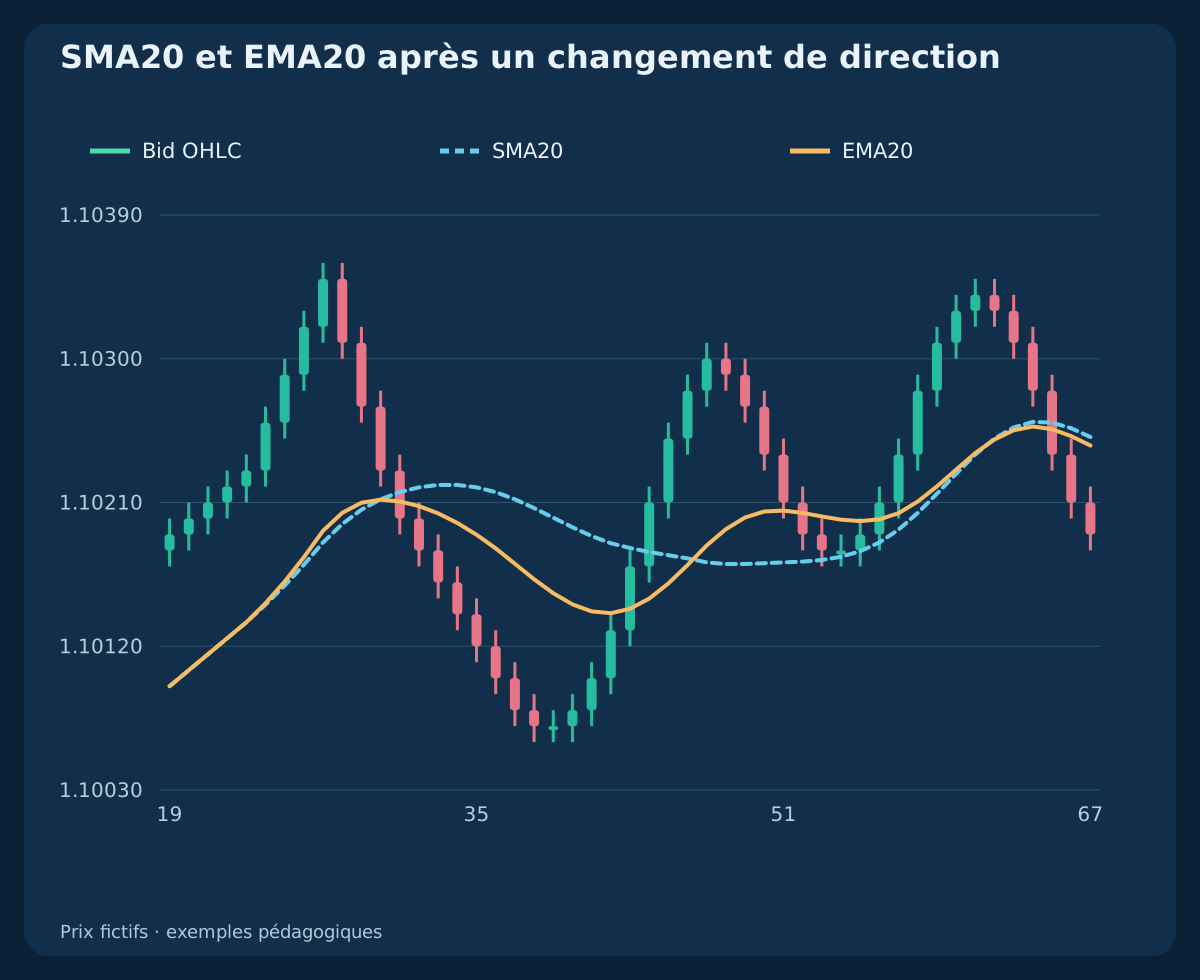
Utilisez α=2/(n+1); d=1−α et EMA_n(t)=αClose(t)+dEMA_n(t−1). Notre référence commence par la moyenne des n premières clôtures à k=n−1. Les valeurs antérieures de cette EMA sont indisponibles.
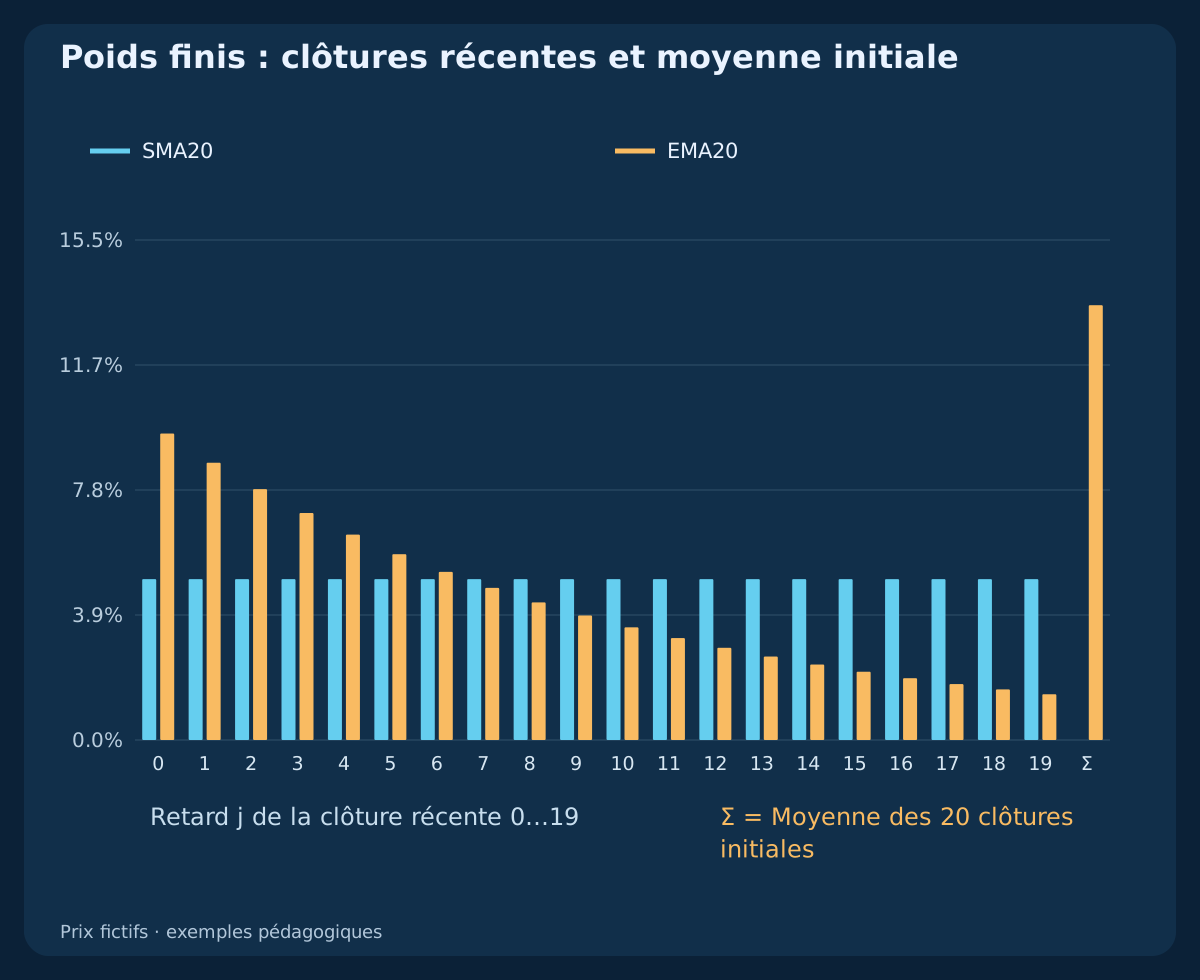
EMA20 attribue à la dernière clôture 2/21≈9.5238095%, contre 1/20=5% pour SMA20. Elle conserve récursivement une information plus ancienne et n’est pas une fenêtre glissante de vingt bougies. Comparez historique et initialisation avant d’affirmer l’égalité avec un terminal.
4. Séparer poids individuels et moyenne initiale
À k39, vingt mises à jour ont suivi l’initialisation d’EMA20. Les poids individuels récents sont αd^j; j=0…19; le poids restant d^20 porte sur la moyenne initiale. Leur somme vaut un.
La dernière colonne représente la moyenne de 20 clôtures originales, désormais aux retards 20…39, et non une seule ancienne clôture. Chacune contribue pour un vingtième de cet ensemble. SMA20 ne pondère que les vingt clôtures récentes.
5. Exiger deux observations disponibles
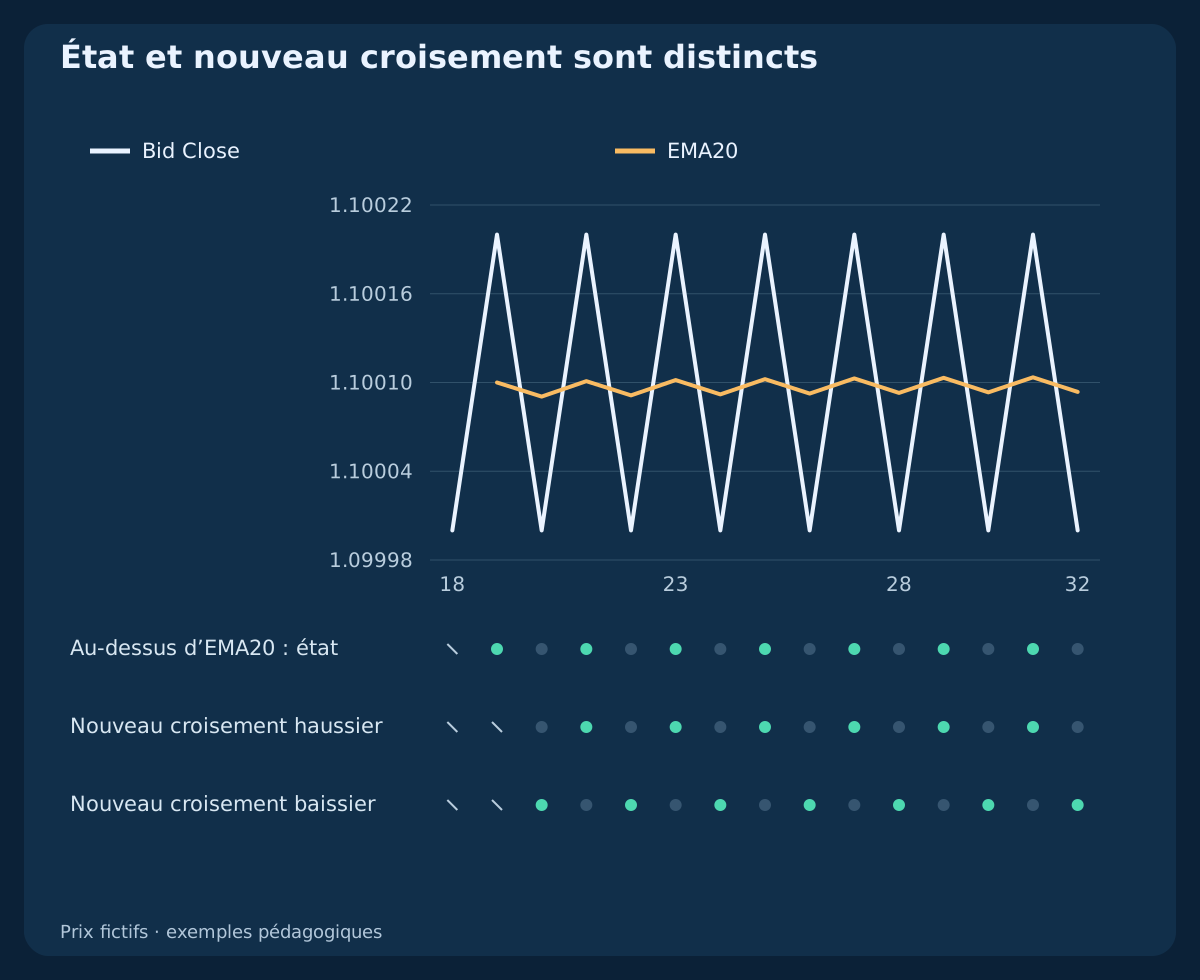
Un croisement haussier exige Close(t−1)≤MA(t−1) AND Close(t)>MA(t), un croisement baissier Close(t−1)≥MA(t−1) AND Close(t)<MA(t). L’égalité précédente est admise; l’égalité actuelle ne constitue pas un croisement.
Être au-dessus est un état qui peut durer sans nouvel événement. Le premier croisement comparable avec la référence lente peut survenir à k20. Les valeurs manquantes restent indisponibles; les remplacer par zéro inventerait un événement à l’initialisation.
6. Voir un croisement sans variation de prix
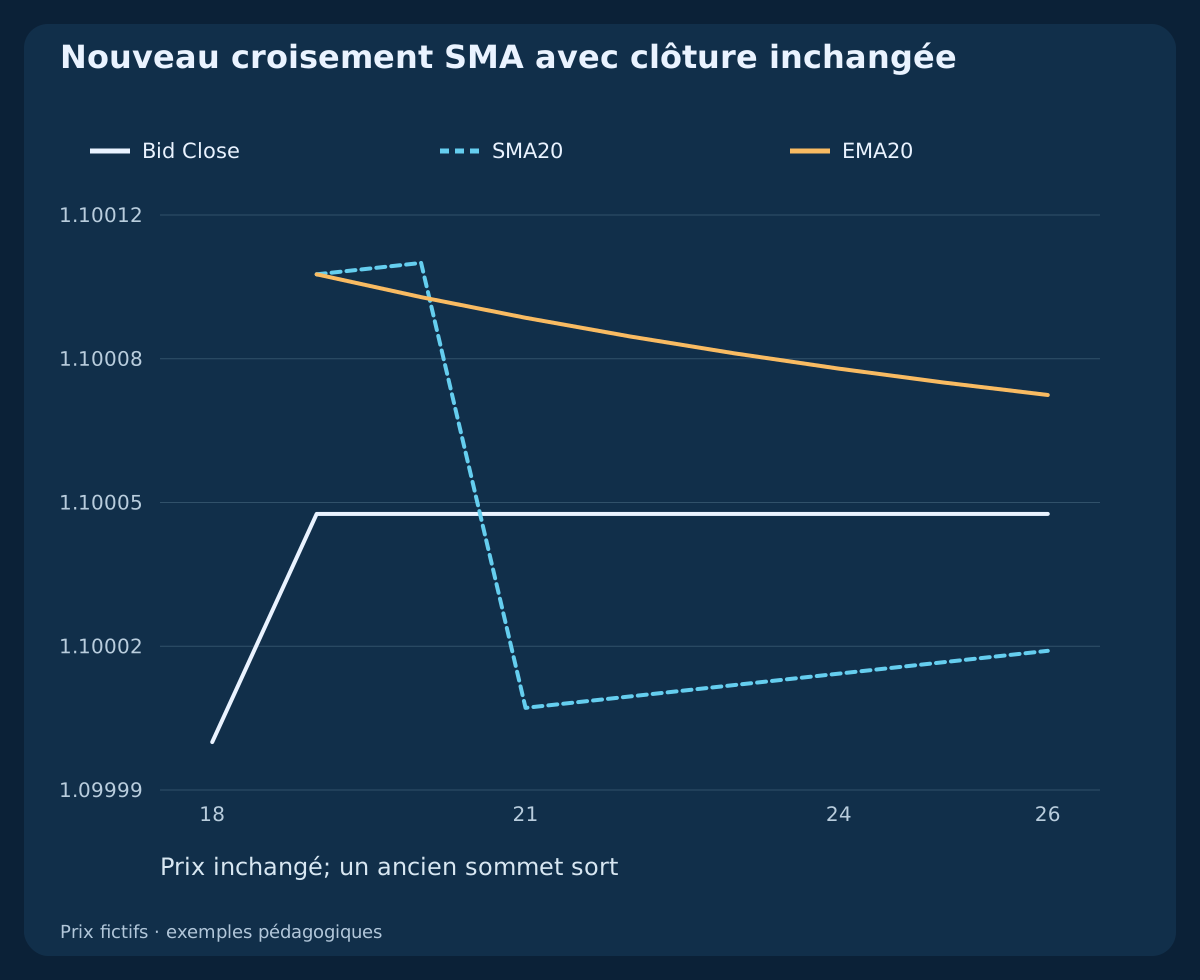
Dans l’exemple de sortie de fenêtre, Close reste à 1.10005 dès k19. SMA20 vaut 1.100105 à k20 puis 1.1000075 à k21, lorsqu’une ancienne clôture élevée sort. Le prix inchangé passe au-dessus de la SMA mobile.
À k21, EMA20 reste au-dessus de Close et ne donne pas le même événement haussier. Le prix n’a jamais franchi l’ancien niveau de SMA. Croiser une moyenne recalculée et casser un niveau de prix figé sont deux définitions distinctes.
7. Comparer explicitement deux initialisations
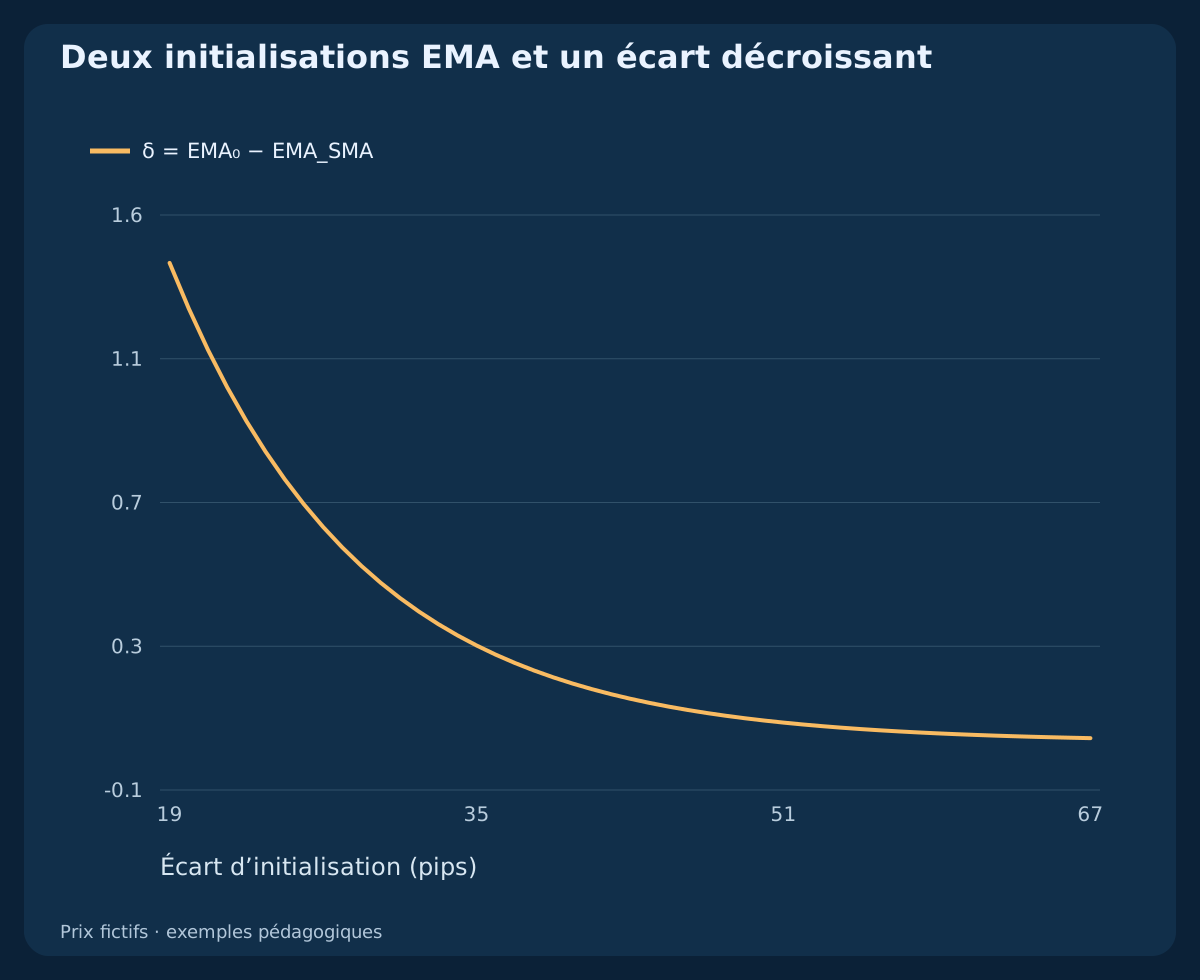
L’EMA20 alternative part de la première clôture à k0. Comparez-la à la référence initialisée par SMA uniquement dès k19. Avec les mêmes clôtures ultérieures, l’écart vérifie δ(t)=dδ(t−1) et δ(k)=d^(k−19)δ(19).
Cette décroissance ne garantit pas une durée universelle de préchauffage pour toute tolérance. Déclarez historique initial, valeur de départ, précision et erreur acceptable. Ne remplacez pas silencieusement une référence manquante par la série alternative disponible plus tôt.
8. Vérifier si l’EMA retarde toujours moins
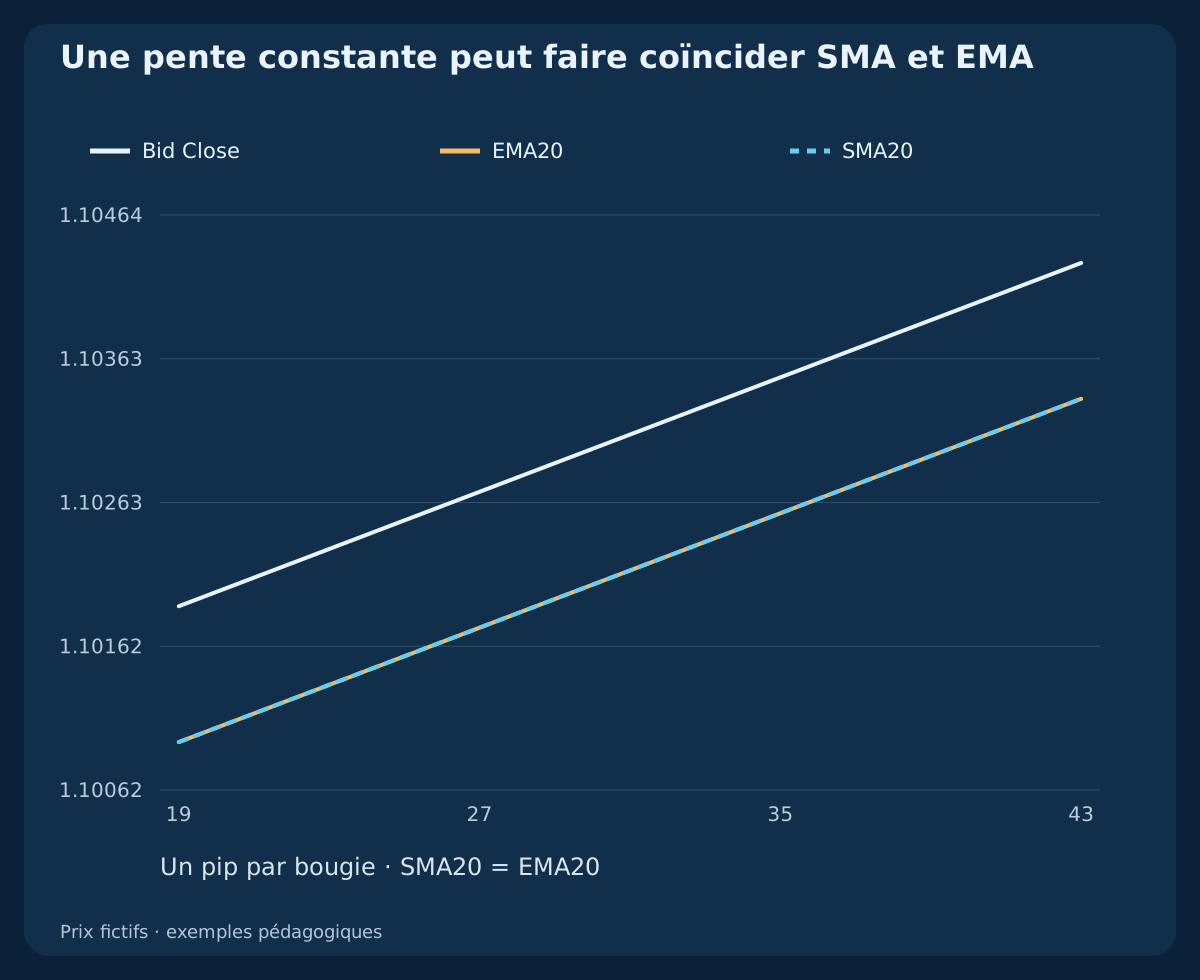
Dans l’historique linéaire, Close monte de 1 pip par bougie. Avec notre initialisation, EMA20 et SMA20 coïncident dès k19, à 9.5 pips sous Close. Les versions à dix périodes se trouvent toutes deux 4.5 pips sous Close dès k9.
Cette identité dépend de la pente constante et de l’initialisation, sans être universelle. Après une impulsion isolée, EMA réagit davantage puis décroît; SMA conserve l’impulsion jusqu’à sa sortie. Aucun comportement ne prédit le prix suivant.
9. Distinguer croisements de prix et de moyennes
Un croisement haussier rapide/lent utilise Fast(t−1)≤Slow(t−1) AND Fast(t)>Slow(t); inversez les deux comparaisons pour le sens baissier. Nommez méthodes et périodes. Prix/EMA et EMA10/EMA20 ne comparent pas les mêmes objets.
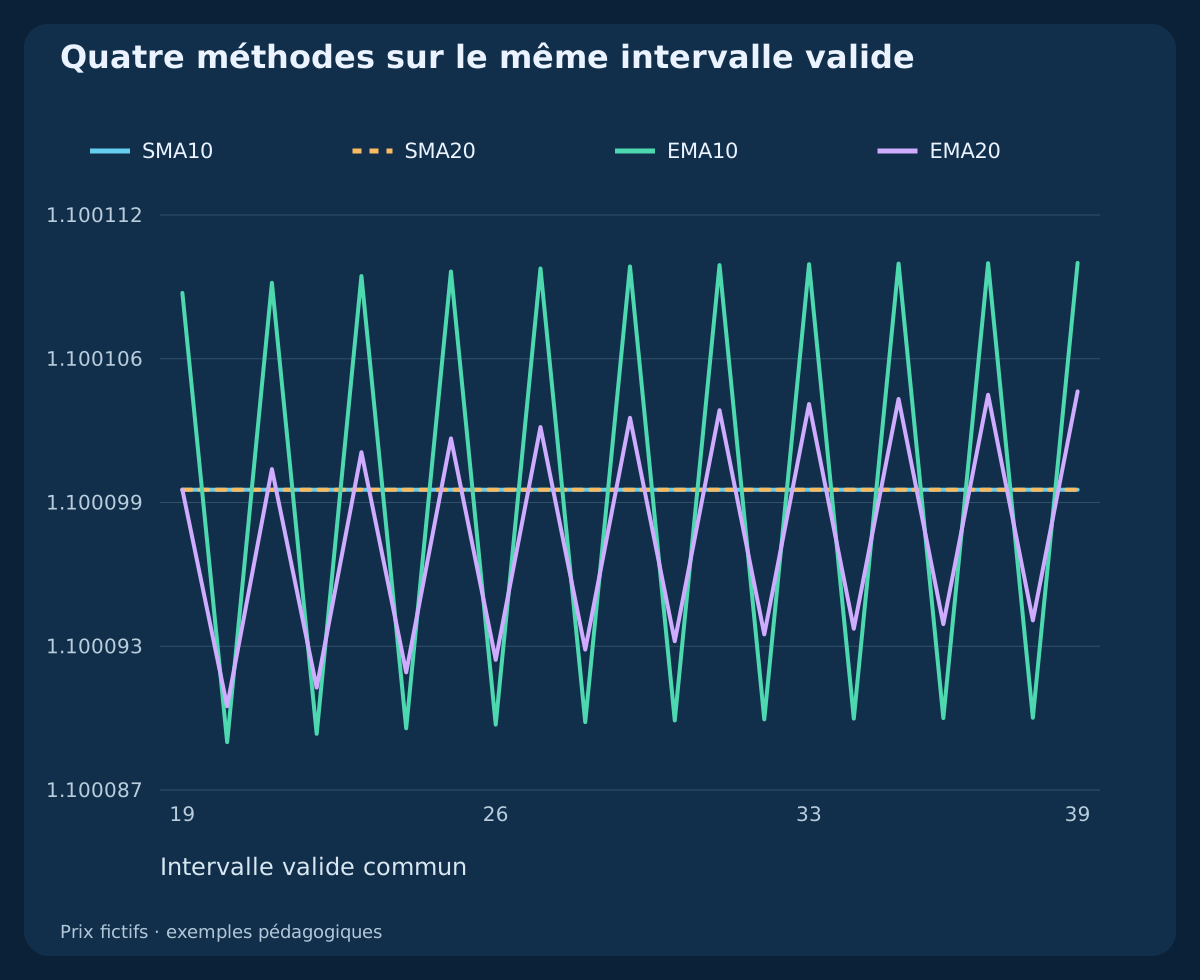
Dans l’historique alternant, SMA10 et SMA20 sont égales sur tout l’intervalle commun, tandis que les événements EMA peuvent alterner. L’égalité n’est pas un croisement. Plusieurs transformations des mêmes clôtures ne constituent pas des confirmations indépendantes.
10. Utiliser le même intervalle valide
Les périodes 10 et 20 sont fixées avant d’examiner les historiques. Comparez les quatre moyennes dès k19 et les événements de référence lente dès k20. Ajouter des bougies initiales à une seule méthode change la comparaison.
20, 50 ou 200 périodes désignent des horizons, pas des réglages universellement rentables. Une moyenne longue lisse davantage et peut réagir tard. Choisir une période favorable après observation des mêmes résultats impose une évaluation distincte.
11. Séparer décalage visuel et indice du tampon
Dans iMA de MQL4, ma_shift décale la ligne affichée; le dernier shift sélectionne une valeur historique du tampon. La référence utilise un décalage nul, Close et des méthodes SMA ou EMA nommées. Décaler une ligne ne révèle pas les clôtures futures.
Les indices 1 et 2 désignent la dernière bougie achevée et la précédente; 0 est en formation. Vérifiez l’identité des bougies et l’historique complet. Une limite de clôture UTC prévue ne prouve pas qu’un tick ou un tampon achevé était observable à cet instant précis.
12. Ajouter le contexte avant les règles de trading
Une moyenne montante, un prix au-dessus et une ligne rapide sur la lente peuvent refléter le même mouvement récent. Cela ne démontre pas séparément une rentabilité future. Le marché peut se retourner brusquement ou osciller autour d’une moyenne.
Ce guide définit des observations, pas une stratégie complète. Taille, invalidation, durée, admissibilité des cotations et contraintes d’ordres exigent des règles préalables. Un croisement favorable ultérieur ne répare pas une entrée rejetée par un autre modèle.
13. Comptabiliser les deux côtés exécutables
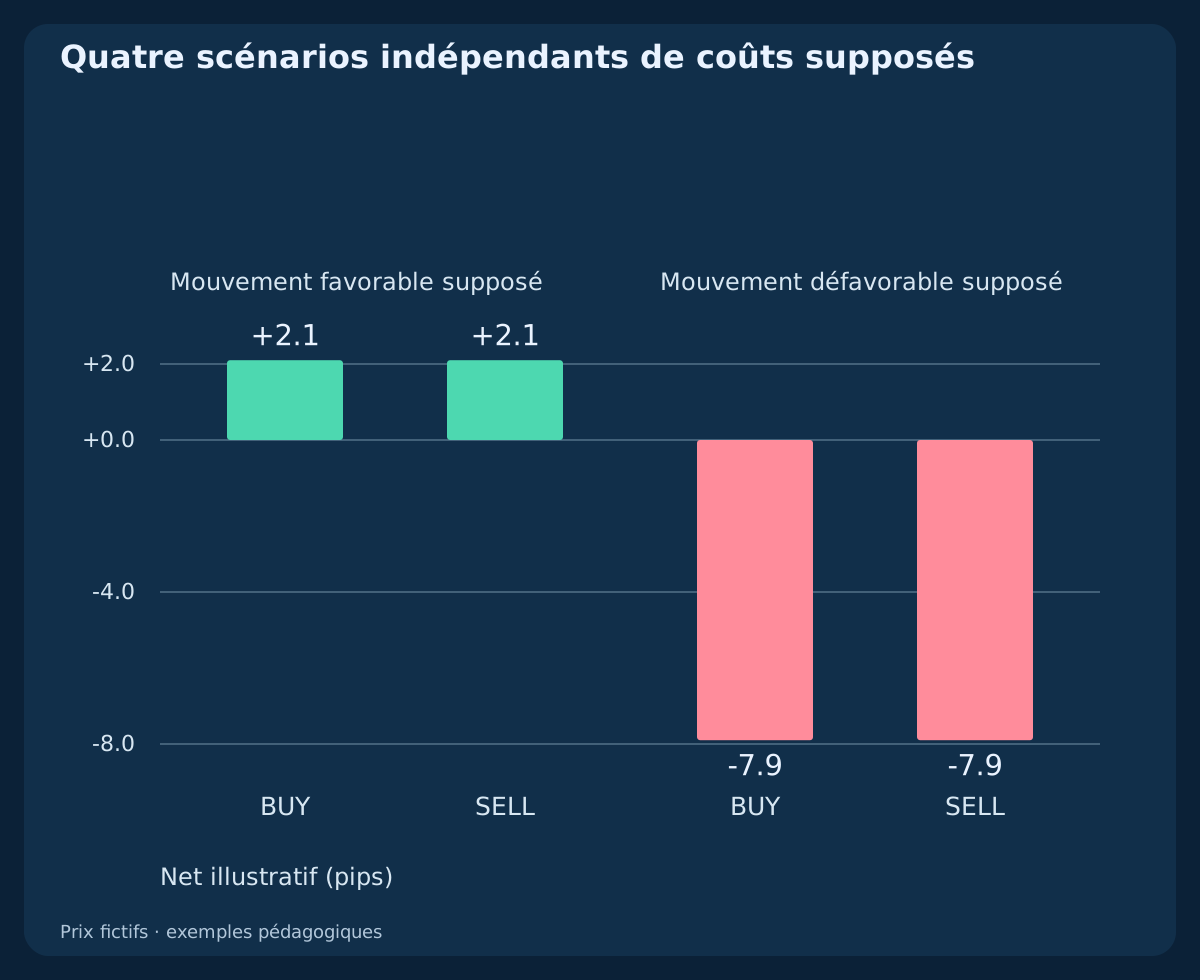
Quatre scénarios indépendants supposés utilisent un spread de 1.2 pip et Bid/Ask initial 1.10000/1.10012. Un mouvement Bid directionnel favorable de 5 pips produit 3.8 pips bruts exécutables en BUY comme en SELL; un mouvement défavorable de cinq pips donne −6.2 pips.
BUY entre à Ask et sort à Bid; SELL entre à Bid et sort à Ask. Les heures supposées sont 2026-10-20 07:00:05 UTC et 08:00:05 UTC. Ces cotations sont indépendantes des historiques d’indicateur, sans exécution observée ni résultat de croisement.
14. Distinguer provisions de coûts et résultats
Déduisez une commission aller-retour de 0.7 pip et une réserve de glissement de 1 pip, avec financement supposé nul. Le net illustratif vaut +2.1 pips dans chaque cas favorable et −7.9 pips dans chaque cas défavorable. La réserve n’est pas un glissement mesuré.
À 0.10 lot, avec 10 USD per pip per lot supposés sur un compte USD, cela correspond à +2.10 USD et −7.90 USD. Autres instruments, devises et durées exigent un calcul différent. Un cas positif construit n’est pas un rendement attendu.
15. Reproduire les calculs avec les CSV
Le premier CSV contient 408 bougies fictives, quatre moyennes de référence, l’initialisation alternative et les indicateurs d’événements. Les cellules vides signifient indisponible. Le tableau isole le prix constant; l’arrondi affiché ne décide pas des croisements.
Le deuxième CSV sépare vingt poids récents individuels et un poids initial agrégé. Le troisième contient seulement les quatre scénarios de cotations indépendants. Recalculez avec toute la précision, sans mélanger les historiques. Des prix constants doivent produire des moyennes égales sans croisement inventé.
Télécharger six historiques OHLC H1 fictifs et calculs SMA/EMA (CSV)
Télécharger les poids finis SMA/EMA et la moyenne initiale agrégée (CSV)
Télécharger quatre scénarios indépendants de cotations et coûts (CSV)
| Indice | Limite de clôture UTC | Clôture Bid | EMA20 | SMA20 | Close−EMA (pips) |
|---|---|---|---|---|---|
| 19 | 2026-10-19 20:00:00 UTC | 1.10005 | 1.10010250 | 1.10010250 | -0.525000 |
| 20 | 2026-10-19 21:00:00 UTC | 1.10005 | 1.10009750 | 1.10010500 | -0.475000 |
| 21 | 2026-10-19 22:00:00 UTC | 1.10005 | 1.10009298 | 1.10000750 | -0.429762 |
| 22 | 2026-10-19 23:00:00 UTC | 1.10005 | 1.10008888 | 1.10001000 | -0.388832 |
| 23 | 2026-10-20 00:00:00 UTC | 1.10005 | 1.10008518 | 1.10001250 | -0.351801 |
16. Évaluer séparément une stratégie complète
Avant un test d’exécution, figez données d’entrée, méthode, périodes, initialisation, tolérance, événement et traitement des lacunes. Séparez sélection et évaluation ultérieure, incluez des coûts réalistes et examinez aussi les signaux rejetés.
La stratégie existante de repli sur moyennes mobiles possède ses propres règles de prix et de risque. Un modèle de nouveau croisement exige une autre spécification complète. Ces historiques expliquent calculs et limites, sans estimer taux de réussite, drawdown ou avantage exploitable.
Questions fréquentes
L’EMA est-elle meilleure que la SMA en Forex ?
Aucune formule n’établit un avantage rentable. EMA favorise la clôture récente; SMA emploie une fenêtre finie à poids égaux. Évaluez la stratégie complète indépendamment.
Le prix peut-il croiser SMA sans bouger ?
Oui. La sortie d’une ancienne clôture peut déplacer SMA de l’autre côté d’un prix actuel inchangé. L’exemple le montre.
EMA20 utilise-t-elle seulement vingt clôtures ?
Non. L’information ancienne persiste récursivement après l’initialisation. Le graphique conserve son poids agrégé.
Combien de bougies de préchauffage faut-il ?
Aucun nombre universel ne garantit toutes les tolérances. Déclarez initialisation et historique, puis vérifiez l’écart restant.
Toute bougie au-dessus est-elle un nouvel événement ?
Non. C’est un état. Un événement exige deux observations disponibles et les inégalités prévues.
Les graphiques sont-ils des résultats de backtest ?
Non. Les historiques sont fictifs et les cotations des hypothèses distinctes, sans opérations observées ni rentabilité mesurée.
Sources et notes de recherche
Les références primaires décrivent moyennes mobiles et arguments iMA. Les six historiques fictifs, les initialisations SMA, les poids et les cotations supposées sont des constructions pédagogiques originales. Elles ne prouvent ni égalité d’initialisation du terminal ni rentabilité.
- MetaTrader 4 : moyennes simples et exponentielles
- MQL4 : paramètres iMA, décalage et indice du tampon
Guide pédagogique avec prix fictifs et cotations supposées indépendantes; sans ordres observés, backtest historique, avantage mesuré ni garantie.