

Un filtre de tendance fondé sur les EMA et un redressement du RSI peuvent décrire deux étapes d’une idée de scalping : la direction de fond et un changement nouveau après un repli. Il faut surtout déterminer jusqu’à quand ce changement reste récent, quand son contexte disparaît et si la prochaine cotation exécutable laisse assez de marge après les coûts. Ce guide construit un modèle d’observation M5 reproductible avant de définir une stratégie complète.
1. Partir de la décision que la combinaison doit modifier
EMA et RSI transforment tous deux l’historique des prix. Leur attribuer des fonctions différentes rend les règles plus faciles à examiner, sans transformer leur accord en deux preuves indépendantes. Ici, les EMA décrivent le contexte directionnel ; le RSI identifie un épisode de repli et son redressement ultérieur. Un prix au-dessus d’une moyenne et un RSI au-dessus de son milieu ne décrivent qu’un état tant qu’aucun événement nouveau n’est défini.
La question est de savoir si une réinitialisation récente rend plus sélective une observation de momentum par ailleurs comparable. Le guide définit une observation côté BUY appelée Q, pas un ordre d’achat. Horaires, construction de la protection, délais d’exécution, sorties et limites du portefeuille restent à préciser et à tester dans une spécification complète distincte.
Pour la lecture de position et de timing en scalping, voir Bollinger et Stochastique pour le scalping Forex. Le guide compare premier retour sur seuil figé, déplacement de bande et confirmation tardive. Son modèle d’observation est distinct des règles de cette page.
2. Fixer les paramètres et l’horloge de référence
Nous utilisons des bougies OHLC Bid fictives sur EURUSD en M5, avec EMA20/50 et RSI14 calculés sur la clôture. Le décalage graphique des EMA vaut 0 ; les lectures de bougies terminées utilisent shift=1 après détection d’une nouvelle bougie. La pente compare l’EMA lente à sa valeur 3 bougies terminées auparavant. Toutes les décisions d’observation utilisent cette même unité de temps.
Les seuils 45 / 50 / 35 et la fenêtre de 3 bars sont des choix de recherche déclarés, pas des réglages optimaux recommandés. Les comparaisons utilisent la précision complète. Précisez le traitement des données manquantes : si une bougie requise manque ou si un indicateur n’est pas prêt, terminez l’épisode actif et attendez un historique continu suffisant, sans fabriquer de bougie pour combler le trou.
| Composant | Référence | Fonction |
|---|---|---|
| Prix et horloge | EURUSD · Bid · M5 · Clôture | Un calendrier de bougies terminées |
| EMA | 20 / 50 · décalage 0 · pente 3 | Contexte T |
| RSI | 14 · lissage de type Wilder | Reset 45 · reprise 50 · plancher 35 |
| Épisode | P+1...P+3 | Sans prolonger le délai |
3. Calculer le contexte EMA sans inventer un support
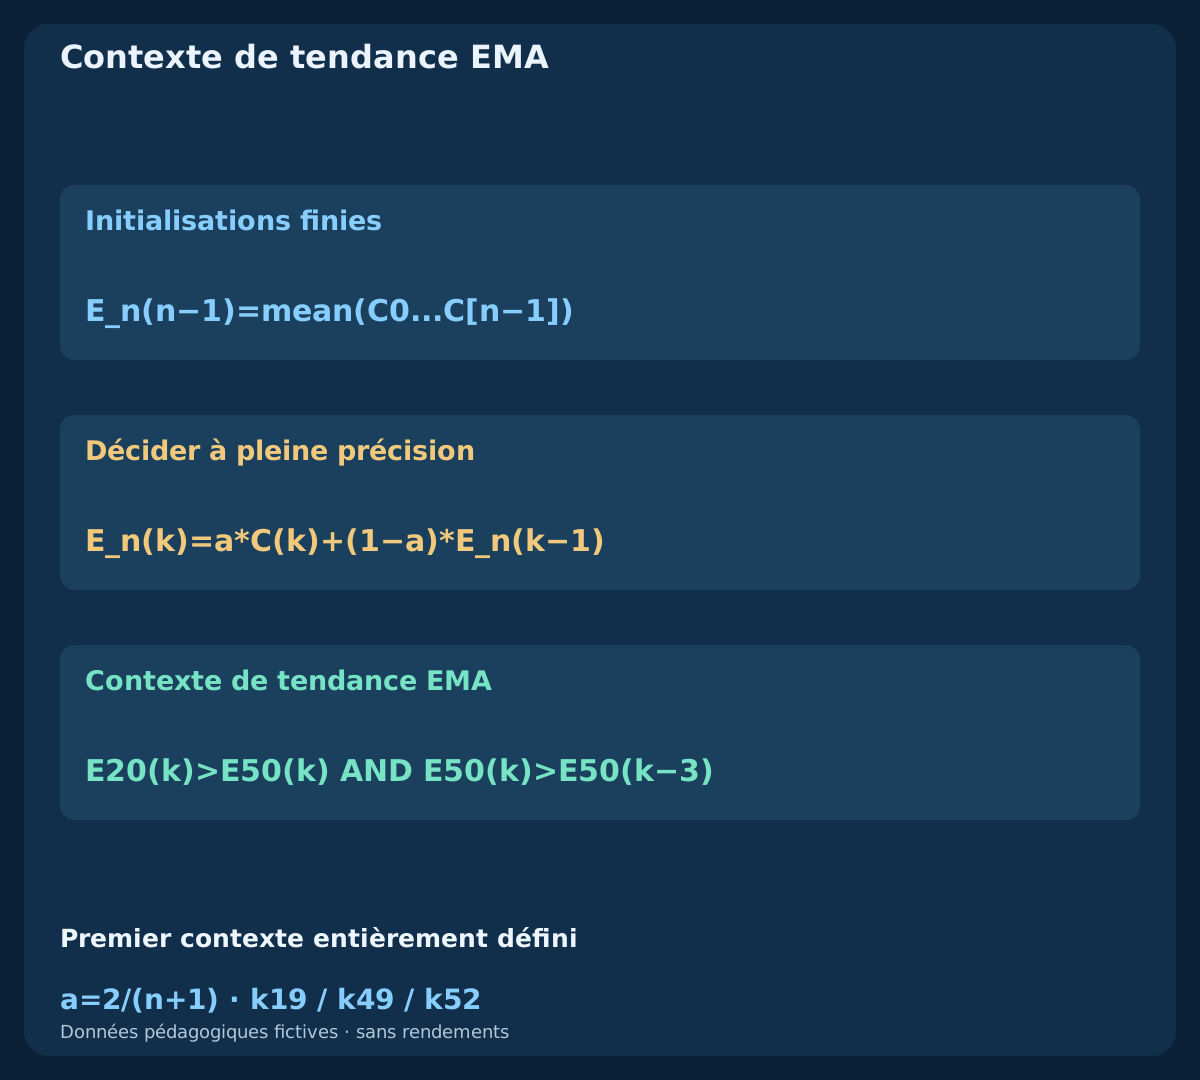
Pour une période n, utilisez alpha=2/(n+1). Initialisez l’exemple fini à k=n-1 par la moyenne arithmétique des n premières clôtures, puis appliquez E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1). Les premières EMA20 et EMA50 apparaissent à k19 et k49. L’initialisation et l’historique antérieur disponible peuvent modifier la comparaison avec un terminal, surtout près d’un seuil.
Le contexte est T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)], évaluable pour la première fois à k52. Une égalité ne satisfait aucune des comparaisons strictes. Le prix peut passer sous la moyenne rapide pendant le repli : T n’impose ni contact ni reconquête d’une EMA. Une moyenne lissée ascendante ne constitue pas à elle seule un support et n’empêche pas la baisse de continuer.
4. Rendre explicites le lissage du RSI et les cas nuls
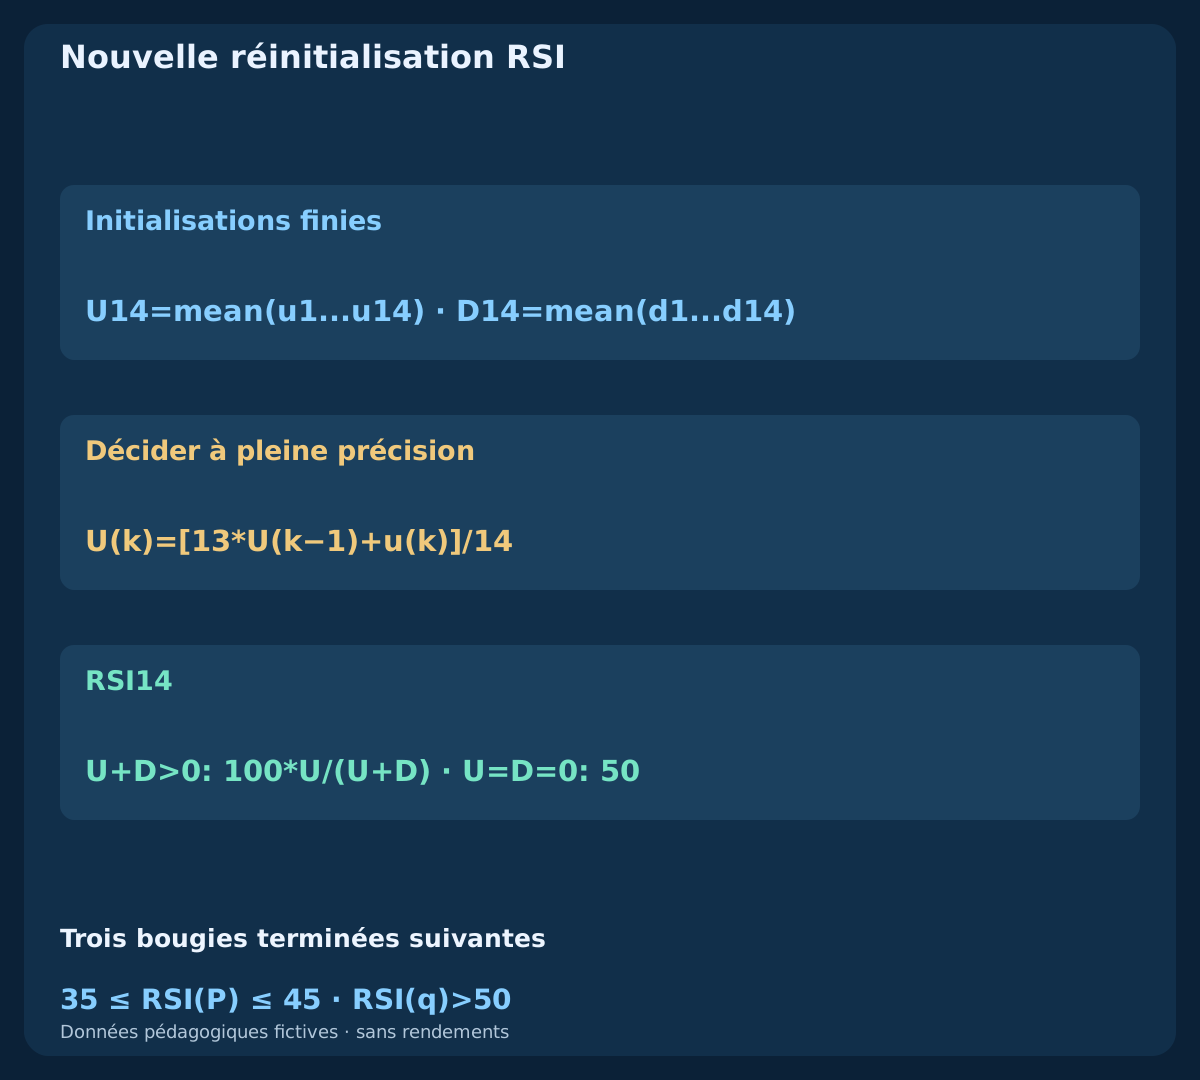
Pour chaque variation de clôture, définissez u(k)=max(C(k)-C(k-1),0) et d(k)=max(C(k-1)-C(k),0). À k14, initialisez U et D avec leurs moyennes respectives sur les variations k1...k14. Ensuite, utilisez U(k)=[13*U(k-1)+u(k)]/14 et la même récurrence pour D. Calculez RSI=100*U/(U+D) lorsque le dénominateur est positif.
Si seul D est nul, le RSI vaut 100 ; si seul U est nul, il vaut 0. Si les deux sont nuls, ce modèle fini attribue 50. Cette convention pour les prix constants est déclarée ; elle ne prétend pas décrire toutes les implémentations. Le RSI résume des variations haussières et baissières lissées. Une valeur haute peut persister pendant une hausse et une valeur basse pendant une baisse, sans ordonner à elle seule une opération de retournement.
5. Distinguer réinitialisation, redressement et état persistant
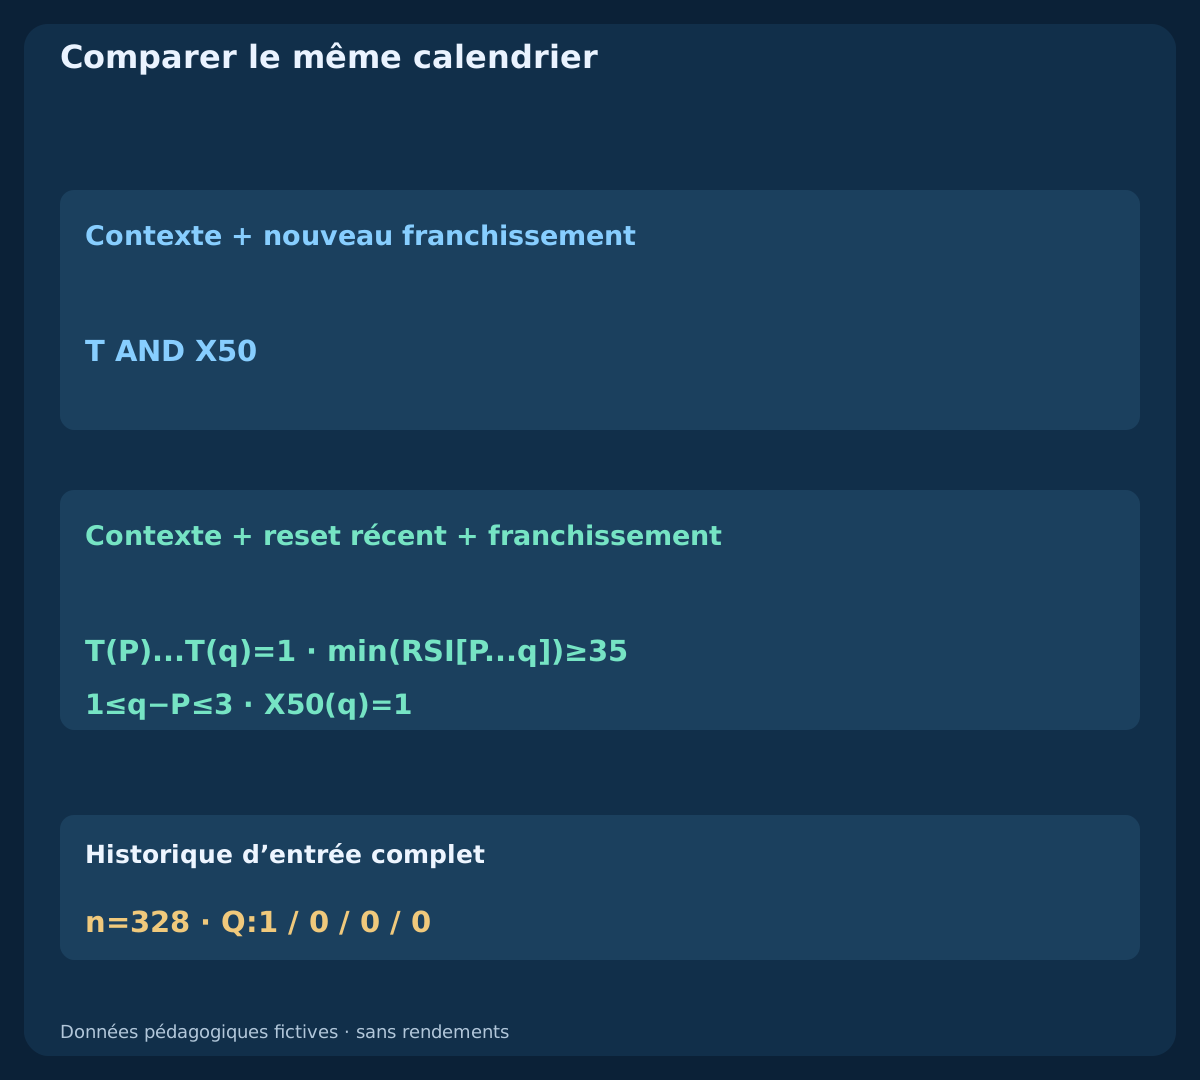
Le nouveau franchissement de réinitialisation est RSI(k-1)>45 AND 35<=RSI(k)<=45. Il n’ouvre un épisode que si T est satisfait et qu’aucun épisode précédent n’est actif. Sa bougie terminée devient P. Un RSI déjà sous le seuil depuis plusieurs bougies ne crée pas une nouvelle origine chaque fois que l’on consulte le graphique. La réinitialisation désigne ici un événement de seuil ; le calcul du RSI n’est jamais relancé.
Un nouveau redressement au-dessus du milieu est X50(k)=[RSI(k-1)<=50 AND RSI(k)>50]. Atteindre exactement le milieu ne suffit pas ; rester au-dessus à la bougie suivante n’est pas un nouveau franchissement. Un X50 sans réinitialisation active et encore valable demeure une observation non armée. Cette distinction évite de compter plusieurs fois un même mouvement comme autant de nouveaux signaux.
6. Définir une durée limitée et des priorités déterministes
Après la réinitialisation en P, seules les bougies P+1, P+2, P+3 peuvent qualifier l’observation. À chaque bougie terminée suivante, annulez d’abord si T=0, puis si RSI<35, puis faites expirer si k>P+3. Un nouveau X50 ne peut produire Q=1 qu’après ces contrôles. Le contexte doit donc tenir pendant tout l’épisode actif et pas seulement revenir à la bougie de redressement.
La qualification consomme l’épisode, tout comme l’annulation ou l’expiration, sans réarmement sur la même bougie. Les nouveaux franchissements de réinitialisation pendant l’épisode sont ignorés : ils ne déplacent pas P et ne prolongent pas le délai. Une réinitialisation ultérieure distincte peut ouvrir un autre épisode. Attendre plus longtemps, changer le plancher ou patienter jusqu’au retour du contexte définit un autre modèle à comparer séparément.
7. Reconstruire les historiques fictifs avant de lire les événements
Le fichier contient 4 historiques indépendants de 82 bougies, soit 328 lignes. Trois partagent les 70 premières clôtures, partant de 1.10000 et progressant de 0.00005 par bougie. Les branches timely, expired et invalid poursuivent ensuite avec des variations déclarées différentes ; la quatrième conserve une clôture constante. OHLC, initialisations EMA, gains et pertes lissés, RSI, indicateurs d’événement et origines des épisodes sont fournis.
Chaque ligne indique l’heure UTC prévue de fin de bougie, pas son ouverture chez le courtier ni une exécution. La première clôture est à 01:55 UTC et la réinitialisation commune à 08:00 UTC. Recalculez chaque branche depuis le début, sans arrondir entre mises à jour. Ces trajectoires artificielles contrôlent les calculs et la chronologie ; leurs formes propres et leurs fréquences d’événements ne démontrent aucune rentabilité réelle.
8. Lire le redressement sur la dernière bougie autorisée
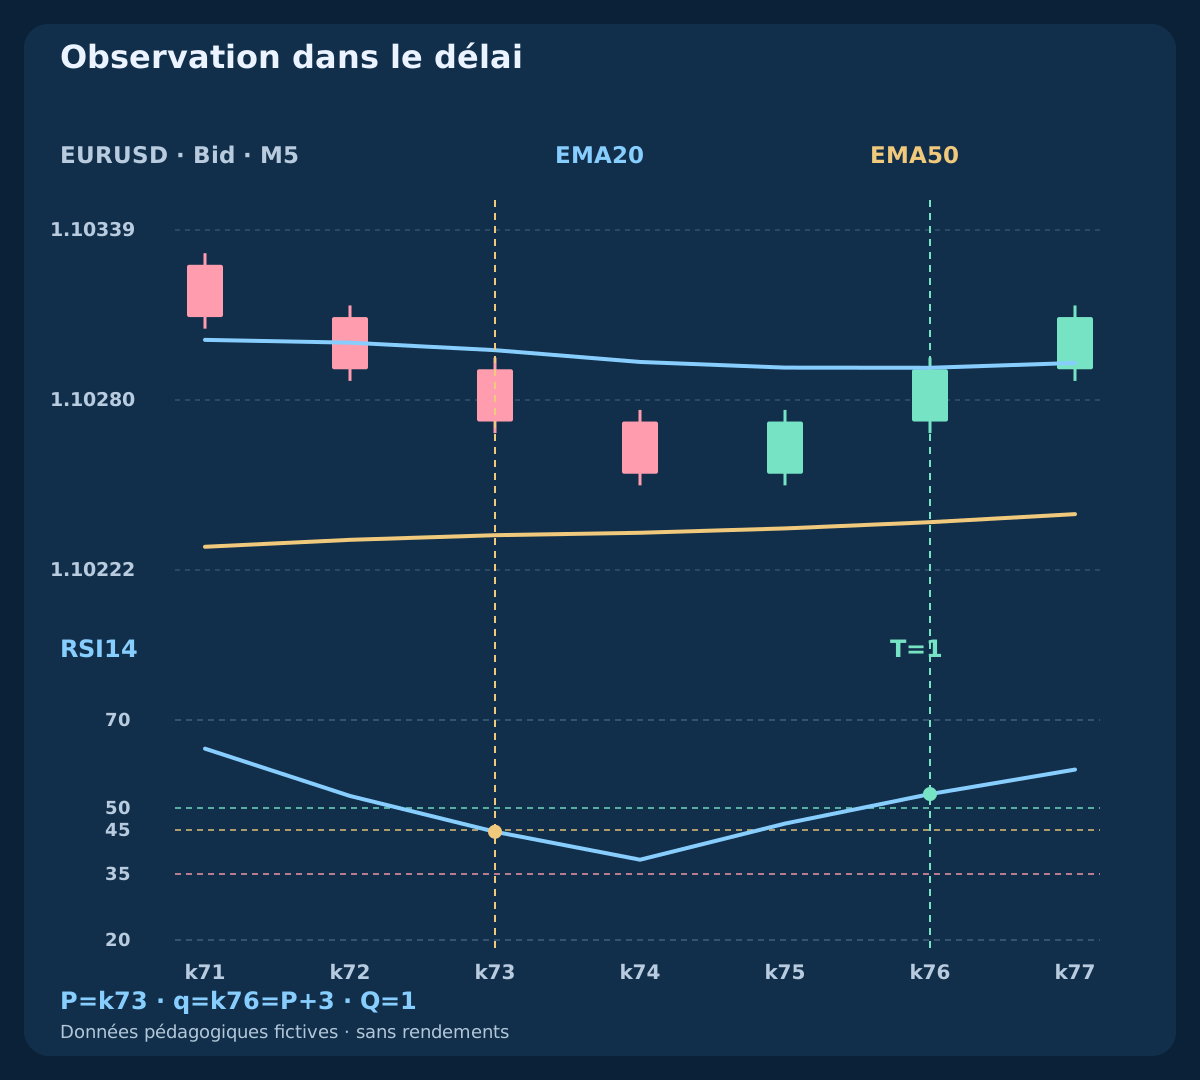
Dans timely, k73 ouvre l’épisode à 08:00 UTC avec RSI=44.5994 affiché à quatre décimales. T est satisfait. La bougie suivante amène le RSI à 38.2459, au-dessus du plancher, puis il remonte à 46.4598 en k75. L’épisode reste actif, mais le milieu n’a pas encore été dépassé.
À k76 / 08:15 UTC, le RSI atteint 53.1680. Ce nouveau X50 arrive exactement à P+3, et T a tenu tout au long de l’épisode : Q=1. L’événement n’est connaissable qu’après la fin de la bougie et l’arrivée de ses données. Il n’autorise pas une entrée à l’ancienne clôture et ne prouve pas qu’une cotation suivante respecte un plan de négociation particulier.
| Branche / bougie | Fin UTC | RSI14 | T | X50 | Q | État |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | Nouvelle réinitialisation RSI |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | Observation dans le délai |
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | Trois bougies terminées suivantes |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | Épisode expiré |
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | Annulation sous le plancher |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | Franchissement sans reset actif |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | Prix constant : aucun contexte |
9. Laisser expirer le redressement de la quatrième bougie
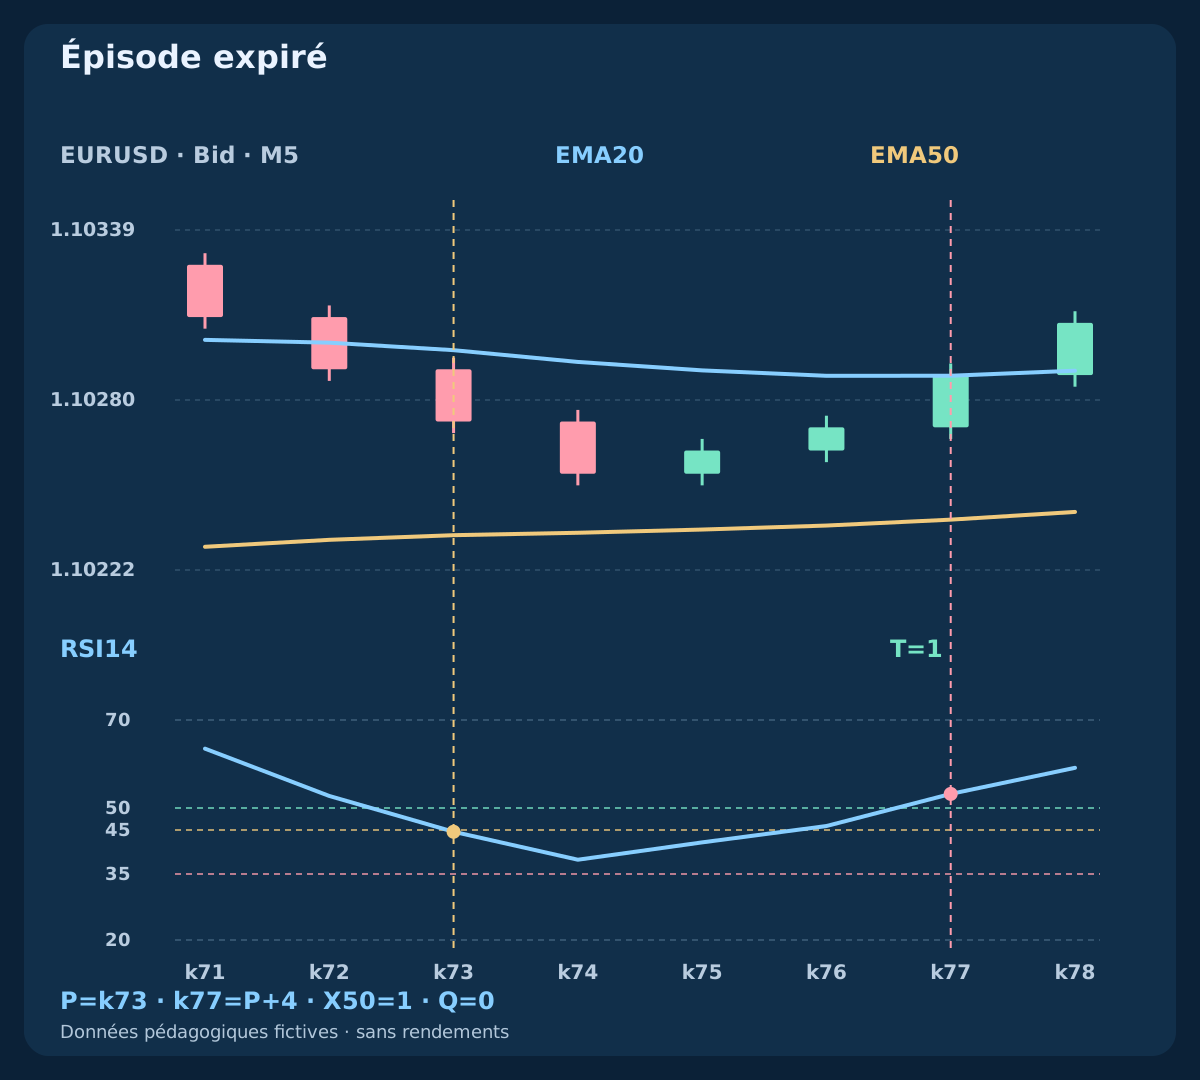
La branche expired part de la même réinitialisation. Son redressement plus lent reste sous le milieu jusqu’à k76, dernière bougie admissible. À k77 / 08:20 UTC, le RSI atteint 53.2002 et crée un X50 alors que T reste satisfait. L’épisode a néanmoins dépassé sa fenêtre de trois bougies : Q=0.
Sur cette bougie, l’expiration est vérifiée avant le redressement. Ne rapprochez pas P du franchissement, ne rebaptisez pas cette lente remontée en nouvelle réinitialisation et ne prolongez pas le délai parce que le prix monte ensuite. Le franchissement tardif reste au journal. Une fenêtre de quatre bougies doit être figée comme variante distincte, puis comparée sur le même calendrier avec ses coûts et ses échecs supplémentaires.
10. Clore l’épisode invalidé avant d’examiner le rebond
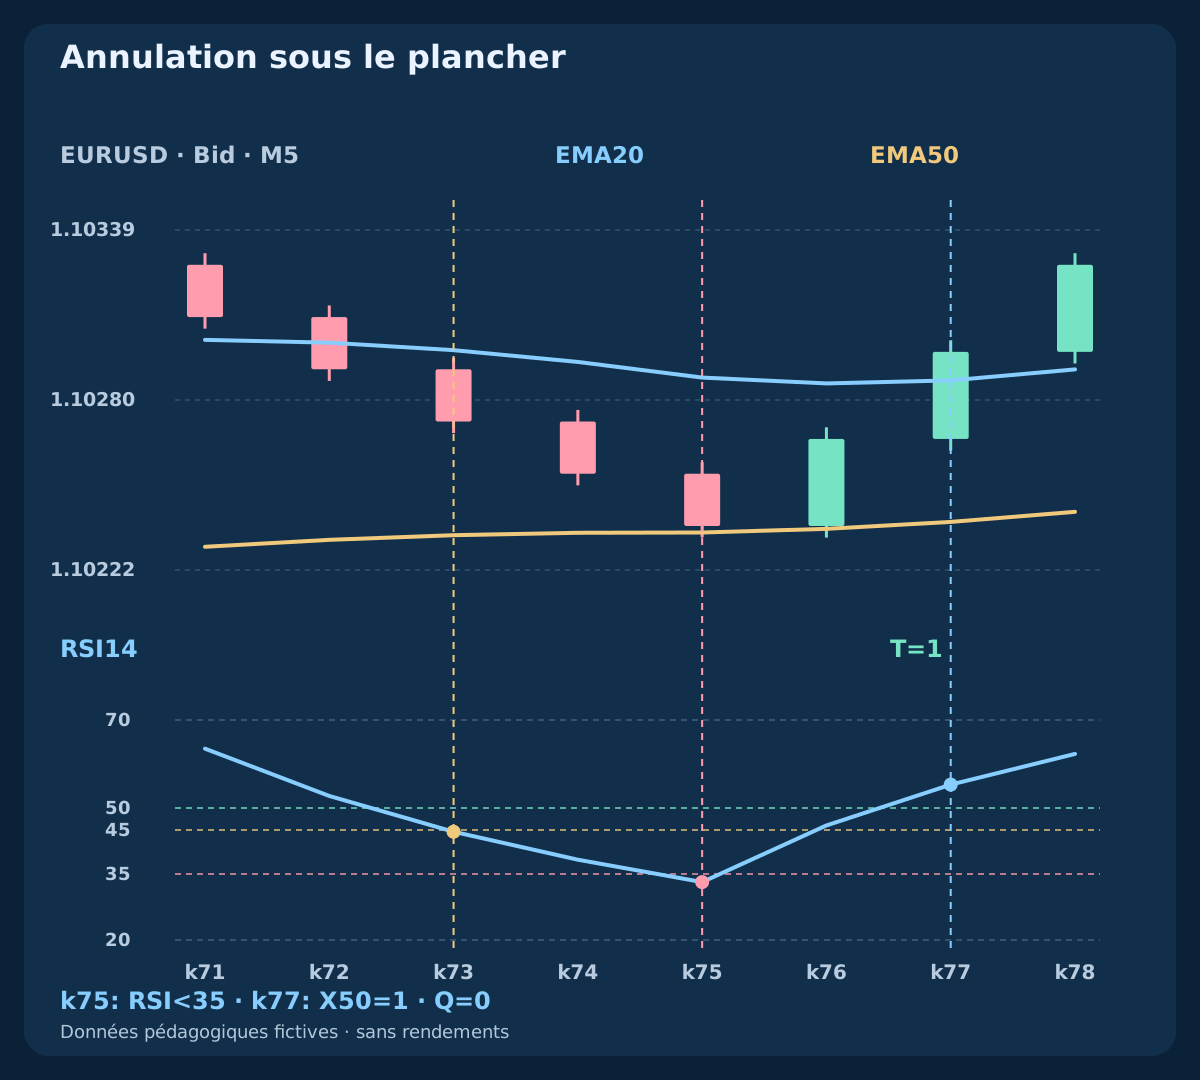
Dans invalid, la baisse se poursuit après la réinitialisation commune. À k75 / 08:10 UTC, le RSI vaut 33.1588, sous le plancher déclaré : l’épisode est annulé bien que T reste satisfait. À k77, le RSI remonte à 55.3151, mais aucun P n’est actif et Q=0. Le rebond ne rouvre pas l’épisode annulé.
Une perte du contexte EMA annulerait également avant le redressement, selon les mêmes priorités. Dans la branche constante, après initialisation, les deux EMA égalent le prix, le RSI prend sa valeur conventionnelle, T échoue et aucun épisode ne se qualifie. Les marchés latéraux réels sont moins réguliers et peuvent multiplier les épisodes apparemment valables. Le filtre doit démontrer sa contribution après coûts.
11. Séparer ouverture, clôture et première cotation utilisable
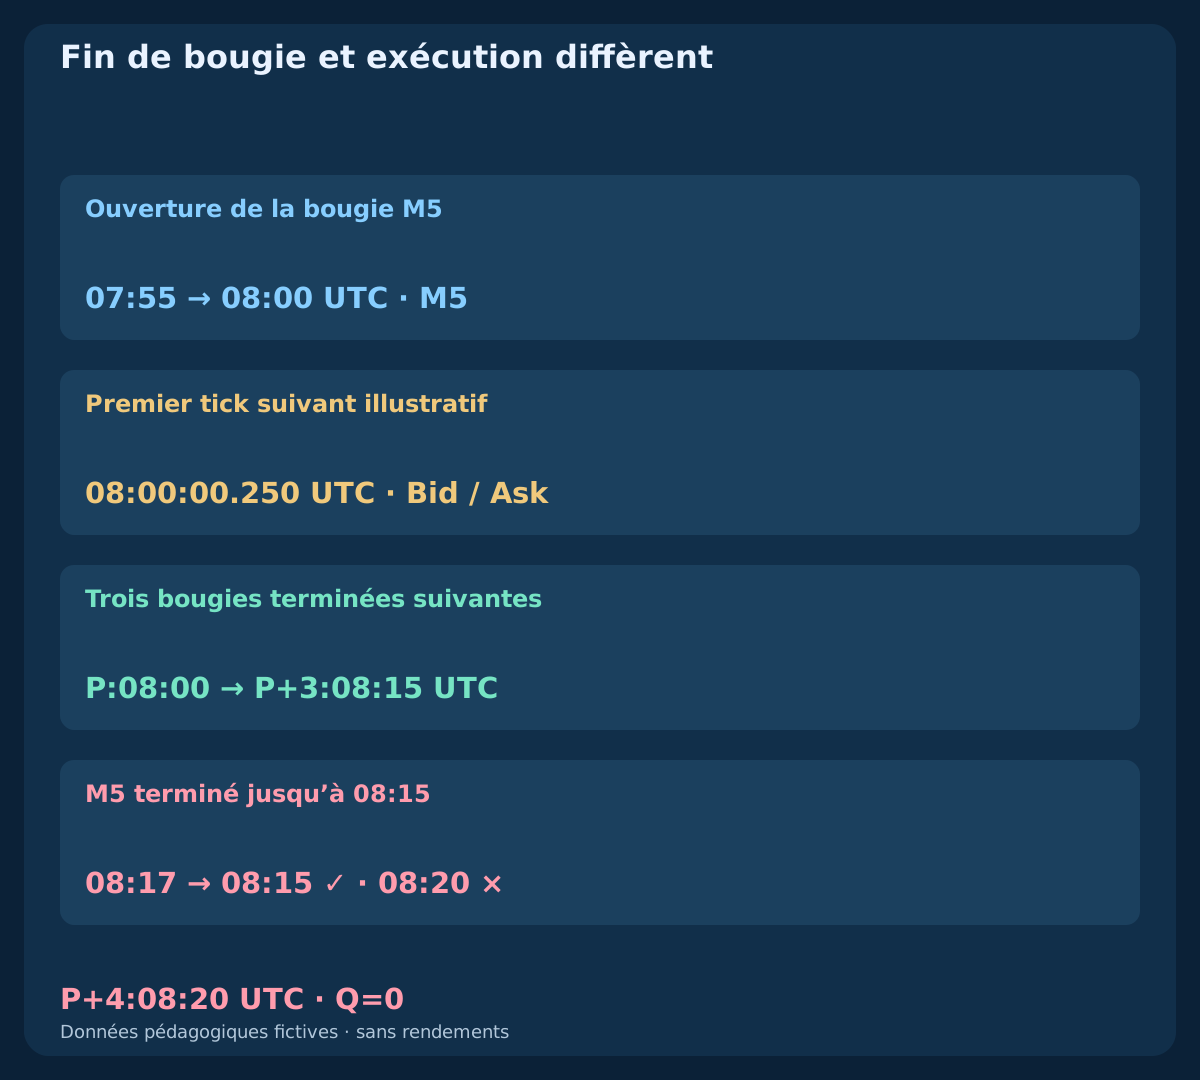
L’heure d’une bougie MT4 désigne son ouverture. Une bougie ouverte à 07:55 UTC couvre l’intervalle jusqu’à 08:00 UTC sur le M5 utilisé ici. Ses données définitives deviennent observables au premier tick suivant ; une arrivée illustrative à 08:00:00.250 UTC est postérieure à la frontière prévue. Les heures historiques seules ne prouvent ni cette arrivée, ni une demande, ni une exécution.
Convertissez l’heure serveur en UTC avec le décalage réellement applicable à la date et conservez la règle. À 08:17 UTC, la dernière bougie M5 censée être terminée finit à 08:15 UTC ; celle finissant à 08:20 UTC est encore ouverte. Le modèle d’exécution doit borner séparément l’âge de la cotation et le retard de la demande. La fenêtre du redressement ne permet pas de réessayer des ordres pendant trois bougies supplémentaires.
| Heure UTC | Information disponible | Encore indisponible |
|---|---|---|
| 07:55 | Ouverture de la bougie M5 | Sa clôture définitive |
| 08:00:00.250 | Premier tick suivant illustratif | Preuve d’une exécution antérieure |
| 08:17 | M5 terminé jusqu’à 08:15 | Clôture M5 à 08:20 |
12. Traiter M1 comme une autre expérience
Avec le même nombre de périodes, M1 et M5 utilisent des séquences et des espacements différents. Un intervalle nominal de 20 bars correspond à 20 minutes en M1 et à 100 minutes en M5, mais une EMA conserve aussi une information antérieure de poids décroissant. Le RSI calculé sur les variations des clôtures de cinq minutes n’est pas la moyenne de cinq RSI d’une minute.
Passer le modèle en M1 modifie réinitialisations, franchissements et durée réelle du délai. Davantage d’observations peut accroître la rotation et les coûts. Gardez ici les événements sur M5 ; toute variante M1 demande des règles figées séparément et des hypothèses réalistes d’exécution comparables. Un futur modèle multi-unités doit préciser quelle valeur supérieure déjà terminée est disponible à chaque décision de l’unité inférieure.
13. Comparer deux cotations exécutables au même plan fixe
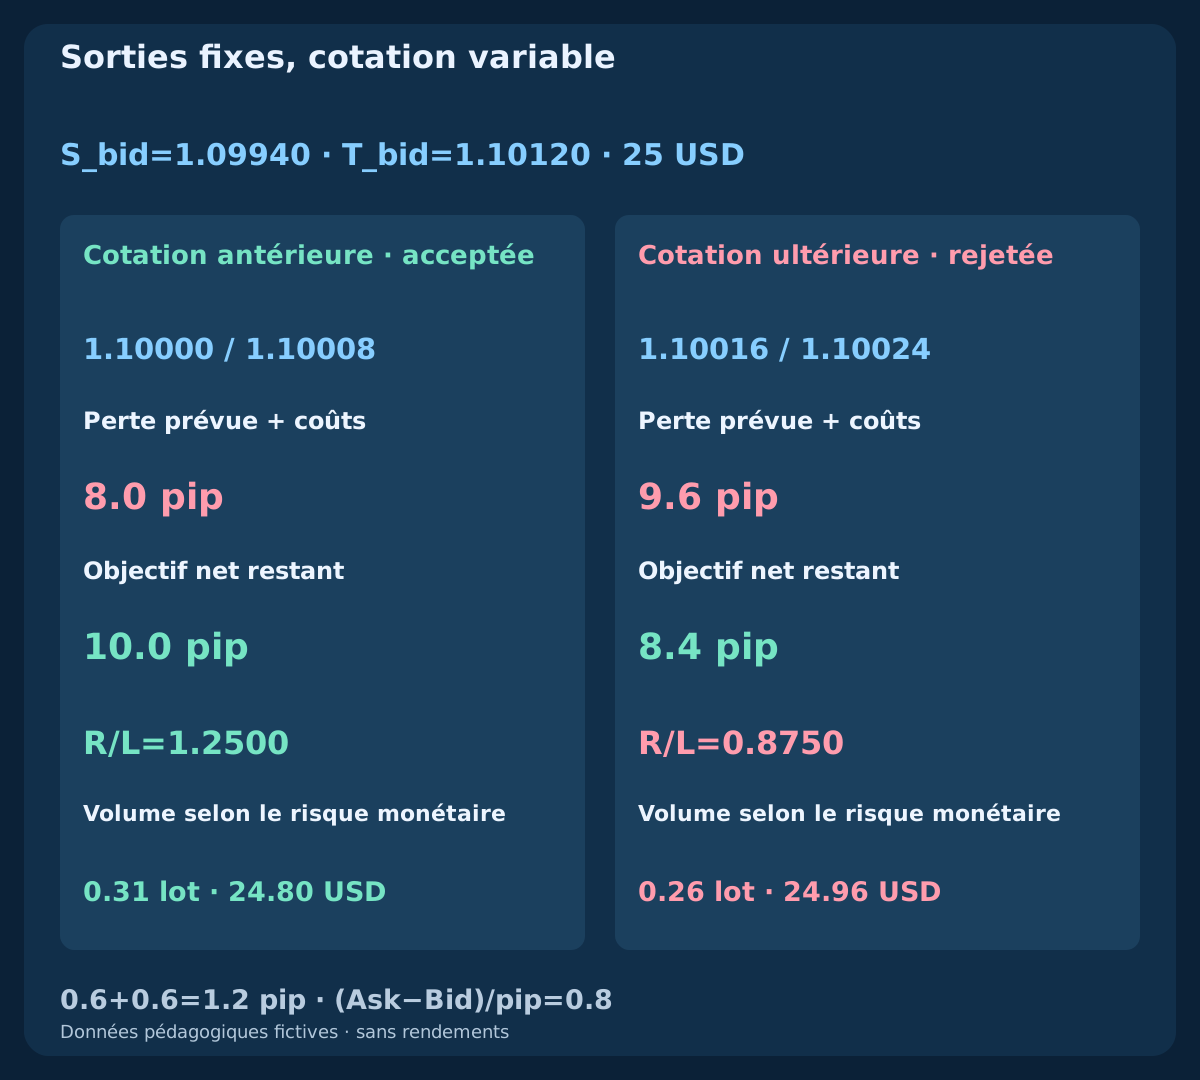
Cet exemple BUY indépendant entre à Ask, avec stop et objectif fixes côté Bid à 1.09940 et 1.10120. Bid/Ask vaut 1.10000 / 1.10008 auparavant et 1.10016 / 1.10024 plus tard. Les deux spreads font 0.8 pip. Ajoutez une commission aller-retour de 0.6 pip et une réserve totale d’exécution défavorable de 0.6 pip. La perte prévue initiale est 6.8+1.2=8.0 pips, l’objectif net restant 11.2-1.2=10.0 pips et le rapport 1.2500. Plus tard, ils deviennent 9.6 pips, 8.4 pips et 0.8750.
Avec le filtre déclaré net reward / planned loss >=1.20, la première cotation passe et la suivante échoue. Pour des fonds propres de 10000 USD, un budget de 0.25%=25 USD, un pip valant 10 USD par lot standard et un pas de volume de 0.01, l’arrondi inférieur donne 0.31 lots et un risque prévu de 24.80 USD. Le calcul comparatif tardif donne 0.26 lots / 24.96 USD ; réduire la taille ne répare pas le rapport insuffisant. Ces cotations alternatives sont indépendantes des historiques, sans ordres ni exécutions mesurées.
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Rapport | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| Cotation antérieure · acceptée | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| Cotation ultérieure · rejetée | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. Expliciter côtés de cotation, unités et risque réel
Pour BUY, la distance de perte avant commission et réserve est (Ask-S_bid)/pip et la marge vers l’objectif (T_bid-Ask)/pip. Le spread est déjà pris en compte dans ces distances exécutables. Pour SELL, les formules correspondantes sont (S_ask-Bid)/pip et (Bid-T_ask)/pip. N’ajoutez pas une seconde fois le spread affiché. Cette explication côté vendeur ne définit pas un modèle d’observation SELL symétrique.
L’exemple suppose un pip EURUSD de 0.0001, un point et un tick de 0.00001, et un contrat de 100000 EUR avec compte en USD. Vérifiez les caractéristiques réelles du symbole, la conversion dans la devise du compte, lot minimum, marge et contraintes de stops. Réserves et stops ne plafonnent pas les pertes réelles. Gaps, nouvelles cotations, protection refusée ou demande incertaine peuvent changer l’issue ; rapprochez ordres et exécutions avant toute nouvelle tentative après un timeout.
15. Mesurer l’apport du reset sur un calendrier commun
Prenez T AND X50 comme observation de référence et comparez-la au modèle Q avec réinitialisation récente et limitée dans le temps. Conservez tous les franchissements, même non armés, expirés ou annulés. Une fois les règles complètes définies, appliquez aux deux modèles les mêmes choix de cotation, protections, sorties, tailles et coûts. Ne déplacez pas les observations filtrées vers un prix ultérieur commode et n’omettez pas les demandes rejetées.
Figez les choix de développement, réservez des données ultérieures intactes et consignez toutes les périodes, seuils et fenêtres essayés. Étudiez espérance nette, drawdown, rotation, incertitude et sensibilité au spread ou à l’exécution défavorable. Des ticks chronologiques sont nécessaires si stop et objectif peuvent être touchés dans une seule bougie. Les fichiers vérifient les définitions ; moins de signaux ou un meilleur taux de réussite sélectionné ne prouvent pas un avantage fiable.
16. Vérifier la spécification avant d’en faire une stratégie
Un autre lecteur doit reproduire les mêmes contexte, réinitialisation et redressement à partir du même historique complet. Consignez formules et initialisations, symbole et côté de prix, unité de temps, indices des buffers, égalités, données absentes, priorité d’annulation, durée de l’épisode et lien entre horloges du signal et de l’exécution. Distinguez précision des données et arrondis d’affichage.
Ce premier guide du groupe scalping–indicateurs prépare une future stratégie EMA–RSI complète. Les suivants étudient Bollinger Bands avec Stochastic, puis EMA avec MACD. Les articles associés développent coûts, séances et tests ; le repli EMA en M1 déjà publié étudie une autre séquence. Reliez les idées par ces références en gardant chaque hypothèse identifiable.
Questions fréquentes
EMA20/50 et RSI14 sont-ils les meilleurs réglages de scalping ?
Ce sont des références pour un exemple déclaré, sans optimisation ni avantage mesuré. Initialisations, seuils, unité de temps, exécution et coûts influencent aussi la comparaison. Figez les variantes avant de tester des données ultérieures.
Un RSI supérieur à 50 est-il un nouveau signal BUY ?
C’est un état. Un nouveau franchissement exige une lecture précédente au plus égale à 50 et une lecture actuelle supérieure. Q demande aussi une réinitialisation récente active et un contexte EMA ininterrompu.
Un épisode annulé peut-il reprendre si le RSI remonte ?
Il reste clos. Un rebond sans nouvelle réinitialisation distincte n’est pas armé. La branche invalid l’illustre ; attendre après annulation définirait un autre modèle.
Le redressement sur la troisième bougie suivante est-il permis ?
Oui, si contexte et plancher sont respectés. P+1, P+2 et P+3 sont admissibles. À P+4, l’expiration prime même si le RSI franchit 50 sur cette même bougie terminée.
Puis-je appliquer ces règles sur M1 ?
Il s’agit d’une nouvelle expérience. Trajectoires des indicateurs, nombre d’événements et durée de la fenêtre changent. Recalculez sur M1 avec un modèle d’exécution fixé séparément, sans transférer les conclusions de M5.
Une observation qualifiée prouve-t-elle la rentabilité ?
Non. Q repère un événement sous des conditions déclarées. Il faut encore définir ordres, protection, sorties, coûts et risque, puis tester sur des données de marché adaptées. Les historiques et cotations fournis sont fictifs.
Sources et notes de recherche
MetaQuotes documente les moyennes mobiles, le RSI, les indices des buffers, les heures d’ouverture des bougies et les prix exécutables des ordres. L’initialisation finie, les seuils, la priorité des événements, les historiques synthétiques et la comparaison indépendante des cotations constituent notre modèle pédagogique déclaré. Ce ne sont ni des paramètres par défaut, ni une vérification de concordance avec un terminal réel, ni une preuve d’optimalité. Les deux téléchargements exposent les chiffres utilisés.
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
Contenu pédagogique. Tous les historiques et exemples de cotations sont fictifs. Le Forex comporte des risques. Accord des indicateurs, stops prévus et réserves de coûts ne garantissent ni exécution rentable ni limitation des pertes réelles.