

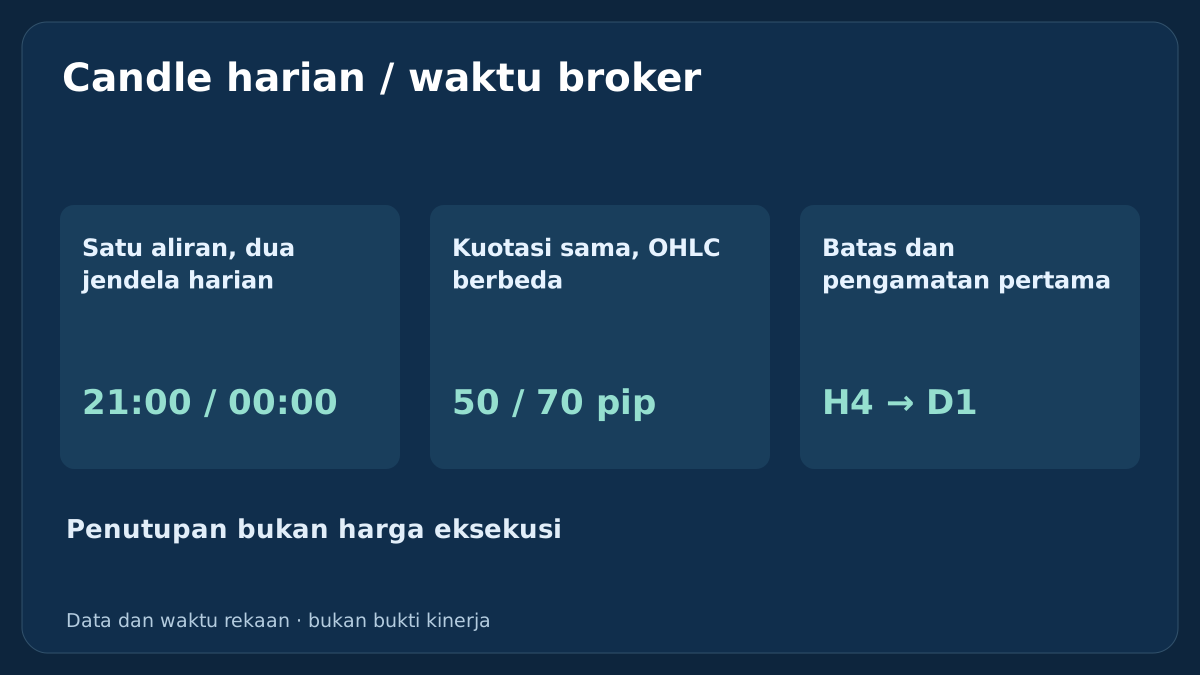
Candle harian merangkum interval harga yang ditentukan aturan waktu. Dua grafik dapat memakai kuotasi sama tetapi menampilkan titik tertinggi, penutupan dan pola berbeda. Sebelum membandingkan aturan swing trading antarbroker, tentukan harga yang masuk ke setiap candle, waktu data tersedia dan informasi kerangka lebih kecil yang sudah selesai saat keputusan dibuat.
1. Apa yang diwakili candle harian MT4
Candle D1 merangkum harga yang ditempatkan dalam satu interval harian: pembukaan, tertinggi, terendah dan penutupan, atau OHLC. Label tanggalnya bergantung pada cara grafik dibentuk. Forex ritel tidak mempunyai satu candle terpusat yang wajib ditampilkan semua broker. Nama instrumen sama tidak membuktikan sumber, sisi kuotasi, jam sesi atau batas candle yang sama.
Panduan ini menentukan aturan waktu data yang dapat direproduksi, bukan setup masuk. Grafik yang lebih rapi belum tentu menghasilkan sinyal lebih menguntungkan. Mulailah dari kerangka swing trading H4/D1, lalu catat definisi candle dalam pengembangan, pengujian berikutnya dan pengamatan ke depan.
2. Tulis spesifikasi data sebelum membandingkan grafik
Catat broker dan server, simbol tepat beserta sufiks, berkas atau feed sumber, sisi Bid/Ask/tengah, ketelitian waktu, konversi historis UTC, batas harian dan kalender sesi. Tambahkan aturan untuk Minggu, hari libur, interval kosong, cap waktu duplikat dan koreksi data. Simpan versi atau hash sumber agar pengulangan dapat mengenali masukan yang sama.
Mengubah tampilan terminal atau zona waktu komputer tidak otomatis membentuk ulang OHLC dari broker. Pengelompokan khusus adalah dataset terpisah dengan spesifikasinya sendiri. Jangan mencampur candle Bid, Ask dan harga tengah lalu menganggap seluruh perbedaannya akibat waktu. Panduan spesifikasi simbol membantu mengenali kontrak dasarnya.
3. Kelompokkan kuotasi sama dalam dua jendela harian
Tabel berisi seluruh aliran Bid EUR/USD rekaan untuk perhitungan ini; tidak ada pengamatan lain yang diasumsikan. Semua waktu adalah UTC. Interval Senin jam A didefinisikan [2026-08-02 21:00, 2026-08-03 21:00), sedangkan B [2026-08-03 00:00, 2026-08-04 00:00). A menamai sesi sebagai Senin berdasarkan tanggal akhirnya; ini konvensi yang dinyatakan.
Kurung siku kiri memasukkan kuotasi tepat di awal, sedangkan kurung kanan mengecualikan kuotasi tepat di akhir. Jadi kuotasi 2026-08-03 21:00 masuk interval A berikutnya, dan kuotasi 2026-08-04 00:00 masuk interval B berikutnya. Kedua jendela bertumpang tindih tetapi mencakup pengamatan berbeda. Aliran yang sama mengisolasi efek pengelompokan; perbandingan broker nyata juga dapat melibatkan perbedaan feed.
![Gambar 1. Aliran Bid rekaan sama masuk A [2026-08-02 21:00, 2026-08-03 21:00) atau B [2026-08-03 00:00, 2026-08-04 00:00). Awal termasuk, akhir dikecualikan.](/assets/v137-daily-candles/figure-1-id.svg)
| Tanggal, UTC | Waktu, UTC | Bid rekaan |
|---|---|---|
| 2026-08-02 | 21:00 | 1.10000 |
| 2026-08-02 | 23:00 | 1.10100 |
| 2026-08-03 | 00:00 | 1.10050 |
| 2026-08-03 | 08:00 | 1.09800 |
| 2026-08-03 | 16:00 | 1.10300 |
| 2026-08-03 | 20:59:58 | 1.10200 |
| 2026-08-03 | 21:00 | 1.10400 |
| 2026-08-03 | 23:59:58 | 1.10500 |
| 2026-08-04 | 00:00 | 1.10350 |
4. Hitung OHLC dari pengamatan yang benar-benar masuk
Dalam setiap jendela, Open ialah kuotasi pertama, Close yang terakhir, High nilai maksimum dan Low nilai minimum. A menghasilkan O 1.10000, H 1.10300, L 1.09800 dan C 1.10200. B menghasilkan O 1.10050, H 1.10500, L 1.09800 dan C 1.10500. Dengan 1 pip = 0.0001, rentang High−Low masing-masing 50 dan 70 pip.
Tidak satu pun penutupan otomatis menjadi harga yang bisa diperoleh setelah candle selesai dianalisis. Nilai itu adalah pengamatan terakhir di dalam jendelanya. Order sesudahnya memerlukan Bid/Ask saat itu dan catatan eksekusi tersendiri. Aliran pengajaran yang jarang ini tidak menyatakan ekstrem pasar nyata di antara pengamatan. Panduan membaca candlestick menjelaskan komponen dan sisi harga.
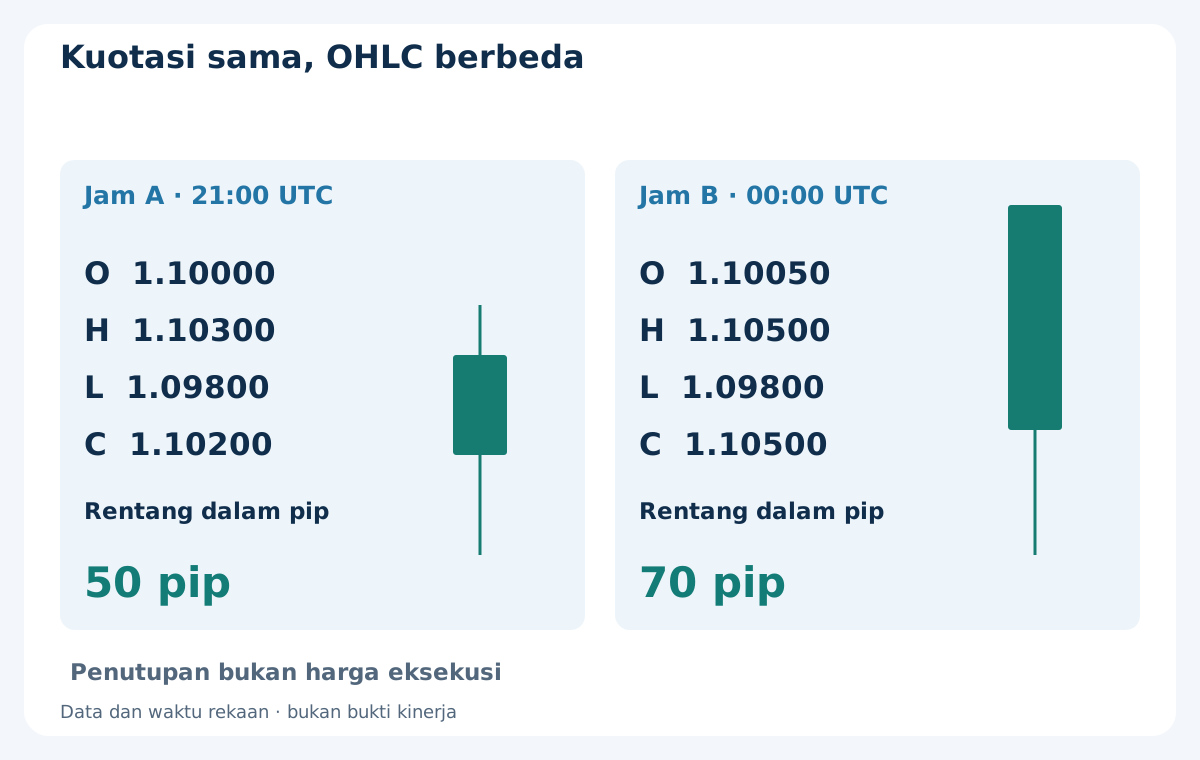
| Jam | Pembukaan | Tertinggi | Terendah | Penutupan | Rentang, pip |
|---|---|---|---|---|---|
| A | 1.10000 | 1.10300 | 1.09800 | 1.10200 | 50 |
| B | 1.10050 | 1.10500 | 1.09800 | 1.10500 | 70 |
5. Petakan waktu broker dengan offset historis dan DST
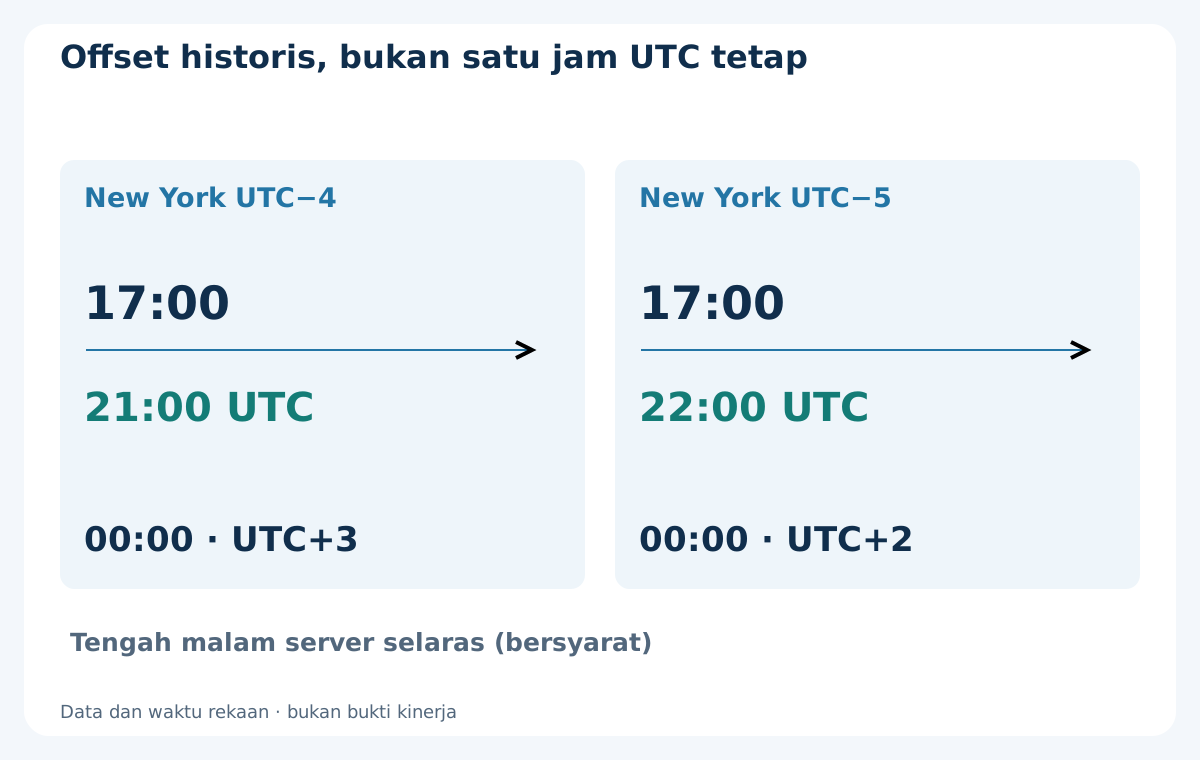
Dalam konvensi bersyarat penutupan New York, 17:00 New York setara 21:00 UTC ketika offset UTC−4 dan 22:00 UTC ketika UTC−5. Tengah malam server pada UTC+3 atau UTC+2 masing-masing akan selaras dengan batas itu. Ini perhitungan waktu, bukan jadwal semua broker. FAQ OANDA tertaut memakai istilah EST/GMT+2 untuk waktunya; kalimat singkat tersebut tidak menyediakan kebijakan DST historis lengkap.
Simpan pemetaan server-ke-UTC menurut tanggal dan periksa cap waktu candle nyata di sekitar perubahan. Wilayah dapat mengubah jam pada tanggal berbeda; offset hari ini tidak aman dipakai untuk seluruh riwayat. TimeGMTOffset menyangkut komputer lokal, bukan arsip offset broker. Panduan sesi dan DST memberi konteks tambahan. Batas candle harian dan cutoff pembiayaan juga perlu definisi terpisah.
6. Bedakan penutupan terjadwal dan penyelesaian teramati
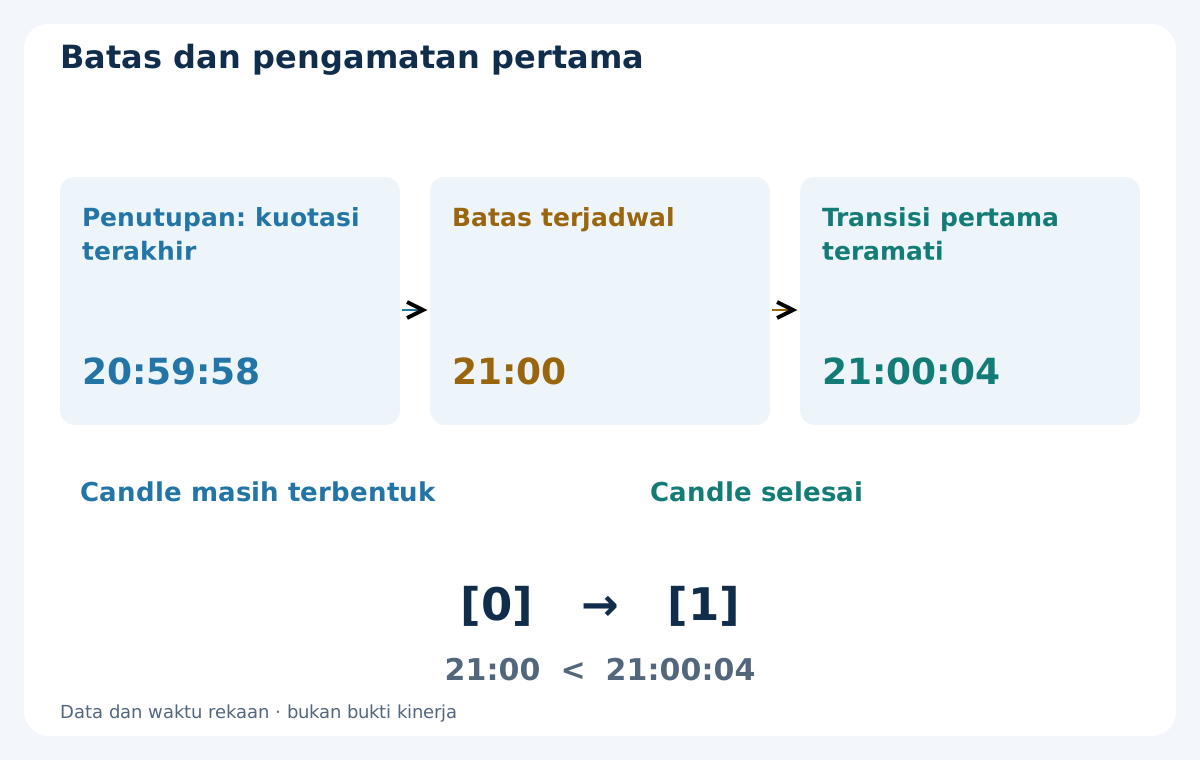
Dalam deret waktu MT4, indeks 0 adalah candle saat ini yang masih terbentuk. Setelah candle baru teramati, indeks 1 biasanya menunjuk candle tersedia sebelumnya, bukan selalu hari kalender sebelumnya. Periksa simbol, timeframe, riwayat yang dimuat dan cap waktunya. iTime mengembalikan waktu pembukaan dan dapat memberi 0 jika riwayat lokal kosong; nol bukan waktu pasar sah untuk bertransaksi.
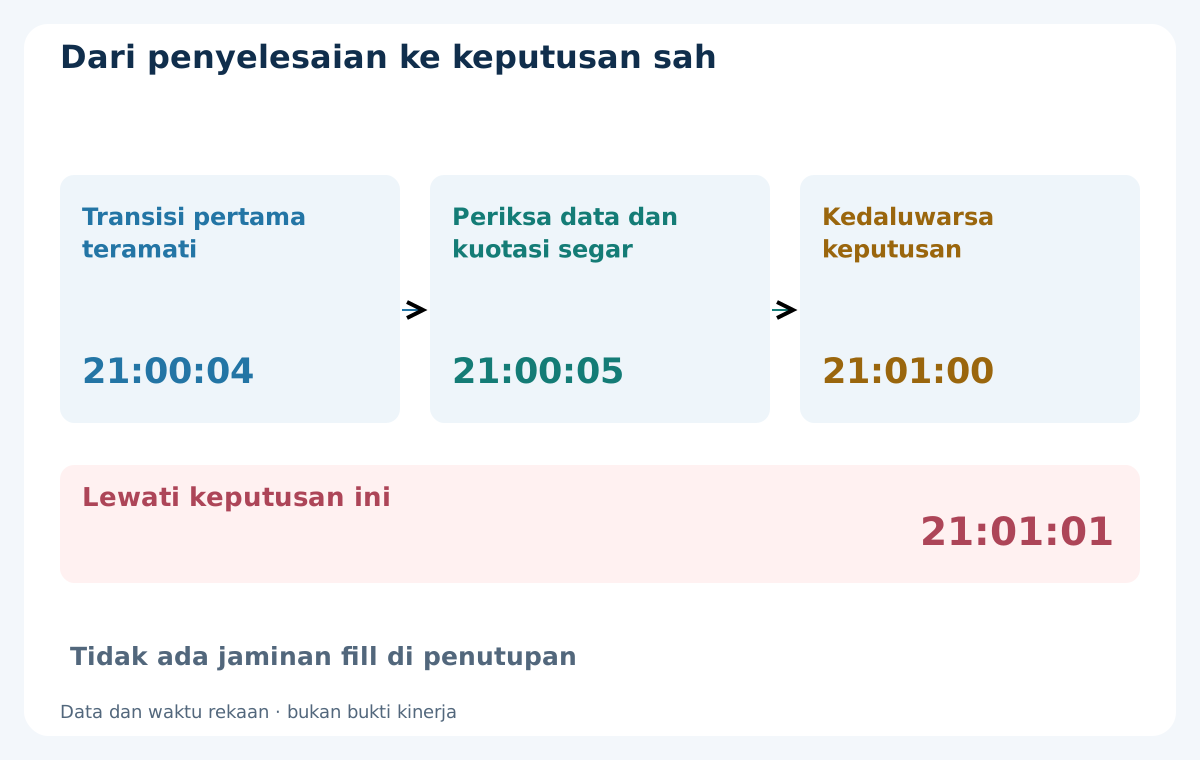
Dalam ilustrasi kuotasi terlambat yang terpisah, harga lama terakhir pada 20:59:58, batas pada 21:00 dan kuotasi baru pertama tiba 21:00:04. Penutupan dijadwalkan 21:00, tetapi proses berbasis tick baru mengamati transisi 21:00:04. Jangan menempatkan keputusan atau fill pada penutupan lama. TimeCurrent mencerminkan waktu kuotasi server terakhir yang diketahui, bukan jam UTC mandiri yang terus bergerak.
7. Pilih kebijakan candle Minggu tanpa menyembunyikan perubahan
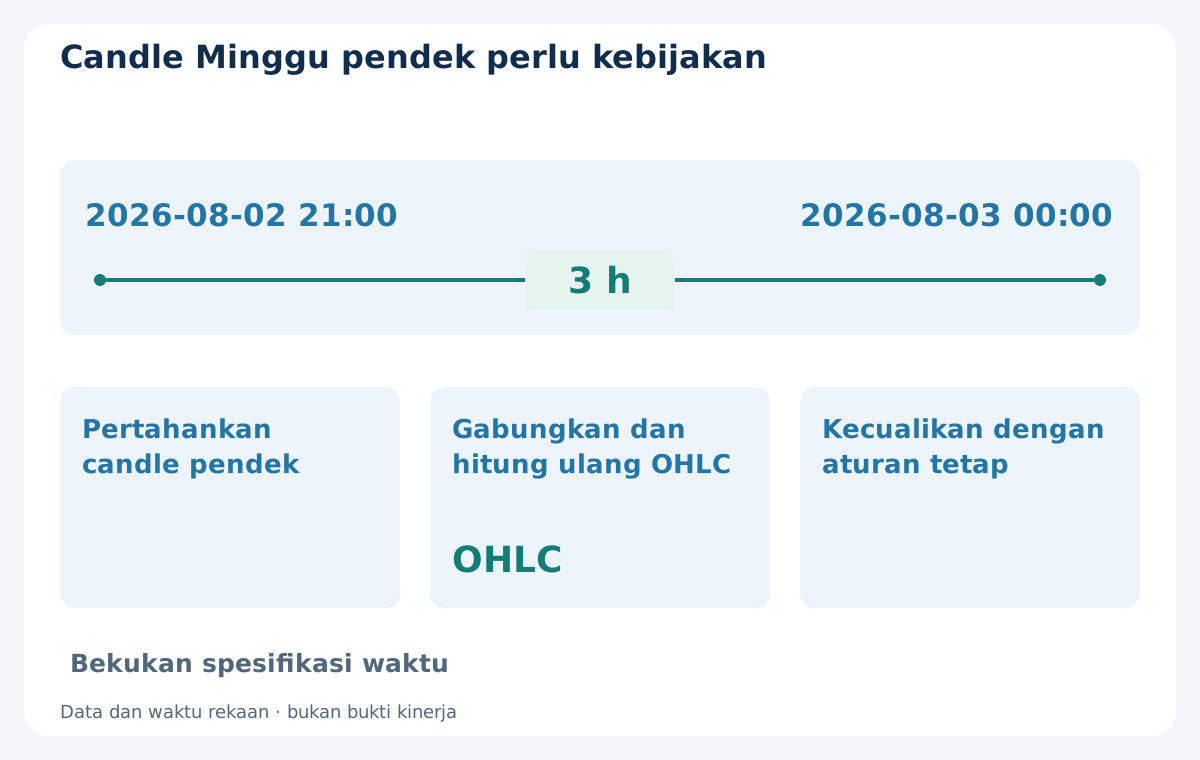
Dengan asumsi terpisah pembukaan mingguan rekaan pada Minggu 21:00 UTC, dataset tengah malam UTC dapat memiliki [Minggu 21:00, Senin 00:00), hanya 3 jam. Sesi dari Minggu 21:00 sampai Senin 21:00 memasukkan kuotasi awal itu ke interval Senin. Ini jendela asumsi, bukan jam buka atau penamaan semua broker.
Mempertahankan candle pendek, mengecualikannya dari pengamatan layak atau menggabungkannya ke tetangga tertentu menghasilkan dataset berbeda. Mengecualikan dari perhitungan sinyal tidak menghapus eksposur atau pembiayaan nyata. Penggabungan harus menghitung ulang OHLC dari pengamatan yang masuk; menghapus baris bukan menggabungkan. Putuskan sebelum tes dan selaraskan dengan batas mingguan serta aturan umur posisi.
8. Perlakukan interval hilang dan libur sebagai masalah data
Interval tanpa kuotasi tidak mempunyai Open, High, Low atau Close yang teramati. Jangan menciptakan candle datar yang dianggap dapat diperdagangkan atau mengisi dengan harga lama lalu menyebutnya riwayat broker. Bedakan penutupan sesi terjadwal, gangguan feed dan unduhan belum lengkap. Simpan tanda kehilangan data dan tentukan apakah model menunggu, melewati keputusan atau mengeluarkan sampel terdampak.
Posisi candle menghitung pengamatan tersedia, bukan blok terjamin 24 jam. Tujuh candle bisa mencakup lebih banyak hari kalender melewati libur. iBarShift dengan exact=false dapat mengembalikan candle dekat melalui celah riwayat; exact=true dapat memberi −1. Itu perilaku pencarian, bukan bukti kelengkapan feed: periksa pula waktu buka hasil dan interval yang dimaksud.
9. Selaraskan H4 menurut interval, bukan label grafik
Dengan penyelarasan tetap ke tengah malam UTC, pembukaan nominal H4 adalah 00:00, 04:00, 08:00, 12:00, 16:00 dan 20:00 UTC. Dengan batas harian 21:00 UTC dan blok empat jam ditambatkan di sana, pembukaannya 21:00, 01:00, 05:00, 09:00, 13:00 dan 17:00. Kisi ini menggambarkan interval biasa dengan offset tetap; sesi hilang dan transisi jam perlu penanganan sendiri.
Pada keputusan D1 21:00 UTC, H4 kisi UTC [20:00, 00:00) masih terbentuk. Nilai akhir tertinggi, terendah dan penutupannya mengandung masa depan. H4 terakhir yang sudah dijadwalkan selesai pada kisi itu adalah [16:00, 20:00), dengan syarat data tersedia. Pada kisi A, [17:00, 21:00) berakhir bersama D1. Pilih melalui akhir interval terverifikasi dan ketersediaan, bukan indeks H4 salinan feed lain.
![Gambar 6. Pada D1 21:00 UTC, H4 [20:00, 00:00) masih terbentuk; [16:00, 20:00) sudah berakhir. H4 selaras [17:00, 21:00) berakhir bersama D1, dengan syarat data tersedia.](/assets/v137-daily-candles/figure-6-id.svg)
| Kisi tetap | Pembukaan H4, UTC | Pada D1 21:00 UTC |
|---|---|---|
| Tengah malam UTC | 00:00 / 04:00 / 08:00 / 12:00 / 16:00 / 20:00 | [16:00, 20:00) selesai; [20:00, 00:00) masih terbentuk |
| A, 21:00 UTC | 21:00 / 01:00 / 05:00 / 09:00 / 13:00 / 17:00 | [17:00, 21:00) berakhir bersama D1; periksa ketersediaan |
10. Perubahan jam dapat mengubah seleksi rentang sempit
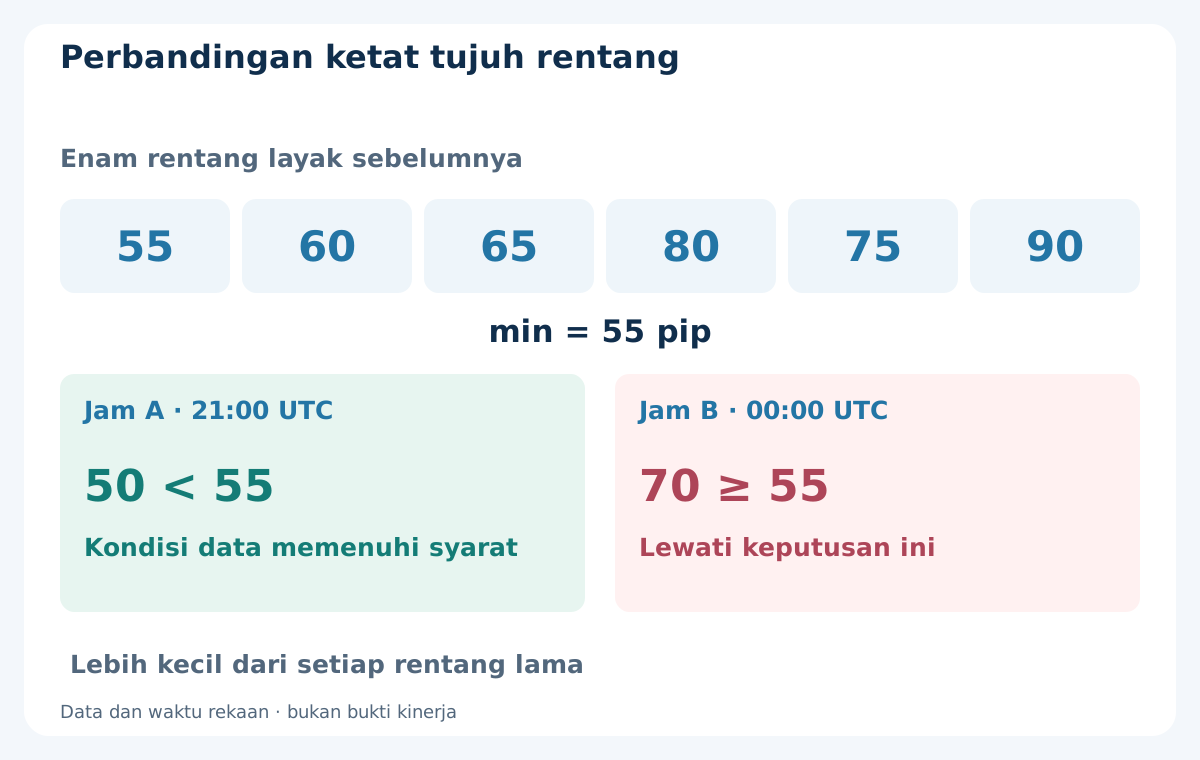
Pada contoh NR7 rekaan terpisah, enam rentang harian layak sebelumnya adalah 55, 60, 65, 80, 75 dan 90 pip pada kedua jam. Kandidat harus benar-benar lebih kecil daripada masing-masing enam nilai itu. A sebesar 50 pip lolos; B sebesar 70 gagal karena 70 tidak di bawah 55. Nilai sebelumnya adalah masukan ilustrasi, bukan rekonstruksi dari tabel sembilan kuotasi.
Pengelompokan nyata bisa mengubah enam rentang sebelumnya juga; hitung ulang seluruh lookback, bukan hanya candle terbaru. Tentukan penanganan seri, kelayakan candle pendek dan sesi hilang sejak awal. Contoh ini menunjukkan sensitivitas kondisi berbasis data, bukan entri, exit, backtest atau klaim hasil NR7. Jangan memilih jam setelah mengetahui versi paling menguntungkan.
11. Bangun referensi mingguan dan umur dengan kalender sama
Referensi mingguan membutuhkan awal, akhir, zona waktu, sesi layak dan waktu tersedia yang jelas. Lima atau enam baris harian tidak otomatis menentukan satu minggu lengkap. Untuk W1 asli, periksa waktu buka aktual dan konvensi feed. Jika membangun ulang minggu, agregasikan pengamatan asli atau candle penyusun yang selaras dan singkirkan informasi sesudahnya.
Bedakan juga exit setelah sejumlah candle lengkap yang layak, exit setelah jam berlalu dan exit pada cutoff Jumat tertentu. Libur dan candle pendek dapat membuat waktu pemicunya berbeda. Pisahkan pembiayaan: panduan swap dan rollover menjelaskan mengapa jumlah D1 ataupun malam tidak sendirian menentukan hari pembiayaan.
12. Buat keputusan hanya dari informasi tersedia
Dalam urutan keterlambatan terpisah, amati penyelesaian 21:00:04, validasi candle yang dibutuhkan, lalu nilai kuotasi baru pada 21:00:05. Kedaluwarsa rekaan yang ditetapkan 21:01:00 mengizinkan evaluasi hanya jika seluruh gerbang lain yang ditulis sebelumnya juga lolos. Kuotasi 21:01:01 terlambat; memulai ulang MT4 tidak memperbarui kesempatan. Waktu ini menunjukkan urutan, bukan rekomendasi jendela eksekusi.
Sebelum order hipotetis, syaratkan riwayat sah, kuotasi segar, spread dapat diterima, instrumen tersedia dan rekaman keputusan unik. Dalam protokol contoh ini, data tidak diketahui atau kejadian kedaluwarsa berarti tidak ada permintaan baru. Catat permintaan, penolakan, fill dan status percobaan ulang secara terpisah. Sinyal penutupan bukan fill di harga penutupan. Panduan rekonsiliasi transaksi mendukung rekaman peristiwa itu.
13. Pisahkan pemeriksaan pembentukan dan asumsi eksekusi
Pertama bandingkan kuotasi asli, keanggotaan interval dan OHLC hasil hitung. Lalu bandingkan kelayakan sinyal dan waktu pertama bisa diamati. Baru sesudah itu periksa harga eksekusi aktual atau simulasi, spread, komisi, pembiayaan dan gap. Ketidaksesuaian tahap data jangan ditutupi dengan perubahan slippage atau ukuran posisi.
Saat membandingkan feed, gunakan definisi cap waktu dan sisi harga bersama serta laporkan lokasi tanpa pengamatan yang sebanding. Kemiripan visual atau laba akhir sama tidak membuktikan candle cocok. Simpan perbedaan yang diharapkan dan diamati, termasuk keputusan ditolak. Labeli candle asli dan agregasi khusus agar hasil tetap dapat dikaitkan dengan dataset yang benar-benar digunakan.
14. Validasi jam sepanjang riwayat dan setelah restart
Audit beberapa minggu biasa, kedua sisi perubahan DST yang relevan, pembukaan Minggu, libur dan celah data yang diketahui. Periksa kecocokan interval H4 dalam jendela D1, penyelesaian duplikat yang konsisten dan keluaran sama saat diulang. Simpan koreksi sumber sebagai versi baru, bukan diam-diam menimpa bukti hasil lama.
Restart harus memulihkan keputusan terakhir yang diproses beserta statusnya tanpa mengarang fill yang terlewat atau mengulang order. Unduhan riwayat terlambat menunda atau membatalkan keputusan sesuai aturan yang dibekukan. Panduan backtesting MT4 menjelaskan keterbatasan lebih luas; sekali berhasil mengagregasi tidak memvalidasi model trading atau eksekusi live.
15. Bekukan spesifikasi sebelum membandingkan kinerja
Simpan identitas sumber, sisi harga, konversi waktu, peta offset historis, batas harian dan mingguan, aturan keanggotaan interval, kebijakan candle pendek dan data hilang, serta uji ketersediaan H4. Tambahkan versi model, kedaluwarsa keputusan dan pemulihan restart. Baris audit yang berguna menghubungkan pengamatan, candle, keputusan kelayakan dan kejadian rekening berikutnya tanpa menyatukan waktunya.
Jika konvensi berubah, beri versi dataset atau model baru, ulangi pemeriksaan pengembangan dan nilai data sesudahnya yang belum pernah digunakan secara kronologis. Simpan konfigurasi yang ditolak dan alasan pemilihan. Memilih tata candle historis paling menarik setelah banyak perbandingan bisa menimbulkan bias seleksi meskipun seluruh OHLC dihitung dengan benar.
16. Gunakan pemeriksaan candle harian yang dapat diulang
Sebelum mempercayai hasil D1, jawab sumber dan sisi harga mana, batas awal-akhir mana, offset historis UTC mana, aturan Minggu dan libur apa, H4 lengkap terakhir mana dan waktu pengamatan pertama kapan. Susun ulang sampel kecil yang diketahui secara manual, verifikasi data hilang dan simpan manifes berversi yang dapat diikuti proses lain.
Tujuannya urutan yang dapat dijelaskan dari kuotasi menuju informasi lengkap lalu kejadian yang mungkin bisa dieksekusi. Tidak ada jam, pola candle atau grafik lima hari yang menjamin hasil lebih baik. Contoh ini tidak membuktikan EA komersial di situs memakai konvensi atau menghasilkan keputusan tersebut. Ketidaksesuaian terdokumentasi dapat membenarkan penyelidikan lanjutan atau penolakan sebelum perbandingan kinerja masuk akal.
Pertanyaan yang sering diajukan
Kapan candle harian Forex di MT4 ditutup?
Bergantung pada feed dan konvensi broker. Periksa cap waktu server dan offset historis. Batas bersyarat 17:00 New York menjadi 21:00 UTC pada UTC−4 atau 22:00 UTC pada UTC−5; bukan pengaturan MT4 universal.
Mengapa dua broker menampilkan candle harian berbeda?
Keduanya bisa mengelompokkan interval berbeda atau memberi kuotasi dan sisi harga berbeda. Contoh mengisolasi pengelompokan: aliran rekaan sama menghasilkan rentang 50 dan 70 pip. Periksa feed serta aturan waktunya.
Haruskah candle Minggu pendek dihapus?
Tidak ada jawaban universal. Mempertahankan, mengecualikan dari lookback atau menggabungkan ke tetangga mengubah definisi data. Bekukan kebijakan lebih dulu; menghapus baris tidak menghitung ulang OHLC gabungan dan tidak menghapus eksposur.
Bolehkah EA memakai indeks 0 sebagai candle harian lengkap?
Indeks 0 adalah candle yang masih terbentuk. Setelah candle baru teramati, periksa waktu dan riwayat sebelumnya sebelum menganggapnya lengkap. Keputusan pertama bisa terjadi setelah batas terjadwal.
Bisakah H4 terbaru mengonfirmasi penutupan D1?
Hanya jika interval H4 selesai dan datanya tersedia saat keputusan. Pada 21:00 UTC, H4 kisi UTC [20:00, 00:00) masih terbentuk; nilai akhirnya tidak boleh dipakai secara kausal.
Apakah grafik penutupan New York membuktikan strategi lebih baik?
Tidak. Itu konvensi pembentukan data. Bandingkan dataset dan aturan lengkap dengan pengujian kronologis, biaya realistis dan riwayat pemilihan. Grafik rapi atau hasil masa lalu menarik tidak membuktikan kinerja masa depan.
Sumber dan catatan edukasi
MetaQuotes menjelaskan indeks deret waktu, waktu candle dan perilaku saat riwayat tidak tersedia. Referensi iTime, iBarShift, TimeCurrent dan TimeGMTOffset juga diperiksa. FAQ OANDA yang ditautkan menjelaskan waktu broker tersebut, bukan jadwal universal MT4 atau peta historis DST. Seluruh kuotasi, rentang dan urutan keputusan adalah contoh pengajaran rekaan. Aturan pengelompokan dan validasi merupakan konvensi editorial yang dinyatakan, bukan bukti kinerja strategi.
Materi edukasi. Kuotasi, kalender dan keputusan bersifat rekaan. Forex mengandung risiko. Pembentukan candle yang benar tidak membuktikan profitabilitas, eksekusi terjamin atau kinerja masa depan.