

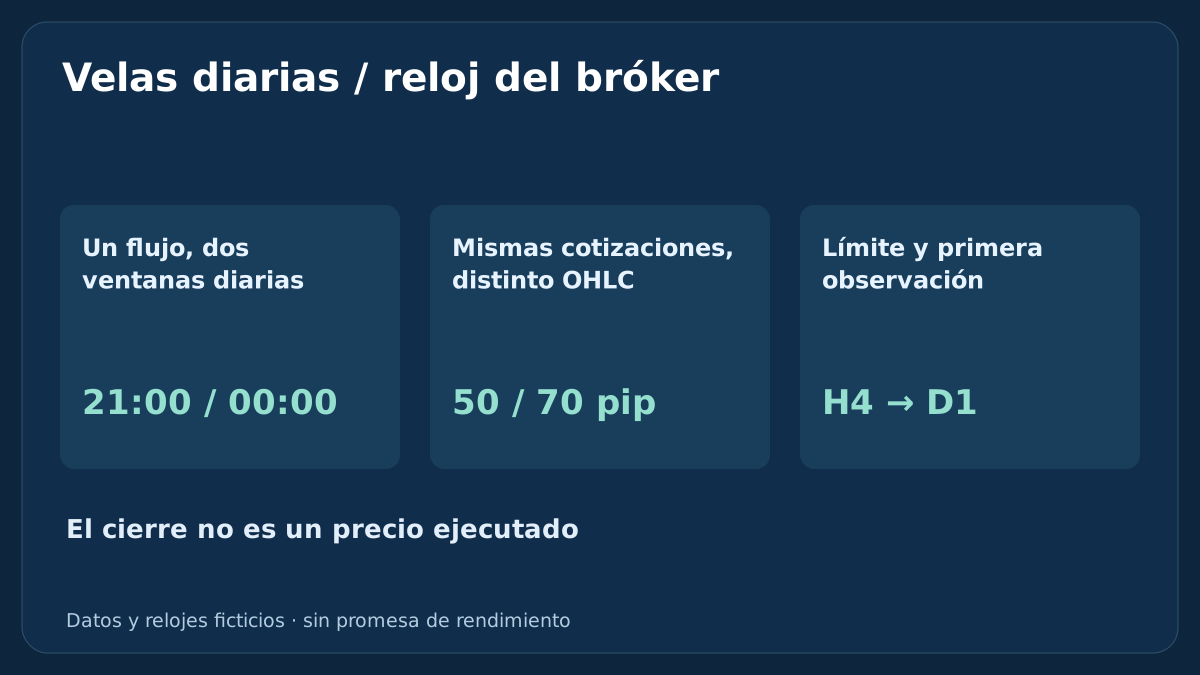
Una vela diaria resume un intervalo de precios definido por una regla horaria. Dos gráficos pueden usar las mismas cotizaciones y mostrar máximos, cierres y patrones distintos. Antes de comparar una regla de swing trading entre brókeres, define qué precios entran en cada barra, cuándo está disponible y qué información del marco inferior ya estaba completa.
1. Qué representa realmente una vela diaria de MT4
Una vela D1 resume los precios asignados a un intervalo diario: apertura, máximo, mínimo y cierre, u OHLC. Su etiqueta de calendario depende de cómo se construya el gráfico. No existe una única vela centralizada del Forex minorista que todos los brókeres deban mostrar. Un nombre de instrumento idéntico no garantiza el mismo proveedor, lado de cotización, horario o límite de barra.
Este material define un reloj de datos reproducible, no una entrada. Un gráfico puede parecer más limpio sin mejorar la rentabilidad de sus señales. Parte del marco de swing trading H4/D1 y registra la definición de barra empleada en el desarrollo, las pruebas posteriores y la observación futura.
2. Documenta los datos antes de comparar gráficos
Anota bróker y servidor, símbolo exacto y sufijo, archivo o proveedor, lado Bid/Ask/medio, precisión temporal, conversión histórica a UTC, límite diario y calendario de sesiones. Añade las reglas para domingos, festivos, intervalos vacíos, marcas temporales duplicadas y correcciones. Conserva la versión o huella del origen para identificar los mismos datos al repetir el proceso.
Cambiar la visualización del terminal o la zona horaria del ordenador no reconstruye por sí solo los OHLC enviados por el bróker. Una reagrupación propia es otro conjunto de datos y necesita su especificación. No mezcles velas Bid con Ask o precio medio y atribuyas toda diferencia a la hora. La guía de especificaciones del símbolo ayuda a identificar el contrato.
3. Agrupa las mismas cotizaciones en dos ventanas diarias
La tabla contiene todo el flujo Bid de EUR/USD inventado para este cálculo; no se presuponen observaciones adicionales. Las horas son UTC. El lunes del reloj A es [2026-08-02 21:00, 2026-08-03 21:00) y el del B es [2026-08-03 00:00, 2026-08-04 00:00). A etiqueta la sesión como lunes por su fecha de finalización: es una convención declarada.
El corchete izquierdo incluye una cotización exactamente al inicio; el paréntesis derecho excluye una situada exactamente al final. La cotización de 2026-08-03 21:00 pertenece al siguiente intervalo de A; la de 2026-08-04 00:00, al siguiente de B. Las ventanas se solapan, pero contienen observaciones diferentes. Mantener el flujo aísla el efecto de agrupación; entre brókeres reales también cambia el proveedor.
![Figura 1. El mismo flujo Bid inventado entra en A [2026-08-02 21:00, 2026-08-03 21:00) o B [2026-08-03 00:00, 2026-08-04 00:00). Se incluye el inicio y se excluye el final.](/assets/v137-daily-candles/figure-1-es.svg)
| Fecha, UTC | Hora, UTC | Bid ficticio |
|---|---|---|
| 2026-08-02 | 21:00 | 1.10000 |
| 2026-08-02 | 23:00 | 1.10100 |
| 2026-08-03 | 00:00 | 1.10050 |
| 2026-08-03 | 08:00 | 1.09800 |
| 2026-08-03 | 16:00 | 1.10300 |
| 2026-08-03 | 20:59:58 | 1.10200 |
| 2026-08-03 | 21:00 | 1.10400 |
| 2026-08-03 | 23:59:58 | 1.10500 |
| 2026-08-04 | 00:00 | 1.10350 |
4. Calcula OHLC con las observaciones incluidas
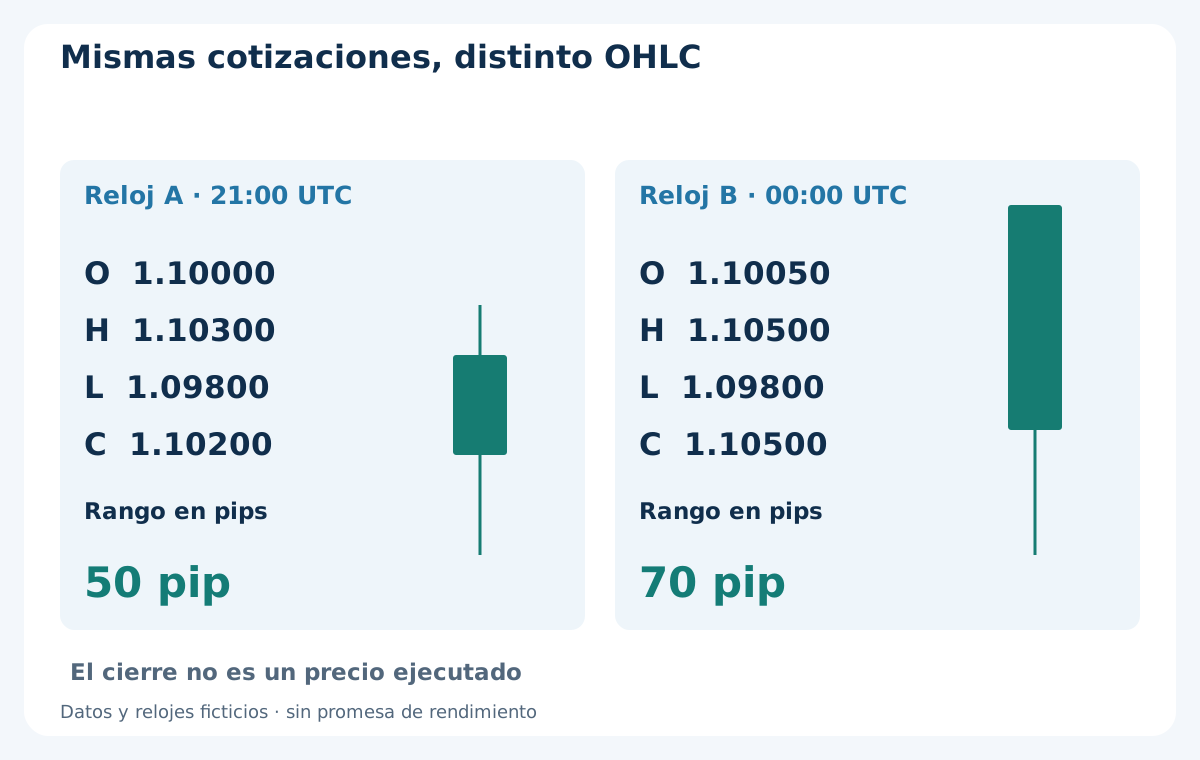
En cada ventana, Open es la primera cotización, Close la última, High el máximo y Low el mínimo. A produce O 1.10000, H 1.10300, L 1.09800 y C 1.10200. B produce O 1.10050, H 1.10500, L 1.09800 y C 1.10500. Con 1 pip = 0.0001, los rangos High−Low son 50 y 70 pips respectivamente.
Ningún cierre es automáticamente un precio obtenible después de analizar la barra completa. Son las últimas observaciones dentro de sus ventanas. Una orden posterior requiere Bid/Ask contemporáneos y su registro de ejecución. El flujo reducido no afirma cuáles fueron los extremos reales entre observaciones. La guía de lectura de velas explica sus componentes y los lados de cotización.
| Reloj | Apertura | Máximo | Mínimo | Cierre | Rango, pips |
|---|---|---|---|---|---|
| A | 1.10000 | 1.10300 | 1.09800 | 1.10200 | 50 |
| B | 1.10050 | 1.10500 | 1.09800 | 1.10500 | 70 |
5. Convierte la hora del bróker con desfases históricos
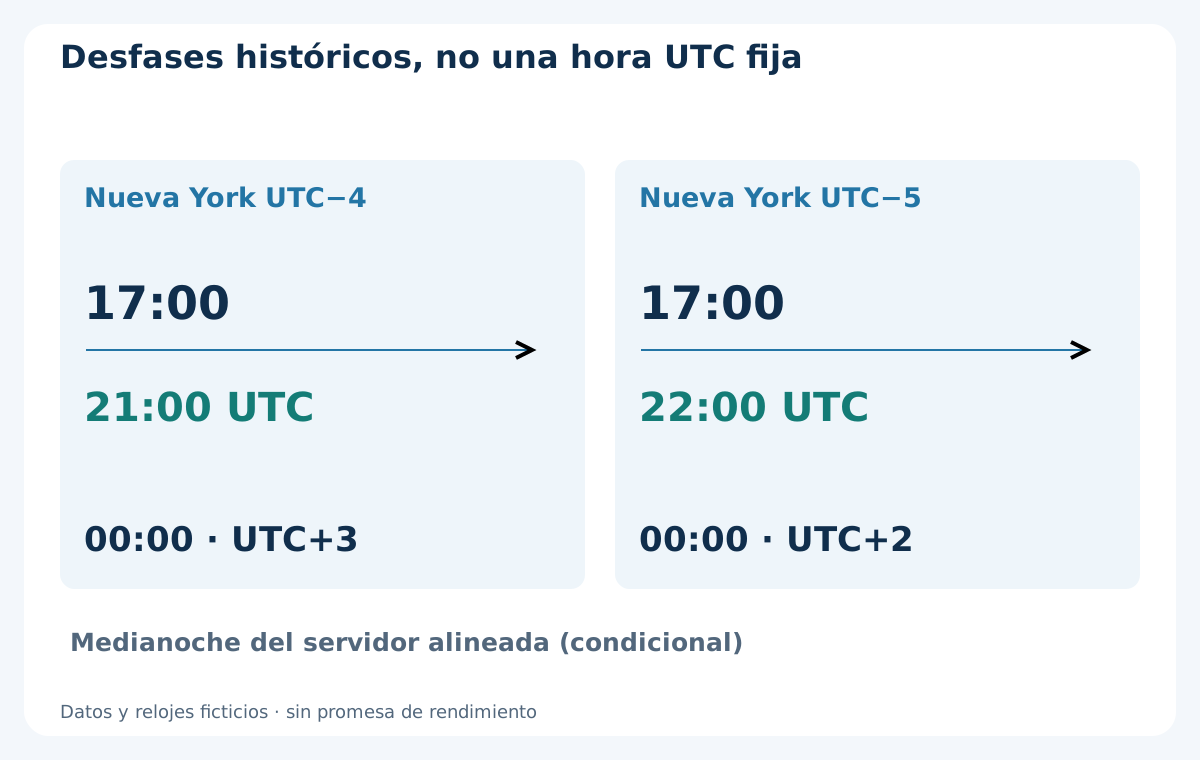
En una convención condicional de cierre de Nueva York, las 17:00 allí equivalen a 21:00 UTC con UTC−4 y a 22:00 UTC con UTC−5. La medianoche del servidor con UTC+3 o UTC+2 respectivamente coincidiría con esos límites. Es aritmética horaria, no una regla de todos los brókeres. La FAQ enlazada de OANDA describe su horario y usa la expresión EST/GMT+2; esa frase breve no proporciona una política histórica completa de horario de verano.
Guarda las conversiones servidor-UTC por fecha y contrasta las marcas reales alrededor de las transiciones. Las regiones pueden cambiar la hora en fechas distintas; el desfase actual no sirve para reescribir todo el historial. TimeGMTOffset se refiere al ordenador local, no a un archivo de desfases del bróker. La guía de sesiones y horario de verano aporta contexto. Define por separado el límite diario y el corte de financiación.
6. Separa el cierre programado de la finalización observada
En las series de MT4, el índice 0 corresponde a la barra en formación. Al observar una barra nueva, el índice 1 normalmente identifica la anterior disponible, que puede no ser el día de calendario anterior. Comprueba símbolo, marco temporal, historial cargado y marcas de tiempo. iTime devuelve la apertura de la barra y puede devolver 0 si el historial local está vacío; ese cero no es una hora de mercado válida para operar.
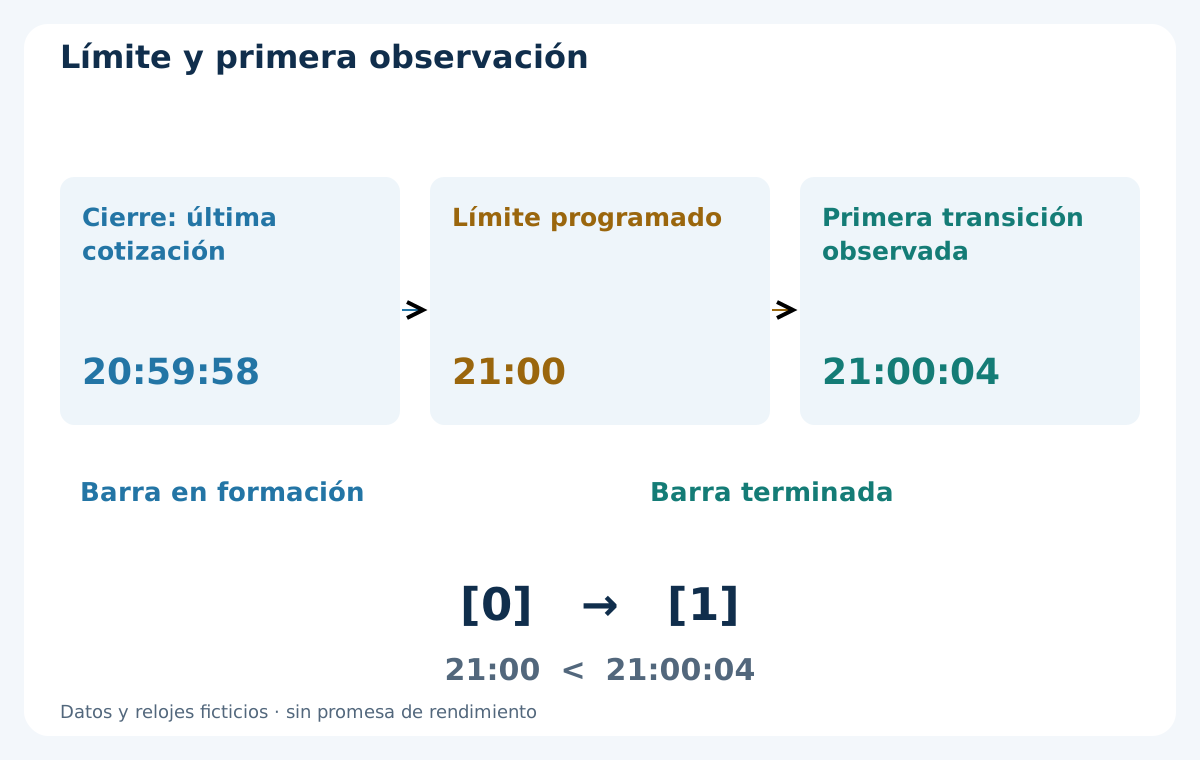
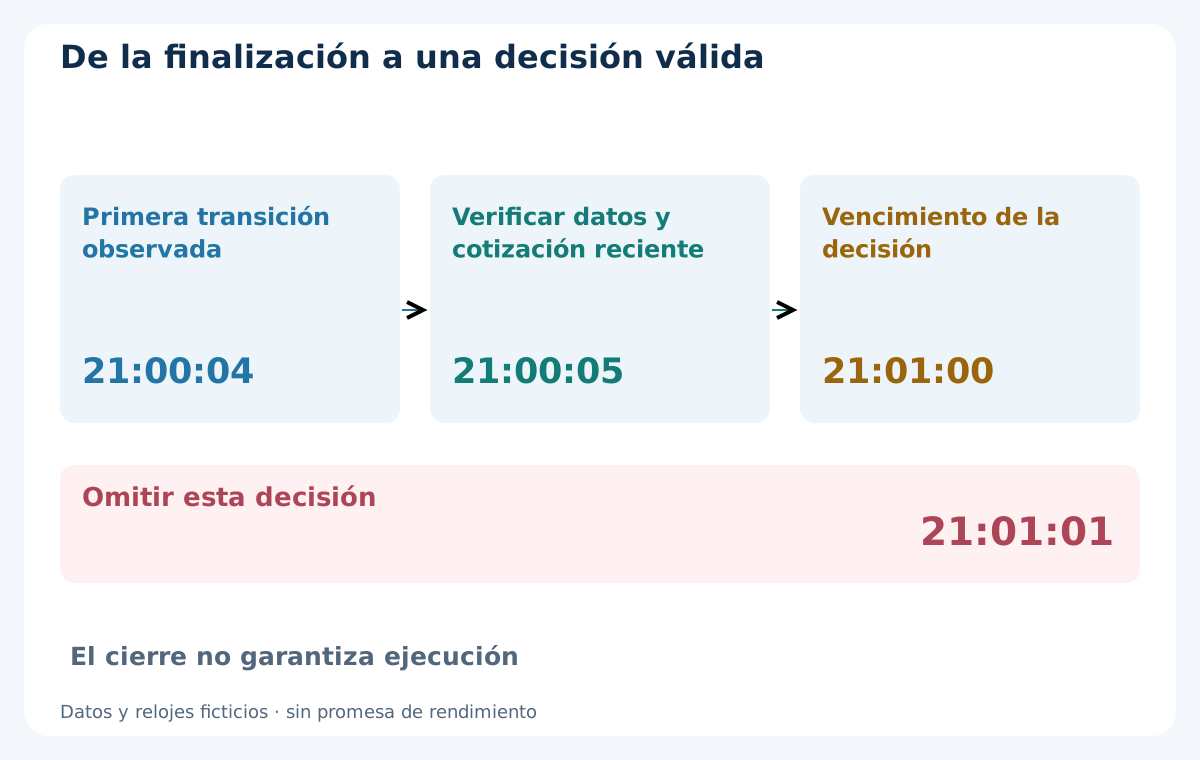
En otro ejemplo, con cotizaciones retrasadas, la última cotización antigua llega a 20:59:58, el límite está en 21:00 y la primera nueva llega a 21:00:04. El cierre está programado a 21:00, pero un proceso activado por ticks observa la transición a 21:00:04. No sitúes su decisión ni su ejecución en el cierre antiguo. TimeCurrent refleja la última hora conocida de cotización del servidor; no es un reloj UTC independiente que avance continuamente.
7. Elige una política para la barra del domingo
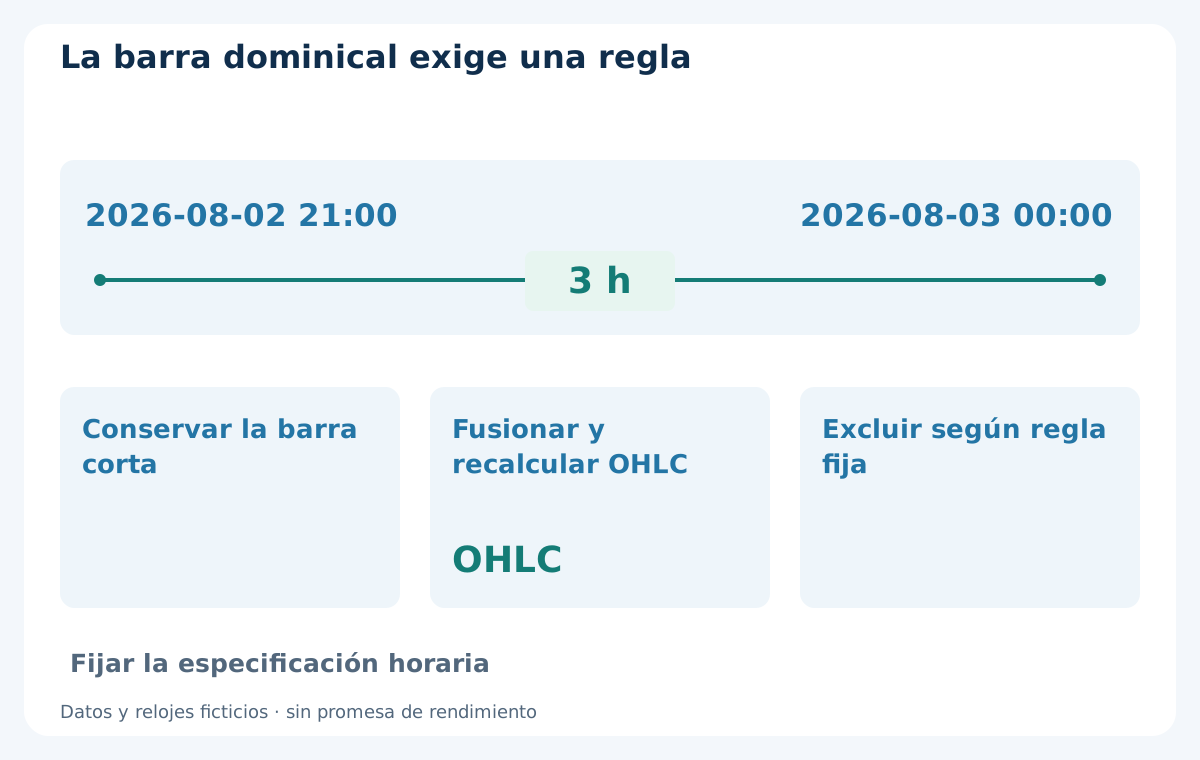
Con una apertura semanal ficticia el domingo a 21:00 UTC, una serie alineada a medianoche UTC puede contener [domingo 21:00, lunes 00:00), una barra de solo 3 horas. Una sesión de domingo 21:00 a lunes 21:00 incorpora esas cotizaciones iniciales a su intervalo del lunes. Son las ventanas supuestas, no los horarios o etiquetas de todos los brókeres.
Conservar la barra corta, excluirla de las observaciones elegibles o fusionarla con una vecina determinada genera conjuntos distintos. Excluirla del cálculo de señales no elimina exposición ni financiación reales. Fusionar exige recalcular OHLC con las observaciones incluidas; borrar una fila no es fusionar. Decide antes de probar y mantén la coherencia con semanas y reglas de antigüedad de la posición.
8. Trata los intervalos ausentes como un problema de datos
Sin cotizaciones en un intervalo no hay Open, High, Low ni Close observados. No inventes una vela plana negociable ni arrastres precios anteriores presentándolos como historial del bróker. Distingue cierre de sesión previsto, interrupción del proveedor y descarga incompleta. Conserva una marca de ausencia y define si el modelo espera, omite la decisión o excluye la muestra afectada.
Los índices cuentan observaciones disponibles, no bloques garantizados de 24 horas. Siete barras pueden abarcar más días de calendario por festivos. iBarShift con exact=false puede devolver una barra cercana cuando falta historial; con exact=true puede devolver −1. Ese parámetro define una búsqueda, no certifica que el flujo esté completo: comprueba también la hora de apertura devuelta y el intervalo previsto.
9. Alinea H4 por intervalos, no por etiquetas visuales
Con alineación fija a medianoche UTC, las aperturas H4 nominales son 00:00, 04:00, 08:00, 12:00, 16:00 y 20:00 UTC. Si el día empieza a 21:00 UTC y los bloques de cuatro horas parten de allí, son 21:00, 01:00, 05:00, 09:00, 13:00 y 17:00. Son rejillas regulares bajo desfases fijos; las sesiones ausentes y los cambios horarios requieren tratamiento propio.
Al decidir en D1 a 21:00 UTC, la H4 UTC [20:00, 00:00) sigue formándose. Sus valores finales contienen información futura. La H4 más reciente cuyo cierre está programado antes de esa decisión es [16:00, 20:00), siempre que sus datos estén disponibles. En la rejilla A, [17:00, 21:00) termina con D1. Selecciona por final verificado y disponibilidad, no copiando un índice H4 de otro proveedor.
![Figura 6. En D1 21:00 UTC, H4 [20:00, 00:00) sigue formándose y [16:00, 20:00) terminó. La H4 alineada [17:00, 21:00) termina con D1, sujeta a disponibilidad.](/assets/v137-daily-candles/figure-6-es.svg)
| Rejilla fija | Aperturas H4, UTC | En D1 21:00 UTC |
|---|---|---|
| Medianoche UTC | 00:00 / 04:00 / 08:00 / 12:00 / 16:00 / 20:00 | [16:00, 20:00) terminada; [20:00, 00:00) en formación |
| A, 21:00 UTC | 21:00 / 01:00 / 05:00 / 09:00 / 13:00 / 17:00 | [17:00, 21:00) termina con D1; verificar disponibilidad |
10. Un cambio de reloj puede alterar la selección de rango estrecho
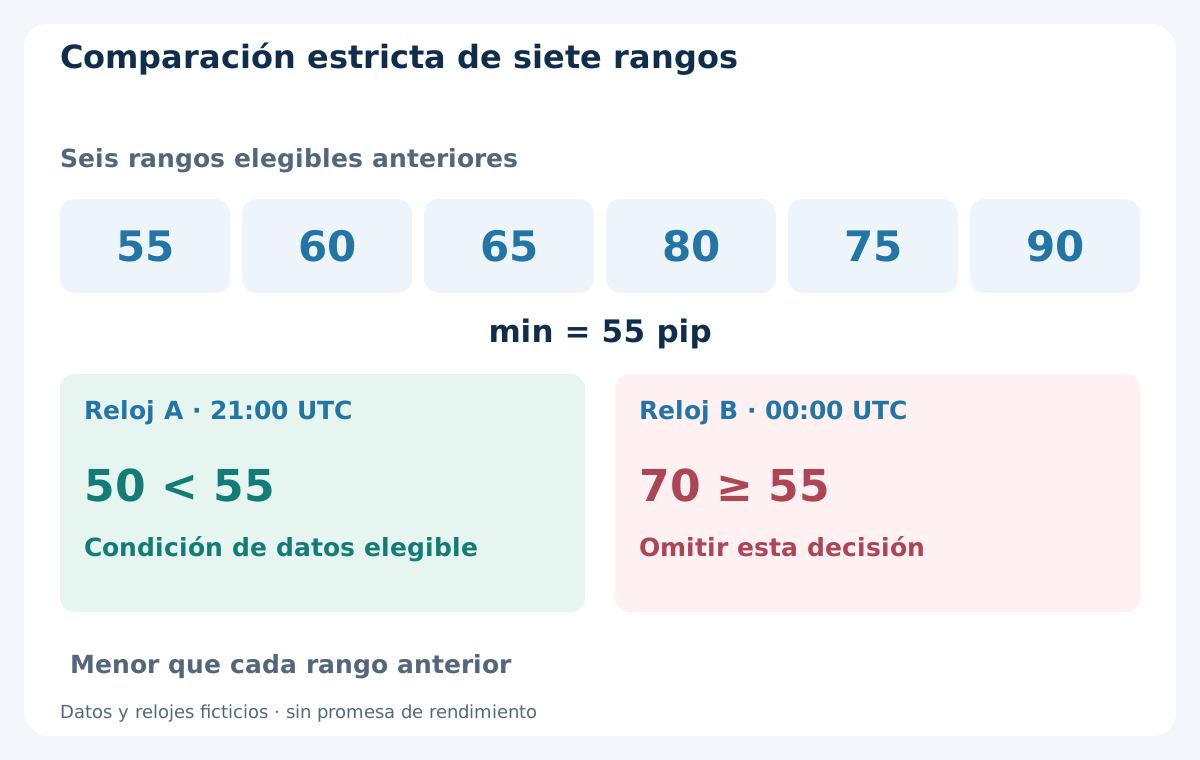
En otro ejemplo NR7 inventado, las seis barras diarias elegibles anteriores tienen rangos de 55, 60, 65, 80, 75 y 90 pips en ambos relojes. Exigimos que la candidata sea estrictamente menor que cada una. Los 50 pips de A cumplen; los 70 de B fallan porque 70 no es inferior a 55. Esos valores previos son entradas ilustrativas, no una reconstrucción de la tabla de nueve cotizaciones.
Una reagrupación real puede cambiar también los seis rangos previos: recalcula todo el período, no solo la última vela. Define antes los empates, las barras cortas elegibles y las sesiones ausentes. El ejemplo muestra sensibilidad de una condición derivada de datos; no propone entrada, salida, backtest ni rendimiento NR7. No elijas el reloj después de ver cuál gana más.
11. Construye semanas y antigüedad con el mismo calendario
Una referencia semanal necesita inicio, final, zona horaria, sesiones elegibles y momento de disponibilidad explícitos. Cinco o seis filas diarias no definen por sí solas una semana terminada. Si usas W1 nativo, inspecciona sus aperturas y la convención del proveedor. Si reconstruyes semanas, agrega observaciones originales o barras constituyentes correctamente alineadas y excluye información posterior.
Distingue asimismo una salida tras cierto número de barras elegibles terminadas, tras horas transcurridas o en un corte concreto del viernes. Pueden activarse en momentos distintos por festivos y barras cortas. Separa la financiación: la guía de swap y rollover explica por qué contar D1 o noches no determina por sí solo los días financiados.
12. Decide únicamente con información disponible
En la cronología separada de retraso, observa la finalización a 21:00:04, valida las barras necesarias y evalúa una cotización nueva a 21:00:05. Un vencimiento ficticio fijado en 21:01:00 permite esa evaluación solo si se cumplen todos los demás filtros escritos de antemano. Una cotización a 21:01:01 llega tarde; reiniciar MT4 no renueva la oportunidad. Son ejemplos de orden temporal, no una ventana recomendada.
Antes de una orden hipotética, exige historial válido, cotizaciones recientes, spread aceptable, instrumento disponible y registro único de decisión. En este protocolo, datos desconocidos o evento vencido impiden una solicitud nueva. Registra solicitud, rechazo, ejecución y reintento por separado; una señal al cierre no implica ejecución al precio de cierre. La guía de conciliación de operaciones respalda ese registro.
13. Separa la construcción de los supuestos de ejecución
Compara primero cotizaciones originales, pertenencia a intervalos y OHLC calculados. Después, elegibilidad de la señal y primera hora observable. Solo entonces revisa precios ejecutables reales o simulados, spread, comisión, financiación y gaps. Una diferencia en los datos no debe justificarse cambiando deslizamiento o volumen.
Entre proveedores, conserva una definición común de marcas temporales y lado de precio, e informa dónde faltan observaciones comparables. El parecido visual o un beneficio final idéntico no demuestra que las barras coincidan. Guarda diferencias previstas y observadas, incluidas decisiones rechazadas. Etiqueta por separado barras nativas y reagrupadas para atribuir cada resultado a sus datos reales.
14. Valida el reloj a lo largo del historial y tras reinicios
Audita semanas normales, ambos lados de cambios de horario pertinentes, aperturas dominicales, festivos y gaps conocidos. Comprueba que las H4 constituyentes encajen en las ventanas D1, que los duplicados se resuelvan igual y que repetir el proceso reproduzca los resultados. Guarda las correcciones como versiones nuevas, sin sustituir silenciosamente la evidencia anterior.
Un reinicio debe recuperar la última decisión procesada y su estado sin inventar ejecuciones perdidas ni repetir órdenes. Una descarga tardía debe aplazar o invalidar la decisión según la regla fijada. Consulta la guía de backtesting en MT4 para sus límites generales; reagrupar bien una vez no valida el modelo ni su ejecución real.
15. Fija la especificación antes de comparar resultados
Guarda identificador de origen, lado de precio, conversión temporal, mapa histórico de desfases, límites diarios y semanales, inclusión de extremos, política de barras cortas, datos ausentes y prueba de disponibilidad H4. Añade versión del modelo, vencimiento y recuperación tras reinicios. Una fila útil enlaza observaciones, barra, elegibilidad y evento posterior de cuenta sin fundir sus horas.
Si cambia la convención horaria, asigna una versión nueva al modelo o a los datos, repite las comprobaciones de desarrollo y evalúa datos posteriores intactos en orden temporal. Conserva las configuraciones rechazadas y la razón de elección. Elegir retrospectivamente el diseño más atractivo entre muchos gráficos introduce sesgo de selección aunque todos los OHLC estén bien calculados.
16. Utiliza una lista reproducible para las velas diarias
Antes de confiar en un resultado D1, responde: ¿qué proveedor y lado de precio, qué inicio y final, qué desfases históricos UTC, qué política dominical y de festivos, qué última H4 completa y qué primera observación? Reconstruye a mano una muestra conocida, comprueba los datos ausentes y conserva un manifiesto versionado que permita repetir el proceso.
El objetivo es explicar el recorrido desde cotizaciones hasta información completa y un posible evento ejecutable. Ningún reloj, patrón o gráfico de cinco días garantiza más rentabilidad. Los ejemplos no establecen que un EA comercial de este sitio use estas convenciones o reproduzca las decisiones. Una discrepancia documentada puede justificar investigar más o descartar la comparación antes de interpretar rendimientos.
Preguntas frecuentes
¿A qué hora cierran las velas diarias de Forex en MT4?
Depende del proveedor y de su convención. Identifica marcas del servidor y desfases históricos. Un límite condicional de 17:00 Nueva York equivale a 21:00 UTC con UTC−4 y a 22:00 UTC con UTC−5; no es un ajuste universal de MT4.
¿Por qué dos brókeres muestran velas distintas?
Pueden agrupar intervalos distintos u ofrecer otras cotizaciones y lados de precio. El ejemplo aísla la agrupación: el mismo flujo inventado produce rangos diarios de 50 y 70 pips. Comprueba tanto proveedor como reloj.
¿Hay que eliminar la vela corta del domingo?
No hay respuesta universal. Conservarla, excluirla de un cálculo o fusionarla con una vecina cambia la definición de datos. Fija antes la política; borrar una fila no recalcula OHLC fusionados ni elimina exposición.
¿Puede un EA usar el índice 0 como vela diaria completa?
El índice 0 corresponde a la barra en formación. Tras observar una nueva, revisa las marcas y el historial de la anterior antes de considerarla terminada. La primera decisión puede llegar después del límite programado.
¿Puede la H4 más reciente confirmar un cierre D1?
Solo si su intervalo terminó y los datos estaban disponibles al decidir. A 21:00 UTC, la H4 alineada a UTC [20:00, 00:00) sigue en formación; usar sus valores finales incorpora futuro.
¿Un gráfico con cierre de Nueva York demuestra superioridad?
No. Define una convención de construcción. Compara datos y reglas completamente especificados con pruebas cronológicas y costes realistas, guardando el historial de selección. Un aspecto más limpio o un buen resultado pasado no prueba rendimiento futuro.
Fuentes y notas educativas
MetaQuotes documenta los índices de las series, el acceso a las horas de las barras y el comportamiento cuando falta historial. También se consultaron iTime, iBarShift, TimeCurrent y TimeGMTOffset. La pregunta frecuente de OANDA describe un reloj específico de ese bróker; no establece un horario universal de MT4 ni un mapa histórico del horario de verano. Todas las cotizaciones, rangos y cronologías son ejemplos inventados. Las reglas de agrupación y validación son convenciones editoriales explícitas, no resultados de una estrategia.
Contenido educativo. Cotizaciones, calendarios y decisiones ficticios. Forex implica riesgo. Construir barras correctamente no demuestra rentabilidad, ejecución garantizada ni rendimiento futuro.