

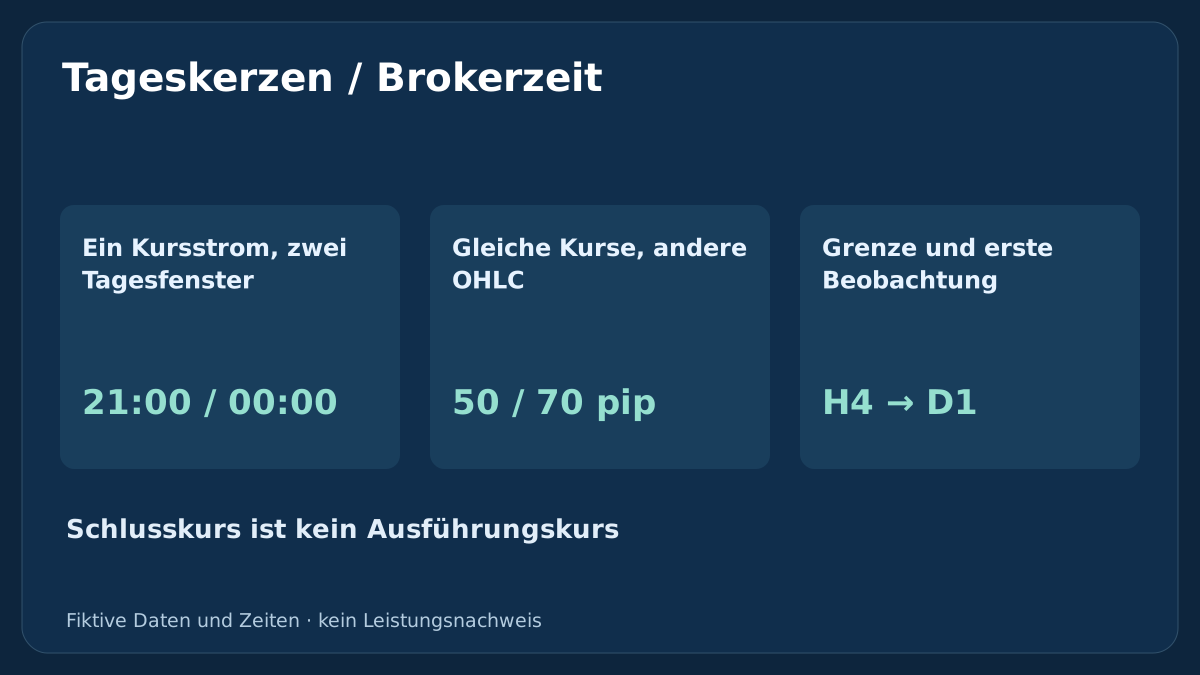
Eine Tageskerze fasst ein nach einer Zeitregel bestimmtes Kursintervall zusammen. Zwei Charts können dieselben Kurse verwenden und dennoch andere Tageshochs, Schlusskurse und Muster zeigen. Vor einem Vergleich zwischen Brokern muss feststehen, welche Kurse zu einem Balken gehören, wann er verfügbar ist und welche Informationen kleinerer Zeiteinheiten bereits abgeschlossen waren.
1. Was eine MT4-Tageskerze tatsächlich abbildet
Eine D1-Kerze fasst die einem Tagesintervall zugeordneten Kurse als Open, High, Low und Close, kurz OHLC, zusammen. Ihre Datumsbezeichnung hängt von der Chartkonstruktion ab. Im Devisenhandel für Privatkunden gibt es keine zentrale Tageskerze, die jeder Broker zeigen muss. Gleiche Instrumentnamen belegen weder gleiche Kursquellen und Kursseiten noch gleiche Handelszeiten oder Balkengrenzen.
Dieser Leitfaden definiert einen reproduzierbaren Datenzeitplan und kein Einstiegssignal. Ein übersichtlicherer Chart muss keine profitableren Signale liefern. Ausgangspunkt ist der H4/D1-Rahmen für Swing-Trading. Dokumentieren Sie danach die Balkendefinition für Entwicklung, spätere Tests und anschließende Beobachtung.
2. Vor dem Chartvergleich die Datenspezifikation festhalten
Notieren Sie Broker, Server, genaues Symbol samt Suffix, Quelldatei oder Feed, Bid/Ask/Mittelkurs, Zeitauflösung, historische UTC-Umrechnung, Tagesgrenze und Sitzungskalender. Ergänzen Sie Regeln für Sonntage, Feiertage, leere Intervalle, doppelte Zeitstempel und Korrekturen. Eine Quellversion oder Prüfsumme macht die verwendeten Eingangsdaten bei einem späteren Lauf identifizierbar.
Eine andere Terminalanzeige oder Computerzeitzone berechnet die gelieferten Broker-OHLC nicht automatisch neu. Eine eigene zeitliche Aggregation ist ein separater Datensatz mit eigener Spezifikation. Bid-Kerzen dürfen nicht mit Ask- oder Mittelkurskerzen vermischt und sämtliche Unterschiede der Uhrzeit zugeschrieben werden. Der Leitfaden zu Symbolspezifikationen hilft, den Vertrag zu bestimmen.
3. Dieselben Kurse in zwei Tagesfenster einteilen
Die Tabelle enthält die vollständige erfundene EUR/USD-Bid-Folge dieses Rechenbeispiels; zusätzliche Beobachtungen werden nicht unterstellt. Alle Zeitangaben sind UTC. Für Uhr A lautet das Montagsintervall [2026-08-02 21:00, 2026-08-03 21:00), für Uhr B [2026-08-03 00:00, 2026-08-04 00:00). A benennt die Sitzung nach ihrem Enddatum als Montag; dies ist eine ausdrücklich gewählte Konvention.
Die linke eckige Klammer schließt einen Kurs genau am Anfang ein, die rechte runde Klammer einen Kurs genau am Ende aus. Der Kurs vom 2026-08-03 21:00 gehört somit zu As nächstem Intervall; der vom 2026-08-04 00:00 zu Bs nächstem. Die Fenster überlappen, enthalten aber andere Beobachtungen. Der unveränderte Kursstrom isoliert den Gruppierungseffekt; reale Brokervergleiche können zusätzlich Feedunterschiede enthalten.
![Abbildung 1. Ein erfundener Bid-Strom wird A [2026-08-02 21:00, 2026-08-03 21:00) oder B [2026-08-03 00:00, 2026-08-04 00:00) zugeordnet. Anfang eingeschlossen, Ende ausgeschlossen.](/assets/v137-daily-candles/figure-1-de.svg)
| Datum, UTC | Zeit, UTC | Fiktiver Bid |
|---|---|---|
| 2026-08-02 | 21:00 | 1.10000 |
| 2026-08-02 | 23:00 | 1.10100 |
| 2026-08-03 | 00:00 | 1.10050 |
| 2026-08-03 | 08:00 | 1.09800 |
| 2026-08-03 | 16:00 | 1.10300 |
| 2026-08-03 | 20:59:58 | 1.10200 |
| 2026-08-03 | 21:00 | 1.10400 |
| 2026-08-03 | 23:59:58 | 1.10500 |
| 2026-08-04 | 00:00 | 1.10350 |
4. OHLC aus den tatsächlich enthaltenen Beobachtungen berechnen
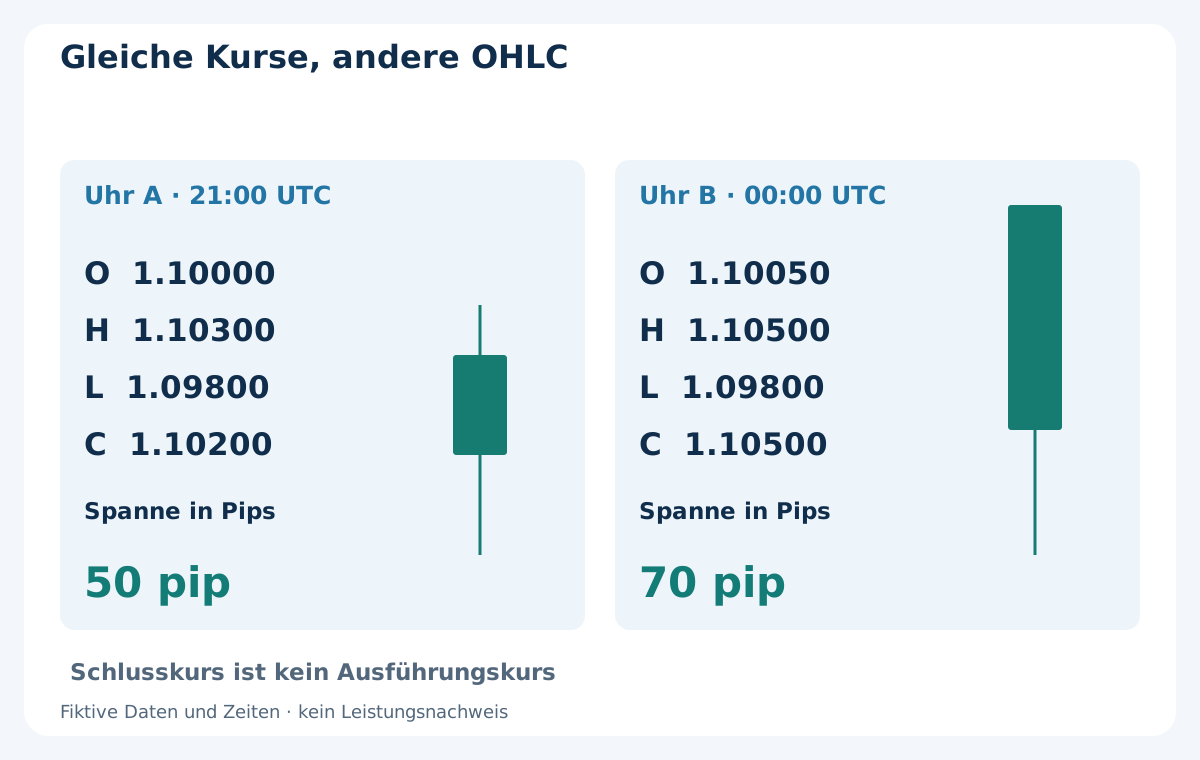
Innerhalb eines Fensters ist Open der erste, Close der letzte, High der höchste und Low der niedrigste enthaltene Kurs. Für A ergeben sich O 1.10000, H 1.10300, L 1.09800 und C 1.10200. Für B ergeben sich O 1.10050, H 1.10500, L 1.09800 und C 1.10500. Bei 1 Pip = 0.0001 betragen die High−Low-Spannen 50 beziehungsweise 70 Pips.
Keiner dieser Schlusskurse ist automatisch nach Auswertung der fertigen Kerze handelbar. Es sind die letzten Beobachtungen innerhalb verschiedener Fenster. Ein späterer Auftrag benötigt aktuelle Bid/Ask-Kurse und einen Ausführungsnachweis. Die dünne Lehrdatenfolge behauptet keine tatsächlichen Marktextreme zwischen den Beobachtungen. Der Leitfaden zum Lesen von Kerzen erläutert Bestandteile und Kursseiten.
| Uhr | Eröffnung | Hoch | Tief | Schluss | Spanne, Pips |
|---|---|---|---|---|---|
| A | 1.10000 | 1.10300 | 1.09800 | 1.10200 | 50 |
| B | 1.10050 | 1.10500 | 1.09800 | 1.10500 | 70 |
5. Brokerzeit mit historischen Zeitversätzen zuordnen
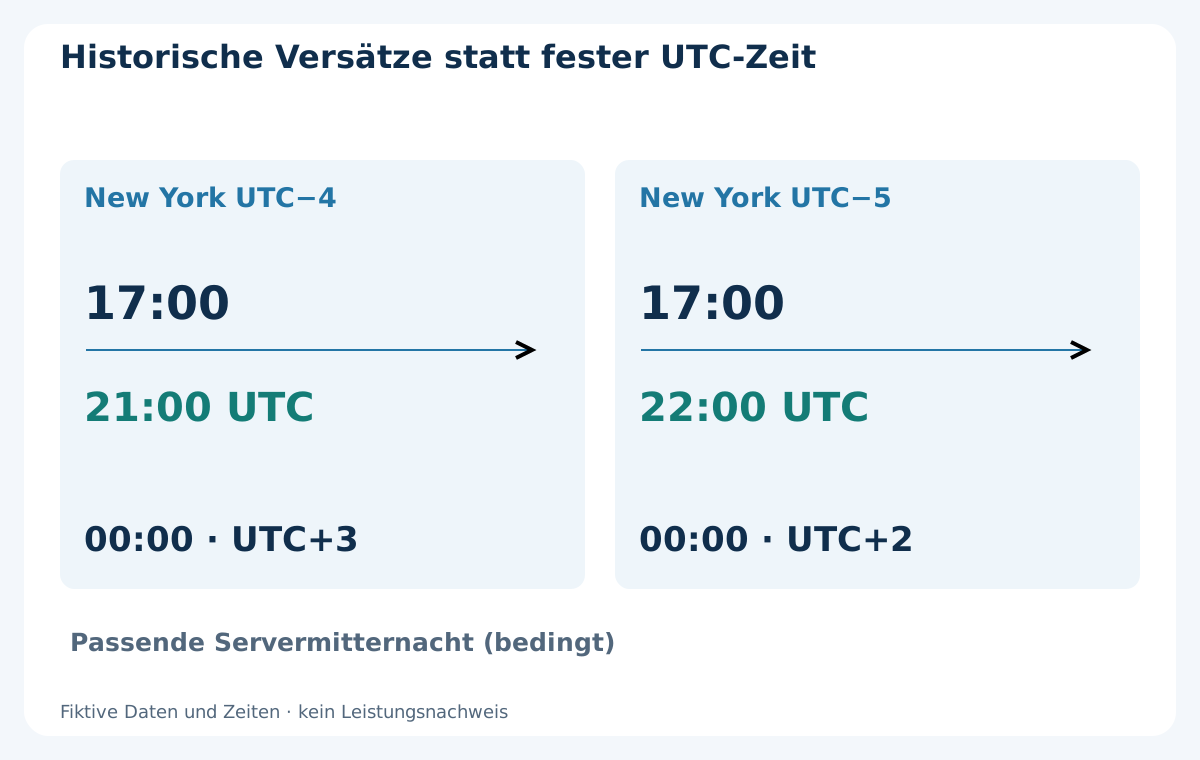
Bei einer bedingten New-York-Schlusskonvention entsprechen 17:00 in New York bei UTC−4 den 21:00 UTC und bei UTC−5 den 22:00 UTC. Servermitternacht bei UTC+3 beziehungsweise UTC+2 würde dazu passen. Das ist Zeitrechnung, keine Aussage über alle Broker. Die verlinkte OANDA-FAQ beschreibt die dortige Tageskerzenzeit mit EST/GMT+2; diese knappe Formulierung liefert keine vollständige historische Sommerzeitregel.
Speichern Sie datumsbezogene Server-UTC-Zuordnungen und prüfen Sie reale Balkenzeitstempel rund um Umstellungen. Regionen können an unterschiedlichen Tagen umstellen; der heutige Zeitversatz darf nicht auf die gesamte Historie übertragen werden. TimeGMTOffset betrifft den lokalen Computer und ist kein historisches Brokerarchiv. Der Leitfaden zu Sitzungen und Sommerzeit ergänzt den Kontext. Tagesgrenze und Finanzierungsschnitt benötigen getrennte Definitionen.
6. Planmäßigen Schluss und beobachteten Abschluss unterscheiden
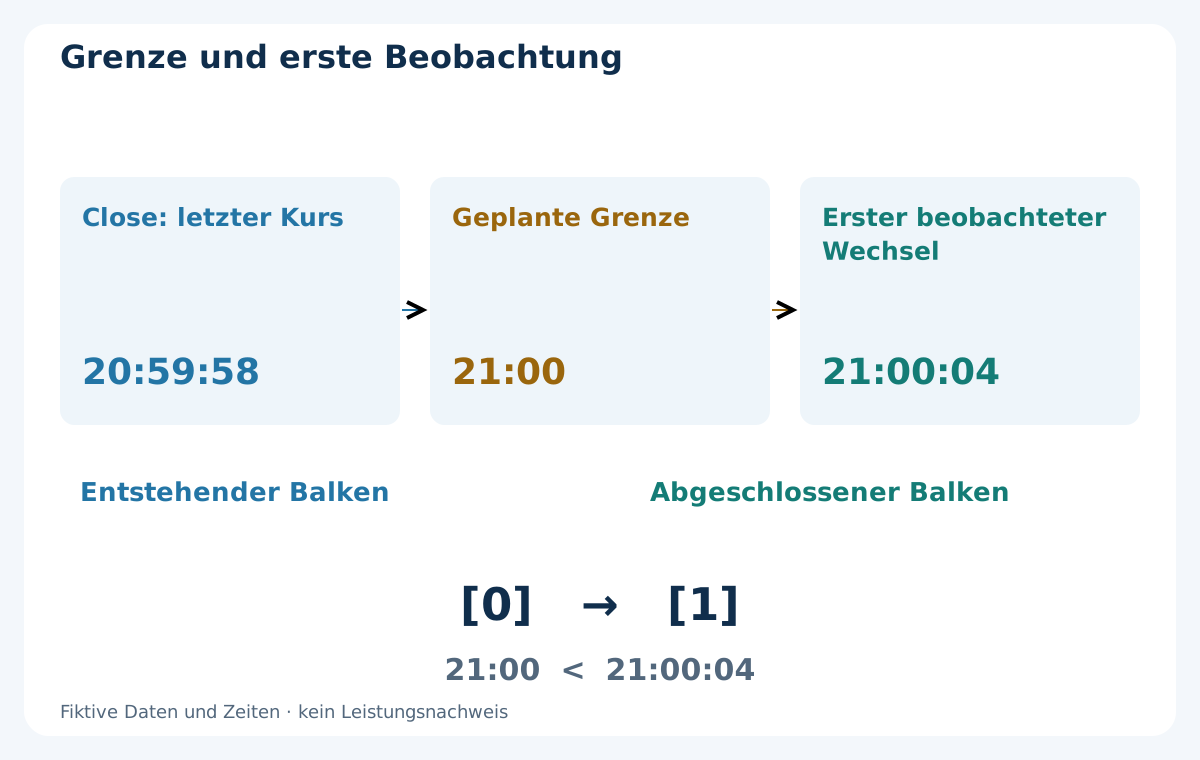
In MT4-Zeitreihen bezeichnet Index 0 den gerade entstehenden Balken. Sobald ein neuer beobachtet wird, bezeichnet Index 1 normalerweise den vorherigen verfügbaren Balken, nicht zwingend den vorigen Kalendertag. Prüfen Sie Symbol, Zeiteinheit, geladene Historie und Zeitstempel. iTime liefert die Eröffnungszeit und kann bei leerer lokaler Historie 0 zurückgeben; null ist kein gültiger Marktzeitpunkt für eine Handelsentscheidung.
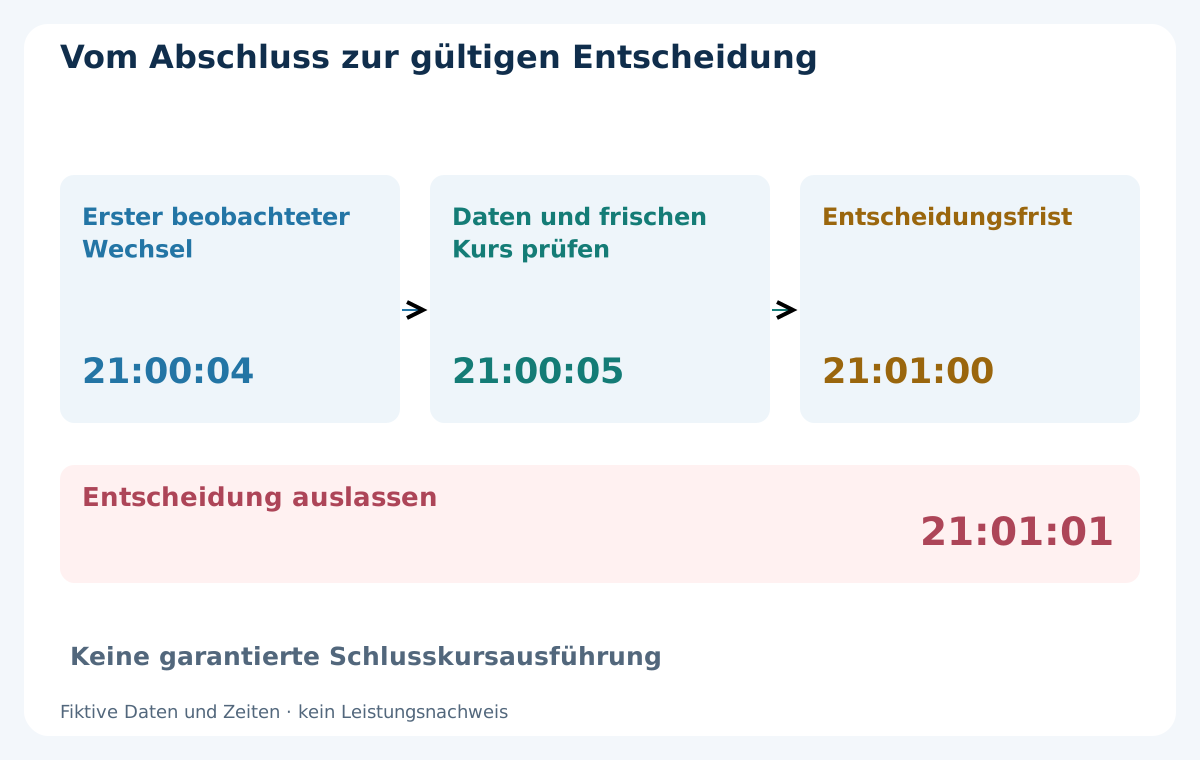
Ein separates Beispiel mit verzögerten Kursen hat den letzten alten Kurs um 20:59:58, die Grenze um 21:00 und den ersten neuen Kurs um 21:00:04. Der Schluss ist für 21:00 vorgesehen, ein tickgesteuerter Prozess erkennt den Wechsel jedoch erst um 21:00:04. Entscheidung und Ausführung dürfen nicht zum alten Schluss zurückdatiert werden. TimeCurrent zeigt die letzte bekannte Serverkurszeit und ist keine unabhängig fortlaufende UTC-Uhr.
7. Eine Sonntagsregel wählen und die Änderung offenlegen
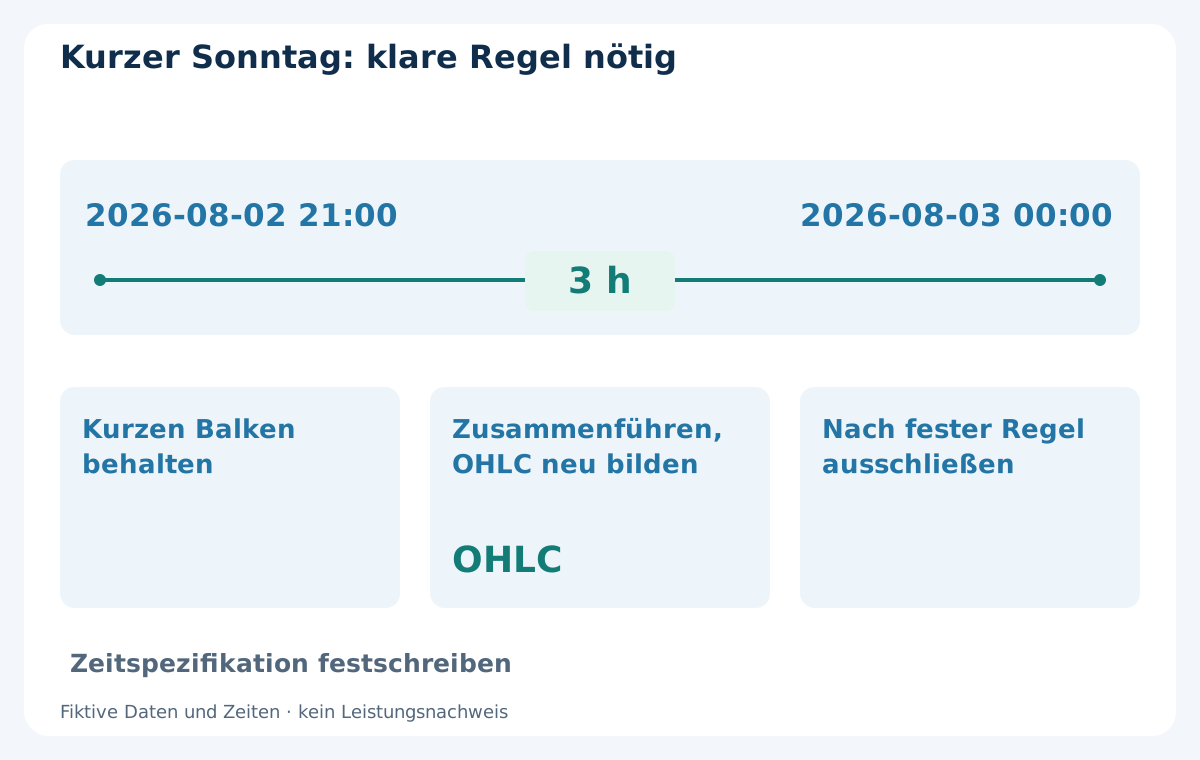
Bei einer separat angenommenen Wochenöffnung am Sonntag um 21:00 UTC kann ein UTC-Mitternachtsdatensatz das kurze Intervall [Sonntag 21:00, Montag 00:00) von nur 3 Stunden enthalten. Eine Sitzung von Sonntag 21:00 bis Montag 21:00 ordnet diese ersten Kurse dagegen dem Montag zu. Beschrieben werden angenommene Fenster, nicht die Öffnungszeiten oder Bezeichnungen aller Broker.
Den kurzen Balken beizubehalten, aus zulässigen Beobachtungen auszuschließen oder mit einem bestimmten Nachbarn zusammenzuführen erzeugt jeweils andere Daten. Sein Ausschluss aus einem Signalrückblick beseitigt weder reale Marktpositionen noch Finanzierung. Zusammenführen erfordert neue OHLC aus den enthaltenen Beobachtungen; eine Zeile zu löschen ist keine Zusammenführung. Legen Sie die Regel vor Tests fest und stimmen Sie Wochenbildung sowie Haltedauer darauf ab.
8. Fehlende Intervalle und Feiertage als Datenfragen behandeln
Ein Intervall ohne Kurse hat kein beobachtetes Open, High, Low oder Close. Erfinden Sie weder eine flache handelbare Kerze noch fortgeschriebene Kurse, die als Brokerhistorie ausgegeben werden. Unterscheiden Sie geplante Sitzungspausen, Feedstörungen und unvollständige Downloads. Kennzeichnen Sie fehlende Daten und definieren Sie, ob das Modell wartet, die Entscheidung auslässt oder die betroffene Stichprobe ausschließt.
Balkenpositionen zählen verfügbare Beobachtungen und keine garantierten 24-Stunden-Blöcke. Sieben Balken können wegen Feiertagen mehr Kalendertage umfassen. iBarShift kann mit exact=false bei einer Lücke einen benachbarten Balken liefern, mit exact=true dagegen −1. Das steuert die Suche, beweist aber keine Vollständigkeit: Prüfen Sie auch die zurückgegebene Eröffnungszeit und das gesuchte Intervall.
9. H4 nach Intervallen statt nach Chartbeschriftungen abgleichen
Bei fester UTC-Mitternachtsausrichtung öffnen nominelle H4-Balken um 00:00, 04:00, 08:00, 12:00, 16:00 und 20:00 UTC. Beginnt der Tag um 21:00 UTC und werden Vierstundenblöcke dort verankert, sind es 21:00, 01:00, 05:00, 09:00, 13:00 und 17:00. Diese Raster beschreiben regelmäßige Intervalle bei festen Zeitversätzen; Sitzungslücken und Zeitumstellungen brauchen eigene Regeln.
Bei einer D1-Entscheidung um 21:00 UTC entsteht der UTC-H4-Balken [20:00, 00:00) noch. Seine endgültigen Hochs, Tiefs und Schlusskurse enthalten Zukunftsinformation. Der zuletzt planmäßig abgeschlossene H4 dieses Rasters ist [16:00, 20:00), sofern die Daten verfügbar sind. Auf As Raster endet [17:00, 21:00) mit D1. Wählen Sie nach überprüftem Intervallende und Verfügbarkeit, nicht nach einem von einem anderen Feed übernommenen H4-Index.
![Abbildung 6. Bei D1 21:00 UTC entsteht H4 [20:00, 00:00) noch; [16:00, 20:00) ist beendet. Der ausgerichtete H4 [17:00, 21:00) endet mit D1, sofern Daten verfügbar sind.](/assets/v137-daily-candles/figure-6-de.svg)
| Festes Raster | H4-Eröffnungen, UTC | Bei D1 21:00 UTC |
|---|---|---|
| UTC-Mitternacht | 00:00 / 04:00 / 08:00 / 12:00 / 16:00 / 20:00 | [16:00, 20:00) beendet; [20:00, 00:00) entsteht |
| A, 21:00 UTC | 21:00 / 01:00 / 05:00 / 09:00 / 13:00 / 17:00 | [17:00, 21:00) endet mit D1; Verfügbarkeit prüfen |
10. Eine Zeitregel kann die Auswahl enger Spannen verändern
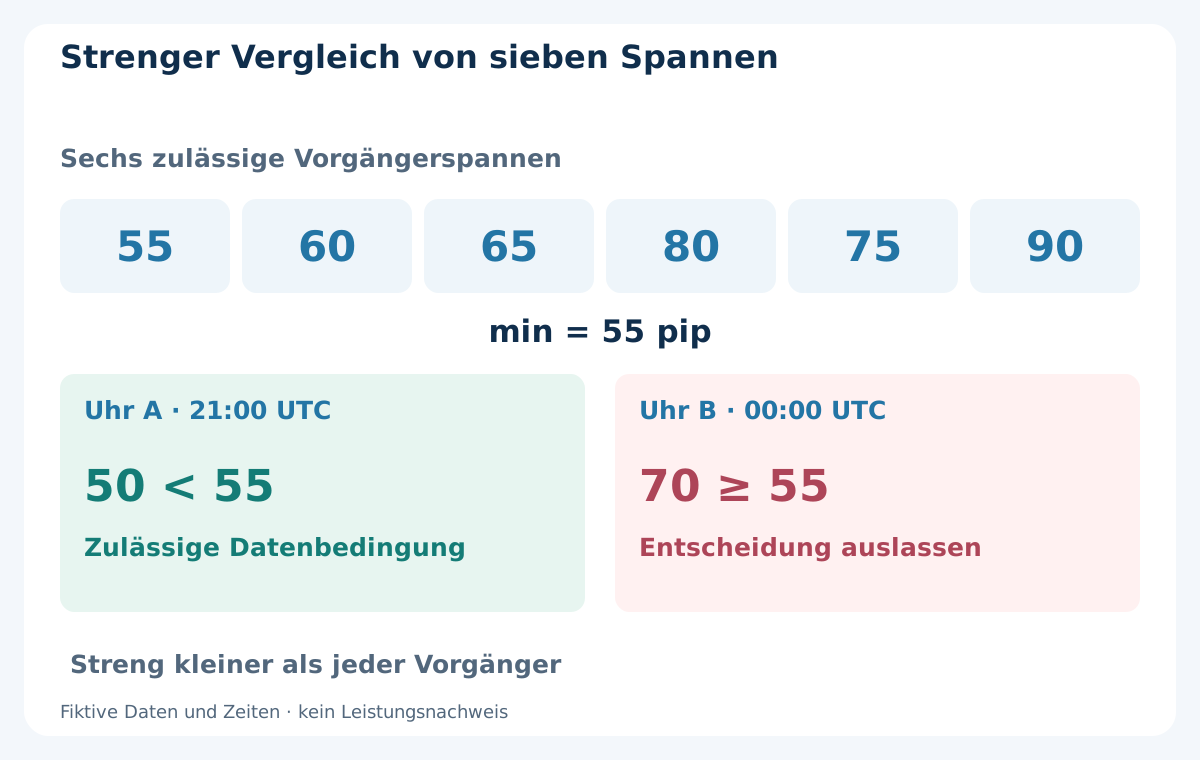
Für ein separates erfundenes NR7-Beispiel seien die sechs vorherigen zulässigen Tagesspannen auf beiden Uhren 55, 60, 65, 80, 75 und 90 Pips. Der Kandidat soll streng kleiner sein als jede dieser Spannen. As 50 Pips bestehen, Bs 70 nicht, da 70 nicht unter 55 liegt. Die sechs Werte sind illustrative Eingaben und stammen nicht aus einer Rekonstruktion der Tabelle mit neun Kursen.
Echte Neugruppierung kann auch die sechs Vorgänger verändern. Berechnen Sie deshalb den gesamten Rückblick neu. Gleichstände, zulässige kurze Balken und Sitzungslücken sind vorher zu definieren. Das Beispiel zeigt die Empfindlichkeit einer datenbasierten Bedingung und liefert keine NR7-Einstiegs-, Ausstiegs-, Test- oder Renditeaussage. Wählen Sie die Uhr nicht erst nach dem Vergleich historischer Gewinne.
11. Wochenreferenz und Haltedauer auf denselben Kalender stützen
Eine Wochenreferenz benötigt klare Anfangs- und Endpunkte, Zeitzone, zulässige Sitzungen und Verfügbarkeitszeit. Fünf oder sechs Tageszeilen definieren allein keine abgeschlossene Woche. Prüfen Sie bei nativen W1-Daten tatsächliche Eröffnungszeiten und Feedkonvention. Beim Neubilden einer Woche sind Originalbeobachtungen oder korrekt ausgerichtete Teilbalken zu aggregieren; spätere Informationen bleiben ausgeschlossen.
Unterscheiden Sie ebenso einen Ausstieg nach einer Anzahl abgeschlossener zulässiger Balken von einem nach verstrichenen Stunden oder einem festgelegten Freitagsschluss. Feiertage und kurze Balken können unterschiedliche Auslösezeiten erzeugen. Finanzierung bleibt getrennt: Der Swap- und Rollover-Leitfaden erklärt, warum weder die D1-Zahl noch die Zahl der Nächte allein Finanzierungstage bestimmt.
12. Tagesentscheidungen nur auf verfügbare Informationen stützen
Im separaten Verzögerungsbeispiel wird der Abschluss um 21:00:04 erkannt, die erforderlichen Balken werden geprüft und um 21:00:05 wird ein frischer Kurs ausgewertet. Eine fiktiv auf 21:01:00 festgelegte Frist erlaubt das nur, wenn alle übrigen vorher definierten Bedingungen erfüllt sind. Ein Kurs um 21:01:01 ist zu spät; ein MT4-Neustart erneuert die Gelegenheit nicht. Dies illustriert die Reihenfolge, kein empfohlenes Handelsfenster.
Vor einem hypothetischen Auftrag sind gültige Historie, aktuelle Kurse, akzeptabler Spread, Instrumentverfügbarkeit und ein eindeutiger Entscheidungsdatensatz erforderlich. Unbekannte Daten oder abgelaufene Ereignisse bedeuten hier keine neue Anfrage. Anfrage, Ablehnung, Ausführung und Wiederholungsstatus sind getrennt zu erfassen. Ein Schlusskurssignal ist keine Ausführung zum Schlusskurs. Der Leitfaden zum Handelsabgleich unterstützt die Ereignisdokumentation.
13. Konstruktionsprüfung und Ausführungsannahmen trennen
Vergleichen Sie zuerst Originalkurse, Intervallzuordnung und berechnete OHLC. Danach folgen Signalzulässigkeit und erster beobachtbarer Zeitpunkt. Erst anschließend prüfen Sie reale oder simulierte ausführbare Kurse, Spread, Provision, Finanzierung und Lücken. Abweichende Daten sollten nicht durch geänderte Slippage oder Positionsgröße wegerklärt werden.
Nutzen Sie beim Feedvergleich eine gemeinsame Zeitstempel- und Kursseitendefinition und berichten Sie Bereiche ohne gemeinsame Beobachtungen. Optische Ähnlichkeit oder gleicher Endgewinn beweisen keine gleichen Balken. Bewahren Sie erwartete und beobachtete Unterschiede einschließlich verworfener Entscheidungen auf. Native und selbst aggregierte Balken müssen getrennt bezeichnet werden, damit Ergebnisse ihrer tatsächlichen Datenbasis zugeordnet bleiben.
14. Die Zeitregel über Historie und Neustarts prüfen
Prüfen Sie normale Wochen, beide Seiten relevanter Zeitumstellungen, Sonntagsöffnungen, Feiertage und bekannte Lücken. Kontrollieren Sie, ob H4-Teilintervalle zu den gewählten D1-Fenstern passen, Duplikate einheitlich behandelt werden und Wiederholungen dieselben Ergebnisse liefern. Korrigierte Quellen erhalten neue Versionen; frühere Belege dürfen nicht still überschrieben werden.
Nach einem Neustart müssen letzte verarbeitete Entscheidung und Status wiederhergestellt werden, ohne verpasste Ausführungen zu erfinden oder Aufträge zu wiederholen. Spät geladene Historie verschiebt oder verwirft die Entscheidung nach der festgelegten Regel. Der MT4-Backtesting-Leitfaden erläutert weitere Grenzen. Eine gelungene Aggregation validiert weder das Handelsmodell noch dessen Liveausführung.
15. Die Spezifikation vor Leistungsvergleichen festschreiben
Speichern Sie Quellkennung, Kursseite, Zeitumrechnung, historische Versatzkarte, Tages- und Wochengrenzen, Intervallzuordnung, Kurzbar- und Lückenregeln sowie den H4-Verfügbarkeitstest. Ergänzen Sie Modellversion, Entscheidungsfrist und Neustartbehandlung. Eine brauchbare Prüfzeile verbindet Originalbeobachtungen mit Balken, Zulässigkeit und späterem Kontovorgang, ohne deren Zeitpunkte zusammenzufassen.
Ändert sich die Zeitkonvention, vergeben Sie eine neue Daten- oder Modellversion, wiederholen Entwicklungsprüfungen und bewerten unberührte spätere Daten chronologisch. Behalten Sie verworfene Konfigurationen und Auswahlgründe. Nach vielen Vergleichen rückblickend das attraktivste Kerzenbild auszuwählen kann Selektionsverzerrung erzeugen, obwohl jede einzelne OHLC-Rechnung korrekt ist.
16. Eine reproduzierbare Tageskerzenprüfung verwenden
Bevor Sie einem D1-Ergebnis vertrauen, klären Sie Feed und Kursseite, Anfang und Ende, historische UTC-Versätze, Sonntags- und Feiertagsregeln, letzten fertigen H4 sowie erste Beobachtungszeit. Rekonstruieren Sie eine bekannte kleine Stichprobe von Hand, prüfen Sie Lücken und behalten Sie ein versioniertes Manifest für weitere Läufe.
Ziel ist eine nachvollziehbare Folge von Kursen über abgeschlossene Informationen zu einem möglichen ausführbaren Ereignis. Keine Uhr, kein Kerzenmuster und kein Fünftageschart garantiert höhere Erträge. Die Beispiele belegen nicht, dass ein hier aufgeführter kommerzieller EA diese Konventionen nutzt oder Entscheidungen reproduziert. Ein dokumentierter Unterschied kann weitere Untersuchung oder Ablehnung rechtfertigen, bevor ein Leistungsvergleich sinnvoll wird.
Häufige Fragen
Wann schließen Forex-Tageskerzen in MT4?
Das hängt vom Feed und der Brokerkonvention ab. Prüfen Sie Serverzeitstempel und historische Versätze. Ein bedingter New-York-Schluss um 17:00 entspricht bei UTC−4 den 21:00 UTC und bei UTC−5 den 22:00 UTC; das ist keine universelle MT4-Einstellung.
Warum zeigen zwei Broker andere Tageskerzen?
Sie können andere Zeitintervalle, Kurse oder Kursseiten verwenden. Das Beispiel isoliert die Gruppierung: Derselbe erfundene Strom ergibt 50 und 70 Pips Tagesspanne. Prüfen Sie Datenquelle und Uhrzeitregel.
Soll ein kurzer Sonntagsbalken entfernt werden?
Eine allgemeine Antwort gibt es nicht. Beibehalten, aus dem Rückblick ausschließen und mit einem Nachbarn zusammenführen definieren unterschiedliche Daten. Die Regel muss vorher feststehen; Zeilenlöschen berechnet keine zusammengeführten OHLC und entfernt kein Marktrisiko.
Darf ein EA Index 0 als fertige Tageskerze verwenden?
Index 0 ist der entstehende Balken. Nach Beobachtung eines neuen Balkens prüfen Sie Zeitstempel und Historie des Vorgängers, bevor Sie ihn als vollständig nutzen. Die erste Entscheidung kann nach der geplanten Grenze liegen.
Kann die neueste H4-Kerze einen D1-Schluss bestätigen?
Nur wenn ihr Intervall beendet war und die Daten bei der Entscheidung verfügbar waren. Um 21:00 UTC entsteht der UTC-H4 [20:00, 00:00) noch. Seine endgültigen Werte wären Zukunftsinformation.
Beweist ein New-York-Schlusschart eine bessere Strategie?
Nein. Er definiert eine Konstruktionskonvention. Vergleichen Sie vollständig spezifizierte Daten und Regeln mit chronologischen Tests, realistischen Kosten und dokumentierter Auswahl. Ein saubereres Bild oder günstige Vergangenheit beweist keine zukünftige Leistung.
Quellen und Lernhinweise
MetaQuotes beschreibt Zeitreihenindizes, Balkenzeiten und fehlende Historie. Zusätzlich wurden iTime, iBarShift, TimeCurrent und TimeGMTOffset geprüft. Die verlinkte OANDA-FAQ beschreibt eine brokerspezifische Zeitregel, keinen universellen MT4-Zeitplan und keine historische Sommerzeitzuordnung. Alle Kursfolgen, Spannen und Entscheidungsabläufe sind erfundene Lehrbeispiele. Die ausdrücklich festgelegten Aggregations- und Prüfregeln sind redaktionelle Konventionen, kein Leistungsnachweis.
Lehrinhalt. Kurse, Kalender und Entscheidungen sind fiktiv. Forexhandel birgt Risiken. Korrekte Balkenbildung belegt weder profitable Regeln noch garantierte Ausführung oder künftige Leistung.