

Une bougie journalière résume un intervalle de prix défini par une convention horaire. Deux graphiques peuvent utiliser les mêmes cotations et afficher des plus hauts, des clôtures et des configurations différents. Avant de comparer une règle de swing trading entre courtiers, précisez les cours inclus, la disponibilité de chaque bougie et les informations des unités inférieures déjà achevées.
1. Ce que représente une bougie journalière MT4
Une bougie D1 résume les prix affectés à un intervalle journalier : ouverture, plus haut, plus bas et clôture, soit OHLC. Son étiquette calendaire dépend de sa construction. Le Forex de détail ne possède pas une bougie centralisée unique que chaque courtier serait tenu d’afficher. Un nom d’instrument identique ne garantit ni le même flux, ni le même côté de cotation, ni les mêmes horaires ou limites.
Ce guide définit une horloge de données reproductible, sans proposer de configuration d’entrée. Un graphique plus lisible ne rend pas nécessairement ses signaux plus rentables. Partez du cadre de swing trading H4/D1, puis consignez la définition des bougies utilisée au développement, dans les tests ultérieurs et durant l’observation future.
2. Établir une spécification des données avant toute comparaison
Notez courtier et serveur, symbole exact et suffixe, fichier ou flux source, prix Bid/Ask/médian, précision temporelle, conversion historique UTC, limite quotidienne et calendrier de séances. Ajoutez le traitement du dimanche, des jours fériés, des intervalles vides, des horodatages doubles et des corrections. Conservez une version ou une empreinte de la source pour retrouver les mêmes entrées.
Modifier l’affichage du terminal ou le fuseau de l’ordinateur ne reconstruit pas automatiquement les OHLC fournis par le courtier. Une agrégation personnalisée constitue un jeu de données distinct avec sa propre spécification. Ne mélangez pas bougies Bid, Ask et médianes pour attribuer ensuite toute différence à l’heure. Le guide des spécifications du symbole aide à identifier le contrat.
3. Répartir les mêmes cotations dans deux fenêtres journalières
Le tableau contient l’intégralité du flux Bid EUR/USD inventé pour ce calcul ; aucune autre observation n’est sous-entendue. Tous les horaires sont UTC. Le lundi de l’horloge A est [2026-08-02 21:00, 2026-08-03 21:00), celui de B [2026-08-03 00:00, 2026-08-04 00:00). A nomme la séance lundi selon sa date de fin : cette convention est déclarée.
Le crochet gauche inclut une cotation exactement au début ; la parenthèse droite exclut une cotation exactement à la fin. Le cours de 2026-08-03 21:00 appartient donc à l’intervalle suivant de A, celui de 2026-08-04 00:00 au suivant de B. Les fenêtres se chevauchent mais couvrent des observations différentes. Garder le même flux isole l’effet du regroupement ; entre courtiers réels, le flux peut aussi varier.
![Figure 1. Un flux Bid fictif entre dans A [2026-08-02 21:00, 2026-08-03 21:00) ou B [2026-08-03 00:00, 2026-08-04 00:00). Début inclus, fin exclue.](/assets/v137-daily-candles/figure-1-fr.svg)
| Date, UTC | Heure, UTC | Bid fictif |
|---|---|---|
| 2026-08-02 | 21:00 | 1.10000 |
| 2026-08-02 | 23:00 | 1.10100 |
| 2026-08-03 | 00:00 | 1.10050 |
| 2026-08-03 | 08:00 | 1.09800 |
| 2026-08-03 | 16:00 | 1.10300 |
| 2026-08-03 | 20:59:58 | 1.10200 |
| 2026-08-03 | 21:00 | 1.10400 |
| 2026-08-03 | 23:59:58 | 1.10500 |
| 2026-08-04 | 00:00 | 1.10350 |
4. Calculer OHLC sur les seules observations incluses
Dans chaque fenêtre, Open est la première cotation, Close la dernière, High le maximum et Low le minimum. A donne O 1.10000, H 1.10300, L 1.09800 et C 1.10200. B donne O 1.10050, H 1.10500, L 1.09800 et C 1.10500. Avec 1 pip = 0.0001, les amplitudes High−Low sont respectivement 50 et 70 pips.
Aucune clôture n’est automatiquement accessible après l’analyse de la bougie achevée : ce sont les dernières observations dans leurs fenêtres. Un ordre ultérieur exige des Bid/Ask contemporains et une trace d’exécution. Ce flux pédagogique peu dense ne décrit pas les extrêmes réels entre observations. Le guide de lecture des bougies explique les composantes et les côtés de cotation.
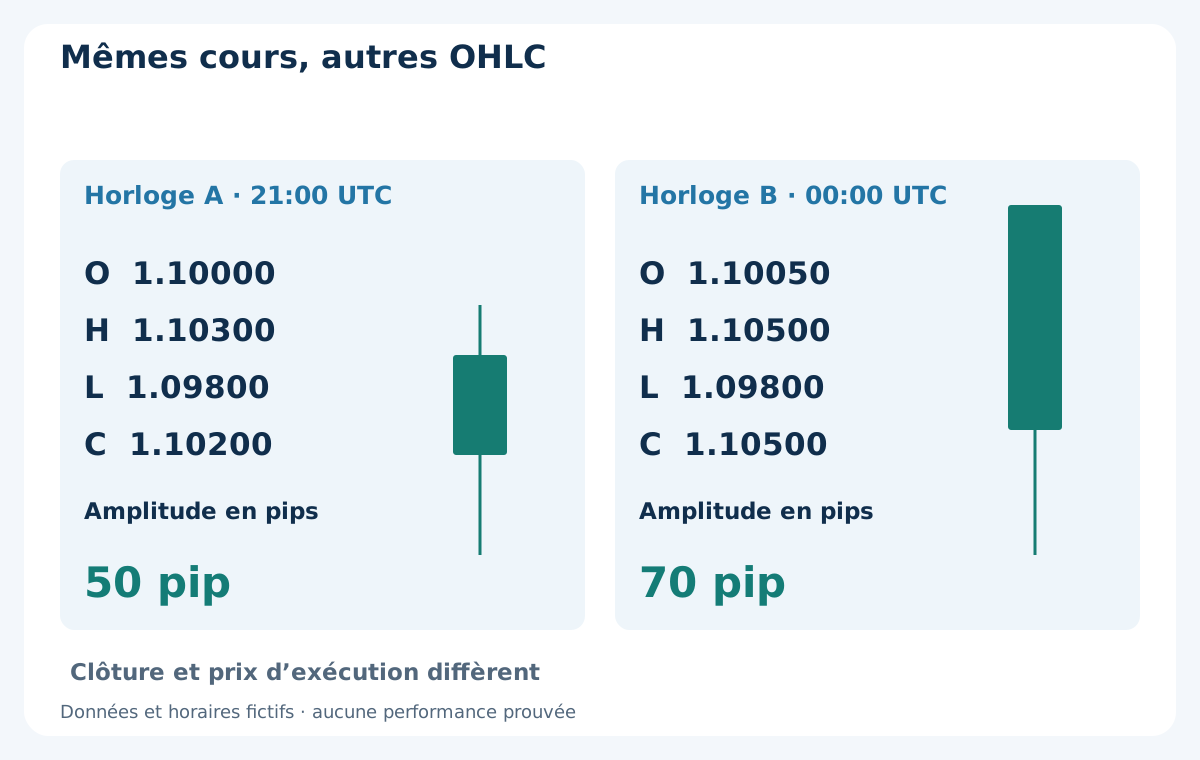
| Horloge | Ouverture | Plus haut | Plus bas | Clôture | Amplitude, pips |
|---|---|---|---|---|---|
| A | 1.10000 | 1.10300 | 1.09800 | 1.10200 | 50 |
| B | 1.10050 | 1.10500 | 1.09800 | 1.10500 | 70 |
5. Convertir l’heure du courtier avec ses décalages historiques
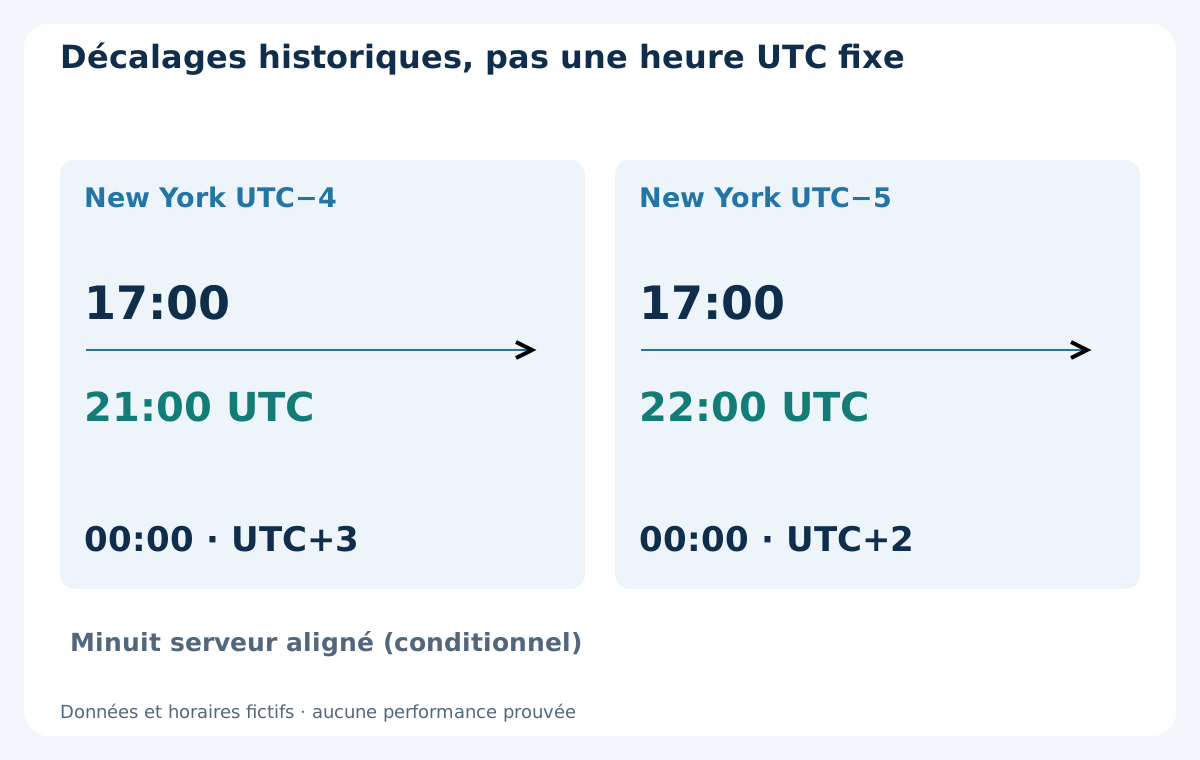
Selon une convention conditionnelle de clôture à New York, 17:00 à New York correspond à 21:00 UTC sous UTC−4 et à 22:00 UTC sous UTC−5. Un minuit serveur en UTC+3 ou UTC+2 respectivement serait aligné sur ces limites. Ce calcul horaire ne décrit pas tous les courtiers. La FAQ OANDA liée emploie EST/GMT+2 pour son horaire ; cette formulation brève ne fournit pas une politique historique complète de changement d’heure.
Conservez les correspondances serveur-UTC par date et contrôlez les horodatages réels autour des transitions. Les régions peuvent changer d’heure à des dates différentes ; le décalage actuel ne permet pas de réécrire tout l’historique. TimeGMTOffset concerne l’ordinateur local, pas une archive du courtier. Le guide des séances et changements d’heure complète ce contexte. La limite journalière et le seuil de financement demandent des définitions distinctes.
6. Distinguer clôture prévue et achèvement observé
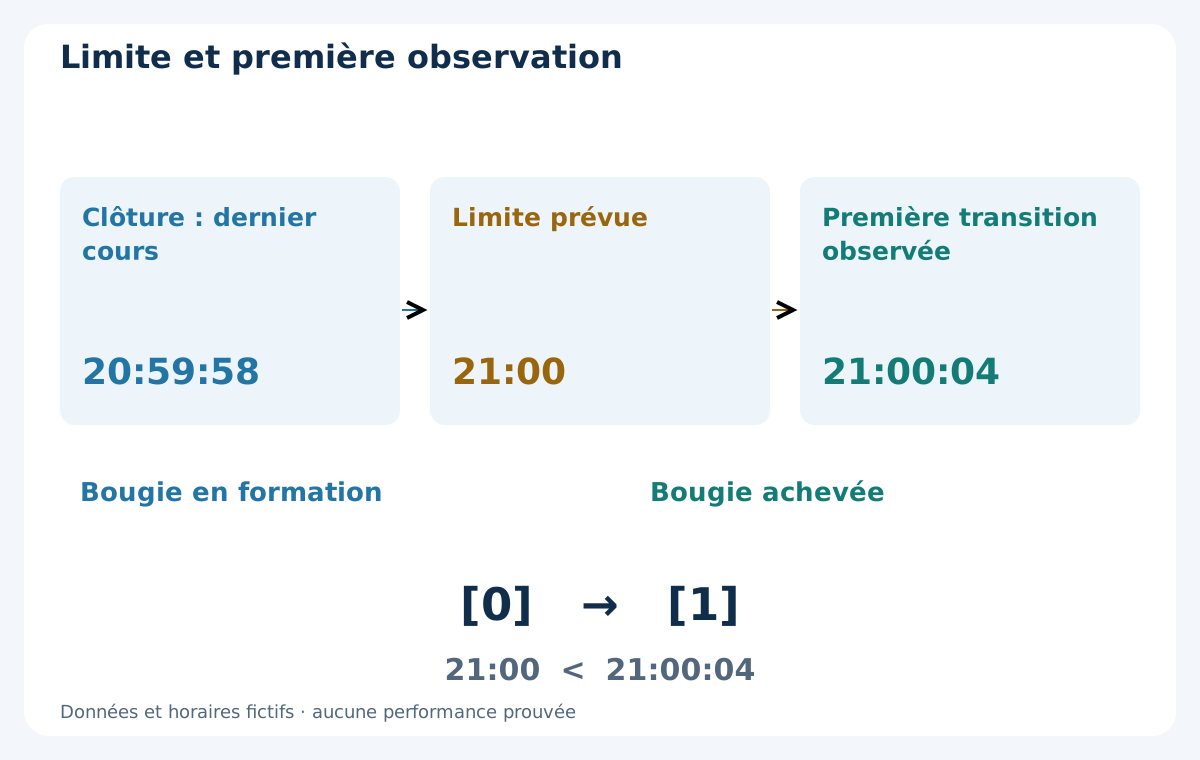
Dans les séries MT4, l’indice 0 désigne la bougie en formation. Lorsqu’une nouvelle bougie est observée, l’indice 1 désigne normalement la précédente disponible, pas nécessairement le jour calendaire précédent. Vérifiez symbole, unité de temps, historique chargé et horodatages. iTime renvoie l’heure d’ouverture et peut renvoyer 0 si l’historique local est vide ; zéro n’est pas une heure de marché exploitable.
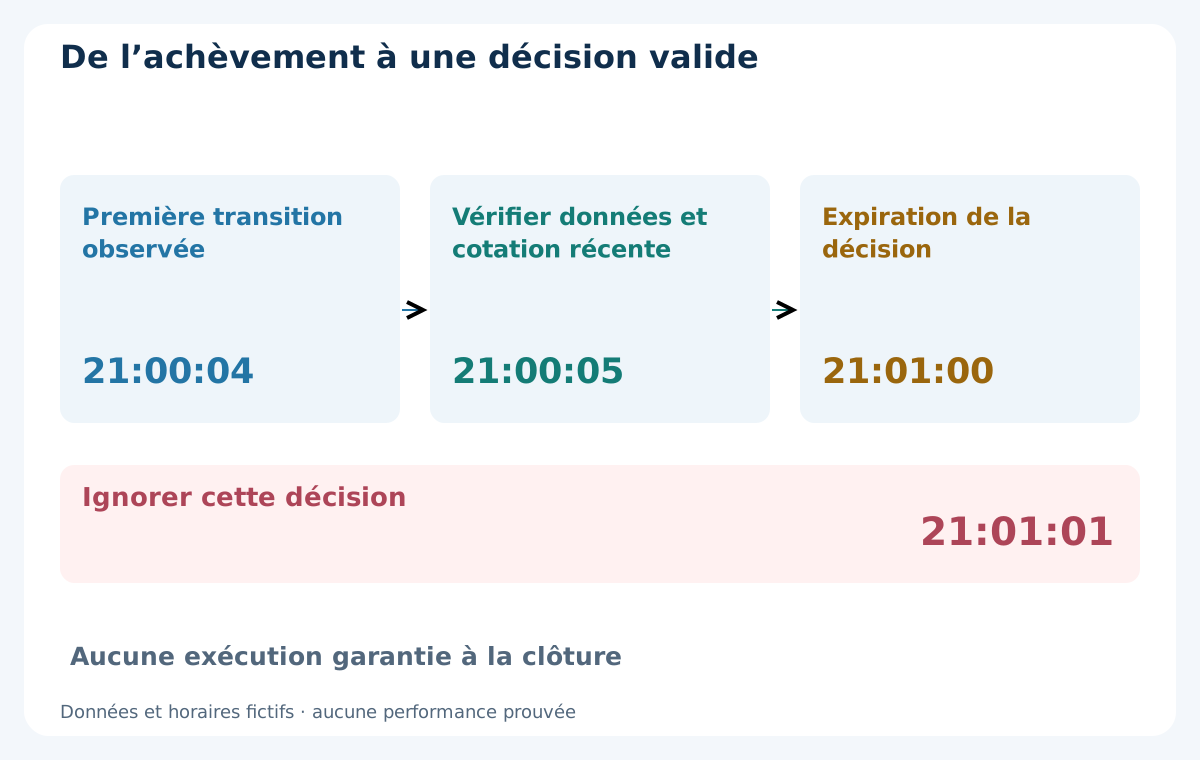
Dans un autre exemple avec cotation retardée, le dernier cours ancien arrive à 20:59:58, la limite est 21:00 et le premier nouveau cours arrive à 21:00:04. La clôture est prévue à 21:00, mais un traitement déclenché par ticks observe la transition à 21:00:04. Ne ramenez ni décision ni exécution à l’ancienne clôture. TimeCurrent reflète la dernière heure de cotation connue du serveur, pas une horloge UTC indépendante continuellement en marche.
7. Choisir une règle dominicale sans masquer son effet
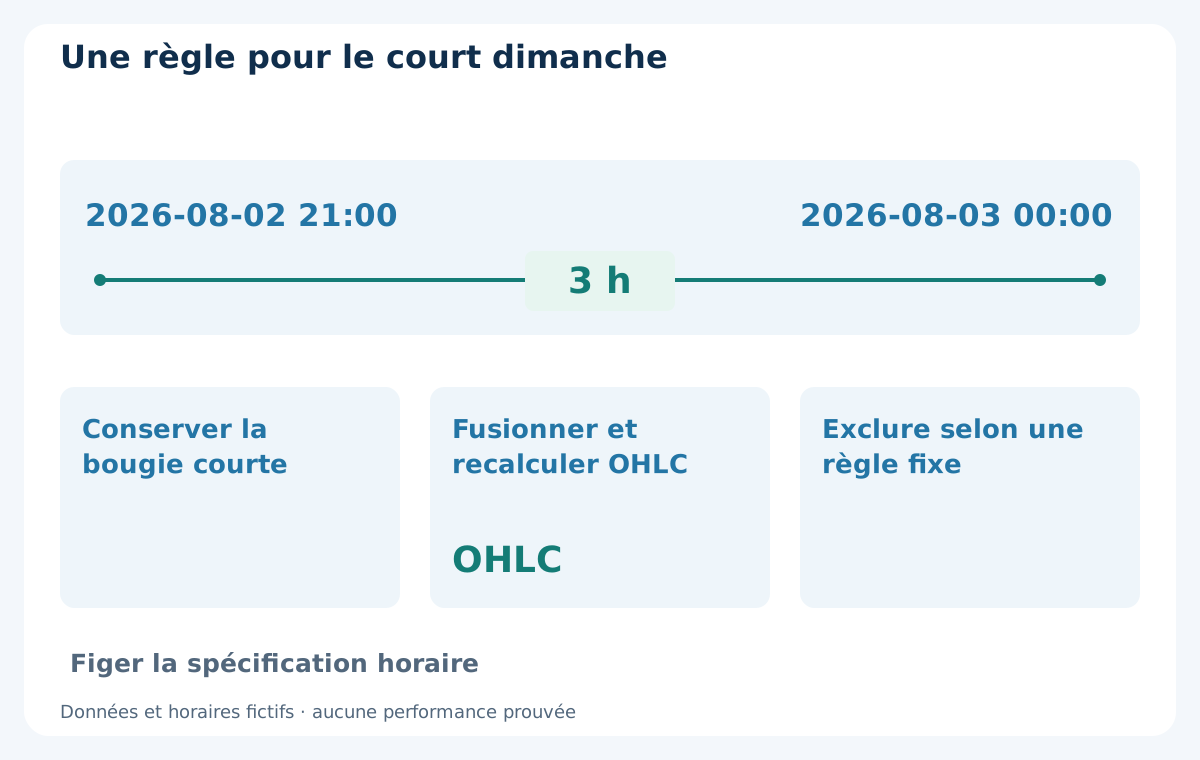
Avec une ouverture hebdomadaire fictive le dimanche à 21:00 UTC, un regroupement à minuit UTC peut produire [dimanche 21:00, lundi 00:00), une bougie de seulement 3 heures. Une séance allant de dimanche 21:00 à lundi 21:00 affecte plutôt ces premiers cours au lundi. Ce sont des fenêtres supposées, pas les horaires ou les étiquettes de tous les courtiers.
Conserver la bougie courte, l’exclure des observations admissibles ou la fusionner avec une voisine déterminée crée des données différentes. L’exclure du calcul d’un signal ne supprime ni exposition ni financement réels. Fusionner exige de recalculer OHLC sur les observations incluses ; effacer une ligne n’est pas fusionner. Fixez la règle avant les tests et accordez-la aux semaines et au calcul de durée de détention.
8. Traiter les intervalles manquants et les jours fériés
Sans cotation dans un intervalle, aucun Open, High, Low ou Close n’a été observé. N’inventez pas une bougie plate négociable et ne présentez pas des prix prolongés artificiellement comme historique du courtier. Distinguez fermeture prévue, panne du flux et téléchargement incomplet. Conservez un indicateur de lacune et définissez si le modèle attend, ignore la décision ou exclut l’échantillon touché.
Les positions des bougies comptent des observations disponibles, pas des blocs garantis de 24 heures. Sept bougies peuvent couvrir davantage de jours calendaires pendant les fêtes. iBarShift avec exact=false peut renvoyer une bougie proche dans une lacune ; exact=true peut renvoyer −1. Ce paramètre concerne la recherche et ne prouve pas l’exhaustivité du flux : vérifiez aussi l’ouverture renvoyée et l’intervalle recherché.
9. Aligner H4 par les intervalles plutôt que par les étiquettes
Avec un alignement fixe à minuit UTC, les ouvertures H4 nominales sont 00:00, 04:00, 08:00, 12:00, 16:00 et 20:00 UTC. Avec une journée commençant à 21:00 UTC et des blocs de quatre heures ancrés là, elles sont 21:00, 01:00, 05:00, 09:00, 13:00 et 17:00. Ces grilles régulières supposent des décalages fixes ; les séances absentes et transitions nécessitent leur traitement propre.
À une décision D1 de 21:00 UTC, la H4 UTC [20:00, 00:00) se forme encore. Ses valeurs finales contiennent du futur. La dernière H4 dont la fin est déjà prévue sur cette grille est [16:00, 20:00), sous réserve de données disponibles. Sur la grille A, [17:00, 21:00) finit avec D1. Sélectionnez selon la fin vérifiée et la disponibilité, sans copier un indice H4 d’un autre flux.
![Figure 6. À D1 21:00 UTC, H4 [20:00, 00:00) se forme ; [16:00, 20:00) est terminée. La H4 alignée [17:00, 21:00) finit avec D1, sous réserve de disponibilité.](/assets/v137-daily-candles/figure-6-fr.svg)
| Grille fixe | Ouvertures H4, UTC | À D1 21:00 UTC |
|---|---|---|
| Minuit UTC | 00:00 / 04:00 / 08:00 / 12:00 / 16:00 / 20:00 | [16:00, 20:00) terminée ; [20:00, 00:00) en formation |
| A, 21:00 UTC | 21:00 / 01:00 / 05:00 / 09:00 / 13:00 / 17:00 | [17:00, 21:00) finit avec D1 ; vérifier la disponibilité |
10. Le changement d’horloge peut modifier la sélection NR7
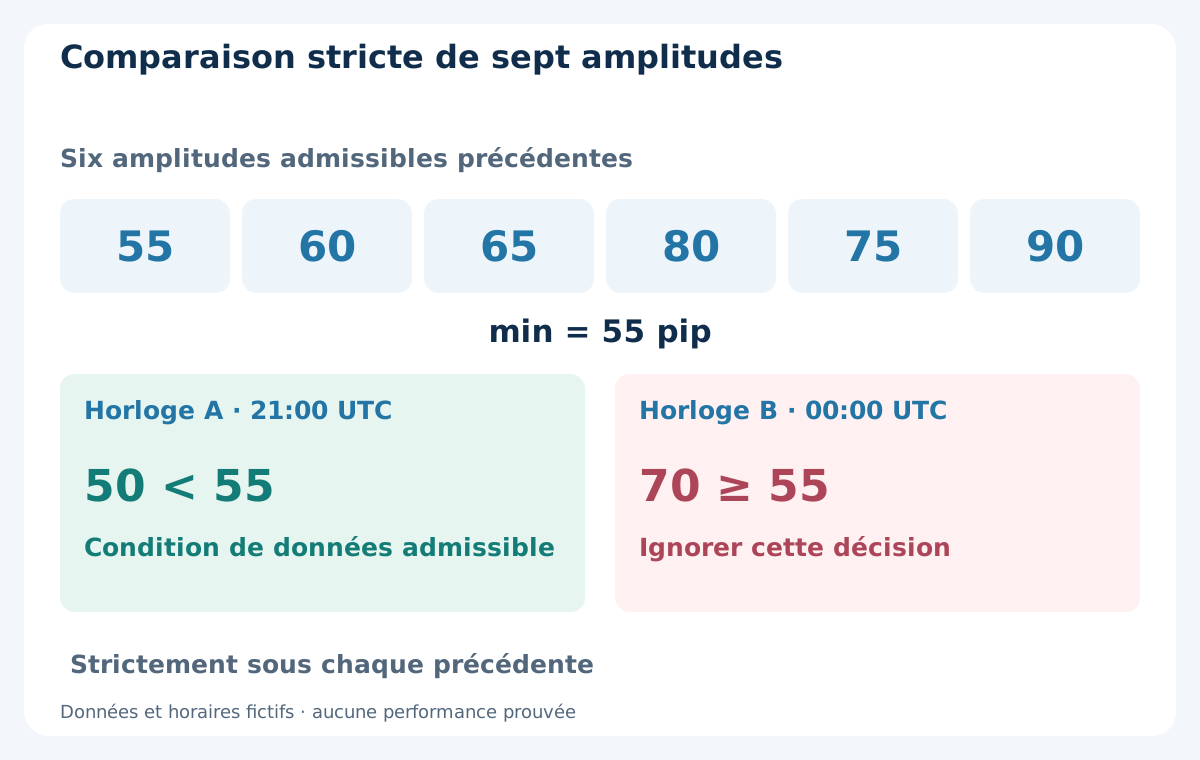
Dans un exemple NR7 fictif distinct, les six amplitudes journalières admissibles précédentes valent 55, 60, 65, 80, 75 et 90 pips sur les deux horloges. La candidate doit être strictement inférieure à chacune. Les 50 pips de A satisfont la condition ; les 70 de B échouent, car 70 n’est pas inférieur à 55. Ces valeurs antérieures sont des entrées illustratives, pas une reconstruction du tableau de neuf cotations.
Une agrégation réelle peut modifier les six amplitudes antérieures aussi : recalculez tout l’historique de référence. Définissez à l’avance égalités, bougies courtes admissibles et séances manquantes. L’exemple illustre la sensibilité d’une condition dérivée des données ; il ne propose ni entrée, ni sortie, ni backtest, ni rendement NR7. Ne choisissez pas l’horloge après avoir vu celle qui rapporte le plus.
11. Construire semaines et durée avec le même calendrier
Une référence hebdomadaire exige un début, une fin, un fuseau, des séances admissibles et une heure de disponibilité explicites. Cinq ou six lignes journalières ne suffisent pas à définir une semaine terminée. Avec W1 natif, inspectez les ouvertures réelles et la convention du flux. Pour reconstruire une semaine, agrégez observations originales ou composantes correctement alignées, sans information ultérieure.
Distinguez également une sortie après un nombre de bougies admissibles achevées, après des heures écoulées ou à une échéance précise du vendredi. Jours fériés et courtes bougies peuvent les déclencher à des moments différents. Gardez le financement séparé : le guide du swap et du rollover explique pourquoi ni le nombre de D1 ni celui des nuits ne définit seul les jours financés.
12. Prendre une décision avec les seules informations disponibles
Dans la chronologie distincte du retard, observez l’achèvement à 21:00:04, validez les bougies et évaluez une cotation fraîche à 21:00:05. Une expiration fictive à 21:01:00 autorise cette évaluation seulement si tous les autres filtres écrits au préalable sont satisfaits. Une cotation à 21:01:01 est tardive ; redémarrer MT4 ne renouvelle pas l’occasion. Ces heures illustrent l’ordre des événements, pas une fenêtre recommandée.
Avant un ordre hypothétique, exigez historique valide, cotations récentes, spread acceptable, instrument disponible et enregistrement unique de décision. Ici, données inconnues ou événement expiré interdisent une nouvelle requête. Consignez séparément demande, rejet, exécution et état de nouvelle tentative. Un signal de clôture n’est pas une exécution à ce prix. Le guide de rapprochement des opérations accompagne cette traçabilité.
13. Séparer construction et hypothèses d’exécution
Comparez d’abord cotations originales, appartenance aux intervalles et OHLC calculés. Puis vérifiez admissibilité du signal et première heure observable. Ensuite seulement examinez prix exécutables réels ou simulés, spread, commission, financement et gaps. Un écart de données ne doit pas être expliqué par un ajustement du glissement ou de la taille de position.
Entre flux, gardez une définition commune des horodatages et du côté de prix ; indiquez les zones sans observations communes. Une ressemblance visuelle ou un bénéfice final égal ne prouve pas l’identité des bougies. Conservez écarts attendus et constatés, décisions rejetées comprises. Étiquetez les barres natives et réagrégées pour attribuer chaque résultat à son jeu de données réel.
14. Valider l’horloge dans l’historique et après redémarrage
Auditez des semaines ordinaires, les deux côtés des changements d’heure pertinents, les ouvertures dominicales, les fêtes et les lacunes connues. Vérifiez l’emboîtement des H4 dans D1, le traitement cohérent des doublons et la reproductibilité des résultats. Toute source corrigée devient une nouvelle version, sans écraser silencieusement les preuves antérieures.
Un redémarrage doit retrouver la dernière décision et son état sans inventer d’exécutions manquées ni répéter un ordre. Un historique chargé tardivement reporte ou invalide la décision selon la règle figée. Le guide de backtesting MT4 précise les limites générales ; une agrégation réussie ne valide ni modèle de trading ni exécution réelle.
15. Figer la spécification avant de comparer les performances
Archivez identifiant source, côté de prix, conversion temporelle, carte historique des décalages, limites quotidiennes et hebdomadaires, appartenance aux intervalles, règles des bougies courtes et lacunes, et test de disponibilité H4. Ajoutez version du modèle, expiration et reprise après redémarrage. Une ligne d’audit relie observations, bougie, décision d’admissibilité et événement de compte ultérieur sans confondre leurs heures.
Si la convention change, créez une nouvelle version des données ou du modèle, refaites les contrôles de développement et évaluez chronologiquement des données ultérieures intactes. Gardez les configurations rejetées et les motifs du choix. Retenir après de multiples comparaisons l’aspect historique le plus séduisant peut créer un biais de sélection même si chaque OHLC est correctement calculé.
16. Utiliser une vérification journalière reproductible
Avant de croire un résultat D1, précisez flux et côté de prix, début et fin, décalages UTC historiques, règles du dimanche et des fêtes, dernière H4 terminée et première observation. Reconstituez manuellement un petit échantillon connu, contrôlez les données manquantes et gardez un manifeste versionné qu’un autre traitement pourra suivre.
Le but est d’expliquer la chaîne allant des cotations aux informations achevées puis à un événement éventuellement exécutable. Aucune horloge, configuration ou présentation sur cinq jours ne garantit de meilleurs rendements. Ces exemples ne prouvent pas qu’un EA commercial présenté ici applique ces conventions. Un écart documenté peut justifier un examen supplémentaire ou un rejet avant toute comparaison de performance pertinente.
Questions fréquentes
À quelle heure les bougies Forex journalières clôturent-elles dans MT4 ?
Cela dépend du flux et de la convention du courtier. Vérifiez horodatages serveur et décalages historiques. Une limite conditionnelle de 17:00 New York donne 21:00 UTC sous UTC−4 ou 22:00 UTC sous UTC−5 ; ce n’est pas un réglage MT4 universel.
Pourquoi deux courtiers affichent-ils des bougies différentes ?
Ils peuvent regrouper d’autres intervalles ou fournir d’autres cotations et côtés de prix. L’exemple isole le regroupement : un même flux fictif donne 50 et 70 pips d’amplitude. Vérifiez aussi bien le flux que l’horloge.
Faut-il supprimer la courte bougie du dimanche ?
Il n’existe pas de réponse universelle. La conserver, l’exclure d’un historique de calcul ou la fusionner avec une voisine change la définition des données. Fixez la règle avant les tests : supprimer une ligne ne recalcule pas OHLC et ne supprime pas l’exposition.
Un EA peut-il utiliser l’indice 0 comme bougie terminée ?
L’indice 0 décrit la bougie en formation. Après observation d’une nouvelle bougie, contrôlez horodatages et historique de la précédente avant de la traiter comme achevée. La décision peut survenir après la limite prévue.
La dernière H4 peut-elle confirmer une clôture D1 ?
Uniquement si son intervalle est terminé et ses données étaient disponibles au moment de décider. À 21:00 UTC, la H4 UTC [20:00, 00:00) est en formation : ses valeurs finales seraient des informations futures.
Un graphique clôturant à New York prouve-t-il une meilleure stratégie ?
Non. Il définit une convention de construction. Comparez des données et règles entièrement spécifiées avec tests chronologiques, coûts réalistes et historique de sélection. Une présentation plus propre ou un passé favorable ne prouve pas la performance future.
Sources et notes pédagogiques
MetaQuotes décrit les indices des séries, les heures des bougies et le comportement lorsque l’historique manque. Les références iTime, iBarShift, TimeCurrent et TimeGMTOffset ont aussi été vérifiées. La FAQ OANDA citée décrit une convention propre à ce courtier, sans établir un horaire MT4 universel ni un historique des changements d’heure. Tous les cours, amplitudes et chronologies sont fictifs. Les règles explicites d’agrégation et de validation sont des conventions éditoriales, pas une preuve de performance.
Contenu pédagogique. Cotations, calendriers et décisions fictifs. Le Forex comporte des risques. Une construction correcte des bougies ne prouve ni rentabilité, ni exécution garantie, ni performance future.