

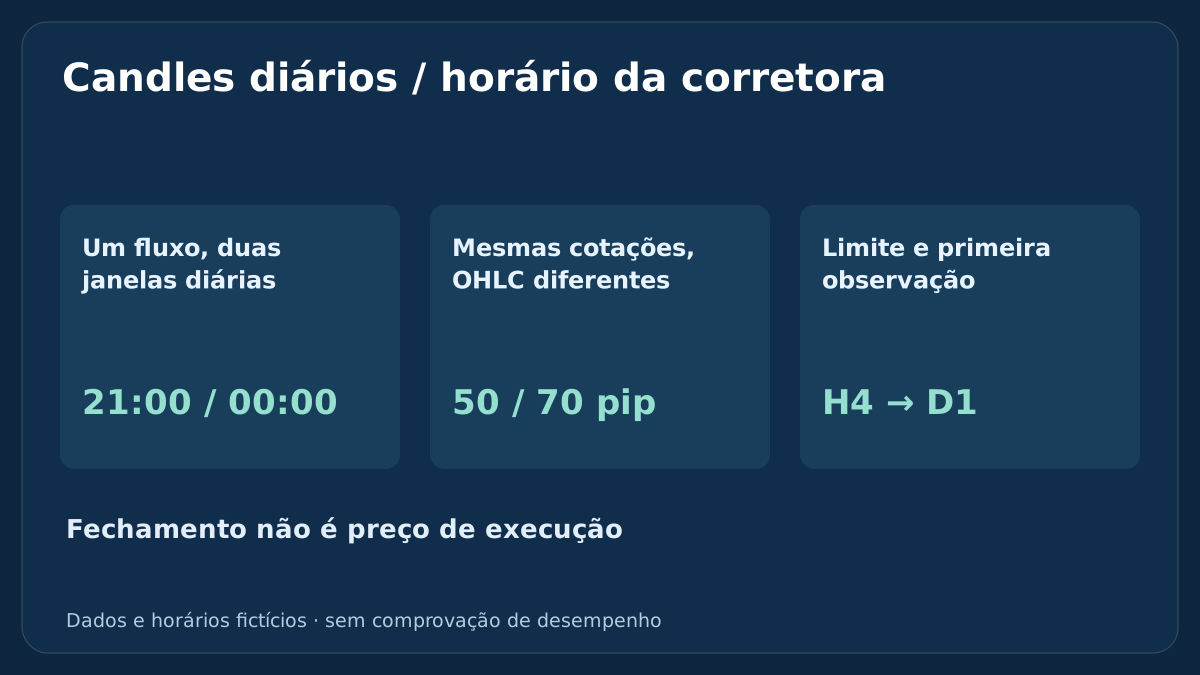
Um candle diário resume um intervalo de preços definido por uma regra de horário. Dois gráficos podem usar as mesmas cotações e mostrar máximas, fechamentos e padrões diferentes. Antes de comparar uma regra de swing trade entre corretoras, defina quais preços entram em cada candle, quando ele fica disponível e quais informações dos períodos menores já estavam completas.
1. O que um candle diário do MT4 representa
Um candle D1 resume os preços atribuídos a um intervalo diário: abertura, máxima, mínima e fechamento, ou OHLC. Sua identificação no calendário depende da construção do gráfico. Não existe um candle centralizado único do Forex de varejo que todas as corretoras sejam obrigadas a mostrar. Nomes iguais de instrumentos não garantem mesma fonte, lado da cotação, sessão ou limite de candle.
Este guia define um relógio de dados reproduzível, sem propor uma entrada. Um gráfico mais organizado não torna necessariamente seus sinais mais rentáveis. Comece pela estrutura de swing trade H4/D1 e registre a definição dos candles usada no desenvolvimento, nos testes posteriores e na observação futura.
2. Especifique os dados antes de comparar gráficos
Registre corretora e servidor, símbolo exato e sufixo, arquivo ou feed, lado Bid/Ask/médio, precisão dos horários, conversão histórica para UTC, limite diário e calendário de sessões. Acrescente regras para domingos, feriados, intervalos vazios, horários duplicados e correções. Guarde a versão ou hash da fonte para identificar as mesmas entradas em outra execução.
Alterar a exibição do terminal ou o fuso do computador não reconstrói automaticamente os OHLC fornecidos pela corretora. Uma agregação própria é outro conjunto de dados com especificação própria. Não misture candles Bid, Ask e médios para depois atribuir todas as diferenças ao horário. O guia de especificações do símbolo ajuda a identificar o contrato.
3. Agrupe as mesmas cotações em duas janelas diárias
A tabela contém todo o fluxo Bid EUR/USD inventado para este cálculo; nenhuma observação adicional está implícita. Os horários são UTC. A segunda-feira do relógio A é [2026-08-02 21:00, 2026-08-03 21:00), e a do B é [2026-08-03 00:00, 2026-08-04 00:00). A usa o nome segunda-feira pela data final da sessão: uma convenção declarada.
O colchete à esquerda inclui uma cotação exatamente no início; o parêntese à direita exclui uma exatamente no fim. Assim, a cotação de 2026-08-03 21:00 pertence ao próximo intervalo de A, e a de 2026-08-04 00:00 ao próximo de B. As janelas se sobrepõem, mas contêm observações diferentes. Manter o fluxo isola o efeito do agrupamento; corretoras reais também podem apresentar diferenças de feed.
![Figura 1. Um fluxo Bid fictício entra em A [2026-08-02 21:00, 2026-08-03 21:00) ou B [2026-08-03 00:00, 2026-08-04 00:00). Início incluído, fim excluído.](/assets/v137-daily-candles/figure-1-pt-br.svg)
| Data, UTC | Hora, UTC | Bid fictício |
|---|---|---|
| 2026-08-02 | 21:00 | 1.10000 |
| 2026-08-02 | 23:00 | 1.10100 |
| 2026-08-03 | 00:00 | 1.10050 |
| 2026-08-03 | 08:00 | 1.09800 |
| 2026-08-03 | 16:00 | 1.10300 |
| 2026-08-03 | 20:59:58 | 1.10200 |
| 2026-08-03 | 21:00 | 1.10400 |
| 2026-08-03 | 23:59:58 | 1.10500 |
| 2026-08-04 | 00:00 | 1.10350 |
4. Calcule OHLC com as observações realmente incluídas
Em cada janela, Open é a primeira cotação, Close a última, High a maior e Low a menor. A gera O 1.10000, H 1.10300, L 1.09800 e C 1.10200. B gera O 1.10050, H 1.10500, L 1.09800 e C 1.10500. Com 1 pip = 0.0001, as amplitudes High−Low são 50 e 70 pips, respectivamente.
Nenhum fechamento é automaticamente obtido depois de analisar o candle completo. São as últimas observações dentro das respectivas janelas. Uma ordem posterior exige Bid/Ask contemporâneos e registro de execução. O fluxo didático reduzido não descreve extremos reais entre observações. O guia de leitura de candles explica componentes e lados da cotação.
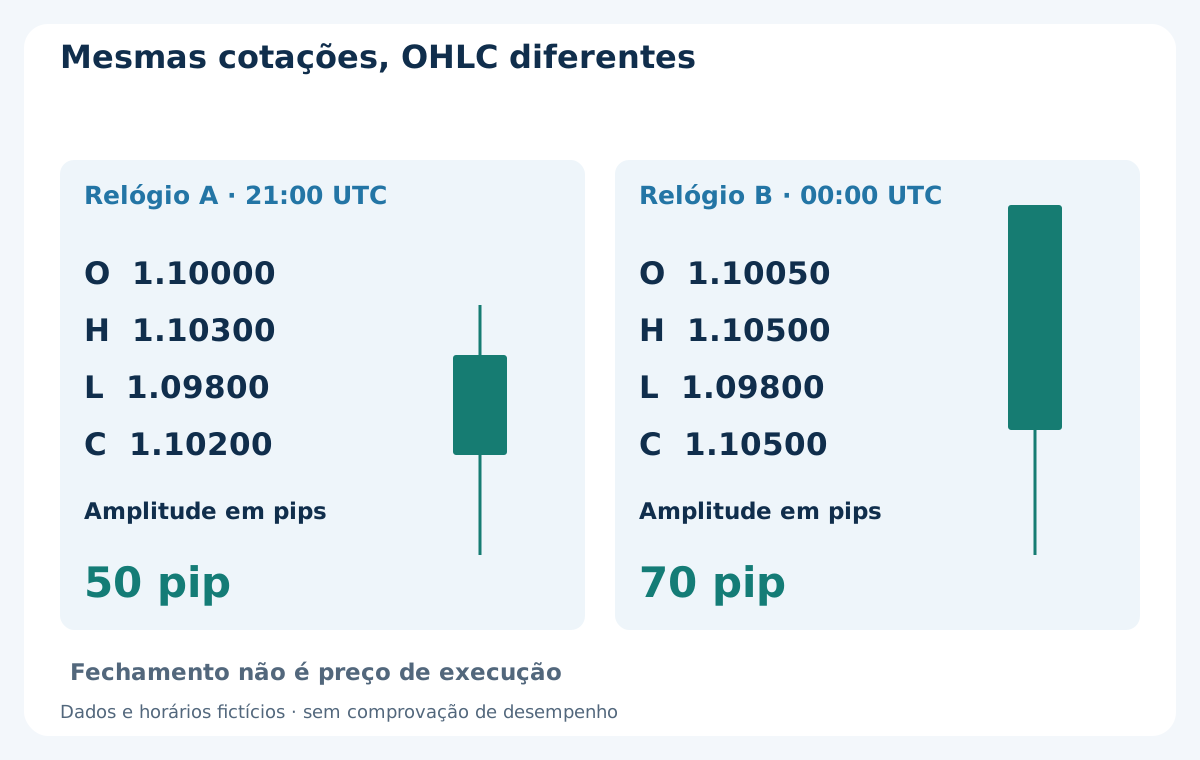
| Relógio | Abertura | Máxima | Mínima | Fechamento | Amplitude, pips |
|---|---|---|---|---|---|
| A | 1.10000 | 1.10300 | 1.09800 | 1.10200 | 50 |
| B | 1.10050 | 1.10500 | 1.09800 | 1.10500 | 70 |
5. Converta o horário da corretora com diferenças históricas
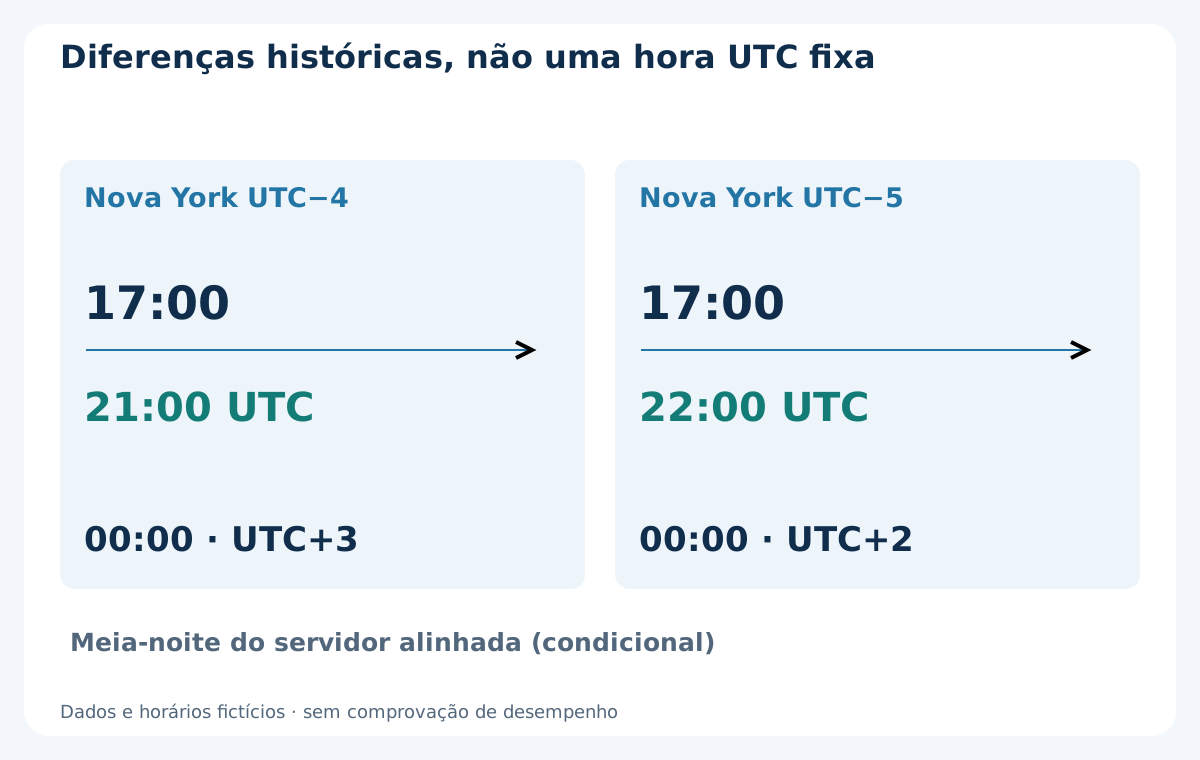
Em uma convenção condicional de fechamento de Nova York, 17:00 em Nova York corresponde a 21:00 UTC sob UTC−4 e a 22:00 UTC sob UTC−5. A meia-noite do servidor em UTC+3 ou UTC+2, respectivamente, estaria alinhada. É uma conversão horária, não uma regra de todas as corretoras. A FAQ vinculada da OANDA usa EST/GMT+2 ao descrever seu horário; esse texto breve não fornece uma política histórica completa de horário de verão.
Guarde os mapeamentos servidor-UTC por data e verifique horários reais dos candles nas transições. Regiões podem mudar de hora em datas diferentes; a diferença atual não serve para reescrever todo o histórico. TimeGMTOffset se refere ao computador local, não a um arquivo histórico da corretora. O guia de sessões e horário de verão complementa o contexto. Limite diário e corte de financiamento precisam de definições separadas.
6. Separe o fechamento previsto da conclusão observada
Nas séries MT4, o índice 0 identifica o candle atual em formação. Quando um novo candle é observado, o índice 1 normalmente representa o anterior disponível, que pode não ser o dia anterior do calendário. Confira símbolo, período, histórico carregado e horários. iTime retorna a abertura do candle e pode retornar 0 quando o histórico local está vazio; zero não é um horário válido para operar.
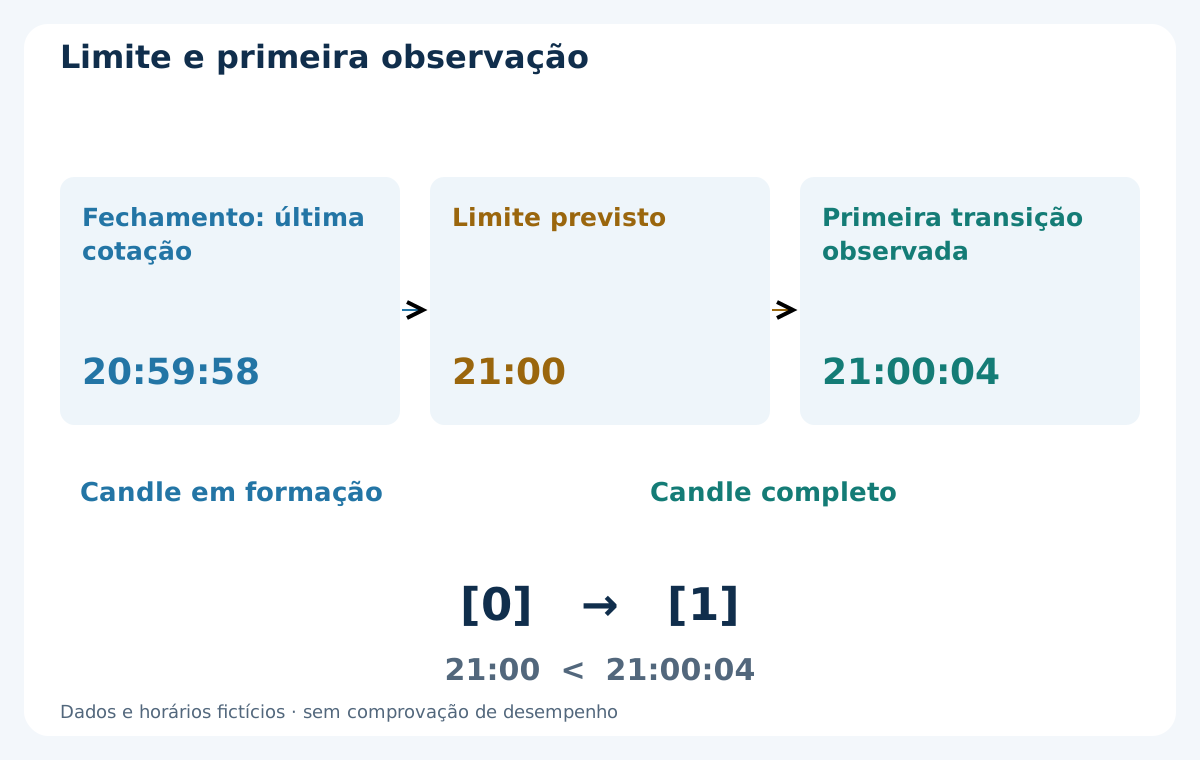
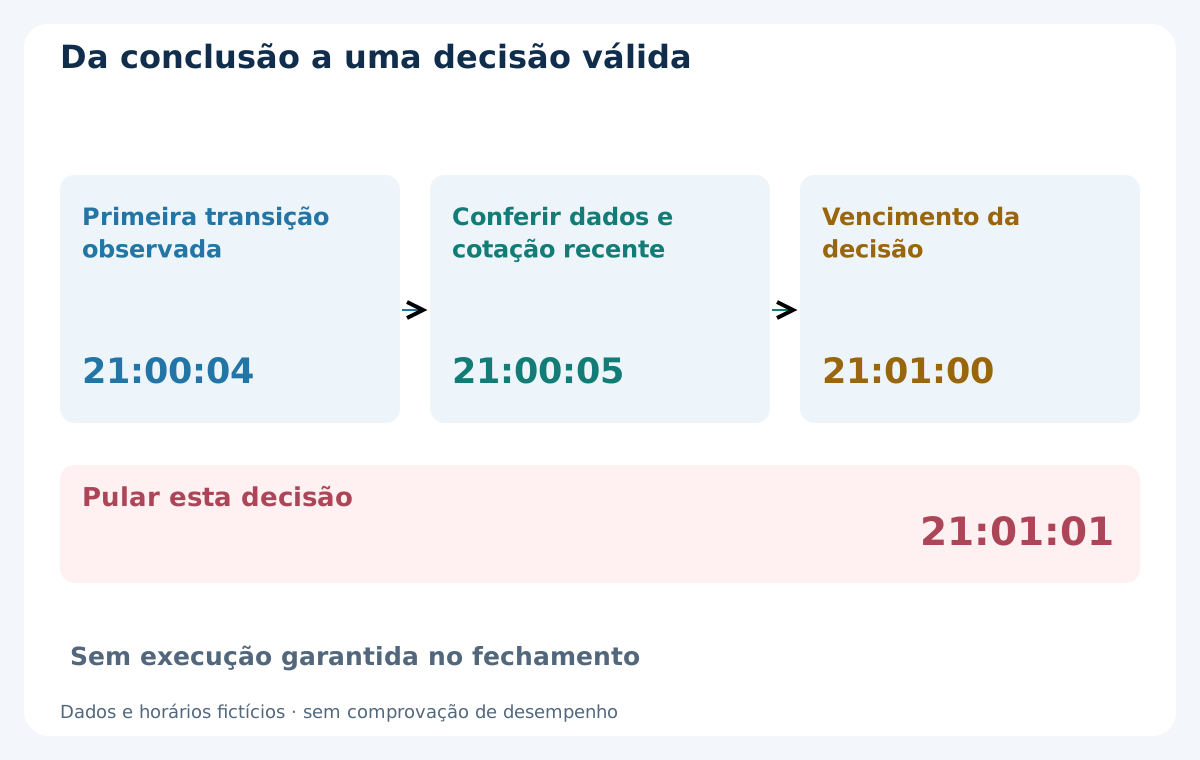
Em outro exemplo, com cotação atrasada, a última observação antiga chega às 20:59:58, o limite é 21:00 e a primeira nova chega às 21:00:04. O fechamento está previsto para 21:00, mas um processo acionado por ticks observa a transição às 21:00:04. Não atribua a decisão ou execução ao fechamento anterior. TimeCurrent reflete o último horário conhecido de cotação do servidor, e não um relógio UTC independente que avança continuamente.
7. Escolha uma política de domingo sem esconder a mudança
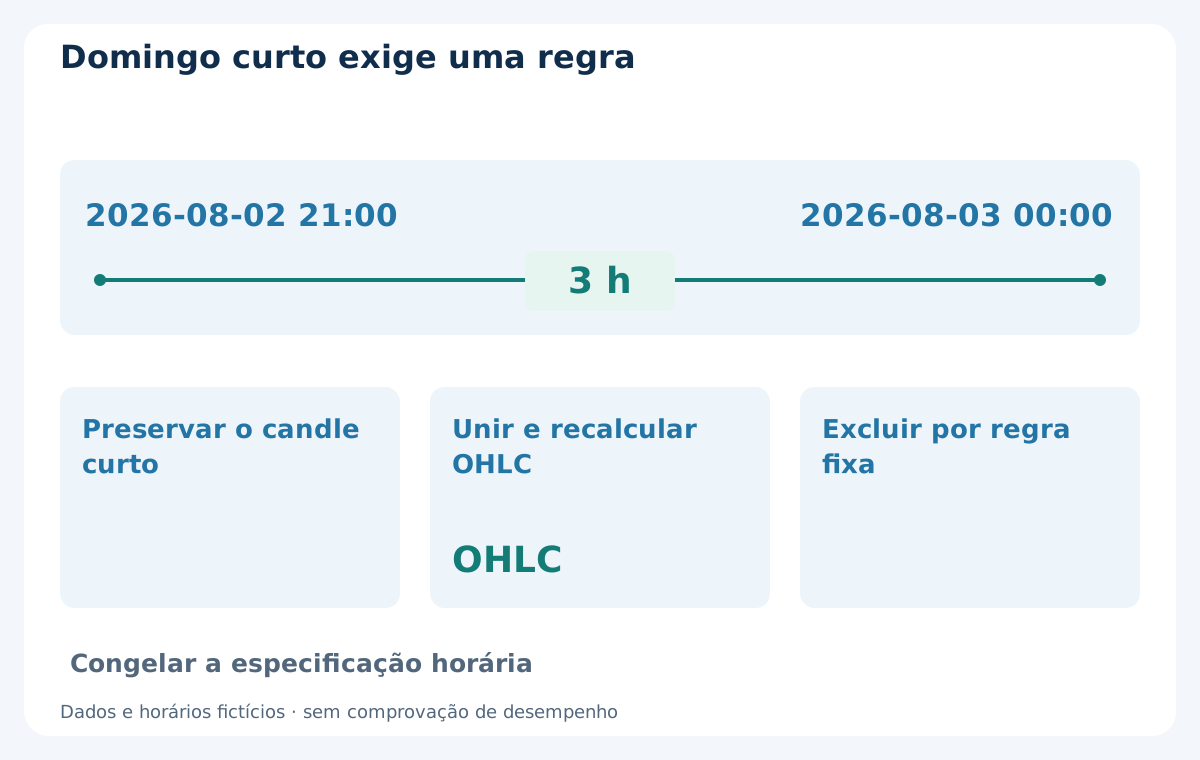
Sob uma abertura semanal fictícia no domingo às 21:00 UTC, uma série alinhada à meia-noite UTC pode ter [domingo 21:00, segunda-feira 00:00), um candle de apenas 3 horas. Uma sessão de domingo 21:00 a segunda-feira 21:00 coloca essas primeiras cotações no intervalo de segunda-feira. São janelas assumidas, não horários ou nomes de todas as corretoras.
Preservar o candle curto, excluí-lo das observações elegíveis ou uni-lo a um vizinho específico cria conjuntos distintos. Excluí-lo do cálculo do sinal não elimina exposição ou financiamento reais. Unir exige recalcular OHLC com as observações incluídas; apagar uma linha não é unir. Decida antes dos testes e mantenha coerência com limites semanais e regras de idade da posição.
8. Trate intervalos ausentes e feriados como questões de dados
Um intervalo sem cotações não tem Open, High, Low ou Close observados. Não invente um candle plano negociável nem preencha preços anteriores chamando isso de histórico da corretora. Distinga fechamento previsto, falha no feed e download incompleto. Preserve um indicador de ausência e determine se o modelo espera, pula a decisão ou exclui a amostra afetada.
As posições dos candles contam observações disponíveis, não blocos garantidos de 24 horas. Sete candles podem cobrir mais dias em feriados. Com iBarShift, exact=false pode retornar um candle próximo em uma lacuna; exact=true pode retornar −1. Isso define a busca, não comprova completude do feed: confira também a abertura retornada e o intervalo pretendido.
9. Alinhe H4 pelos intervalos, não pelos rótulos do gráfico
Com alinhamento fixo à meia-noite UTC, as aberturas H4 nominais são 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Com limite diário às 21:00 UTC e blocos de quatro horas ancorados ali, são 21:00, 01:00, 05:00, 09:00, 13:00 e 17:00. Essas grades regulares pressupõem diferenças fixas; sessões ausentes e mudanças de horário exigem tratamento específico.
Na decisão D1 de 21:00 UTC, H4 UTC [20:00, 00:00) ainda está em formação. Seus valores finais incluem informação futura. A H4 mais recente com fim já previsto nessa grade é [16:00, 20:00), desde que os dados estejam disponíveis. Na grade A, [17:00, 21:00) termina com D1. Selecione pelo fim verificado e disponibilidade, sem copiar um índice H4 de outro feed.
![Figura 6. Em D1 21:00 UTC, H4 [20:00, 00:00) ainda se forma; [16:00, 20:00) terminou. H4 alinhado [17:00, 21:00) termina com D1, sujeito à disponibilidade dos dados.](/assets/v137-daily-candles/figure-6-pt-br.svg)
| Grade fixa | Aberturas H4, UTC | Em D1 21:00 UTC |
|---|---|---|
| Meia-noite UTC | 00:00 / 04:00 / 08:00 / 12:00 / 16:00 / 20:00 | [16:00, 20:00) terminado; [20:00, 00:00) em formação |
| A, 21:00 UTC | 21:00 / 01:00 / 05:00 / 09:00 / 13:00 / 17:00 | [17:00, 21:00) termina com D1; conferir disponibilidade |
10. Uma mudança de relógio pode alterar a seleção NR7
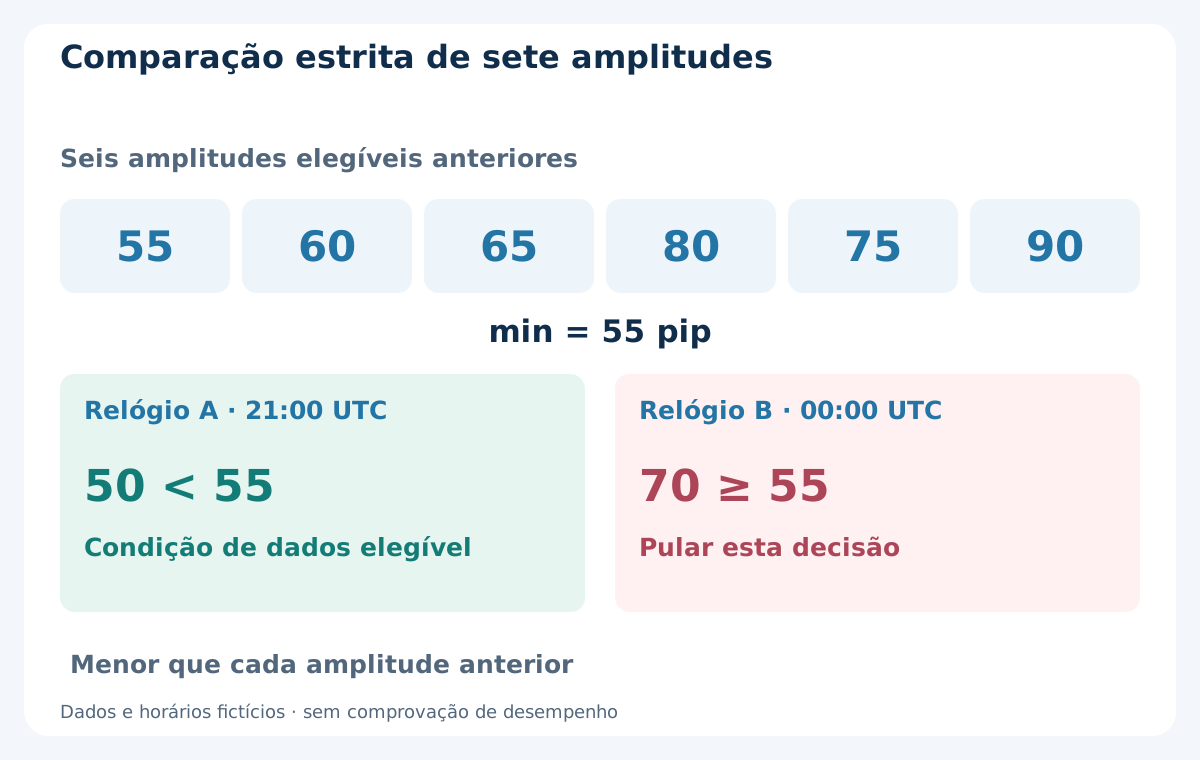
Em outro exemplo NR7 inventado, as seis amplitudes diárias elegíveis anteriores são 55, 60, 65, 80, 75 e 90 pips nos dois relógios. A candidata só passa se for estritamente menor que cada uma. Os 50 pips de A passam; os 70 de B falham, pois 70 não é menor que 55. Esses valores prévios são entradas ilustrativas, não uma reconstrução da tabela de nove cotações.
Uma reagregação real pode alterar também as seis amplitudes anteriores: recalcule toda a janela de referência. Defina empates, candles curtos elegíveis e sessões ausentes com antecedência. O exemplo mostra sensibilidade de uma condição derivada dos dados, sem propor entrada, saída, backtest ou retorno NR7. Não escolha o relógio depois de ver qual versão ganha mais.
11. Construa referências semanais e idade com o mesmo calendário
Uma referência semanal exige início, fim, fuso, sessões elegíveis e disponibilidade explícitos. Cinco ou seis linhas diárias não definem sozinhas uma semana completa. Com W1 nativo, inspecione aberturas reais e a convenção do feed. Ao reconstruir a semana, agregue observações originais ou candles constituintes corretamente alinhados, excluindo informação posterior.
Distinga também a saída após certa quantidade de candles elegíveis completos da saída após horas decorridas ou em um corte definido da sexta-feira. Feriados e candles curtos podem gerar horários diferentes. Separe o financiamento: o guia de swap e rollover explica por que nem a contagem D1 nem as noites determinam sozinhas os dias financiados.
12. Decida somente com informações disponíveis
Na cronologia separada do atraso, observe a conclusão às 21:00:04, valide os candles e avalie uma cotação nova às 21:00:05. Um vencimento fictício fixado em 21:01:00 permite essa avaliação apenas se todos os outros filtros escritos antes forem aprovados. Uma cotação às 21:01:01 chega tarde; reiniciar MT4 não renova a oportunidade. Os horários ilustram sequência, não uma janela recomendada.
Antes de uma ordem hipotética, exija histórico válido, preços recentes, spread aceitável, instrumento disponível e registro único da decisão. Aqui, dados desconhecidos ou evento vencido impedem nova solicitação. Registre separadamente solicitação, rejeição, execução e estado de repetição. Um sinal de fechamento não é execução nesse preço. O guia de conciliação de operações apoia esse registro.
13. Separe verificação da construção e hipóteses de execução
Compare primeiro cotações originais, pertencimento aos intervalos e OHLC calculados. Depois, elegibilidade do sinal e primeiro horário observável. Só então examine preços executáveis reais ou simulados, spread, comissão, financiamento e gaps. Uma divergência nos dados não deve ser explicada ajustando slippage ou tamanho da posição.
Entre feeds, mantenha definição comum de horário e lado de preço e informe onde não há observações comparáveis. Semelhança visual ou lucro final idêntico não comprova candles iguais. Preserve diferenças previstas e observadas, incluindo decisões rejeitadas. Rotule candles nativos e reagregados para manter os resultados atribuídos aos dados efetivamente usados.
14. Valide o relógio no histórico e após reinicializações
Audite semanas normais, os dois lados das mudanças de horário relevantes, aberturas dominicais, feriados e lacunas conhecidas. Verifique o encaixe de H4 nas janelas D1, a resolução consistente de duplicatas e a reprodução dos mesmos resultados em novas execuções. Mantenha fontes corrigidas como novas versões, sem sobrescrever silenciosamente a evidência anterior.
Uma reinicialização deve recuperar a última decisão processada e seu estado sem inventar execuções perdidas ou repetir ordens. Histórico baixado tarde adia ou invalida a decisão conforme a regra fixada. O guia de backtesting MT4 trata dos limites gerais; uma agregação bem-sucedida não valida modelo ou execução real.
15. Congele a especificação antes de comparar desempenho
Guarde identificador da fonte, lado de preço, conversão temporal, mapa histórico de diferenças horárias, limites diários e semanais, regra de inclusão, políticas de candles curtos e dados ausentes e teste de disponibilidade H4. Acrescente versão do modelo, vencimento e recuperação após reinício. Uma linha de auditoria liga observações, candle, elegibilidade e evento posterior da conta sem juntar seus horários.
Se a convenção mudar, atribua nova versão aos dados ou modelo, refaça verificações de desenvolvimento e avalie cronologicamente dados posteriores ainda intocados. Preserve configurações rejeitadas e motivos de seleção. Escolher retrospectivamente o desenho mais atraente após muitas comparações pode gerar viés de seleção mesmo com cada OHLC aritmeticamente correto.
16. Use uma verificação diária reproduzível
Antes de confiar em um resultado D1, identifique feed e lado de preço, início e fim, diferenças UTC históricas, regras de domingo e feriados, última H4 completa e primeira observação. Reconstrua à mão uma pequena amostra conhecida, teste dados ausentes e mantenha um manifesto versionado que outra execução possa seguir.
O objetivo é explicar o caminho das cotações às informações completas e a um possível evento executável. Nenhum relógio, padrão ou gráfico de cinco dias garante retorno melhor. Os exemplos não comprovam que um EA comercial listado aqui use essas convenções ou reproduza decisões. Uma divergência documentada pode justificar investigação adicional ou rejeição antes de uma comparação de desempenho válida.
Perguntas frequentes
A que horas os candles diários de Forex fecham no MT4?
Depende do feed e da convenção da corretora. Identifique horários do servidor e diferenças históricas. Um limite condicional de 17:00 Nova York vira 21:00 UTC com UTC−4 ou 22:00 UTC com UTC−5; não é uma configuração universal do MT4.
Por que duas corretoras mostram candles diários diferentes?
Podem agrupar outros intervalos ou oferecer cotações e lados de preço diferentes. O exemplo isola o agrupamento: o mesmo fluxo inventado gera 50 e 70 pips de amplitude. Verifique tanto o feed quanto o relógio.
Devo remover o candle curto de domingo?
Não há resposta universal. Preservar, excluir de um cálculo ou unir a um vizinho muda a definição dos dados. Fixe a política antes: apagar uma linha não recalcula OHLC combinados e não elimina exposição.
Um EA pode usar o índice 0 como candle diário completo?
O índice 0 é o candle em formação. Após observar um novo, confira horários e histórico do anterior antes de tratá-lo como completo. A primeira decisão pode ocorrer depois do limite previsto.
O H4 mais recente pode confirmar o fechamento D1?
Somente se o intervalo terminou e seus dados estavam disponíveis ao decidir. Às 21:00 UTC, H4 UTC [20:00, 00:00) ainda se forma; seus valores finais seriam informação futura.
Um gráfico de fechamento de Nova York prova uma estratégia melhor?
Não. Ele define uma convenção de construção. Compare dados e regras completos com testes cronológicos, custos realistas e histórico da escolha. Aparência mais limpa ou resultado histórico favorável não prova desempenho futuro.
Fontes e notas educativas
A MetaQuotes documenta os índices das séries, os horários dos candles e o comportamento quando falta histórico. Também foram consultadas as referências iTime, iBarShift, TimeCurrent e TimeGMTOffset. A FAQ da OANDA descreve o horário daquela corretora, sem estabelecer uma regra universal do MT4 nem um mapa histórico de horário de verão. Cotações, amplitudes e cronologias são exemplos inventados. As regras explícitas de agregação e validação são convenções editoriais, não resultados de uma estratégia.
Conteúdo educacional. Cotações, calendários e decisões são fictícios. Forex envolve riscos. Construção correta dos candles não comprova rentabilidade, execução garantida ou desempenho futuro.