

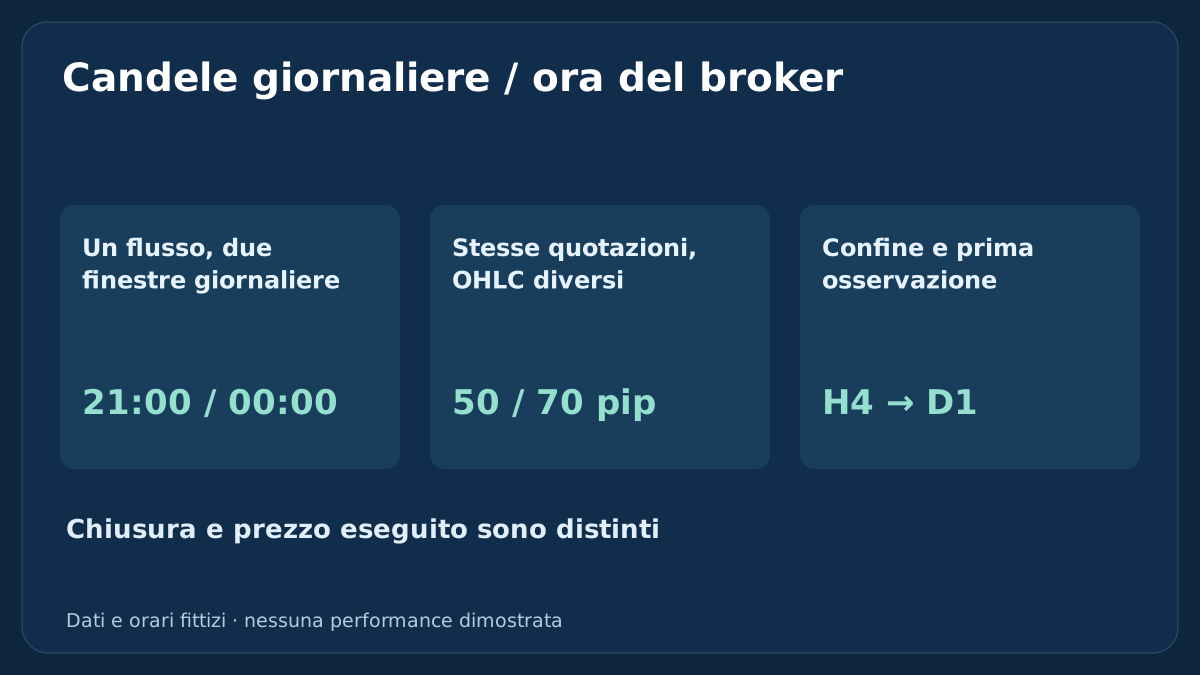
Una candela giornaliera riassume un intervallo di prezzi definito da una regola temporale. Due grafici possono usare le stesse quotazioni e mostrare massimi, chiusure e pattern diversi. Prima di confrontare una regola di swing trading tra broker, stabilisci quali prezzi appartengono a ogni barra, quando diventa disponibile e quali informazioni dei periodi inferiori erano già complete.
1. Che cosa rappresenta una candela giornaliera MT4
Una candela D1 riassume i prezzi assegnati a un intervallo giornaliero: apertura, massimo, minimo e chiusura, ossia OHLC. La sua etichetta di calendario dipende dalla costruzione del grafico. Nel Forex retail non esiste una candela centralizzata unica che tutti i broker debbano mostrare. Nomi identici non garantiscono stessa fonte, lato di quotazione, orari o confini delle barre.
Questa guida definisce un orologio dei dati riproducibile, non un setup d’ingresso. Un grafico più ordinato non rende necessariamente redditizi i segnali. Parti dal quadro di swing trading H4/D1, poi documenta la definizione delle barre usata nello sviluppo, nelle verifiche successive e nell’osservazione futura.
2. Scrivi la specifica dei dati prima di confrontare grafici
Registra broker e server, simbolo esatto e suffisso, file o flusso fonte, lato Bid/Ask/medio, precisione temporale, conversione storica UTC, confine giornaliero e calendario delle sessioni. Aggiungi regole per domeniche, festività, intervalli vuoti, timestamp duplicati e correzioni. Conserva versione o impronta della fonte per identificare gli stessi dati in una successiva elaborazione.
Cambiare visualizzazione del terminale o fuso del computer non ricostruisce automaticamente gli OHLC forniti dal broker. Un’aggregazione personalizzata è un dataset separato con propria specifica. Non mescolare candele Bid, Ask e medie attribuendo poi tutte le differenze all’orario. La guida alle specifiche del simbolo aiuta a identificare il contratto.
3. Raggruppa le stesse quotazioni in due finestre giornaliere
La tabella è l’intero flusso Bid EUR/USD inventato per questo calcolo; non si presumono altre osservazioni. Tutti gli orari sono UTC. Il lunedì di A è [2026-08-02 21:00, 2026-08-03 21:00), quello di B [2026-08-03 00:00, 2026-08-04 00:00). A chiama lunedì la sessione secondo la data finale: è una convenzione dichiarata.
La parentesi quadra iniziale include la quotazione esattamente all’inizio; quella tonda finale esclude la quotazione al termine esatto. Il prezzo di 2026-08-03 21:00 appartiene quindi all’intervallo successivo di A, quello di 2026-08-04 00:00 al successivo di B. Le finestre si sovrappongono ma contengono osservazioni diverse. Il flusso comune isola l’effetto del raggruppamento; tra broker reali possono cambiare anche i dati fonte.
![Figura 1. Un flusso Bid inventato entra in A [2026-08-02 21:00, 2026-08-03 21:00) o B [2026-08-03 00:00, 2026-08-04 00:00). Inizio incluso, fine esclusa.](/assets/v137-daily-candles/figure-1-it.svg)
| Data, UTC | Ora, UTC | Bid fittizio |
|---|---|---|
| 2026-08-02 | 21:00 | 1.10000 |
| 2026-08-02 | 23:00 | 1.10100 |
| 2026-08-03 | 00:00 | 1.10050 |
| 2026-08-03 | 08:00 | 1.09800 |
| 2026-08-03 | 16:00 | 1.10300 |
| 2026-08-03 | 20:59:58 | 1.10200 |
| 2026-08-03 | 21:00 | 1.10400 |
| 2026-08-03 | 23:59:58 | 1.10500 |
| 2026-08-04 | 00:00 | 1.10350 |
4. Calcola OHLC dalle osservazioni effettivamente incluse
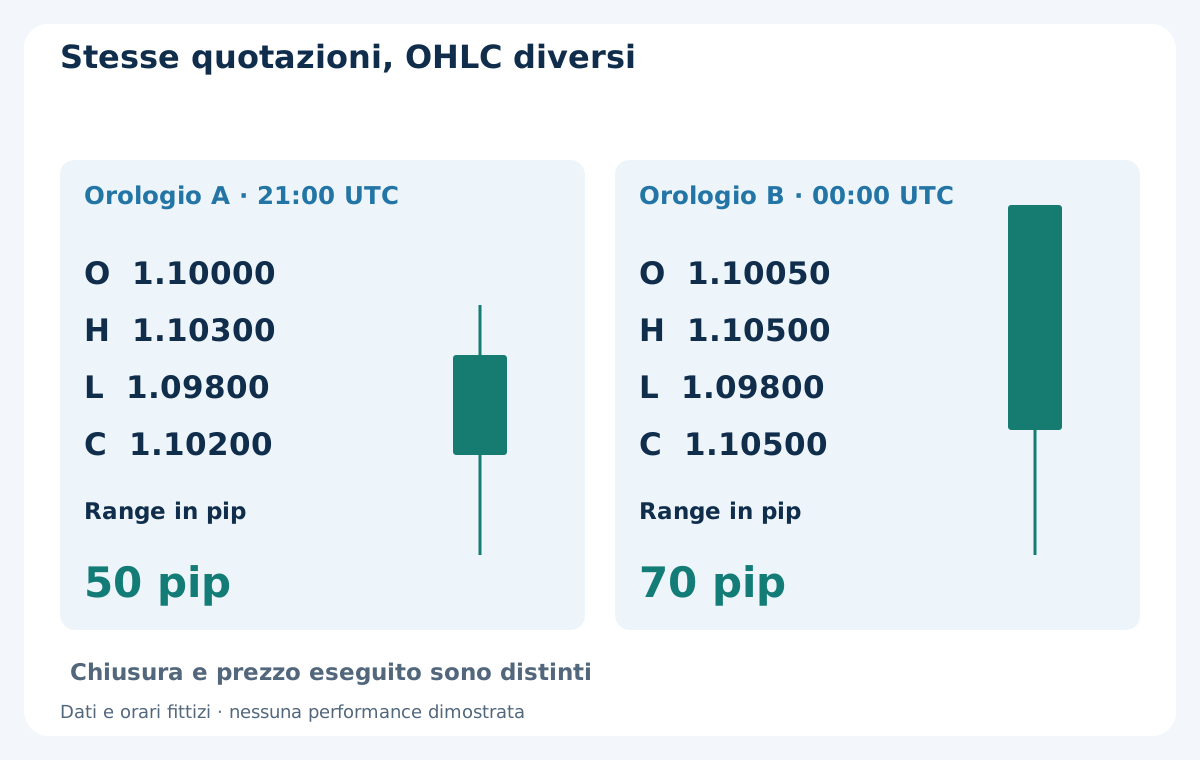
In ogni finestra, Open è la prima quotazione, Close l’ultima, High il massimo e Low il minimo. A produce O 1.10000, H 1.10300, L 1.09800 e C 1.10200. B produce O 1.10050, H 1.10500, L 1.09800 e C 1.10500. Con 1 pip = 0.0001, i range High−Low sono rispettivamente 50 e 70 pip.
Nessuna chiusura è automaticamente ottenibile dopo aver esaminato la barra completa. Sono le ultime osservazioni delle rispettive finestre. Un ordine successivo richiede Bid/Ask contemporanei e un registro di esecuzione. Il flusso didattico ridotto non descrive gli estremi reali tra le osservazioni. La guida alla lettura delle candele illustra componenti e lati di quotazione.
| Orologio | Apertura | Massimo | Minimo | Chiusura | Range, pip |
|---|---|---|---|---|---|
| A | 1.10000 | 1.10300 | 1.09800 | 1.10200 | 50 |
| B | 1.10050 | 1.10500 | 1.09800 | 1.10500 | 70 |
5. Mappa l’ora del broker usando gli scarti storici
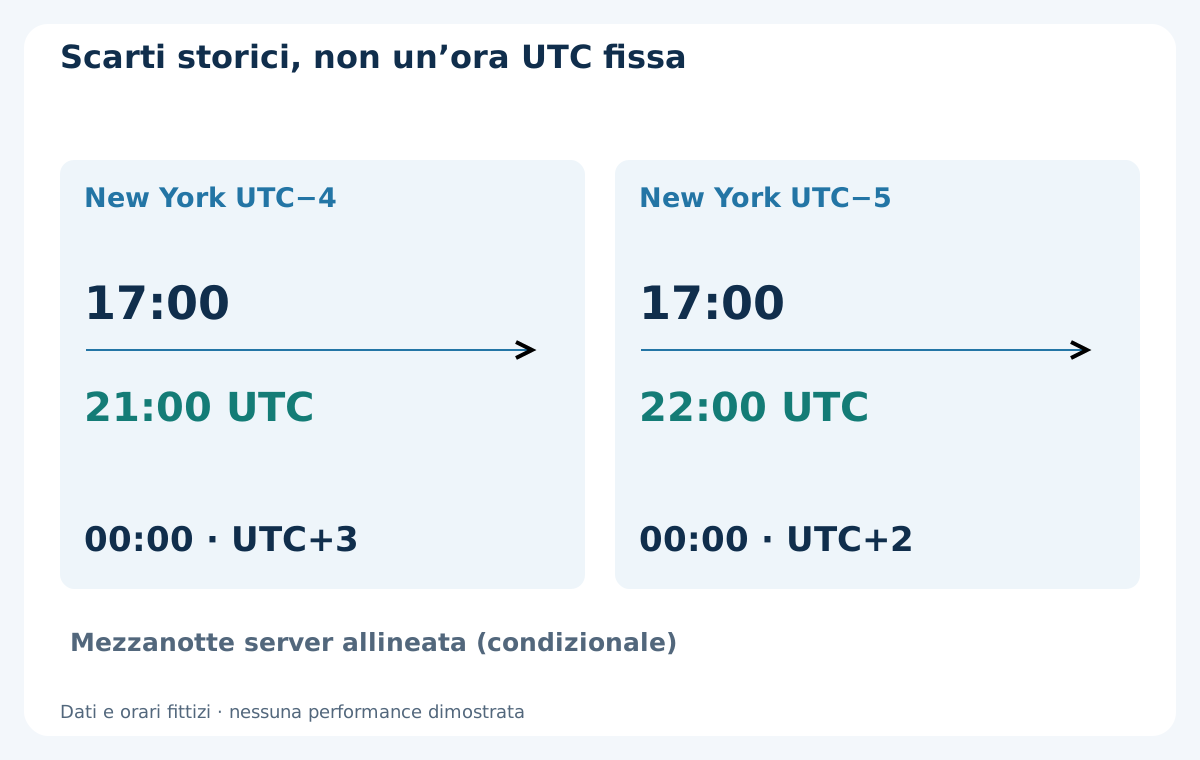
In una convenzione condizionale di chiusura di New York, le 17:00 locali equivalgono a 21:00 UTC con UTC−4 e a 22:00 UTC con UTC−5. La mezzanotte server in UTC+3 o UTC+2 rispettivamente si allineerebbe a quei confini. È aritmetica temporale, non una regola universale. La FAQ OANDA collegata usa EST/GMT+2 per il proprio orario; quella breve formulazione non fornisce una politica storica completa dell’ora legale.
Salva le conversioni server-UTC per data e verifica i timestamp reali intorno alle transizioni. Le regioni possono cambiare ora in giorni diversi; lo scarto attuale non riscrive correttamente tutto lo storico. TimeGMTOffset riguarda il computer locale, non un archivio degli scarti del broker. La guida a sessioni e ora legale completa il contesto. Confine giornaliero e soglia di finanziamento richiedono definizioni separate.
6. Distingui chiusura prevista e completamento osservato
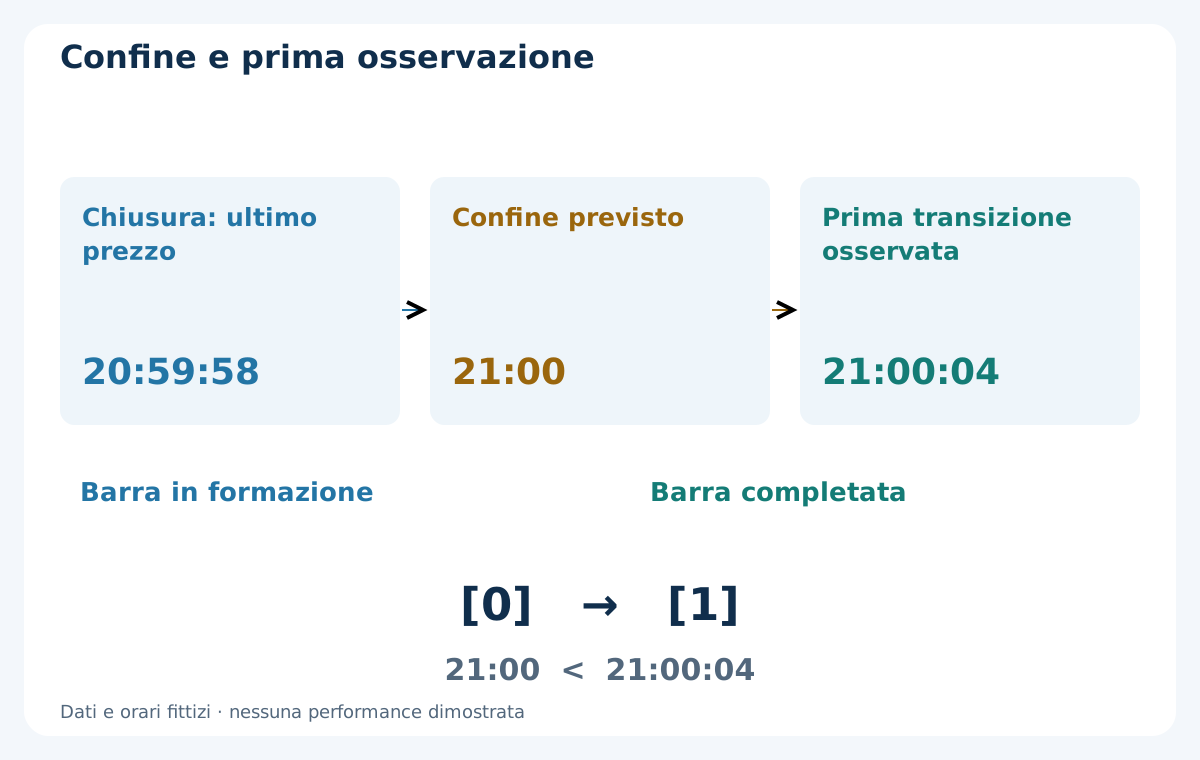
Nelle serie MT4, l’indice 0 identifica la barra corrente in formazione. Quando si osserva una nuova barra, l’indice 1 normalmente indica la precedente disponibile, non necessariamente il giorno di calendario precedente. Controlla simbolo, timeframe, storico caricato e timestamp. iTime restituisce l’orario di apertura e può restituire 0 se lo storico locale è vuoto: zero non è un orario di mercato valido per operare.
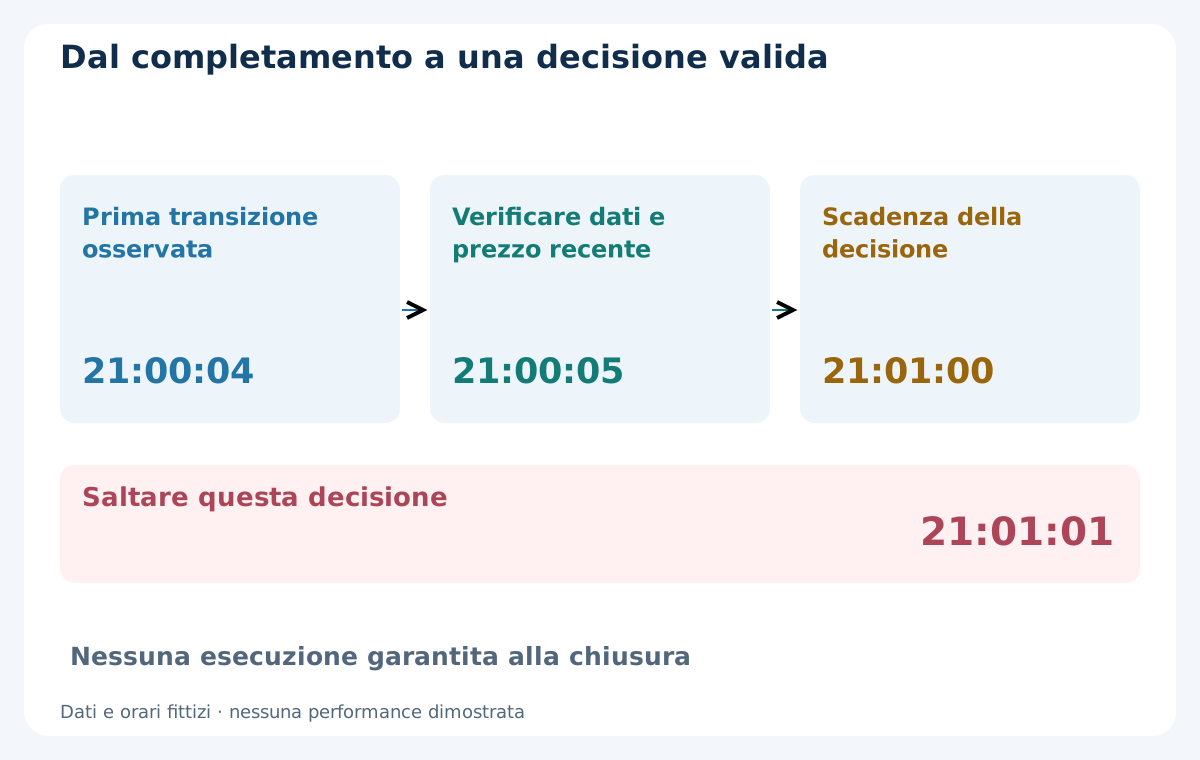
In un esempio distinto con quotazione ritardata, l’ultimo prezzo vecchio arriva a 20:59:58, il confine è 21:00 e la prima nuova quotazione arriva a 21:00:04. La chiusura è prevista a 21:00, ma un processo attivato dai tick osserva il cambio a 21:00:04. Non retrodatare decisione o esecuzione alla vecchia chiusura. TimeCurrent riflette l’ultima ora server nota di quotazione e non è un orologio UTC indipendente che avanza continuamente.
7. Scegli una politica domenicale dichiarandone gli effetti
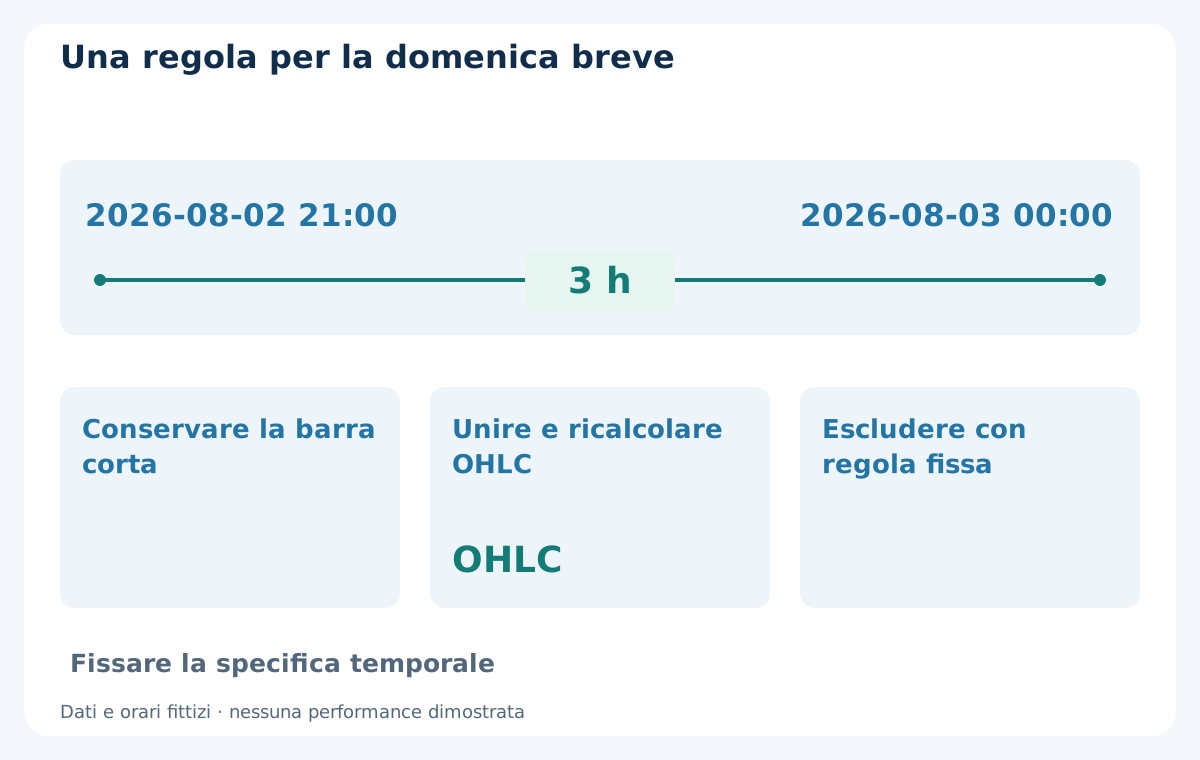
Con un’apertura settimanale fittizia domenica 21:00 UTC, un dataset a mezzanotte UTC può contenere [domenica 21:00, lunedì 00:00), una barra di appena 3 ore. Una sessione da domenica 21:00 a lunedì 21:00 include invece quei prezzi iniziali nel lunedì. Sono finestre ipotizzate, non orari o etichette di tutti i broker.
Conservare la barra corta, escluderla dalle osservazioni ammissibili o unirla a una vicina specifica genera dataset diversi. Escluderla dal calcolo dei segnali non elimina esposizione e finanziamento reali. Unire richiede ricalcolare OHLC dalle osservazioni incluse; cancellare una riga non è un’unione. Decidi prima dei test e mantieni coerenza con settimane e conteggio dell’età della posizione.
8. Tratta intervalli mancanti e festività come questioni di dati
Senza quotazioni non esistono Open, High, Low o Close osservati. Non inventare una candela piatta negoziabile e non trascinare prezzi precedenti presentandoli come storico del broker. Distingui chiusura prevista, guasto del feed e download incompleto. Conserva un indicatore di assenza e specifica se il modello attende, salta la decisione o esclude il campione interessato.
Le posizioni delle barre contano osservazioni disponibili, non blocchi garantiti di 24 ore. Sette barre possono coprire più giorni durante le festività. Con iBarShift, exact=false può restituire una barra vicina in una lacuna; exact=true può restituire −1. Il parametro regola la ricerca, non certifica la completezza del feed: controlla anche l’apertura restituita e l’intervallo voluto.
9. Allinea H4 tramite gli intervalli e non le etichette
Con allineamento fisso a mezzanotte UTC, le aperture H4 nominali sono 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Con confine giornaliero a 21:00 UTC e blocchi ancorati lì, sono 21:00, 01:00, 05:00, 09:00, 13:00 e 17:00. Sono griglie regolari sotto scarti fissi; sessioni mancanti e cambi d’ora richiedono un trattamento proprio.
Alla decisione D1 di 21:00 UTC, la H4 UTC [20:00, 00:00) è ancora in formazione. Massimo, minimo e chiusura finali contengono futuro. L’ultima H4 con fine già prevista su quella griglia è [16:00, 20:00), subordinata alla disponibilità dei dati. Nella griglia A, [17:00, 21:00) termina con D1. Seleziona per fine verificata e disponibilità, non copiando un indice H4 da un altro feed.
![Figura 6. A D1 21:00 UTC, H4 [20:00, 00:00) si forma ancora; [16:00, 20:00) è terminata. H4 allineata [17:00, 21:00) finisce con D1, subordinata ai dati disponibili.](/assets/v137-daily-candles/figure-6-it.svg)
| Griglia fissa | Aperture H4, UTC | A D1 21:00 UTC |
|---|---|---|
| Mezzanotte UTC | 00:00 / 04:00 / 08:00 / 12:00 / 16:00 / 20:00 | [16:00, 20:00) terminata; [20:00, 00:00) in formazione |
| A, 21:00 UTC | 21:00 / 01:00 / 05:00 / 09:00 / 13:00 / 17:00 | [17:00, 21:00) finisce con D1; verificare disponibilità |
10. Un cambio di orologio può modificare la selezione NR7
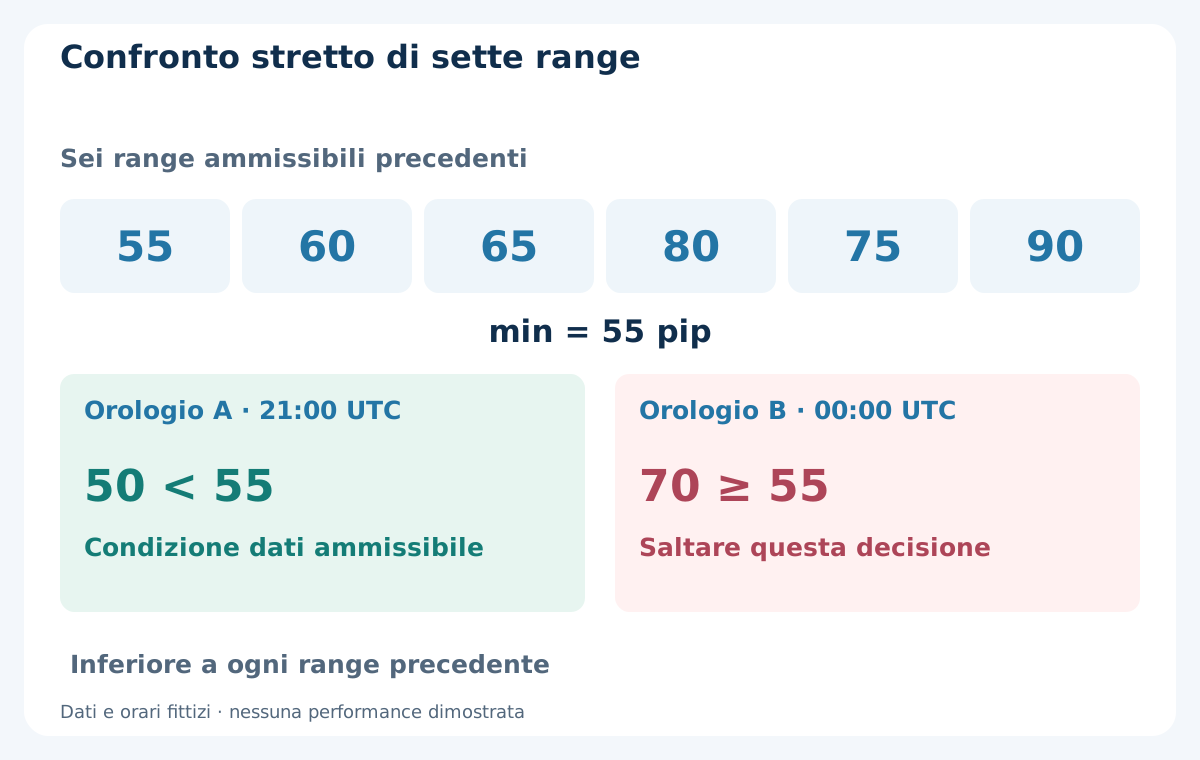
In un esempio NR7 separato e inventato, i sei range giornalieri ammissibili precedenti sono 55, 60, 65, 80, 75 e 90 pip per entrambi gli orologi. La candidata deve essere strettamente inferiore a ciascuno. I 50 pip di A superano la verifica; i 70 di B no, perché 70 non è sotto 55. I valori precedenti sono ipotesi illustrative, non ricostruzioni della tabella di nove quotazioni.
Una vera riaggregazione può cambiare anche i sei range precedenti: ricalcola tutto il periodo di riferimento. Definisci prima parità, barre corte ammissibili e sessioni mancanti. L’esempio mostra la sensibilità di una condizione derivata dai dati, senza fornire entrate, uscite, backtest o rendimenti NR7. Non scegliere l’orologio dopo aver visto quale versione guadagna di più.
11. Costruisci settimane e durata con lo stesso calendario
Un riferimento settimanale richiede inizio, fine, fuso, sessioni ammissibili e disponibilità espliciti. Cinque o sei righe giornaliere non definiscono da sole una settimana completa. Con W1 nativo controlla aperture reali e convenzione del feed. Per ricostruire la settimana, aggrega osservazioni originali o barre costituenti correttamente allineate, escludendo ogni informazione successiva.
Distingui anche l’uscita dopo un numero di barre complete ammissibili da quella dopo ore trascorse o a una soglia precisa del venerdì. Festività e barre brevi possono attivarle in momenti differenti. Tieni separato il finanziamento: la guida a swap e rollover spiega perché né il numero di D1 né le notti trascorse determinano da soli i giorni finanziati.
12. Decidi solo con informazioni disponibili
Nella cronologia distinta del ritardo, osserva il completamento a 21:00:04, valida le barre e valuta una quotazione fresca a 21:00:05. Una scadenza fittizia fissata a 21:01:00 consente questa valutazione solo se passano tutti gli altri filtri scritti prima. Una quotazione a 21:01:01 è tardiva; riavviare MT4 non rinnova l’occasione. Gli orari illustrano una sequenza, non una finestra operativa consigliata.
Prima di un ordine ipotetico servono storico valido, prezzi recenti, spread accettabile, strumento disponibile e registrazione univoca della decisione. Qui dati sconosciuti o evento scaduto significano nessuna nuova richiesta. Registra separatamente richiesta, rifiuto, esecuzione e stato dei tentativi. Un segnale sulla chiusura non implica esecuzione a quel prezzo. La guida alla riconciliazione delle operazioni supporta il registro degli eventi.
13. Separa verifiche costruttive e ipotesi di esecuzione
Confronta prima prezzi originali, appartenenza agli intervalli e OHLC calcolati. Poi ammissibilità del segnale e prima osservabilità. Solo dopo esamina prezzi eseguibili reali o simulati, spread, commissioni, finanziamento e gap. Una differenza nei dati non va giustificata modificando slippage o dimensione della posizione.
Tra feed, mantieni una definizione comune dei timestamp e del lato di prezzo e segnala dove non esistono osservazioni comuni. Somiglianza visiva o profitto finale identico non dimostrano barre uguali. Conserva differenze previste e osservate, comprese le decisioni respinte. Etichetta barre native e riaggregate affinché ogni risultato resti attribuibile al dataset usato.
14. Valida l’orologio nello storico e dopo i riavvii
Controlla settimane normali, entrambi i lati dei cambi d’ora pertinenti, aperture domenicali, festività e lacune note. Verifica che le H4 costituenti rientrino nelle finestre D1, che i duplicati siano risolti coerentemente e che ripetere l’elaborazione dia gli stessi risultati. Conserva le correzioni come nuove versioni, senza sovrascrivere silenziosamente le prove precedenti.
Un riavvio deve recuperare ultima decisione elaborata e stato senza inventare esecuzioni perse o ripetere ordini. Un download tardivo rinvia o invalida la decisione secondo la regola fissata. Consulta la guida al backtesting MT4 per i limiti generali: una riaggregazione riuscita non valida modello di trading o esecuzione reale.
15. Fissa la specifica prima di confrontare performance
Archivia identificativo fonte, lato di prezzo, conversione temporale, mappa storica degli scarti, confini giornalieri e settimanali, regola di appartenenza, politiche per barre corte e dati mancanti e verifica di disponibilità H4. Aggiungi versione del modello, scadenza e gestione dei riavvii. Una riga di audit collega osservazioni, barra, ammissibilità ed evento di conto successivo senza fondere i timestamp.
Se cambia la convenzione temporale, assegna una nuova versione a dati o modello, ripeti i controlli di sviluppo e valuta cronologicamente dati successivi mai usati. Conserva configurazioni scartate e motivi della scelta. Scegliere dopo molti confronti l’aspetto storico più attraente può introdurre bias di selezione anche con ogni OHLC aritmeticamente corretto.
16. Usa una verifica giornaliera riproducibile
Prima di fidarti di un risultato D1, chiarisci feed e lato di prezzo, inizio e fine, scarti UTC storici, regole domenicali e festive, ultima H4 completa e prima osservazione. Ricostruisci a mano un piccolo campione noto, verifica i dati mancanti e conserva un manifesto versionato replicabile.
L’obiettivo è spiegare il percorso dalle quotazioni alle informazioni complete e a un possibile evento eseguibile. Nessun orologio, pattern o grafico di cinque giorni garantisce rendimenti migliori. Gli esempi non dimostrano che gli EA commerciali presenti qui usino queste convenzioni o replichino le decisioni. Una discrepanza documentata può giustificare ulteriori verifiche o il rifiuto prima di un confronto di performance sensato.
Domande frequenti
A che ora chiudono le candele giornaliere Forex in MT4?
Dipende da feed e convenzione del broker. Identifica timestamp server e scarti storici. Un confine condizionale a 17:00 New York equivale a 21:00 UTC con UTC−4 e a 22:00 UTC con UTC−5; non è un’impostazione MT4 universale.
Perché due broker mostrano candele differenti?
Possono raggruppare intervalli diversi o fornire altri prezzi e lati di quotazione. L’esempio isola il raggruppamento: il medesimo flusso inventato produce range di 50 e 70 pip. Controlla sia feed sia orologio.
Bisogna rimuovere la candela corta della domenica?
Non esiste una risposta universale. Conservarla, escluderla da un calcolo o unirla a una vicina cambia la definizione dei dati. Fissa prima la politica: cancellare una riga non ricalcola OHLC uniti e non cancella esposizione.
Un EA può usare l’indice 0 come candela giornaliera completa?
L’indice 0 descrive la barra in formazione. Dopo averne osservata una nuova, verifica timestamp e storico della precedente prima di considerarla completa. La prima decisione può essere successiva al confine previsto.
L’ultima H4 può confermare la chiusura D1?
Solo se l’intervallo H4 è terminato e i dati erano disponibili al momento della decisione. A 21:00 UTC, H4 [20:00, 00:00) è ancora in formazione: i suoi valori finali sarebbero informazione futura.
Un grafico con chiusura di New York prova la superiorità della strategia?
No. Definisce una convenzione di costruzione. Confronta dati e regole completi con test cronologici, costi realistici e storico della selezione. Un grafico più pulito o un buon passato non prova rendimenti futuri.
Fonti e note didattiche
MetaQuotes documenta indici delle serie, orari delle barre e comportamento in assenza di storico. Sono stati controllati anche iTime, iBarShift, TimeCurrent e TimeGMTOffset. La FAQ OANDA citata descrive l’orario di quel broker, senza definire un calendario MT4 universale o una mappa storica dell’ora legale. Quotazioni, range e sequenze decisionali sono esempi inventati. Le regole esplicite di aggregazione e verifica sono convenzioni editoriali, non risultati di una strategia.
Contenuto educativo. Quotazioni, calendari e decisioni sono fittizi. Il Forex comporta rischi. Barre costruite correttamente non provano redditività, esecuzione garantita o performance futura.