

Setup ini menunggu harga mundur melintasi KAMA yang naik atau turun, lalu kembali searah tren. Simulasi tetap 2024 menghasilkan 43 transaksi dan −6.439 R setelah asumsi biaya dasar. Hasil setelah biaya dasar negatif; aturan ini belum menunjukkan keunggulan dalam sampel ini. Aturan lengkap, harga sumber nyata, dan seluruh transaksi tersedia di bawah.
1. Hipotesis pullback tetap beserta hasilnya
Hipotesisnya adalah pergerakan sementara melintasi KAMA melawan kemiringan terbarunya, disusul pemulihan, dapat menangkap kelanjutan. Garis yang halus atau rasio efisiensi tinggi tidak membuktikan profitabilitas. Studi retrospektif tetap GBP/USD ini menetapkan setup, pembatalan, dan keluar sebelum perhitungan. Tidak ada pencarian parameter lebih baik atau perubahan aturan setelah melihat hasil.
2. Harga nyata dan waktu candle yang dinyatakan
Sumber berisi 405.418 catatan GBP/USD satu menit dari Desember 2023 hingga Desember 2024. Desember 2023 menyediakan riwayat sebelumnya. CET/CEST dikonversi ke UTC, termasuk selisih musim panas. Kelompok H4 memuat cap waktu dalam (akhir − 4 jam, akhir] dan berakhir pada 00:00, 04:00, 08:00, 12:00, 16:00, serta 20:00 UTC. Harga hilang tidak diisi; kelompok pendek pembukaan atau penutupan tetap disertakan.
3. Hitung KAMA(10,2,30) tanpa memulai ulang riwayat
ER membagi perubahan absolut sepanjang 10 langkah antarpenutupan dengan jumlah perubahan absolut setiap langkah. Sepuluh langkah memerlukan 11 harga penutupan. Jika panjang lintasan nol, tetapkan ER = 0. SC = [ER × (2/3 − 2/31) + 2/31]²; K[t] = K[t−1] + SC × (C[t] − K[t−1]). Nilai awal pada indeks 9 adalah rata-rata 10 penutupan pertama; pembaruan rekursif pertama ada pada indeks 10. Simpan presisi penuh dan seluruh riwayat sebelumnya, sesuai konvensi yang dinyatakan dalam panduan kami.
ER[t] = |C[t] − C[t−10]| / Σ |C[j] − C[j−1]|
SC[t] = [ER[t] × (2/3 − 2/31) + 2/31]²
K[t] = K[t−1] + SC[t] × (C[t] − K[t−1])
Long slope: K[t] > K[t−3]
Short slope: K[t] < K[t−3]
4. Tentukan arah dari kemiringan tiga kelompok
Beli mensyaratkan K[t] > K[t−3]; jual mensyaratkan K[t] < K[t−3]. Nilai yang sama tidak memberi arah. Ini tiga kelompok teramati yang telah selesai, bukan selalu dua belas jam berurutan melewati penutupan pasar. ER mengukur efisiensi lintasan, bukan arah. Aturan ini tidak menambahkan ambang ER, filter badan candle, atau moving average kedua.
5. Aktifkan pullback baru dan ikuti ekstremnya
Saat tanpa posisi, aktifkan beli hanya jika kemiringan naik, penutupan sebelumnya > KAMA sebelumnya, dan penutupan saat ini ≤ KAMA saat ini. Jual berkebalikan: kemiringan turun, penutupan sebelumnya < KAMA sebelumnya, dan penutupan saat ini ≥ KAMA saat ini. H/L dimulai dari kelompok setup dan diperluas hingga kelompok konfirmasi, keduanya termasuk. Hanya satu setup atau posisi diizinkan. Sebelum memeriksa pemulihan, batalkan beli jika K[t] ≤ K[t−3], dan jual jika K[t] ≥ K[t−3].
6. Konfirmasi pemulihan dalam tiga kelompok teramati
Selama kemiringan yang disyaratkan tetap berlaku, penutupan pertama yang benar-benar di atas KAMA mengonfirmasi beli; di bawah KAMA mengonfirmasi jual. Hanya tiga kelompok berikutnya yang memenuhi syarat. Nilai sama atau sumbu saja tidak mengonfirmasi. Evaluasi kelompok ketiga sebelum kedaluwarsa. Bekukan H/L saat konfirmasi: stop beli memakai low terendah dari setup hingga konfirmasi, stop jual memakai high tertinggi. Setelah pembatalan atau kedaluwarsa, setup baru yang memenuhi syarat boleh aktif pada penutupan tersebut.
7. Masuk pada pembukaan menit berikutnya dan tentukan R
Setelah konfirmasi, gunakan pembukaan catatan satu menit pertama pada kelompok berikutnya sebagai harga masuk acuan E. Ini pendekatan data menit, bukan eksekusi broker yang diamati atau tick pertama. Stop long S = L; short S = H. Batalkan satu-satunya percobaan jika jarak stop kurang dari 5 pip atau berada di sisi yang salah. R awal = |E − S|; target E + 2R untuk long atau E − 2R untuk short. Dalam pengujian ini, satu pip berarti 0.0001 pada GBP/USD.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Pertahankan aturan keluar yang tetap dan tangani urutan harga yang tidak diketahui
Periksa setiap menit, termasuk menit masuk. Gap melewati stop keluar pada harga pembukaan menit itu. Gap menguntungkan melewati target diberi harga target tanpa perbaikan yang diasumsikan. Jika kedua level tersentuh dalam satu menit, stop didahulukan; selain itu gunakan level yang tersentuh. Setelah 12 penutupan H4 pengamatan sesudah konfirmasi, keluar pada pembukaan menit berikutnya jika posisi masih ada; pemeriksaan gap stop/target di pembukaan didahulukan. Posisi tersisa ditutup pada kuotasi terakhir yang digunakan saat data berakhir.
9. Terapkan biaya transparan pada harga acuan
Asumsi dasar adalah 1.5 pip per transaksi lengkap ditambah 0.2 pip per pergantian tanggal UTC. Stres memakai 3.0 ditambah 0.5; skenario tanpa biaya tidak mengurangi apa pun. Ini perkiraan ilustratif gabungan biaya transaksi dan penahanan, bukan spread historis terukur atau swap broker. Skenario menilai ulang transaksi yang sama. R bersih = (pip kotor − total biaya)/jarak stop awal dalam pip; transaksi yang terkena stop bisa rugi lebih dari 1R.
10. Baca hasil setahun setelah biaya
Evaluasi mencakup kelompok UTC selesai yang tersedia selama 2024 hingga 2024-12-31 20:00 UTC. Terdapat 43 transaksi. Dengan biaya dasar, hasil bersih −6.439 R, −98.7 pip bersih, dan faktor profit berbasis R 0.749. Penurunan maksimum transaksi tertutup adalah 6.829 R. Hasil setelah biaya dasar negatif; aturan ini belum menunjukkan keunggulan dalam sampel ini. Ini hasil simulasi harga acuan, bukan imbal hasil akun riil.
| Skenario | Tanpa perkiraan biaya | Perkiraan dasar | Perkiraan stres |
|---|---|---|---|
| Transaksi | 43 | 43 | 43 |
| Kemenangan bersih (%) | 39.5 | 37.2 | 34.9 |
| Pip bersih | −20.0 | −98.7 | −184.5 |
| R bersih | −3.372 | −6.439 | −9.697 |
| Faktor profit (R) | 0.858 | 0.749 | 0.651 |
| Penurunan transaksi tertutup (R) | 5.984 | 6.829 | 9.697 |
11. Bandingkan dua semester tanpa penyetelan ulang
Semester pertama berisi 19 transaksi dan −2.736 R setelah biaya dasar; semester kedua 24 transaksi dan −3.703 R. Pengelompokan memakai tanggal masuk. Pengaturan dan aturan keluar tetap. Ini segmen deskriptif retrospektif, bukan validasi prospektif atau data yang benar-benar belum dilihat. Tidak ada imbal hasil akun yang dianualisasi dari segmen ini.
| Periode masuk | Januari–Juni | Juli–Desember |
|---|---|---|
| Transaksi | 19 | 24 |
| Kemenangan bersih (%) | 42.1 | 33.3 |
| Pip bersih | −50.5 | −48.2 |
| R bersih | −2.736 | −3.703 |
| Faktor profit (R) | 0.709 | 0.772 |
| Penurunan transaksi tertutup (R) | 3.798 | 6.829 |
12. Periksa transaksi pertama pada semester pertama
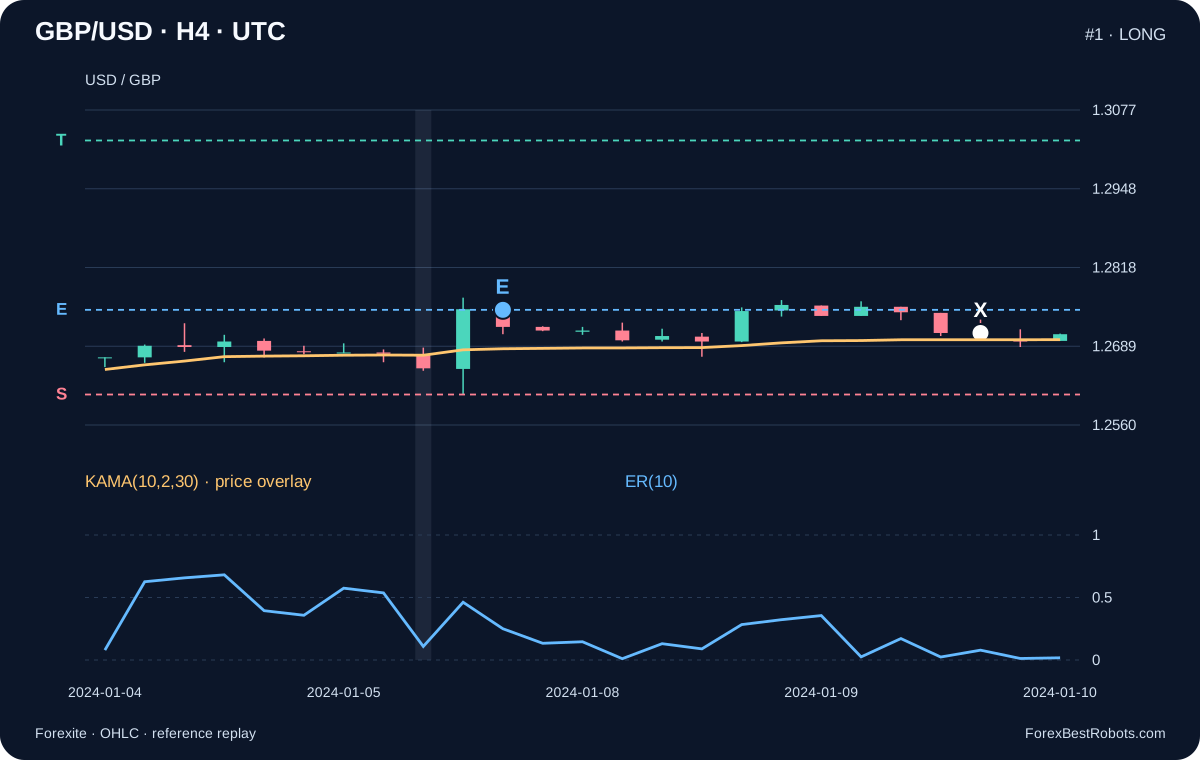
Transaksi 1: Long. Kelompok persiapan ditutup pada 2024-01-05 12:00 UTC; kelompok konfirmasi pada 2024-01-05 16:00 UTC. Harga masuk acuan 1.2749 pada 2024-01-05 16:01 UTC, stop 1.2610, target 1.3027, risiko awal 139 pip. Keluar 1.2711 pada 2024-01-09 12:01 UTC; hasil bersih dasar −0.290 R. Ini transaksi pertama semester tersebut, dipilih tanpa mempertimbangkan hasilnya. Waktu menandai catatan menit, bukan waktu eksekusi yang tepat.
13. Periksa transaksi pertama pada semester berikutnya
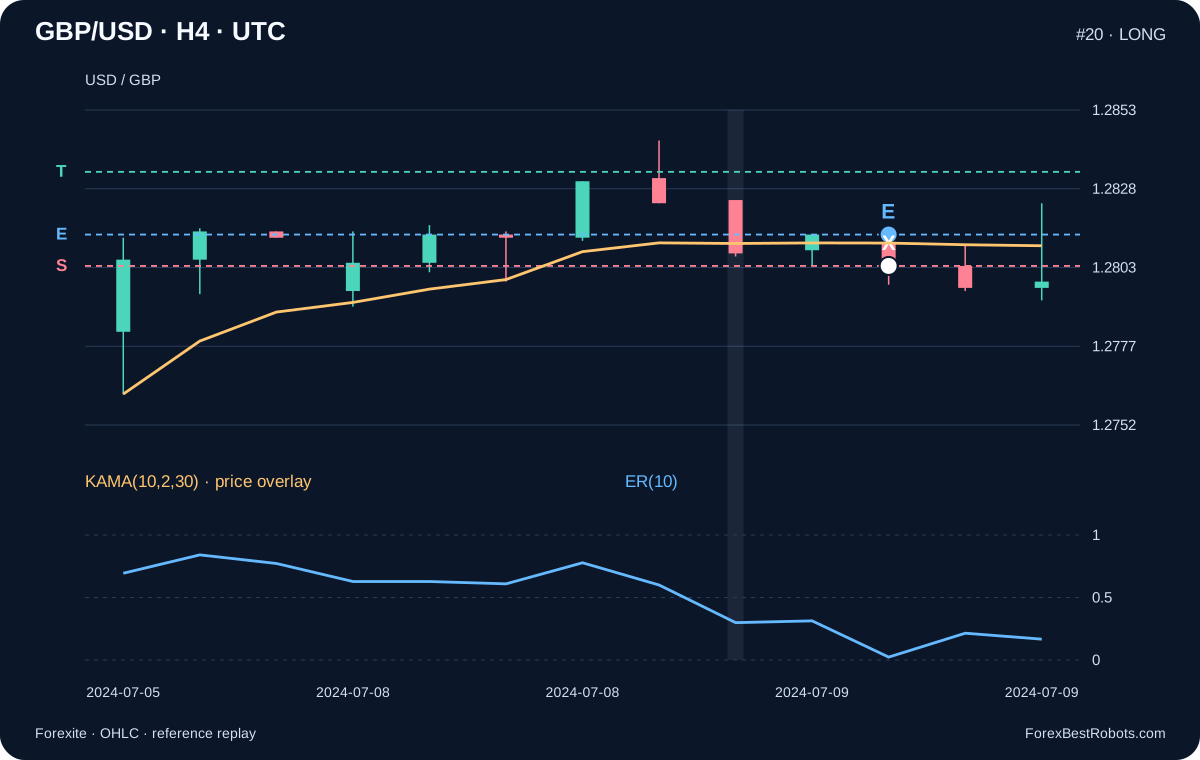
Transaksi 20: Long. Kelompok persiapan ditutup pada 2024-07-08 20:00 UTC; kelompok konfirmasi pada 2024-07-09 00:00 UTC. Harga masuk acuan 1.2813 pada 2024-07-09 00:01 UTC, stop 1.2803, target 1.2833, risiko awal 10 pip. Keluar 1.2803 pada 2024-07-09 01:24 UTC; hasil bersih dasar −1.150 R. Aturannya sama. CSV berisi seluruh transaksi, termasuk kerugian dan keluar karena batas waktu.
14. Periksa satu transaksi setiap kali
Pilih transaksi historis, lalu bandingkan asumsi biaya. Grafik dan ringkasan hasil merujuk pada transaksi yang dipilih.
Nomor, tanggal masuk, dan arah mengidentifikasi contoh. Gunakan daftar atau tombol Sebelumnya / Berikutnya.
- Catatan masuk (UTC)
- —
- Catatan keluar (UTC)
- —
- Harga masuk acuan E
- —
- Stop tetap S
- —
- Target tetap T
- —
- Simulasi keluar X
- —
Hanya pengurangan biaya yang berubah. Harga masuk, harga keluar, dan aturan transaksi tetap sama.
- Sebelum biaya
- —
- Biaya
- —
- Setelah biaya
- —
— R
Tiga nilai utama menggunakan pip. R bersih memakai jarak stop awal transaksi ini.
Tampilkan rincian perhitungan
- Arah
- —
- Penutupan persiapan (UTC)
- —
- Penutupan konfirmasi (UTC)
- —
- Jarak stop awal (pip)
- —
- Pergantian tanggal UTC
- —
- Alasan keluar
- —
- Hasil bersih setahun (R)
- —
- Faktor profit setahun (R)
- —
- Penurunan maksimum transaksi tertutup (R)
- —
Perhitungan hasil
Candle berasal dari kuotasi historis nyata; candle H4 lengkap dapat memuat harga setelah simulasi keluar di dalamnya. Ini simulasi harga referensi dengan biaya ilustratif.
15. Pisahkan R ternormalisasi dari risiko akun
R menormalkan hasil terhadap jarak stop harga awal sebelum biaya. Faktor profit dan penurunan memakai hasil R, bukan pip mentah. Penurunan transaksi tertutup mengabaikan fluktuasi belum terealisasi dan tekanan margin. Perhitungan ukuran posisi juga memerlukan ukuran kontrak, konversi mata uang, biaya, dan batas eksekusi. Stop acuan 1R tidak membatasi kerugian gap atau menjamin persentase akun tertentu.
16. Periksa batasan dan reproduksi sebelum menyesuaikan
Catatan tidak menyediakan pasangan Bid/Ask terverifikasi, urutan tick, kedalaman, atau eksekusi broker. Stop didahulukan menangani ambiguitas menit secara konservatif dalam model, tanpa merekonstruksi jalur sebenarnya. Perkiraan pergantian tanggal bukan jadwal pembiayaan broker. Satu tahun dan satu pasangan belum membuktikan ketahanan. Reproduksi aturan tetap, lalu uji riwayat lebih panjang, sumber lain, biaya berubah, dan periode yang benar-benar terpisah sebelum mempertimbangkan perubahan.
Pertanyaan umum
Apakah penutupan di atas KAMA langsung membuka beli?
Itu hanya dapat mengonfirmasi pullback beli yang sudah memenuhi syarat dengan kemiringan naik yang diperlukan. Harga masuk referensi adalah pembukaan catatan menit tersedia pertama pada kelompok teramati berikutnya.
Kapan rentang stop boleh berubah?
H/L diperluas dari kelompok setup hingga kelompok konfirmasi, termasuk keduanya. Keduanya dibekukan saat konfirmasi dan tidak bergerak selama posisi. Ini berbeda dari strategi Aroon yang membekukan rentang pada persilangan awal.
Apakah ini eksekusi broker historis yang sebenarnya?
Tidak. Sumber berupa OHLC kuotasi menit. Masuk dan keluar mengikuti simulasi harga acuan dengan asumsi gap dan urutan intramenit yang eksplisit serta biaya ilustratif.
Apakah sampel positif membuktikan strategi berhasil?
Tidak. Hasil retrospektif tetap pada satu pasangan dan satu tahun memerlukan riwayat lebih panjang, sumber lain, biaya realistis, dan validasi yang benar-benar terpisah.
Data, waktu, dan reproduksibilitas
Sumber: 397 arsip harian Forexite MetaStock, 2023-12-01 sampai 2024-12-31. SHA-256 dan CRC asli diperiksa sebelum ekstraksi. Catatan GBP/USD mempertahankan waktu sumber, selisih CET/CEST, serta OHLC asli empat desimal. H4 memakai pembukaan pertama, tertinggi, terendah, dan penutupan terakhir.
Ekstraksi berisi 405.418 catatan menit dan 1.747 kelompok H4 termasuk riwayat awal; 1.618 kelompok masuk evaluasi. Kelompok pertama yang terpotong batas sumber dan kelompok sesudah akhir yang dinyatakan dihilangkan. Harga hilang atau akhir pekan tidak ditambahkan. 0 keluar memerlukan aturan stop didahulukan dalam menit yang sama.
Unduhan berisi menit yang digunakan, candle agregat, seluruh transaksi dan peristiwa, protokol tetap beserta hash, URL dan hash sumber, kode simulasi dan pemeriksaan terpisah. Semester ditentukan oleh tanggal masuk. Mereproduksi perhitungan berbeda dari memvalidasi keunggulan yang dapat diperdagangkan.
- Harga H4, KAMA, ER, dan SC (CSV)
- Semua transaksi acuan dan skenario biaya (CSV)
- Data menit, aturan tetap, dan kode reproduksi (ZIP)