
รูปแบบนี้รอให้ราคาย้อนผ่าน KAMA ที่กำลังขึ้นหรือลง แล้วกลับไปตามทิศทางแนวโน้ม การจำลองตามกติกาคงที่ในปี 2024 มี 43 รายการ และได้ −6.439 R หลังหักต้นทุนพื้นฐานที่สมมติ ผลหลังต้นทุนพื้นฐานเป็นลบ กฎเหล่านี้ยังไม่แสดงความได้เปรียบในตัวอย่างนี้ ด้านล่างมีทั้งกติกาครบถ้วน ราคาต้นทางจริง และทุกรายการซื้อขาย
1. สมมติฐานการย่อที่กำหนดไว้และผลทดสอบ
สมมติฐานคือการเคลื่อนผ่าน KAMA ชั่วคราวสวนความชันล่าสุด แล้วกลับตามแนวโน้ม อาจจับการเคลื่อนไหวต่อเนื่องได้ เส้นที่เรียบหรือ อัตราส่วนประสิทธิภาพ (ER) สูงไม่ได้พิสูจน์ความสามารถทำกำไร การศึกษาย้อนหลัง GBP/USD นี้กำหนดการเริ่มรอ การยกเลิก และจุดออกก่อนคำนวณ ไม่มีการค้นหาพารามิเตอร์ที่ดีกว่าหรือแก้กติกาหลังเห็นผล
2. ราคาจริงและเวลาของแท่งที่ระบุชัด
แหล่งข้อมูลมีบันทึก GBP/USD หนึ่งนาที 405,418 รายการ ตั้งแต่ธันวาคม 2023 ถึงธันวาคม 2024 โดยใช้ธันวาคม 2023 เป็นประวัติก่อนประเมิน แปลง CET/CEST เป็น UTC รวมการปรับเวลาฤดูร้อน กลุ่ม H4 รวมเวลาในช่วง (สิ้นสุด − 4 ชั่วโมง, สิ้นสุด] และจบที่ 00:00, 04:00, 08:00, 12:00, 16:00 และ 20:00 UTC ไม่เติมราคาที่หายไป และเก็บกลุ่มสั้นช่วงเปิดหรือปิดตลาดไว้
3. คำนวณ KAMA(10,2,30) โดยไม่เริ่มประวัติใหม่
ER คือการเปลี่ยนแปลงสุทธิแบบค่าสัมบูรณ์ตลอด 10 ช่วงระหว่างราคาปิด หารด้วยผลรวมการเปลี่ยนแปลงแบบค่าสัมบูรณ์แต่ละช่วง สิบช่วงต้องใช้ราคาปิด 11 ค่า หากระยะทางเป็นศูนย์กำหนด ER = 0 โดย SC = [ER × (2/3 − 2/31) + 2/31]² และ K[t] = K[t−1] + SC × (C[t] − K[t−1]) ใช้ค่าเฉลี่ยราคาปิดสิบค่าแรกเป็นค่าเริ่มต้นที่ดัชนี 9 และอัปเดตแบบเวียนเกิดครั้งแรกที่ดัชนี 10 เก็บความละเอียดเต็มและประวัติก่อนหน้าทั้งหมดตามข้อตกลงที่ระบุในคู่มือ
ER[t] = |C[t] − C[t−10]| / Σ |C[j] − C[j−1]|
SC[t] = [ER[t] × (2/3 − 2/31) + 2/31]²
K[t] = K[t−1] + SC[t] × (C[t] − K[t−1])
Long slope: K[t] > K[t−3]
Short slope: K[t] < K[t−3]
4. ใช้ความชันสามกลุ่มกำหนดทิศทาง
ฝั่งซื้อกำหนด K[t] > K[t−3] ฝั่งขายกำหนด K[t] < K[t−3] หากเท่ากันถือว่าไม่มีทิศทาง นับสามกลุ่มที่สังเกตได้และปิดสมบูรณ์ ไม่จำเป็นต้องเท่ากับสิบสองชั่วโมงต่อเนื่องเมื่อข้ามช่วงตลาดปิด ER วัดความมีประสิทธิภาพของเส้นทาง ไม่ใช่ทิศทาง กติกานี้ไม่เพิ่มเกณฑ์ ER ตัวกรองลำตัวแท่งเทียน หรือเส้นค่าเฉลี่ยเส้นที่สอง
5. เริ่มรอการย่อครั้งใหม่และติดตามจุดสุดขั้ว
เมื่อไม่มีสถานะ ให้เริ่มรอซื้อเฉพาะกรณีความชันขึ้น ราคาปิดก่อนหน้า > KAMA ก่อนหน้า และราคาปิดปัจจุบัน ≤ KAMA ปัจจุบัน ฝั่งขายกลับด้าน: ความชันลง ราคาปิดก่อนหน้า < KAMA ก่อนหน้า และราคาปิดปัจจุบัน ≥ KAMA ปัจจุบัน เริ่ม H/L จากกลุ่มที่เกิดรูปแบบและขยายจนถึงกลุ่มยืนยันรวมกลุ่มนั้นด้วย อนุญาตให้มีรูปแบบรอหรือสถานะเพียงหนึ่ง ก่อนตรวจสอบการกลับข้ามเส้น ให้ยกเลิกรอซื้อหาก K[t] ≤ K[t−3] และยกเลิกรอขายหาก K[t] ≥ K[t−3]
6. ยืนยันการกลับภายในสามกลุ่มที่สังเกตได้
เมื่อความชันที่ต้องการยังคงอยู่ ราคาปิดแรกที่สูงกว่า KAMA อย่างชัดเจนยืนยันฝั่งซื้อ ต่ำกว่าอย่างชัดเจนยืนยันฝั่งขาย ใช้ได้เฉพาะสามกลุ่มถัดไป ราคาที่เท่ากันหรือมีเพียงไส้เทียนข้ามเส้นไม่ยืนยัน ตรวจสอบกลุ่มที่สามก่อนหมดอายุ ตรึง H/L เมื่อยืนยัน: Stop Loss ฝั่งซื้อใช้ Low ต่ำสุดตั้งแต่กลุ่มเริ่มต้นจนถึงกลุ่มยืนยัน ฝั่งขายใช้ High สูงสุด โดยรวมทั้งสองกลุ่ม หลังยกเลิกหรือหมดอายุสามารถเริ่มรูปแบบใหม่ที่เข้าเงื่อนไข ณ ราคาปิดนั้นได้
7. เข้าที่ราคาเปิดนาทีถัดไปและนิยาม R
หลังยืนยัน ใช้ราคาเปิดของบันทึกหนึ่งนาทีแรกที่มีในกลุ่มถัดไปเป็นราคาเข้าอ้างอิง E นี่เป็นการประมาณจากข้อมูลนาที ไม่ใช่การจับคู่คำสั่งจริงของโบรกเกอร์หรือ tick แรก ฝั่งซื้อใช้ stop S = L ฝั่งขาย S = H ยกเลิกความพยายามครั้งเดียวนี้หาก stop อยู่ผิดด้านของราคาเข้า หรือระยะ stop ต่ำกว่า 5 pip R เริ่มต้น = |E − S| เป้าหมายซื้อ E + 2R และขาย E − 2R ในการทดสอบนี้ 1 pip หมายถึงการเปลี่ยนแปลง 0.0001 ของราคา GBP/USD
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. คงทางออกและจัดการลำดับราคาที่ไม่ทราบ
ตรวจทุกนาทีรวมถึงนาทีเข้า หากราคาเปิดกระโดดข้าม stop ให้ออกที่ราคาเปิดนาทีนั้น หากกระโดดผ่านเป้าหมายในทางที่ดี ให้ได้เพียงราคาเป้าหมายโดยไม่สมมติว่าดีกว่า หากแตะทั้งสองระดับในนาทีเดียว ให้ stop เกิดก่อน มิฉะนั้นใช้ระดับที่แตะ หลังมีราคาปิด H4 ที่สังเกตได้ 12 ครั้งถัดจากการยืนยัน ให้ออกที่ราคาเปิดนาทีถัดไปถ้ายังถืออยู่ โดยตรวจ gap ผ่าน stop หรือเป้าหมายที่ราคาเปิดก่อน เมื่อข้อมูลสิ้นสุด ให้ปิดสถานะที่เหลือด้วยราคาสุดท้ายที่ใช้
9. ใช้ต้นทุนโปร่งใสกับราคาอ้างอิง
สมมติฐานพื้นฐานคือ 1.5 pip ต่อรายการเข้าและออกครบ บวก 0.2 pip ต่อครั้งที่ข้ามวันที่ UTC ส่วนภาวะกดดันใช้ 3.0 บวก 0.5 และกรณีไม่มีต้นทุนไม่หักอะไร ตัวเลขเป็นสมมติฐานประกอบการเรียนรู้ของค่าซื้อขายและการถือ ไม่ใช่สเปรดอดีตที่วัดได้หรือสวอปของโบรกเกอร์ แต่ละกรณีประเมินรายการเดิมโดยไม่เปลี่ยนการเลือก R สุทธิ = (pip ก่อนหัก − ต้นทุนรวม)/ระยะ stop เริ่มต้นเป็น pip ดังนั้นรายการที่ออกด้วย stop อาจเสียเกิน 1R
10. อ่านผลทั้งปีหลังต้นทุน
ประเมินกลุ่ม UTC ที่สิ้นสุดแล้วและมีข้อมูลในปี 2024 ถึง 2024-12-31 20:00 UTC มี 43 รายการ เมื่อใช้ต้นทุนพื้นฐาน ผลสุทธิคือ −6.439 R หรือ −98.7 pip และ profit factor ตาม R เท่ากับ 0.749 การลดลงสูงสุดจากรายการที่ปิดแล้วคือ 6.829 R ผลหลังต้นทุนพื้นฐานเป็นลบ กฎเหล่านี้ยังไม่แสดงความได้เปรียบในตัวอย่างนี้ นี่เป็นผลจำลองราคาอ้างอิง ไม่ใช่ผลตอบแทนบัญชีจริง
| กรณี | ไม่หักต้นทุนสมมติ | ต้นทุนพื้นฐาน | ต้นทุนภาวะกดดัน |
|---|---|---|---|
| รายการ | 43 | 43 | 43 |
| อัตราชนะสุทธิ (%) | 39.5 | 37.2 | 34.9 |
| Pip สุทธิ | −20.0 | −98.7 | −184.5 |
| R สุทธิ | −3.372 | −6.439 | −9.697 |
| Profit factor (R) | 0.858 | 0.749 | 0.651 |
| การลดลงของรายการที่ปิดแล้ว (R) | 5.984 | 6.829 | 9.697 |
11. เปรียบเทียบครึ่งปีโดยไม่ปรับใหม่
ครึ่งปีแรกมี 19 รายการ และ −2.736 R หลังต้นทุนพื้นฐาน ส่วนครึ่งปีหลังมี 24 รายการ และ −3.703 R แบ่งตามวันเข้า โดยคงค่าและกฎออกเหมือนเดิม เป็นการแบ่งช่วงเชิงพรรณนาของการทดสอบย้อนหลัง ไม่ใช่การทดสอบล่วงหน้าหรือข้อมูลที่ไม่เคยเห็นจริง และไม่นำไปอนุมานผลตอบแทนรายปีแบบปรับเทียบเวลา
| ช่วงที่เข้า | มกราคม–มิถุนายน | กรกฎาคม–ธันวาคม |
|---|---|---|
| รายการ | 19 | 24 |
| อัตราชนะสุทธิ (%) | 42.1 | 33.3 |
| Pip สุทธิ | −50.5 | −48.2 |
| R สุทธิ | −2.736 | −3.703 |
| Profit factor (R) | 0.709 | 0.772 |
| การลดลงของรายการที่ปิดแล้ว (R) | 3.798 | 6.829 |
12. ตรวจรายการแรกของครึ่งปีแรก
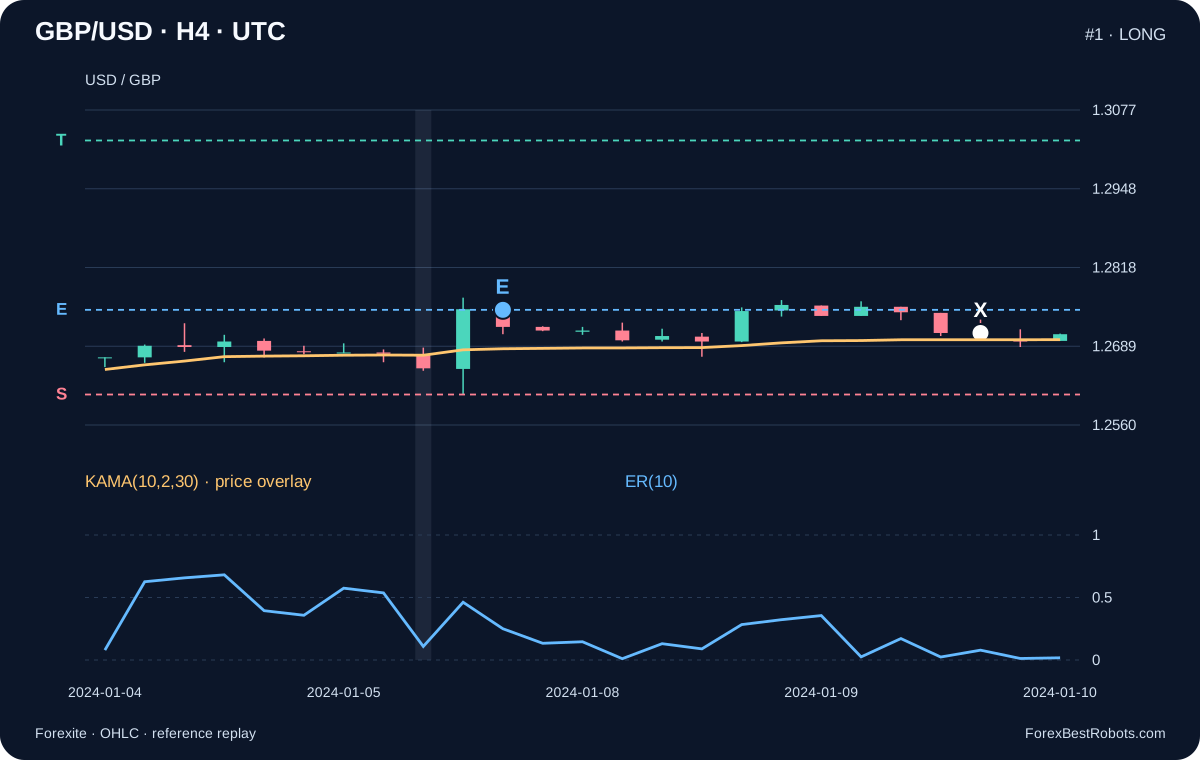
รายการ 1: ซื้อ กลุ่มเตรียมสิ้นสุด 2024-01-05 12:00 UTC และยืนยัน 2024-01-05 16:00 UTC เข้าอ้างอิง 1.2749 ที่ 2024-01-05 16:01 UTC stop 1.2610 เป้าหมาย 1.3027 ความเสี่ยงเริ่มต้น 139 pip ออก 1.2711 ที่ 2024-01-09 12:01 UTC ผลสุทธิพื้นฐาน −0.290 R เลือกรายการที่เข้าครั้งแรกในครึ่งปีนี้โดยไม่พิจารณาผล เวลาเป็นป้ายบันทึกนาที ไม่ใช่เวลาจับคู่คำสั่งที่แม่นยำ
13. ตรวจรายการแรกของครึ่งปีหลัง
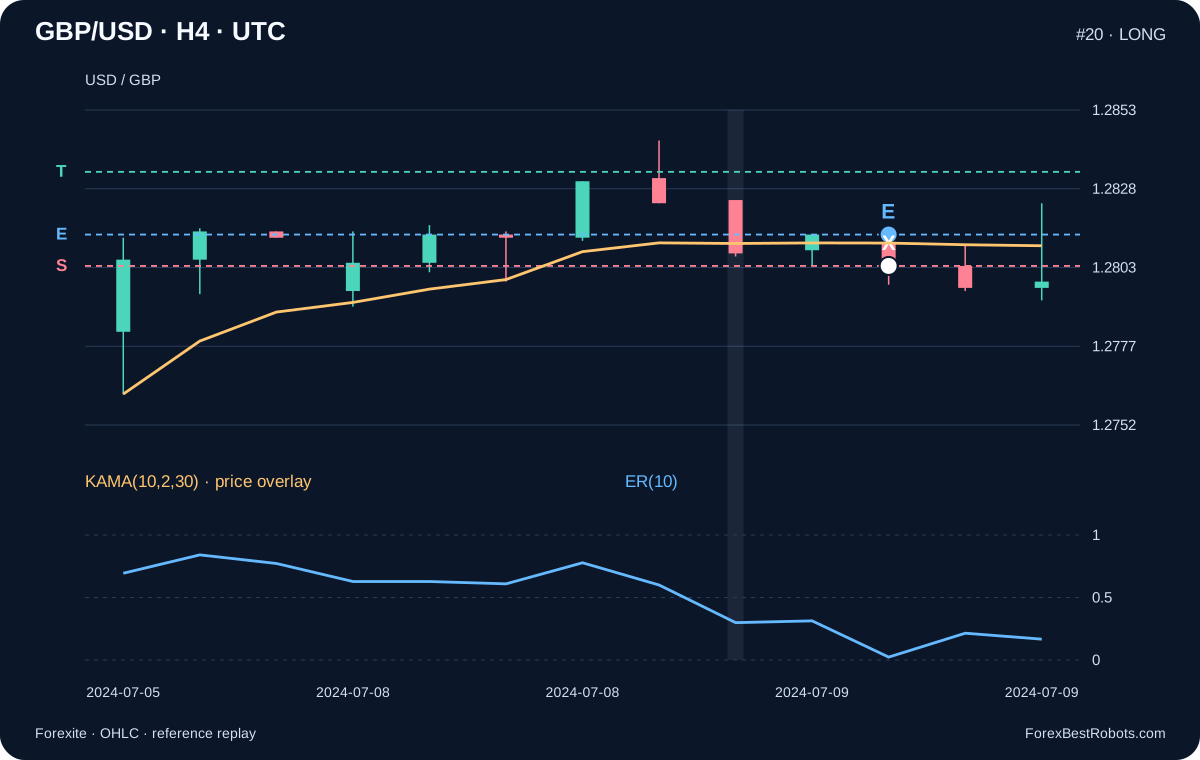
รายการ 20: ซื้อ กลุ่มเตรียมสิ้นสุด 2024-07-08 20:00 UTC และยืนยัน 2024-07-09 00:00 UTC เข้าอ้างอิง 1.2813 ที่ 2024-07-09 00:01 UTC stop 1.2803 เป้าหมาย 1.2833 ความเสี่ยงเริ่มต้น 10 pip ออก 1.2803 ที่ 2024-07-09 01:24 UTC ผลสุทธิพื้นฐาน −1.150 R ใช้กฎเดียวกัน CSV ฉบับเต็มรวมทุกรายการ ทั้งขาดทุนและการออกตามเวลา
14. ดูตัวอย่างทีละรายการซื้อขาย
เลือกการซื้อขายในอดีต แล้วเปรียบเทียบสมมติฐานต้นทุน กราฟและผลสรุปแสดงข้อมูลของรายการที่เลือก
ตรวจสอบตัวอย่างจากหมายเลข วันที่เข้า และทิศทาง ใช้รายการเลือกหรือปุ่มรายการก่อนหน้าและถัดไป
- บันทึกเข้า (UTC)
- —
- บันทึกออก (UTC)
- —
- ราคาเข้าอ้างอิง E
- —
- Stop คงที่ S
- —
- เป้าหมายคงที่ T
- —
- จุดออกจำลอง X
- —
เปลี่ยนเฉพาะต้นทุนที่หัก ราคาเข้า ราคาออก และกติกาการซื้อขายยังเหมือนเดิม
- ก่อนหักต้นทุน
- —
- ต้นทุน
- —
- หลังหักต้นทุน
- —
— R
ค่าหลักสามค่าใช้หน่วย pip ส่วน R สุทธิคำนวณจากระยะ Stop Loss เริ่มต้นของรายการนี้
แสดงรายละเอียดการคำนวณ
- ทิศทาง
- —
- กลุ่มเตรียมสิ้นสุด (UTC)
- —
- กลุ่มยืนยันสิ้นสุด (UTC)
- —
- ระยะ stop เริ่มต้น (pip)
- —
- จำนวนครั้งที่ข้ามวันที่ UTC
- —
- เหตุผลที่ออก
- —
- ผลสุทธิทั้งปี (R)
- —
- Profit factor ทั้งปี (R)
- —
- การลดลงสูงสุดของรายการที่ปิดแล้ว (R)
- —
การคำนวณผล
แท่งเทียนมาจากราคาเสนอในอดีตจริง แท่ง H4 ที่สมบูรณ์อาจมีราคาหลังจุดออกจำลองภายในแท่งนั้น นี่คือการจำลองด้วยราคาอ้างอิงและต้นทุนสมมติ
15. แยก R ที่ปรับมาตรฐานออกจากความเสี่ยงบัญชี
R นำแต่ละผลลัพธ์หารด้วยระยะ stop ราคาเริ่มต้นก่อนต้นทุน profit factor และการลดลงที่นี่ใช้ผล R ไม่ใช่ pip ดิบ การลดลงจากรายการที่ปิดแล้วไม่รวมความผันผวนที่ยังไม่รับรู้และแรงกดดันมาร์จิน การคำนวณขนาดสถานะยังต้องคำนึงถึงขนาดสัญญา การแปลงสกุลเงิน ต้นทุน และข้อจำกัดการส่งคำสั่ง stop อ้างอิง 1R ไม่จำกัดการขาดทุนจาก gap หรือรับประกันเปอร์เซ็นต์บัญชีใด
16. ตรวจข้อจำกัดและทำซ้ำก่อนปรับเปลี่ยน
บันทึกไม่มีคู่ Bid/Ask ที่ตรวจยืนยัน ลำดับ tick ความลึกตลาด หรือการจับคู่ของโบรกเกอร์ การให้ stop ก่อนเป็นวิธีจัดการความไม่แน่นอนในนาทีอย่างระมัดระวังภายในโมเดล ไม่ได้สร้างเส้นทางจริงกลับมา ต้นทุนตามวันไม่ใช่ตารางค่าถือของโบรกเกอร์ หนึ่งปีกับหนึ่งคู่เงินยังไม่พิสูจน์ความทนทาน ควรทำซ้ำกฎคงที่ แล้วทดสอบประวัติยาวขึ้น แหล่งอื่น ต้นทุนแปรผัน และช่วงที่แยกจริง ก่อนพิจารณาการเปลี่ยนแปลง
คำถามที่พบบ่อย
ราคาปิดเหนือ KAMA เปิดซื้อทันทีหรือไม่
ทำได้เพียงยืนยันรูปแบบรอซื้อที่เข้าเงื่อนไขอยู่แล้วและมีความชันขึ้นตามกำหนด ราคาเข้าอ้างอิงคือราคาเปิดของบันทึกนาทีแรกที่มีในกลุ่มถัดไปที่สังเกตได้
ช่วงสำหรับ Stop Loss เปลี่ยนได้เมื่อใด
H/L ขยายตั้งแต่กลุ่มเริ่มต้นจนถึงกลุ่มยืนยันรวมทั้งสองกลุ่ม จากนั้นตรึงเมื่อยืนยันและไม่ขยับระหว่างถือสถานะ ต่างจากกลยุทธ์ Aroon ที่ตรึงช่วงตั้งแต่จุดตัดเริ่มต้น
เป็นการจับคู่คำสั่งจริงในอดีตของโบรกเกอร์หรือไม่
ไม่ใช่ แหล่งข้อมูลเป็น OHLC ราคาหนึ่งนาที การเข้าออกจำลองด้วยราคาอ้างอิงตามสมมติฐาน gap และลำดับภายในนาทีที่ระบุ พร้อมต้นทุนตัวอย่าง
ตัวอย่างที่เป็นบวกพิสูจน์ว่ากลยุทธ์ใช้ได้หรือไม่
ไม่พิสูจน์ ผลย้อนหลังด้วยกฎคงที่จากหนึ่งคู่เงินหนึ่งปี ยังต้องใช้ประวัติเพิ่ม แหล่งอื่น ต้นทุนที่สมจริง และการตรวจช่วงแยกจริง
ข้อมูล เวลา และการทำซ้ำ
แหล่งข้อมูลคือ Forexite MetaStock รายวัน 397 ไฟล์ ตั้งแต่ 2023-12-01 ถึง 2024-12-31 ตรวจ SHA-256 และ CRC ของต้นฉบับก่อนสกัด บันทึก GBP/USD คงเวลาต้นฉบับ ส่วนต่าง CET/CEST และ OHLC ทศนิยมสี่ตำแหน่ง H4 ใช้ราคาเปิดแรก สูงสุด ต่ำสุด และปิดสุดท้าย
ข้อมูลที่สกัดมีบันทึกนาที 405,418 รายการ และกลุ่ม H4 1,747 กลุ่มรวมช่วงเตรียมข้อมูล โดย 1,618 กลุ่มอยู่ในการประเมิน ตัดกลุ่มแรกที่ขอบแหล่งข้อมูลครอบคลุมไม่ครบและกลุ่มหลังจุดสิ้นสุดที่ระบุ ไม่เติมราคานาทีที่หายหรือวันหยุด มีการออก 0 ครั้งที่ต้องใช้กฎให้ stop ก่อนในนาทีเดียวกัน
ดาวน์โหลดรวมบันทึกนาที แท่งที่รวมแล้ว ทุกรายการและเหตุการณ์ โปรโตคอลคงที่พร้อมแฮช URL และแฮชต้นฉบับ โค้ดจำลองและการตรวจด้วยอีกวิธี แบ่งครึ่งปีตามวันเข้า การทำซ้ำการคำนวณต่างจากการยืนยันความได้เปรียบที่ใช้เทรดได้
- ราคา H4, KAMA, ER และ SC (CSV)
- ทุกรายการราคาอ้างอิงและกรณีต้นทุน (CSV)
- ข้อมูลนาที กฎคงที่ และโค้ดทำซ้ำ (ZIP)