

Questa configurazione attende che il prezzo ritracci attraverso una KAMA crescente o decrescente e poi recuperi nella direzione del trend. La simulazione fissa del 2024 ha prodotto 43 operazioni e −6.439 R dopo l’ipotesi di costo base. Il risultato con costi base è negativo; queste regole non hanno dimostrato un vantaggio nel campione. Di seguito sono disponibili regole complete, prezzi originali e tutte le operazioni.
1. Un’ipotesi fissa di ritracciamento e il suo risultato
L’ipotesi è che un movimento temporaneo attraverso KAMA contro la sua pendenza recente, seguito da un recupero, possa cogliere una continuazione. Una linea regolare o un rapporto di efficienza elevato non dimostrano redditività. Questo studio retrospettivo fisso su GBP/USD dichiara preparazione, annullamento e uscite prima del calcolo. Non sono state cercate impostazioni migliori né cambiate le regole dopo aver visto il risultato.
2. Prezzi reali e orari delle candele dichiarati
La fonte contiene 405.418 record GBP/USD al minuto da dicembre 2023 a dicembre 2024. Dicembre 2023 fornisce lo storico precedente. CET/CEST viene convertito in UTC, compresa l’ora estiva. I gruppi H4 comprendono timestamp in (fine − 4 ore, fine] e terminano alle 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Non si aggiungono prezzi mancanti; si mantengono i gruppi brevi di apertura o chiusura.
3. Calcola KAMA(10,2,30) senza riavviare la storia
ER divide la variazione assoluta su 10 passaggi tra chiusure per la somma delle loro variazioni assolute. Dieci passaggi richiedono 11 chiusure. Se il percorso è zero, si assegna ER = 0. SC = [ER × (2/3 − 2/31) + 2/31]²; K[t] = K[t−1] + SC × (C[t] − K[t−1]). Il valore iniziale all’indice 9 è la media delle prime 10 chiusure; il primo aggiornamento ricorsivo è all’indice 10. Si conservano precisione completa e tutta la storia precedente, secondo la convenzione dichiarata nella nostra guida.
ER[t] = |C[t] − C[t−10]| / Σ |C[j] − C[j−1]|
SC[t] = [ER[t] × (2/3 − 2/31) + 2/31]²
K[t] = K[t−1] + SC[t] × (C[t] − K[t−1])
Long slope: K[t] > K[t−3]
Short slope: K[t] < K[t−3]
4. Definisci la direzione con la pendenza su tre gruppi
Per l’acquisto serve K[t] > K[t−3]; per la vendita K[t] < K[t−3]. L’uguaglianza non definisce una direzione. Si tratta di tre gruppi osservati e completati, non necessariamente di dodici ore continue durante una chiusura del mercato. ER misura l’efficienza del percorso, non la direzione. Le regole non aggiungono soglie ER, filtri sul corpo delle candele o una seconda media mobile.
5. Avvia un nuovo ritracciamento e segui gli estremi
Senza posizione, si prepara un acquisto solo con pendenza crescente, chiusura precedente > KAMA precedente e chiusura attuale ≤ KAMA attuale. Per la vendita: pendenza decrescente, chiusura precedente < KAMA precedente e chiusura attuale ≥ KAMA attuale. H/L iniziano dal gruppo di preparazione e si estendono fino alla conferma inclusa. È consentita una preparazione o posizione. Prima di verificare il recupero, si annulla l’acquisto se K[t] ≤ K[t−3] e la vendita se K[t] ≥ K[t−3].
6. Conferma il recupero entro tre gruppi osservati
Finché vale la pendenza richiesta, la prima chiusura strettamente sopra KAMA conferma l’acquisto; strettamente sotto conferma la vendita. Sono validi solo i tre gruppi successivi. Uguaglianza e sola ombra non confermano. Il terzo gruppo si valuta prima della scadenza. H/L si fissano alla conferma: stop dell’acquisto al minimo dall’avvio alla conferma inclusi, stop della vendita al massimo. Una preparazione annullata o scaduta può essere sostituita da una nuova configurazione valida a quella chiusura.
7. Entrare alla prossima apertura al minuto e definire R
Dopo la conferma usa l’apertura del primo record al minuto disponibile nel gruppo successivo come ingresso di riferimento E. È un’approssimazione, non un’esecuzione osservata del broker o il primo tick. Stop long S = L; short S = H. Annulla l’unico tentativo se la distanza è inferiore a 5 pip o lo stop è dal lato sbagliato. R iniziale = |E − S|; obiettivo E + 2R per long oppure E − 2R per short. Qui un pip equivale a 0.0001 nel cambio GBP/USD.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Uscite fisse e ordine dei prezzi incerto
Controlla ogni minuto, incluso quello d’ingresso. Un gap oltre lo stop esce all’apertura del minuto. Un gap favorevole oltre l’obiettivo riceve il prezzo obiettivo, senza miglioramenti ipotizzati. Se entrambi i livelli vengono toccati nello stesso minuto, assegna prima lo stop; altrimenti il livello toccato. Dopo 12 chiusure H4 osservate successive alla conferma, esci alla prossima apertura al minuto se la posizione è ancora aperta; i controlli dei gap stop/obiettivo hanno priorità. A fine dati chiudi le posizioni rimaste all’ultima quotazione utilizzata.
9. Applicare costi trasparenti ai prezzi di riferimento
L’ipotesi base è 1.5 pip per operazione completa più 0.2 pip per cambio di data UTC. Lo stress usa 3.0 più 0.5; il caso senza costi non sottrae nulla. Sono ipotesi illustrative di negoziazione e mantenimento, non spread storici misurati o swap del broker. Rivalutano le stesse operazioni. R netto = (pip lordi − costo totale)/distanza iniziale dello stop in pip; un’uscita in stop può quindi perdere più di 1R.
10. Leggere il risultato annuale dopo i costi
La valutazione comprende i gruppi UTC completi disponibili nel 2024 fino a 2024-12-31 20:00 UTC. Ci sono 43 operazioni. Con i costi base: −6.439 R, −98.7 pip netti e fattore di profitto in R di 0.749. Il massimo calo sulle operazioni chiuse è 6.829 R. Il risultato con costi base è negativo; queste regole non hanno dimostrato un vantaggio nel campione. Sono risultati simulati su prezzi di riferimento, non il rendimento di un conto reale.
| Scenario | Senza costi ipotizzati | Costi base | Costi di stress |
|---|---|---|---|
| Operazioni | 43 | 43 | 43 |
| Operazioni nette vincenti (%) | 39.5 | 37.2 | 34.9 |
| Pip netti | −20.0 | −98.7 | −184.5 |
| R netto | −3.372 | −6.439 | −9.697 |
| Fattore di profitto (R) | 0.858 | 0.749 | 0.651 |
| Calo delle operazioni chiuse (R) | 5.984 | 6.829 | 9.697 |
11. Confrontare i semestri senza riadattare
Il primo semestre ha 19 operazioni e −2.736 R dopo i costi base; il secondo 24 e −3.703 R. Si assegna per data d’ingresso. Impostazioni e uscite restano invariate. Sono segmenti descrittivi retrospettivi, non validazione prospettica o su dati realmente sconosciuti. Non si deduce un rendimento annualizzato.
| Periodo d’ingresso | Gennaio–giugno | Luglio–dicembre |
|---|---|---|
| Operazioni | 19 | 24 |
| Operazioni nette vincenti (%) | 42.1 | 33.3 |
| Pip netti | −50.5 | −48.2 |
| R netto | −2.736 | −3.703 |
| Fattore di profitto (R) | 0.709 | 0.772 |
| Calo delle operazioni chiuse (R) | 3.798 | 6.829 |
12. Esaminare la prima operazione del primo semestre
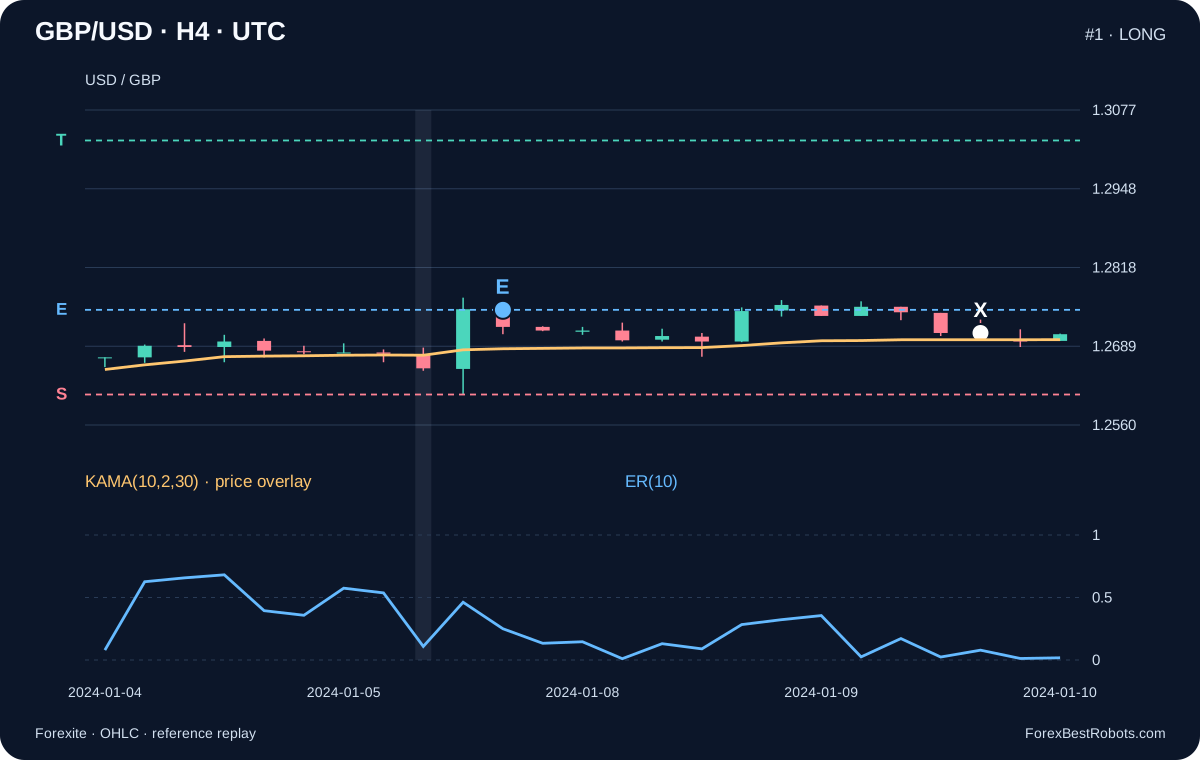
Operazione 1: Long. Il gruppo di preparazione termina a 2024-01-05 12:00 UTC; il gruppo di conferma a 2024-01-05 16:00 UTC. Ingresso di riferimento 1.2749 a 2024-01-05 16:01 UTC, stop 1.2610, obiettivo 1.3027, rischio iniziale 139 pip. Uscita 1.2711 a 2024-01-09 12:01 UTC; risultato netto base −0.290 R. È il primo ingresso del semestre, scelto indipendentemente dall’esito. Gli orari identificano record al minuto, non istanti esatti di esecuzione.
13. Esaminare la prima operazione del secondo semestre
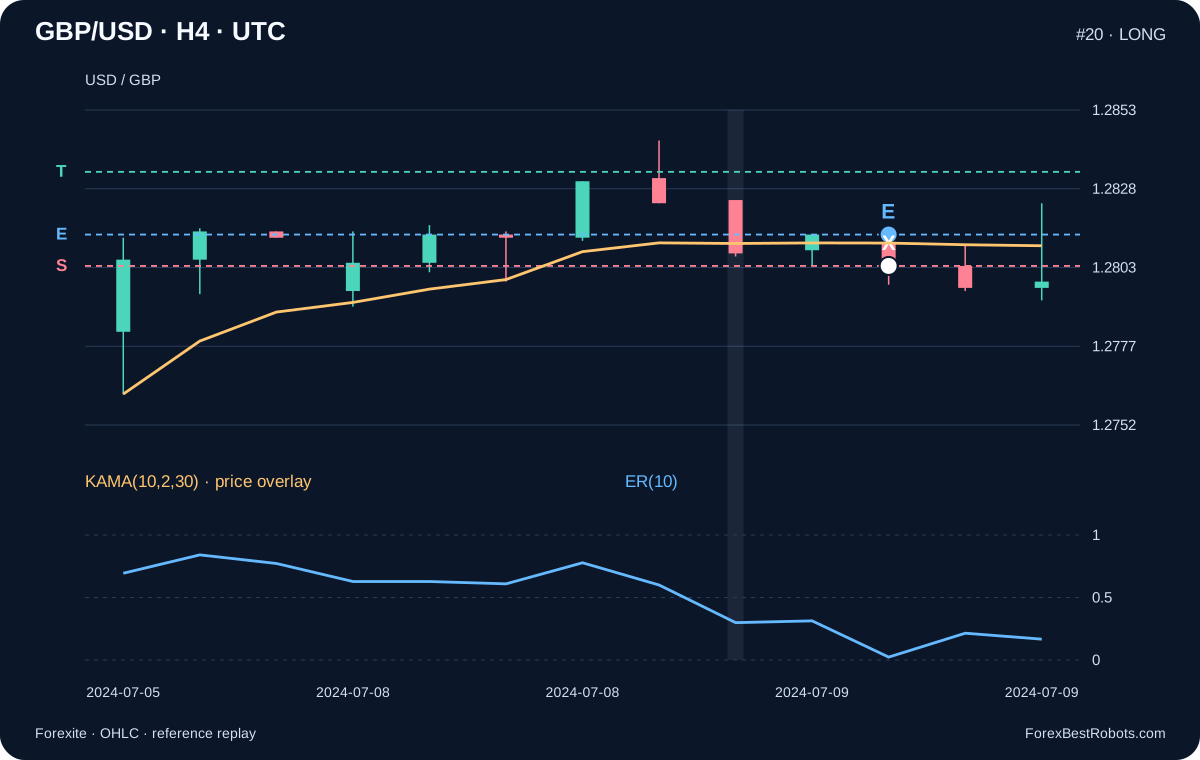
Operazione 20: Long. Il gruppo di preparazione termina a 2024-07-08 20:00 UTC; il gruppo di conferma a 2024-07-09 00:00 UTC. Ingresso di riferimento 1.2813 a 2024-07-09 00:01 UTC, stop 1.2803, obiettivo 1.2833, rischio iniziale 10 pip. Uscita 1.2803 a 2024-07-09 01:24 UTC; risultato netto base −1.150 R. Si applicano le stesse regole. Il CSV include tutte le operazioni, comprese perdite e uscite temporali.
14. Esamina un’operazione alla volta
Scegli un’operazione storica e poi confronta le ipotesi sui costi. Il grafico e il riepilogo si riferiscono all’operazione selezionata.
Numero, data d’ingresso e direzione identificano l’esempio. Usa l’elenco oppure Precedente / Successiva.
- Record d’ingresso (UTC)
- —
- Record d’uscita (UTC)
- —
- Ingresso di riferimento E
- —
- Stop fisso S
- —
- Obiettivo fisso T
- —
- Uscita simulata X
- —
Cambia solo la deduzione dei costi. Ingresso, uscita e regole restano gli stessi.
- Prima dei costi
- —
- Costi
- —
- Dopo i costi
- —
— R
I tre valori principali sono in pip. Il valore netto in R usa la distanza iniziale dallo stop di questa operazione.
Mostra i dettagli del calcolo
- Direzione
- —
- Chiusura preparazione (UTC)
- —
- Chiusura conferma (UTC)
- —
- Distanza iniziale dello stop (pip)
- —
- Cambi di data UTC
- —
- Motivo d’uscita
- —
- Risultato netto annuale (R)
- —
- Fattore di profitto annuale (R)
- —
- Calo massimo delle operazioni chiuse (R)
- —
Calcolo del risultato
Candele di quotazioni storiche reali; una candela H4 completa può includere prezzi successivi a un’uscita simulata al suo interno. Sono simulazioni a prezzi di riferimento con costi illustrativi.
15. Separare R normalizzato dal rischio del conto
R normalizza ogni risultato rispetto alla distanza lorda iniziale dello stop. Fattore di profitto e calo usano risultati in R, non pip grezzi. Il calo delle operazioni chiuse non comprende oscillazioni non realizzate o pressione sul margine. Il calcolo della dimensione della posizione richiede anche la dimensione del contratto, la conversione valutaria, i costi e i limiti di esecuzione. Uno stop di riferimento di 1R non limita una perdita da gap e non garantisce una percentuale del conto.
16. Controllare i limiti e riprodurre prima di adattare
I record non forniscono Bid/Ask verificati, sequenza di tick, profondità o esecuzioni del broker. La priorità allo stop risolve prudentemente l’ambiguità intraminuto del modello senza ricostruire il percorso reale. L’ipotesi per cambio di data non è il finanziamento di un broker. Un anno e una coppia non provano robustezza. Riproduci le regole fisse, poi prova storici più lunghi, altre fonti, costi variabili e un periodo realmente separato prima di considerare modifiche.
Domande frequenti
Una chiusura sopra KAMA apre subito un acquisto?
Può solo confermare un ritracciamento d’acquisto già valido con la pendenza crescente richiesta. L’ingresso di riferimento è la prima apertura di minuto disponibile nel gruppo osservato successivo.
Quando può cambiare l’intervallo dello stop?
H/L si estendono dal gruppo iniziale a quello di conferma, entrambi inclusi. Si fissano alla conferma e non cambiano durante la posizione. Nella strategia Aroon l’intervallo si fissa invece all’incrocio iniziale.
Sono esecuzioni storiche reali del broker?
No. La fonte è OHLC di quotazioni al minuto. Ingressi e uscite seguono una simulazione dichiarata su prezzi di riferimento, con ipotesi esplicite su gap e ordine intraminuto, e costi illustrativi.
Un campione positivo dimostra la validità della strategia?
No. Risultati retrospettivi fissi su una coppia e un anno richiedono più storico, altre fonti, costi realistici e validazione realmente separata.
Dati, orari e riproducibilità
Fonte: 397 archivi giornalieri Forexite MetaStock, da 2023-12-01 a 2024-12-31. SHA-256 e CRC originali sono stati verificati prima dell’estrazione. I record GBP/USD mantengono ora originale, scostamento CET/CEST e OHLC a quattro decimali. H4 usa prima apertura, massimo, minimo e ultima chiusura.
L’estrazione contiene 405.418 record al minuto e 1.747 gruppi H4 incluso lo storico iniziale; 1.618 gruppi rientrano nella valutazione. Si omettono il primo gruppo tagliato dal limite della fonte e quelli oltre la fine dichiarata. Non si inseriscono prezzi mancanti o del fine settimana. 0 uscite hanno richiesto la priorità allo stop nello stesso minuto.
Il download include minuti usati, candele aggregate, ogni operazione ed evento, protocollo fisso e hash, URL e hash delle fonti, simulatore e verifica separata. I semestri sono assegnati per data d’ingresso. Riprodurre un calcolo è distinto dal validare un vantaggio operativo.
- Prezzi H4, KAMA, ER e SC (CSV)
- Tutte le operazioni di riferimento e gli scenari di costo (CSV)
- Minuti, regole fisse e codice di riproduzione (ZIP)