

Moving average adaptif Kaufman mengubah bobot pembaruan sesuai dengan seberapa langsung jalur harga penutupan. Efisiensi yang tinggi juga dapat menyertai penurunan. Garis yang hampir datar bisa tetap jauh dari harga. Contoh GBP/USD ini menunjukkan apa yang beradaptasi, apa yang masih tertinggal, dan mengapa riwayat awal penting.
1. Apa yang diubah KAMA
KAMA, yang dikembangkan Perry Kaufman, menggunakan rasio efisiensi (ER) untuk menyesuaikan bobot pembaruan berikutnya berdasarkan harga penutupan. ER mengukur seberapa langsung jalur harga terbaru. Perubahan bersih yang besar dibandingkan jumlah gerakan individual menghasilkan ER lebih tinggi; jalur yang sering berbalik menghasilkan ER lebih rendah.
ER memakai jarak absolut. Nilainya bukan bullish atau bearish, bukan peluang keberhasilan, dan bukan pengganti ATR. Penurunan yang konsisten dapat memiliki ER tinggi. Baca arah dari harga dan kemiringan garis, sedangkan kecepatan pembaruan dibaca dari faktor penghalusan akhir.
2. Perhitungan: 10, 2, dan 30 memiliki tugas berbeda
Di sini C adalah harga penutupan yang sudah final dan N adalah periode pengamatan ER. N = 10 memakai 11 harga penutupan untuk mengukur 10 perubahan antarpenutupan. Bagilah perubahan absolut antara titik awal dan akhir dengan jumlah perubahan absolut tersebut. Jika panjang jalur bukan nol, ER berada antara 0 dan 1. Jika semua perubahan nol, rumus tertulis menghasilkan 0/0; panduan ini secara eksplisit menetapkan ER = 0.
Parameter cepat 2 dan lambat 30 menentukan F = 2/3 dan S = 2/31. Gabungkan keduanya menggunakan ER, lalu kuadratkan hasilnya menjadi SC. Setelah itu, geser KAMA sebelumnya menuju penutupan baru sebesar fraksi tersebut. Pertahankan presisi penuh hingga tahap tampilan. Pembaruan pertama memerlukan keadaan sebelumnya selain jendela ER.
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. Penurunan nyata dengan efisiensi tinggi
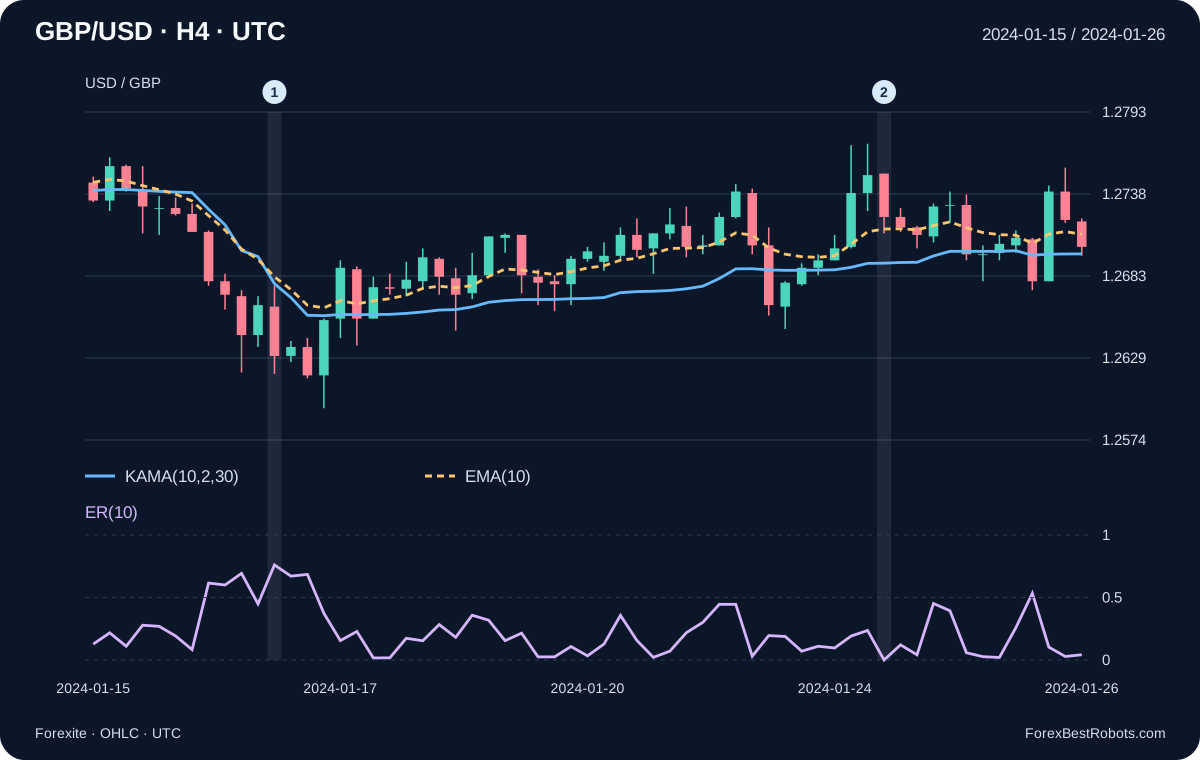
Pada kelompok GBP/USD yang berakhir 2024-01-16 pukul 20:00 UTC, harga penutupan adalah 1.2630. Selama 10 perubahan, perubahan bersih absolut adalah 0.0127 dan panjang jalurnya 0.0167. ER sekitar 0.760479 dan SC sekitar 0.272943. KAMA bergerak dari 1.269650 ke 1.267835: efisiensi yang relatif tinggi menyertai penurunan.
Penanda 2 menunjukkan kasus berbeda pada 2024-01-24 pukul 20:00 UTC. Penutupan sekarang dan penutupan 10 kelompok sebelumnya sama-sama 1.2723, tetapi total panjang jalur di antaranya 0.0208. ER bernilai nol meskipun ada pergerakan di dalam jendela. KAMA tetap sedikit bergerak karena SC positif dan penutupan berbeda dari KAMA sebelumnya.
4. Mengapa KAMA tidak selalu lebih cepat daripada EMA
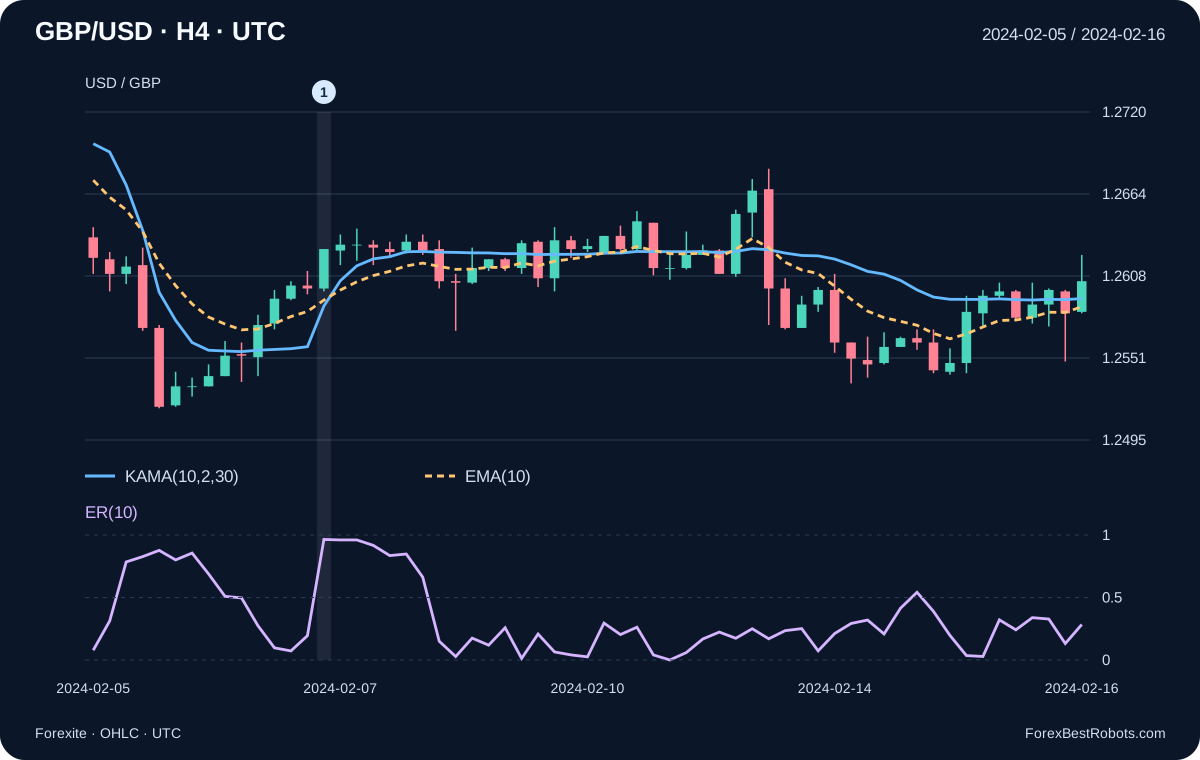
Dengan cepat 2 dan lambat 30, bobot akhir berkisar dari sekitar 0.004162 saat ER = 0 hingga 0.444444 saat ER = 1. Saat ER = 0.5, bobotnya sekitar 0.133657. EMA(10) memakai bobot tetap 2/11, sekitar 0.181818. Jadi, pada candle yang sama, bobot pembaruan KAMA bisa lebih kecil atau lebih besar daripada bobot EMA(10).
Ini membandingkan bobot, bukan kinerja trading atau jarak yang dijamin terhadap harga: kedua rata-rata membawa keadaan sebelumnya yang berbeda. Grafik kedua mencakup pemulihan yang relatif langsung pada 2024-02-07. Bentuk interval tersebut maupun penutupan di atas KAMA tidak membuktikan aturan masuk yang menguntungkan. Semua interval dipilih untuk penjelasan.
5. Periode pengamatan, inisialisasi, dan perbedaan platform
Penampil memungkinkan N diubah antara 10, 20, dan 30, dengan cepat 2 dan lambat 30 tetap. N yang lebih panjang mengubah jalur yang diukur; bukan berarti setiap pembaruan otomatis lebih lambat. Untuk setiap pengaturan, nilai awal adalah rata-rata N penutupan pertama, ditempatkan pada indeks N − 1. ER pertama dan pembaruan rekursif pertama muncul pada indeks N.
Setiap nilai berikutnya memakai seluruh urutan sebelumnya dalam dataset ini. Menampilkan hanya 50 candle terakhir tidak memulai ulang KAMA. Nilai awal lain, aturan jalur nol yang berbeda, atau tambahan riwayat lebih awal dapat mengubah garis. Nilai awal SMA dan konvensi ER = 0 adalah pilihan yang dinyatakan jelas, bukan klaim bahwa hasilnya persis sama dengan semua platform atau TA-Lib.
6. Periksa setiap pembaruan historis
Pilih periode ER dan kelompok yang sudah selesai. Grafik menampilkan hingga 50 kelompok yang berakhir pada pilihan Anda. KAMA menggunakan semua penutupan sebelumnya dalam riwayat yang disediakan, bukan hanya grafik yang terlihat. EMA(10) tidak berubah saat N diubah.
- Akhir kelompok yang sudah selesai (UTC)
- —
- Pembukaan
- —
- Tertinggi
- —
- Terendah
- —
- Penutupan
- —
- Perubahan bersih absolut
- —
- Jumlah perubahan absolut
- —
- Rasio efisiensi (ER)
- —
- Faktor penghalusan kuadrat (SC)
- —
- KAMA sebelumnya
- —
- KAMA saat ini
- —
- EMA(10)
- —
- Catatan satu menit dalam kelompok ini
- —
- Awal riwayat perhitungan (UTC)
- —
- Jendela ER
- —
Perhitungan
Hanya pengamatan harga historis. Kelompok yang dipilih adalah data terakhir yang digunakan dalam perhitungannya.
7. Urutan praktis untuk membaca grafik
Mulailah dari kelompok terakhir yang sudah selesai. Periksa posisi harga terhadap KAMA, perubahan KAMA, serta ER/SC secara bersamaan. Penutupan di atas KAMA yang menurun merupakan pengamatan campuran; ER tinggi saja tidak menunjukkan arah naik. Selama candle masih terbentuk, rasio dan garis dapat berubah.
Salah satu definisi persilangan naik yang baru adalah C[t] > KAMA[t] dan C[t−1] ≤ KAMA[t−1], dengan dua pembacaan valid yang sudah final. Ini mendefinisikan peristiwa, bukan strategi lengkap. Terus berada di atas garis adalah keadaan, bukan persilangan baru pada setiap candle.
8. Apa yang tidak dapat dibuktikan oleh contoh ini
Pengujian trading tetap membutuhkan waktu masuk, kondisi pembatalan, stop, keluar, ukuran posisi, serta aturan untuk sinyal yang tumpang tindih. Tetapkan semuanya sebelum memeriksa periode evaluasi terpisah. KAMA tidak memberikan jarak stop dan tidak menghilangkan risiko gap. Garis yang lebih halus tidak membuktikan keunggulan trading.
Catatan harga ini tidak memiliki seri Ask, spread, komisi, atau slippage. Tidak ada transaksi atau imbal hasil yang disimulasikan. OHLC juga tidak menunjukkan apakah high atau low dalam candle terjadi lebih dahulu. Kesimpulan tentang hasil bersih membutuhkan data eksekusi yang sesuai dan asumsi biaya yang jelas.
Pertanyaan umum
Apakah ER tinggi berarti pasar naik?
Tidak. ER mengukur perubahan bersih absolut relatif terhadap panjang jalur. Penurunan yang efisien bisa menghasilkan ER yang sama dengan kenaikan yang efisien.
Apakah cepat 2 membuat KAMA identik dengan EMA(2)?
Tidak. Konstanta gabungan dikuadratkan. Bahkan saat ER = 1, bobot akhirnya adalah 4/9, bukan bobot EMA(2) sebesar 2/3.
Mengapa platform saya menampilkan nilai KAMA berbeda?
Bandingkan sumber harga, batas candle, pengaturan N/cepat/lambat, inisialisasi, riwayat sebelumnya, dan konvensi jalur nol. Panduan ini menetapkan nilai awal SMA serta ER = 0 saat panjang jalur nol.
Apakah ini strategi KAMA yang menguntungkan?
Ini panduan indikator dengan perhitungan historis nyata. Tidak ada klaim order, tingkat kemenangan, atau hasil bersih. Strategi memerlukan aturan dan evaluasi tersendiri.
Data, waktu, dan reproduksibilitas
Sumber: arsip MetaStock harian Forexite untuk Januari–Februari 2024. Waktu CET musim dingin dikonversi ke UTC dengan mengurangi satu jam. Waktu catatan satu menit dikelompokkan ke (akhir − 4 jam, akhir], dengan akhir pada 00:00, 04:00, 08:00, 12:00, 16:00, dan 20:00 UTC. Pengelompokan ini bisa berbeda dari candle H4 bawaan broker.
Setiap kelompok menggunakan pembukaan pertama, high maksimum, low minimum, dan penutupan terakhir. Harga yang hilang dan candle akhir pekan tidak diisi. Kelompok terakhir yang terpotong oleh interval unduhan dihilangkan; kelompok pembukaan/penutupan yang lebih pendek tetap disertakan beserta jumlah menitnya dalam CSV. Presisi empat desimal asli dipertahankan; Ask dan spread tidak diperkirakan.
Dataset berisi 61.972 catatan satu menit, 266 kelompok H4, dan 256 pembaruan KAMA(10,2,30) valid setelah nilai awal. Unduhan menyertakan baris menit yang digunakan, URL serta hash arsip sumber, perhitungan yang dinyatakan, dan kode reproduksi offline. Mereproduksi indikator berbeda dari memvalidasi strategi yang menguntungkan.
- Harga H4 serta nilai KAMA, ER, SC, dan EMA (CSV)
- Catatan satu menit, asal data, dan kode reproduksi (ZIP)