

Esta configuração espera que o preço recue através de uma KAMA ascendente ou descendente e depois recupere a direção da tendência. A simulação fixa de 2024 produziu 43 operações e −6.439 R após a hipótese de custo base. O resultado com custos base é negativo; estas regras não demonstraram vantagem nesta amostra. As regras completas, os preços originais e todas as operações estão abaixo.
1. Uma hipótese fixa de recuo e seu resultado
A hipótese é que um movimento temporário através da KAMA contra sua inclinação recente, seguido de recuperação, possa capturar uma continuação. Uma linha suave ou uma razão de eficiência alta não comprova rentabilidade. Este estudo retrospectivo fixo de GBP/USD declara preparação, cancelamento e saídas antes do cálculo. Não houve busca de parâmetros melhores nem mudança das regras após conhecer o resultado.
2. Preços reais e horários declarados dos candles
A fonte contém 405.418 registros de um minuto GBP/USD de dezembro de 2023 a dezembro de 2024. Dezembro de 2023 fornece histórico anterior. CET/CEST é convertido para UTC, incluindo o horário de verão. Os grupos H4 contêm horários em (fim − 4 horas, fim] e terminam às 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Preços ausentes não são preenchidos; grupos curtos de abertura ou fechamento permanecem.
3. Calcule KAMA(10,2,30) sem reiniciar o histórico
ER divide a variação absoluta de 10 passos entre fechamentos pela soma das variações absolutas desses passos. Dez passos exigem 11 fechamentos. Se o percurso for zero, adota-se ER = 0. SC = [ER × (2/3 − 2/31) + 2/31]²; K[t] = K[t−1] + SC × (C[t] − K[t−1]). A semente no índice 9 é a média dos primeiros 10 fechamentos; a primeira atualização recursiva ocorre no índice 10. A precisão completa e todo o histórico anterior são mantidos, conforme a convenção declarada em nosso guia.
ER[t] = |C[t] − C[t−10]| / Σ |C[j] − C[j−1]|
SC[t] = [ER[t] × (2/3 − 2/31) + 2/31]²
K[t] = K[t−1] + SC[t] × (C[t] − K[t−1])
Long slope: K[t] > K[t−3]
Short slope: K[t] < K[t−3]
4. Defina a direção pela inclinação de três grupos
A compra exige K[t] > K[t−3]; a venda exige K[t] < K[t−3]. A igualdade não define direção. São três grupos observados e concluídos, não necessariamente doze horas contínuas durante uma pausa do mercado. ER mede a eficiência do percurso, não a direção. As regras não acrescentam limiar de ER, filtro do corpo dos candles ou uma segunda média móvel.
5. Inicie um recuo novo e acompanhe seus extremos
Sem posição aberta, prepare compra apenas com inclinação ascendente, fechamento anterior > KAMA anterior e fechamento atual ≤ KAMA atual. Na venda: inclinação descendente, fechamento anterior < KAMA anterior e fechamento atual ≥ KAMA atual. H/L começam no grupo inicial e se ampliam até o grupo de confirmação, inclusive. Só se permite uma preparação ou posição. Antes de verificar a recuperação, cancele a compra se K[t] ≤ K[t−3] e a venda se K[t] ≥ K[t−3].
6. Confirme a recuperação em três grupos observados
Enquanto a inclinação exigida persistir, o primeiro fechamento estritamente acima da KAMA confirma compra; estritamente abaixo confirma venda. Apenas os três grupos seguintes são elegíveis. Igualdade e apenas um pavio não confirmam. Avalie o terceiro grupo antes de expirar. H/L se fixam na confirmação: o stop da compra é a mínima do trecho inteiro, e o da venda é a máxima, da preparação à confirmação inclusive. Uma preparação cancelada ou expirada pode ser substituída por uma nova configuração válida nesse fechamento.
7. Entrar na próxima abertura de minuto e definir R
Após a confirmação, use a abertura do primeiro registro de um minuto do grupo seguinte como entrada de referência E. É uma aproximação, não uma execução observada da corretora ou o primeiro tick. Stop de compra S = L; de venda S = H. Cancele a única tentativa se a distância for inferior a 5 pips ou o stop estiver do lado errado. R inicial = |E − S|; alvo E + 2R na compra ou E − 2R na venda. Aqui, um pip equivale a 0.0001 em GBP/USD.
Initial R = |Entry − Stop|
Long target = Entry + 2 × Initial R
Short target = Entry − 2 × Initial R
Net R = (gross pips − allowance pips) / initial stop pips
8. Manter saídas fixas e tratar a sequência incerta
Verifique cada minuto, incluindo o de entrada. Um gap além do stop sai na abertura desse minuto. Um gap favorável além do alvo recebe o preço do alvo, sem melhora presumida. Se os dois níveis forem tocados no mesmo minuto, atribua o stop primeiro; caso contrário, o nível tocado. Após 12 fechamentos H4 observados seguintes à confirmação, saia na próxima abertura de minuto se ainda houver posição; verificações de gaps de stop/alvo vêm primeiro. No fim dos dados, feche as posições restantes pela última cotação utilizada.
9. Aplicar custos transparentes aos preços de referência
A hipótese base é 1.5 pip por operação completa mais 0.2 pip por mudança de data UTC. O estresse usa 3.0 mais 0.5; o cenário sem custos não deduz nada. São hipóteses ilustrativas de negociação e manutenção, não spreads históricos medidos nem swaps da corretora. Reavaliam as mesmas operações. R líquido = (pips brutos − custo total)/distância inicial do stop em pips; uma saída pelo stop pode perder mais de 1R.
10. Ler o resultado anual após custos
A avaliação cobre os grupos UTC concluídos disponíveis de 2024 até 2024-12-31 20:00 UTC. São 43 operações. Com custos base: −6.439 R, −98.7 pips líquidos e fator de lucro baseado em R de 0.749. A queda máxima de operações encerradas é 6.829 R. O resultado com custos base é negativo; estas regras não demonstraram vantagem nesta amostra. São resultados simulados de preços de referência, não retorno de uma conta real.
| Cenário | Sem custos hipotéticos | Custos base | Custos de estresse |
|---|---|---|---|
| Operações | 43 | 43 | 43 |
| Acertos líquidos (%) | 39.5 | 37.2 | 34.9 |
| Pips líquidos | −20.0 | −98.7 | −184.5 |
| R líquido | −3.372 | −6.439 | −9.697 |
| Fator de lucro (R) | 0.858 | 0.749 | 0.651 |
| Queda de operações encerradas (R) | 5.984 | 6.829 | 9.697 |
11. Comparar os semestres sem reajustar
O primeiro semestre tem 19 operações e −2.736 R após custos base; o segundo, 24 e −3.703 R. A classificação usa a data de entrada. Ajustes e saídas permanecem iguais. São segmentos descritivos de um teste retrospectivo, não validação prospectiva ou com dados realmente desconhecidos. Não se deduz retorno anualizado.
| Período da entrada | Janeiro–junho | Julho–dezembro |
|---|---|---|
| Operações | 19 | 24 |
| Acertos líquidos (%) | 42.1 | 33.3 |
| Pips líquidos | −50.5 | −48.2 |
| R líquido | −2.736 | −3.703 |
| Fator de lucro (R) | 0.709 | 0.772 |
| Queda de operações encerradas (R) | 3.798 | 6.829 |
12. Examinar a primeira operação do primeiro semestre
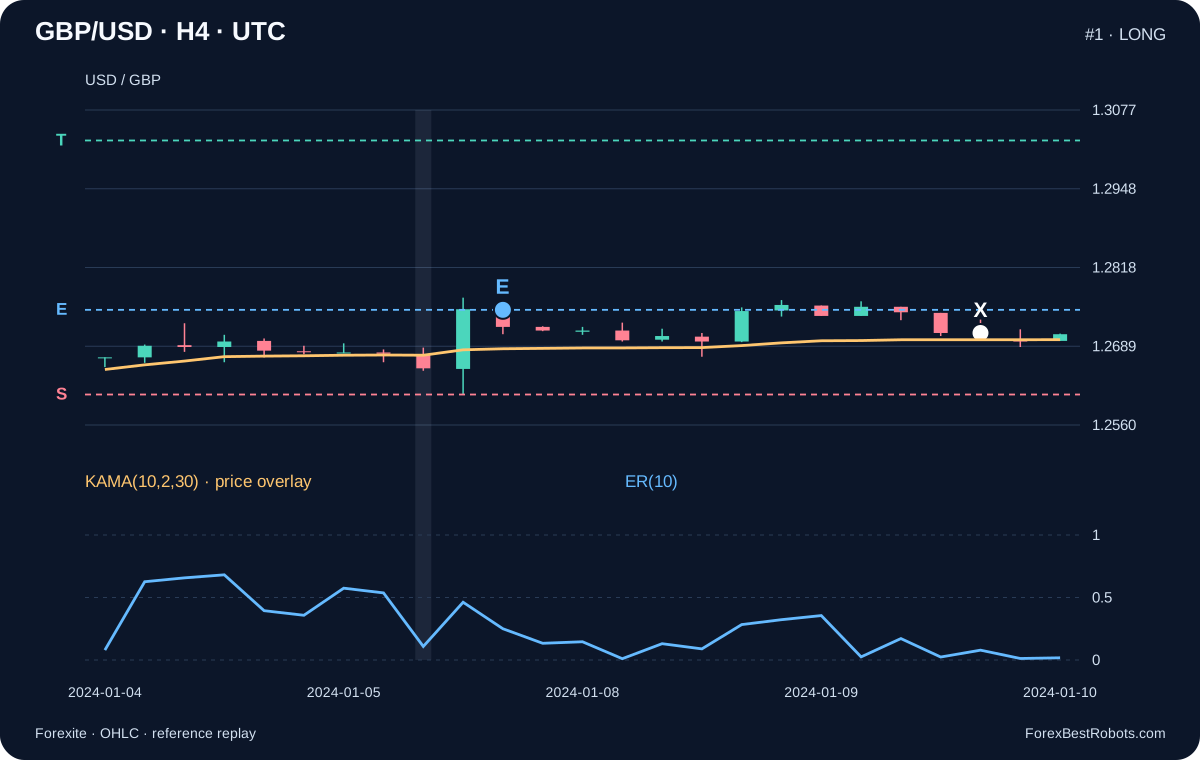
Operação 1: Compra. O grupo de preparação termina em 2024-01-05 12:00 UTC; o grupo de confirmação, em 2024-01-05 16:00 UTC. Entrada de referência 1.2749 em 2024-01-05 16:01 UTC, stop 1.2610, alvo 1.3027, risco inicial 139 pips. Saída 1.2711 em 2024-01-09 12:01 UTC; resultado líquido base −0.290 R. É a primeira entrada do semestre, escolhida independentemente do resultado. Os horários identificam registros de minuto, não instantes exatos de execução.
13. Examinar a primeira operação do segundo semestre
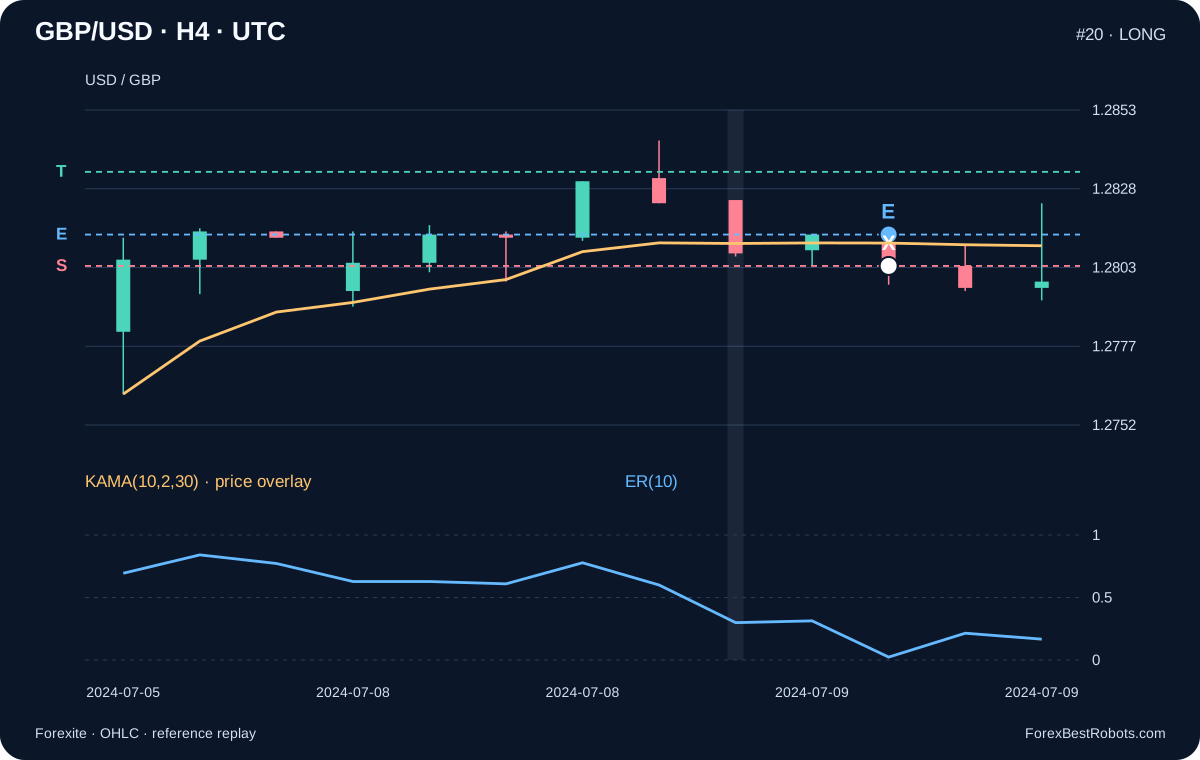
Operação 20: Compra. O grupo de preparação termina em 2024-07-08 20:00 UTC; o grupo de confirmação, em 2024-07-09 00:00 UTC. Entrada de referência 1.2813 em 2024-07-09 00:01 UTC, stop 1.2803, alvo 1.2833, risco inicial 10 pips. Saída 1.2803 em 2024-07-09 01:24 UTC; resultado líquido base −1.150 R. As regras são as mesmas. O CSV inclui todas as operações, perdas e saídas por tempo.
14. Examine uma operação por vez
Escolha uma operação histórica e depois compare as hipóteses de custos. O gráfico e o resumo correspondem à operação selecionada.
O número, a data de entrada e a direção identificam o exemplo. Use a lista ou Anterior / Próxima.
- Registro de entrada (UTC)
- —
- Registro de saída (UTC)
- —
- Entrada de referência E
- —
- Stop fixo S
- —
- Alvo fixo T
- —
- Saída simulada X
- —
Muda apenas a dedução dos custos. Entrada, saída e regras continuam iguais.
- Antes dos custos
- —
- Custos
- —
- Após os custos
- —
— R
Os três valores principais estão em pips. O R líquido usa a distância inicial até o stop desta operação.
Mostrar detalhes do cálculo
- Direção
- —
- Fechamento da preparação (UTC)
- —
- Fechamento de confirmação (UTC)
- —
- Distância inicial do stop (pips)
- —
- Mudanças de data UTC
- —
- Motivo de saída
- —
- Resultado líquido anual (R)
- —
- Fator de lucro anual (R)
- —
- Queda máxima de operações encerradas (R)
- —
Cálculo do resultado
Candles de cotações históricas reais; um candle H4 completo pode incluir preços posteriores a uma saída simulada dentro dele. São simulações a preços de referência com custos ilustrativos.
15. Separar R normalizado do risco da conta
R normaliza cada resultado pela distância bruta inicial até o stop. Fator de lucro e queda usam resultados em R, não pips brutos. A queda de operações encerradas não captura oscilações não realizadas nem pressão de margem. O cálculo do tamanho da posição também exige tamanho do contrato, conversão cambial, custos e limites de execução. Um stop de referência de 1R não limita perdas por gap nem garante um percentual da conta.
16. Verificar limites e reproduzir antes de adaptar
Os registros não fornecem Bid/Ask verificados, sequência de ticks, profundidade ou execuções da corretora. Stop primeiro trata conservadoramente a ambiguidade intraminuto do modelo, sem reconstruir o percurso real. A hipótese por data não é a tabela de financiamento da corretora. Um ano e um par não estabelecem robustez. Reproduza as regras fixas e teste históricos maiores, outras fontes, custos variáveis e um período realmente separado antes de considerar mudanças.
Perguntas frequentes
Um fechamento acima da KAMA abre uma compra imediatamente?
Ele só pode confirmar um recuo de compra já elegível com a inclinação ascendente exigida. A entrada de referência é a primeira abertura de minuto disponível no próximo grupo observado.
Quando o intervalo do stop pode mudar?
H/L se ampliam do grupo inicial até a confirmação, ambos incluídos. Fixam-se na confirmação e não mudam durante a posição. Na estratégia Aroon, o intervalo se fixa já no cruzamento inicial.
São execuções históricas reais da corretora?
Não. A fonte é OHLC de cotações de minuto. Entradas e saídas seguem uma simulação declarada de preços de referência, com hipóteses explícitas para gaps e sequência intraminuto, além de custos ilustrativos.
Uma amostra positiva comprova a estratégia?
Não. Resultados retrospectivos fixos em um par e um ano precisam de mais histórico, outras fontes, custos realistas e validação realmente separada.
Dados, horários e reprodução
Fonte: 397 arquivos diários Forexite MetaStock, de 2023-12-01 a 2024-12-31. SHA-256 e CRC originais foram verificados antes da extração. Os registros GBP/USD preservam hora original, deslocamento CET/CEST e OHLC com quatro decimais. H4 usa primeira abertura, máxima, mínima e último fechamento.
A extração contém 405.418 registros de minuto e 1.747 grupos H4 com histórico inicial; 1.618 grupos entram na avaliação. Omitem-se o primeiro grupo cortado pelo início da fonte e grupos após o fim declarado. Não se inserem preços ausentes ou de fim de semana. 0 saídas exigiram a regra de stop primeiro no mesmo minuto.
O download contém minutos usados, candles agregados, toda operação e evento, protocolo fixo e hash, URLs e hashes de origem, simulador e verificador separado. As operações são agrupadas por semestre conforme a data de entrada. Reproduzir um cálculo é diferente de validar uma vantagem negociável.
- Preços H4, KAMA, ER e SC (CSV)
- Todas as operações de referência e cenários de custos (CSV)
- Minutos, regras fixas e código de reprodução (ZIP)