

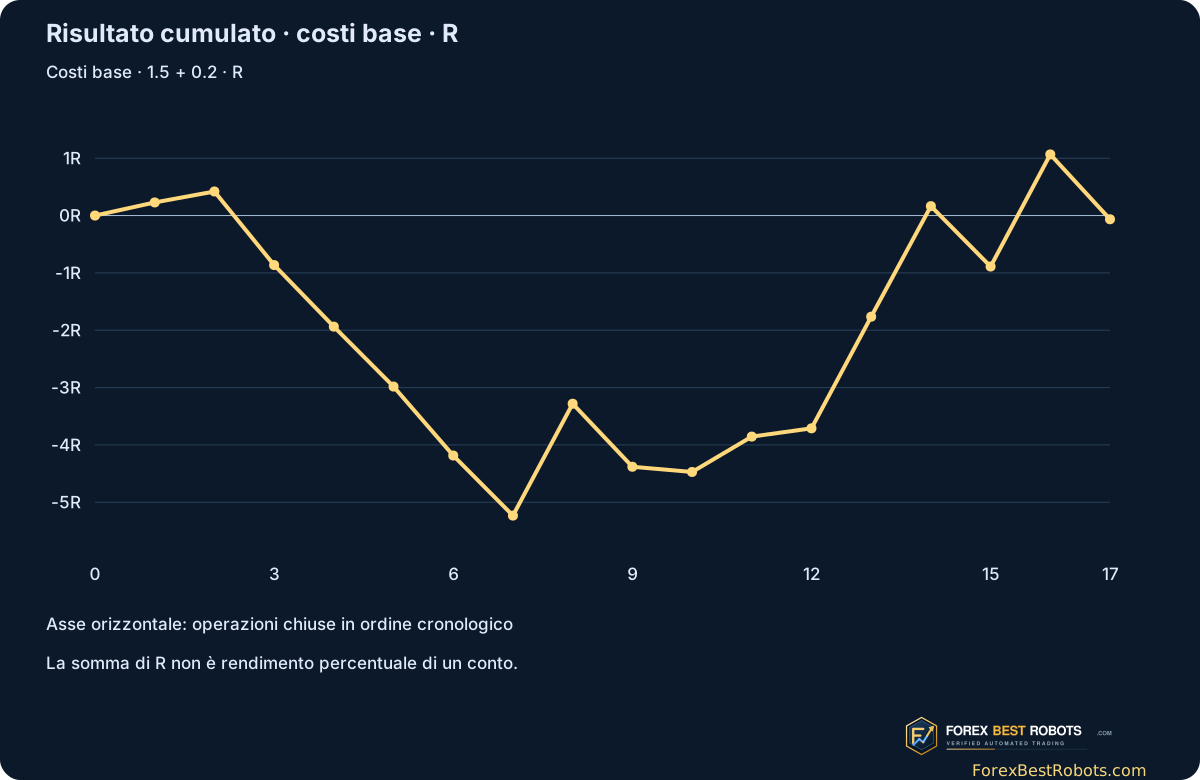
Le linee Alligator ordinate descrivono un trend, ma non bastano per entrare. Attendiamo tre candele H4 chiuse con lo stesso ordine e valutiamo solo il primo successivo contatto con Lips. Con i costi base il risultato storico è vicino a zero, su appena 17 operazioni.
1. Separare la descrizione del trend dalla regola operativa
Servono tre candele H4 chiuse consecutive con Lips > Teeth > Jaw per long oppure Lips < Teeth < Jaw per short. La terza chiusura attiva la fase, ma quella candela non può essere il segnale di ritracciamento.
Un ordine misto, uguale o opposto azzera la fase. Il primo contatto successivo con Lips consuma l’opportunità anche senza conferma. Non si sceglie a posteriori un secondo ritracciamento migliore.
2. Usare le linee visualizzate senza dati futuri
Prezzo mediano: (High + Low) / 2. Jaw: SMMA 13 spostata di 8 barre; Teeth: 8 e 5; Lips: 5 e 3. Ogni SMMA parte dalla media semplice dei primi n valori.
Alla candela t usiamo SMMA[t − spostamento]. Il disegno verso destra non fornisce prezzi futuri. Convertiamo l’EST fisso della fonte in UTC prima di formare H4 alle 00, 04, 08, 12, 16 e 20 UTC.
Median[t] = (High[t] + Low[t]) / 2
SMMA[n−1] = SMA(first n medians)
SMMA[t] = (SMMA[t−1] × (n−1) + Median[t]) / n
Displayed[t] = SMMA[t−shift]
3. Confermare il primo contatto alla chiusura
Long: chiusura precedente sopra Lips precedente; primo contatto con Low ≤ Lips attuale; chiusura sopra Lips e sopra l’apertura della candela. Deve restare l’ordine rialzista.
Short: chiusura precedente sotto Lips precedente, High ≥ Lips attuale, chiusura sotto Lips e apertura con ordine ribassista. Un doji o una mancata conferma consuma la fase. Nessun ingresso su candela incompleta.
4. Entrare al minuto successivo osservato
Finito l’intervallo del segnale usiamo la prima apertura Bid M1 registrata, con ritardo massimo di quattro ore. Saltiamo quotazioni assenti o successive e aperture già sullo stop o oltre. Una sola posizione aperta.
Un segnale noto durante il minuto di uscita precedente o prima viene saltato. Nessuna coda, piramidazione, mediazione o martingala. Il tempo indica un intervallo di un minuto, non un tick eseguibile esatto.
5. Fissare stop, obiettivo e uscita temporale
Stop: minimo della candela segnale meno 1 pip per long, massimo più 1 pip per short. Obiettivo: due volte la distanza iniziale Bid–stop dall’ingresso. Entrambi fissi. Uscita temporale alla prima apertura M1 della 13ª candela H4 osservata dall’ingresso; la candela d’ingresso è la prima.
Riproduciamo gli intervalli M1 disponibili. Un gap sfavorevole sullo stop esce all’apertura; uno favorevole sull’obiettivo soltanto al prezzo obiettivo. Se entrambi i livelli sono nel minuto e l’apertura è tra loro, precede lo stop. Alla scadenza si valuta solo l’apertura, con priorità ai gap sui livelli.
6. Distinguere il costo ipotizzato dallo spread misurato
Base: 1,5 pip per operazione completa più 0,2 pip per mezzanotte UTC attraversata. Costi elevati: 3,0 e 0,5; senza costi: 0 e 0. Sono ipotesi, non spread o swap osservati. Nessun accredito swap o triplo rollover.
1R è la distanza iniziale Bid–stop. R netto sottrae il costo totale in pip diviso per il rischio in pip. Uno stop può quindi perdere oltre 1R. La somma di R non è rendimento percentuale del conto; lotti, leva e margine restano fuori dal modello.
risk_pips = |entry_Bid − stop| / 0.0001
net_R = gross_R − (round_trip_pips + UTC_midnights × night_pips) / risk_pips
7. Mostrare il modesto risultato complessivo
189 primi contatti: 172 senza conferma, 17 operazioni. Otto uscite per stop, quattro per obiettivo e cinque temporali. Nessuna operazione eseguita ha raggiunto entrambi i livelli nello stesso minuto registrato.
Base: −0,06R, 47,06% di operazioni positive, profit factor 0,99 e drawdown massimo 5,65R. Un campione piccolo con risultato vicino a zero offre prove deboli. I tre scenari di costo mantengono ingressi e uscite identici.
| Scenario di costo | Operazioni | Somma R netto | R netto medio | Drawdown massimo · R |
|---|---|---|---|---|
| Senza costi | 17 | +1.29R | +0.0761R | 5.00R |
| Costi base | 17 | -0.06R | -0.0038R | 5.65R |
| Costi elevati | 17 | -1.48R | -0.0871R | 6.30R |
8. Confrontare gli anni senza trasformarli in previsioni
Con costi base: 2023 −2,98R su cinque operazioni; 2024 −1,40R su quattro; 2025 +4,32R su otto. I primi due anni totalizzano −4,38R. Ogni operazione appartiene all’anno d’ingresso, anche se termina dopo.
2025 è successivo cronologicamente, ma il test è retrospettivo: non è fuori campione alla cieca né un monitoraggio dal vivo. Parametri fissati prima del calcolo, senza ottimizzarli per rendere positivo 2025.
| Anno d’ingresso | Operazioni | Somma R netto | Drawdown massimo · R |
|---|---|---|---|
| 2023 | 5 | -2.98R | 3.40R |
| 2024 | 4 | -1.40R | 2.25R |
| 2025 | 8 | +4.32R | 1.13R |
9. Esaminare il primo long e il primo short
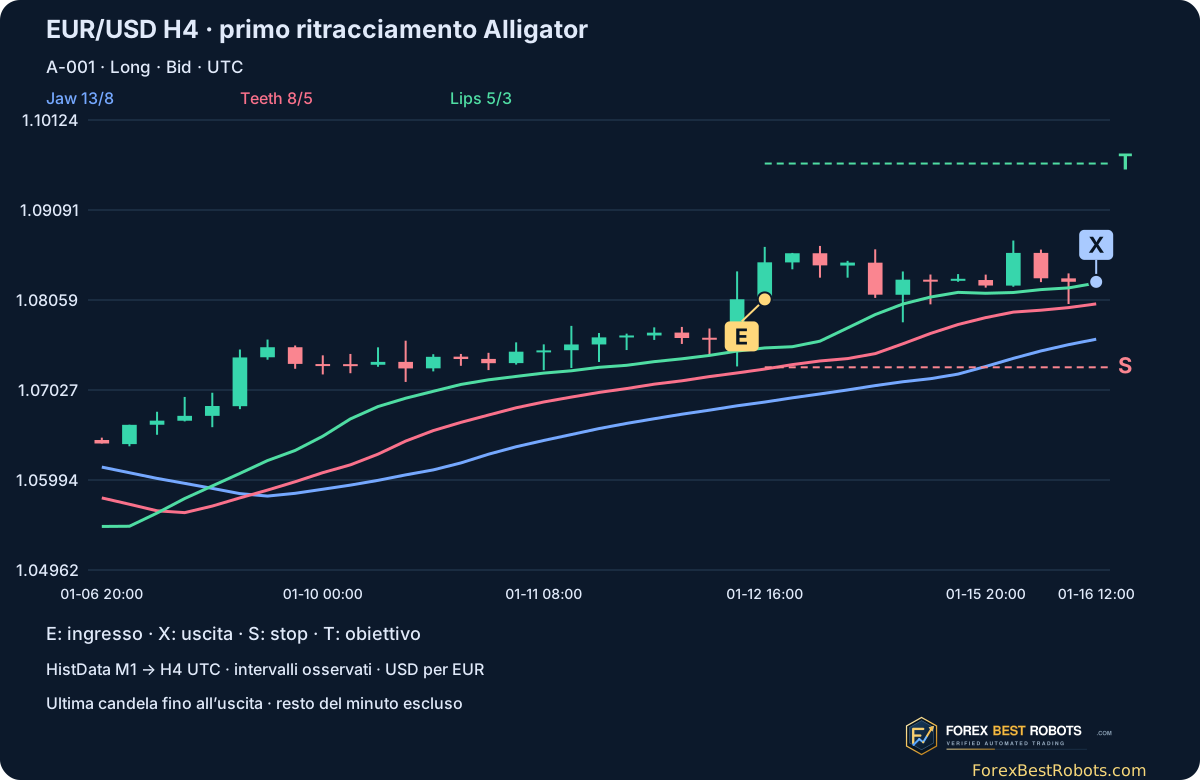
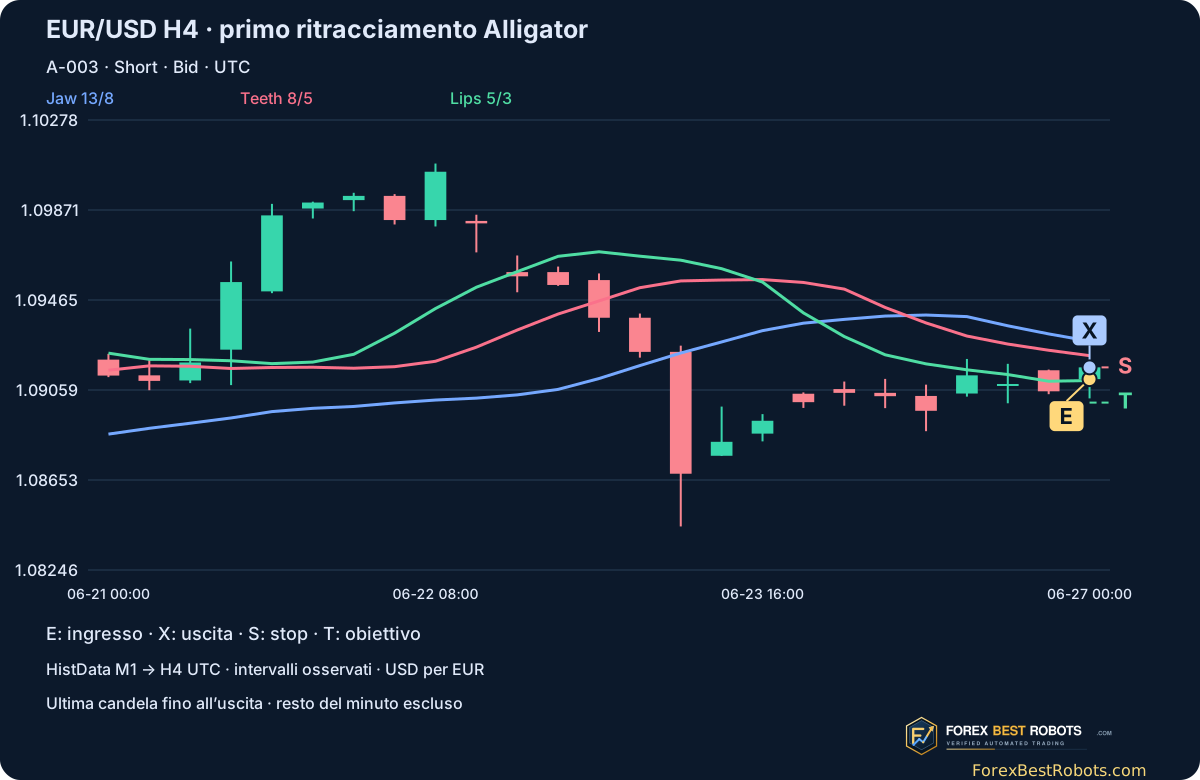
A-001 e A-003 sono il primo long e il primo short eseguiti in ordine cronologico, senza selezione per risultato. E: ingresso; X: uscita; S: stop; T: obiettivo.
L’ultima candela termina all’osservazione di uscita. Usa solo minuti precedenti e prezzo d’uscita simulato, escludendo il resto del minuto finale. L’asse orizzontale conta H4 osservate; weekend e lacune non vengono riempiti.
10. Scegliere un’operazione e modificarne i costi
Scegli una delle 17 operazioni. Precedente/Successiva cambia operazione; i pulsanti del primo long e short aprono gli esempi pubblicati. La tabella mostra disponibilità del segnale, intervalli, prezzi, rischio e maggiore lacuna osservata durante la posizione.
I costi ricalcolano R netto dell’operazione, somma totale e drawdown. Non spostano ingressi, uscite, stop o obiettivi. Confronta i tre preset; sotto resta il registro statico completo.
Attiva JavaScript per cambiare operazioni e costi. Grafici, risultati e download statici restano disponibili.
Scorri i grafici orizzontalmente su schermi piccoli o apri la figura a dimensione intera.
| Operazione | Direzione | Intervallo d’ingresso · UTC | Intervallo d’uscita · UTC | R netto · base |
|---|---|---|---|---|
| A-001 | Long | 2023-01-12T16:00Z | 2023-01-16T12:00Z | +0.23R |
| A-002 | Long | 2023-03-29T12:00Z | 2023-03-31T13:00Z | +0.19R |
| A-003 | Short | 2023-06-27T00:00Z | 2023-06-27T02:40Z | -1.28R |
| A-004 | Short | 2023-09-18T08:00Z | 2023-09-18T16:08Z | -1.07R |
| A-005 | Short | 2023-09-22T12:00Z | 2023-09-22T15:31Z | -1.05R |
| A-006 | Long | 2024-03-14T12:00Z | 2024-03-14T12:24Z | -1.20R |
| A-007 | Long | 2024-09-30T12:00Z | 2024-09-30T15:25Z | -1.05R |
| A-008 | Short | 2024-12-18T16:00Z | 2024-12-18T19:10Z | +1.95R |
| A-009 | Short | 2024-12-24T16:00Z | 2024-12-26T15:27Z | -1.10R |
| A-010 | Long | 2025-01-21T16:00Z | 2025-01-23T16:00Z | -0.09R |
| A-011 | Long | 2025-02-13T20:00Z | 2025-02-17T16:00Z | +0.62R |
| A-012 | Long | 2025-03-17T12:00Z | 2025-03-19T12:00Z | +0.14R |
| A-013 | Long | 2025-06-25T16:00Z | 2025-06-26T00:56Z | +1.95R |
| A-014 | Long | 2025-07-23T16:00Z | 2025-07-24T15:02Z | +1.93R |
| A-015 | Long | 2025-08-14T12:00Z | 2025-08-14T13:30Z | -1.05R |
| A-016 | Short | 2025-10-09T08:00Z | 2025-10-09T16:41Z | +1.96R |
| A-017 | Short | 2025-10-22T20:00Z | 2025-10-24T08:31Z | -1.13R |
I minuti indicano intervalli della fonte, non tick esatti di esecuzione. Prezzi in USD per EUR; 1 pip = 0,0001.
11. Tenere i limiti dei dati accanto al risultato
I dati M1 sono OHLC Bid, non un flusso eseguibile Bid/Ask completo. Quotazioni mancanti possono nascondere attraversamenti. Nel 2023 vi sono molti meno minuti che nel 2024–2025; le lacune restano. Il gap maggiore può comprendere un weekend.
Rimossi 60 minuti duplicati identici in ciascuno degli archivi 2022, 2023 e 2025. Nessun volume, interpolazione o esecuzione precisa per tick dichiarata. Con 17 operazioni e questi limiti non si dimostra una redditività affidabile.
Domande frequenti
È il sistema Alligator standard?
I parametri dell’indicatore sono standard; fase di tre candele, primo contatto, conferma, uscite e costi sono regole esplicite di questo studio, non un sistema completo prescritto dalla piattaforma.
Le linee spostate usano prezzi futuri?
No. Il valore mostrato a t proviene dalla SMMA precedente a t meno lo spostamento. Valutiamo il segnale solo dopo la chiusura.
Perché solo 17 operazioni?
Le condizioni sono restrittive. Un primo contatto fallito consuma la fase; non viene sostituito da un ritracciamento successivo. Le prove statistiche sono limitate.
Il 2025 positivo basta per operare dal vivo?
No. Otto operazioni successive non stabiliscono un vantaggio stabile e il totale è leggermente negativo con costi base. Un forward test presso un broker sarebbe un altro studio.
Costi e tempi sono misurazioni esatte?
No. I costi sono ipotesi; la fonte offre OHLC al minuto senza un percorso Bid/Ask eseguibile completo. Ordine intraminuto e tick preciso restano sconosciuti.
Dati, orari e riproducibilità
Fonte: quattro archivi annuali HistData EUR/USD ASCII M1 2022–2025 invariati e gennaio 2026 solo per completare uscite. Eliminati 180 minuti duplicati identici: 1.469.935 minuti osservati e 6.568 candele H4. Da EST fisso a UTC aggiungiamo cinque ore, senza ora legale.
Ingressi da 2023-01-01 00:00 UTC incluso a 2026-01-01 00:00 UTC escluso. Gennaio 2026 serve solo alle uscite; ultimi ingresso e uscita di questo campione sono nel 2025. La cartella contiene hash originali, protocollo fisso, duplicati, decisioni, operazioni, lacune e script riproducibili. Riaggregazione indipendente dei file e simulazione per eventi concordano, usando lo stesso fornitore.
- Candele H4, indicatori e tutte le operazioni (ZIP)
- File originali, protocollo e metodo di calcolo (ZIP)