

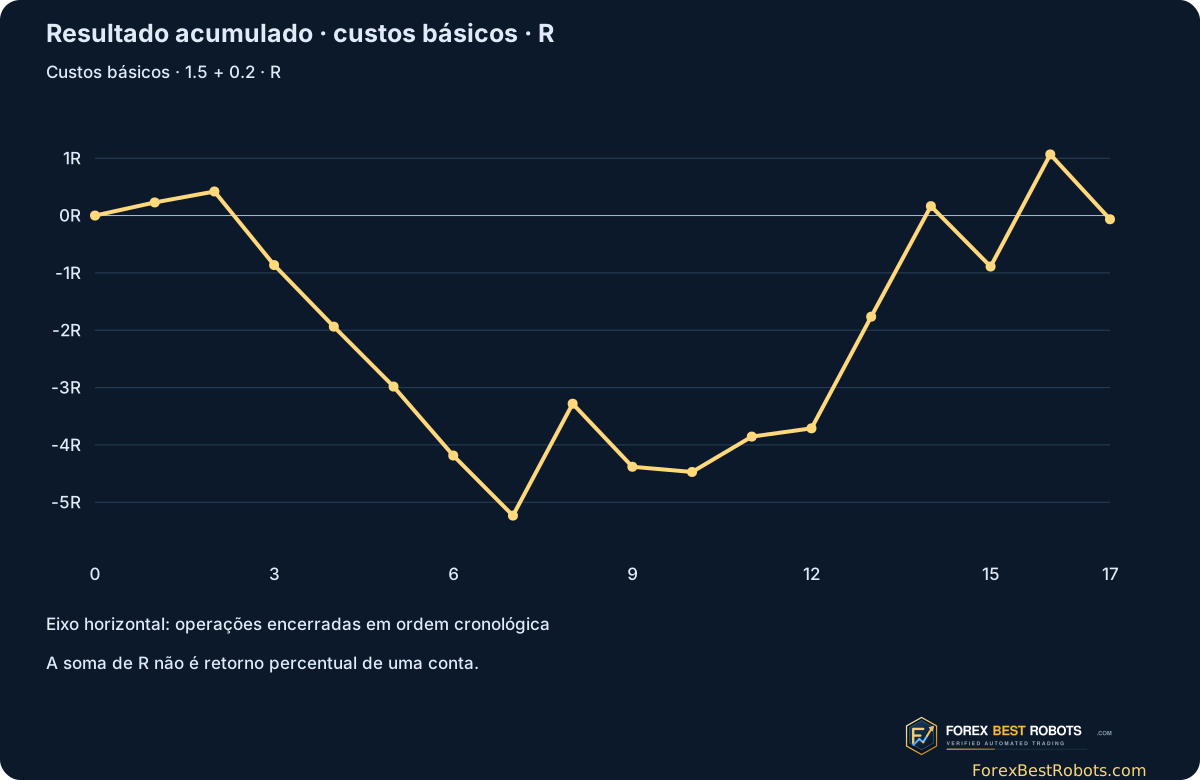
Linhas Alligator ordenadas descrevem uma tendência, mas não bastam para entrar. Esperamos três candles H4 fechados na mesma ordem e avaliamos apenas o primeiro toque posterior em Lips. O resultado histórico fica perto de zero com os custos básicos e inclui somente 17 operações.
1. Separar a tendência da regra de entrada
Exigimos três candles H4 fechados consecutivos com Lips > Teeth > Jaw na compra, ou Lips < Teeth < Jaw na venda. O terceiro fechamento ativa o episódio; esse candle não pode ser o sinal de recuo.
Ordem mista, igual ou oposta reinicia o episódio. O primeiro toque posterior em Lips consome a oportunidade mesmo sem confirmação. Não escolhemos depois um segundo recuo mais atraente.
2. Usar as linhas exibidas sem preços futuros
As linhas suavizam (High + Low) / 2: Jaw usa SMMA 13 e deslocamento 8; Teeth 8 e 5; Lips 5 e 3. Cada SMMA começa pela média simples dos primeiros n valores.
No candle t usamos SMMA[t − deslocamento]. Desenhar à direita não fornece preços futuros. O horário EST fixo da fonte é convertido para UTC antes de formar H4 às 00, 04, 08, 12, 16 e 20 UTC.
Median[t] = (High[t] + Low[t]) / 2
SMMA[n−1] = SMA(first n medians)
SMMA[t] = (SMMA[t−1] × (n−1) + Median[t]) / n
Displayed[t] = SMMA[t−shift]
3. Confirmar o primeiro toque no fechamento
Compra: fechamento anterior acima de Lips anterior; primeiro toque com Low ≤ Lips atual; fechamento acima de Lips e da própria abertura. A ordem de alta deve continuar válida.
Venda: fechamento anterior abaixo de Lips anterior, High ≥ Lips atual e fechamento abaixo de Lips e da abertura, mantendo a ordem de baixa. Doji ou falha de confirmação consome o episódio. Não há sinal em candle incompleto.
4. Entrar no próximo minuto observado
Após terminar o intervalo do sinal, usamos a primeira abertura Bid M1 registrada, com atraso máximo de quatro horas. Ignoramos cotações ausentes ou posteriores e aberturas já no stop ou além dele. Apenas uma posição por vez.
Ignoramos sinais conhecidos no intervalo do minuto da saída anterior ou antes. Sem entradas em fila, pirâmide, preço médio ou martingale. O horário indica um intervalo de um minuto, não um tick executável exato.
5. Fixar stop, alvo e saída por tempo
Stop: mínima do sinal menos 1 pip na compra ou máxima mais 1 pip na venda. Alvo: duas vezes a distância inicial Bid–stop a partir da entrada. Ambos fixos. Saída na primeira abertura M1 do 13º candle H4 observado desde a entrada; o candle de entrada conta como primeiro.
Reproduzimos os intervalos M1 disponíveis. Gap adverso no stop sai na abertura; gap favorável no alvo recebe apenas o preço do alvo. Se ambos os níveis ocorrerem no minuto com abertura entre eles, priorizamos o stop. No limite temporal, avaliamos somente a abertura, com prioridade aos gaps dos níveis.
6. Distinguir custo presumido de spread medido
Base: 1,5 pip por operação completa mais 0,2 pip por meia-noite UTC cruzada. Custos elevados: 3,0 e 0,5; sem custos: 0 e 0. São hipóteses, não spreads nem swaps observados. Não modelamos créditos de swap ou rollover triplo.
1R é a distância inicial Bid–stop. R líquido desconta o custo total em pips dividido pelo risco em pips. Um stop pode perder mais de 1R. A soma de R não é retorno percentual de uma conta; lotes, alavancagem e margem não fazem parte do modelo.
risk_pips = |entry_Bid − stop| / 0.0001
net_R = gross_R − (round_trip_pips + UTC_midnights × night_pips) / risk_pips
7. Manter visível o resultado total pequeno
Houve 189 primeiros toques: 172 sem confirmação e 17 operações, com oito stops, quatro alvos e cinco saídas por tempo. Nenhuma operação executada atingiu os dois níveis no mesmo minuto registrado.
Base: −0,06R, 47,06% de operações vencedoras, fator de lucro 0,99 e drawdown máximo 5,65R. Com tão poucas operações, resultado perto de zero oferece evidência fraca. Os custos reutilizam as mesmas entradas e saídas.
| Cenário de custos | Operações | Soma de R líquido | R líquido médio | Drawdown máximo · R |
|---|---|---|---|---|
| Sem custos | 17 | +1.29R | +0.0761R | 5.00R |
| Custos básicos | 17 | -0.06R | -0.0038R | 5.65R |
| Custos elevados | 17 | -1.48R | -0.0871R | 6.30R |
8. Comparar anos sem tratá-los como previsão
Com custos básicos: 2023 −2,98R em cinco operações; 2024 −1,40R em quatro; 2025 +4,32R em oito. Os dois primeiros anos somam −4,38R. A operação pertence ao ano de entrada, mesmo com saída posterior.
2025 é posterior, mas o estudo é retrospectivo, não um teste cego fora da amostra nem acompanhamento ao vivo. Os parâmetros foram fixados antes do cálculo, sem ajustes para tornar 2025 positivo.
| Ano de entrada | Operações | Soma de R líquido | Drawdown máximo · R |
|---|---|---|---|
| 2023 | 5 | -2.98R | 3.40R |
| 2024 | 4 | -1.40R | 2.25R |
| 2025 | 8 | +4.32R | 1.13R |
9. Examinar a primeira compra e a primeira venda
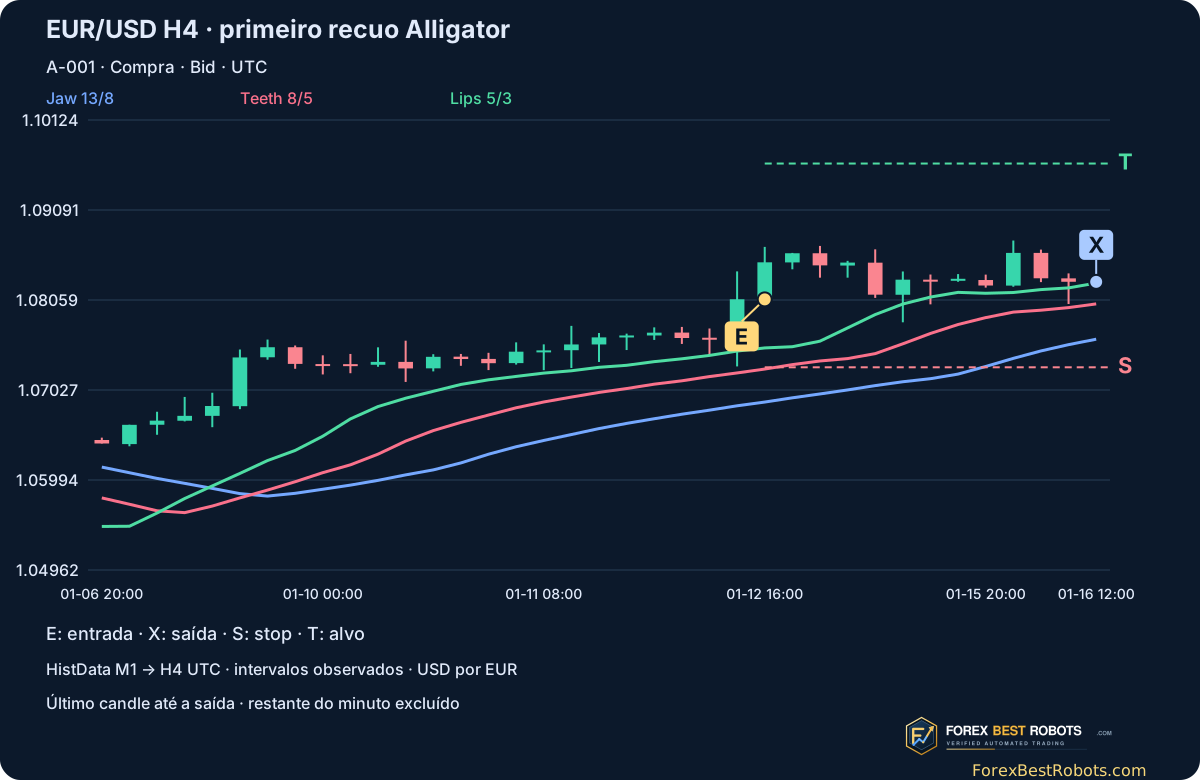
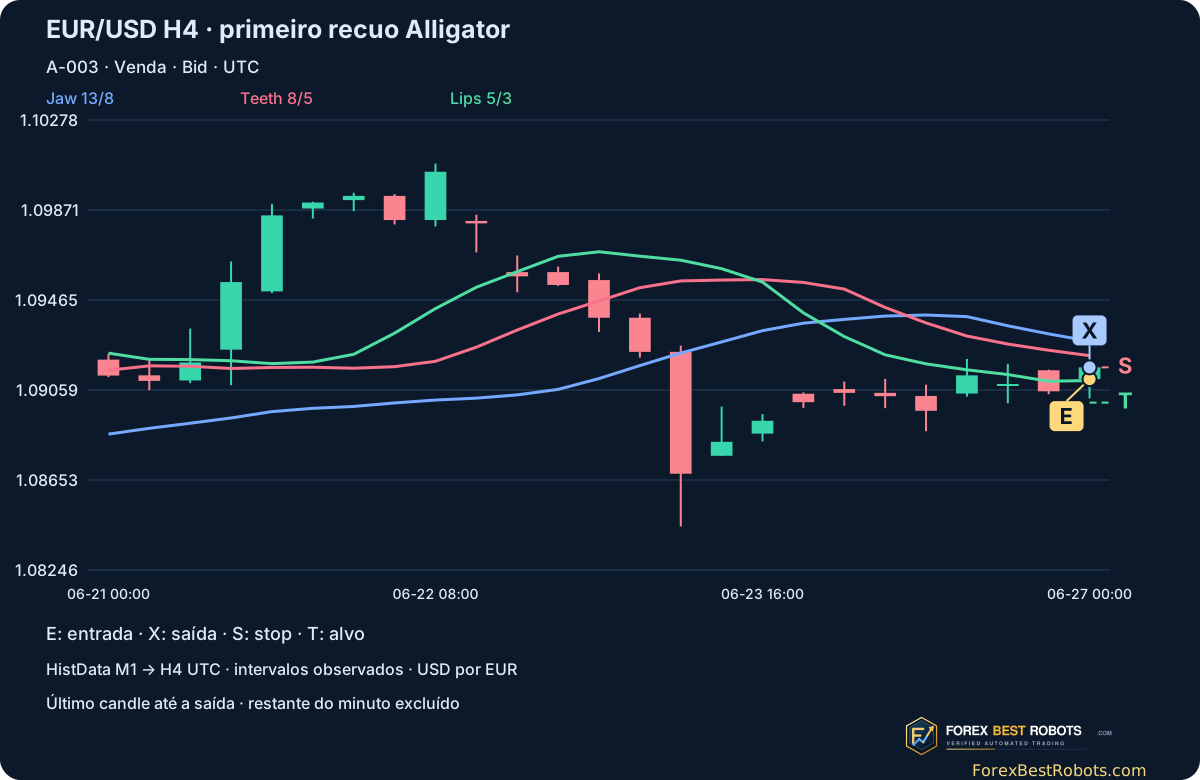
A-001 e A-003 são a primeira compra e a primeira venda executadas cronologicamente, sem seleção pelo resultado. E: entrada; X: saída; S: stop; T: alvo.
O último candle termina na observação de saída. Seu intervalo usa somente minutos anteriores e o preço de saída simulado, excluindo o restante do minuto final. O eixo horizontal conta H4 observados, sem preencher fins de semana e lacunas.
10. Escolher uma operação e alterar seus custos
Escolha qualquer uma das 17 operações. Anterior/Próxima muda a operação; os dois botões de exemplo abrem a primeira compra ou venda. A tabela mostra disponibilidade do sinal, intervalos, preços, risco e maior lacuna observada durante a posição.
Alterar custos recalcula R líquido da operação, soma total e drawdown. Não muda entradas, saídas, stops ou alvos. Compare os três ajustes; o registro estático completo permanece abaixo.
Ative JavaScript para mudar operações e custos. Figuras, resultados e downloads continuam disponíveis.
Role o gráfico horizontalmente em telas pequenas ou abra a figura em tamanho completo.
| Operação | Direção | Intervalo de entrada · UTC | Intervalo de saída · UTC | R líquido · base |
|---|---|---|---|---|
| A-001 | Compra | 2023-01-12T16:00Z | 2023-01-16T12:00Z | +0.23R |
| A-002 | Compra | 2023-03-29T12:00Z | 2023-03-31T13:00Z | +0.19R |
| A-003 | Venda | 2023-06-27T00:00Z | 2023-06-27T02:40Z | -1.28R |
| A-004 | Venda | 2023-09-18T08:00Z | 2023-09-18T16:08Z | -1.07R |
| A-005 | Venda | 2023-09-22T12:00Z | 2023-09-22T15:31Z | -1.05R |
| A-006 | Compra | 2024-03-14T12:00Z | 2024-03-14T12:24Z | -1.20R |
| A-007 | Compra | 2024-09-30T12:00Z | 2024-09-30T15:25Z | -1.05R |
| A-008 | Venda | 2024-12-18T16:00Z | 2024-12-18T19:10Z | +1.95R |
| A-009 | Venda | 2024-12-24T16:00Z | 2024-12-26T15:27Z | -1.10R |
| A-010 | Compra | 2025-01-21T16:00Z | 2025-01-23T16:00Z | -0.09R |
| A-011 | Compra | 2025-02-13T20:00Z | 2025-02-17T16:00Z | +0.62R |
| A-012 | Compra | 2025-03-17T12:00Z | 2025-03-19T12:00Z | +0.14R |
| A-013 | Compra | 2025-06-25T16:00Z | 2025-06-26T00:56Z | +1.95R |
| A-014 | Compra | 2025-07-23T16:00Z | 2025-07-24T15:02Z | +1.93R |
| A-015 | Compra | 2025-08-14T12:00Z | 2025-08-14T13:30Z | -1.05R |
| A-016 | Venda | 2025-10-09T08:00Z | 2025-10-09T16:41Z | +1.96R |
| A-017 | Venda | 2025-10-22T20:00Z | 2025-10-24T08:31Z | -1.13R |
Minutos indicam intervalos da fonte, não ticks exatos de execução. Preços em USD por EUR; 1 pip = 0,0001.
11. Apresentar as limitações junto ao resultado
M1 contém OHLC Bid, não um fluxo Bid/Ask executável completo. Cotações ausentes podem ocultar cruzamentos. Em 2023 há bem menos minutos que em 2024–2025; as lacunas permanecem. A maior lacuna também pode incluir um fim de semana.
Removemos 60 minutos duplicados idênticos de cada arquivo de 2022, 2023 e 2025. Sem volume, interpolação ou alegação de execução exata por tick. Com 17 operações e essas limitações, não se demonstra rentabilidade confiável.
Perguntas frequentes
Este é o sistema padrão Alligator?
Os parâmetros do indicador são padrão; formação de três candles, primeiro toque, confirmação, saídas e custos são regras explícitas deste estudo, não um sistema completo prescrito pela plataforma.
Linhas deslocadas usam preços futuros?
Não. O valor exibido em t vem da SMMA anterior, em t menos o deslocamento. Só avaliamos sinais após o fechamento.
Por que apenas 17 operações?
As condições são restritivas. Um primeiro toque sem confirmação consome o episódio; recuos posteriores não o substituem. A evidência estatística é limitada.
O resultado positivo de 2025 basta para operar ao vivo?
Não. Oito operações posteriores não estabelecem vantagem estável, e o total é levemente negativo com custos básicos. Um teste futuro específico de uma corretora seria outro estudo.
Custos e horários são medições exatas?
Não. Os custos são hipóteses. A fonte fornece OHLC por minuto sem trajetória Bid/Ask executável completa; ordem intraminuto e instante exato do tick são desconhecidos.
Dados, horários e reprodução
Fonte: quatro arquivos anuais HistData EUR/USD ASCII M1 de 2022–2025 sem alterações e janeiro de 2026 apenas para concluir saídas. Após retirar 180 minutos duplicados idênticos: 1.469.935 minutos observados e 6.568 candles H4. Somamos cinco horas ao EST fixo para obter UTC, sem ajuste de horário de verão.
Entradas de 2023-01-01 00:00 UTC inclusive a antes de 2026-01-01 00:00 UTC. Janeiro de 2026 permite somente saídas; a última entrada e saída da amostra ocorreram em 2025. O download reúne hashes, protocolo fixo, duplicatas, decisões, operações, lacunas e scripts reproduzíveis. Reagregação independente dos arquivos e reprodução por eventos coincidiram; ambas usam o mesmo fornecedor.
- Candles H4, indicadores e todas as operações (ZIP)
- Arquivos de origem, protocolo e método de cálculo (ZIP)