

Un Alligator ordenado describe una tendencia; por sí solo no indica una entrada. Esperamos tres velas H4 cerradas con el mismo orden y evaluamos únicamente el primer toque posterior de Lips. El resultado histórico queda cerca de cero con los costes base y solo incluye 17 operaciones.
1. Distinguir la tendencia de la regla de entrada
Exigimos tres velas H4 cerradas consecutivas con Lips > Teeth > Jaw para largos, o Lips < Teeth < Jaw para cortos. El tercer cierre habilita el episodio, pero no puede ser su señal de retroceso.
Un orden mixto, igual u opuesto reinicia el episodio. El primer toque posterior de Lips consume la oportunidad aunque falle la confirmación; no se elige después otro retroceso más atractivo.
2. Usar las líneas mostradas sin datos futuros
Las líneas suavizan (High + Low) / 2: Jaw usa SMMA 13 y desplazamiento 8; Teeth 8 y 5; Lips 5 y 3. Cada SMMA comienza con la media simple de sus primeros n valores.
En la vela t usamos SMMA[t − desplazamiento]. El desplazamiento gráfico no aporta precios futuros. Convertimos el reloj EST fijo del origen a UTC y agrupamos H4 a las 00, 04, 08, 12, 16 y 20 UTC.
Median[t] = (High[t] + Low[t]) / 2
SMMA[n−1] = SMA(first n medians)
SMMA[t] = (SMMA[t−1] × (n−1) + Median[t]) / n
Displayed[t] = SMMA[t−shift]
3. Confirmar el primer toque al cierre
Largo: el cierre anterior supera Lips anterior; la primera vela de toque tiene Low ≤ Lips actual y cierra por encima de Lips y de su apertura. Debe mantenerse el orden alcista.
Corto: cierre anterior por debajo de Lips anterior, High ≥ Lips actual y cierre por debajo de Lips y de la apertura, con orden bajista. Un doji o un cierre que no confirma consume el episodio. No entramos con la vela abierta.
4. Entrar en el siguiente minuto observado
Tras acabar el intervalo de señal usamos la primera apertura Bid M1 registrada, con un retraso máximo de cuatro horas. Omitimos cotizaciones ausentes o posteriores y aperturas que ya estén en el stop o lo hayan rebasado. Solo puede haber una posición.
Omitimos señales conocidas en el minuto de salida anterior o antes. No hay entradas en espera, piramidación, promediado ni martingala. El registro identifica un intervalo de un minuto, no una ejecución exacta por tick.
5. Fijar stop, objetivo y salida temporal
Stop: mínimo de la señal menos 1 pip en largos o máximo más 1 pip en cortos. Objetivo: dos veces la distancia inicial Bid–stop. Ambos son fijos. La salida temporal usa la primera apertura M1 de la 13.ª vela H4 observada desde la entrada, contando la vela de entrada como primera.
Reproducimos los rangos M1 disponibles. Un salto adverso del stop se liquida a la apertura; un salto favorable del objetivo solo al objetivo. Si ambos niveles aparecen en un minuto con apertura entre ellos, damos prioridad al stop. En el minuto de salida temporal solo evaluamos la apertura, incluidos sus saltos.
6. Separar el coste supuesto del spread medido
El coste base resta 1,5 pips por operación completa y 0,2 por medianoche UTC cruzada; el escenario exigente usa 3,0 y 0,5; sin costes, 0 y 0. Son importes supuestos, no spreads ni swaps medidos. No modelamos abonos ni triple rollover.
1R es la distancia inicial Bid–stop. Restamos el coste total en pips dividido por el riesgo en pips. Así, un stop puede perder más de 1R. La suma de R no es rentabilidad porcentual de una cuenta; no modelamos lotaje, apalancamiento ni margen.
risk_pips = |entry_Bid − stop| / 0.0001
net_R = gross_R − (round_trip_pips + UTC_midnights × night_pips) / risk_pips
7. Mostrar también el resultado global reducido
De 189 primeros toques, 172 no confirmaron y 17 generaron operaciones: ocho stops, cuatro objetivos y cinco salidas temporales. Ninguna operación ejecutada tocó ambos niveles en un mismo minuto registrado.
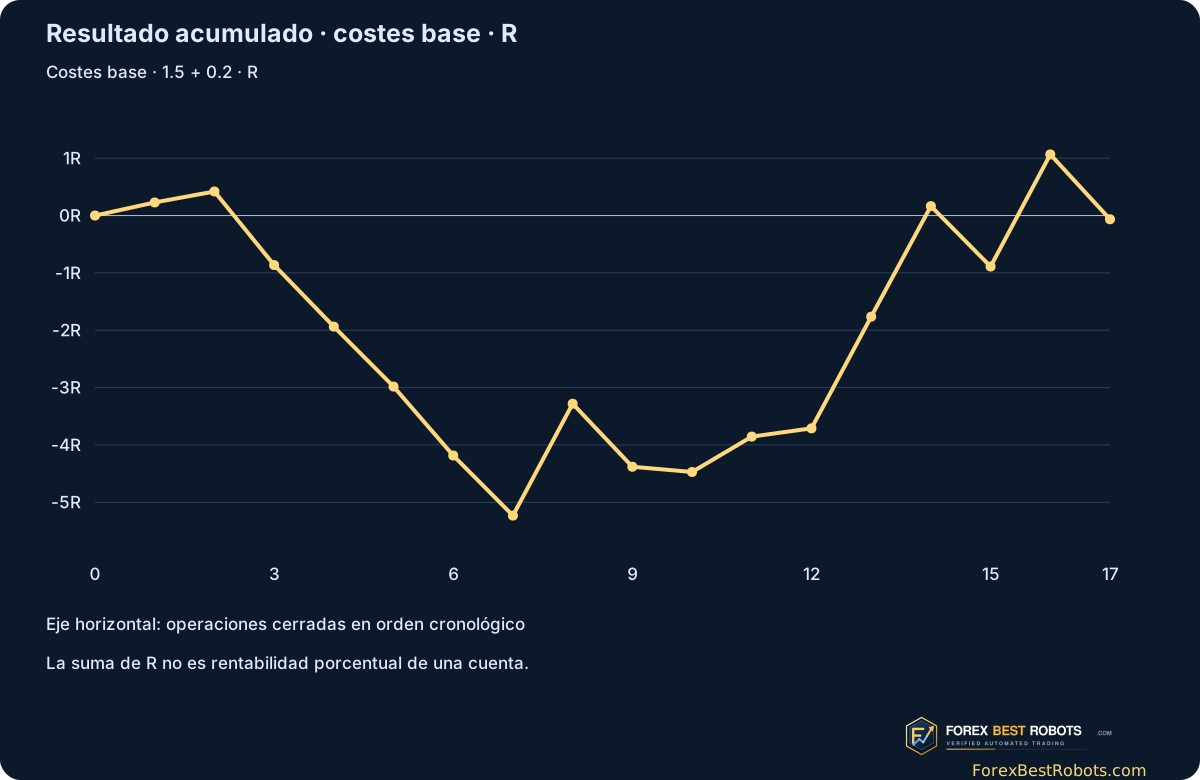
Resultado base: −0,06R; aciertos del 47,06%; factor de beneficio de 0,99 y caída máxima de 5,65R. La muestra es pequeña y un resultado casi nulo ofrece poca evidencia. Los tres costes reutilizan las mismas entradas y salidas.
| Escenario de costes | Operaciones | Suma de R neta | R neta media | Caída máxima · R |
|---|---|---|---|---|
| Sin costes | 17 | +1.29R | +0.0761R | 5.00R |
| Costes base | 17 | -0.06R | -0.0038R | 5.65R |
| Costes elevados | 17 | -1.48R | -0.0871R | 6.30R |
8. Comparar años sin convertirlos en pronósticos
Con costes base: 2023 aporta −2,98R en cinco operaciones; 2024, −1,40R en cuatro; 2025, +4,32R en ocho. Los dos primeros años suman −4,38R. Cada operación se asigna al año de entrada, aunque salga más tarde.
2025 es un segmento posterior, pero el estudio es retrospectivo: no constituye una prueba ciega fuera de muestra ni seguimiento en vivo. Los parámetros se fijaron antes del cálculo y no se ajustaron para favorecer 2025.
| Año de entrada | Operaciones | Suma de R neta | Caída máxima · R |
|---|---|---|---|
| 2023 | 5 | -2.98R | 3.40R |
| 2024 | 4 | -1.40R | 2.25R |
| 2025 | 8 | +4.32R | 1.13R |
9. Revisar el primer largo y el primer corto
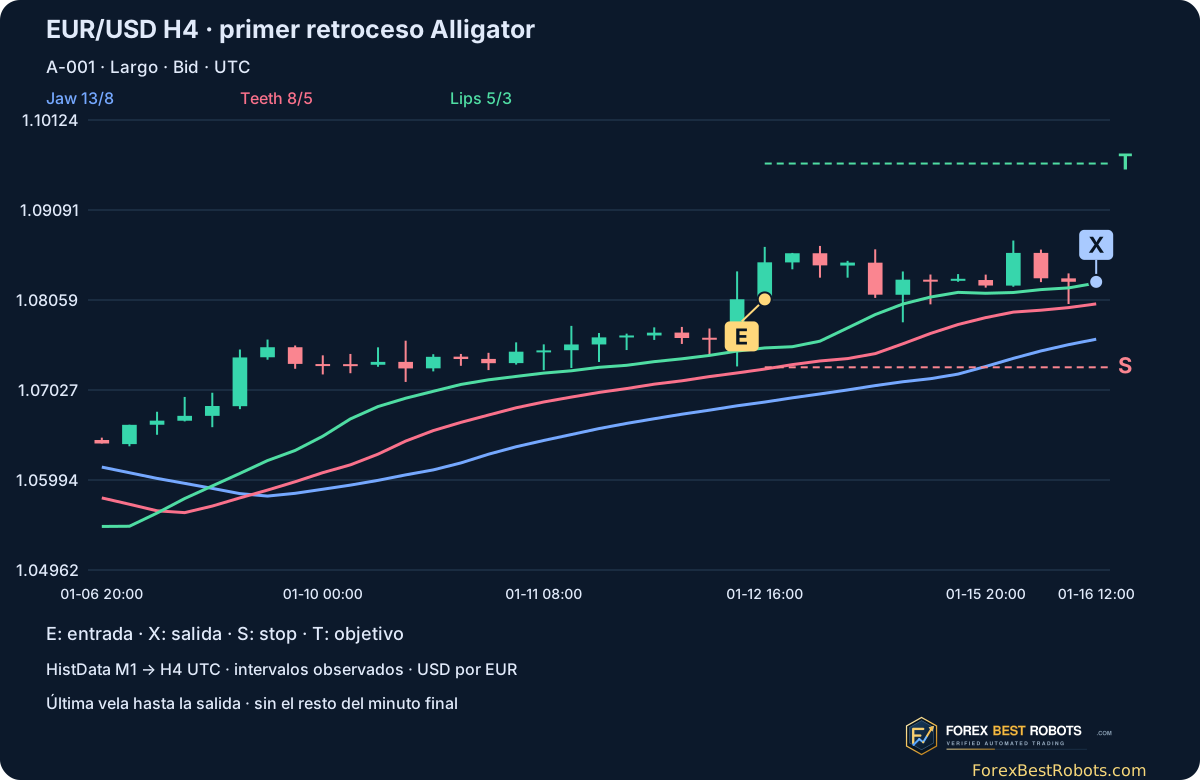
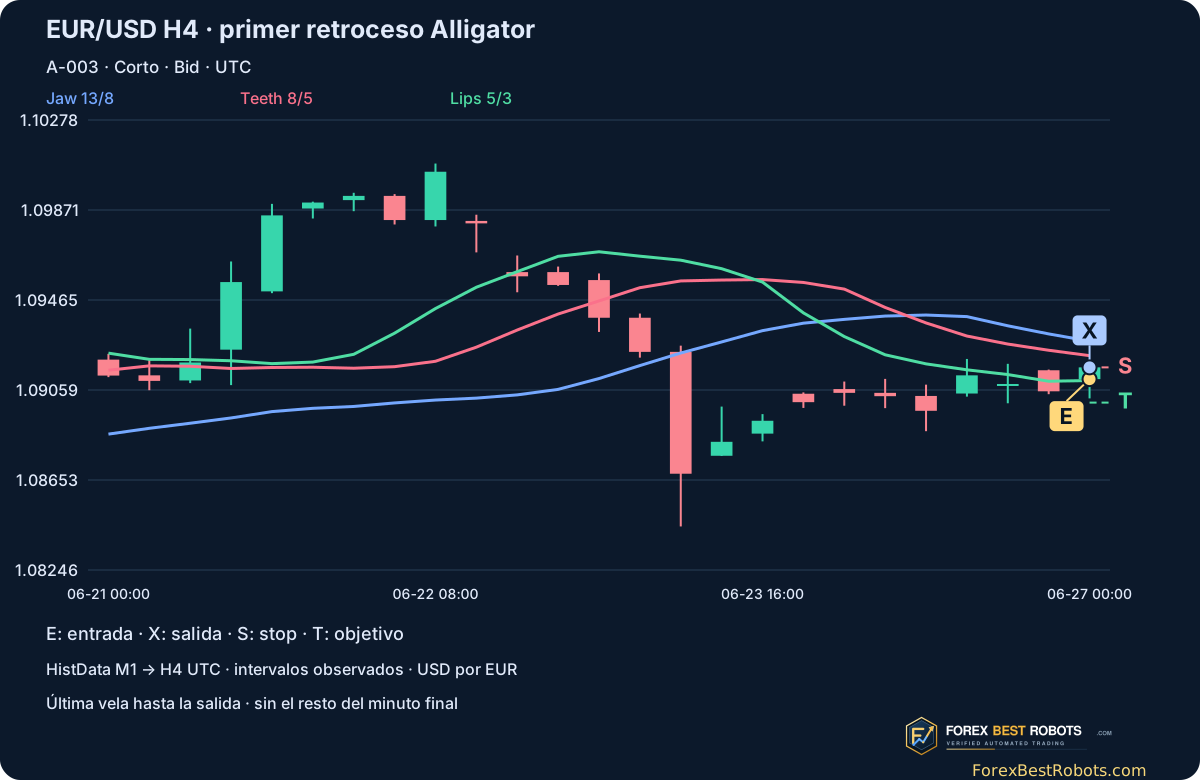
Las figuras muestran A-001 y A-003, el primer largo y el primer corto ejecutados por orden cronológico, sin elegirlos por su resultado. E: entrada; X: salida; S: stop; T: objetivo.
La última vela termina en la observación de salida. Su rango incluye solo minutos anteriores y el precio de salida simulado; excluye el resto del minuto de salida. La separación horizontal representa velas H4 observadas, sin rellenar fines de semana ni huecos.
10. Elegir una operación y cambiar sus costes
Selecciona cualquiera de las 17 operaciones. Anterior/Siguiente cambia de operación; los botones del primer largo y corto vuelven a los ejemplos publicados. La tabla muestra disponibilidad de la señal, intervalos de entrada y salida, precios, riesgo y mayor hueco observado.
Cambiar un coste recalcula R neta de la operación, suma total y caída máxima. No mueve entradas, salidas, stops ni objetivos. Compara los tres ajustes; debajo permanece el registro estático completo.
Activa JavaScript para cambiar operaciones y costes. Las figuras, resultados y descargas siguen disponibles.
Desplaza el gráfico horizontalmente en pantallas pequeñas o abre la figura a tamaño completo.
| Operación | Dirección | Intervalo de entrada · UTC | Intervalo de salida · UTC | R neta · base |
|---|---|---|---|---|
| A-001 | Largo | 2023-01-12T16:00Z | 2023-01-16T12:00Z | +0.23R |
| A-002 | Largo | 2023-03-29T12:00Z | 2023-03-31T13:00Z | +0.19R |
| A-003 | Corto | 2023-06-27T00:00Z | 2023-06-27T02:40Z | -1.28R |
| A-004 | Corto | 2023-09-18T08:00Z | 2023-09-18T16:08Z | -1.07R |
| A-005 | Corto | 2023-09-22T12:00Z | 2023-09-22T15:31Z | -1.05R |
| A-006 | Largo | 2024-03-14T12:00Z | 2024-03-14T12:24Z | -1.20R |
| A-007 | Largo | 2024-09-30T12:00Z | 2024-09-30T15:25Z | -1.05R |
| A-008 | Corto | 2024-12-18T16:00Z | 2024-12-18T19:10Z | +1.95R |
| A-009 | Corto | 2024-12-24T16:00Z | 2024-12-26T15:27Z | -1.10R |
| A-010 | Largo | 2025-01-21T16:00Z | 2025-01-23T16:00Z | -0.09R |
| A-011 | Largo | 2025-02-13T20:00Z | 2025-02-17T16:00Z | +0.62R |
| A-012 | Largo | 2025-03-17T12:00Z | 2025-03-19T12:00Z | +0.14R |
| A-013 | Largo | 2025-06-25T16:00Z | 2025-06-26T00:56Z | +1.95R |
| A-014 | Largo | 2025-07-23T16:00Z | 2025-07-24T15:02Z | +1.93R |
| A-015 | Largo | 2025-08-14T12:00Z | 2025-08-14T13:30Z | -1.05R |
| A-016 | Corto | 2025-10-09T08:00Z | 2025-10-09T16:41Z | +1.96R |
| A-017 | Corto | 2025-10-22T20:00Z | 2025-10-24T08:31Z | -1.13R |
Los minutos identifican intervalos del origen, no ticks exactos de ejecución. Precios en USD por EUR; 1 pip = 0,0001.
11. Mantener visibles las limitaciones de los datos
Los datos M1 son OHLC Bid, no una secuencia ejecutable Bid/Ask completa. Las cotizaciones ausentes pueden ocultar cruces. En 2023 hay bastantes menos minutos que en 2024–2025; no los rellenamos. El mayor hueco de una operación también puede incluir un fin de semana.
Se retiraron 60 minutos duplicados idénticos en cada archivo de 2022, 2023 y 2025. No usamos volumen, interpolaciones ni supuestas ejecuciones exactas por tick. Con 17 operaciones y estas limitaciones no puede demostrarse una rentabilidad fiable.
Preguntas frecuentes
¿Es el sistema estándar de Alligator?
Los parámetros del indicador son estándar; la formación de tres velas, primer toque, confirmación, salidas y costes son reglas explícitas de este estudio. No atribuimos el sistema completo a la plataforma.
¿Las líneas desplazadas usan precios futuros?
No. El valor mostrado en t procede de SMMA anterior, en t menos el desplazamiento. Evaluamos la señal después del cierre.
¿Por qué solo hay 17 operaciones?
Las condiciones son restrictivas. Un primer toque fallido consume el episodio; no se sustituye por otro. La evidencia estadística es limitada.
¿El buen 2025 basta para operar en vivo?
No. Ocho operaciones posteriores no establecen una ventaja estable; el conjunto pierde ligeramente con costes base. Una prueba de seguimiento con un bróker sería otro estudio.
¿Los costes y tiempos son mediciones exactas?
No. Los costes son supuestos explícitos. El origen ofrece OHLC por minuto sin una secuencia Bid/Ask ejecutable completa; el orden intraminuto y el instante exacto siguen siendo desconocidos.
Datos, horarios y reproducción
Origen: cuatro archivos anuales HistData EUR/USD ASCII M1 de 2022–2025 y enero de 2026 solo para completar salidas. Tras retirar 180 minutos duplicados idénticos quedan 1.469.935 minutos observados y 6.568 velas H4. Sumamos cinco horas al EST fijo; no aplicamos horario de verano.
Entradas desde 2023-01-01 00:00 UTC inclusive hasta 2026-01-01 00:00 UTC, sin incluir ese límite. Enero de 2026 solo permite salidas; la última entrada y salida de esta muestra están en 2025. La descarga incluye hashes, protocolo fijado, tratamiento de duplicados, decisiones, operaciones, huecos y scripts reproducibles. Otro cálculo desde los archivos originales y una reproducción por eventos coincidieron; ambos usan el mismo proveedor.
- Velas H4, indicadores y todas las operaciones (ZIP)
- Archivos de origen, protocolo y método de cálculo (ZIP)