

Una lettura ATR è utile solo sapendo cosa misura. Un numero piccolo nella piattaforma può rappresentare una distanza significativa in pip, mentre una linea crescente può accompagnare sia un rialzo sia un ribasso. Questa guida trasforma quel numero in una misura riproducibile prima di inserirlo in una regola di trading.
Il tema è la costruzione e interpretazione dell’ATR: True Range, medie, unità e tempi. Non fornisce un sistema d’ingresso o un moltiplicatore universale di stop. La guida agli indicatori di momentum tratta variazioni direzionali del prezzo; l’ATR riassume invece l’ampiezza senza scegliere BUY o SELL.
1. Leggi la volatilità come ampiezza, non direzione
L’Average True Range, o ATR, è la media del True Range delle singole candele. È espresso nelle stesse unità di prezzo della quotazione. Non è di per sé una percentuale, un numero di pip, volume scambiato o deviazione standard annualizzata dei rendimenti.
Un ATR più alto indica un’escursione misurata maggiore con i dati e la media scelti. Non dimostra un trend direzionale più forte, un’inversione o un’operazione migliore. Un intervallo ampio e disordinato può aumentare l’ATR offrendo poca continuità direzionale.
L’ATR è descrittivo e usa prezzi osservati. Una lettura di 12 pip non promette che la prossima candela percorra quella distanza né ne limita l’escursione massima. Una banda tracciata a un ATR dal prezzo non è un intervallo probabilistico calibrato.
2. Includi la chiusura precedente nel True Range
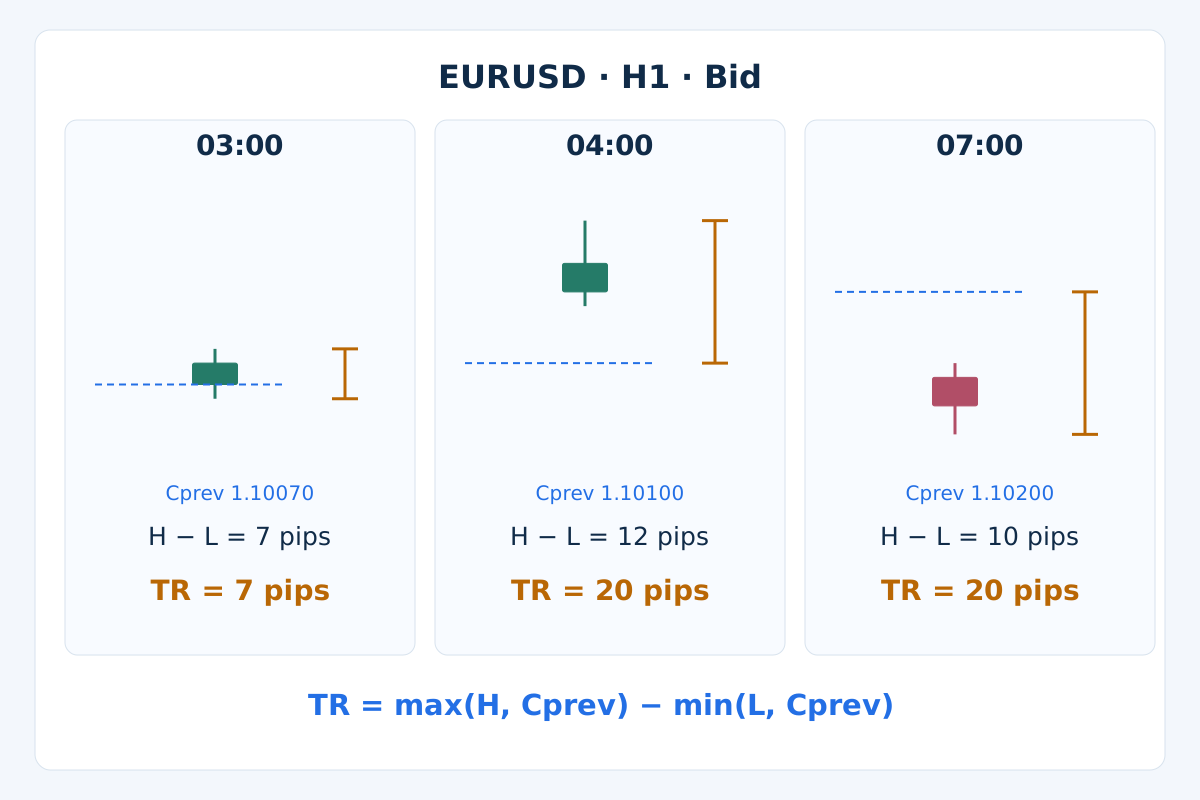
Per una candela completata t, H e L sono massimo e minimo Bid, e Cprev è la chiusura Bid della candela valida precedente. Definisci TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). I valori assoluti evitano che un gap con segno diventi una distanza negativa.
Con OHLC validi, l’espressione equivalente è TR = max(H, Cprev) − min(L, Cprev). Se la chiusura precedente è dentro l’intervallo massimo–minimo attuale, TR equivale a H − L. Se è fuori, TR include il gap e la parte pertinente dell’escursione attuale; non sommare tutto il range della candela precedente.
Un gap rialzista e uno ribassista possono quindi produrre lo stesso TR. Riflettere una traiettoria di prezzi positivi rispetto a un livello fisso ne conserva le escursioni e ne inverte la direzione. Anche l’ATR calcolato su quelle escursioni resta uguale. La sola ampiezza non permette di ricostruire la direzione mancante.
3. Specifica la media e il valore iniziale
La media mobile semplice è ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Mantiene gli ultimi n True Range con pesi uguali. Quando la finestra avanza, il dato più vecchio esce completamente. L’aggiornamento efficiente è ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Per la convenzione di Wilder usata qui, inizializza l’ATR con la media aritmetica dei primi n TR validi, poi usa ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Questa media ricorsiva assegna peso 1/n al valore più recente. Le osservazioni precedenti perdono peso gradualmente anziché sparire a una soglia temporale fissa.
Le formule condividono l’inizializzazione, ma non necessariamente i valori successivi. La normale ponderazione EMA, 2/(n+1), è ancora diversa. «ATR» e periodo non bastano per riprodurre il calcolo: servono smussamento, inizializzazione e storico disponibile. Più decimali non correggono un algoritmo diverso.
4. Allinea la misura all’ambiente MT4
In MT4 registra simbolo esatto del broker, timeframe, implementazione dell’indicatore e periodo. La chiamata documentata iATR(_Symbol, PERIOD_H1, 14, 1) richiede l’ATR H1 del simbolo allo shift 1. Gli argomenti non includono un selettore dello smussamento o del prezzo applicato.
Non presumere che l’ATR del terminale coincida con una serie Wilder calcolata a mano solo perché il periodo è uguale. Confronta valori effettivi di candele completate dopo aver allineato dati, inizializzazione e storico. Un indicatore personalizzato può usare un altro algoritmo. Questo articolo confronta due formule esplicite, senza dichiarare verificato l’output di un terminale in funzione.
Confronta la Finestra dati della piattaforma con una piccola ricostruzione e conserva la versione dell’indicatore o EA. L’ATR usa massimi, minimi e chiusura precedente; non è una media applicata solo a Close. La guida alle specifiche del simbolo spiega anche il ruolo di suffissi e incrementi di prezzo.
5. Riproduci un esempio H1 sintetico completo
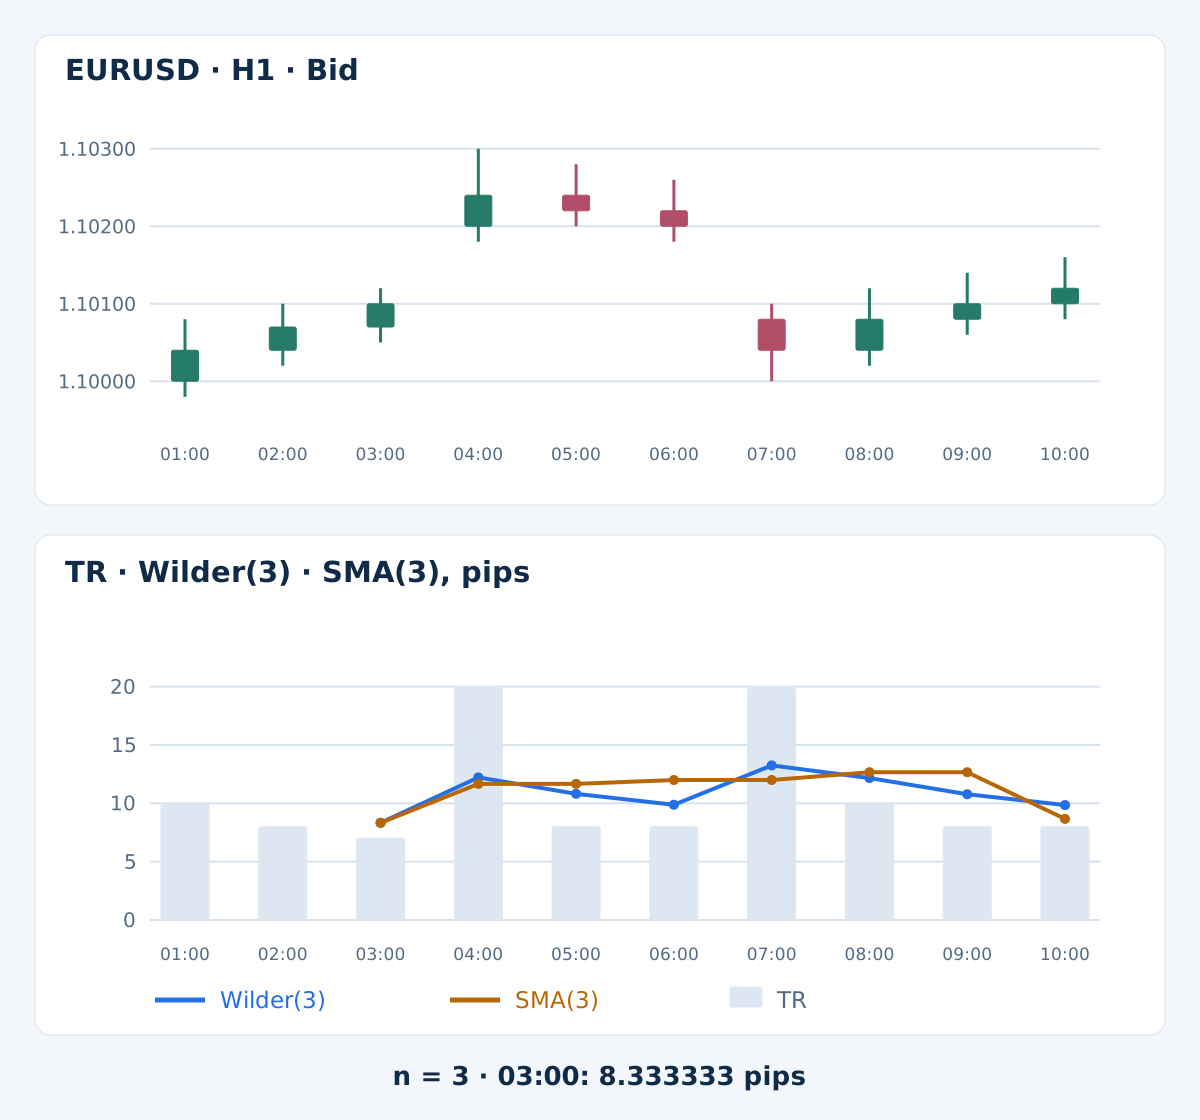
La tabella fornisce candele Bid EURUSD inventate, etichettate con gli orari di chiusura su un unico orologio server ipotetico. La chiusura precedente alle 00:00 è 1.10000. Usa n = 3 per rendere leggibile il calcolo: è una scelta didattica, non un’impostazione consigliata. I gap sono salti di prezzo specificati, non righe mancanti.
| Orario di chiusura H1 | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid | TR, pip | Wilder(3), pip | SMA(3), pip |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
I primi True Range sono 10, 8 e 7 pip. Entrambe le medie diventano disponibili alla chiusura delle 03:00: (10 + 8 + 7) / 3 = 8.333333 pip. I valori ATR precedenti non sono disponibili, non sono zero. Conserva la precisione tra i passaggi e arrotonda solo le medie visualizzate a 6 decimali.
Alle 04:00, H − L è 12 pip, ma il massimo è 20 pip sopra la chiusura precedente. TR è quindi 20. Il Wilder successivo è ((2 × 8.333333…) + 20) / 3 = 12.222222…; la SMA mobile è (8 + 7 + 20) / 3 = 11.666667… pip. I puntini indicano precisione conservata, non valori intermedi arrotondati.
Alle 07:00, la chiusura precedente è 1.10200, sopra il nuovo massimo 1.10100; il minimo è 1.10000. TR è 20 pip anche se l’escursione della candela è 10. Entrambe le direzioni del gap aumentano la misura. Non si simula alcun ordine, esecuzione o rendimento; la sequenza termina all’ultima candela elencata.
6. Interpreta le variazioni senza inventare segnali
Nell’esempio, una nuova candela tranquilla può coesistere con ATR elevato perché restano nel calcolo escursioni precedenti ampie. Viceversa, una SMA in calo può riflettere in parte l’uscita di un vecchio valore grande dalla finestra. Leggi TR attuale e regola della media prima di attribuire ogni variazione a un evento nuovo.
ATR basso non significa che debba arrivare una rottura; ATR alto non rende imminente un’inversione. Ogni soglia dipende da strumento, timeframe e campione definiti. La strategia squeeze delle Bande di Bollinger usa un’altra costruzione della volatilità e una conferma di prezzo separata; nessuna misura garantisce la prosecuzione.
7. Separa periodo, timeframe e momento di osservazione
Un periodo di 14 indica un parametro di numero di candele, non automaticamente quattordici giorni. Su H1 riguarda candele orarie, su D1 giornaliere. La SMA usa una finestra finita, mentre Wilder conserva un’influenza decrescente di barre precedenti oltre quel conteggio.
Per l’analisi su candele completate, attendi fine della candela e dati pronti. Subito dopo le 10:00, la candela etichettata con chiusura 10:00 è iniziata alle 09:00 ed è allo shift 1; la candela 10:00–11:00 è in formazione allo shift 0. Il numero di shift cambia e non è un identificatore stabile; salva anche l’orario di apertura.
Fusi del server, confini giornalieri e sessioni cambiano il raggruppamento dei tick. Non confrontare ATR H1 e H4 moltiplicando semplicemente per 4. L’aggregazione cambia massimi, minimi e collocazione dei gap. Una chiusura di mercato prevista è diversa da un buco di dati imprevisto; la candela di riapertura può legittimamente usare l’ultima chiusura negoziata.
8. Converti esplicitamente le unità di prezzo in pip e punti
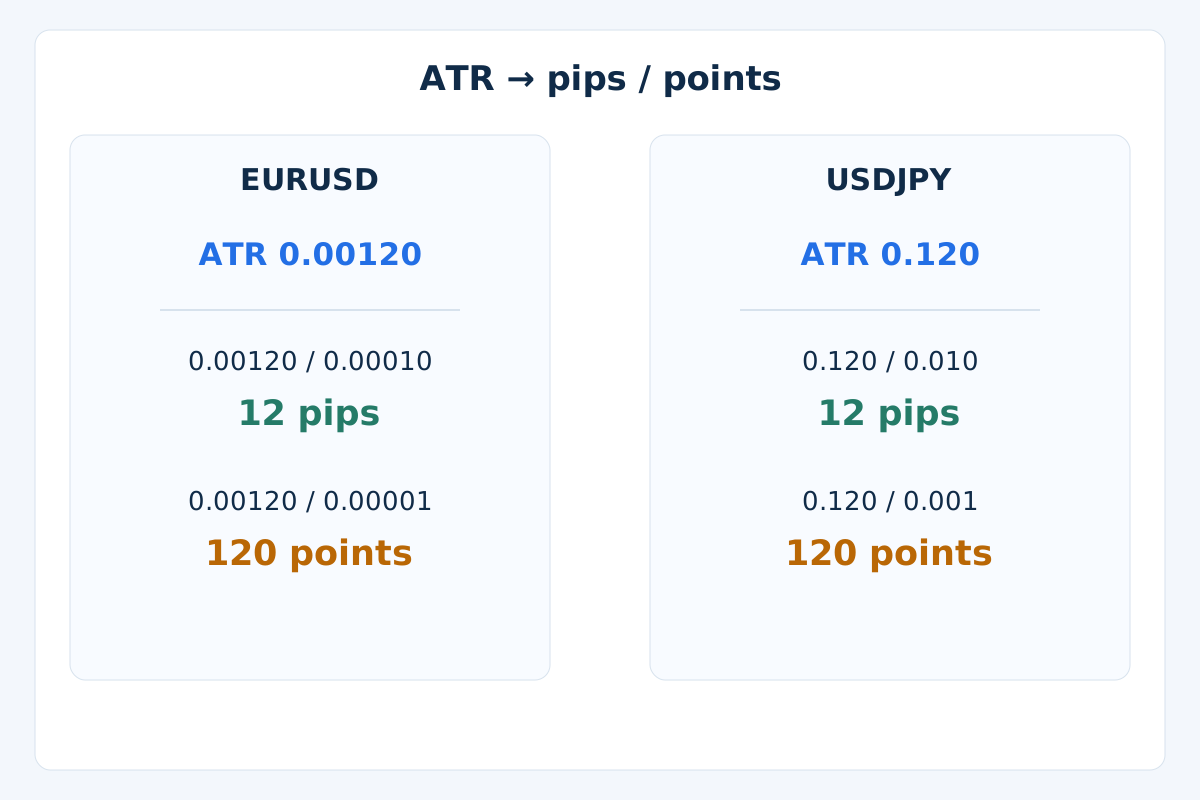
Usa ATR_pips = ATR_price / pip_size e ATR_points = ATR_price / Point. Nella convenzione EURUSD a 5 decimali indicata, il pip è 0.00010 e Point 0.00001. ATR 0.00120 significa 12 pip oppure 120 punti, non lo stesso numero nelle due unità.
Nella convenzione USDJPY a 3 decimali indicata, il pip è 0.010 e Point 0.001. ATR 0.120 significa ancora 12 pip o 120 punti. Sono esempi di unità, non quotazioni attuali. Non applicare una convenzione Forex a oro, indici o altri contratti senza controllarne le specifiche.
L’arrotondamento dell’indicatore può nascondere precisione utile. Calcola con il valore sottostante e conserva le unità. La conversione in pip non dà il rischio monetario: dimensione del contratto, dimensione e valore del tick, e valuta del conto sono dati separati. Un parametro EA di distanza può richiedere pip, punti o distanza di prezzo; leggi l’unità documentata.
9. Contestualizza costi e normalizzazione
Uno spread di 0.00012 rispetto a ATR 0.00120 è il 10% di quell’ATR, cioè 1.2 contro 12 pip. È un confronto descrittivo dei costi, non una soglia d’ingresso. ATR su Bid esclude Ask, commissioni, finanziamento e slippage effettivo; un rapporto piccolo non prova un’opportunità redditizia. La guida ai costi di trading tratta tali voci separate.
La normalizzazione esplicita 100 × ATR / Close esprime ATR come percentuale di un prezzo positivo. Con ATR 0.00120 e Close 1.10200 è 0.108893%. Aiuta a distinguere distanza e scala del prezzo, ma non uniforma liquidità, rischio contrattuale o timeframe. Un multiplo di stop è un’altra regola, non parte dell’ATR; la guida alla gestione del rischio spiega perché distanza e volume vanno considerati insieme.
10. Distingui dati mancanti e zeri validi
Il calcolo d’esempio richiede OHLC positivi validi e una chiusura precedente. Prima di n True Range consecutivi validi, ATR non è disponibile. Una sequenza realmente piatta può dare TR e ATR pari a 0; è una misura valida, non una distanza di rischio utilizzabile come divisore. Non dividere per ATR zero e non inventare un valore pip di ripiego.
Se manca inaspettatamente un’osservazione necessaria, il calcolo didattico cancella lo stato della media e attende una nuova sequenza continua con chiusura precedente nota. Non collega il buco né inserisce zero. Una politica diversa sui dati mancanti è un’altra specifica da confrontare esplicitamente.
Scarta candele malformate, come High inferiore a Low oppure Open/Close fuori dall’intervallo. Una chiusura precedente fuori dall’intervallo attuale è ammessa: così nascono i gap. Distingui anche «nessun tick ancora», storico incompleto e vero zero dell’indicatore, senza interpretare ogni zero restituito come mercato tranquillo.
Per un EA registra simbolo esatto, timeframe, orario di apertura, periodo, convenzione di smussamento, ATR in unità di prezzo e distanza convertita. Richiedi dati pronti prima di usare la lettura di una candela completata. Osservazione, richiesta d’ordine e posizione confermata restano stati diversi.
11. Valida la lettura prima di valutare un metodo
Ricostruisci prima una piccola sequenza e verifica inizializzazione, gap al rialzo e al ribasso, prezzi piatti, OHLC invalidi, storico mancante e conversioni. Riproducila una candela completata alla volta. Aggiungere candele future non deve cambiare i calcoli precedenti con dati e inizializzazione invariati.
Confronta poi con l’implementazione prevista nel terminale usando lo stesso feed e storico. Le differenze possono dipendere da smussamento, inizializzazione, lato di prezzo, raggruppamento, dati mancanti o arrotondamento. Non indicano automaticamente un errore del broker o un segnale che si ridisegna. Conserva il registro prima di cambiare le regole.
Se ATR entra in un modello operativo, definisci a parte ingressi, invalidazione, uscite, costi ed esposizione. Conserva le varianti provate e dati di valutazione successivi, poi esegui forward test sulle nuove osservazioni. La guida al backtesting MT4 spiega il processo generale. Far coincidere una formula non dimostra vantaggio operativo o affidabilità dell’esecuzione reale.
12. Domande pratiche sull’ATR
ATR in aumento significa che devo comprare?
No. Sia salti rialzisti sia ribassisti possono aumentare TR e ATR. Un’ipotesi direzionale richiede una propria regola di prezzo o indicatore; la sola ampiezza della volatilità non sceglie BUY o SELL.
ATR di 12 pip prevede il range della candela successiva?
No. Riassume escursioni secondo la media scelta. La prossima candela può essere molto più piccola o grande. ATR non fornisce né distanza garantita né limite probabilistico.
Perché ATR Wilder e ATR SMA differiscono a parità di periodo?
Ponderano lo storico in modo diverso. Nell’esempio condividono la prima media, ma Wilder mantiene un’influenza decrescente e SMA rimuove il valore più vecchio quando avanza. Inizializzazioni o storici diversi possono aggiungere altre differenze.
Perché il valore MT4 non coincide con l’esempio?
Controlla simbolo esatto, timeframe, candele, implementazione della media, inizializzazione e storico di avvio; confronta valori non arrotondati sulla stessa candela completata. L’aritmetica sintetica della guida non riproduce in modo verificato il tuo terminale.
14 è sempre il periodo ATR migliore?
No. Un valore predefinito noto non è ottimizzato per ogni coppia, timeframe o regola. Periodi brevi rispondono diversamente da quelli lunghi; il valore operativo va valutato in un metodo completo e testato separatamente.
ATR può essere legittimamente zero?
Sì, quando le osservazioni necessarie sono disponibili e i loro range danno zero con la formula scelta. Dati mancanti o buffer non inizializzati possono apparire come zero nel software: controlla che i dati siano pronti. Non usare uno zero come divisore.
13. Riferimento tecnico e ambito
Il riferimento ufficiale ATR di MetaTrader 4 descrive True Range e relativa media. La guida esplicita ricorrenze Wilder e SMA e inizializzazione sintetica, così da riprodurre i calcoli senza presumere una convenzione identica su tutte le piattaforme.
Il Forex e il trading con leva comportano rischi rilevanti. Questa guida è didattica e non costituisce consulenza d’investimento. I risultati passati o simulati non garantiscono risultati futuri.