

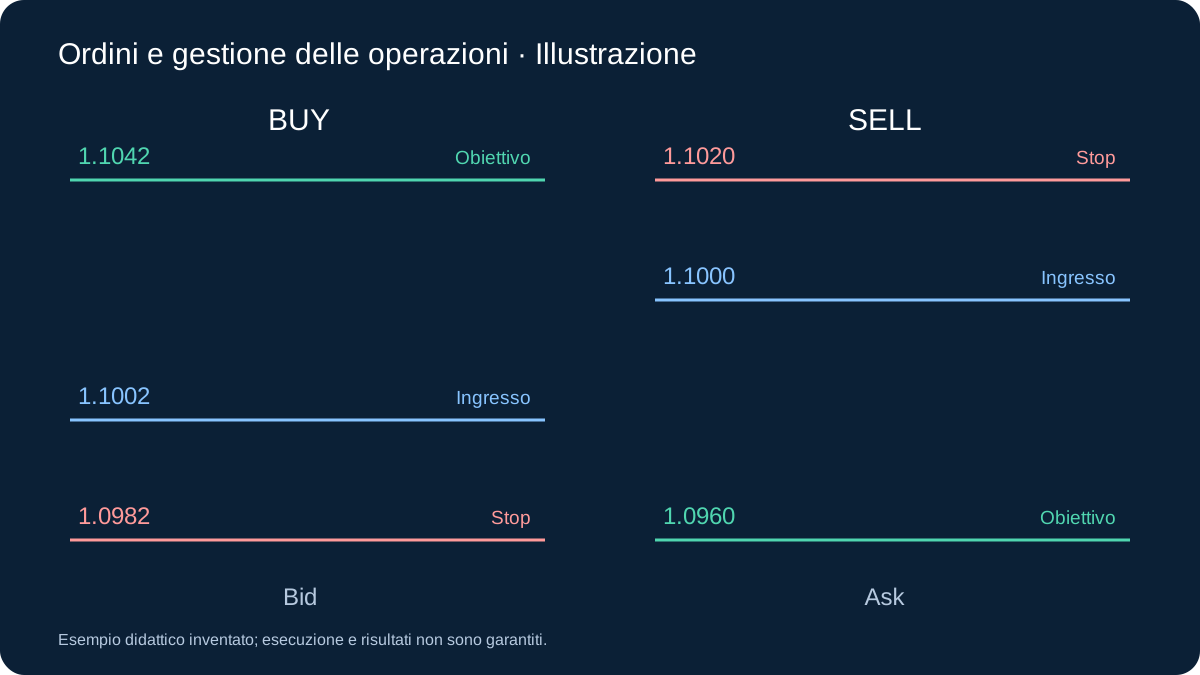
Lo stop definisce una condizione d’uscita, non una perdita massima garantita. L’obiettivo non indica la probabilità di raggiungerlo. Colleghiamo livelli, prezzi eseguibili, volume e costi; tutte le cifre sono ipotesi didattiche inventate.
1. Prima l’invalidazione, poi il volume
Definisci cosa invalida l’idea: livello strutturale, distanza di volatilità o regola fissa. Distingui uno Stop Loss accettato dal server dall’uscita EA dopo chiusura della candela; quest’ultima può intervenire molto oltre il livello.
Scegli separatamente l’obiettivo con un riferimento o multiplo dichiarato. Se manca spazio, evita l’ingresso invece di stringere lo stop soltanto per abbellire il rapporto. Fissa i livelli iniziali prima dell’entrata e registra le modifiche come decisioni successive.
2. Usa il lato di prezzo eseguibile
BUY entra ad Ask ed esce a Bid, normalmente con stop iniziale sotto e obiettivo sopra. SELL entra a Bid ed esce ad Ask, con stop sopra e obiettivo sotto. Uno stop protettivo successivo può oltrepassare il prezzo d’ingresso.
BUY eseguito ad Ask 1.1002, stop Bid 1.0982 e target Bid 1.1042: rischio 20 pip e profitto potenziale 40 pip. Le distanze partono dall’ingresso eseguibile e comprendono già lo spread iniziale. Misurare dal solo Bid iniziale produrrebbe una distanza diversa.
3. Calcolare separatamente il SELL
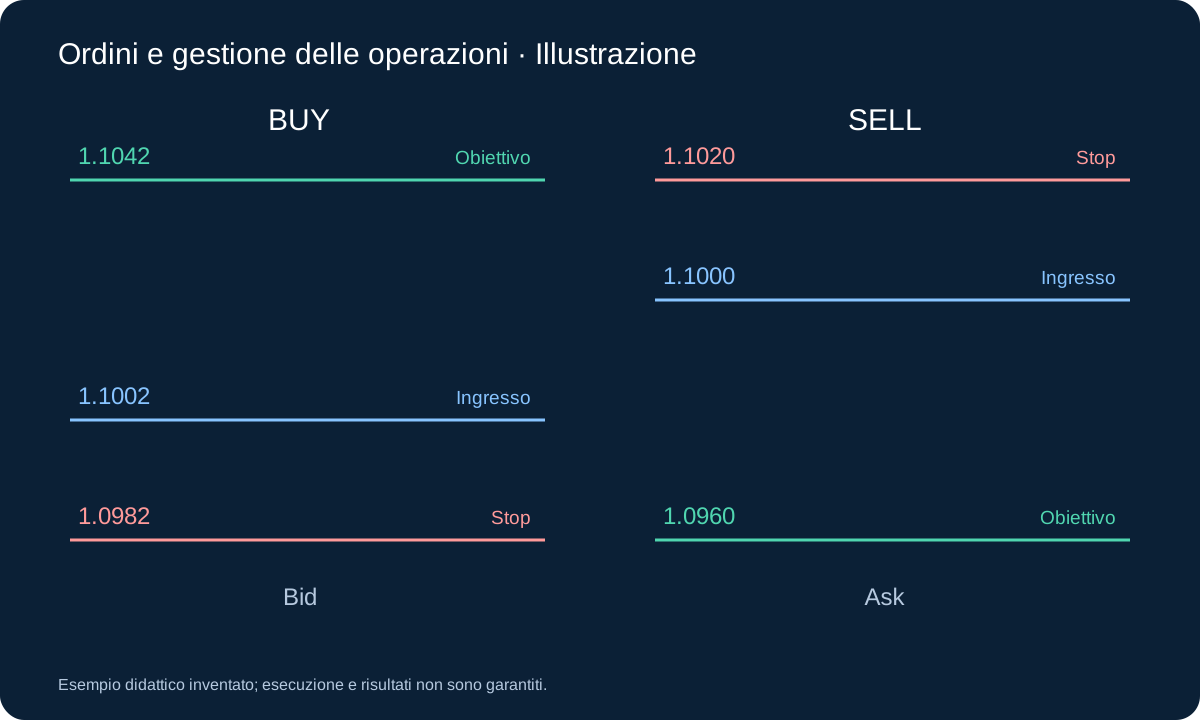
Supponi SELL eseguito a Bid 1.1000 con Ask 1.1002, stop Ask 1.1020 e target Ask 1.0960. Il rischio è (1.1020 − 1.1000) / 0.0001 = 20 pip; la distanza obiettivo è (1.1000 − 1.0960) / 0.0001 = 40 pip. Stop sopra l’ingresso e potenziale profitto sotto. Chiudere subito su Ask comporta già 2 pip negativi prima delle commissioni.
Con spread costante di 2 pip, Bid 1.0960 non raggiunge il target Ask, che sarebbe ancora 1.0962. Ask 1.0960 corrisponderebbe a Bid 1.0958. Con le stesse ipotesi di prezzi esatti e costi, il calcolo monetario coincide con il BUY. Percorsi Ask o esecuzioni diverse cambiano l’esito; la simmetria del disegno non prova un’esecuzione storica.
4. Calcola i lotti dal budget di perdita
Supponi EURUSD, conto USD, 100,000 EUR per lotto, USD 10 per pip e lotto, equity USD 10,000 e budget illustrativo dell’1%, USD 100. Per un’altra valuta del conto converti il valore del pip con un cambio contemporaneo appropriato e verifica il contratto.
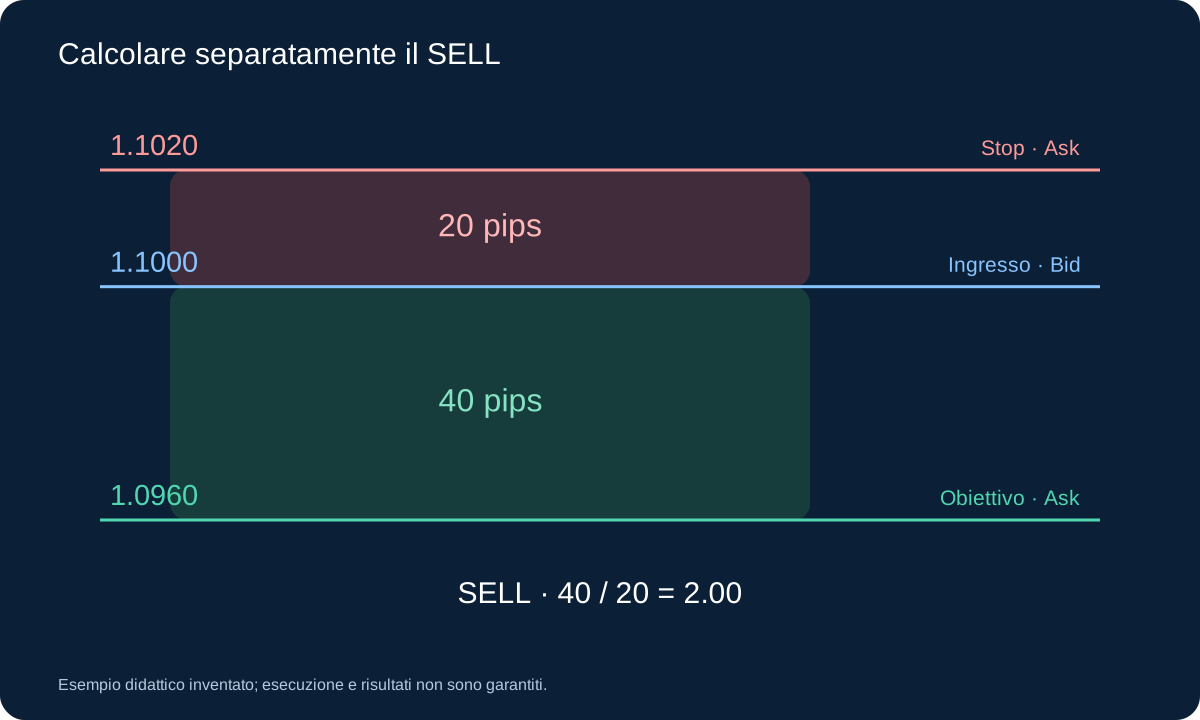
Aggiungi USD 7 di commissione completa per lotto e 2 pip di slippage avverso allo stop, USD 20 per lotto. Perdita stimata: 20 × 10 + 7 + 20 = USD 227 per lotto. Con passo 0.01 arrotonda 100 / 227 per difetto: 0.44 lotti danno USD 99.88; 0.45 danno USD 102.15.
Leggi la guida su dimensionamento, contratto e conversione valutaria.
loss_per_lot = 20 × 10 + 7 + 2 × 10 = 227 USD; lots = floor((100 / 227) / 0.01) × 0.01 = 0.44
5. Separare contratto, pip e valuta del conto
In EURUSD, EUR è la valuta base e USD quella quotata. Un contratto da 100,000 unità con pip 0.0001 dà 100,000 × 0.0001 = USD 10 per pip e lotto. Dipende da questo contratto, non vale universalmente. Con cinque decimali un point è normalmente 0.00001: un pip equivale a 10 point. Il tick minimo eseguibile va verificato separatamente.
Con conto in EUR ed EURUSD 1.1000, USD 10 corrispondono a circa EUR 9.09 per pip e lotto secondo questa conversione illustrativa. Usa lato e tasso applicabili al conto reale: possono cambiare prima dell’uscita. Per altri strumenti verifica contratto o valore del tick nella valuta del conto. Non trasferire USD 10 a coppie yen, oro o indici.
6. Il rapporto lordo 2:1 si riduce al netto
Con 0.44 lotti, 20 pip valgono USD 88.00 di perdita lorda e 40 pip USD 176.00 di profitto lordo. Commissione USD 3.08 e riserva slippage stop USD 8.80 portano a una perdita netta ipotizzata di USD 99.88 o un guadagno netto di USD 172.92, senza swap o slippage al target.
Il rapporto netto è circa 1.73:1, pur restando 2:1 nelle distanze. È uno scenario, non un tetto alla perdita. Gap, conversione valutaria, finanziamento, oneri e slippage maggiore possono modificarlo. Dopo l’operazione ricalcola con le esecuzioni effettive.
net_win / net_loss = 172.92 / 99.88 ≈ 1.73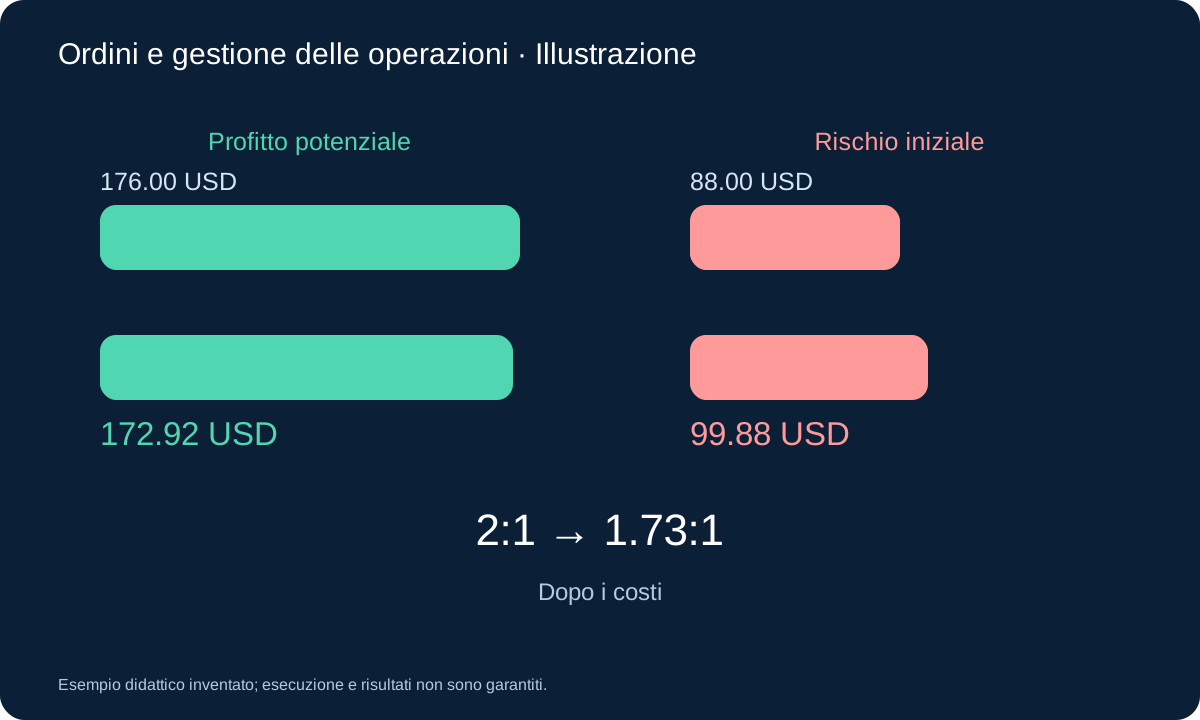
7. Mettere alla prova la perdita stimata
Mantieni ingresso, stop da 20 pip, valore USD 10 per pip e commissione completa USD 7 per lotto. Varia solo lo slippage avverso dello stop. Le righe sono scenari alternativi dello stesso trade. La riserva di 2 pip è un’ipotesi di dimensionamento, non un limite garantito dal broker.
| Slippage avverso allo stop | Perdita netta con 0.44 lotti | Budget di USD 100 |
|---|---|---|
| 0 pips | 91.08 USD | Entro il budget |
| 2 pips | 99.88 USD | Entro il budget |
| 8 pips | 126.28 USD | Budget superato |
Con riserva di 8 pip, la stima per lotto sarebbe USD 287. Ricalcolando prima dell’ingresso si ottengono 0.34 lotti e USD 97.58. Non giustifica allargare lo stop dopo l’ingresso. Se il lotto minimo è troppo grande, il trade non rientra nel budget. Più margine libero non corregge una perdita potenziale eccessiva.
8. Il rapporto non dà la probabilità di successo
Con guadagno costante W e perdita L, il pareggio richiede p = L / (W + L). +2R/−1R dà 33.3% prima dei costi; USD 172.92 contro USD 99.88 circa 36.6%. Nessuno dei due valori stima la frequenza reale di successo.
Uscite e costi reali variano: analizza la distribuzione dei risultati netti. Mantieni stabile R: rischio di prezzo, perdita netta stimata e budget sono denominatori diversi. Non ridurre retroattivamente R dopo una chiusura parziale per migliorare il rendimento dichiarato.
p_break_even = 99.88 / (172.92 + 99.88) ≈ 36.6%9. Confrontare il payoff con una distribuzione esplicita
Immagina 50 esiti con utile netto ipotetico USD 172.92 e perdita USD 99.88. Venti utili e trenta perdite danno 20 × 172.92 − 30 × 99.88 = USD 462.00. Quindici utili e trentacinque perdite danno 15 × 172.92 − 35 × 99.88 = −USD 902.00. Stop e target sono uguali; cambia la distribuzione, che il rapporto non fornisce.
È un confronto didattico, non un modello di dipendenza, affidabilità o rendimento futuro. Nella realtà esistono uscite variabili e perdite eccezionali. Prima dell’invio controlla quotazione, costi, volume arrotondato per difetto e protezione accettata. Dopo riconcilia risultato netto e stima conservando il denominatore iniziale. Valuta una serie completa e dati di validazione intatti.
10. Prevedi il fallimento della protezione
Controlla distanza minima, tick, passo lotti, mercato disponibile e risposta del server. Inviare non prova l’accettazione dello stop. Se rifiutato dopo l’ingresso, l’EA deve avere una risposta prestabilita, per esempio tentare subito la chiusura e inviare un avviso. Tentativi illimitati non sono una politica di rischio.
Uno Stop Loss ordinario può eseguire oltre il livello in un gap. Anche l’uscita locale necessita di connessione ed esecuzione disponibile. Allontanare lo stop aumenta l’esposizione e richiede di rivalutare tutto il rischio aperto. Margine e leva non sostituiscono questo calcolo.
11. Valida stop e obiettivo insieme
Confronta regole complete sugli stessi dati separati cronologicamente, includendo spread, commissioni, finanziamento ed esecuzioni realistiche. Registra stop, target, uscite temporali, protezioni rifiutate e candele ambigue. OHLC non indica l’ordine se vengono raggiunti entrambi i livelli.
Esamina valore atteso netto, drawdown, perdite estreme, campione e parametri vicini. Target lontani possono ridurre i successi e allungare la durata; stop stretti aumentano i costi relativi. Conferma su dati intatti e poi in forward senza ritarare dopo ogni perdita.
Domande
Lo stop garantisce il budget di perdita?
No. Gap, slippage, mercato indisponibile o protezione rifiutata possono causare perdite maggiori. Le riserve sono ipotesi, non garanzie.
Devo spostare il target per mantenere 2:1?
Definisci la politica prima del test. Spostare il target cambia uscita, durata e risultati. Non è necessario ripristinare continuamente il rapporto iniziale.
Fonti e ambito
MetaQuotes documenta uscite e vincoli di distanza. Calcoli, costi e validazione sono nostri esempi didattici. Non stabiliscono un rischio personale adatto né parametri redditizi.
Esempio didattico inventato; esecuzione e risultati non sono garantiti.