

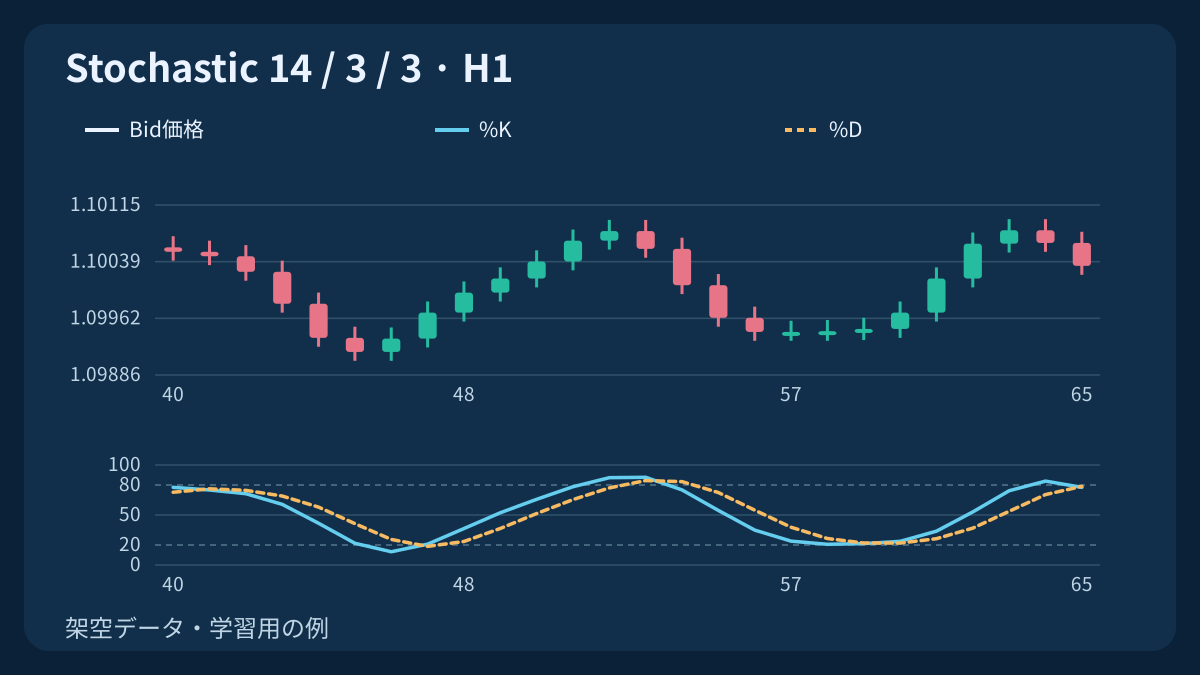
ストキャスティクスが示すのは、直近の高値・安値の範囲内で終値がどこにあるかです。100に近い値は下落確率ではありません。交差を読む前に、参照価格、平滑化の方法、足が確定しているかを確認します。本ガイドでは再計算できる架空の例を使い、それぞれの選択を区別します。
1. 参照価格と計算窓を定義する
High/Low方式では、現在の確定足と、指定した計算窓に含まれる過去の足を使います。n = 14なら対象足を含めて計14本です。このレンジは固定したサポート・レジスタンス帯ではなく、足の追加と除外に伴って変化します。
例では架空のH1のBid OHLCと、時系列のインデックスk = 0, 1, 2, …を使います。終値は観測値であり、BUYの約定価格ではありません。ブローカーの配信価格、足の区切り、Close/Close方式が違えば、表示期間が同じでも値は変わり得ます。
2. 未平滑化の%Kを位置の比率として計算する
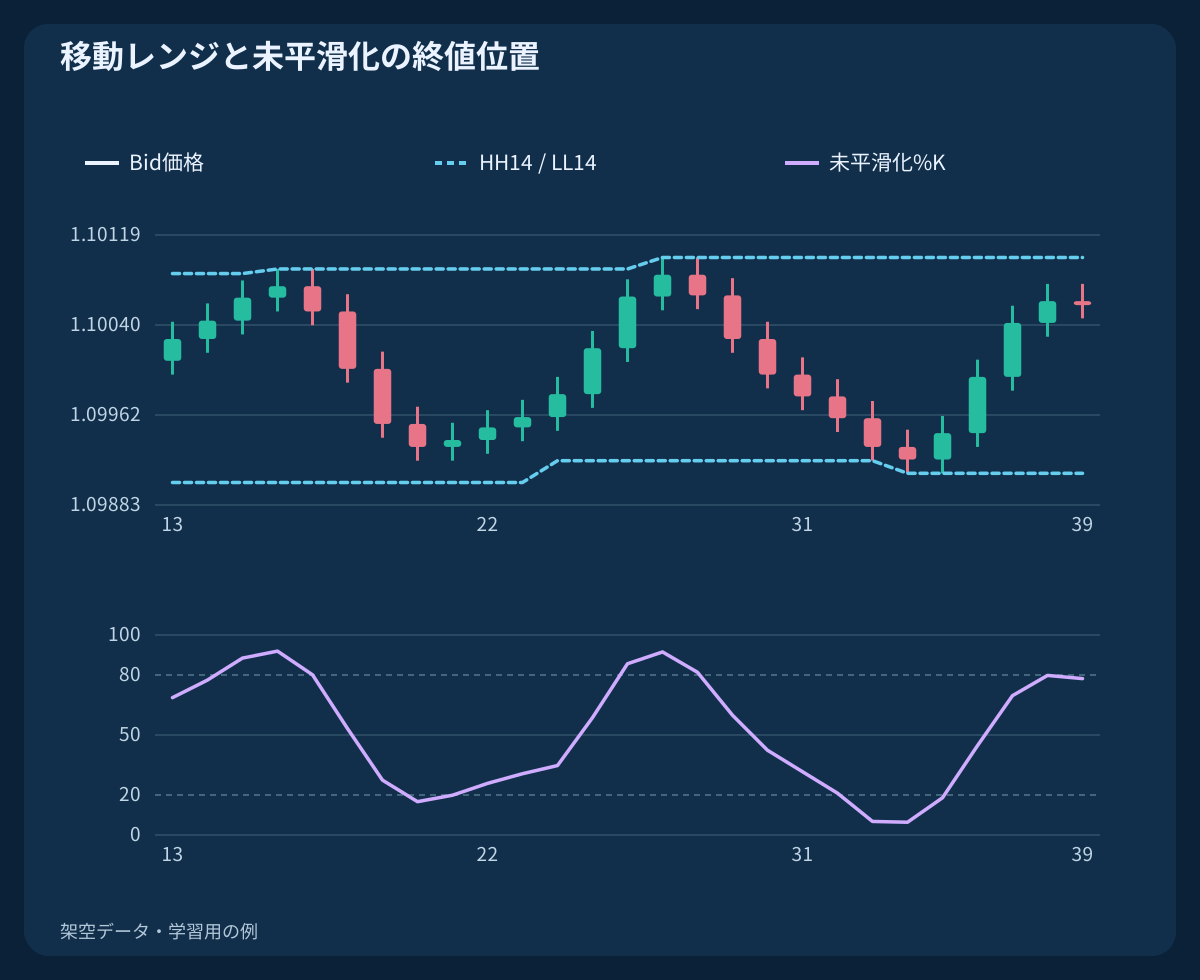
L = min(Low, n)、H = max(High, n)とします。未平滑化の値はR = 100 × (Close − L) / (H − L)です。レンジが有効で幅がゼロでなければ、終値はその高安内にあるため、比率は0から100の範囲になります。
独立した手計算例ではL = 1.1000; H = 1.1040; Close = 1.1030を使い、R = 75となります。これは安値から高値までの4分の3の位置で引けたという意味です。75 pipsの勢いや、75%の反転確率を示すものではありません。
3. ファスト・スロー・フルの設定を明記する
一般的な構成の一つはK = SMA(R, s)、D = SMA(K, d)です。nはレンジ期間、sは未平滑化%Kの平滑化期間、dは表示%Kから%Dを作る期間です。s = 1ならKは元の比率と一致します。平滑化は小さな変動を減らす一方、交差を遅らせたり複数の交差をまとめたりします。
本ガイドの学習用設定は(n, s, d) = (14, 3, 3)と表記します。一方、MetaTraderのiStochasticの引数順は(Kperiod, Dperiod, slowing)です。検証記録にはパラメーター名、参照価格、平均の方式を記載してください。ファスト、スロー、フルという名称だけでは計算を再現できません。
4. プラットフォームのスローイング方法を確認する
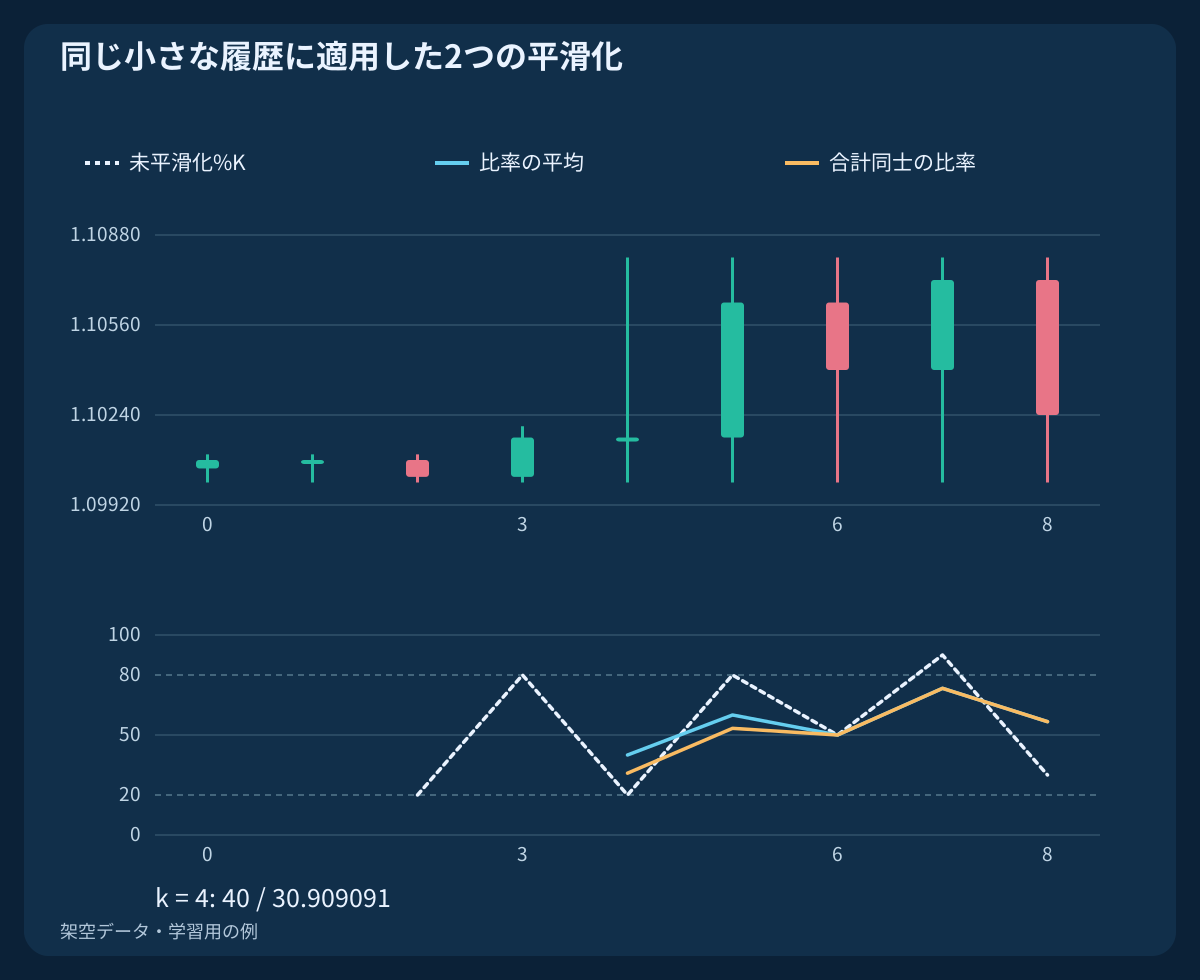
TradingViewの公開仕様では%Kは元の比率の平均です。MetaQuotesが公開しているMT4の例では、各足固有の移動レンジを用い、s本についてK_MT = 100 × Σ(Close − L) / Σ(H − L)を計算して主線を平滑化します。これは各比率をレンジ幅で加重した平均であり、単純平均とは異なります。
添付の小さな例はn = 3; s = 3です。k = 2, 3, 4でのレンジ幅は10, 20, 80 pips、元の値は20, 80, 20となります。単純平均は40ですが、合計同士の比率は100 × 34 / 110 = 30.909091です。端末との完全一致を期待する前に、実際に導入されている実装を確認します。
| k | 元の%K | K:SMA | K:合計の比率 | D:SMA | D:合計の比率 |
|---|---|---|---|---|---|
| 2 | 20.000000 | — | — | — | — |
| 3 | 80.000000 | — | — | — | — |
| 4 | 20.000000 | 40.000000 | 30.909091 | — | — |
| 5 | 80.000000 | 60.000000 | 53.333333 | — | — |
| 6 | 50.000000 | 50.000000 | 50.000000 | 50.000000 | 44.747475 |
| 7 | 90.000000 | 73.333333 | 73.333333 | 61.111111 | 58.888889 |
| 8 | 30.000000 | 56.666667 | 56.666667 | 60.000000 | 60.000000 |
5. 幅ゼロと欠損値を明示する
H − L = 0では計算窓内の価格がすべて同じになり、位置の比率を定義する分母がありません。参照CSVでは空欄にしています。学習用の両平滑化方式でも、計算窓に未定義の元データがあれば値を欠損とします。これは明示した検証上の規約です。
プラットフォームは別の代替値を使う場合があります。数値が表示されても、値動きのない窓に有用な情報がある証拠にはなりません。欠損値を0や50で埋めてイベントを作ったり、欠損を挟む観測を連続した確定足として結んだりしないでください。
6. 線を比べる前に必要な履歴を確保する
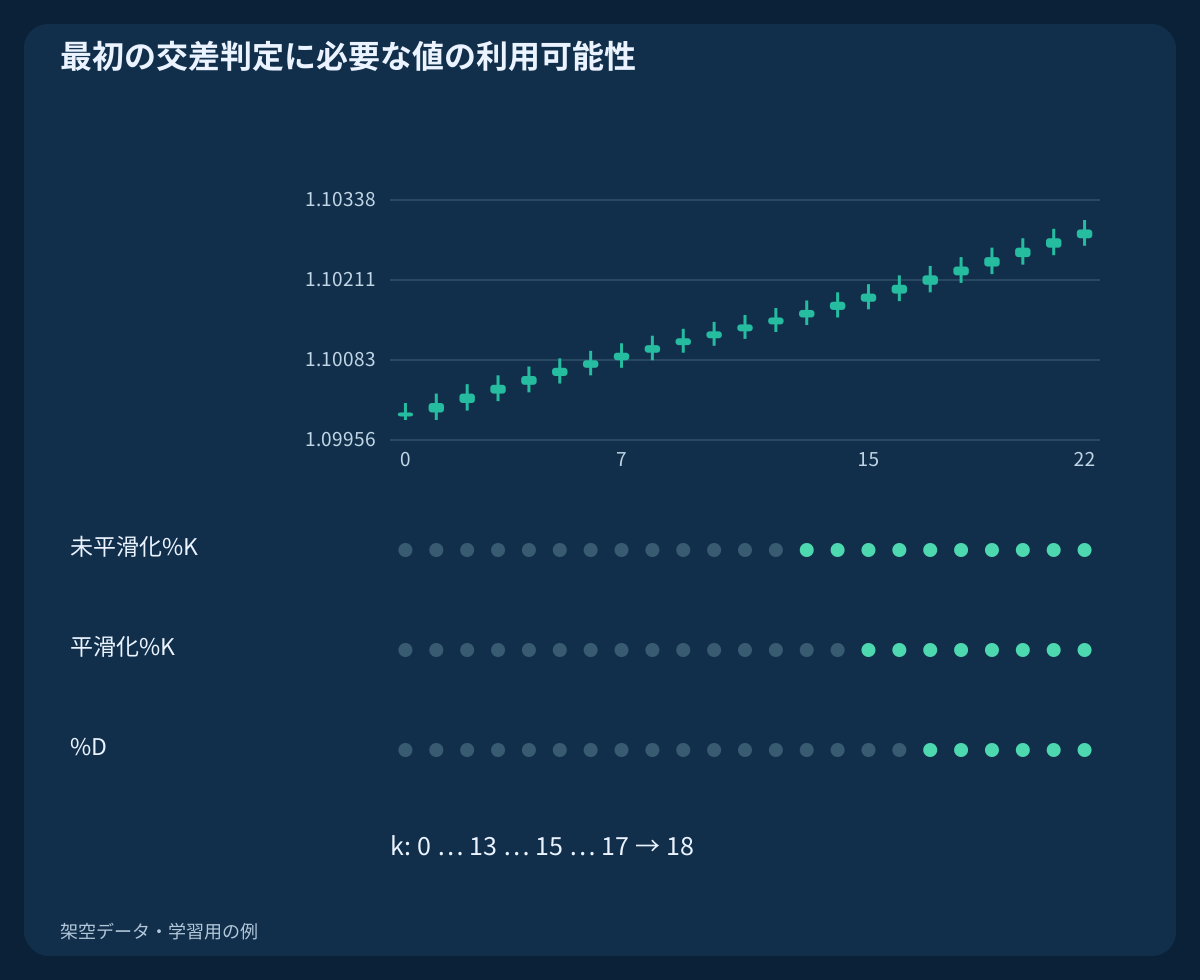
ゼロ始まりのインデックスでは、最初の元データはk = n − 1、最初の平滑化Kはk = n + s − 2、最初のDはk = n + s + d − 3で得られます。必要なレンジがすべて有効であることが条件です。これは値が利用可能になる時点の規則であり、売買シグナルの存在を保証しません。
本ガイドの14/3/3では、最初の値はそれぞれk = 13, 15, 17です。新たなK/D交差の判定には隣接する有効な2組が必要なので、最も早い判定インデックスはk = 18です。初めて利用できるKがDより上にあるだけでは、新たな交差を観測したことになりません。
7. 20/80を文脈のある状態として読む
K > 80とK < 20は領域を表す条件です。平滑化した終値位置の読みを示すもので、エントリー指示ではありません。レンジ取引には事前に決めた価格境界が、トレンド取引には独立した価格構造の定義が必要です。
上側領域に入ることと、そこに留まることは別です。新たな上抜けはK[t−1] ≤ 80 ∧ K[t] > 80と定義できます。領域から出ることも別のイベントです。次の足を見た後で解釈を変えず、比較方法と等号の扱いを固定します。
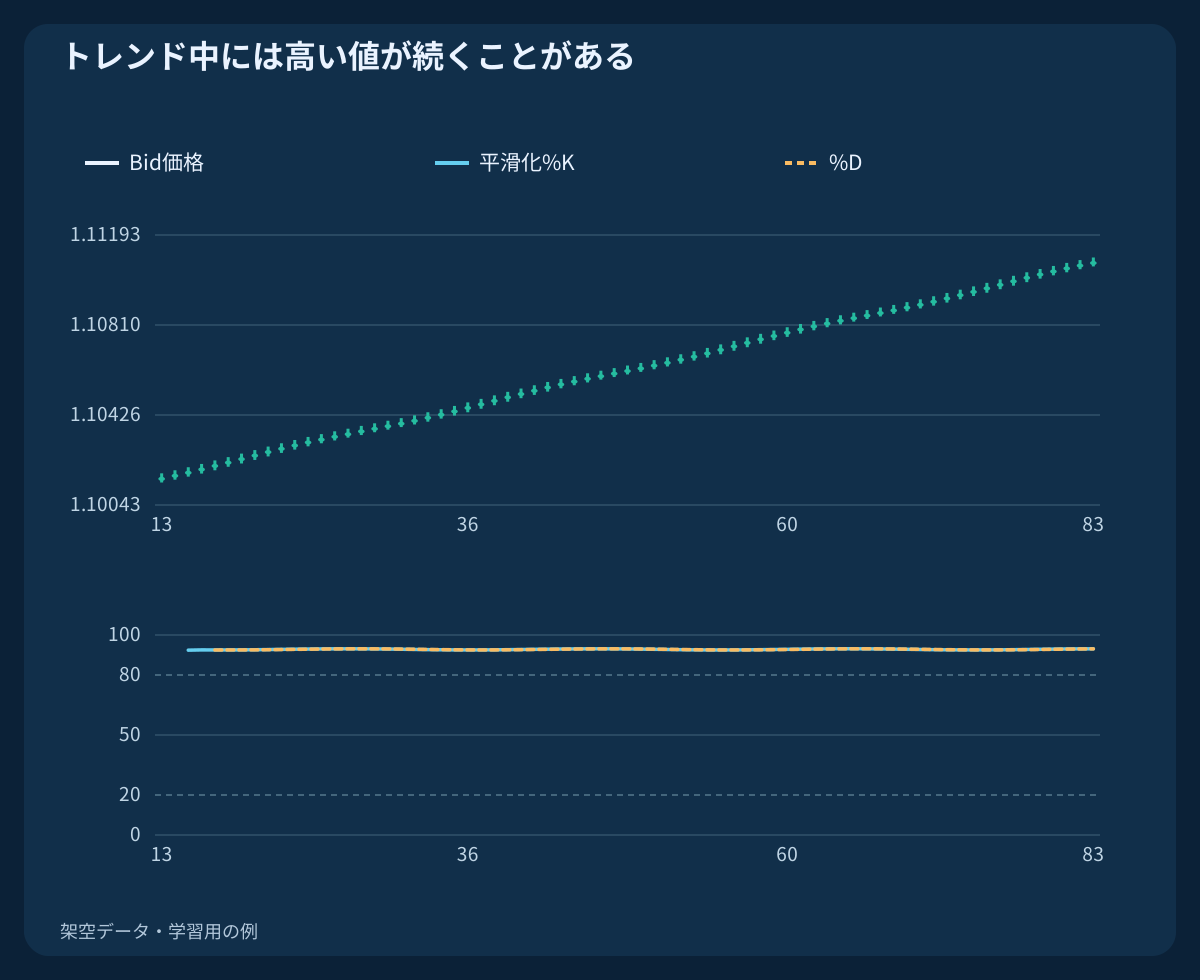
8. トレンド中に極端な値が続く理由を確認する
架空の上昇履歴では、Kが80を上回る利用可能な観測が69回連続します。上昇する移動レンジの上側近くで引け続けるためです。毎回を売りシグナルとみなすと、状態の説明を根拠のない反転ルールに置き換えることになります。
この図は買われ過ぎを理由に自動的に入る考え方への反例であり、極端な値で買えば利益が出る証拠ではありません。反転自体は起こり得ますが、領域だけではその時刻、約定価格、ストップ、決済は決まりません。下落相場で低い値が続く場合も同様です。
9. 新たなK/D交差と継続状態を区別する
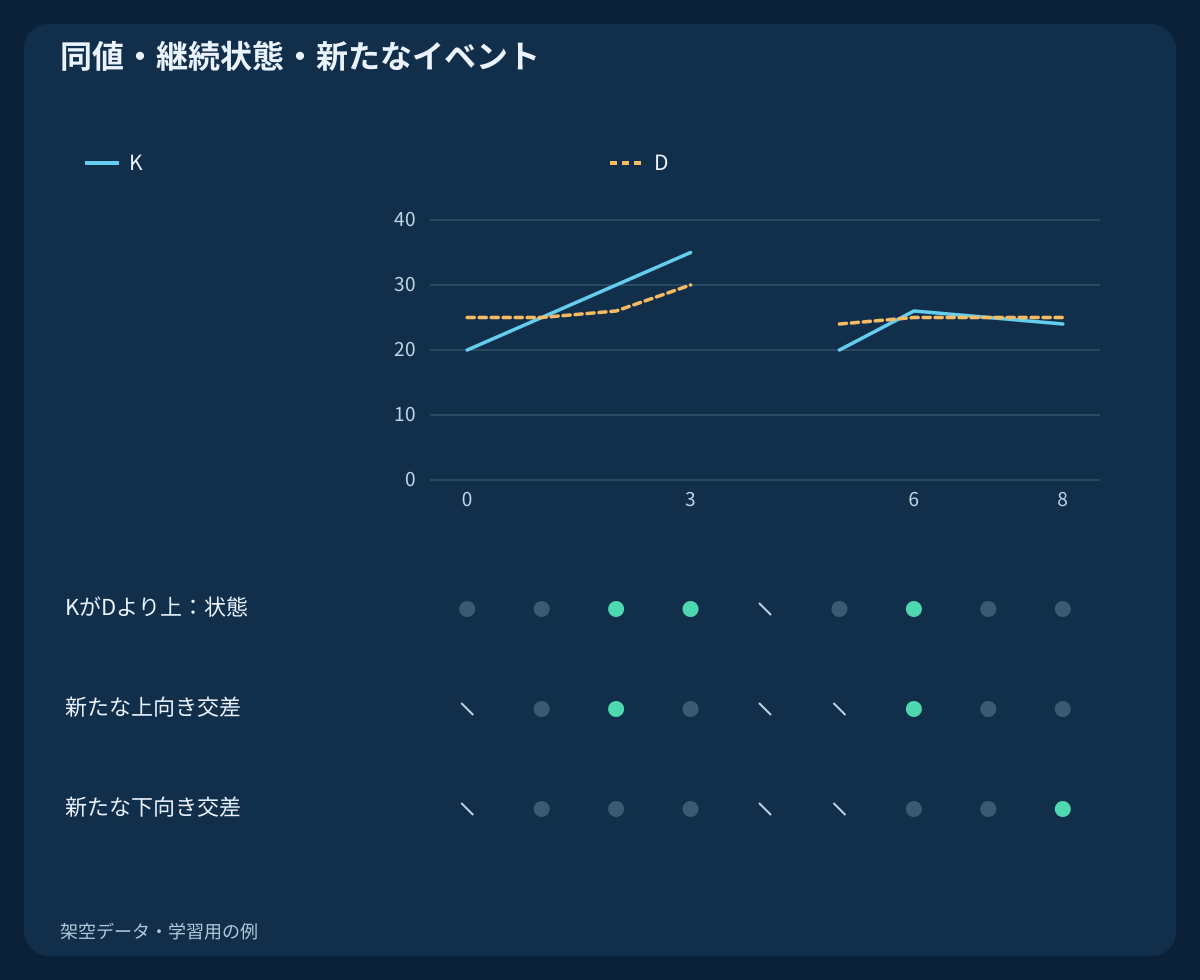
隣接する確定済み観測について、上向き交差はK[t−1] ≤ D[t−1] ∧ K[t] > D[t]、下向き交差はK[t−1] ≥ D[t−1] ∧ K[t] < D[t]とします。この定義では、現在値が等しいだけでは交差ではありません。表示上は同値でも微小差があるため、丸め前の値で判定します。
独立したイベント表には同値、KがDより上にある継続状態、欠損した組を含めています。上向きイベントはk ∈ {2, 6}だけ、下向きイベントはk = 8です。判定条件を検証するための線の観測値であり、架空のOHLCバックテストや注文履歴ではありません。
10. 終値が変わらなくても指標は変化する
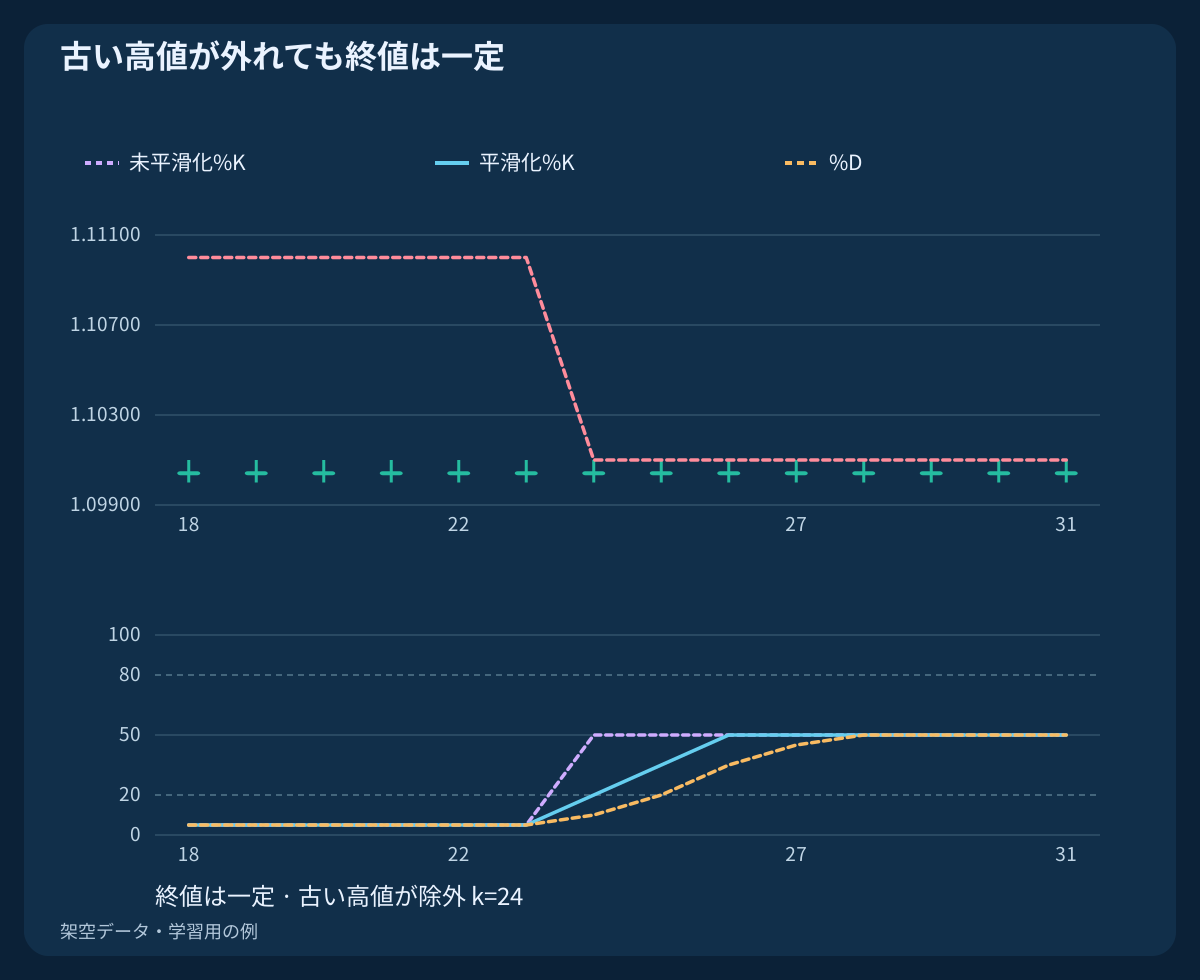
古い高値が計算窓から外れる履歴では、すべてのBid終値は1.10050です。インデックス10の高値は14本の窓内にk = 23まで残り、k = 24で外れます。終値が上昇していなくても、元の値は5 → 50と変わります。
平滑化したKはその後5 → 20 → 35 → 50と推移します。古い極値の除外で分母が変わったため、計算は正しいものです。ただし新たな買い圧力を証明しません。指標の向きの変化を加速と読む前に、移動する極値と価格を確認します。
11. 共通の有効区間で設定を比較する
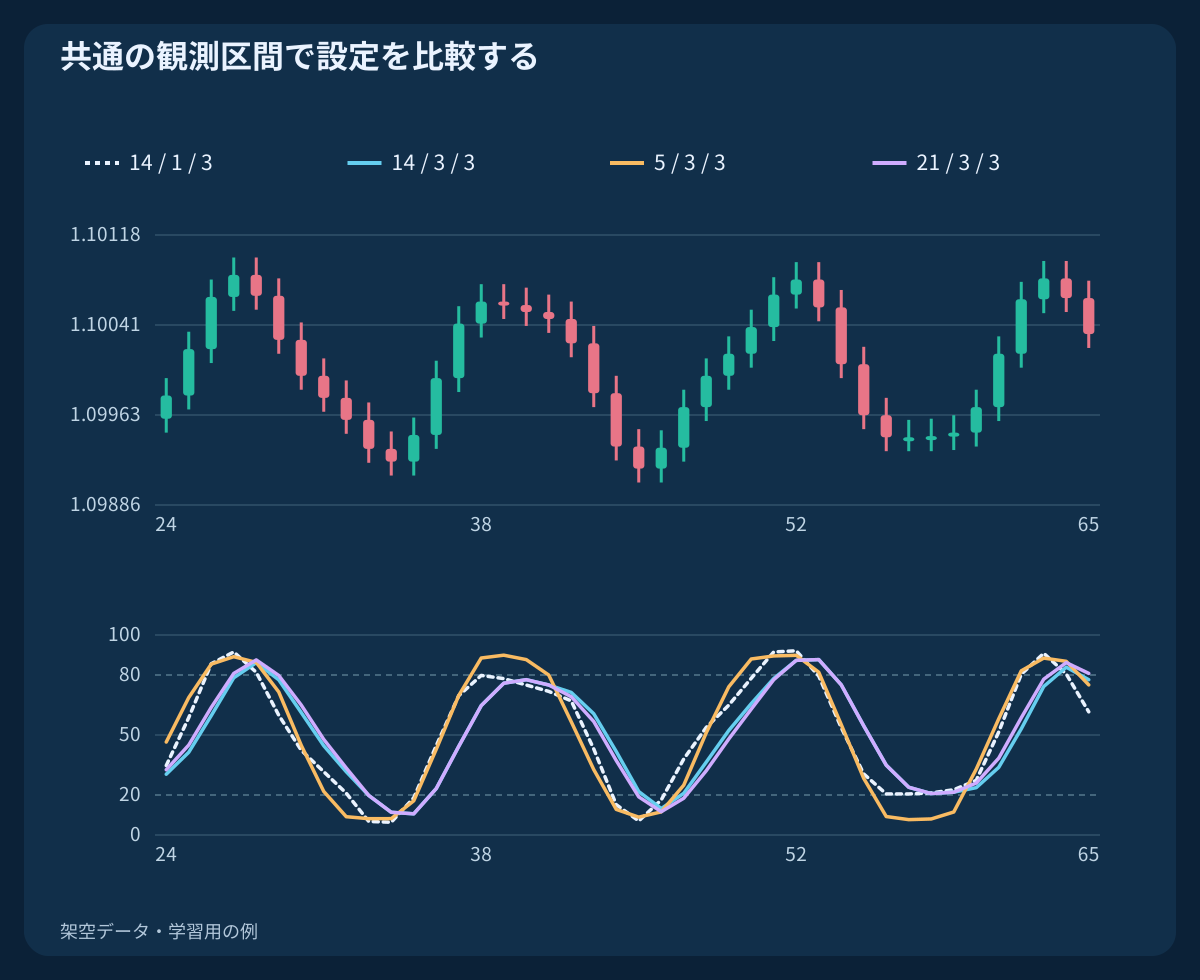
レンジ期間を短くしたり平滑化を弱めたりすると、曲がる場所は変わります。しかし動きの多い線が優れたシグナルとは限りません。まずnとdを固定してsだけを変え、次にsとdを固定してnを変えます。評価期間はパラメーター選択に使わず残しておきます。
比較図は同じ上下動の履歴に(14, 1, 3), (14, 3, 3), (5, 3, 3), (21, 3, 3)を適用します。すべての対応するDが利用可能になるk = 24から表示しています。イベントは同じ観測区間で数え、その後に戦略を検証する場合も同じコスト仮定を用います。
12. ダイバージェンス・RSI・Stochastic RSIを区別する
ストキャスティクスは移動レンジ内の価格位置を正規化します。RSIは平滑化した上昇幅と下落幅を比較します。Stochastic RSIはRSI値自体をレンジで正規化するため、3つは置き換えられません。同じ価格から作られた関連指標の一致は、自動的に独立した確認にはなりません。
ダイバージェンスの比較にも、価格スイングの定義と利用可能になる時刻が必要です。後続2本を要求するピボットは、そのピボット足ではまだ確定していません。各スイングの確定時刻を記録します。指標の不一致だけでは適時のエントリーもトレンド継続への防御も得られません。
13. 確定足と正しい売買価格を使う
形成中の足ではClose、High、Lowと両指標線が変化します。途中で見えた交差が確定前に消えることもあります。自動化では形成中のバッファshift = 0と直近確定足のshift = 1を区別し、両線を同じ足に同期して読み出します。
例えば10:05 UTCの時点では、10:00–11:00 UTCのH1足は未確定です。最後に完了したH1の境界は10:00 UTCです。下位足の判断にそのH1の将来の終値を使ってはいけません。またBid基準の指標でも、BUYの新規注文やSELLの決済で必要なAskのコストはなくなりません。
14. 指標イベントと取引コストを分ける
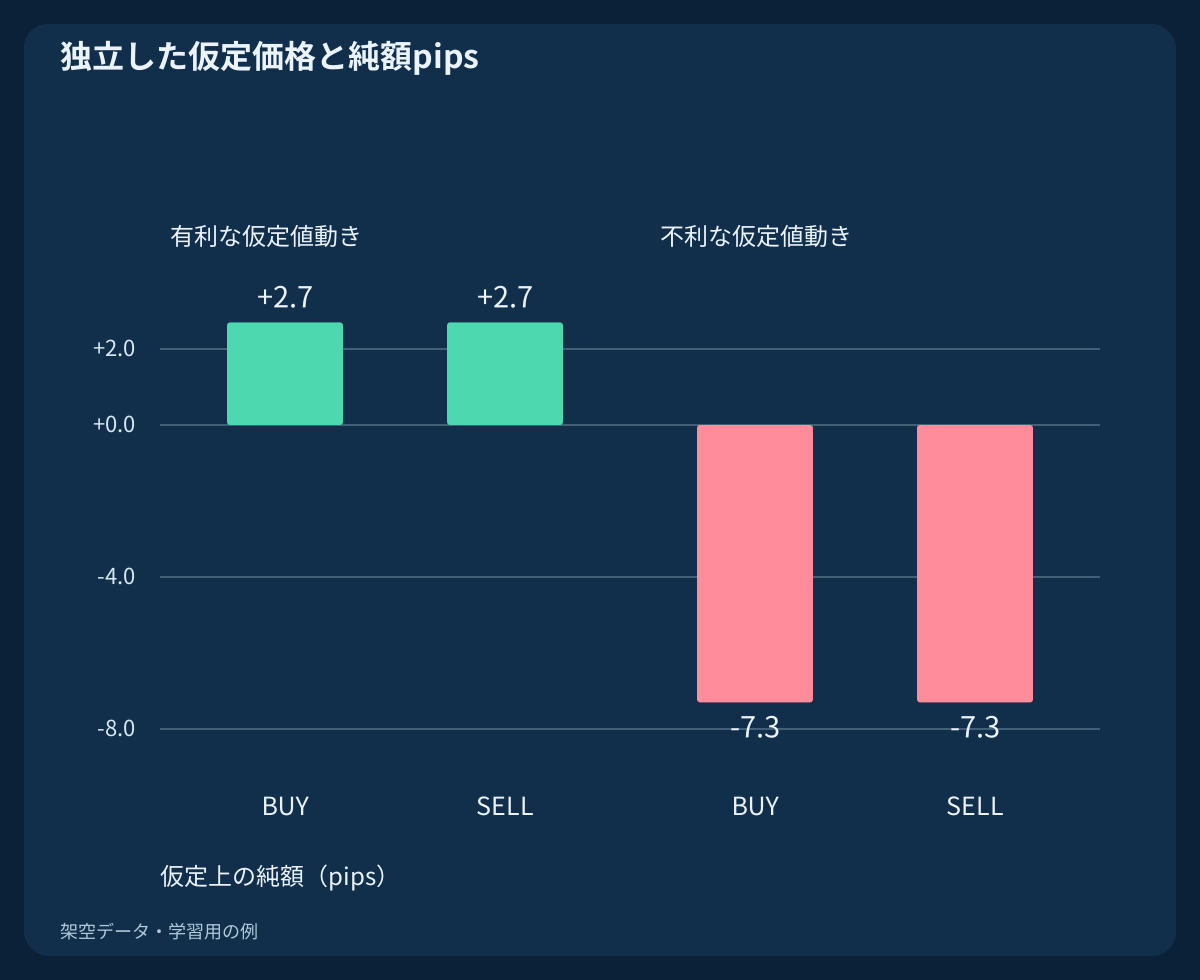
4つの価格シナリオは独立した仮定であり、指標図から発生した取引ではありません。各例はBid基準のグロス値幅±5 pips、スプレッド1.2 pips、不利な新規・決済スリッページ0.3 + 0.2 pips、往復手数料0.6 pipsを使います。スプレッドは約定側の価格に含まれるため、二重に差し引きません。
有利なBUYの約定は1.10015、決済は1.10048です。手数料前で3.3 pips、手数料後で2.7 pipsになります。対称的なSELLも純額2.7 pipsです。不利な例は−7.3 pipsです。コストの計算例にすぎず、勝率、期待収益、実行可能な優位性を示しません。
15. シグナルを読む前に例を再計算する
最初のCSVには架空のH1 OHLCが253行あります。上昇、上下動、古い高値の除外、完全に平坦な履歴、独立した3本窓の小さな例です。両平滑化方式、複数設定、利用可能性を列に記録しています。空欄は欠損であり、ゼロではありません。
2つ目のファイルは同値と欠損の検証用K/D観測9組、3つ目は独立した仮定価格シナリオ4件です。イベントを比べる前に極値と平滑化を再計算します。n=3の小例とn=14の主要図を混同せず、構成した履歴を市場の実証結果として扱わないでください。
16. 完全な戦略は別に評価する
検証可能な戦略には市場、時間足、イベント順序、最初に許可する約定可能価格、取消条件、数量、ストップ、決済、コストの定義が必要です。結果を測る前に、古いシグナル、ギャップ、欠損値の扱いも決めます。指標ガイドはこれらの判断を代行しません。
実際の実装では代表性のあるBid/Ask履歴、未使用の評価標本、その後のフォワード観測を使います。収益とともにドローダウン、不利な約定、設定への感応度を報告します。本ガイドの目的は読みを再現可能にすることであり、万能な最良設定や交差を主張することではありません。
よくある質問
80を超えたら売るべきですか?
いいえ。直近の移動レンジ内で高い値にあるという意味で、上昇中に続くことがあります。反転エントリーには別の検証可能な価格・執行ルールが必要です。
14・3・3は何を意味しますか?
パラメーター名を確認してください。本ガイドではn=14がレンジ期間、s=3がKの平滑化、d=3がDの生成です。MetaTraderの引数はK期間、D期間、スローイングの順です。
MetaTraderとTradingViewで値が違うのはなぜですか?
公開されている構成では、比率の単純平均と合計同士の比率という違いがあります。参照価格、配信データ、足の区切り、平均方式も影響します。
確定足の交差なら利益を保証できますか?
いいえ。確定するのはその観測値の情報時刻です。予測力、許容できる約定、戦略の利益は証明されません。
終値が一定でも指標は上昇しますか?
はい。古い高値が窓から外れるとレンジが縮まり、終値位置の比率が上がる場合があります。添付CSVでは終値を上げずにその変化を再現しています。
レンジ幅がゼロならどうしますか?
明示した検証規約に従い利用不可と記録し、プラットフォームの代替処理は別に確認します。未定義の値を黙って埋めてシグナルにしないでください。
出典と検証上の注記
2つの一次資料はTradingViewとMetaQuotes MT4の公開計算方式です。架空履歴、利用可能性の規則、反例、仮定価格は独自の学習用計算です。実際に導入したプラットフォームの挙動は別途確認が必要です。
学習用ガイドです。架空OHLCと独立した仮定価格を使用し、実市場のバックテスト、実注文、優位性の測定、結果の保証はありません。