

スマートマネーコンセプトは、複数のプライスアクションの考え方を共通の用語で整理する枠組みです。このガイドでは、チャートで観測できる事実とトレーダーの推測を分け、既知の基準価格から二つの価格帯の成立、その後のFVGの無効化までを架空の例で追います。条件の読み方と検証方法を扱うもので、完全な売買戦略ではありません。
1. SMCが説明することと、証明できないこと
SMCはチャートを読むための慣行の総称であり、単一の標準化されたモデルではありません。市場構造、流動性、ディスプレイスメント、オーダーブロック、フェアバリューギャップなどを含みます。同じ名称でも、解説者によって境界や確認条件が異なる場合があります。そのため、実際に使う価格条件を明示する必要があります。
個人向けプラットフォームのローソク足は、特定の配信元の価格を記録しています。値動きを起こした取引主体や銀行の未約定注文、反転の原因を特定するものではありません。このガイドでも機関投資家に関する説明は推測として扱います。観測対象は確定足、すでに知られていた水準、その後の気配値です。
2. 方向・位置・きっかけ・約定を分ける
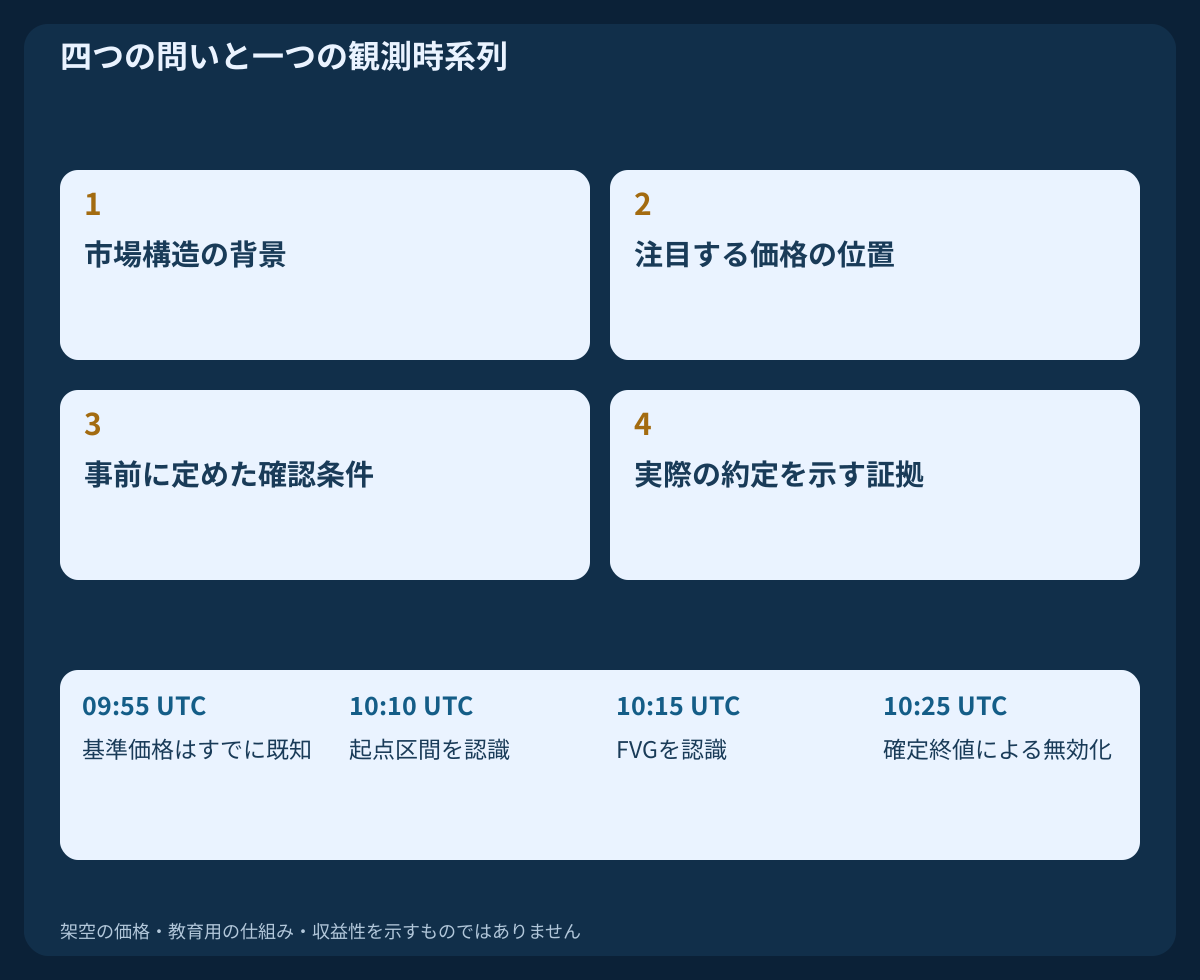
最初に四つを確認します。現在の市場構造はどうなっているか、注目する価格帯はどこか、その後のどの観測が条件を満たすか、実際にはいくらで約定できるか、です。役割を整理することは検証の助けになりますが、それ自体が優位性の証明にはなりません。
例えば、上昇構造を背景、買いを想定する価格帯を位置として使うことはできます。確定足の所定の反応を売買のきっかけにするには、別途戦略を定義する必要があります。注文受付、約定、決済にはそれぞれ証拠が必要です。チャート上で線に触れただけでは、四つの問いへの答えにはなりません。
3. その時点ですでに確認できた構造だけを使う
高値と安値の切り上がりは上昇の並び、切り下がりは下降の並びを表します。スイングの定義に後続の二本の足が必要なら、そのピボットを使えるのは二本が確定した後です。確認時刻を極値を付けた足までさかのぼらせてはいけません。
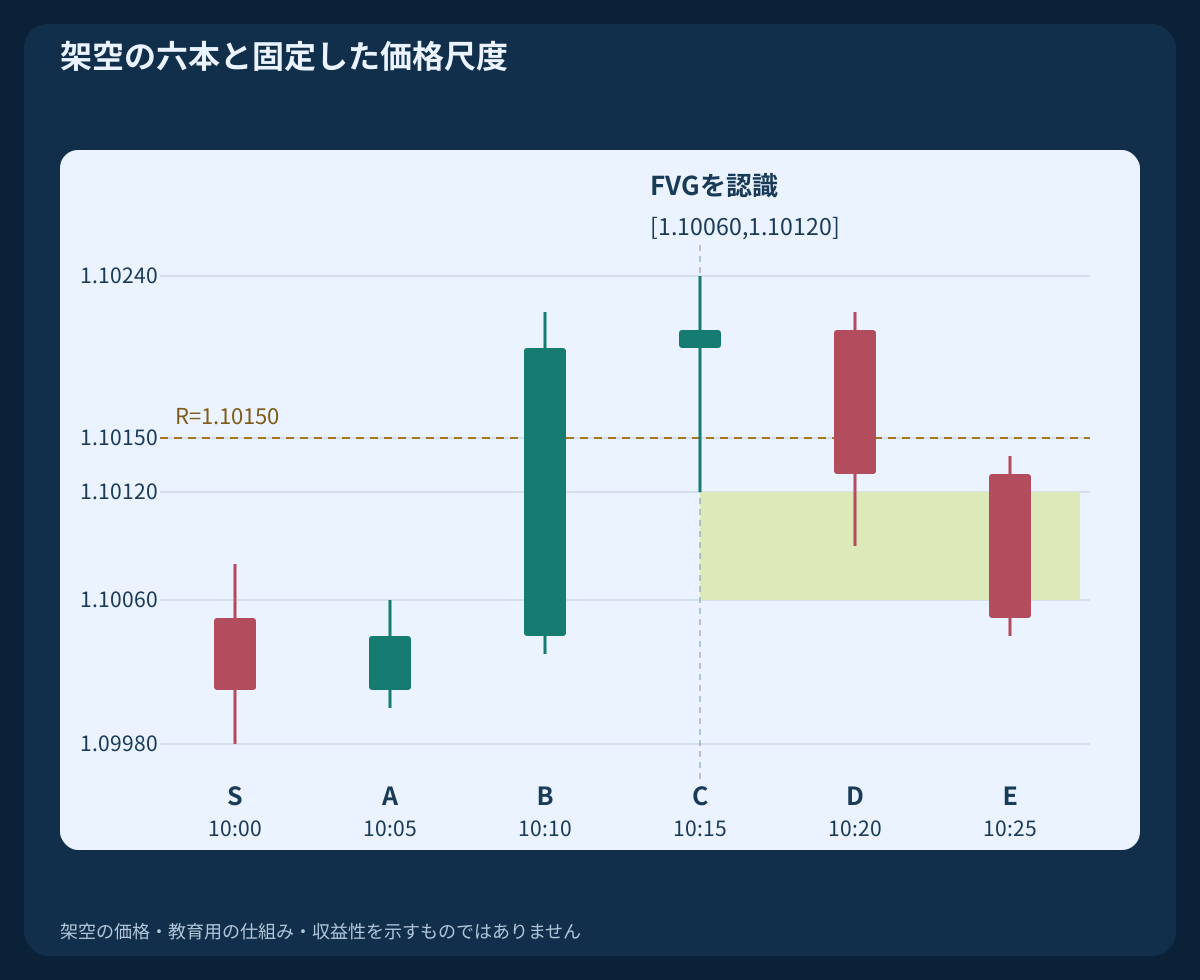
M5の例では、09:55 UTCより前に知られていた基準R=1.10150を使います。10:10 UTCにBが1.10200>Rで確定します。これは本ガイドの終値ルールによる基準価格の上抜けです。それをBOSと呼ぶかCHoCHと呼ぶかは、事前に定義した市場構造の状態にも依存します。
4. スイープと確定したブレイクを区別する
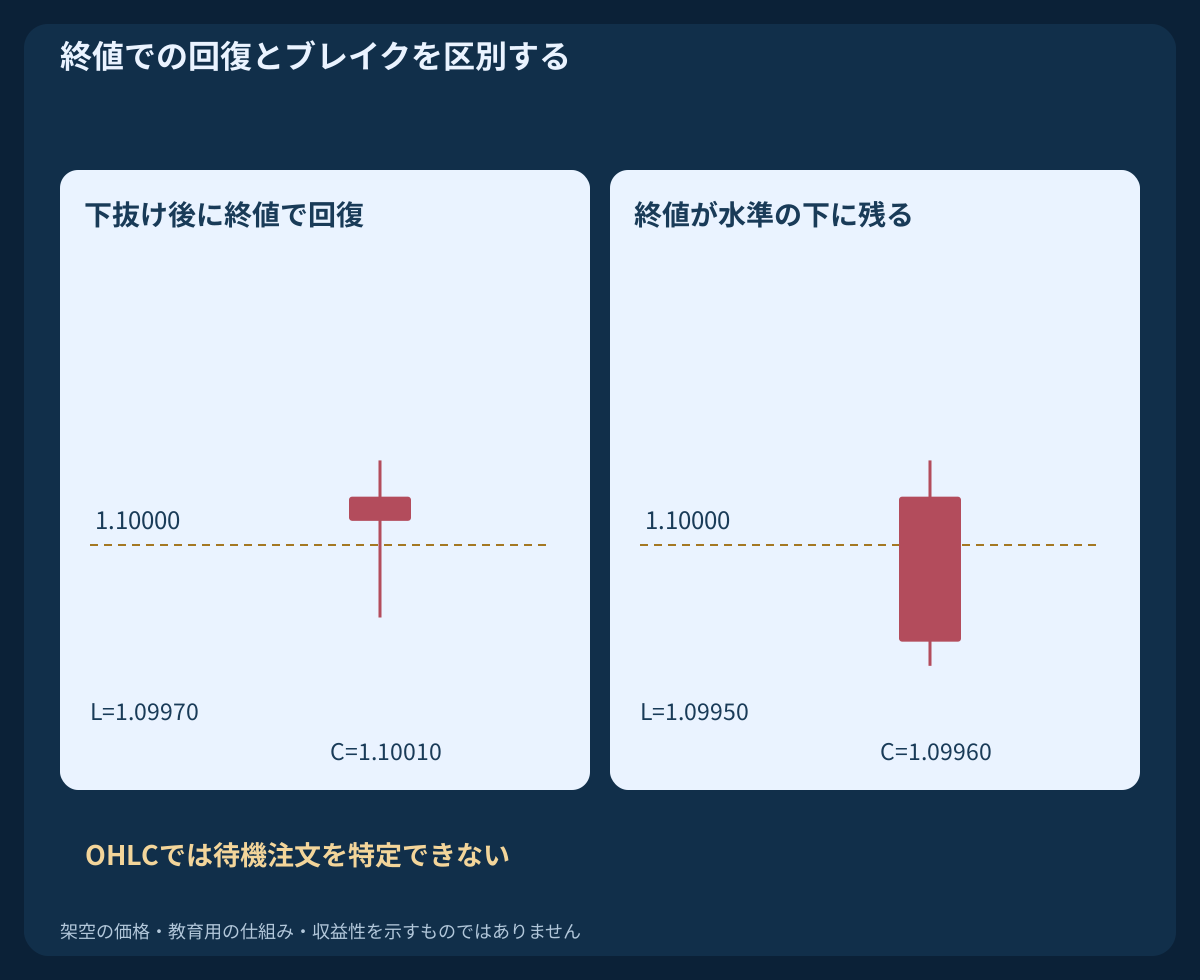
別の例として、既知の安値を1.10000に固定します。Low=1.09970; Close=1.10010の足は水準を下回った後、終値で上に戻ります。一方、終値が1.09960なら下に残ります。終値に基づく定義では、この二つは別の結果です。
前者を流動性スイープと呼んでも、特定のストップ注文が約定したことや、大口参加者が意図的に動かしたことは証明できません。OHLCにはその証拠がありません。同値を含めるか、どの価格配信を使うか、いつまでに戻る必要があるかを決めなければ、ほぼどの反転にも後から名称を付けられてしまいます。
5. 価格帯を選ぶ前にディスプレイスメントを定義する
大きな足かどうかは、比較基準を決めて初めて判断できます。研究ルールとして、実体を固定した過去の窓と比較したり、既知の基準を超える終値を要求したりする方法があります。選択によって対象サンプルは変わります。見栄えのよい値動きを確認した後でしきい値を選んではいけません。
小さな架空データでは、時刻の違いを説明するためClose(B)>Rを明示的な条件とします。Bの実体は1.10040から1.10200までの16 pipです。これは説明用の測定値であり、最適化した基準ではありません。六本の足だけで過去の優位性を推定することはできません。
6. 明示した慣行に従ってオーダーブロックを認識する
Sは、例示する上昇の並びの前にある最後の陰線です。値はOpen=1.10050; High=1.10080; Low=1.09980; Close=1.10010です。その後AとBが上昇し、Bが所定の基準価格を超えて確定します。この例では、Bの終値が確認された時点で初めて、Sの高値から安値まで全体を買い側のオーダーブロックと呼びます。
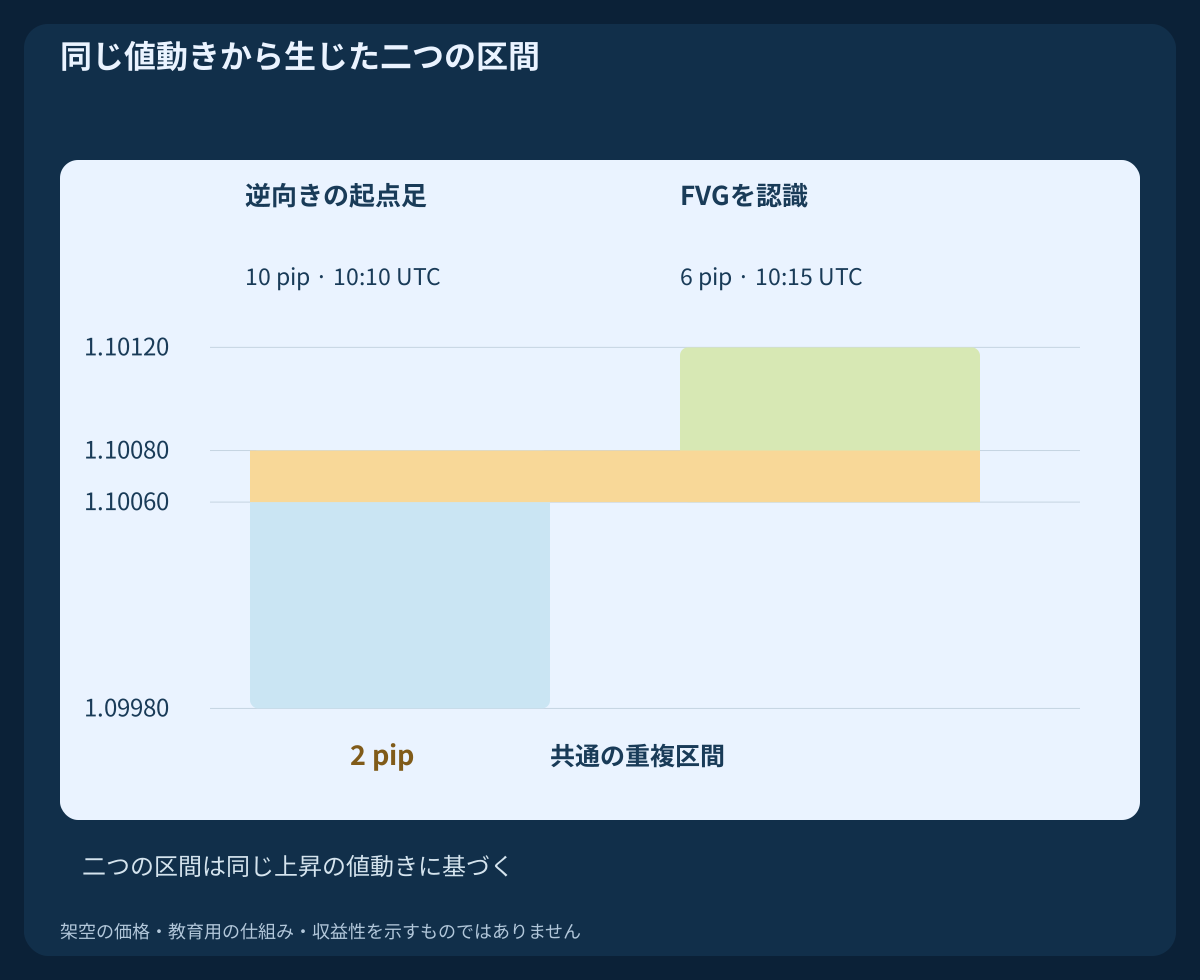
固定する区間は[1.09980,1.10080]で、幅は10 pip、認識時刻は10:10 UTCです。実体だけを使う慣行なら別の区間になります。この違いを明確にし、そこに注文が待機している証拠として扱わないことが大切です。既存のOrder Block戦略では、最初の戻りを扱う完全な仕様を別途示しています。
7. 三本の足によるフェアバリューギャップを認識する
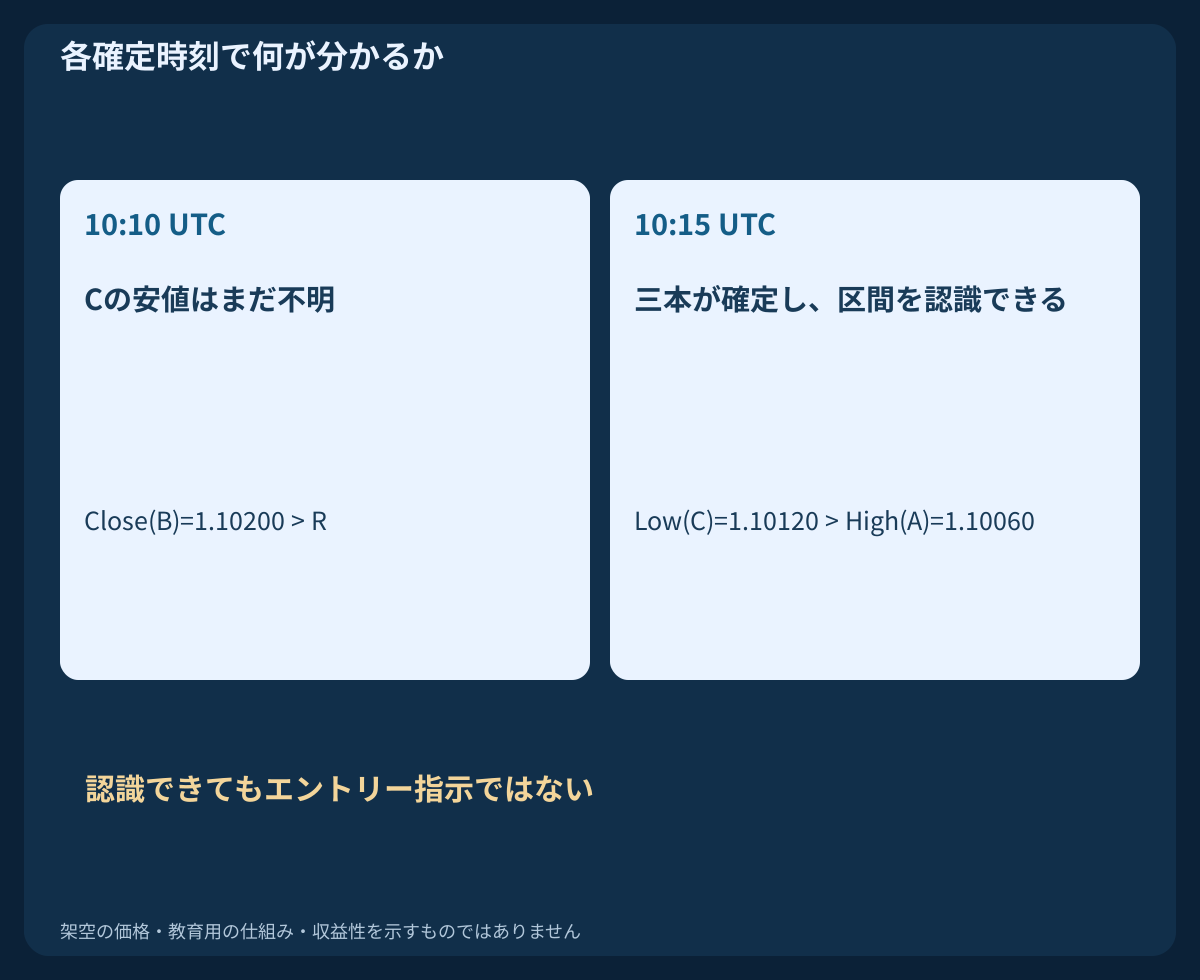
連続した確定足A、B、Cに対し、本ガイドはLow(C)>High(A)を上昇FVGの条件とします。High(A)=1.10060; Low(C)=1.10120なら区間は[1.10060,1.10120]、幅は6 pipです。下降側はHigh(C)<Low(A)を使います。同値なら幅がゼロになり、この厳密な定義は満たしません。
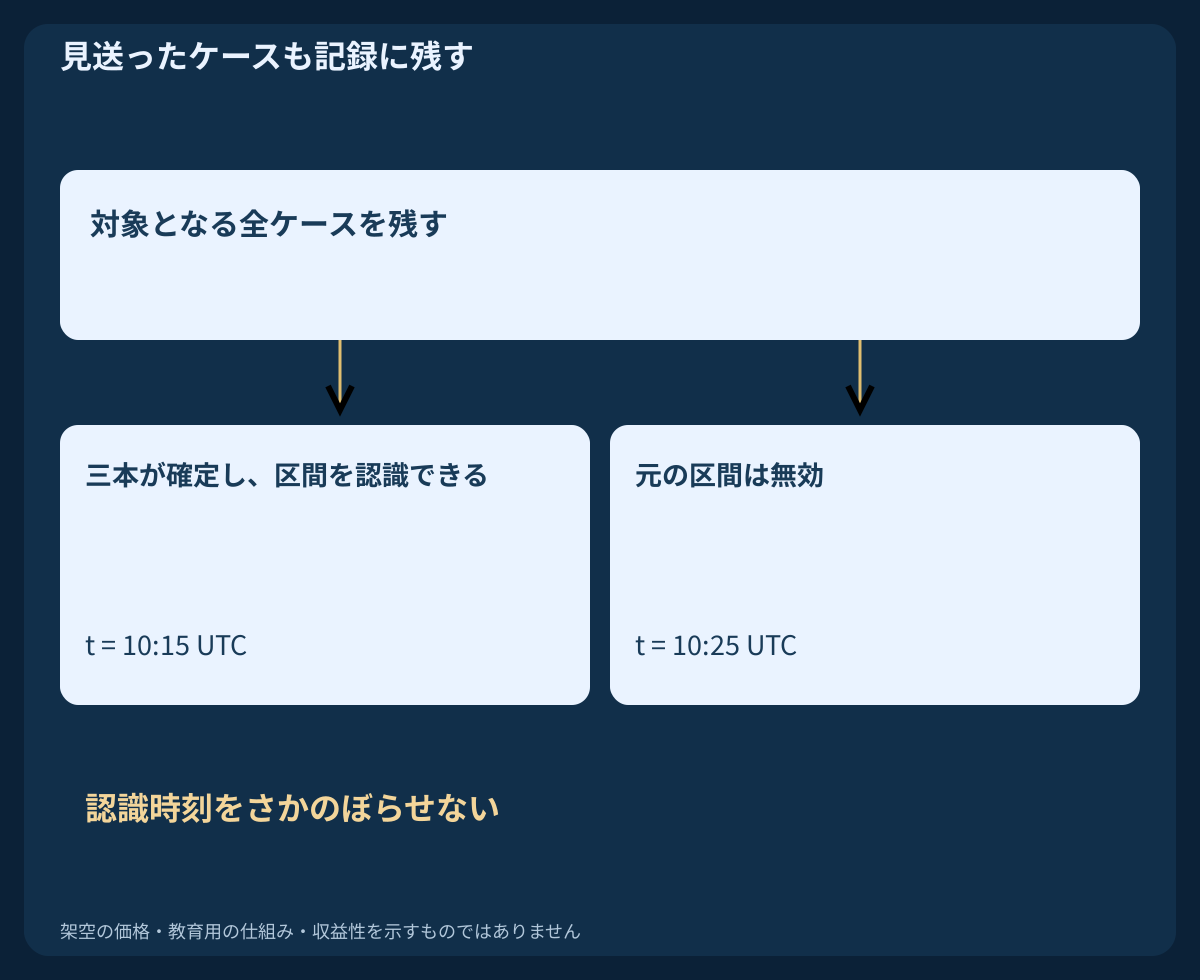
Cの確定は10:15 UTCなので、Bが確定する10:10 UTCにはFVGはまだ分かりません。また、この三本の非重複はセッション開始時の窓開けとは異なります。Bはその区間を通過しているため、取引が一度もなかったことを意味せず、必ず戻って埋めることも意味しません。
8. 共有する情報を二重に数えない
このオーダーブロックとFVGは、同じ上昇の並びから生まれています。重複区間は[1.10060,1.10080]で、幅は2 pipです。認識できた終値の時刻は異なりますが、どちらも同じ値動きに依存します。名称を二つ付けても、独立した証拠が二つになるわけではありません。
事前にルールを定めれば、重複部分を狭い注目区間として記録できます。ただし、自動的にストップを狭めたり、ロットを増やしたりする根拠にはなりません。対象イベントが変わるのか、有効なケースを除外するのか、単に後知恵の図が精密になるだけなのかを検証します。
9. 元の境界を描き直さずに部分的な戻りを測る
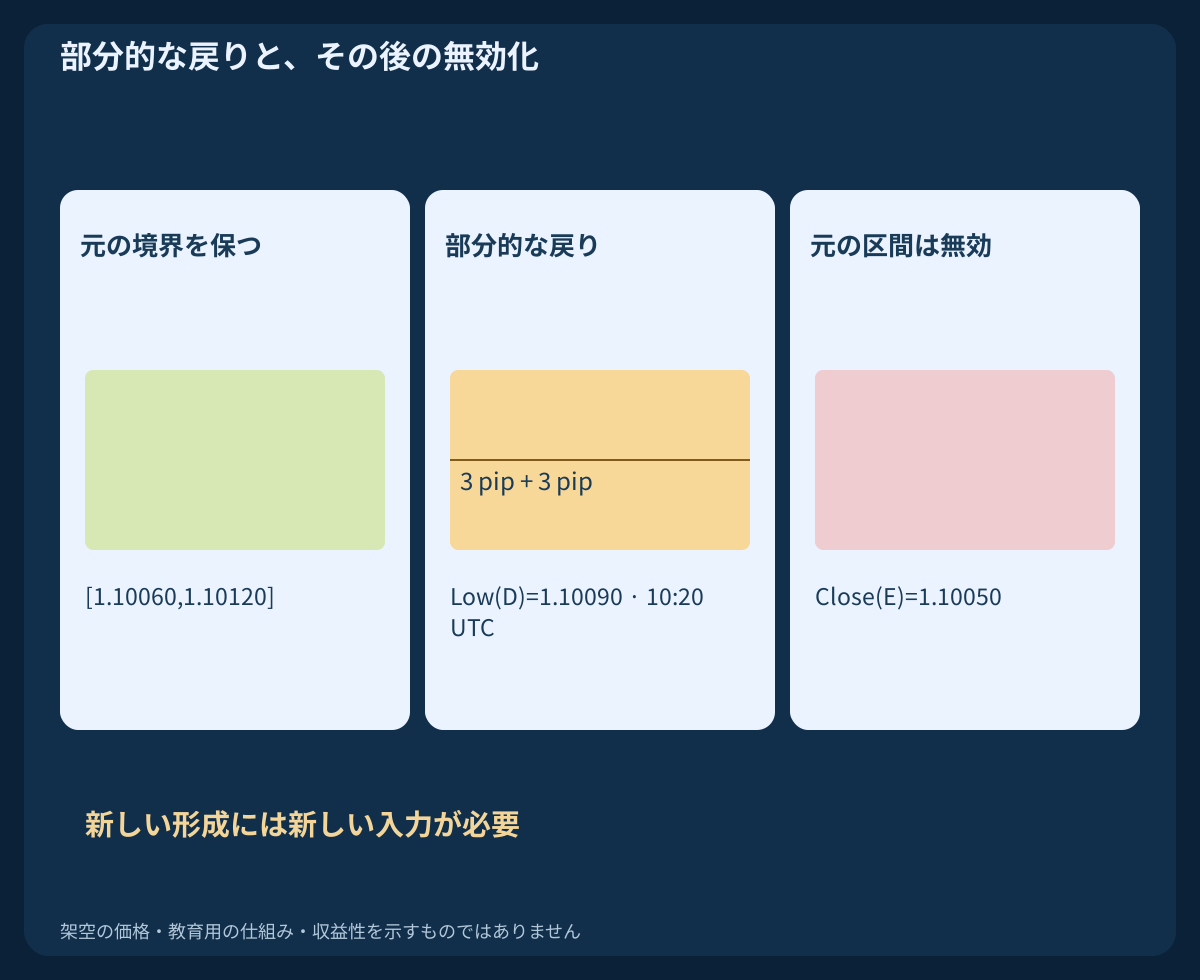
10:20 UTCに確定したDは、FVG認識後のLow=1.10090を記録します。上端の1.10120からは、元の6 pipのうち3 pipを戻ったことになります。下側の3 pipには、この時点のBid安値はまだ達していません。元の境界は保ち、到達した部分だけを別に記録します。
この戻りをミティゲーションや部分的な埋め戻しと呼ぶ場合があります。ここでは価格の再訪を意味し、ブローカーの約定報告を意味しません。接触のたびに残存区間を変える研究なら、新しい動的ルールとして明記し、元の固定区間を黙って置き換えないようにします。
10. 有効期限と無効化条件を定める
注目区間は、エントリー前に期限切れになることがあります。完全なモデルには最長経過時間、最初の戻りの扱い、無効化条件が必要です。ヒゲによる失効と終値による失効は別のルールで、確認できる時刻も違います。利益が出た例を残すために後から交換してはいけません。
例示する上昇FVGでは、1.10060を下回る確定終値を無効化条件にします。Eは10:25 UTCに1.10050で確定するため、その時点で価格帯は無効になります。その後の上昇で古い仮説は復活しません。新しい候補には、それ自体のルールに沿った新たな形成の完了が必要です。
11. Bid・Ask・実際の約定を分ける
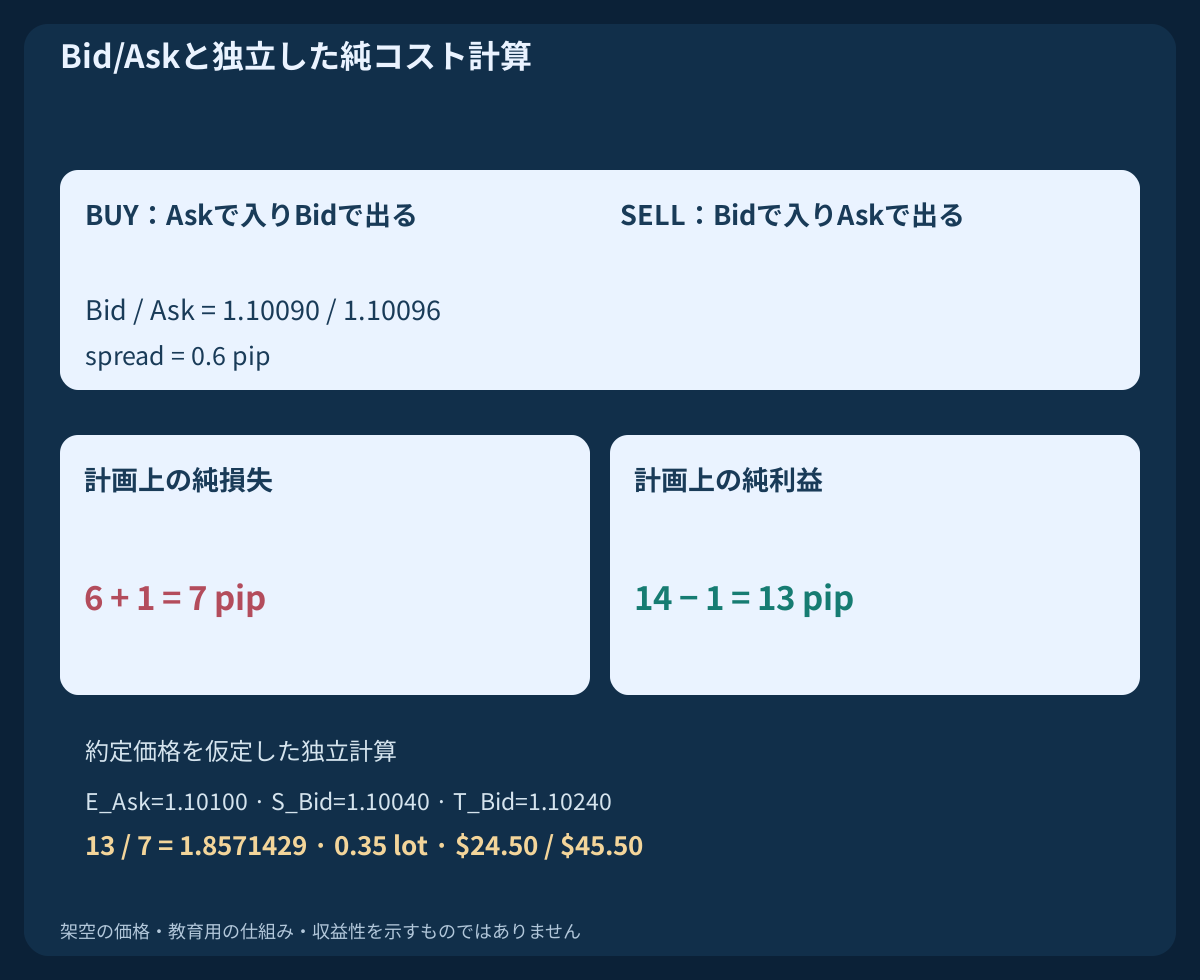
例のEURUSD契約はpip=0.0001; point=tick=0.00001とし、contract=EUR100,000/lot; account=USDを仮定します。同時の気配値をBid=1.10090; Ask=1.10096とすると、スプレッドは0.6 pipです。Bidは1.10090に達していますが、Askは達していません。このBid接触だけで、その価格のBuy Limitが発動したとは判断できません。
MT4の履歴チャートはBidで描かれます。BUYはAskで新規約定し、保護決済の判定はBidで行います。SELLはBidで新規約定し、保護決済の判定はAskで行います。気配値が発動水準に達しても、それだけでブローカーの約定報告が得られるわけではありません。価格観測と約定証拠を別の欄に記録します。
12. 価格の考え方をコスト控除後の計算へつなげる
別個の独立したBUY計算を使います。約定をAsk=1.10100、ストップをBid=1.10040、目標をBid=1.10240と仮定します。費用控除前の幅は損失側6 pip、利益側14 pipです。前述の六本から発生したエントリー指示ではありません。
不利な決済への予備幅を0.4 pip、線形の往復手数料を0.6 pipと仮定すると、c=1.0 pip; L=6+c=7; W=14−c=13; W/L=13/7=1.8571429です。新規と決済にはすでに正しい気配値側を使っているため、スプレッドを再加算しません。予備幅は仮定であり、スリッページや窓開けによる損失の上限ではありません。
13. 価格帯の名称ではなくストップから数量を求める
equity=$10,000; risk=0.25%; budget=$25、仮定の価値を$10/pip/lotとすると、独立計算はlots=floor_step(25/(7×10),0.01)=0.35になります。計画上の純損失は$24.50、純利益目標は$45.50です。対応するロット制限、十分な証拠金、線形手数料、追加費用なしを仮定しています。
図の重複幅が2pipsでも、口座リスクが2pipsになるわけではありません。保護価格、執行可能な気配値、契約条件、費用が計画を決めます。実際の約定価格のずれ、不利な決済、異なる手数料によって予算を超えることがあります。SMCの用語でも、この仕組みは変わりません。
14. 一般的なプライスアクションの説明と比較する
SMCのいくつかの考え方は、基準価格のブレイク、だまし、逆向きの起点足、三本の非重複といった観測可能な表現に置き換えられます。新しい名称ほど情報が多いと決めつけずに、モデル同士を比較する助けになります。
公平な比較では、対象日、価格配信、約定の仮定、リスク予算をそろえます。構造や価格帯のフィルターを追加したときに何が変わるかを記録します。売買の少ない方法は難しい例を除くことで整って見える場合がありますが、選んだ成功例は元の全サンプルの代わりにはなりません。
15. 検証記録を時系列で残す
ダウンロードできる資料は、SからEまでの架空のM5 Bid足六本とUTCの開始・終了時刻です。所定のブレイク、幅10pipsの起点区間、6pipsのFVG、2pipsの重複、3pipsの部分戻り、後の終値による無効化を再現できます。注文、過去のAsk足、運用成績のサンプルは含みません。
認識時刻、元の境界、期限、最初の戻り、無効化、利用可能な気配値、実際の報告を記録します。幅ゼロの形成、遅れたシグナル、期限切れの区間も残します。後続足が必要な条件は、その足が確定した時点で観測を記録します。先行するエントリーが可能だったように見せるための日時の変更は行いません。
| 足 | 開始 UTC | 終了 UTC | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|---|
| S | 09:55 | 10:00 | 1.10050 | 1.10080 | 1.09980 | 1.10010 |
| A | 10:00 | 10:05 | 1.10010 | 1.10060 | 1.10000 | 1.10040 |
| B | 10:05 | 10:10 | 1.10040 | 1.10220 | 1.10030 | 1.10200 |
| C | 10:10 | 10:15 | 1.10200 | 1.10240 | 1.10120 | 1.10210 |
| D | 10:15 | 10:20 | 1.10210 | 1.10220 | 1.10090 | 1.10130 |
| E | 10:20 | 10:25 | 1.10130 | 1.10140 | 1.10040 | 1.10050 |
16. 一つの問いを独立して検証できるモデルにする
例えば、基準の終値ブレイク後に定義した最初の戻りを使うと、同じイベントを無条件で扱った場合と結果が変わるか、という具体的な問いを選びます。検証前に定義を固定し、未使用の時系列期間を確保し、見送り例も残します。わずかなパラメータ変更への感度も証拠の一部です。
このガイドが示すのは役割の整理と再現可能な価格例です。完全な戦略には、独立したエントリー許可、無効化、保護、決済、エクスポージャー上限、不確かな応答への対応がさらに必要です。今後の資料で個別に扱います。明快な名称や見やすい図だけで収益性が証明されるわけではありません。
よくある質問
SMCで機関投資家の注文が見えますか?
いいえ。個人向けのOHLCチャートは配信元の価格観測を示します。機関投資家の行動という説明は推測であり、描いたオーダーブロックは銀行の未約定注文の証拠ではありません。
オーダーブロックとFVGは同じ価格帯ですか?
いいえ。ここでは逆向きの起点足の値幅をブロックに、三本の厳密な非重複をFVGに使います。重なる場合でも、境界と認識時刻は異なります。
FVGは必ず完全に埋まりますか?
いいえ。一部だけ戻る、通過する、期限後に戻る、まったく戻らない場合があります。図は完全な埋め戻しを保証しません。
中央の足の終値でFVGを使えますか?
三本の確定足を必要とするこの定義では使えません。後に分かるCの安値が必要であり、Cが確定して初めて認識できます。
流動性スイープはストップの約定を証明しますか?
いいえ。OHLCからは、所定のルールによる水準超えと回復を確認できますが、実際に待機する注文やその約定は特定できません。
このガイドはそのまま売買できるSMC戦略ですか?
いいえ。分析上の役割、時系列、費用の仕組みを説明しています。実行可能な完全な戦略と、現実的な未使用データによる証拠は別途必要です。
出典と検証上の注記
SMCの名称は、境界を明示すべきチャート上の慣行です。ブローカー文書が示すのは気配値側と注文の仕組みであり、これらのパターンの収益性ではありません。
教育目的のプライスアクション解説です。架空の足と独立した費用計算であり、実際の注文、過去のバックテスト、測定された収益性は示していません。