

Smart Money Concepts fasst mehrere Ansätze der Kursanalyse in einem gemeinsamen Vokabular zusammen. Dieser Leitfaden trennt sichtbare Kursdaten von ihrer Interpretation und verfolgt eine fiktive Abfolge von einer bekannten Referenz über zwei Kurszonen bis zur späteren Invalidierung des FVG. Er erklärt das Lesen und Prüfen von Bedingungen, keine vollständige Handelsstrategie.
1. Was SMC beschreibt und was sich daraus nicht belegen lässt
SMC ist eine Familie von Konventionen zur Chartinterpretation, kein einheitlich standardisiertes Modell. Dazu gehören Marktstruktur, Liquidität, Displacement, Order Blocks und Fair Value Gaps. Verschiedene Lehrende verwenden dieselben Begriffe mit unterschiedlichen Grenzen oder Bestätigungsregeln. Eine hilfreiche Erklärung nennt deshalb die konkreten Kursbedingungen.
Eine Kerze auf einer Handelsplattform enthält Preise eines bestimmten Datenfeeds. Sie identifiziert weder den Verursacher einer Bewegung noch unerledigte Bankorders und beweist keine Ursache einer Umkehr. Eine institutionelle Deutung bleibt hier eine Schlussfolgerung. Beobachtbar sind abgeschlossene Kerzen, zuvor bekannte Niveaus und spätere Quotes.
2. Richtung, Ort, Auslöser und Ausführung trennen
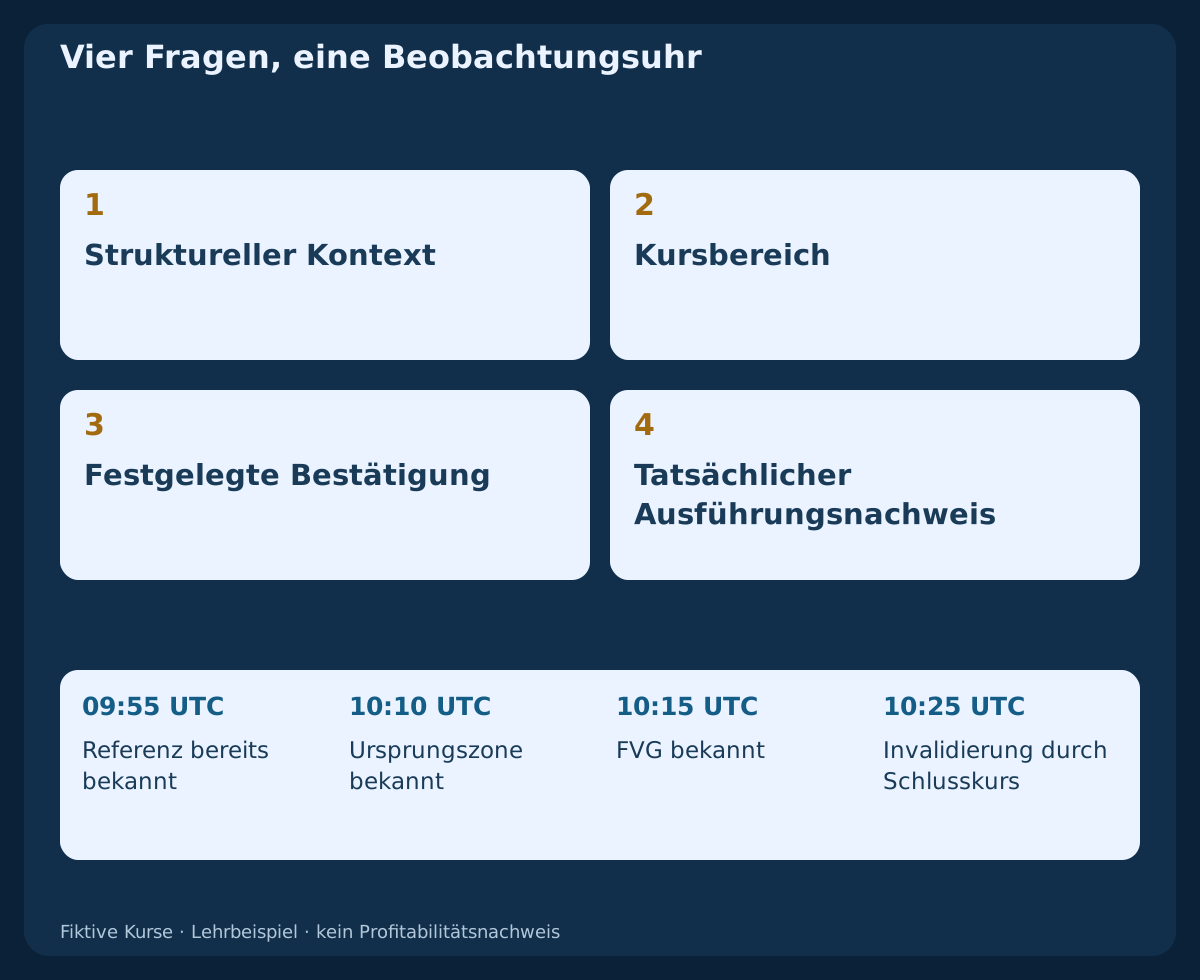
Beginnen Sie mit vier Fragen: Wie ist der strukturelle Kontext? Wo liegt der interessante Bereich? Welche spätere Beobachtung würde die Bedingungen erfüllen? Und welcher Kurs wäre tatsächlich ausführbar? Die Rollenverteilung ordnet die Untersuchung, belegt aber noch keinen statistischen Vorteil.
Eine bullische Struktur kann beispielsweise den Kontext und eine bullische Zone den Ort liefern. Eine festgelegte Reaktion einer abgeschlossenen Kerze könnte in einer gesondert definierten Strategie als Auslöser dienen. Annahme, Ausführung und Ausstieg benötigen weiterhin eigene Nachweise. Eine Berührung im Chart beantwortet nicht alle vier Fragen.
3. Nur bereits erkennbare Struktur verwenden
Höhere Hochs und höhere Tiefs beschreiben eine Aufwärtsfolge, niedrigere Hochs und Tiefs eine Abwärtsfolge. Verlangt eine Swing-Definition zwei nachfolgende Kerzen, wird der Pivot erst mit deren Abschlüssen nutzbar. Datieren Sie seine Erkennung nicht auf die Kerze mit dem Extrem zurück.
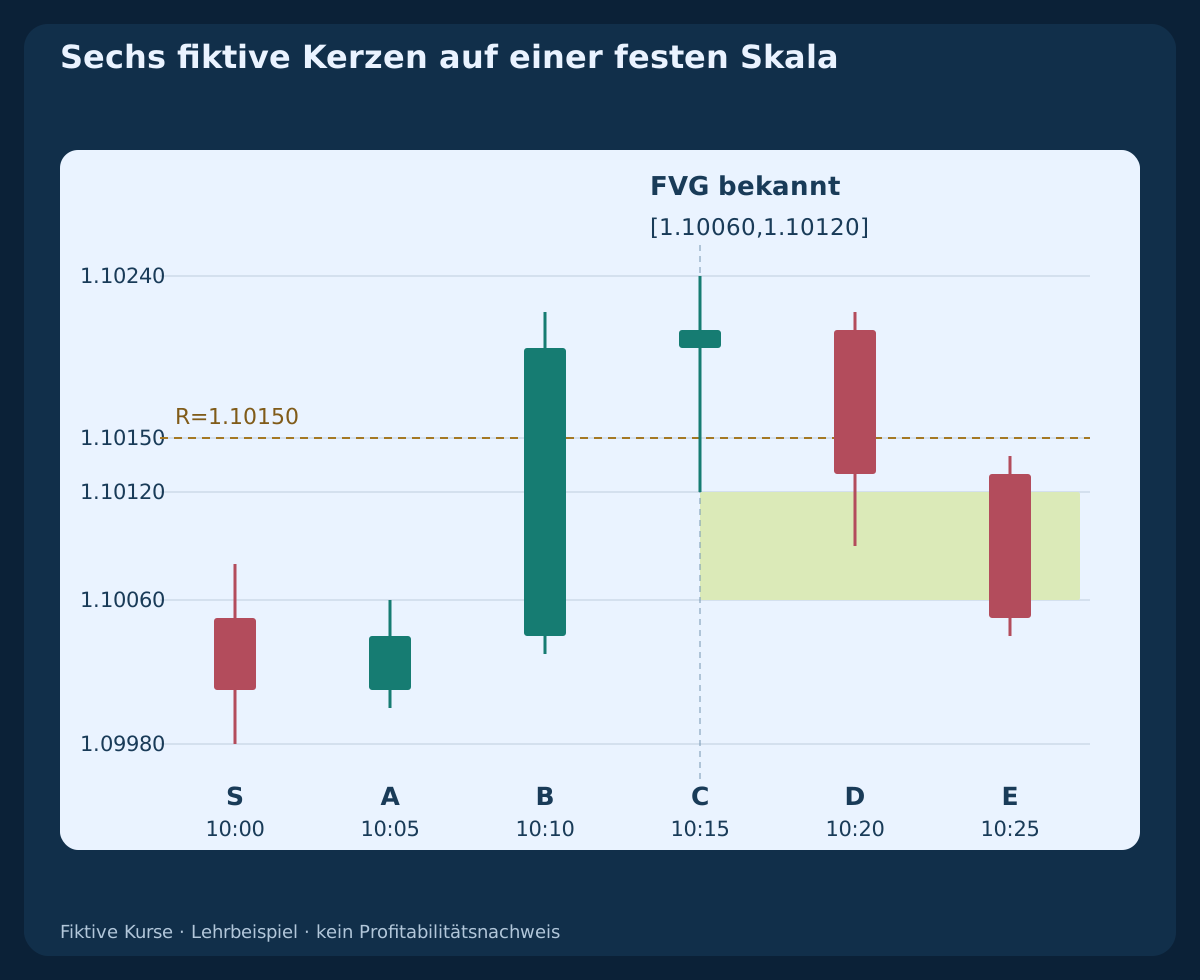
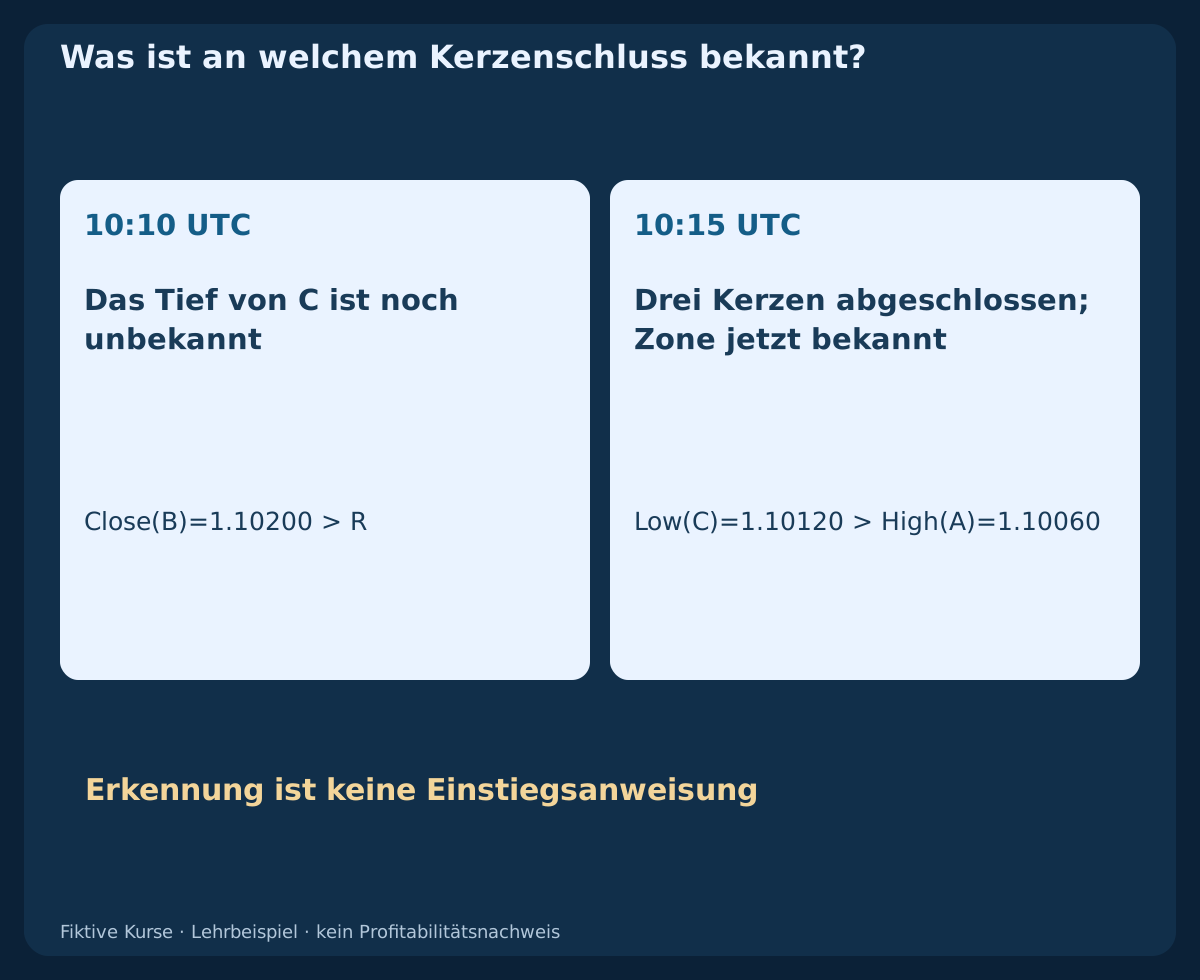
Die M5-Beispielsequenz verwendet R=1.10150 als Referenz, die bereits vor 09:55 UTC bekannt war. Um 10:10 UTC schließt B bei 1.10200>R. Nach der hier gewählten Schlusskursregel ist das ein beobachtbarer Referenzbruch. Ob ein Modell ihn BOS oder CHoCH nennt, hängt zusätzlich vom zuvor definierten Strukturzustand ab.
4. Sweep und bestätigten Bruch unterscheiden
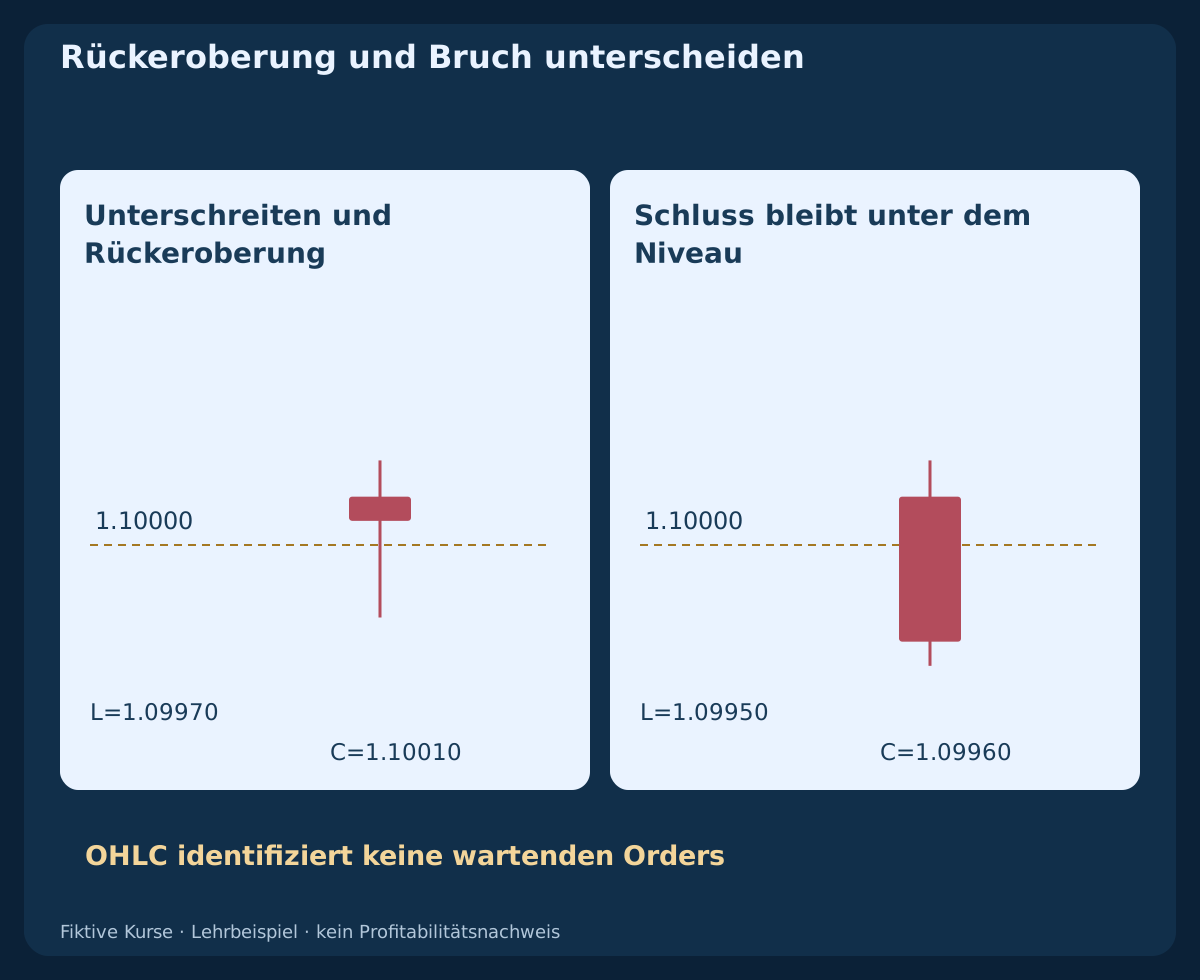
Für ein separates Beispiel wird ein bekanntes Tief bei 1.10000 fixiert. Eine Kerze mit Low=1.09970; Close=1.10010 unterschreitet das Niveau und schließt wieder darüber. Ein Schluss bei 1.09960 bleibt dagegen darunter. Nach einer schlusskursbasierten Definition sind dies unterschiedliche Ergebnisse.
Die Bezeichnung Liquiditäts-Sweep beweist weder die Ausführung bestimmter Stops noch einen absichtlichen Eingriff eines großen Marktteilnehmers. OHLC enthält diesen Nachweis nicht. Legen Sie fest, ob Gleichheit zählt, welcher Feed gilt und wann die Rückkehr erfolgen muss. Sonst lässt sich das Etikett nachträglich fast jeder Umkehr zuordnen.
5. Displacement vor der Zonenauswahl definieren
Eine große Kerze fällt nur im Verhältnis zu einem festgelegten Vergleich auf. Eine Untersuchungsregel könnte den Kerzenkörper mit einem festen früheren Fenster vergleichen oder einen Schluss jenseits einer bekannten Referenz verlangen. Unterschiedliche Regeln erzeugen unterschiedliche Stichproben. Wählen Sie die Schwelle nicht erst nach dem schönsten Kursverlauf.
Der kleine Beispieldatensatz nutzt den ausdrücklichen Bruch Close(B)>R, um den Zeitablauf zu zeigen. Der Körper von B beträgt 16 pip, von 1.10040 bis 1.10200. Das ist eine Beschreibung, keine optimierte Displacement-Schwelle. Sechs Kerzen reichen nicht aus, um einen historischen Vorteil zu schätzen.
6. Einen Order Block nach einer erklärten Konvention erkennen
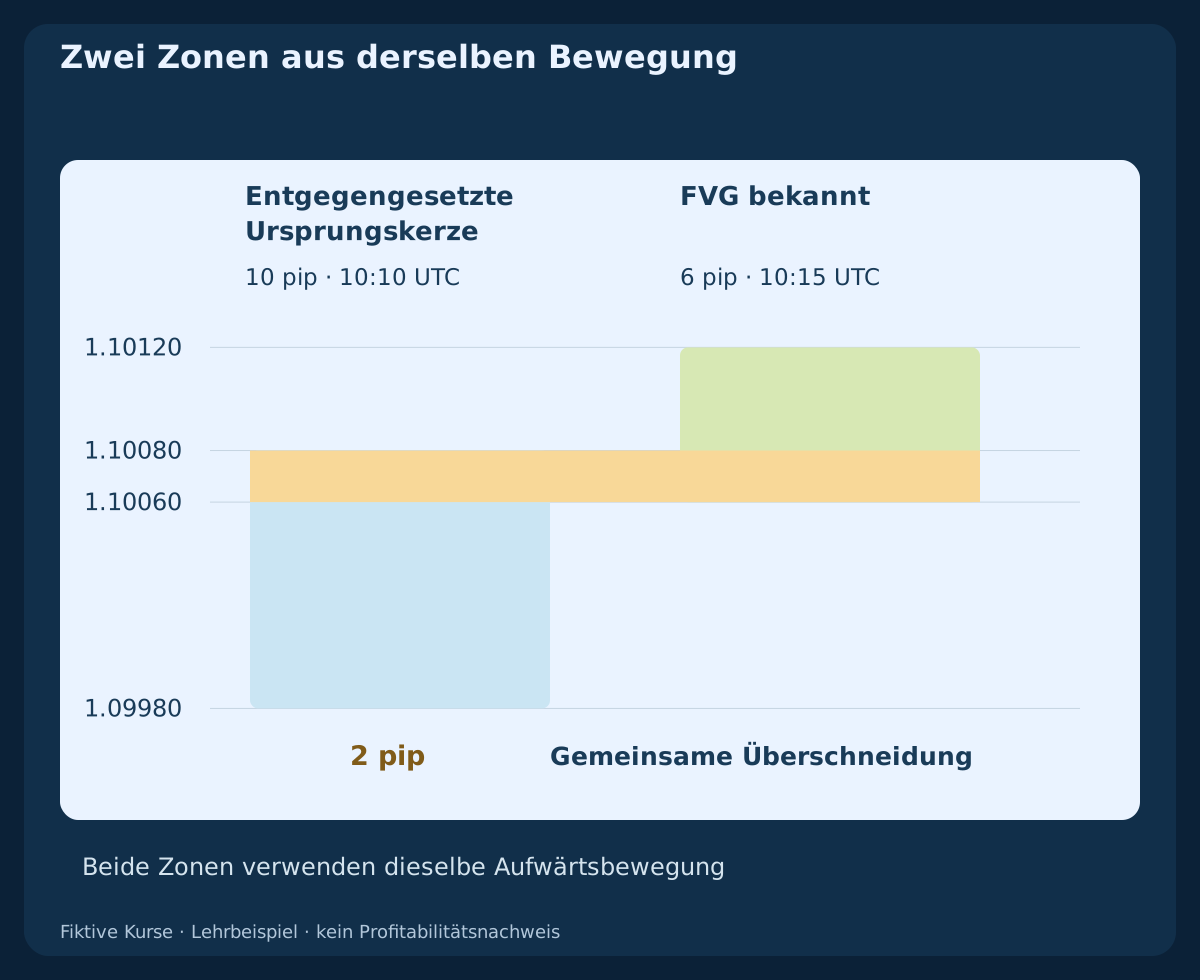
S ist die letzte bärische Ursprungskerze vor der dargestellten Aufwärtsfolge: Open=1.10050; High=1.10080; Low=1.09980; Close=1.10010. Danach steigen A und B; B liefert den festgelegten Referenzbruch. Erst wenn der Schluss von B bekannt ist, wird die vollständige Hoch-Tief-Spanne von S hier als bullische Order-Block-Zone bezeichnet.
Das fixierte Intervall lautet [1.09980,1.10080], ist 10 pip breit und wird um 10:10 UTC erkannt. Eine reine Körperdefinition ergäbe ein anderes Objekt. Halten Sie den Unterschied ausdrücklich fest und betrachten Sie die Zone nicht als Beweis wartender Orders. Die vorhandene Order-Block-Strategie enthält eine separate vollständige Spezifikation des ersten Rücklaufs.
7. Ein Fair Value Gap aus drei Kerzen erkennen
Für die aufeinanderfolgenden abgeschlossenen Kerzen A, B und C definiert dieser Leitfaden ein bullisches FVG durch Low(C)>High(A). Bei High(A)=1.10060; Low(C)=1.10120 entsteht [1.10060,1.10120] mit einer Breite von 6 pip. Das bärische Gegenstück verwendet High(C)<Low(A). Gleichheit ergibt eine Breite von null und erfüllt diese strikte Definition nicht.
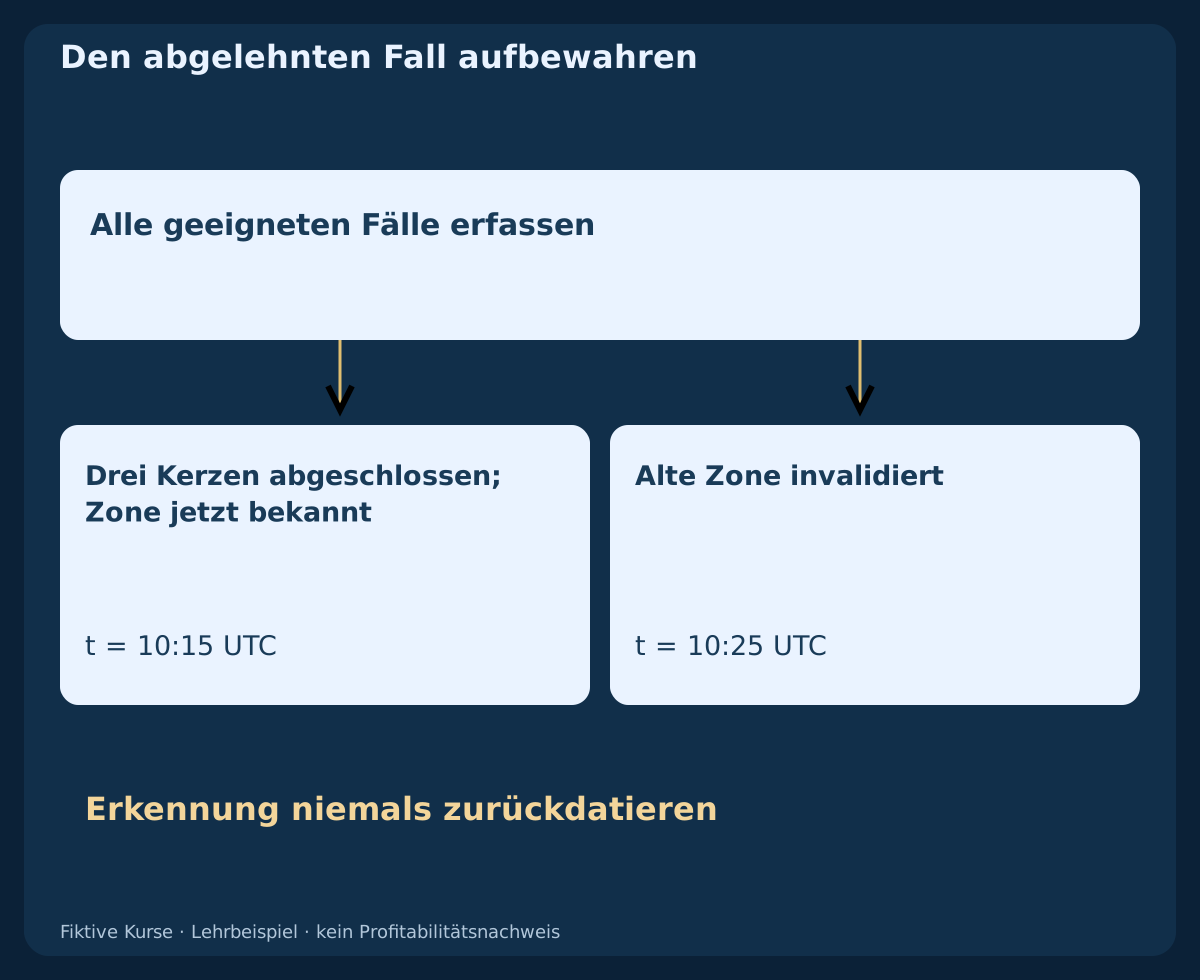
C schließt um 10:15 UTC. Beim Schluss von B um 10:10 UTC ist das FVG folglich noch unbekannt. Diese fehlende Überlappung dreier Kerzen unterscheidet sich von einer Eröffnungslücke: B hat den Bereich durchlaufen. Sie beweist weder das Fehlen von Transaktionen in diesem Bereich noch eine zwingende spätere Rückkehr des Kurses.
8. Gemeinsame Informationen nicht doppelt zählen
Order Block und FVG stammen hier aus derselben Aufwärtsfolge. Ihre Überschneidung ist [1.10060,1.10080] beziehungsweise 2 pip. Obwohl sie zu verschiedenen Kerzenschlüssen erkennbar wurden, hängen beide von derselben Bewegung ab. Zwei Bezeichnungen ergeben keine zwei unabhängigen Nachweise.
Die Überschneidung lässt sich als engerer Beobachtungsbereich erfassen, wenn diese Regel vorher feststeht. Daraus folgt nicht automatisch ein engerer Schutzstopp oder eine größere Position. Prüfen Sie, ob der Filter die Ereignisstichprobe verändert, gültige Fälle ausschließt oder nur rückblickende Zeichnungen präziser erscheinen lässt.
9. Teilrückläufe messen, ohne das Original neu zu zeichnen
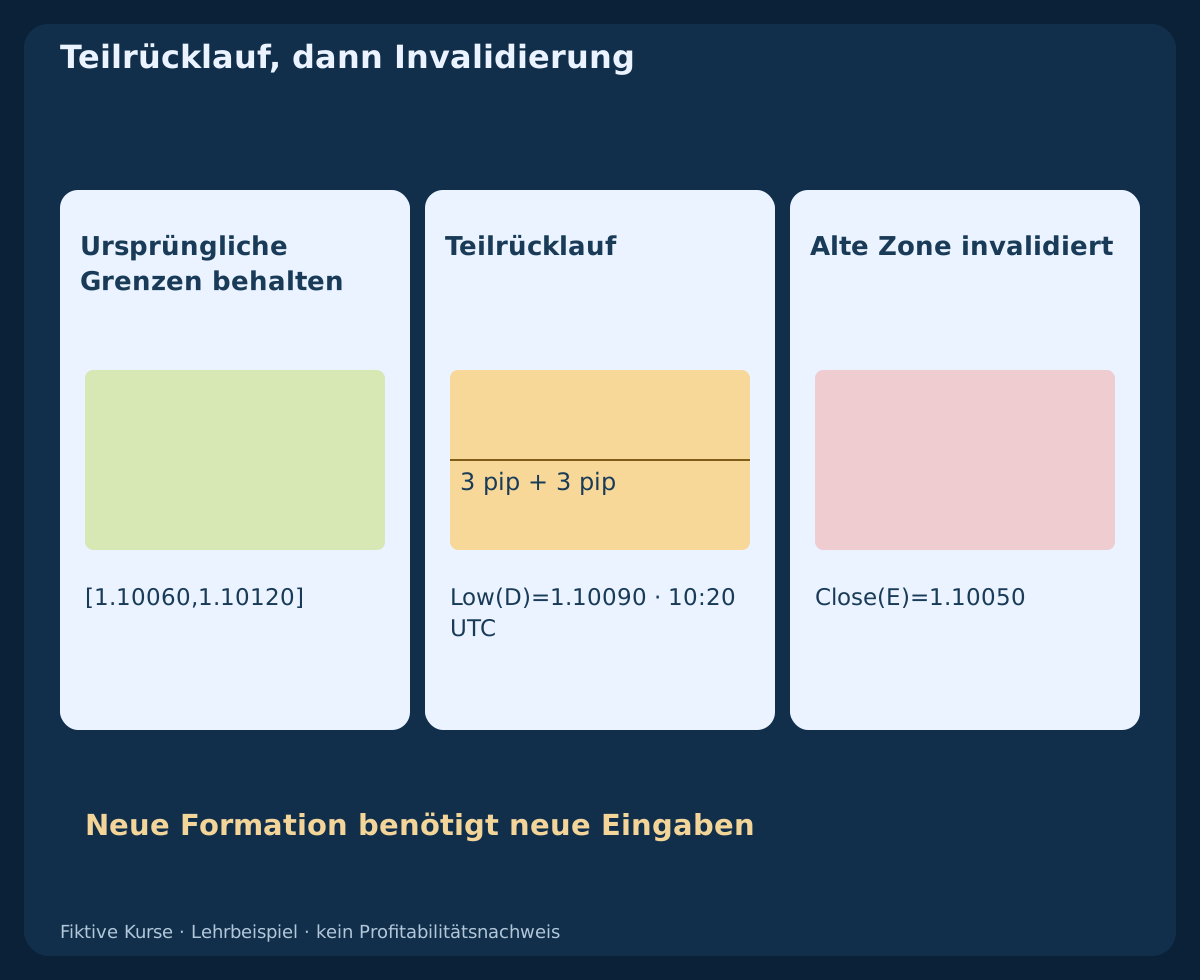
Die um 10:20 UTC abgeschlossene Kerze D enthält Low=1.10090, nachdem das FVG bereits erkannt wurde. Von der Obergrenze bei 1.10120 werden damit 3 pip des ursprünglichen 6 pip breiten Intervalls durchlaufen. Die unteren 3 pip wurden von den gelieferten Bid-Tiefs bis dahin nicht besucht. Behalten Sie die ursprünglichen Grenzen und markieren Sie den durchlaufenen Anteil separat.
Manche Trader nennen dies Mitigation oder partielle Füllung. Gemeint ist hier eine Rückkehr des Kurses, kein Ausführungsbericht des Brokers. Wird nach jeder Berührung der verbleibende Bereich geändert, muss dies als neue dynamische Regel dokumentiert werden, statt das ursprüngliche feste Intervall stillschweigend zu ersetzen.
10. Verfall und Invalidierung vorgeben
Eine Zone kann verfallen, bevor ein Einstieg stattfindet. Ein vollständiges Modell benötigt ein Höchstalter, Regeln zum ersten Rücklauf und eine Invalidierungsbedingung. Ein Dochtbruch und ein Schlusskursbruch sind unterschiedliche Regeln mit unterschiedlichen Erkennungszeitpunkten. Sie dürfen nicht nachträglich ausgetauscht werden, um ein Gewinnbeispiel zu erhalten.
Für das dargestellte bullische FVG verlangt die Invalidierung einen abgeschlossenen Schluss unter 1.10060. E schließt um 10:25 UTC bei 1.10050; die Zone wird zu diesem Zeitpunkt ungültig. Eine spätere Rally stellt die alte Hypothese nicht wieder her. Ein neues Setup benötigt eine neu abgeschlossene Formation nach eigenen Regeln.
11. Bid, Ask und tatsächliche Ausführung auseinanderhalten
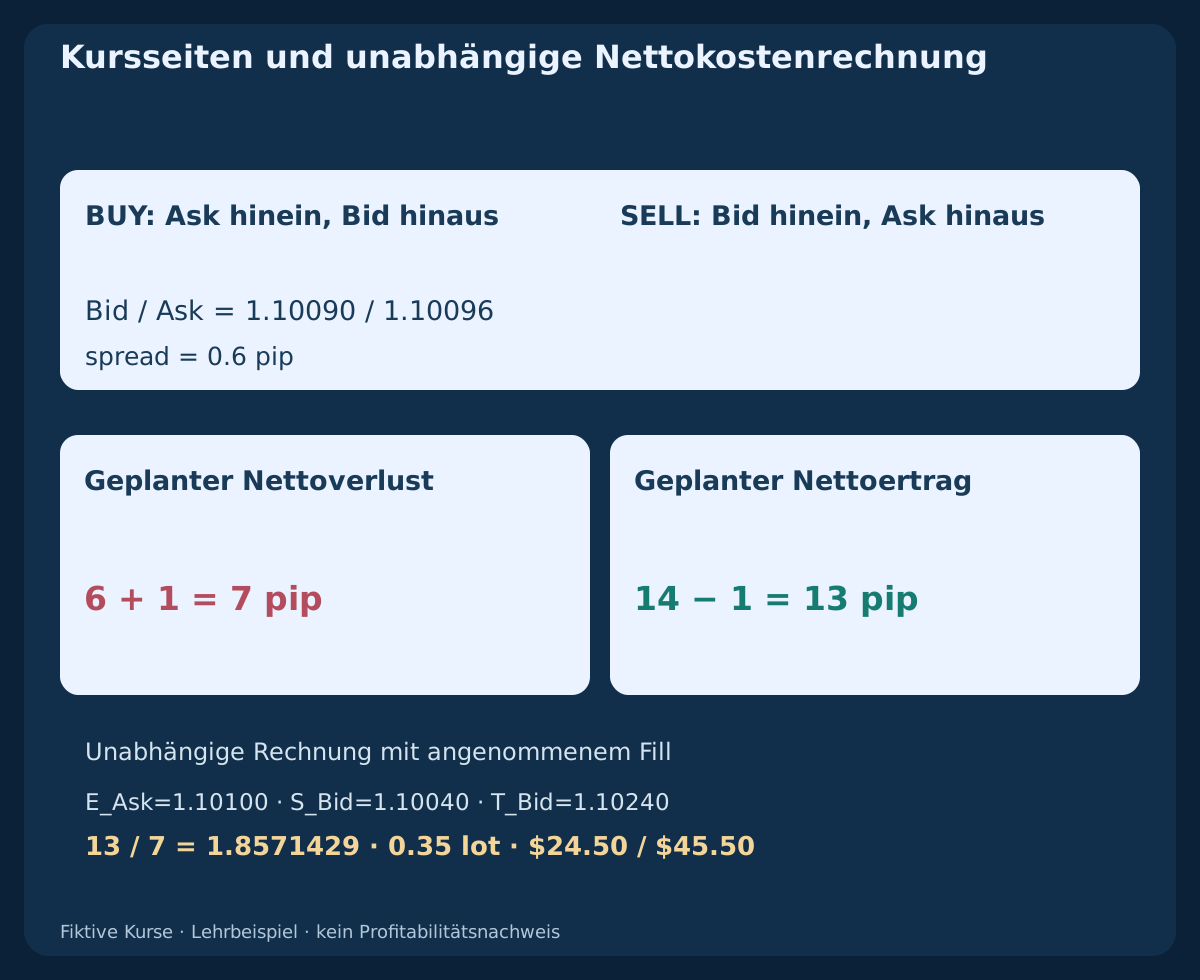
Für den erklärten EURUSD-Kontrakt gilt pip=0.0001; point=tick=0.00001. Das Beispiel unterstellt contract=EUR100,000/lot; account=USD. Nehmen Sie ein gleichzeitiges Kurspaar Bid=1.10090; Ask=1.10096 an. Der Spread beträgt 0.6 pip. Bid hat 1.10090 erreicht, Ask jedoch nicht. Aus dieser Bid-Berührung allein lässt sich keine Auslösung einer Buy Limit auf diesem Niveau ableiten.
Historische MT4-Charts verwenden Bid. BUY eröffnet zum Ask, die Schutzbedingungen werden am Bid geprüft; SELL eröffnet zum Bid und prüft sie am Ask. Selbst ein Quote am Auslöseniveau liefert noch keinen eigenständigen Ausführungsbericht. Erfassen Sie Kursbeobachtungen und Ausführungsnachweise in getrennten Feldern.
12. Eine Kursidee in Nettokosten übersetzen
Betrachten Sie eine separate unabhängige BUY-Rechnung: angenommene Ausführung bei Ask=1.10100, Stop bei Bid=1.10040 und Ziel bei Bid=1.10240. Die Bruttoabstände sind 6 pip Verlust und 14 pip Ertrag. Dies ist keine Einstiegsanweisung für die vorherige Kerzenfolge.
Unterstellen Sie 0.4 pip Reserve für einen schlechteren Ausstieg sowie 0.6 pip lineare Round-Trip-Kommission: c=1.0 pip; L=6+c=7; W=14−c=13; W/L=13/7=1.8571429. Ein- und Ausstieg verwenden bereits die richtige Kursseite; der Spread wird nicht nochmals addiert. Die Reserve ist eine Annahme, keine garantierte Obergrenze für Slippage oder Kurslücken.
13. Das Risiko vom Stop statt vom Zonennamen ableiten
Mit equity=$10,000; risk=0.25%; budget=$25 und angenommenen $10/pip/lot ergibt die unabhängige Rechnung lots=floor_step(25/(7×10),0.01)=0.35. Der geplante Nettoverlust beträgt $24.50, das geplante Nettoziel $45.50. Vorausgesetzt werden passende Lotgrenzen, ausreichende Margin, lineare Kommission und keine weiteren Gebühren.
Zwei Pips Überschneidung zwischen Zeichnungen bedeuten kein Kontorisiko von zwei Pips. Schutzkurs, ausführbarer Quote, Kontrakt und Kosten bestimmen die Planung. Ein weiter entfernter Fill, ein schlechterer Ausstieg oder andere Gebühren können das Budget überschreiten. SMC-Begriffe ändern diese Mechanik nicht.
14. SMC mit gewöhnlichen Price-Action-Beschreibungen vergleichen
Mehrere SMC-Ideen lassen sich in beobachtbare Kurssprache übersetzen: Referenzbruch, Fehlausbruch, entgegengesetzte Ursprungskerze oder fehlende Überlappung dreier Kerzen. So können Modelle verglichen werden, ohne einem neueren Namen automatisch mehr Informationsgehalt zuzuschreiben.
Ein fairer Vergleich nutzt dieselben geeigneten Zeiträume, denselben Feed, dieselben Ausführungsannahmen und dasselbe Risikobudget. Dokumentieren Sie, was ein zusätzlicher Struktur- oder Zonenfilter verändert. Ein Ansatz mit weniger Trades kann durch das Weglassen schwieriger Fälle sauberer wirken; ausgewählte Gewinner ersetzen nicht die vollständige Ausgangsstichprobe.
15. Eine chronologische Untersuchungsakte führen
Die herunterladbare Datei enthält sechs fiktive M5-Bid-Kerzen von S bis E mit UTC-Eröffnungs- und Schlusszeiten. Sie reproduziert den erklärten Bruch, die zehn Pips breite Ursprungszone, das sechs Pips breite FVG, zwei Pips Überschneidung, drei Pips Teilrücklauf und die spätere Schlusskursinvalidierung. Orders, historische Ask-Kerzen und eine Renditestichprobe sind nicht enthalten.
Erfassen Sie Erkennungszeit, ursprüngliche Grenzen, Verfall, ersten Rücklauf, Invalidierung, nutzbaren Quote und tatsächliche Berichte. Behalten Sie Formationen ohne Breite, verspätete Signale und verfallene Zonen. Werden spätere Kerzen für die Erkennung benötigt, protokollieren Sie die Beobachtung erst dann. Datieren Sie sie nicht zurück, damit ein früherer Einstieg möglich erscheint.
Sechs fiktive M5-Bid-Kerzen herunterladen (CSV)
| Kerze | Eröffnung UTC | Schluss UTC | Eröffnung | Hoch | Tief | Schluss |
|---|---|---|---|---|---|---|
| S | 09:55 | 10:00 | 1.10050 | 1.10080 | 1.09980 | 1.10010 |
| A | 10:00 | 10:05 | 1.10010 | 1.10060 | 1.10000 | 1.10040 |
| B | 10:05 | 10:10 | 1.10040 | 1.10220 | 1.10030 | 1.10200 |
| C | 10:10 | 10:15 | 1.10200 | 1.10240 | 1.10120 | 1.10210 |
| D | 10:15 | 10:20 | 1.10210 | 1.10220 | 1.10090 | 1.10130 |
| E | 10:20 | 10:25 | 1.10130 | 1.10140 | 1.10040 | 1.10050 |
16. Eine Frage in ein separat prüfbares Modell überführen
Wählen Sie eine präzise Frage: etwa, ob ein festgelegter erster Rücklauf nach einem bestätigten Referenzschluss andere Ergebnisse liefert als dieselben Ereignisse ohne diesen Filter. Fixieren Sie Definitionen vor dem Test, reservieren Sie chronologisch spätere ungenutzte Daten und behalten Sie Ablehnungen. Auch die Empfindlichkeit gegenüber kleinen Parameteränderungen gehört zur Beurteilung.
Dieser Leitfaden liefert eine Rollenübersicht und ein reproduzierbares Kursbeispiel. Eine vollständige Strategie benötigt zusätzlich eigenständige Einstiegserlaubnis, Invalidierung, Schutz, Ausstiege, Expositionsgrenzen und den Umgang mit ungewissen Antworten. Die nächsten Materialien behandeln diese Fragen gesondert. Klare Bezeichnungen und ansprechende Grafiken belegen allein keine Profitabilität.
Häufige Fragen
Macht SMC institutionelle Orders sichtbar?
Nein. Ein OHLC-Chart zeigt Kursbeobachtungen seines Feeds. Eine institutionelle Erklärung bleibt eine Schlussfolgerung; ein markierter Order Block ist kein Nachweis einer unerledigten Bankorder.
Sind Order Block und Fair Value Gap dieselbe Zone?
Nein. Hier nutzt der Block die Spanne einer entgegengesetzten Kerze, das FVG eine strikte Nichtüberlappung dreier Kerzen. Grenzen und Erkennungszeitpunkte unterscheiden sich auch bei Überschneidung.
Muss ein Fair Value Gap vollständig gefüllt werden?
Nein. Der Kurs kann teilweise zurückkehren, die Zone durchqueren, nach der Zeitregel des Modells zu spät kommen oder nie wiederkehren. Die Zeichnung garantiert keine vollständige Füllung.
Kann ich das FVG am Schluss der mittleren Kerze verwenden?
Nicht nach dieser Definition mit drei abgeschlossenen Kerzen. Das spätere Tief von C wird benötigt; die Zone ist erst nach dem Schluss von C bekannt.
Beweist ein Liquiditäts-Sweep die Auslösung von Stops?
Nein. Die OHLC-Daten können ein Überschreiten mit Rückkehr nach einer definierten Regel zeigen. Tatsächliche wartende Orders und deren Ausführungen identifizieren sie nicht.
Ist dies eine sofort handelbare SMC-Strategie?
Nein. Der Leitfaden erklärt analytische Rollen, Zeitabläufe und Kosten. Eine vollständige ausführbare Strategie und Nachweise aus realistischen ungenutzten Daten sind gesondert erforderlich.
Quellen und Untersuchungshinweise
SMC-Begriffe sind Chartkonventionen mit ausdrücklich festzulegenden Grenzen. Brokerdokumentation erklärt Kursseiten und Ordermechanik, nicht die Profitabilität der Muster.
- CMC Markets: Konventionen und Grenzen von Order Blocks
- MetaTrader 4: Orderarten, Bid/Ask und Schutzbedingungen
Leitfaden zur Kursanalyse für Bildungszwecke. Fiktive Kerzen und unabhängige Kostenrechnung; keine realen Orders, kein historischer Backtest und keine gemessene Profitabilität.