

Smart Money Concepts reúne varias ideas de acción del precio bajo un vocabulario común. Este artículo separa lo que muestra un gráfico de lo que interpreta el operador y sigue una secuencia ficticia desde una referencia conocida hasta dos zonas y la posterior invalidación del FVG. Es una guía para leer y comprobar condiciones, no una estrategia de trading completa.
1. Qué describe SMC y qué no permite demostrar
SMC es una familia de convenciones para interpretar gráficos, no un modelo único estandarizado. Incluye estructura de mercado, liquidez, desplazamiento, order blocks y fair value gaps. Dos formadores pueden usar el mismo nombre con límites o reglas de confirmación distintos. Una explicación útil especifica las condiciones de precio que utiliza.
Una vela minorista registra precios de una fuente concreta. No identifica quién provocó el movimiento, revela órdenes bancarias sin ejecutar ni demuestra la causa de un giro. En esta guía, la interpretación institucional sigue siendo una inferencia. Los objetos observables son velas cerradas, niveles conocidos previamente y cotizaciones posteriores.
2. Separa dirección, ubicación, activación y ejecución
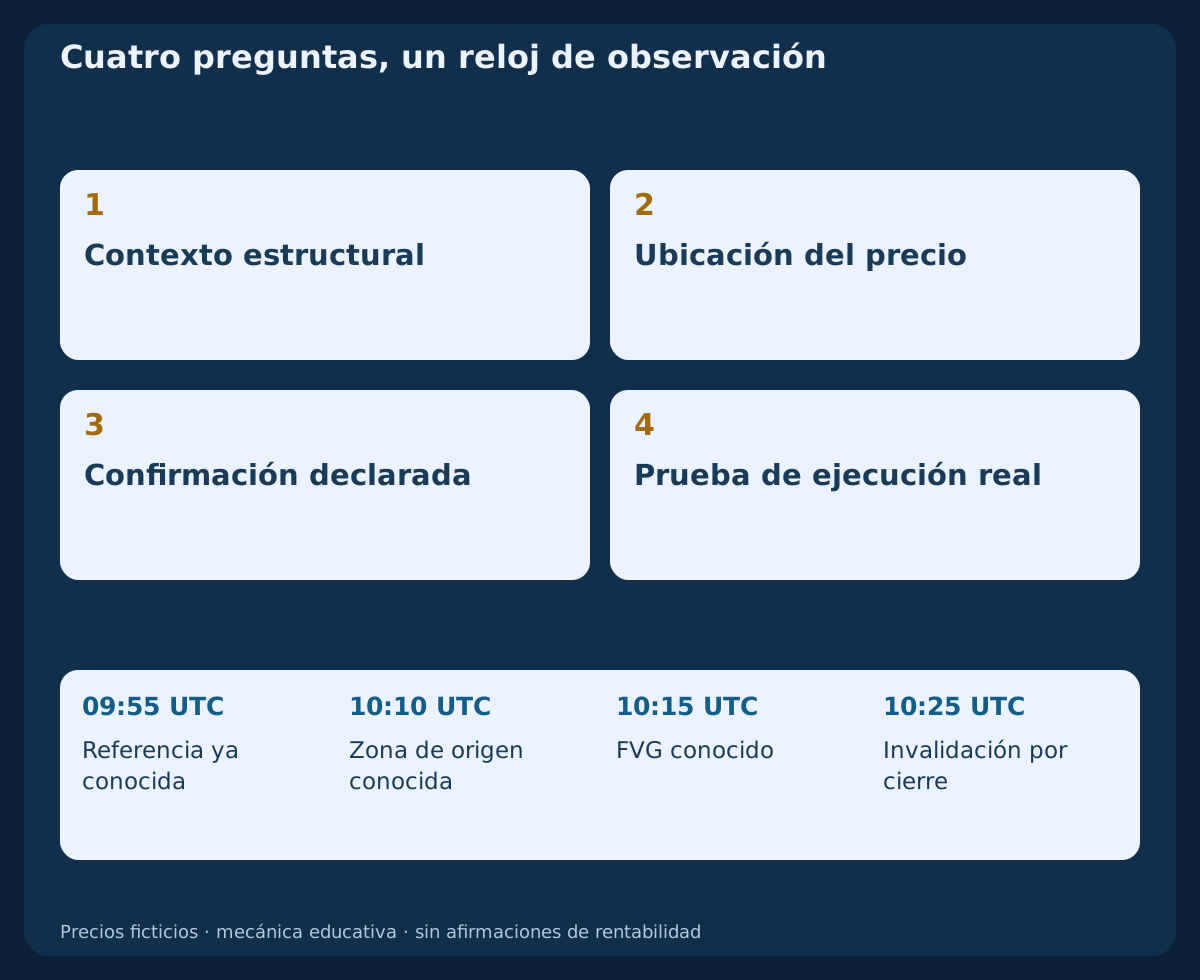
Plantea cuatro preguntas: cuál es el contexto estructural; dónde está la zona de interés; qué observación posterior cumpliría los requisitos; y a qué precio podría ejecutarse realmente. Asignar funciones a esas piezas organiza la investigación, pero no demuestra una ventaja estadística.
Por ejemplo, una estructura alcista puede aportar contexto y una zona alcista, ubicación. Una respuesta definida de una vela cerrada podría actuar como activación en una estrategia especificada aparte. La aceptación, la ejecución y la salida siguen necesitando pruebas propias. Tocar una línea del gráfico no responde a las cuatro preguntas.
3. Utiliza únicamente la estructura que ya podía conocerse
Los máximos y mínimos crecientes describen una secuencia alcista; los decrecientes, una bajista. Si la definición de un giro exige dos velas posteriores, ese pivote solo puede utilizarse cuando ambas cierren. No retrocedas su momento de reconocimiento hasta la vela que marcó el extremo.
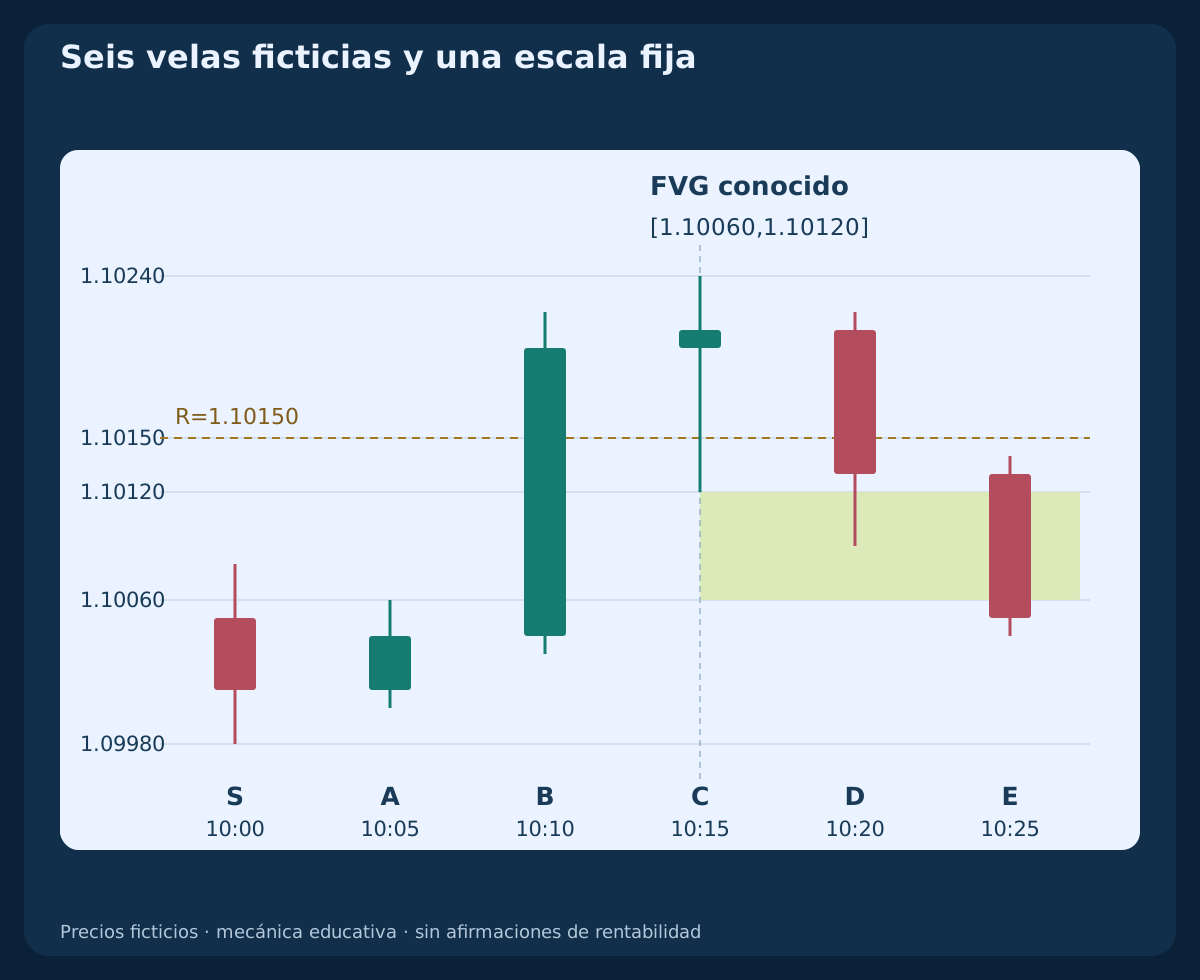
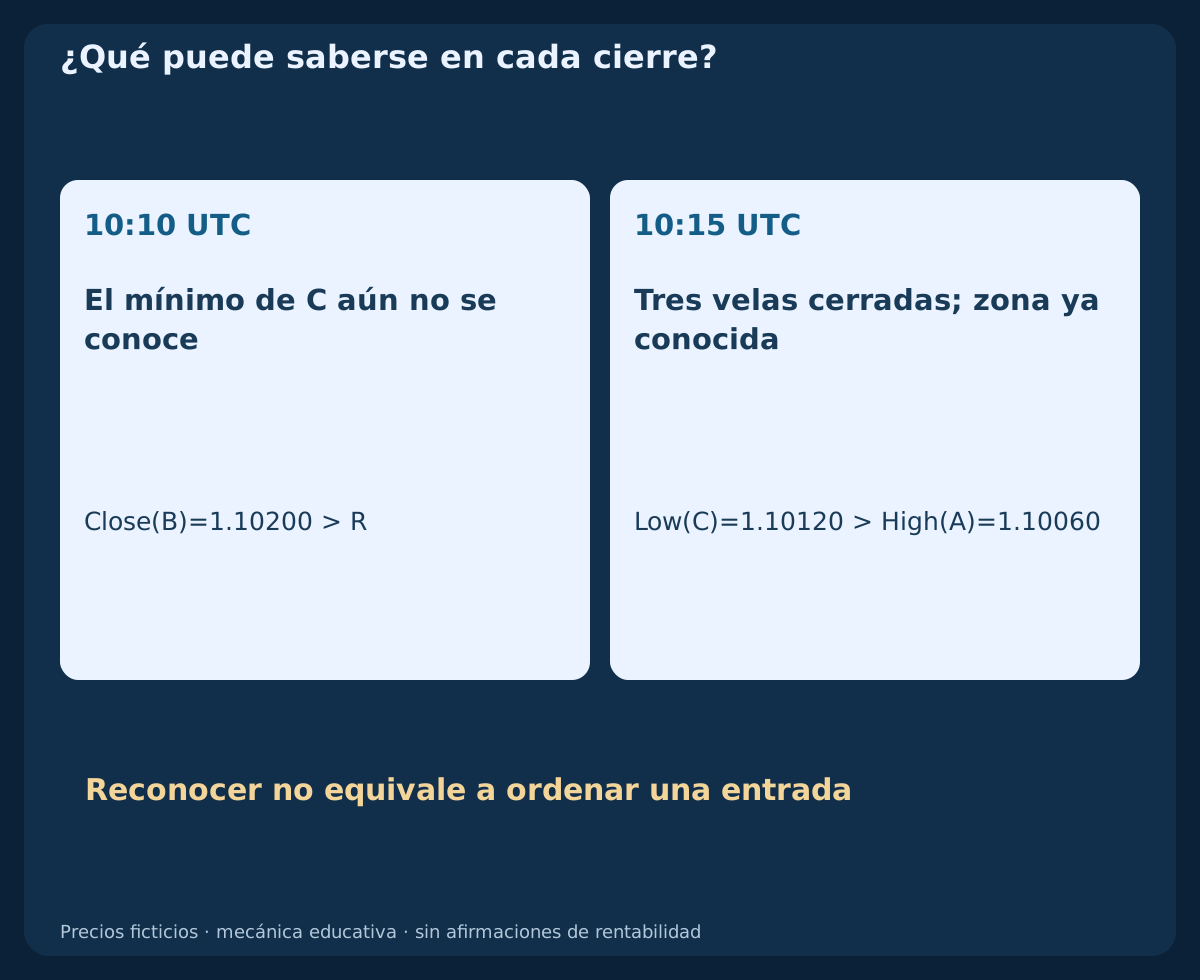
La secuencia M5 utiliza R=1.10150, una referencia conocida antes de 09:55 UTC. A las 10:10 UTC, B cierra en 1.10200>R. Es una ruptura observable según la regla de cierre de esta guía. Denominarla BOS o CHoCH también depende del estado estructural declarado previamente.
4. Distingue un barrido de una ruptura confirmada
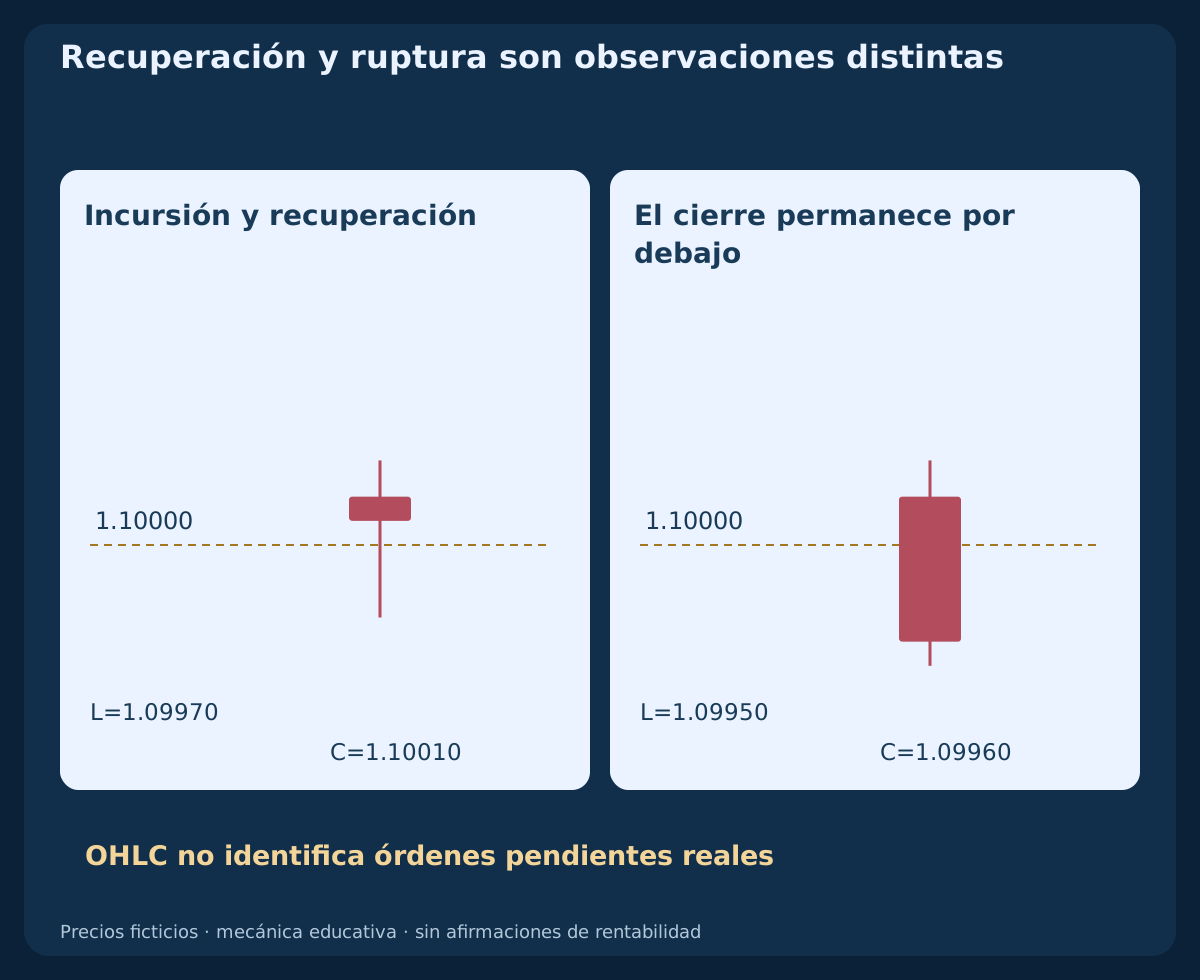
En otro ejemplo, fija un mínimo conocido en 1.10000. Una vela con Low=1.09970; Close=1.10010 atraviesa el nivel y cierra de nuevo por encima. Una que cierra en 1.09960 permanece por debajo. Son resultados diferentes cuando la definición se basa en el cierre.
Llamar barrido de liquidez al primer caso no demuestra que se ejecutaran stops concretos ni que un gran participante lo provocara deliberadamente. OHLC no contiene esa prueba. Declara si cuenta la igualdad, qué fuente de precios se utiliza y cuándo debe producirse la recuperación; de lo contrario, la etiqueta puede adaptarse a casi cualquier giro posterior.
5. Define el desplazamiento antes de seleccionar una zona
Una vela grande solo destaca respecto a una comparación declarada. Una regla de investigación puede comparar su cuerpo con una ventana anterior fija o exigir un cierre más allá de una referencia ya conocida. Cada elección produce muestras distintas. No escojas el umbral después de ver el movimiento más atractivo.
El pequeño conjunto ficticio utiliza la ruptura explícita Close(B)>R para explicar la cronología. El cuerpo de B mide 16 pip, de 1.10040 a 1.10200. Es un dato descriptivo, no un umbral optimizado; seis velas no bastan para estimar una ventaja histórica.
6. Reconoce un order block con una convención explícita
S es la última vela bajista de origen antes de la secuencia alcista ilustrada: Open=1.10050; High=1.10080; Low=1.09980; Close=1.10010. Después suben A y B, y B confirma la ruptura de referencia declarada. El ejemplo considera el rango completo de S una zona de order block alcista únicamente cuando se conoce el cierre de B.
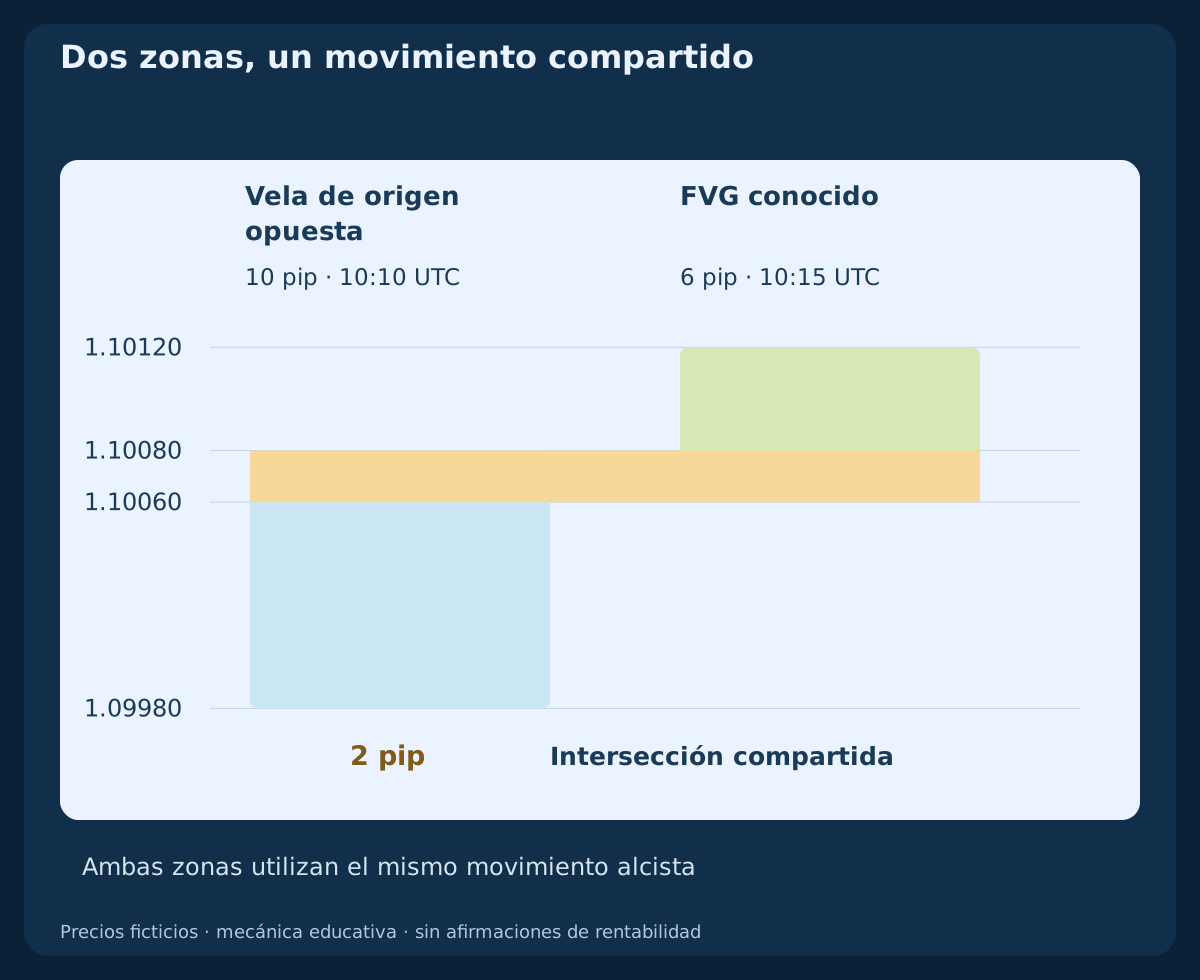
El intervalo fijo resultante es [1.09980,1.10080], de 10 pip, reconocido a las 10:10 UTC. Una convención basada solo en el cuerpo definiría otro objeto. Explicita esa diferencia y no interpretes la zona como prueba de órdenes pendientes. La estrategia de Order Block existente ofrece una especificación completa e independiente del primer retorno.
7. Reconoce un fair value gap de tres velas
Con las velas consecutivas cerradas A, B y C, esta guía define un FVG alcista mediante Low(C)>High(A). Si High(A)=1.10060; Low(C)=1.10120, el intervalo es [1.10060,1.10120] y su anchura, 6 pip. El caso bajista utiliza High(C)<Low(A). La igualdad produce anchura cero y no cumple esta definición estricta.
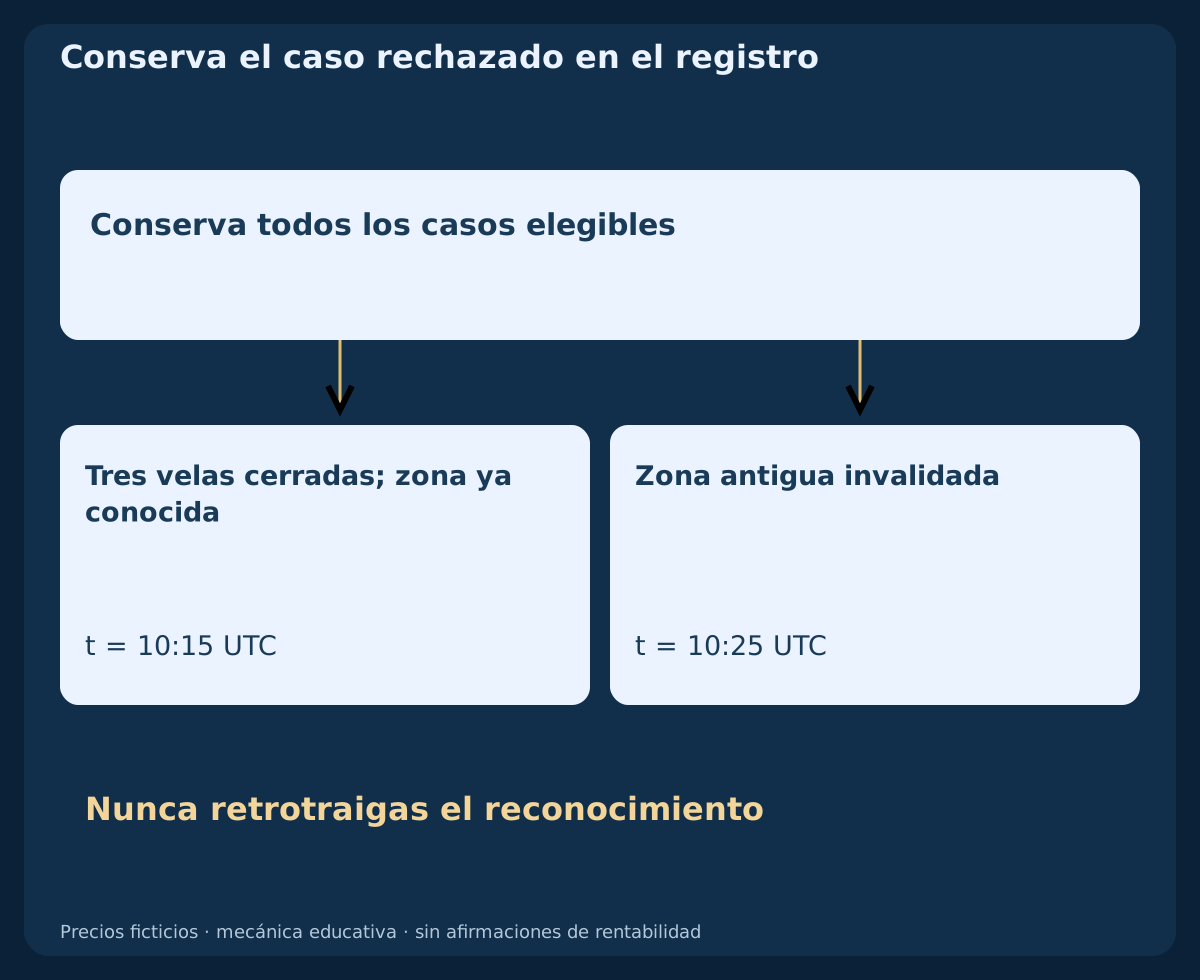
C cierra a las 10:15 UTC; por tanto, el FVG todavía no se conoce al cierre de B, a las 10:10 UTC. Esta falta de solapamiento entre tres velas difiere de un hueco de apertura de sesión: B sí recorrió el intervalo. No demuestra que allí no hubiera transacciones ni que el precio deba volver a rellenarlo.
8. No cuentes dos veces la misma información
El order block y el FVG del ejemplo proceden de la misma secuencia alcista. Su intersección es [1.10060,1.10080], equivalente a 2 pip. Se reconocieron en cierres distintos, pero ambos dependen del mismo movimiento. Sumar las etiquetas no crea dos pruebas independientes.
La intersección puede registrarse como una zona de interés más estrecha si la regla se define de antemano. No justifica automáticamente un stop menor ni una posición mayor. Comprueba si el filtro modifica la muestra de eventos, descarta casos válidos o simplemente hace más precisos los dibujos retrospectivos.
9. Mide los retornos parciales sin redibujar el original
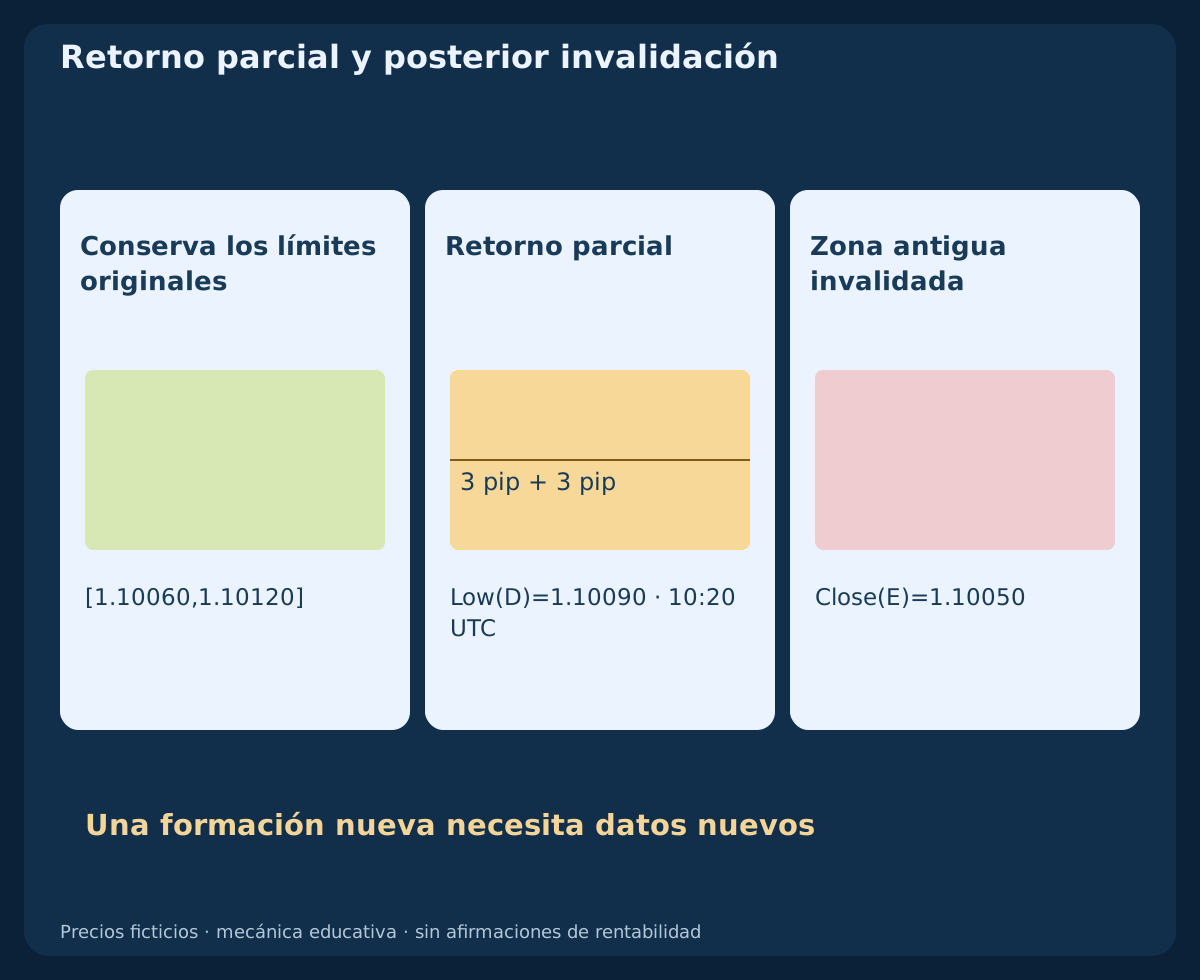
La vela D, cerrada a las 10:20 UTC, registra Low=1.10090, después del reconocimiento del FVG. Desde el límite superior en 1.10120, recorre 3 pip del intervalo original de 6 pip. Los 3 pip inferiores siguen sin ser visitados por los mínimos Bid suministrados. Conserva los límites originales y marca aparte la parte recorrida.
Algunos operadores llaman mitigación o relleno parcial a ese retorno. Aquí esos términos describen una nueva visita del precio, no informes de ejecución del bróker. Si un estudio modifica la zona restante después de cada contacto, documéntalo como una regla dinámica nueva, en lugar de sustituir silenciosamente el intervalo fijo original.
10. Establece caducidad e invalidación
Una zona puede caducar antes de que exista una entrada. Un modelo completo debe especificar su antigüedad máxima, la política del primer retorno y la condición de invalidación. Invalidar por una mecha o por un cierre son reglas distintas, conocidas en momentos distintos. No pueden intercambiarse después para conservar un ejemplo ganador.
En este FVG alcista ilustrativo, la invalidación exige un cierre completo por debajo de 1.10060. E cierra en 1.10050 a las 10:25 UTC, y la zona queda invalidada entonces. Una subida posterior no restaura la hipótesis antigua. Una configuración nueva requiere una formación nueva y completa, con sus propias reglas.
11. Separa Bid, Ask y una ejecución real
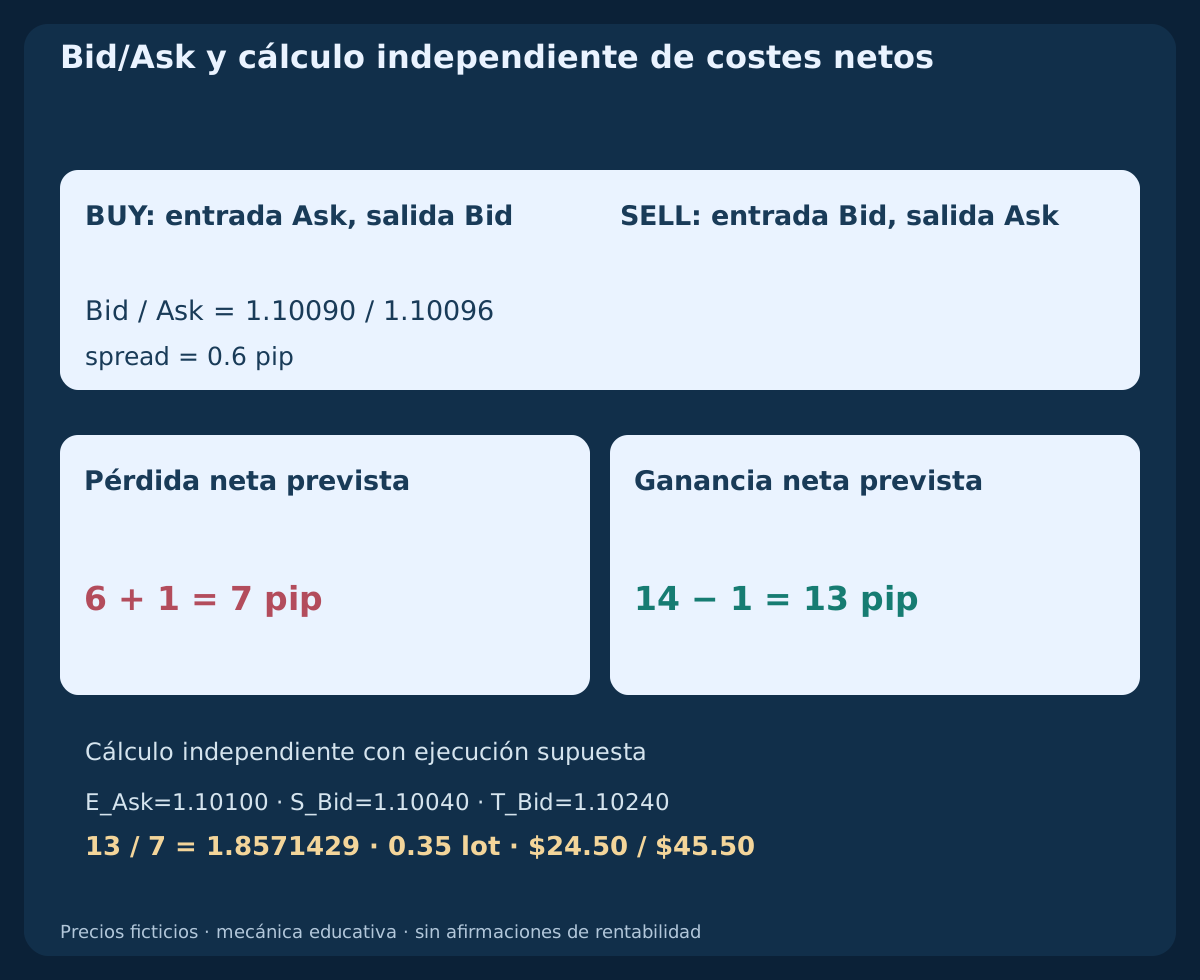
En el contrato EURUSD declarado, pip=0.0001; point=tick=0.00001. El ejemplo supone contract=EUR100,000/lot; account=USD. Supón una observación simultánea Bid=1.10090; Ask=1.10096. El spread es 0.6 pip. Bid ha alcanzado 1.10090, pero Ask no. Ese contacto de Bid no permite deducir la activación de una Buy Limit en dicho nivel.
Los gráficos históricos de MT4 utilizan Bid. BUY abre en Ask y comprueba sus salidas de protección en Bid; SELL abre en Bid y las comprueba en Ask. Una cotización que alcanza el disparador tampoco aporta por sí sola un informe de ejecución. Registra por separado las observaciones de precio y las pruebas de ejecución.
12. Convierte la idea de precio en costes netos
Utiliza un cálculo BUY separado e independiente: ejecución supuesta en Ask=1.10100, stop en Bid=1.10040 y objetivo en Bid=1.10240. Las distancias brutas son 6 pip de pérdida y 14 pip de ganancia. No constituyen una instrucción de entrada para la secuencia anterior.
Supón una reserva de 0.4 pip para una peor salida y una comisión lineal de ida y vuelta de 0.6 pip: c=1.0 pip; L=6+c=7; W=14−c=13; W/L=13/7=1.8571429. La entrada y las salidas ya utilizan el lado correcto de la cotización: no añadas otra vez el spread. La reserva es un supuesto, no un límite garantizado del deslizamiento o de los gaps.
13. Dimensiona el riesgo según el stop, no la etiqueta
Con equity=$10,000; risk=0.25%; budget=$25 y un valor supuesto de $10/pip/lot, el cálculo independiente da lots=floor_step(25/(7×10),0.01)=0.35. La pérdida neta prevista es $24.50 y el objetivo neto previsto, $45.50. Se presuponen límites de lotaje compatibles, margen suficiente, comisión lineal y ausencia de otros cargos.
Una intersección de dos pips entre dibujos no equivale a dos pips de riesgo para la cuenta. El nivel de protección, la cotización ejecutable, el contrato y los costes determinan el plan. Una ejecución más alejada, una salida peor u otras comisiones pueden superar el presupuesto. La terminología SMC no cambia esa mecánica.
14. Compara SMC con descripciones habituales de acción del precio
Varias ideas SMC pueden expresarse como condiciones observables: ruptura de una referencia, ruptura fallida, vela de origen opuesta o ausencia de solapamiento entre tres velas. Esta traducción permite comparar modelos sin suponer que una etiqueta más nueva contiene más información.
Una comparación justa utiliza las mismas fechas elegibles, fuente de precios, hipótesis de ejecución y presupuesto de riesgo. Registra qué cambia al añadir un filtro estructural o de zona. Un método con menos operaciones puede parecer más limpio al excluir casos difíciles; sus ganadores seleccionados no representan la muestra original completa.
15. Mantén un registro de investigación cronológico
El archivo descargable contiene seis velas M5 Bid ficticias, de S a E, con horas UTC de apertura y cierre. Reproduce la ruptura declarada, la zona de origen de diez pips, el FVG de seis, la intersección de dos, el retorno parcial de tres y la posterior invalidación por cierre. No contiene órdenes, velas Ask históricas ni una muestra de rentabilidad.
Registra el momento de reconocimiento, los límites originales, la caducidad, el primer retorno, la invalidación, la cotización utilizable y cualquier informe real. Incluye formaciones de anchura cero, señales tardías y zonas caducadas. Si reconocer una condición exige velas posteriores, anota la observación entonces. No la retrotraigas para hacer posible una entrada anterior.
Descargar las seis velas M5 Bid ficticias (CSV)
| Vela | Apertura UTC | Cierre UTC | Apertura | Máximo | Mínimo | Cierre |
|---|---|---|---|---|---|---|
| S | 09:55 | 10:00 | 1.10050 | 1.10080 | 1.09980 | 1.10010 |
| A | 10:00 | 10:05 | 1.10010 | 1.10060 | 1.10000 | 1.10040 |
| B | 10:05 | 10:10 | 1.10040 | 1.10220 | 1.10030 | 1.10200 |
| C | 10:10 | 10:15 | 1.10200 | 1.10240 | 1.10120 | 1.10210 |
| D | 10:15 | 10:20 | 1.10210 | 1.10220 | 1.10090 | 1.10130 |
| E | 10:20 | 10:25 | 1.10130 | 1.10140 | 1.10040 | 1.10050 |
16. Convierte una pregunta en un modelo comprobable por separado
Escoge una pregunta precisa: por ejemplo, si el primer retorno definido tras una ruptura confirmada por cierre cambia los resultados frente a los mismos eventos sin ese filtro. Fija las definiciones antes de probar, reserva periodos cronológicos no utilizados y conserva los rechazos. La sensibilidad a pequeños cambios de parámetros también forma parte de la evidencia.
Esta guía aporta un mapa de funciones y un ejemplo de precios reproducible. Una estrategia completa aún necesita permisos de entrada, invalidación, protección, salidas, límites de exposición y tratamiento de respuestas inciertas. Los próximos materiales desarrollarán esas cuestiones por separado. Las etiquetas claras y los gráficos atractivos no demuestran rentabilidad.
Preguntas frecuentes
¿SMC revela órdenes institucionales?
No. Un gráfico OHLC minorista muestra observaciones de su fuente de precios. La explicación institucional es una inferencia; marcar un order block no demuestra una orden bancaria sin ejecutar.
¿Un order block y un fair value gap son la misma zona?
No. Aquí el bloque utiliza el rango de una vela opuesta y el FVG una falta estricta de solapamiento entre tres velas. Sus límites y momentos de reconocimiento difieren, aunque se crucen.
¿Un fair value gap tiene que rellenarse por completo?
No. El precio puede regresar parcialmente, atravesarlo, llegar después de su caducidad o no volver nunca. El dibujo no garantiza un relleno completo.
¿Puedo usar el FVG al cierre de la vela central?
No con esta definición de tres velas cerradas. Se necesita el mínimo posterior de C, así que la zona solo puede conocerse después de su cierre.
¿Un barrido demuestra que se ejecutaron stops?
No. Los datos OHLC suministrados pueden demostrar una incursión y recuperación según una regla. No identifican órdenes pendientes reales ni sus ejecuciones.
¿Esta guía es una estrategia SMC lista para operar?
No. Explica funciones analíticas, cronología y costes. Una estrategia ejecutable completa y pruebas con datos realistas no utilizados son requisitos independientes.
Fuentes y notas de investigación
Las etiquetas SMC son convenciones gráficas cuyos límites deben especificarse. La documentación del bróker establece la mecánica de precios y órdenes, no la rentabilidad de los patrones.
- CMC Markets: convenciones y limitaciones de los order blocks
- MetaTrader 4: tipos de orden, Bid/Ask y activación de protecciones
Guía educativa de acción del precio. Velas ficticias y cálculo independiente de costes; sin órdenes reales, backtest histórico ni rentabilidad medida.