

Smart Money Concepts réunit plusieurs idées d’analyse du prix dans un même vocabulaire. Ce guide distingue ce qu’un graphique montre de ce que le trader en déduit, puis suit une séquence fictive depuis une référence connue jusqu’à deux zones et l’invalidation ultérieure du FVG. Il explique comment lire et tester des conditions ; il ne définit pas une stratégie complète.
1. Ce que décrit SMC et ce qu’il ne permet pas d’établir
SMC désigne une famille de conventions de lecture graphique, plutôt qu’un modèle unique normalisé. On y trouve structure de marché, liquidité, déplacement, order blocks et fair value gaps. Deux formateurs peuvent utiliser le même terme avec des bornes ou des règles de confirmation différentes. Une explication utile précise donc les conditions de prix retenues.
Une bougie de plateforme de détail enregistre les prix d’un flux donné. Elle n’identifie pas l’auteur d’un mouvement, ne révèle pas les ordres bancaires non exécutés et ne prouve pas la cause d’un retournement. Ici, l’explication institutionnelle reste une déduction. Les objets observables sont les bougies clôturées, les niveaux déjà connus et les cotations ultérieures.
2. Séparer direction, emplacement, déclencheur et exécution
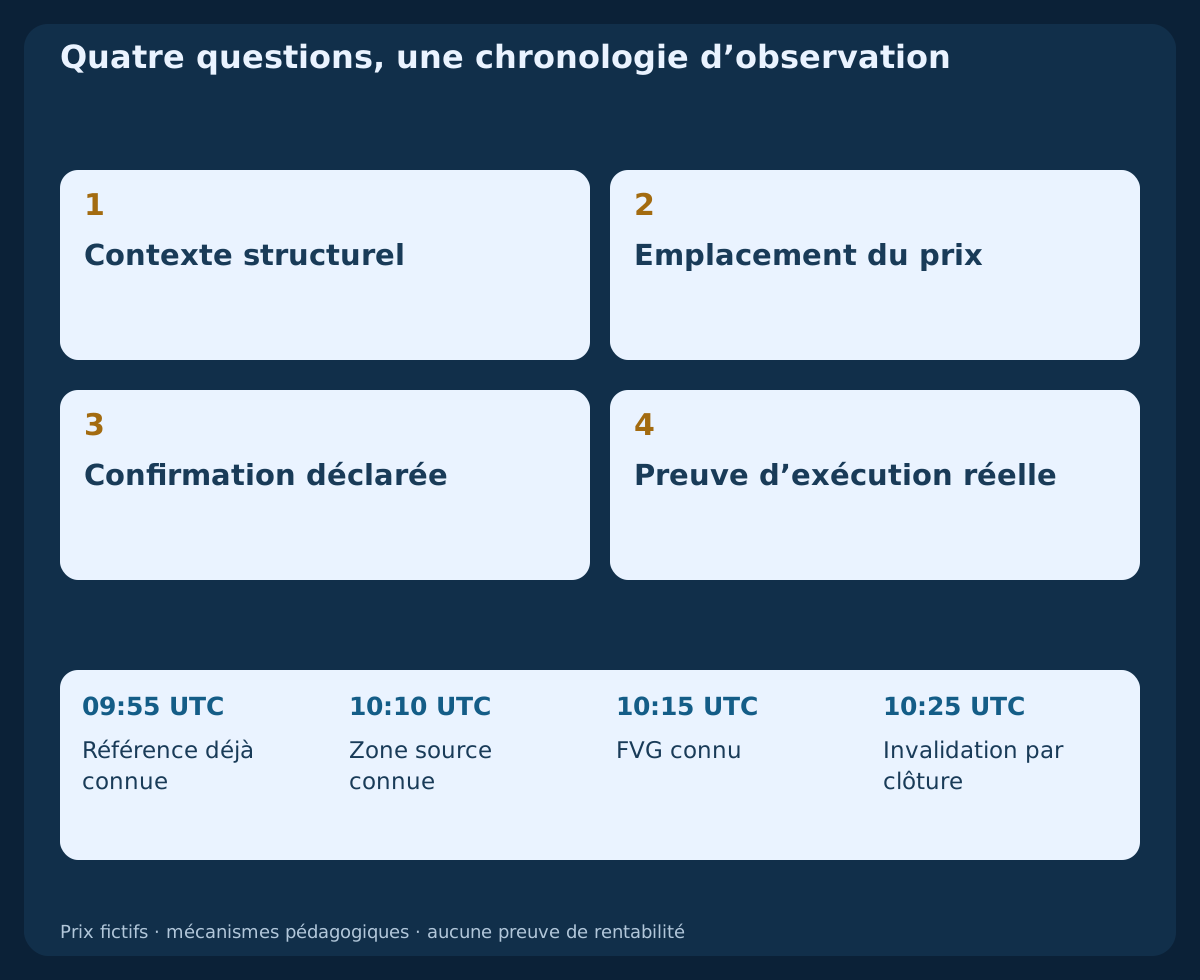
Poser quatre questions : quel est le contexte structurel ; où se situe la zone d’intérêt ; quelle observation ultérieure remplirait les conditions ; et à quel prix pourrait-on réellement exécuter ? Répartir ces rôles organise la recherche, sans démontrer un avantage statistique.
Une structure haussière peut fournir le contexte et une zone haussière, l’emplacement. Une réaction définie sur bougie clôturée pourrait servir de déclencheur dans une stratégie spécifiée séparément. Acceptation, exécution et sortie exigent toujours leurs propres preuves. Le contact du prix avec une ligne ne répond pas aux quatre questions.
3. N’utiliser que la structure déjà connaissable
Des sommets et creux ascendants décrivent une séquence haussière ; des sommets et creux descendants, une séquence baissière. Si la définition d’un pivot exige deux bougies suivantes, ce pivot n’est utilisable qu’après leur clôture. Ne ramenez pas sa date de reconnaissance à la bougie qui a inscrit l’extrême.
La séquence M5 utilise R=1.10150, une référence connue avant 09:55 UTC. À 10:10 UTC, B clôture à 1.10200>R. Il s’agit d’une cassure observable selon la règle de clôture de ce guide. La qualifier de BOS ou de CHoCH dépend aussi de l’état structurel défini auparavant.
4. Distinguer balayage et cassure confirmée
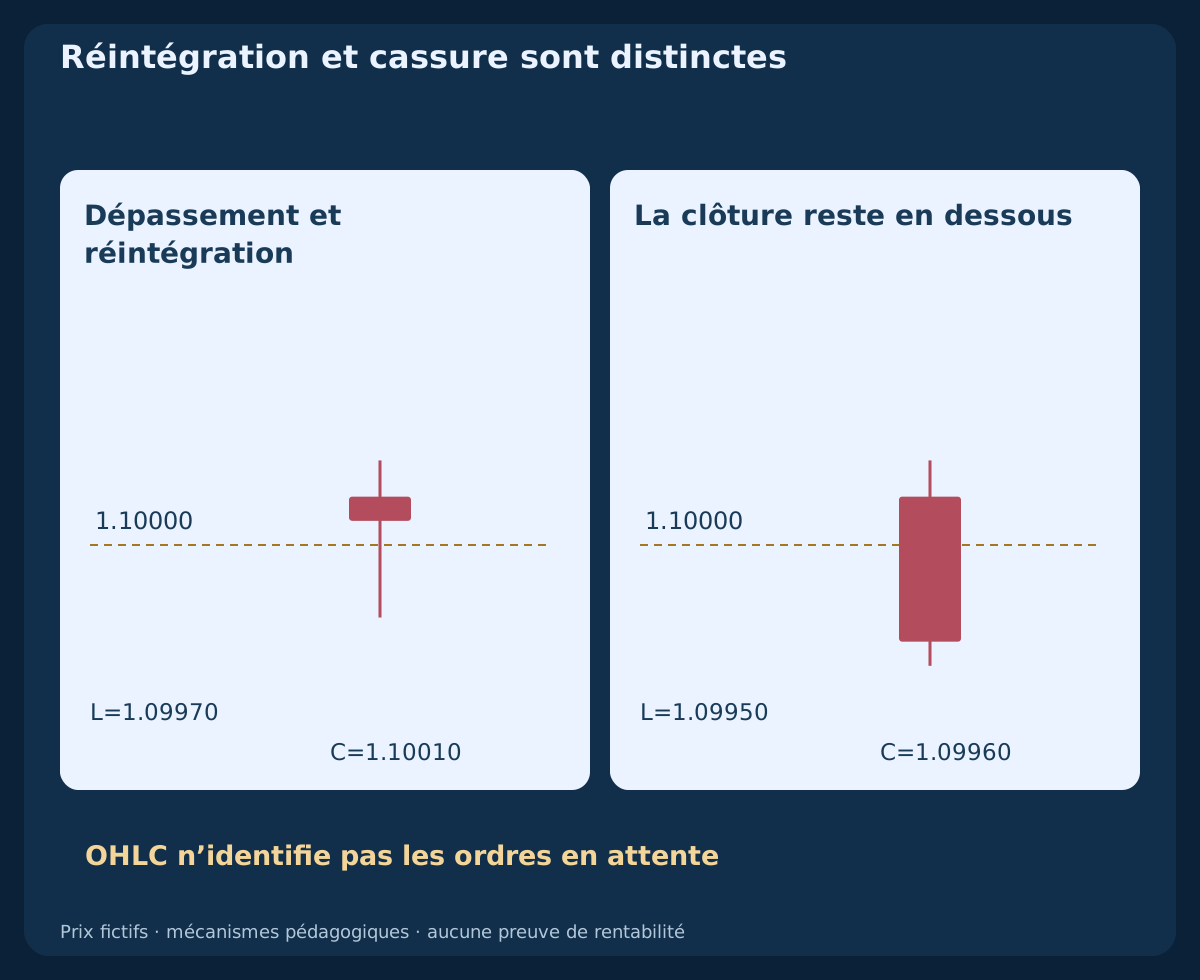
Pour une illustration séparée, fixer un creux connu à 1.10000. Une bougie avec Low=1.09970; Close=1.10010 passe sous le niveau, puis clôture au-dessus. Une clôture à 1.09960 reste au contraire en dessous. Ces observations donnent des résultats différents avec une définition fondée sur la clôture.
Appeler le premier cas balayage de liquidité ne prouve ni l’exécution de stops précis ni l’intervention délibérée d’un grand acteur. OHLC ne contient pas cette preuve. Indiquer si l’égalité compte, quel flux est utilisé et quand la réintégration doit avoir lieu ; sinon, l’étiquette peut être adaptée à presque tout retournement ultérieur.
5. Définir le déplacement avant de choisir une zone
Une grande bougie ne se remarque que par rapport à une comparaison déclarée. Une règle de recherche peut comparer son corps à une fenêtre antérieure fixe ou exiger une clôture au-delà d’une référence déjà connue. Ces choix produisent des échantillons différents. Ne sélectionnez pas le seuil après avoir vu le mouvement le plus séduisant.
Le petit jeu fictif utilise la cassure explicite Close(B)>R pour montrer la chronologie. Le corps de B mesure 16 pip, de 1.10040 à 1.10200. Cette mesure est descriptive, pas un seuil de déplacement optimisé. Six bougies ne suffisent pas à estimer un avantage historique.
6. Reconnaître un order block selon une convention annoncée
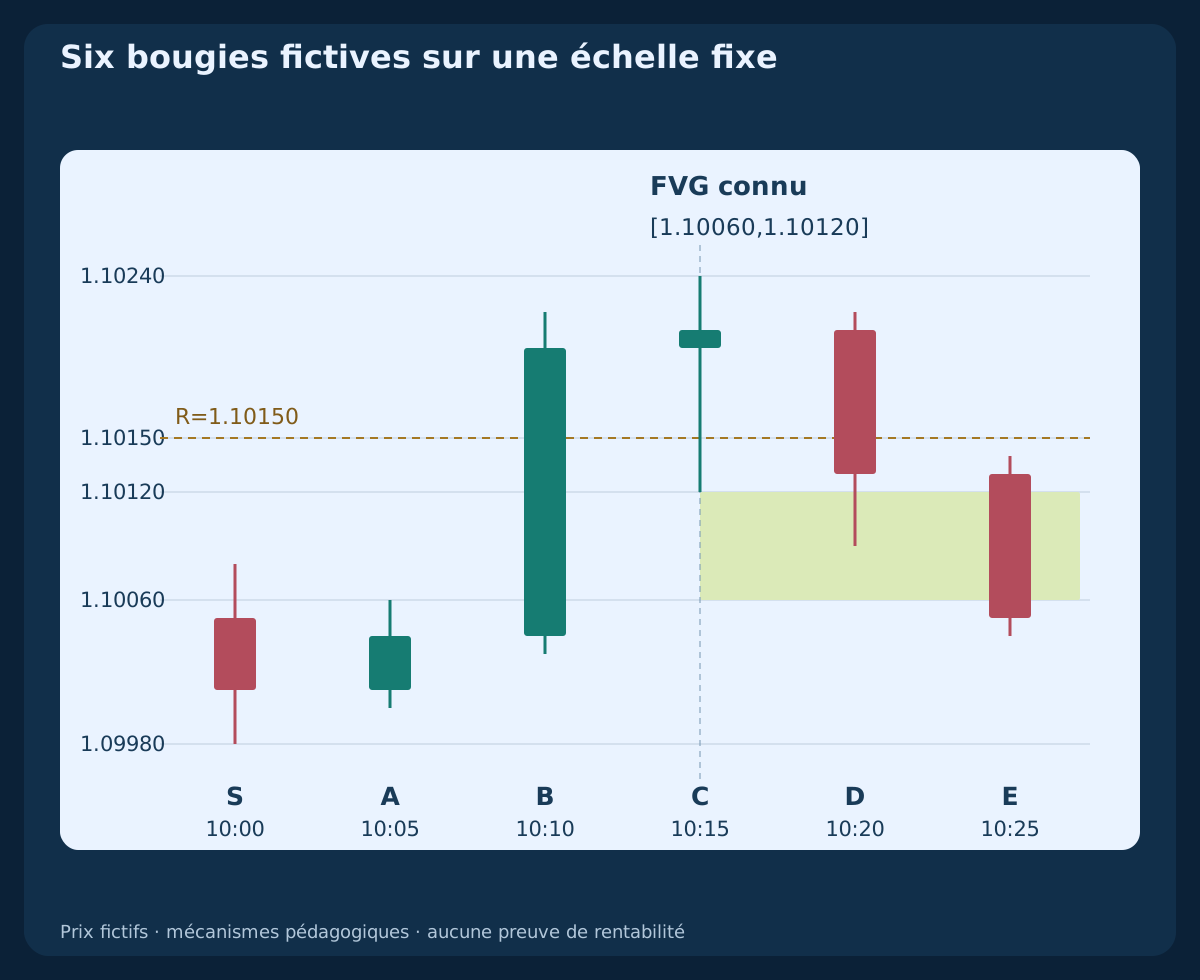
S est la dernière bougie source baissière avant la séquence haussière illustrée : Open=1.10050; High=1.10080; Low=1.09980; Close=1.10010. A et B progressent ensuite, B apportant la cassure de référence déclarée. L’exemple ne désigne l’ensemble du plus haut au plus bas de S comme order block haussier qu’une fois la clôture de B connue.
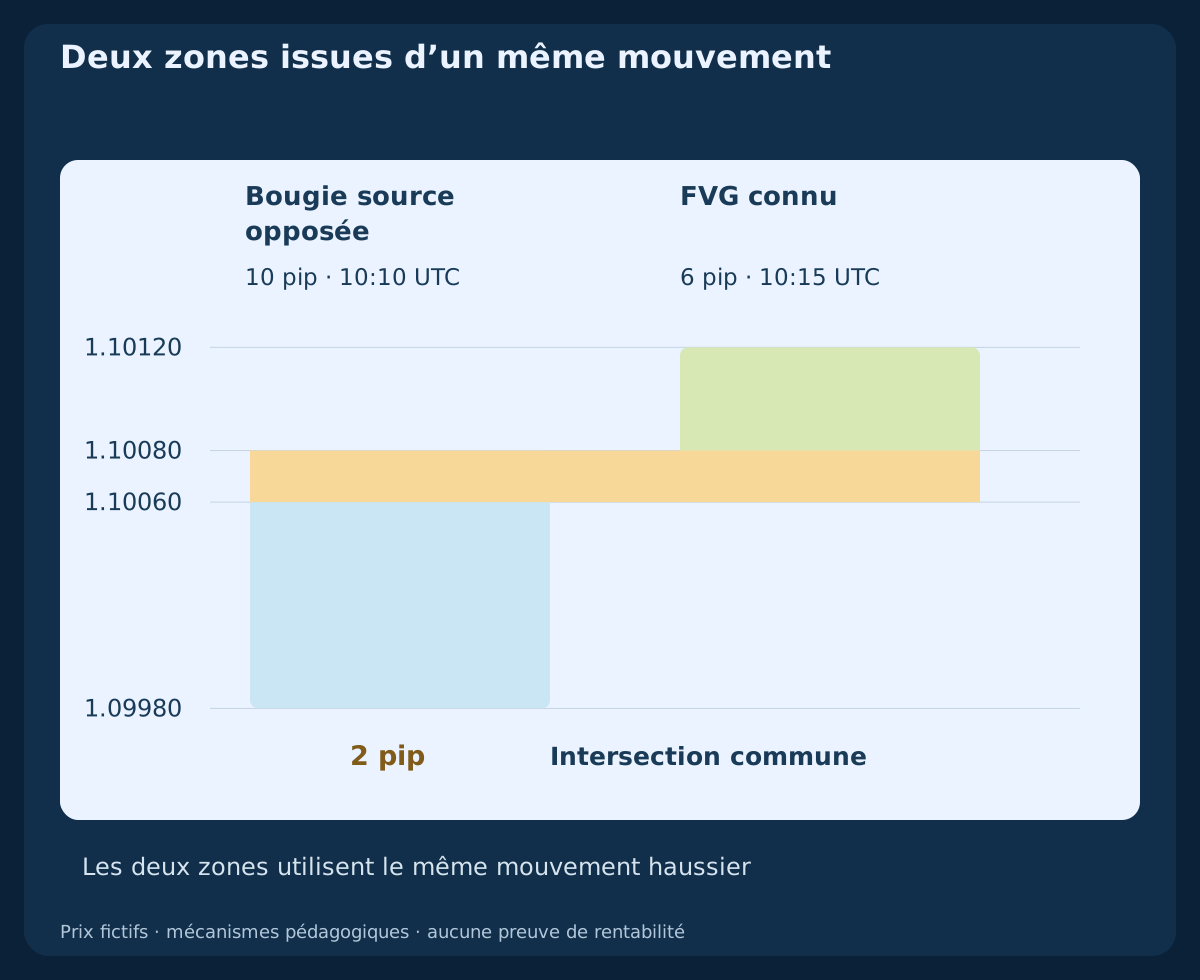
L’intervalle figé est [1.09980,1.10080], large de 10 pip, reconnu à 10:10 UTC. Une convention limitée au corps produirait un autre objet. Expliciter cette différence et ne pas traiter la zone comme une preuve d’ordres en attente. La stratégie Order Block existante fournit une spécification complète et distincte du premier retour.
7. Reconnaître un fair value gap de trois bougies
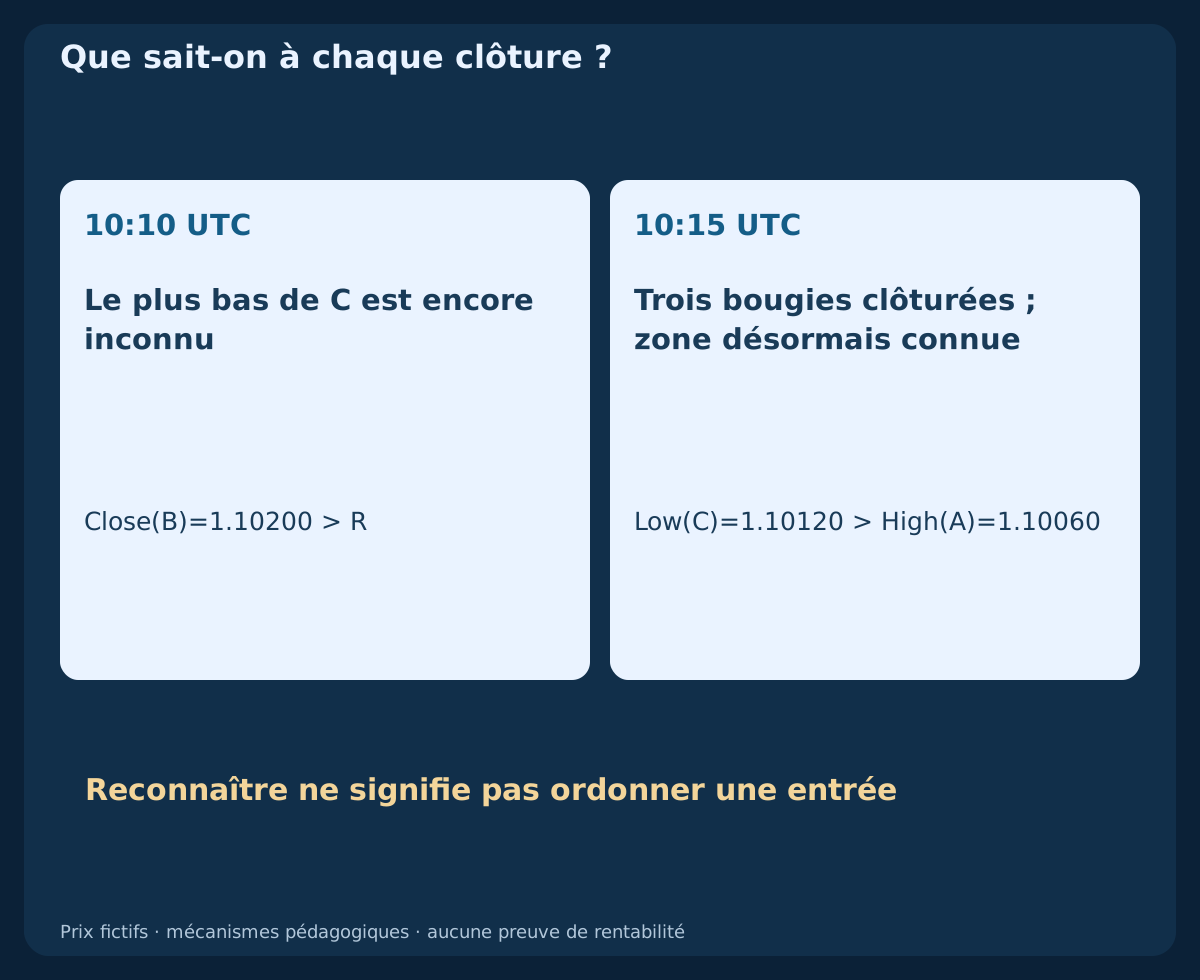
Pour les bougies consécutives clôturées A, B et C, ce guide définit un FVG haussier par Low(C)>High(A). Avec High(A)=1.10060; Low(C)=1.10120, l’intervalle est [1.10060,1.10120], large de 6 pip. Le cas baissier utilise High(C)<Low(A). L’égalité donne une largeur nulle et ne satisfait pas cette définition stricte.
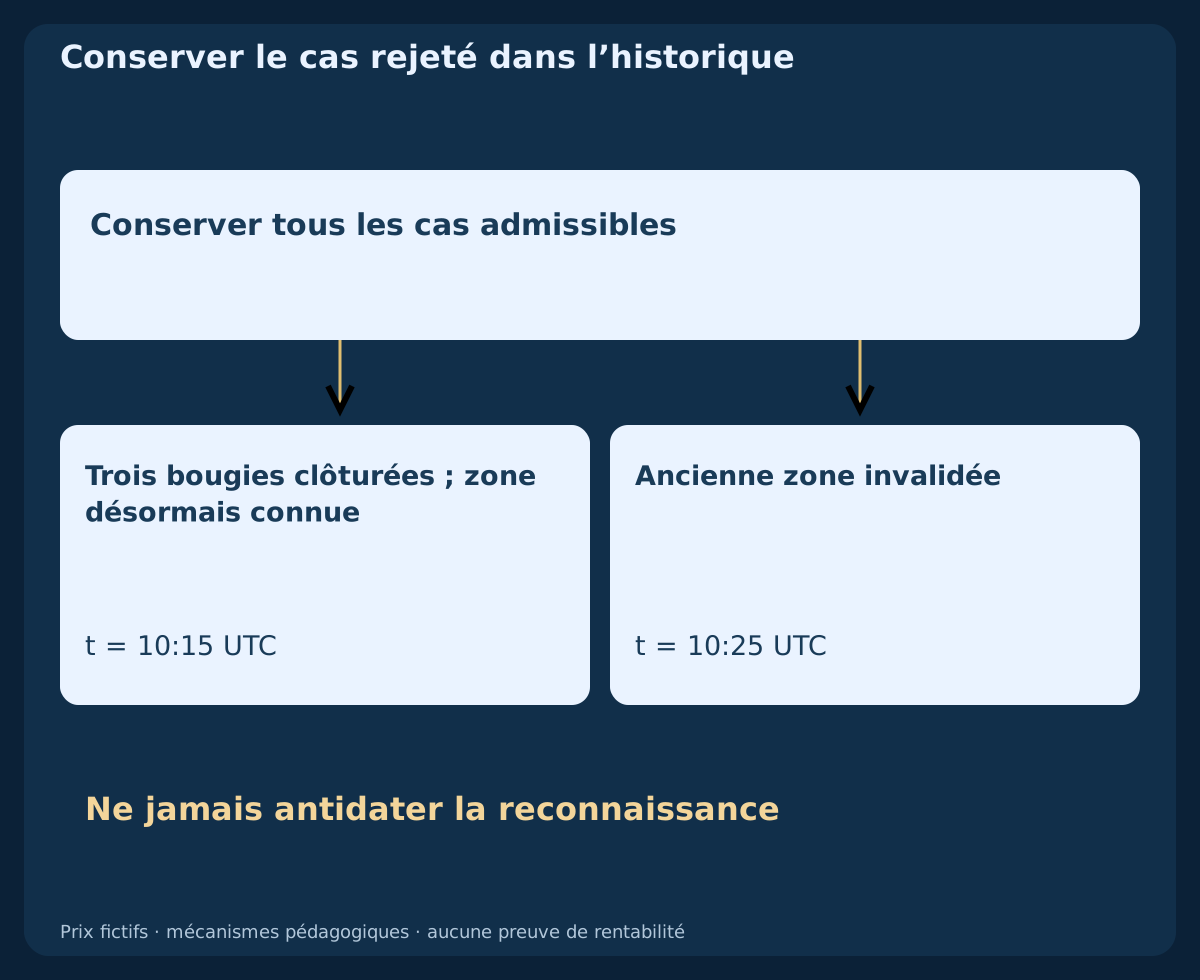
C clôture à 10:15 UTC : ce FVG est donc encore inconnu à la clôture de B, à 10:10 UTC. Ce non-chevauchement de trois bougies diffère d’un gap d’ouverture de séance : B a traversé l’intervalle. Il ne démontre ni l’absence de transactions dans cette zone ni une obligation de retour pour la combler.
8. Ne pas compter deux fois l’information commune
L’order block et le FVG proviennent ici de la même séquence haussière. Leur intersection est [1.10060,1.10080], soit 2 pip. Ils sont devenus connaissables à des clôtures différentes, mais dépendent du même mouvement. Deux étiquettes ne créent pas deux preuves indépendantes.
L’intersection peut être enregistrée comme zone d’intérêt plus étroite si la règle est fixée à l’avance. Elle ne justifie pas automatiquement un stop plus serré ou une position plus importante. Tester si ce filtre modifie l’échantillon, élimine des cas valables ou rend seulement les tracés rétrospectifs plus précis.
9. Mesurer les retours partiels sans redessiner l’original
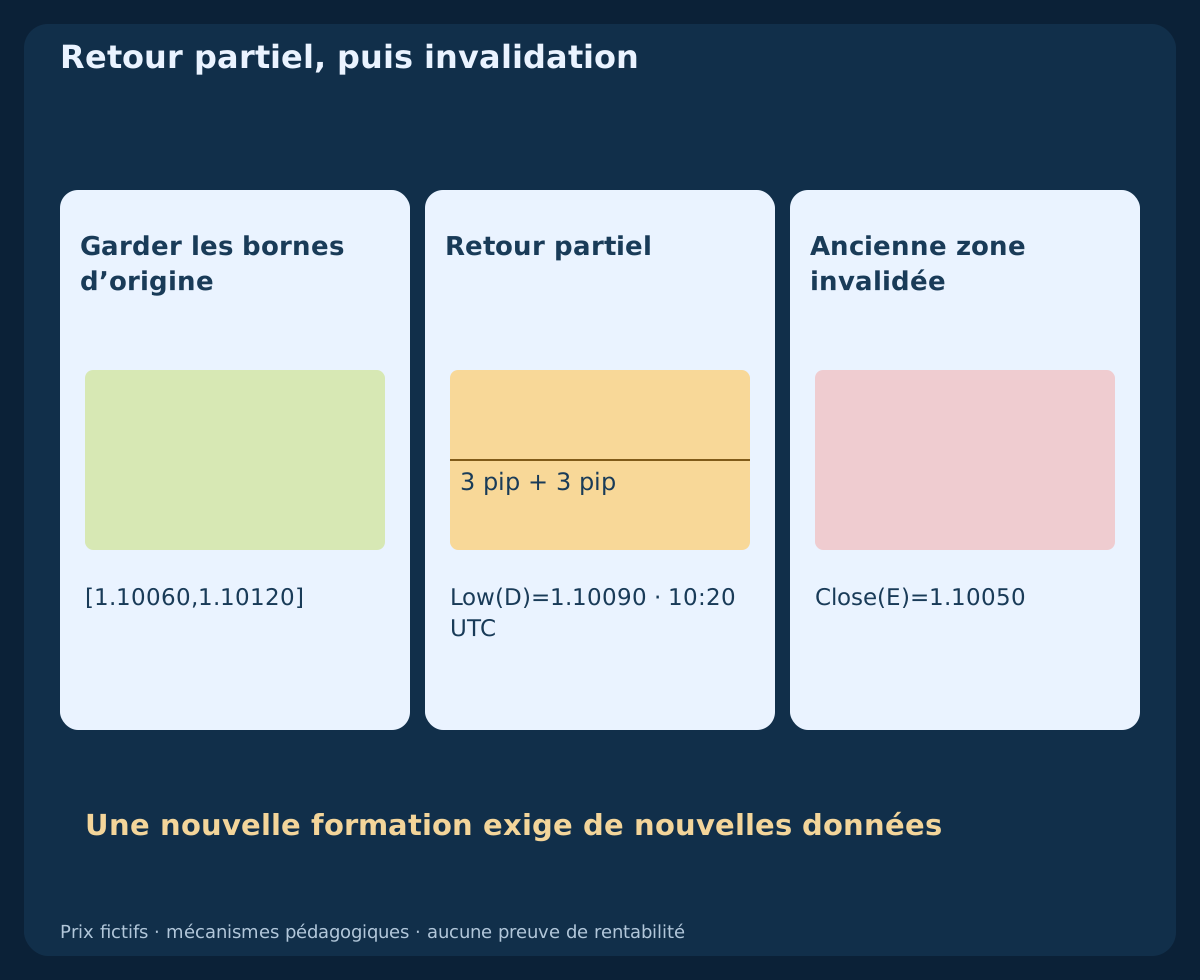
La bougie D clôturée à 10:20 UTC enregistre Low=1.10090, après la reconnaissance du FVG. Depuis sa borne supérieure à 1.10120, cela parcourt 3 pip de l’intervalle initial de 6 pip. Les 3 pip inférieurs n’ont pas encore été visités par les plus bas Bid fournis. Conserver les bornes initiales et marquer séparément la partie parcourue.
Certains traders appellent ce retour mitigation ou comblement partiel. Ici, ces termes décrivent une nouvelle visite du prix ; ce ne sont pas des rapports d’exécution du courtier. Si une étude modifie la zone restante après chaque contact, il faut documenter cette règle dynamique au lieu de remplacer discrètement l’intervalle fixe d’origine.
10. Fixer une expiration et une règle d’invalidation
Une zone peut expirer avant toute entrée. Un modèle complet précise son âge maximal, le traitement du premier retour et la condition d’invalidation. Une invalidation par mèche et une invalidation par clôture sont deux règles, connues à des moments différents. Elles ne peuvent être interverties après coup pour préserver un exemple gagnant.
Pour le FVG haussier illustratif, l’invalidation exige une clôture achevée sous 1.10060. E clôture à 1.10050 à 10:25 UTC ; la zone devient invalide à cet instant. Une hausse ultérieure ne rétablit pas l’ancienne hypothèse. Un nouveau scénario exige une formation nouvellement achevée, selon ses propres règles.
11. Distinguer Bid, Ask et exécution réelle
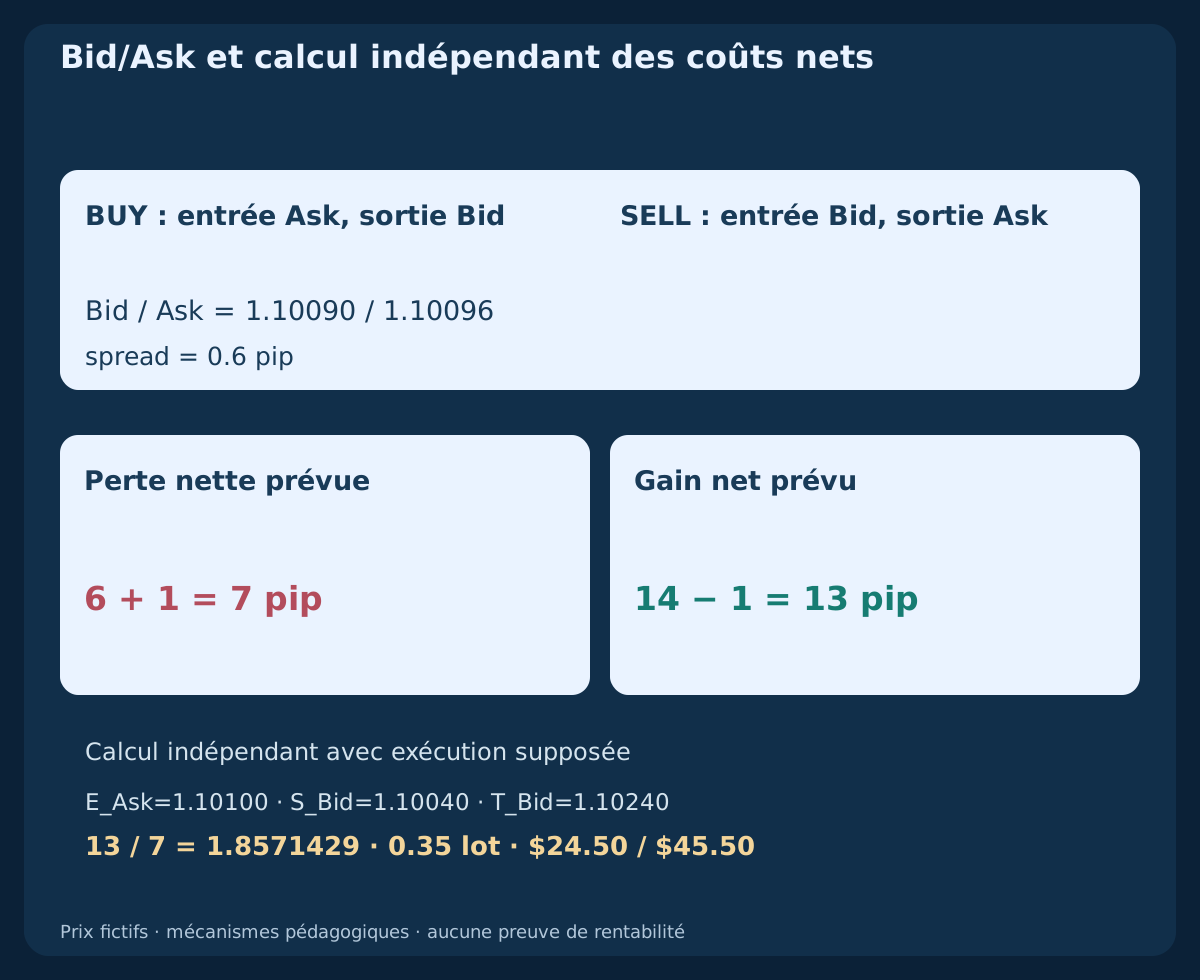
Dans le contrat EURUSD déclaré, pip=0.0001; point=tick=0.00001. L’exemple suppose contract=EUR100,000/lot; account=USD. Considérer une observation simultanée Bid=1.10090; Ask=1.10096. Le spread vaut 0.6 pip. Bid a atteint 1.10090, mais pas Ask. Ce contact de Bid seul ne permet pas de déduire le déclenchement d’une Buy Limit à ce niveau.
Les graphiques historiques MT4 utilisent Bid. BUY ouvre sur Ask et ses sorties de protection sont vérifiées sur Bid ; SELL ouvre sur Bid et vérifie ses protections sur Ask. Une cotation atteignant un seuil ne fournit toujours pas, à elle seule, un rapport d’exécution du courtier. Enregistrer séparément observations de prix et preuves d’exécution.
12. Traduire une idée de prix en coûts nets
Utiliser un calcul BUY séparé et indépendant : exécution supposée à Ask=1.10100, stop à Bid=1.10040 et objectif à Bid=1.10240. Les distances brutes sont 6 pip de perte et 14 pip de gain. Il ne s’agit pas d’une instruction d’entrée pour la séquence précédente.
Supposer une réserve de 0.4 pip pour une sortie moins favorable et une commission aller-retour linéaire de 0.6 pip : c=1.0 pip; L=6+c=7; W=14−c=13; W/L=13/7=1.8571429. Entrée et sorties utilisent déjà leurs bons côtés de cotation : ne pas ajouter le spread une deuxième fois. La réserve est une hypothèse, pas un plafond garanti du slippage ou des gaps.
13. Dimensionner le risque d’après le stop, pas le nom de la zone
Avec equity=$10,000; risk=0.25%; budget=$25 et une valeur supposée de $10/pip/lot, le calcul indépendant donne lots=floor_step(25/(7×10),0.01)=0.35. La perte nette prévue est $24.50 et l’objectif net prévu, $45.50. Ces calculs supposent des limites de volume compatibles, une marge suffisante, une commission linéaire et aucun frais supplémentaire.
Deux pips d’intersection entre dessins ne correspondent pas à deux pips de risque pour le compte. Le niveau de protection, la cotation exécutable, le contrat et les coûts déterminent le plan. Un prix d’exécution plus éloigné, une sortie moins favorable ou d’autres frais peuvent dépasser le budget. Le vocabulaire SMC ne change pas cette mécanique.
14. Comparer SMC aux descriptions habituelles de l’action du prix
Plusieurs idées SMC se traduisent en conditions observables : cassure d’une référence, fausse cassure, bougie source opposée ou non-chevauchement de trois bougies. Cette reformulation permet de comparer des modèles sans supposer qu’un nom plus récent contient davantage d’information.
Une comparaison équitable utilise les mêmes dates admissibles, le même flux, les mêmes hypothèses d’exécution et le même budget de risque. Noter ce que change l’ajout d’un filtre structurel ou de zone. Une méthode prenant moins de positions peut paraître plus propre en omettant les cas difficiles ; ses gagnants sélectionnés ne représentent pas l’échantillon initial complet.
15. Tenir un historique de recherche chronologique
Le fichier téléchargeable contient six bougies M5 Bid fictives, de S à E, avec heures UTC d’ouverture et de clôture. Il reproduit la cassure déclarée, la zone source de dix pips, le FVG de six, l’intersection de deux, le retour partiel de trois et l’invalidation ultérieure par clôture. Il ne contient ni ordres, ni bougies Ask historiques, ni échantillon de performance.
Consigner reconnaissance, bornes d’origine, expiration, premier retour, invalidation, cotation exploitable et éventuel rapport réel. Inclure les formations de largeur nulle, signaux tardifs et zones expirées. Si reconnaître une condition exige des bougies ultérieures, l’observation doit être enregistrée à ce moment-là. Ne pas l’antidater pour rendre possible une entrée antérieure.
Télécharger les six bougies M5 Bid fictives (CSV)
| Bougie | Ouverture UTC | Clôture UTC | Ouverture | Plus haut | Plus bas | Clôture |
|---|---|---|---|---|---|---|
| S | 09:55 | 10:00 | 1.10050 | 1.10080 | 1.09980 | 1.10010 |
| A | 10:00 | 10:05 | 1.10010 | 1.10060 | 1.10000 | 1.10040 |
| B | 10:05 | 10:10 | 1.10040 | 1.10220 | 1.10030 | 1.10200 |
| C | 10:10 | 10:15 | 1.10200 | 1.10240 | 1.10120 | 1.10210 |
| D | 10:15 | 10:20 | 1.10210 | 1.10220 | 1.10090 | 1.10130 |
| E | 10:20 | 10:25 | 1.10130 | 1.10140 | 1.10040 | 1.10050 |
16. Transformer une question en modèle testable séparément
Choisir une question précise : par exemple, déterminer si le premier retour défini après une cassure confirmée par clôture modifie les résultats par rapport aux mêmes événements sans ce filtre. Figer les définitions avant les tests, réserver des périodes chronologiques inutilisées et conserver les rejets. La sensibilité à de faibles changements de paramètres fait aussi partie des preuves.
Ce guide fournit une carte des rôles et un exemple de prix reproductible. Une stratégie complète doit encore définir autorisation d’entrée, invalidation, protection, sorties, limites d’exposition et gestion des réponses incertaines. Les prochains contenus traiteront ces questions séparément. Des étiquettes claires et de beaux graphiques ne démontrent pas, à eux seuls, une rentabilité.
Questions fréquentes
SMC révèle-t-il les ordres institutionnels ?
Non. Un graphique OHLC de détail montre les observations de son flux. L’explication institutionnelle reste une déduction ; un order block tracé ne prouve pas un ordre bancaire non exécuté.
Un order block et un fair value gap sont-ils la même zone ?
Non. Ici, le bloc utilise l’amplitude d’une bougie opposée et le FVG un non-chevauchement strict de trois bougies. Bornes et moments de reconnaissance diffèrent, même en cas d’intersection.
Un fair value gap doit-il être entièrement comblé ?
Non. Le prix peut revenir partiellement, traverser la zone, arriver après son expiration ou ne jamais revenir. Le tracé ne garantit pas un comblement total.
Puis-je utiliser le FVG à la clôture de la bougie centrale ?
Pas avec cette définition exigeant trois bougies clôturées. Le plus bas ultérieur de C est nécessaire : la zone n’est connaissable qu’après sa clôture.
Un balayage de liquidité prouve-t-il l’exécution de stops ?
Non. Les données OHLC peuvent établir un dépassement et une réintégration selon une règle choisie. Elles n’identifient pas les ordres réellement en attente ni leurs exécutions.
Ce guide est-il une stratégie SMC prête à être négociée ?
Non. Il explique rôles analytiques, chronologie et coûts. Une stratégie exécutable complète et des preuves sur des données réalistes inutilisées restent nécessaires séparément.
Sources et notes de recherche
Les termes SMC sont des conventions graphiques dont les bornes doivent être déclarées. La documentation du courtier établit la mécanique des cotations et des ordres, pas la rentabilité de ces figures.
- CMC Markets : conventions et limites des order blocks
- MetaTrader 4 : types d’ordres, Bid/Ask et protections
Guide pédagogique d’action du prix. Bougies fictives et calcul indépendant des coûts ; aucun ordre réel, backtest historique ou résultat de rentabilité mesuré.