
เส้นค่าเฉลี่ยเคลื่อนที่แบบปรับตัวของ Kaufman เปลี่ยนน้ำหนักการอัปเดตตามความตรงของเส้นทางราคาปิด ค่าอัตราส่วนประสิทธิภาพที่สูงเกิดพร้อมตลาดขาลงได้ และเส้นที่ดูเกือบราบอาจยังอยู่ห่างจากราคา ตัวอย่าง GBP/USD ต่อไปนี้แสดงว่าส่วนใดปรับตัว ส่วนใดยังล่าช้า และเหตุใดประวัติเริ่มต้นจึงสำคัญ
1. KAMA ปรับเปลี่ยนอะไร
KAMA ซึ่งพัฒนาโดย Perry Kaufman ใช้อัตราส่วนประสิทธิภาพ (ER) ปรับน้ำหนักของการอัปเดตครั้งถัดไปจากราคาปิด โดยวัดว่าเส้นทางราคาล่าสุดตรงเพียงใด หากการเปลี่ยนแปลงสุทธิมีขนาดใหญ่เมื่อเทียบกับผลรวมการเคลื่อนไหวแต่ละครั้ง ER จะสูงขึ้น ส่วนเส้นทางที่กลับไปกลับมาจะให้ ER ต่ำลง
ER ใช้ระยะทางสัมบูรณ์ จึงไม่ได้บอกขาขึ้นหรือขาลง ไม่ใช่โอกาสสำเร็จ และไม่ใช่ตัวแทน ATR การลดลงอย่างต่อเนื่องก็มี ER สูงได้ ให้อ่านทิศทางจากราคาและความชันของเส้น ส่วนความเร็วในการอัปเดตดูจากตัวคูณปรับความเรียบขั้นสุดท้าย
2. การคำนวณ: 10, 2 และ 30 ทำหน้าที่ต่างกัน
ในที่นี้ C คือราคาปิดที่ยืนยันแล้ว และ N คือระยะย้อนหลังของ ER เมื่อ N = 10 จะใช้ราคาปิด 11 ค่าเพื่อวัดการเปลี่ยนแปลงระหว่างราคาปิด 10 ครั้ง นำค่าสัมบูรณ์ของผลต่างระหว่างต้นทางกับปลายทางหารด้วยผลรวมค่าสัมบูรณ์ของการเปลี่ยนแปลงเหล่านั้น หากระยะทางไม่เป็นศูนย์ ER จะอยู่ระหว่าง 0 ถึง 1 แต่ถ้าทุกการเปลี่ยนแปลงเป็นศูนย์ สูตรจะเป็น 0/0 คู่มือนี้จึงกำหนดไว้อย่างชัดเจนว่า ER = 0
ค่าพารามิเตอร์เร็ว 2 และช้า 30 กำหนด F = 2/3 และ S = 2/31 ผสมค่าคงที่ทั้งสองด้วย ER แล้วนำผลลัพธ์ไปยกกำลังสองเพื่อให้ได้ SC จากนั้นเลื่อน KAMA ก่อนหน้าเข้าหาราคาปิดใหม่ตามสัดส่วนนั้น เก็บความละเอียดเต็มไว้จนถึงขั้นแสดงผล การอัปเดตครั้งแรกต้องมีสถานะก่อนหน้าเพิ่มเติมจากหน้าต่าง ER
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. ตัวอย่างขาลงจริงที่มีประสิทธิภาพสูง
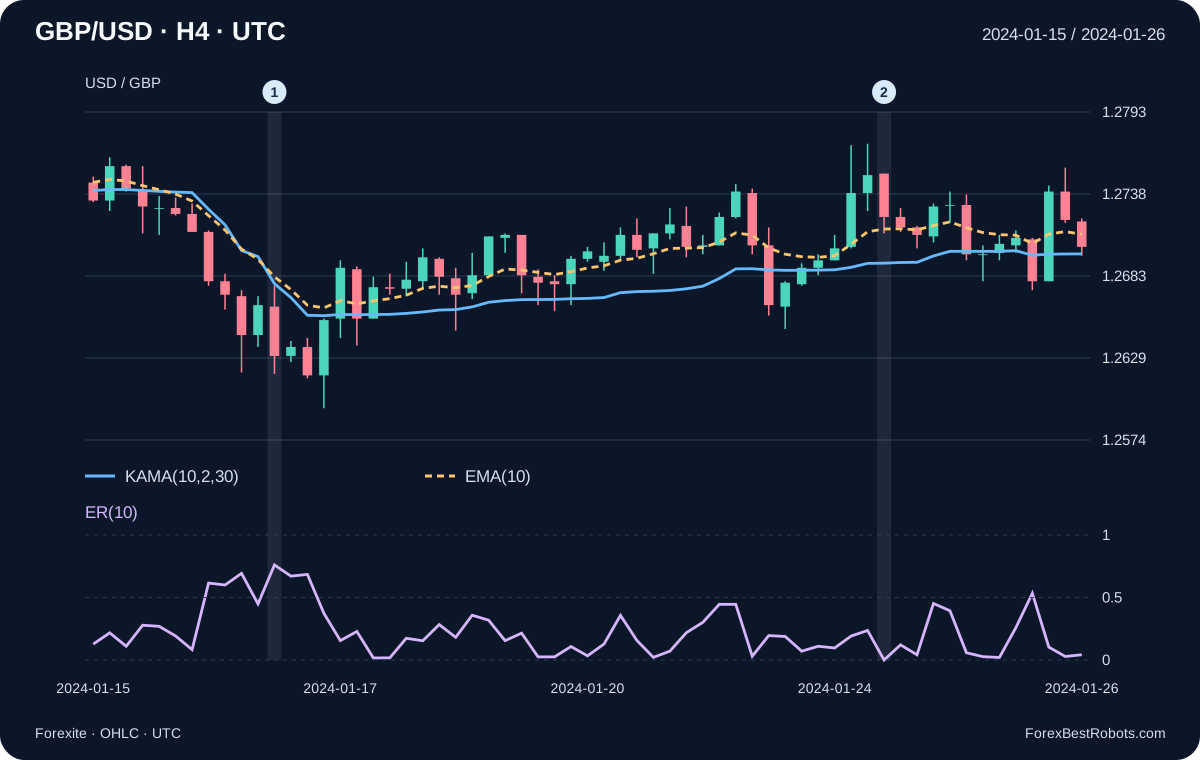
กลุ่ม GBP/USD ที่สิ้นสุดวันที่ 2024-01-16 เวลา 20:00 UTC มีราคาปิด 1.2630 ตลอดการเปลี่ยนแปลง 10 ครั้ง ขนาดการเปลี่ยนแปลงสุทธิเท่ากับ 0.0127 และผลรวมระยะทางเท่ากับ 0.0167 จึงได้ ER ประมาณ 0.760479 และ SC ประมาณ 0.272943 KAMA เปลี่ยนจาก 1.269650 เป็น 1.267835 แสดงว่าประสิทธิภาพที่ค่อนข้างสูงเกิดพร้อมการลดลงของราคา
เครื่องหมาย 2 แสดงอีกกรณีในวันที่ 2024-01-24 เวลา 20:00 UTC ราคาปิดปัจจุบันและราคาปิดก่อนหน้านี้ 10 กลุ่มเท่ากันที่ 1.2723 แต่ระยะทางระหว่างนั้นรวมเป็น 0.0208 ดังนั้น ER เป็นศูนย์แม้ราคาเคลื่อนไหวภายในหน้าต่าง KAMA ยังขยับเล็กน้อยเพราะ SC เป็นบวกและราคาปิดต่างจาก KAMA ก่อนหน้า
4. เหตุใด KAMA จึงไม่ได้เร็วกว่า EMA เสมอไป
เมื่อกำหนดค่าเร็ว 2 และช้า 30 น้ำหนักสุดท้ายอยู่ระหว่างประมาณ 0.004162 เมื่อ ER = 0 ถึง 0.444444 เมื่อ ER = 1 และเมื่อ ER = 0.5 จะได้ประมาณ 0.133657 ส่วน EMA(10) ใช้น้ำหนักคงที่ 2/11 หรือประมาณ 0.181818 ดังนั้นน้ำหนักการอัปเดตของ KAMA อาจน้อยกว่าหรือมากกว่า EMA(10) บนแท่งเดียวกัน
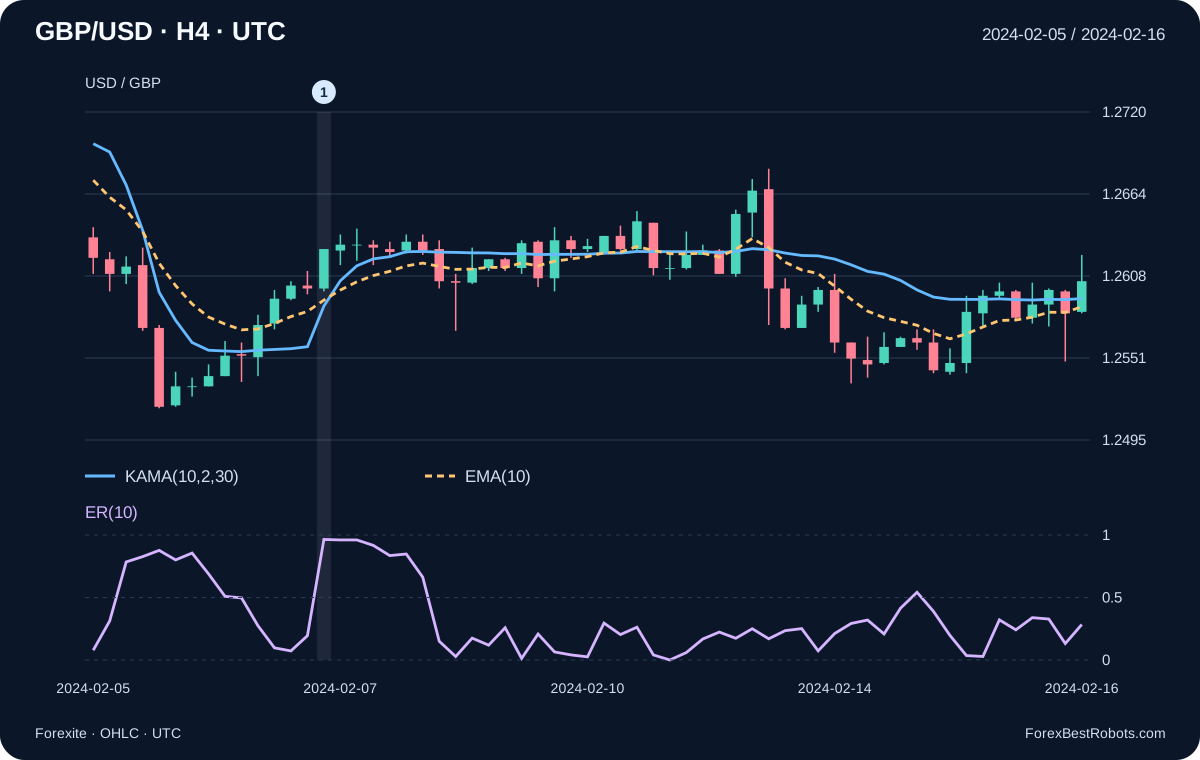
นี่คือการเปรียบเทียบน้ำหนัก ไม่ใช่ผลการเทรดหรือการรับประกันระยะห่างจากราคา เพราะเส้นทั้งสองมีสถานะก่อนหน้าต่างกัน กราฟที่สองมีการฟื้นตัวที่ค่อนข้างตรงในวันที่ 2024-02-07 ทั้งรูปแบบของช่วงนั้นและการปิดเหนือ KAMA ไม่ได้พิสูจน์ว่ากฎเข้าเทรดทำกำไร ทุกช่วงถูกเลือกเพื่ออธิบายการคำนวณ
5. ระยะย้อนหลัง ค่าเริ่มต้น และความต่างระหว่างแพลตฟอร์ม
ตัวแสดงผลให้สลับ N ระหว่าง 10, 20 และ 30 โดยคงค่าเร็ว 2 และช้า 30 ไว้ N ที่ยาวขึ้นเปลี่ยนเส้นทางที่ใช้วัด ไม่ได้ทำให้ทุกการอัปเดตช้าลงเสมอไป ในแต่ละการตั้งค่า ใช้ค่าเฉลี่ยราคาปิด N ค่าแรกเป็นค่าเริ่มต้นที่ดัชนี N − 1 ส่วน ER และการอัปเดตแบบเวียนเกิดครั้งแรกปรากฏที่ดัชนี N
ค่าหลังจากนั้นใช้ลำดับข้อมูลก่อนหน้าทั้งหมดในชุดนี้ การแสดงเพียง 50 แท่งล่าสุดไม่ได้เริ่ม KAMA ใหม่ ค่าเริ่มต้น กฎกรณีระยะทางเป็นศูนย์ หรือประวัติที่เก่ากว่านี้อาจทำให้เส้นต่างกัน การใช้ SMA เป็นค่าเริ่มต้นและกำหนด ER = 0 เป็นข้อตกลงที่ระบุไว้ ไม่ใช่การอ้างว่าจะตรงกับทุกแพลตฟอร์มหรือ TA-Lib ทุกค่า
6. ตรวจสอบการอัปเดตในอดีตแต่ละครั้ง
เลือกระยะย้อนหลัง ER และกลุ่มที่ปิดแล้ว กราฟแสดงได้สูงสุด 50 กลุ่มจนถึงกลุ่มที่เลือก KAMA ใช้ราคาปิดก่อนหน้าทั้งหมดในประวัติที่ให้มา ไม่ใช่เฉพาะช่วงที่เห็น ส่วน EMA(10) ไม่เปลี่ยนเมื่อปรับ N
- เวลาสิ้นสุดกลุ่มที่ปิดแล้ว (UTC)
- —
- เปิด
- —
- สูงสุด
- —
- ต่ำสุด
- —
- ปิด
- —
- ขนาดการเปลี่ยนแปลงสุทธิ
- —
- ผลรวมการเปลี่ยนแปลงสัมบูรณ์
- —
- อัตราส่วนประสิทธิภาพ (ER)
- —
- ตัวคูณปรับความเรียบหลังยกกำลังสอง (SC)
- —
- KAMA ก่อนหน้า
- —
- KAMA ปัจจุบัน
- —
- EMA(10)
- —
- จำนวนบันทึกหนึ่งนาทีในกลุ่มนี้
- —
- เริ่มประวัติการคำนวณ (UTC)
- —
- หน้าต่าง ER
- —
การคำนวณ
แสดงเฉพาะข้อมูลราคาจริงในอดีต กลุ่มที่เลือกคือข้อมูลล่าสุดที่ใช้ในการคำนวณ ณ จุดนั้น
7. ลำดับที่ช่วยให้อ่านกราฟได้ชัดเจน
เริ่มจากกลุ่มล่าสุดที่ปิดแล้ว ตรวจสอบพร้อมกันทั้งตำแหน่งราคาเทียบกับ KAMA การเปลี่ยนแปลงของ KAMA และค่า ER/SC การปิดเหนือ KAMA ที่กำลังลาดลงเป็นข้อมูลที่ไม่สอดคล้องกันทั้งหมด ER สูงเพียงอย่างเดียวไม่ได้บอกว่าทิศทางเป็นขาขึ้น ขณะแท่งยังไม่ปิด ทั้งอัตราส่วนและเส้นยังเปลี่ยนได้
ตัวอย่างนิยามการตัดขึ้นครั้งใหม่คือ C[t] > KAMA[t] และ C[t−1] ≤ KAMA[t−1] โดยใช้ค่าที่ถูกต้องจากกลุ่มที่ปิดแล้วสองกลุ่ม นี่คือนิยามเหตุการณ์ ไม่ใช่กลยุทธ์ครบชุด การอยู่เหนือเส้นต่อเนื่องเป็นสถานะ ไม่ใช่การตัดขึ้นใหม่ในทุกแท่ง
8. สิ่งที่ตัวอย่างเหล่านี้ยังพิสูจน์ไม่ได้
การทดสอบเทรดยังต้องกำหนดเวลาเข้า เงื่อนไขยกเลิกจังหวะเทรด จุดหยุดขาดทุน การออก ขนาดสถานะ และกฎเมื่อสัญญาณซ้อนกัน ควรกำหนดให้ชัดก่อนดูช่วงประเมินแยกต่างหาก KAMA ไม่ได้กำหนดระยะหยุดขาดทุนและไม่กำจัดความเสี่ยงจากช่องว่างราคา เส้นที่เรียบกว่าไม่ได้พิสูจน์ความได้เปรียบในการเทรด
บันทึกราคาเหล่านี้ไม่มีชุดราคา Ask สเปรด ค่าคอมมิชชัน หรือ slippage ไม่มีการจำลองคำสั่งซื้อขายหรือผลตอบแทน และ OHLC เพียงอย่างเดียวก็ไม่บอกว่าราคาสูงสุดหรือต่ำสุดภายในแท่งเกิดก่อน หากจะสรุปผลสุทธิ ต้องมีข้อมูลการดำเนินคำสั่งที่เหมาะสมและสมมติฐานต้นทุนที่ชัดเจน
คำถามที่พบบ่อย
ER สูงหมายความว่าตลาดกำลังขึ้นหรือไม่?
ไม่ใช่ ER วัดขนาดการเปลี่ยนแปลงสุทธิเทียบกับผลรวมระยะทาง การลดลงที่มีประสิทธิภาพอาจให้ ER เท่ากับการเพิ่มขึ้นที่มีประสิทธิภาพ
ค่าเร็ว 2 ทำให้ KAMA เหมือน EMA(2) หรือไม่?
ไม่ใช่ ค่าคงที่หลังผสมต้องยกกำลังสอง แม้ ER = 1 น้ำหนักสุดท้ายก็เท่ากับ 4/9 ไม่ใช่น้ำหนัก 2/3 ของ EMA(2)
ทำไมแพลตฟอร์มของฉันแสดง KAMA ต่างกัน?
เปรียบเทียบแหล่งราคา ขอบเขตแท่ง ค่า N/เร็ว/ช้า การตั้งค่าเริ่มต้น ประวัติก่อนหน้า และกฎเมื่อระยะทางเป็นศูนย์ คู่มือนี้ใช้ SMA เป็นค่าเริ่มต้นและกำหนด ER = 0 เมื่อผลรวมระยะทางเป็นศูนย์
นี่คือกลยุทธ์ KAMA ที่ทำกำไรหรือไม่?
นี่คือคู่มืออินดิเคเตอร์ที่แสดงการคำนวณจากข้อมูลจริงในอดีต ไม่ได้อ้างคำสั่งซื้อขาย อัตราชนะ หรือผลตอบแทนสุทธิ กลยุทธ์ต้องมีกฎและการประเมินแยกต่างหาก
ข้อมูล เวลา และการทำซ้ำ
แหล่งข้อมูลคือไฟล์รายวันรูปแบบ MetaStock ของ Forexite สำหรับเดือนมกราคม–กุมภาพันธ์ 2024 แปลงเวลา CET ฤดูหนาวเป็น UTC ด้วยการลบหนึ่งชั่วโมง นำเวลาของบันทึกหนึ่งนาทีมาจัดกลุ่มในช่วง (สิ้นสุด − 4 ชั่วโมง, สิ้นสุด] โดยสิ้นสุดเวลา 00:00, 04:00, 08:00, 12:00, 16:00 และ 20:00 UTC การจัดกลุ่มที่ระบุนี้อาจต่างจากแท่ง H4 ดั้งเดิมของโบรกเกอร์
แต่ละกลุ่มใช้ราคาเปิดแรก ราคาสูงสุด ราคาต่ำสุด และราคาปิดสุดท้าย ไม่เติมราคาที่หายไปหรือสร้างแท่งวันหยุดสุดสัปดาห์ ตัดกลุ่มสุดท้ายที่ถูกช่วงดาวน์โหลดตัดค้างออก แต่เก็บกลุ่มเปิด/ปิดตลาดที่สั้นกว่าไว้พร้อมจำนวนบันทึกนาทีใน CSV รักษาทศนิยมสี่ตำแหน่งตามแหล่งข้อมูล โดยไม่อนุมาน Ask หรือสเปรด
ชุดข้อมูลมีบันทึกหนึ่งนาที 61,972 รายการ กลุ่ม H4 จำนวน 266 กลุ่ม และการอัปเดต KAMA(10,2,30) ที่ใช้ได้ 256 ครั้งหลังค่าเริ่มต้น ไฟล์ดาวน์โหลดมีบันทึกนาทีที่ใช้ URL และค่าแฮชของไฟล์ต้นทาง วิธีคำนวณที่ประกาศ และโค้ดทำซ้ำแบบออฟไลน์ การทำซ้ำค่าอินดิเคเตอร์เป็นคนละเรื่องกับการยืนยันว่ากลยุทธ์ทำกำไร