
选择多个EA只是开始。组合还需要规定每个系统可以增加多少模型亏损、整个账户可以承担多少,以及证据或运行环境变化时如何响应。
部署前,应明确风险度量、账户整体上限、回撤基准和暂停与恢复的具体操作。以下两个案例都是虚构教学示例。预算及阈值不是推荐设置,也不是已证明最优的分配。
1. 明确分配的含义
先进行EA证据评审和货币敞口梳理。区分账户入金、经纪商所需保证金、仓位数量和模型亏损预算。给EA分配预算并不会自动预留现金或执行上限,除非部署规则确实实现这些功能。
- 范围:账户、EA、手动交易、挂单、网格及共享资金。
- 度量:币种、净值基准、估值时点、模型退出、成本和压力假设。
- 上限:每个系统、同时持仓、共同货币敞口和整个账户。
- 响应:禁止入场、订单核对、退出管理、审核人和恢复条件。
相同手数不代表相同风险,等额资金分配也不能保证亏损独立。记录每个EA允许的配置。分配不应因另一个系统最近盈利或亏损而悄悄变化。
2. 选择边界清晰的风险度量
这里的计划亏损,是指定退出条件下包含假设成本的估算,不是最大可能亏损或概率预测。跳空、换汇、执行及仓位变化都可能使亏损超出估计。没有合理退出或压力模型的EA,其模型风险是未知,而非零。
记录合约单位与手数约束,一致应用成本模型。包括所有可能同时存在的仓位和加仓。历史最大回撤、所需保证金和止损距离是不同尺度;任何单项都不能替代完整的账户政策。
3. 将预算换算为可执行数量
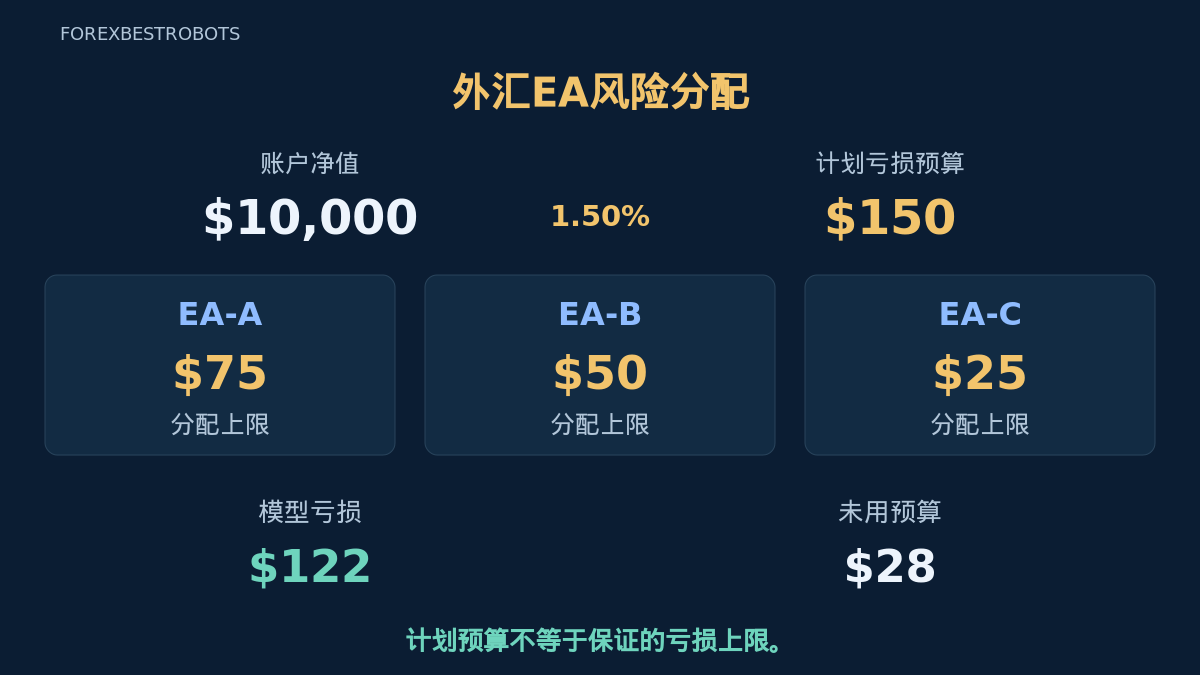
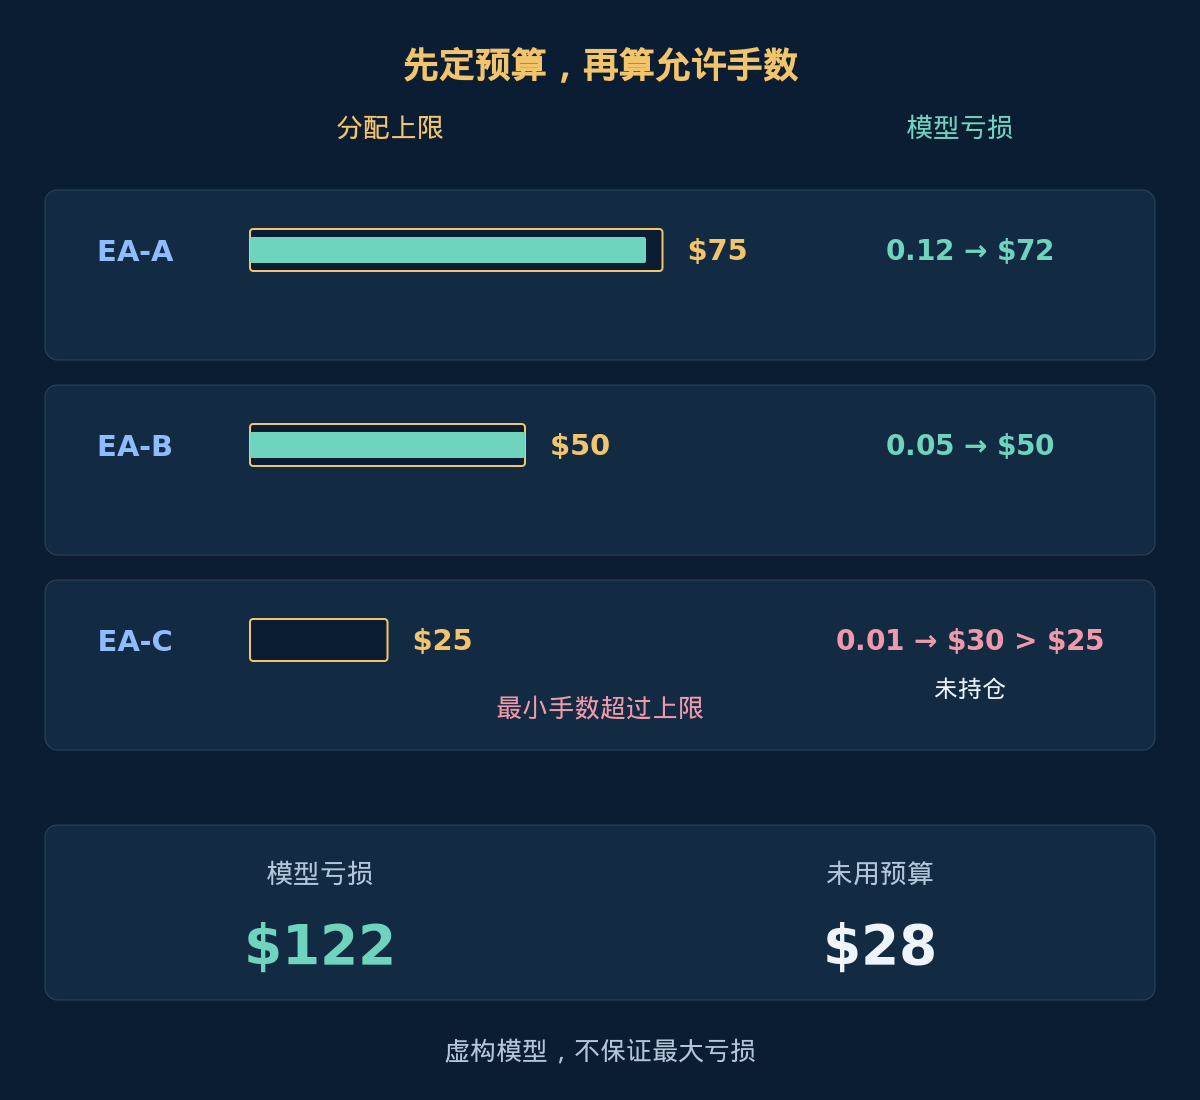
假设一个虚构USD账户净值为$10,000。教学政策设定总计划亏损预算1.50%,即$150,分为$75、$50、$25三个上限。每个EA只能持有一个仓位。假定最小手数0.01、手数步长0.01,亏损随数量线性变化,包括按比例计收的成本。
| 系统 | 分配上限 · USD | 每手模型亏损 · USD | 未舍入手数 | 允许仓位 | 模型亏损 · USD |
|---|---|---|---|---|---|
| EA-A | $75 | $600 | 0.1250 | 0.12 | $72 |
| EA-B | $50 | $1,000 | 0.0500 | 0.05 | $50 |
| EA-C | $25 | $3,000 | ≈ 0.0083 | 不开仓 | $0 |
向下取到符合约束且不超上限的数量。EA-C不能使用最小手数,因为模型亏损$30超过$25上限,所以不入场。模型合计$72 + $50 + $0 = $122,未用预算$150 − $122 = $28。不要向上取整,也不要自动重新分配余量。固定单笔费用或非线性成本需要在确定手数后重新计算。
可选:复算手数
EA-A:75 / 600 = 0.1250,下调为0.12 × 600 = $72。EA-B:50 / 1,000 = 0.0500,得到0.05 × 1,000 = $50。EA-C:25 / 3,000 ≈ 0.0083,低于最小手数;0.01 × 3,000 = $30超过其上限。不发送零数量订单。小数点和千位逗号采用英语数字格式。
4. 在订单竞争前执行账户上限
每个EA都不能独自把整个账户预算当成自己的额度。入场流程需要共享并及时更新现有仓位、挂单承诺和为处理中订单预留的额度。否则,同时发出的请求可能分别通过过时检查,合计却超出预算。核实实际的交易归属范围。
同时检查个体上限、合并敞口、保证金及组合指南中的共同冲击。未用风险额度不等于可用保证金,压力估计也不是绝对亏损上限。如果报价、费用、订单状态或归属过时或未知,政策必须规定如何阻止新增敞口,而不能假定安全。
5. 在超限前定义回撤基准
按指定时钟使用包含浮动损益和费用的账户净值。定义历史峰值、观察频率和范围。无出入金期间,回撤百分比等于从先前净值峰值下降的金额除以该峰值。存取款需要有记录、与资金流一致的处理方法;不能用入金制造业绩恢复的假象。
区分监控触发条件与平仓指令。说明是持续检查、每次更新检查还是定期评审,以及监控不可用时如何处理。历史回撤不能确定一个普遍安全的阈值。
6. 理解触发案例,不假定成交
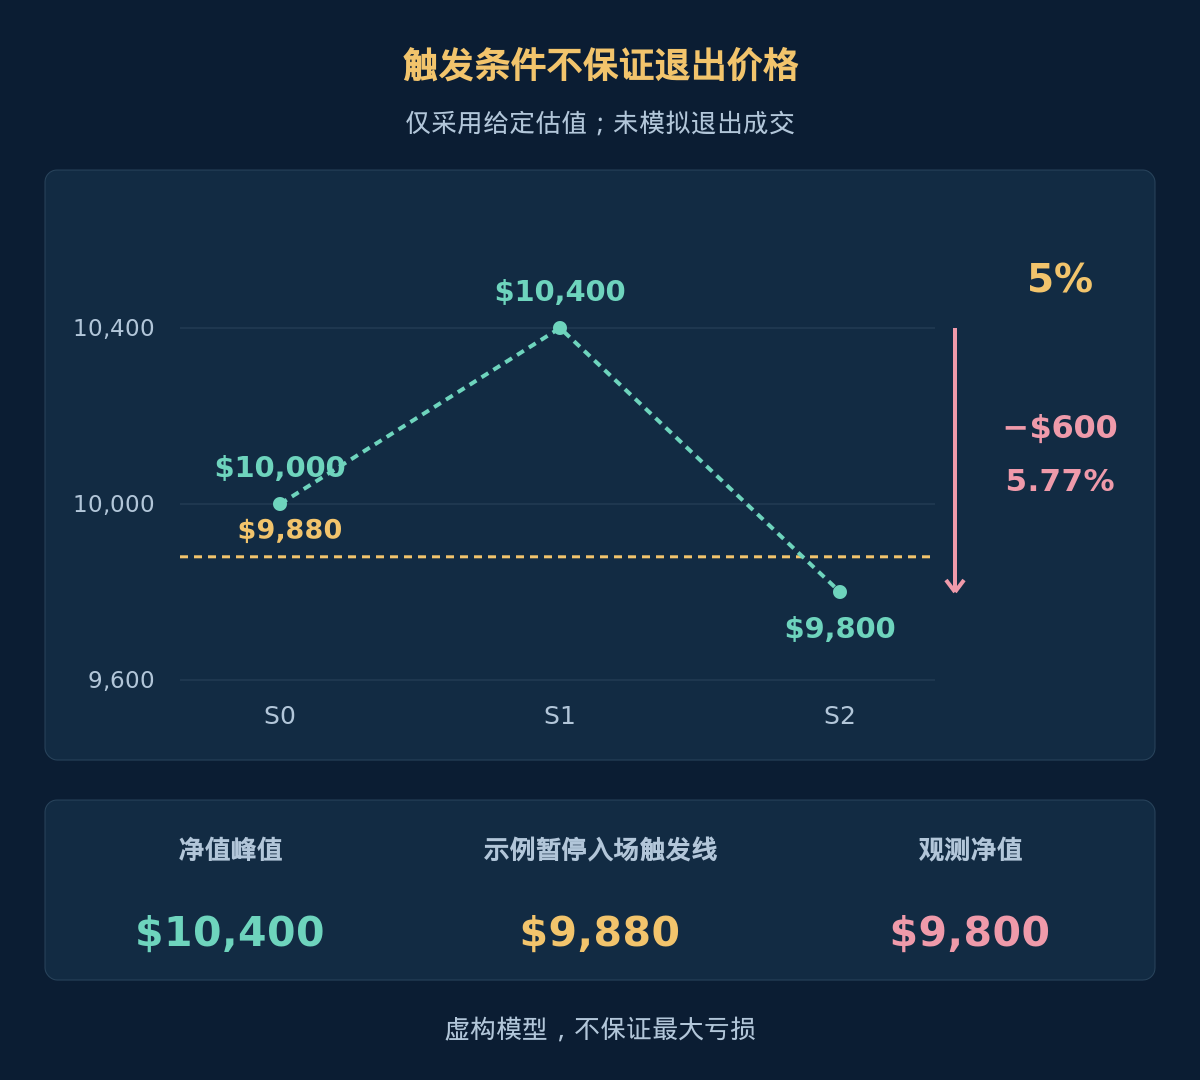
另一个无出入金的虚构账户路径给出净值$10,000、$10,400、$9,800。预先规定从当前峰值回落5%时暂停入场,对应$10,400 × 0.95 = $9,880。S2测得回撤为($10,400 − $9,800) / $10,400 ≈ 5.77%。
| 估值时点 | 净值 · USD | 截至当前峰值 · USD | 观测回撤 |
|---|---|---|---|
| S0 | $10,000 | $10,000 | 0.00% |
| S1 | $10,400 | $10,400 | 0.00% |
| S2 | $9,800 | $10,400 | 5.77% |
下一个给定净值已低于触发线$80。观测下降为$600;$9,880和阈值都不保证平仓价格。区间内路径和之后退出情况未知。以$9,800乘以前述1.50%预算率得到$147,但这笔计算既不授权恢复,也不证明比例合理。
7. 具体规定暂停的作用
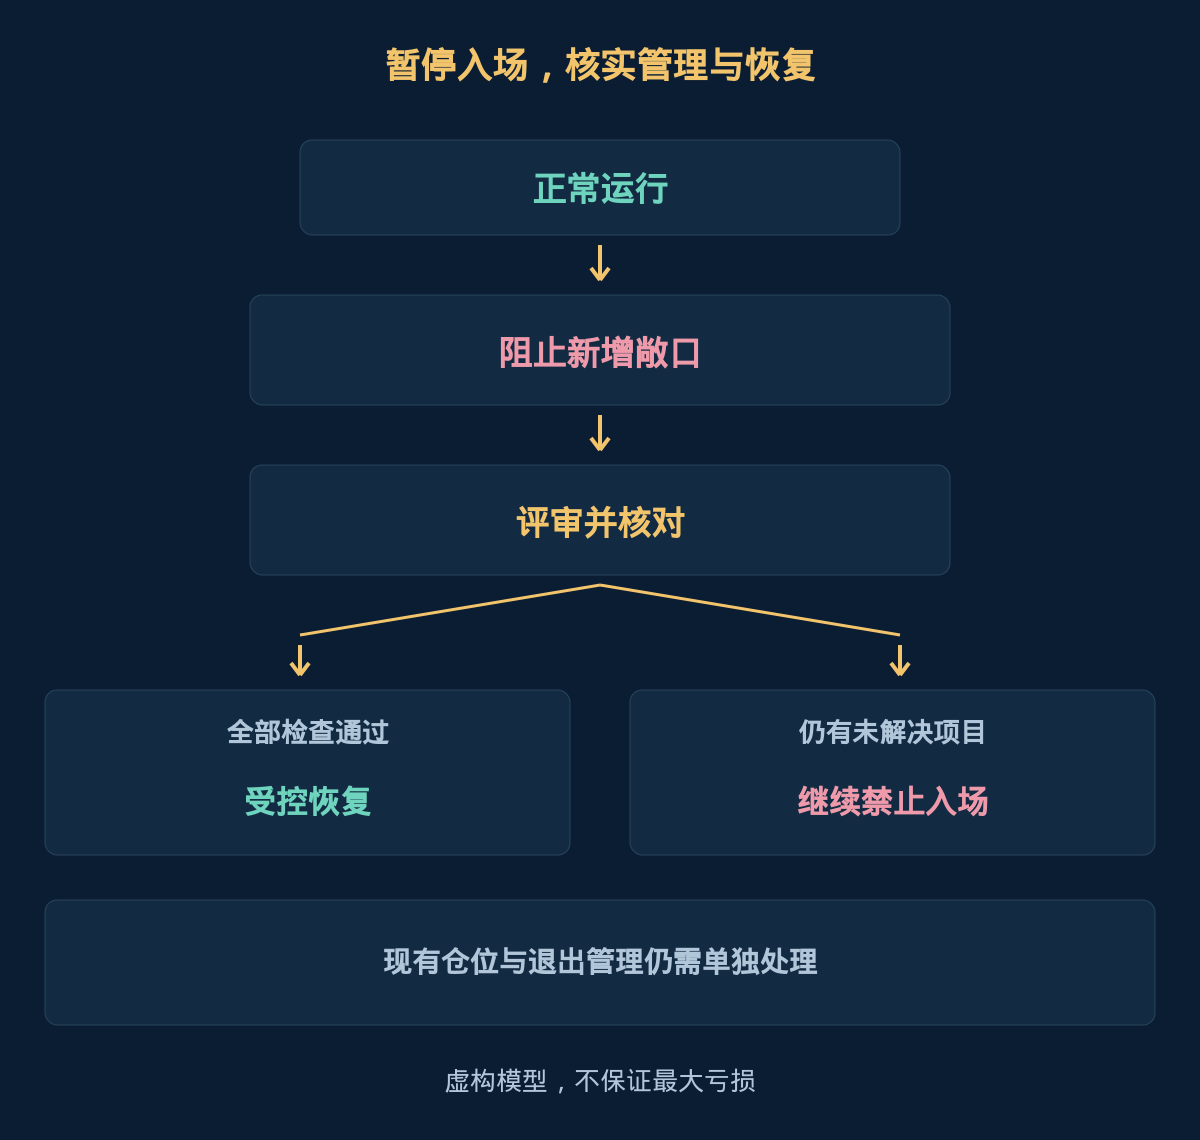
暂停入场应阻止新增敞口,包括范围内的网格加仓及替换挂单。明确哪些已有挂单要取消或保留,再核对经纪商订单状态,因为取消和成交可能同时发生。现有仓位仍需经过测试的退出或减仓计划及负责人员。禁止新入场本身不会平仓。
MT4全局AutoTrading开关禁止自动交易函数,包括EA平仓或修改,而不是只禁止入场的选择性控制。它本身不会取消已有订单或平仓。经纪商端止损不同于虚拟退出,终端追踪止损需要终端运行。把全局开关纳入暂停计划前,应核实实际保护路径;参阅监控及恢复检查。
8. 将恢复视为独立决策
一个盈利区间、计时器或新入金本身不能证明问题已解决。预定评审完成前继续禁止入场。下列条件是要测试的规范,不是任何现有EA已实现这些功能的证据。
- 用最新经纪商数据核对全部仓位、挂单、成本及归属。
- 查明超限原因,核实数据、连接与退出管理路径。
- 重新检查EA版本、设置、货币敞口、手数可行性及账户上限。
- 在受控测试中验证响应及恢复顺序,包括防止重复入场。
- 记录评审决定、允许范围及观察计划;任何条件未解决则继续禁止入场。
仅通过已记录的流程恢复。降低数量可能减少模型敞口,却不能修复证据缺失或保证回本。不要重置峰值来抹掉超限记录;保留旧序列,并明确标注新批准的度量规则。
9. 联合测试分配与控制
先做按时间顺序的回测检查,再按实际部署的共享资金、限制和成本进行受控前瞻观察。在后续验证前固定候选规则。纳入相关亏损、跳空、部分成交、取消失败、旧数据、终端重启和同时发单。
测试禁止新入场是否保留预定管理路径,恢复后设置是否保持,以及重新启动是否会重复建立敞口。共享保证金或入场限制会改变交易时,相加独立回测并不充分。保留失败方案,不要只因历史曲线漂亮就选某个阈值。
10. 保留带版本的评审记录
记录净值基准、预算、亏损模型、允许数量、实际订单检查、回撤基准、触发线、超限证据、操作及恢复决定。区分计划亏损、压力亏损和实际已实现或估值结果。每次操作后核对账户,不能把发出请求视为已确认完成。
在预先规定的时点,以及合约、费用、EA行为或运行依赖发生重要变化后评审。变更应创建新的政策版本,而不是改写历史。充分证据与一致控制支持评审,但不能确定未来利润或最大亏损。
11. EA风险分配常见问题
相同手数就是等风险分配吗?
不是。合约价值、退出距离、方向、成本及同时持仓不同。先比较有记录的统一风险度量,再应用实际数量及账户约束。
回撤暂停能保证亏损停在阈值吗?
不能。触发条件用于启动操作,不是成交保证。观察延迟、跳空、执行及剩余敞口都可能造成更大亏损。
关闭AutoTrading就能认为账户受到保护吗?
不能。该开关禁止自动交易函数,包括EA管理操作,本身不会清空仓位。需要核对挂单,并确认现有仓位由谁、如何管理。
应该把未用预算给近期表现最好的EA吗?
不能自动这样做。余量可能来自手数约束或证据不足。重新分配需要记录明确的规则、评审组合敞口并验证,最近盈利本身不够。
12. 来源及适用范围
官方MQL4品种属性参考说明手数约束和合约字段;MQL4交易权限解释全局自动交易限制;MetaTrader追踪止损帮助区分终端处理与服务器止损。来源核查日期:2026-10-18。这些资料不认可本文虚构的预算或阈值。
手数表及另一个回撤案例是原创教学示例,不是EA真实结果、组合推荐或附带的风控程序。所有触发及响应条件均须针对具体实现验证。这里的任何分配都不保证利润、亏损概率或实际亏损上限。