
余额不断上升或收益率很高,并不能说明EA如何取得结果、哪些仓位仍未平仓,或另一个账户能否复制这些条件。有效的评估应先核查记录,再检查为取得结果承担了多少风险。
按这个顺序进行:确认依据,核对净值与资金流,结合多项指标,并记录尚未解决的问题。下文的算例完全虚构,用于评估一小段记录,不用于产品排名,也不证明任何EA能够盈利。
1. 明确评估的是哪一段记录
针对一个账户和一套有文件记录的配置,建立注明日期的审查表。历史回测、模拟账户的前向测试和真实账户回答的是不同问题。应分别标注,不能把曲线拼接成看似连续的交易实绩。
- 身份:经纪商/服务器、真实或模拟账户、账户货币与标准或美分单位、监测链接及审查时间。
- 策略:EA版本、参数文件、交易品种、时间周期、手数计算方法及期间变更。
- 覆盖范围:最早与最晚可用记录、最后更新、筛选条件、缺失区间,以及是否公开未平仓头寸。
- 账户背景:入金、出金、信用额、杠杆、手动交易、其他EA,以及可导出的交易和净值资料。
账户历史很长,不等于当前参数的运行历史很长。应标出版本变化、风险上调和账户更换。如果无法还原配置或较早时期,应保留这项限制,不能把账户全部结果都归给今天使用的EA。
2. 验证来源,区分账户结果与EA结果
与经纪商连接的监测比截图提供更多依据,但必须阅读验证的实际范围。Myfxbook将“历史与经纪商记录一致”和“上传者拥有交易权限”区分开来。两者都不能证明每笔订单由哪段代码发出,也不能保证未来结果。账户类型和最近一次成功更新应另外核查。
一个账户可能同时有手动交易和多个系统。将订单历史与部署记录及Magic Number的管理范围交叉核对;仅凭编号或注释不能确定归属。还要检查筛选条件和省略的历史。FX Blue说明了发布起始日期筛选及经纪商截断历史的情况,因此列表中未显示,不代表此前没有交易。
3. 把余额与净值放在一起看
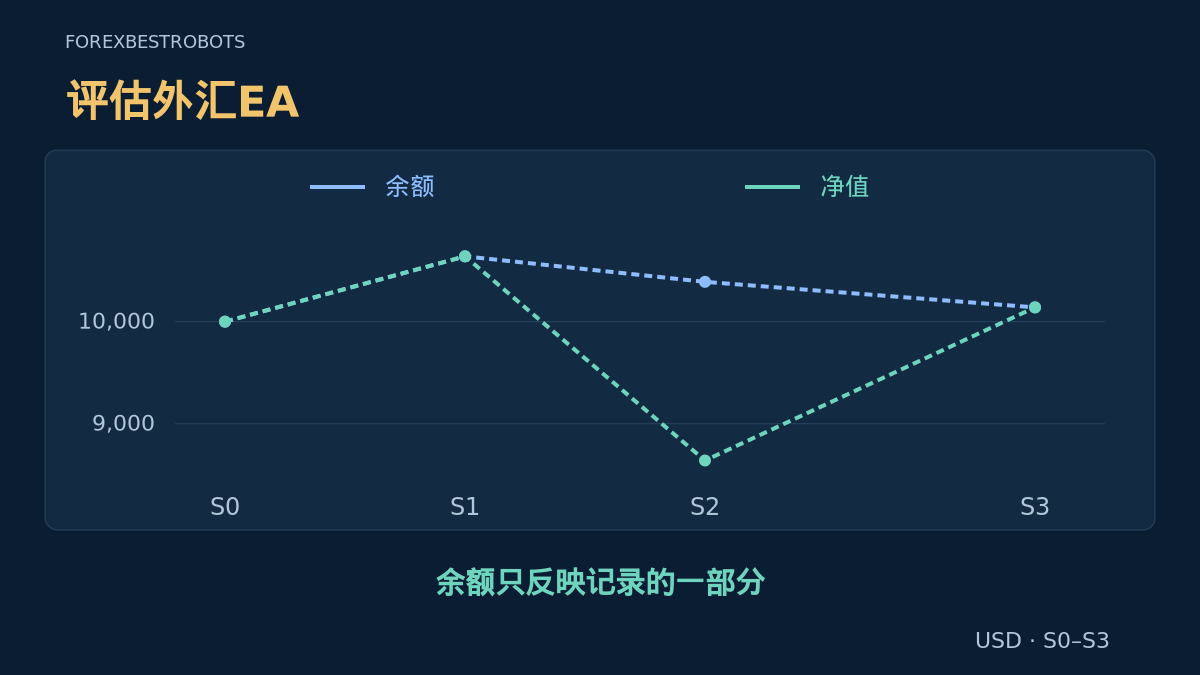
余额反映已实现的账户变化;净值还根据经纪商的账户计算方式计入未平仓头寸的当前价值。应检查信用额和费用,不能假定所有账户采用相同规则。系统可能不断平掉小额盈利,同时保留很大的浮亏。如果未平仓盈亏被隐藏或过期,这部分评估就不完整。
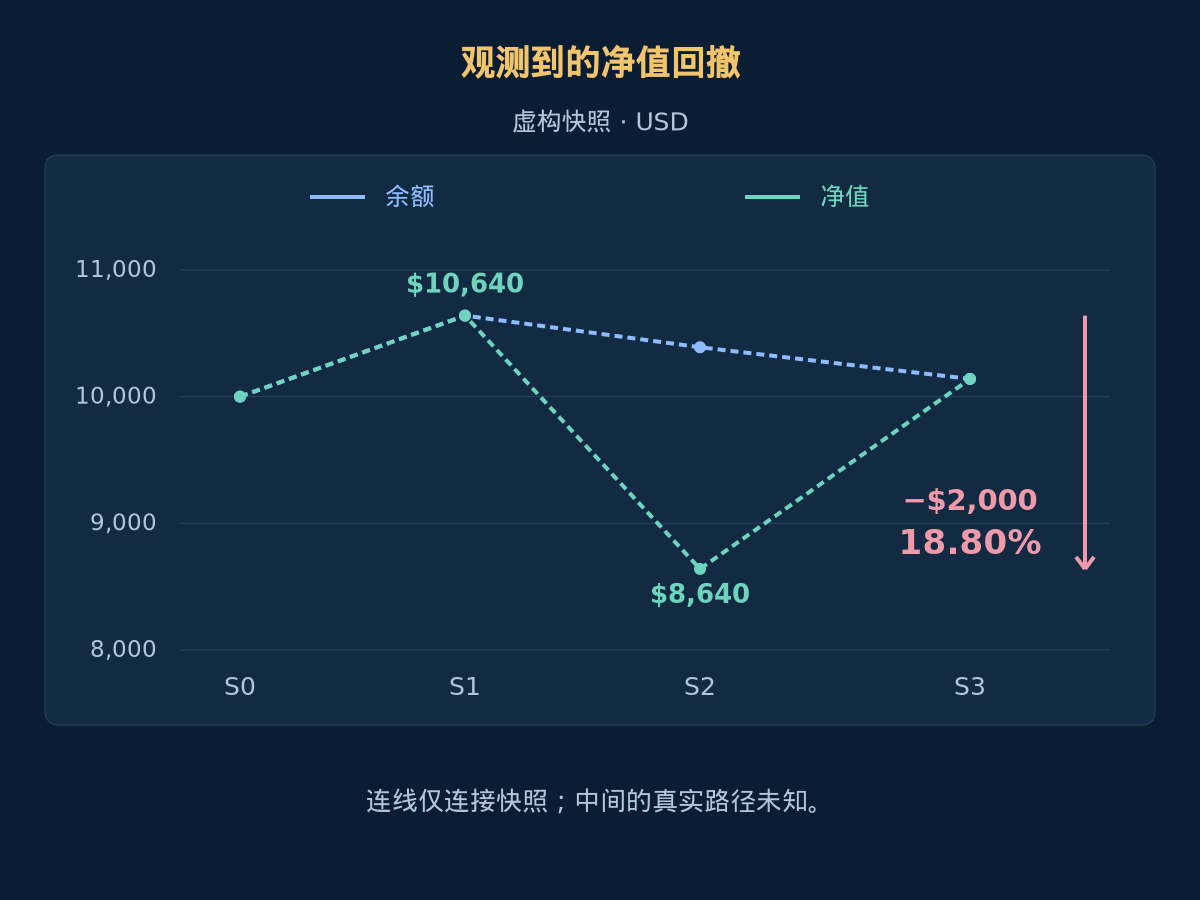
考虑以下虚构的USD账户快照,没有入金、出金、信用额或其他调整。起点是S0。到S1,八笔订单已完整平仓,每笔净赚$80。到S2,一笔订单以−$250平仓,剩余一笔的浮动盈亏为−$1,750,包含已计提费用。到S3,最后一笔也以−$250平仓,账户没有未平仓头寸。
| 快照 | 余额 · USD | 未平仓盈亏 · USD | 净值 · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
最终已平仓净结果是+$140,相当于初始$10,000的+1.4%。但S2的净值只有$8,640。最后那笔浮亏缩小,是虚构算例设定的一部分,不能据此假定未来亏损都会恢复。快照没有揭示观测间的价格或账户价值。
4. 追问回撤数字究竟衡量什么
在这组没有资金流的观测中,净值在S1达到$10,640,之后在S2降至$8,640:观测下降$2,000,即该峰值的18.80%。相比之下,余额的最大观测下降仅为$500,即4.70%。这两组数字来自不同序列,不能不作说明就相互替代。
记录公开回撤使用余额还是净值、采样频率、覆盖日期及资金流处理方法。重建的历史净值可能只是近似值,稀疏观测也可能漏掉更深的盘中低点。这里的18.80%只是所给快照中的最大回撤,不是逐笔报价下的真实最大值、未来损失上限或账户强平估计。
可选:复算快照回撤
当净值为正且没有外部资金流时,设H_t = max(E_s for s ≤ t),DD_t = (H_t − E_t) / H_t。本例为(10,640 − 8,640) / 10,640 × 100 ≈ 18.80%。余额则为(10,640 − 10,140) / 10,640 × 100 ≈ 4.70%。其他记录中的金额最大值和百分比最大值不一定出现在同一观测点。金额示例均用USD;小数点和千位逗号采用英语数值格式。
5. 结合盈利因子、胜率与平均结果
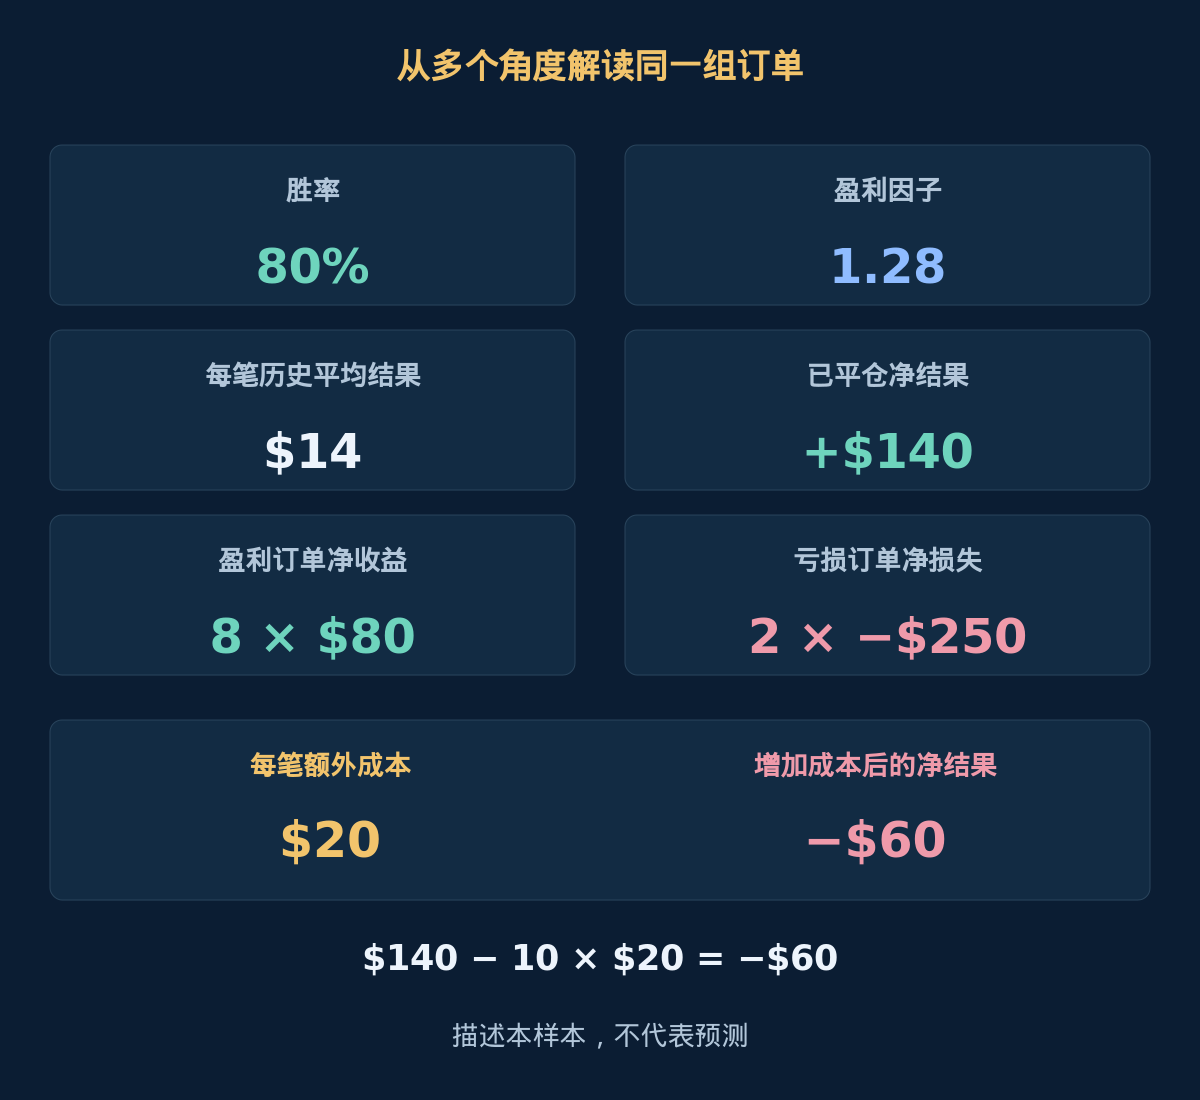
同样这10笔完整平仓订单中,8笔各净赚$80,2笔各净亏$250。盈利结果合计$640,亏损结果的绝对值合计$500。因此盈利因子为640 / 500 = 1.28,胜率为8 / 10 = 80%,净结果为640 − 500 = $140,每笔历史平均结果为140 / 10 = $14。虽然胜率很高,平均亏损仍大于平均盈利。
这里每笔带正负号的净结果已包含佣金和隔夜费;点差和滑点体现在成交价格中,不要重复扣费。应说明数据提供方使用净结果还是仅按价格计算的结果,如何处理零盈亏、部分平仓和订单篮子,以及哪些费用未纳入统计。如果没有亏损订单,盈利因子的分母为零,这并不能证明存在可靠的无限优势。
6. 检查结果能承受多少简单压力
给每笔订单施加明确额外增加的、虚构的$20往返成本:10 × $20 = $200,所以$140 − $200 = −$60。盈利订单每笔变成$60,亏损订单每笔变成−$270;压力情景下的盈利因子为480 / 540 ≈ 0.89。统一加费是敏感性算例,不是经纪商成本估计,也不是再次扣除已经支付的费用。
再单独检查收益集中度:去掉一笔$80的盈利,剩余样本净赚$60,盈利因子为560 / 500 = 1.12。每个压力情景都应保留原始结果作对照。删去交易不是预测,也不是“修正后的回测”,而是在检查看是否由少数结果主导。实际评估时,应使用交易成本指南中与情况相关的点差、佣金、隔夜费和执行假设。
7. 将交易结果与出入金分开
以账户货币核对账本。净值变化减去外部净投入,只有在信用额、费用和其他调整被一致分类时,才表示账户盈亏。这个金额不会自动成为百分比收益。入金可以在没有交易盈利时增加余额,出金也可以在没有交易亏损时降低余额。
另举一个独立例子:从$10,000开始,赚取$400,然后在期末准确时点入金$5,000,此后不再交易。期末净值为$15,400。未经调整的增幅是54%,但没有资金流的交易时段仅获得4%。如果期内发生资金流,应核查提供方的收益计算方法及资金流前后的估值;不能简单用总利润除以全部入金,也不能从曲线上扣掉入金就称其为百分比回撤。
8. 不只数订单,还要看决策与市场环境
这里的10笔订单不自动等于10次独立下注。部分退出、网格订单篮子、同一波行情的重复入场及共同货币敞口都可能形成依赖。应索取按决策或篮子归组的信息,以及持仓重叠情况。时间跨度很长但交易稀少的记录,仍可能无法充分说明受压时的表现。
检查不同波动、趋势和执行环境、连续亏损,以及净值低于前期峰值的持续时间。没有通用的交易笔数或月份数能证明稳健。应询问试过多少版本和账户、失败记录是否消失、哪些时间顺序上更晚的数据保留未用。过拟合指南解释了选择效应;挑选出的优秀样本本身不能衡量未来期望收益。
9. 按一致口径比较记录
如果日期、杠杆、风险敞口、复利方式或成本假设不同,两项宣传收益不能直接比较。比较前,应统一或明确披露:
- 共同起止日期、账户货币、资金流计算方法及未平仓头寸处理方式。
- EA版本、品种、允许同时持有的仓位及手数/风险变化规则。
- 成本、更新频率、净值采样及缺失数据处理方法。
- 结果属于回测、模拟还是真实账户,并保留失败及配置变化。
不同品种使用相同手数不代表承担相同风险,把低风险曲线乘倍数也不能忠实模拟更大仓位。保证金限制、最小数量步长、成交和强平条件都可能变化。模拟证据请参阅MT4回测指南,执行差异请参阅模拟与真实账户指南。本指南不分配组合资金,也不规定风险百分比。
10. 写出有明确边界的审查结论
使用分项证据检查,不要给出没有解释的总分。净值缺失或交易归属未解决,意味着评估不完整,不是安全。有据可查的矛盾若违反审查规则,该项就未通过。充分记录可以支持进一步受控观察,但不能认证盈利能力、适用性或未来最大损失。
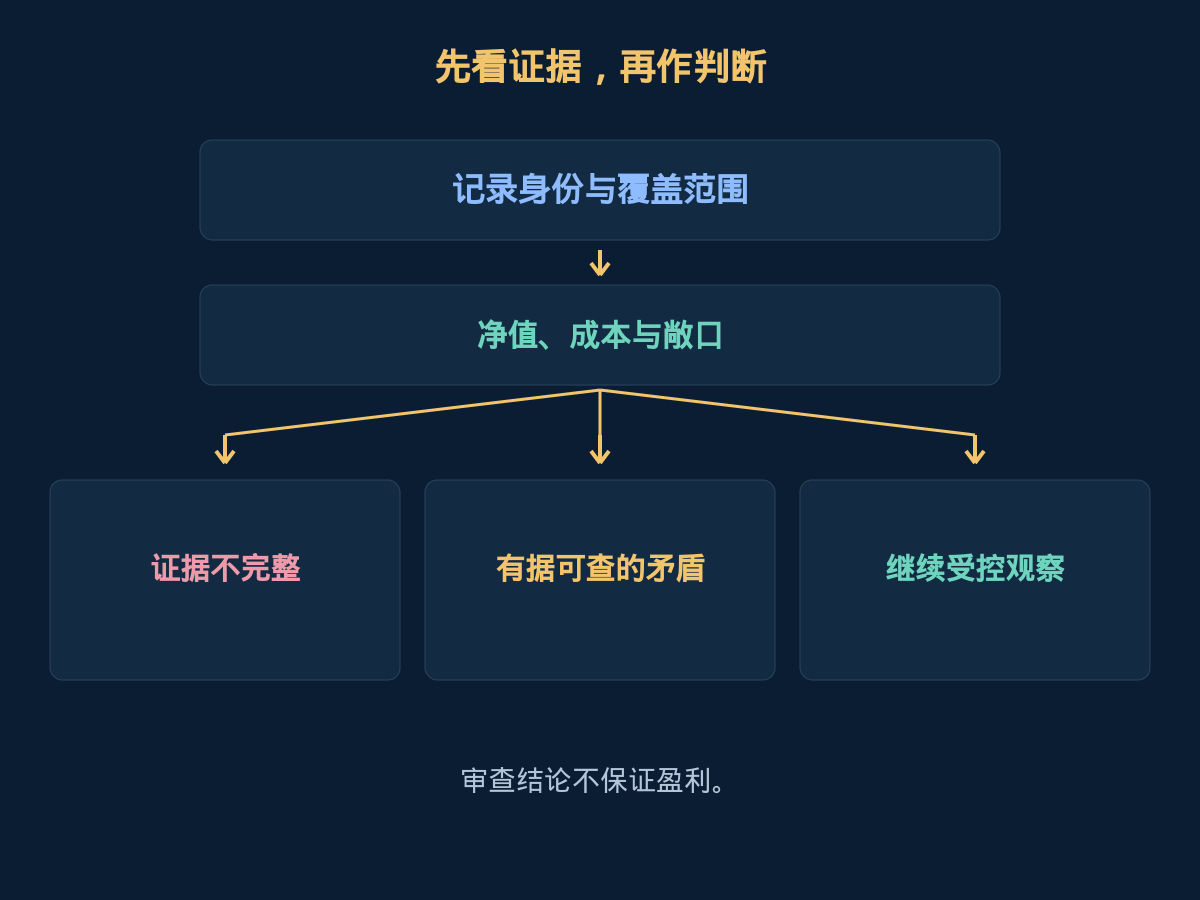
可执行的审查表应回答以下问题。查看结果前先确定接受标准,同时保留被拒绝的候选,而不只保留最终入选者。
- 能否确认账户、配置、完整期间和最后更新?
- 能否核对资金流、已平仓订单和当前未平仓风险?
- 是否知道回撤采用的序列、采样方式和历史缺失限制?
- 成本、亏损规模和集中度能否解释宣传指标?
- 是否把历史描述、后续验证和未来主张分开?
- 还缺什么证据,出现什么观察会改变判断?
11. 关于EA评估的常见问题
账户通过验证,就证明EA安全吗?
不能。验证对账户记录或控制权有明确的覆盖范围,不证明代码归属、适用性、交易优势或未来亏损上限。应阅读提供方的定义,并检查实际风险敞口。
80%的胜率足以判断系统吗?
不够。虚构样本中平均盈利是$80,平均亏损是$250。结果取决于两者的大小、成本和未平仓敞口。缺少这些细节的胜率是不完整的信息。
下一次回撤可能超过历史最大值吗?
可能。历史数字只描述特定记录及观测方法。新的市场环境、更大敞口、跳空或执行问题都可能造成更大损失,包括先前稀疏净值采样未能捕捉的下探。
多少笔交易才让评估可靠?
没有通用数字。订单间的依赖、市场环境覆盖、罕见损失的大小,以及从多个版本中挑选的过程都很重要。更多观察能改善证据,但不能保证机制保持不变或变得盈利。
12. 来源与范围
测试器术语请查阅官方MetaTrader 4报告文档,验证范围请查阅Myfxbook验证指南,发布覆盖及历史净值限制请查阅FX Blue常见问题。各平台统计口径可能不同,本文计算明确声明了自己的定义。来源核查日期为2026-10-18。
本指南中的全部订单、快照和压力情景均为虚构教学数据,不是经过验证的交易实绩或产品推荐。历史均值为正不等于预测。文末比较链接打开本站产品区;应单独评估每个产品自己的证据。