

Choisir plusieurs EA n’est qu’un début. Un portefeuille exige aussi des règles sur la perte modélisée que chaque système peut ajouter, celle que le compte entier peut porter et les mesures à prendre lorsque les preuves ou les conditions de fonctionnement changent.
Définissez mesure du risque, limites du compte, référence de drawdown et actions précises de pause/reprise avant le déploiement. Les deux exemples sont des cas pédagogiques fictifs. Leurs budgets et seuils ne sont ni des paramètres recommandés ni des allocations optimales démontrées.
1. Préciser le sens d’allocation
Commencez par la revue des preuves de l’EA et la cartographie des expositions aux devises. Distinguez capital déposé, marge requise, volume des positions et budget de perte modélisée. Un budget n’immobilise pas de trésorerie et n’impose aucune limite si les règles déployées ne le font pas réellement.
- Périmètre : comptes, EA, opérations manuelles, ordres en attente, grilles et capital partagé.
- Mesure : devise, base d’equity, heure de valorisation, sorties modélisées, frais et hypothèses de stress.
- Limites : chaque système, positions simultanées, expositions communes aux devises et compte entier.
- Réponse : blocage des entrées, rapprochement des ordres, gestion des sorties, responsable et conditions de reprise.
Des lots égaux ne donnent pas des risques égaux, et des parts de capital égales ne garantissent pas des pertes indépendantes. Consignez la configuration autorisée de chaque EA. L’allocation ne doit pas changer discrètement parce qu’un autre système vient de gagner ou perdre.
2. Choisir une mesure de risque aux limites explicites
Ici, la perte prévue est une estimation aux sorties spécifiées, frais supposés compris. Ce n’est ni la pire perte possible ni une prévision probabiliste. Gaps, conversions, exécution et changements de positions peuvent la dépasser. Un EA sans modèle défendable de sortie ou de stress présente un risque modélisé inconnu, pas nul.
Documentez les unités contractuelles et contraintes de lots et appliquez le modèle de coûts de façon cohérente. Incluez toutes les positions et tous les renforcements simultanés possibles. Drawdown historique maximal, marge requise et distance du stop sont des mesures distinctes ; aucune ne remplace une politique complète du compte.
3. Convertir le budget en volume réalisable
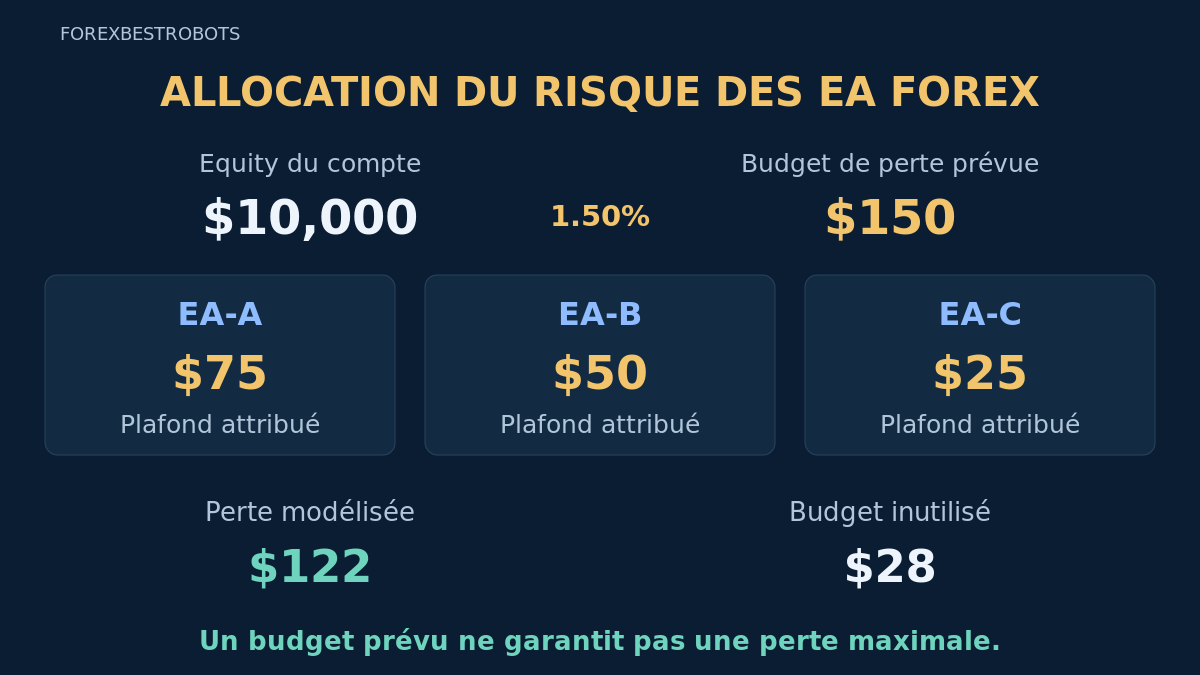
Supposons un compte USD fictif de $10,000 d’equity. Sa politique pédagogique fixe un budget total de 1.50%, soit $150, réparti en plafonds de $75, $50 et $25. Chaque EA ne peut détenir qu’une position. Supposons un minimum de 0.01 lot et un pas de 0.01 lot, avec des pertes proportionnelles au volume, frais proportionnels compris.
| Système | Plafond attribué · USD | Perte modélisée par lot · USD | Lots non arrondis | Position autorisée | Perte modélisée · USD |
|---|---|---|---|---|---|
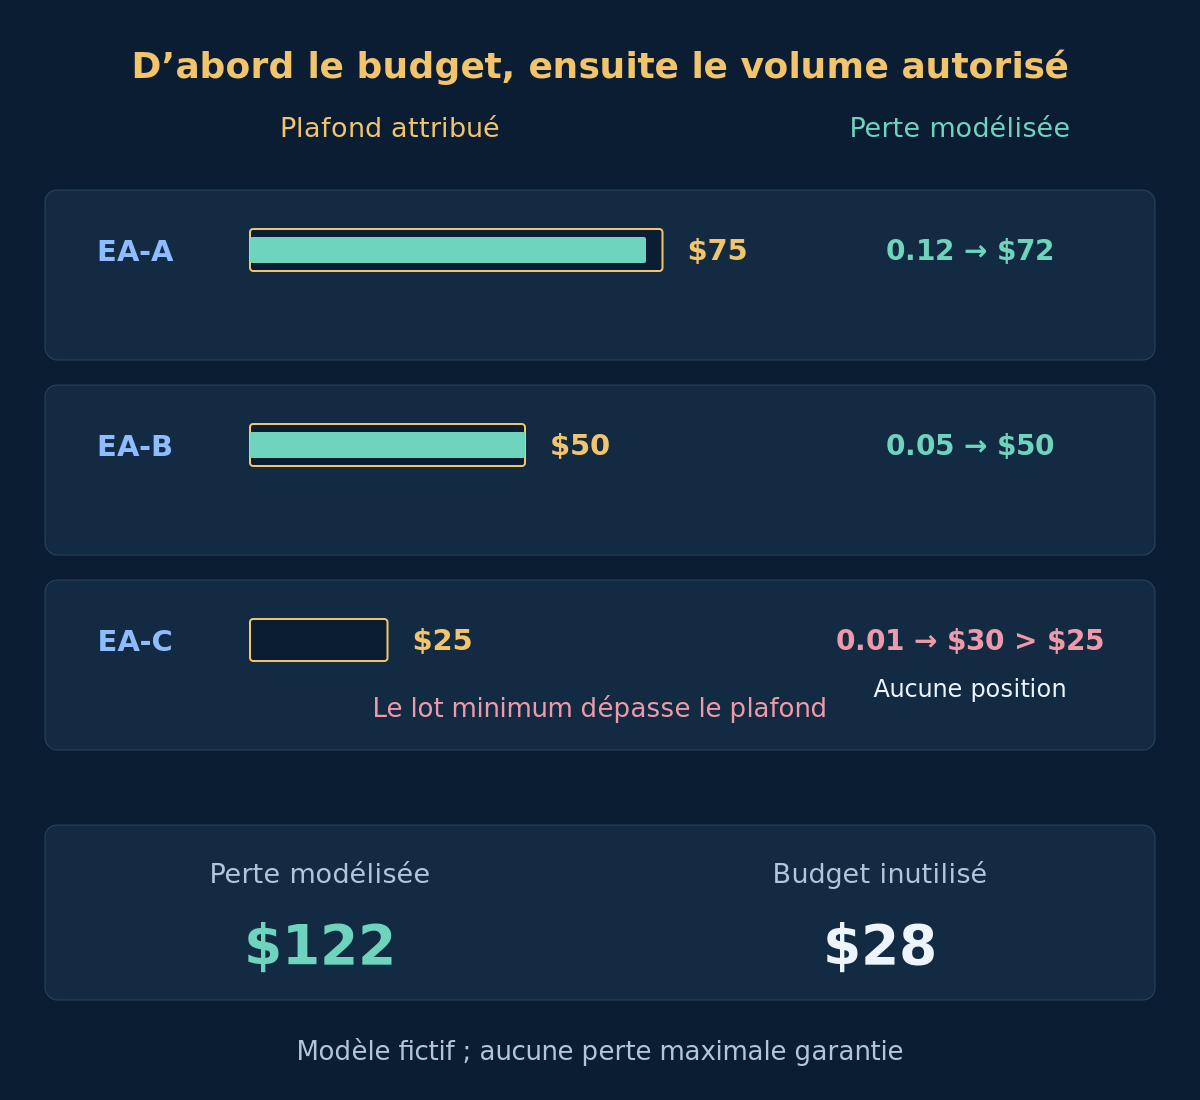
| EA-A | $75 | $600 | 0.1250 | 0.12 | $72 |
| EA-B | $50 | $1,000 | 0.0500 | 0.05 | $50 |
| EA-C | $25 | $3,000 | ≈ 0.0083 | Non ouverte | $0 |
Arrondissez vers le bas à un volume autorisé restant dans son plafond. EA-C ne peut employer le lot minimum : il modéliserait $30 pour un plafond de $25, donc reste sans position. Le total modélisé est $72 + $50 + $0 = $122, laissant $150 − $122 = $28 inutilisés. N’arrondissez pas vers le haut et ne réaffectez pas automatiquement cette capacité. Des frais fixes par opération ou non linéaires imposent un nouveau calcul après dimensionnement.
Facultatif : reproduire le calcul des lots
EA-A : 75 / 600 = 0.1250, ramené à 0.12 × 600 = $72. EA-B : 50 / 1,000 = 0.0500, soit 0.05 × 1,000 = $50. EA-C : 25 / 3,000 ≈ 0.0083, sous le minimum ; 0.01 × 3,000 = $30 dépasse son plafond. Aucun ordre de volume nul n’est envoyé. Points décimaux et virgules de milliers suivent la notation anglaise.
4. Appliquer la limite du compte avant la concurrence des ordres
Aucun EA ne doit considérer indépendamment tout le budget comme le sien. Le processus d’entrée exige une vue partagée et actuelle des positions, engagements en attente et capacités réservées aux demandes en cours. Sinon, des demandes simultanées peuvent chacune réussir un contrôle périmé et dépasser ensemble le budget. Vérifiez le périmètre effectif d’attribution des opérations.
Vérifiez plafonds individuels, exposition agrégée, marge et scénarios de choc commun du guide de portefeuille. Un budget de risque inutilisé n’est pas de la marge libre, et une estimation de stress n’est pas un plafond absolu de perte. Si cours, coûts, état des ordres ou attribution sont périmés ou inconnus, la politique doit préciser le blocage des nouvelles expositions, sans présumer leur sécurité.
5. Définir la référence de drawdown avant son dépassement
Utilisez l’equity valorisée du compte, résultat latent et charges compris, sur une horloge définie. Précisez sommet de référence, fréquence et périmètre. Sans flux, le drawdown en pourcentage est la baisse depuis le sommet d’equity précédent divisée par ce sommet. Dépôts et retraits nécessitent une méthode documentée cohérente avec les flux ; un dépôt ne doit pas fabriquer une reprise de performance.
Distinguez seuil de surveillance et instruction de clôture. Indiquez si le dépassement est vérifié en continu, à chaque mise à jour disponible ou lors d’une revue planifiée, et le comportement si la surveillance est indisponible. Un drawdown historique n’identifie pas un seuil universellement sûr.
6. Lire l’exemple sans supposer d’exécution
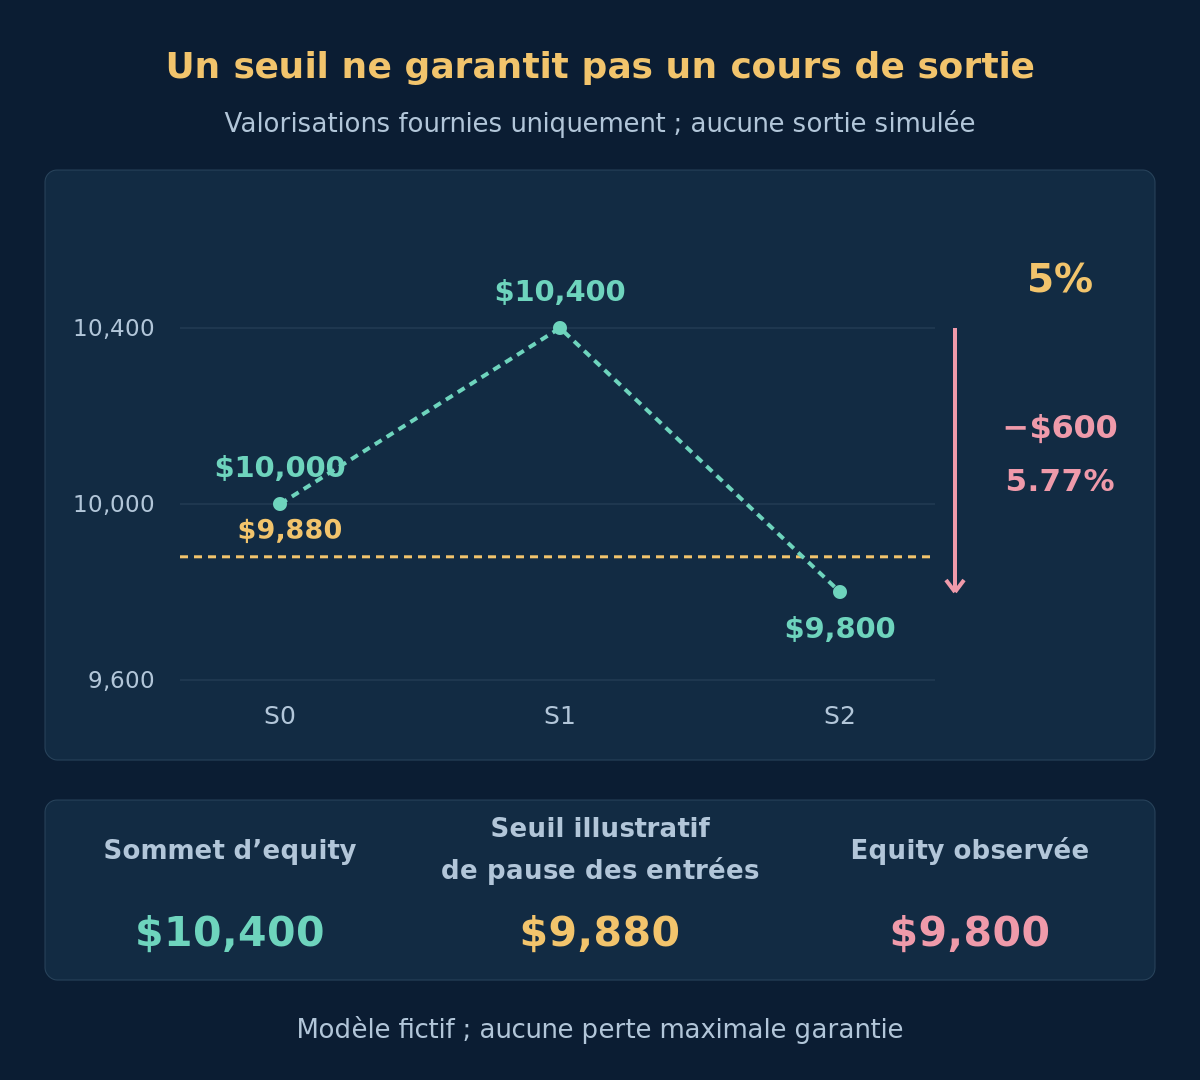
Dans une trajectoire fictive distincte sans flux, les valorisations sont $10,000, $10,400 et $9,800. Un seuil de pause des entrées de 5% depuis le sommet actuel, fixé à l’avance, donne $10,400 × 0.95 = $9,880. À S2, le drawdown mesuré est ($10,400 − $9,800) / $10,400 ≈ 5.77%.
| Valorisation | Equity · USD | Sommet courant · USD | Drawdown observé |
|---|---|---|---|
| S0 | $10,000 | $10,000 | 0.00% |
| S1 | $10,400 | $10,400 | 0.00% |
| S2 | $9,800 | $10,400 | 5.77% |
La valorisation suivante se trouve $80 sous le seuil. La baisse observée est $600 ; ni $9,880 ni le seuil ne garantissent un cours de clôture. Le parcours dans l’intervalle et la sortie ultérieure sont inconnus. À $9,800, le taux budgétaire précédent de 1.50% donnerait $147, mais ce calcul n’autorise pas une reprise et ne valide pas le taux.
7. Préciser les effets réels de la pause
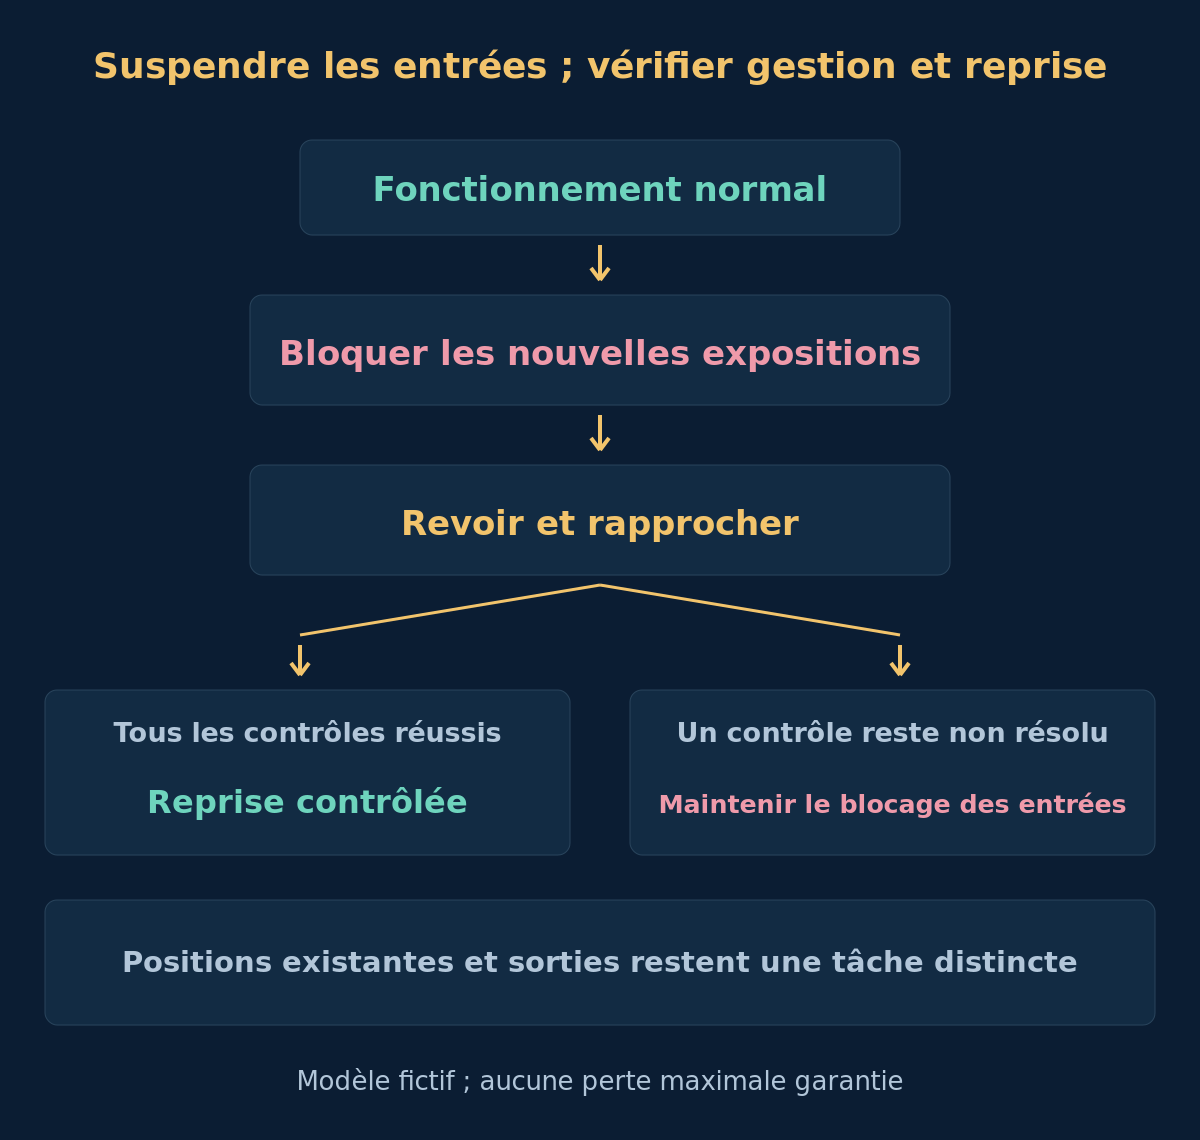
Une pause des entrées doit bloquer les nouvelles expositions, y compris ajouts de grille et ordres en attente de remplacement dans le périmètre. Décidez lesquels annuler ou conserver, puis vérifiez l’état chez le courtier : une exécution peut concurrencer une annulation. Les positions existantes nécessitent toujours un plan testé de sortie ou de réduction et un opérateur responsable. Bloquer les entrées ne clôture pas les positions.
Le bouton global AutoTrading de MT4 bloque les fonctions de trading automatiques, y compris clôtures et modifications par EA ; ce n’est pas un contrôle limité aux entrées. Il n’annule ni ne clôture lui-même les ordres existants. Les stops chez le courtier diffèrent des sorties virtuelles, et les stops suiveurs du terminal exigent un terminal actif. Vérifiez la protection réelle avant d’intégrer ce bouton à une pause ; voir surveillance et contrôles de reprise après incident.
8. Faire de la reprise une décision distincte
Un intervalle rentable, un minuteur ou un nouveau dépôt ne prouvent pas que le problème est résolu. Gardez les entrées bloquées jusqu’à la fin de la revue prévue. Les critères suivants sont une spécification à tester, pas la preuve qu’un EA existant les applique.
- Rapprocher positions, ordres en attente, frais et attribution avec des données fraîches du courtier.
- Identifier la cause du dépassement et vérifier données, connexion et gestion des sorties.
- Recontrôler version, paramètres, exposition aux devises, faisabilité des lots et limites du compte.
- Valider la réponse et la reprise dans un test contrôlé, avec prévention des entrées en double.
- Consigner décision, périmètre permis et plan d’observation ; garder le blocage si un critère reste non résolu.
Reprenez uniquement via le processus documenté. Réduire le volume peut réduire l’exposition modélisée, sans réparer des preuves absentes ni garantir un redressement. Ne réinitialisez pas le sommet pour effacer un dépassement ; conservez la série ancienne et identifiez tout nouveau régime de mesure approuvé.
9. Tester ensemble allocation et contrôles
Utilisez les vérifications chronologiques de backtest, puis une observation prospective contrôlée, avec le capital partagé, les limites et coûts réels du déploiement. Figez les règles candidates avant validation ultérieure. Incluez pertes corrélées, gaps, exécutions partielles, annulations échouées, données périmées, redémarrages et demandes simultanées.
Vérifiez que le blocage préserve la gestion prévue, que les réglages survivent à la récupération et qu’une reprise ne duplique pas l’exposition. Additionner des backtests indépendants ne suffit pas si marge ou limites communes changent les opérations. Conservez les variantes échouées ; ne choisissez pas un seuil pour la seule beauté de sa courbe historique.
10. Garder un registre de revue versionné
Notez base d’equity, budgets, modèle de perte, volumes permis, contrôles réels, référence du drawdown, seuil, preuves du dépassement, actions et décision de reprise. Séparez perte prévue, perte de stress et résultats réalisés ou valorisés. Rapprochez le compte après chaque action ; une demande envoyée n’est pas une confirmation d’exécution.
Revoyez à des moments définis et après changement important des contrats, coûts, comportement des EA ou dépendances opérationnelles. Un changement crée une nouvelle version documentée, sans réécrire l’histoire. Des preuves complètes et contrôles cohérents soutiennent une revue, sans établir profit futur ou perte maximale.
11. Questions sur l’allocation du risque des EA
Des lots égaux donnent-ils un risque égal ?
Non. Valeur du contrat, distance de sortie, sens, frais et positions simultanées diffèrent. Comparez une mesure commune documentée, puis appliquez les contraintes réelles de volume et du compte.
Une pause de drawdown garantit-elle la perte du seuil ?
Non. Le seuil est une condition d’action, pas une exécution garantie. Retards d’observation, gaps, exécution et exposition restante peuvent produire des pertes supérieures.
Puis-je désactiver AutoTrading et supposer le compte protégé ?
Non. Ce bouton bloque les fonctions de trading automatiques, y compris la gestion par les EA. Il ne ferme pas lui-même toutes les positions. Rapprochez les ordres en attente et confirmez la gestion des positions existantes.
Faut-il attribuer le budget inutilisé au meilleur EA récent ?
Pas automatiquement. Il peut rester inutilisé à cause des lots ou de preuves manquantes. Toute réaffectation exige règle documentée, revue de l’exposition combinée et validation ; le profit récent ne suffit pas.
12. Sources et portée
La référence officielle MQL4 des propriétés des symboles documente lots et champs contractuels ; les autorisations de trading MQL4 expliquent la restriction globale ; l’aide MetaTrader des stops suiveurs distingue traitement du terminal et stops serveur. Sources vérifiées le 2026-10-18. Elles n’approuvent pas les budgets ou seuils fictifs de l’article.
Le tableau de dimensionnement et les valorisations distinctes de drawdown sont des exemples pédagogiques originaux, pas des résultats réels, une recommandation de portefeuille ou un programme de contrôle fourni. Tous les seuils et critères nécessitent une validation propre à l’implémentation. Aucune allocation ne garantit profit, probabilité de perte ou perte réalisée maximale.