
定义订单块首先要做选择:哪根已完成K线提供区域,哪些价格构成边界,以及何时才能作出这一分类?本指南用八根虚构的M15 Bid K线,比较两种边界定义、不同的首次返回以及后续失效。这些观察说明如何定义并检验区域,不构成入场指令。
1. 订单块这个名称实际描述什么
在价格行为分析中,订单块通常指方向性行情开始前的一根反向K线或一组K线。不同作者对起点选择和推动行情的定义并不一致。因此,比较两张图或两项研究之前,必须先写明识别条件。
零售平台的OHLC K线无法揭示谁进行了交易、机构仍持有什么敞口,或银行是否还留有未成交订单。这里的着色区域是可复现的价格假设。后续识别和价格返回可以观察;机构行为解释仍然只是推断。
2. 将起点K线与边界定义分开
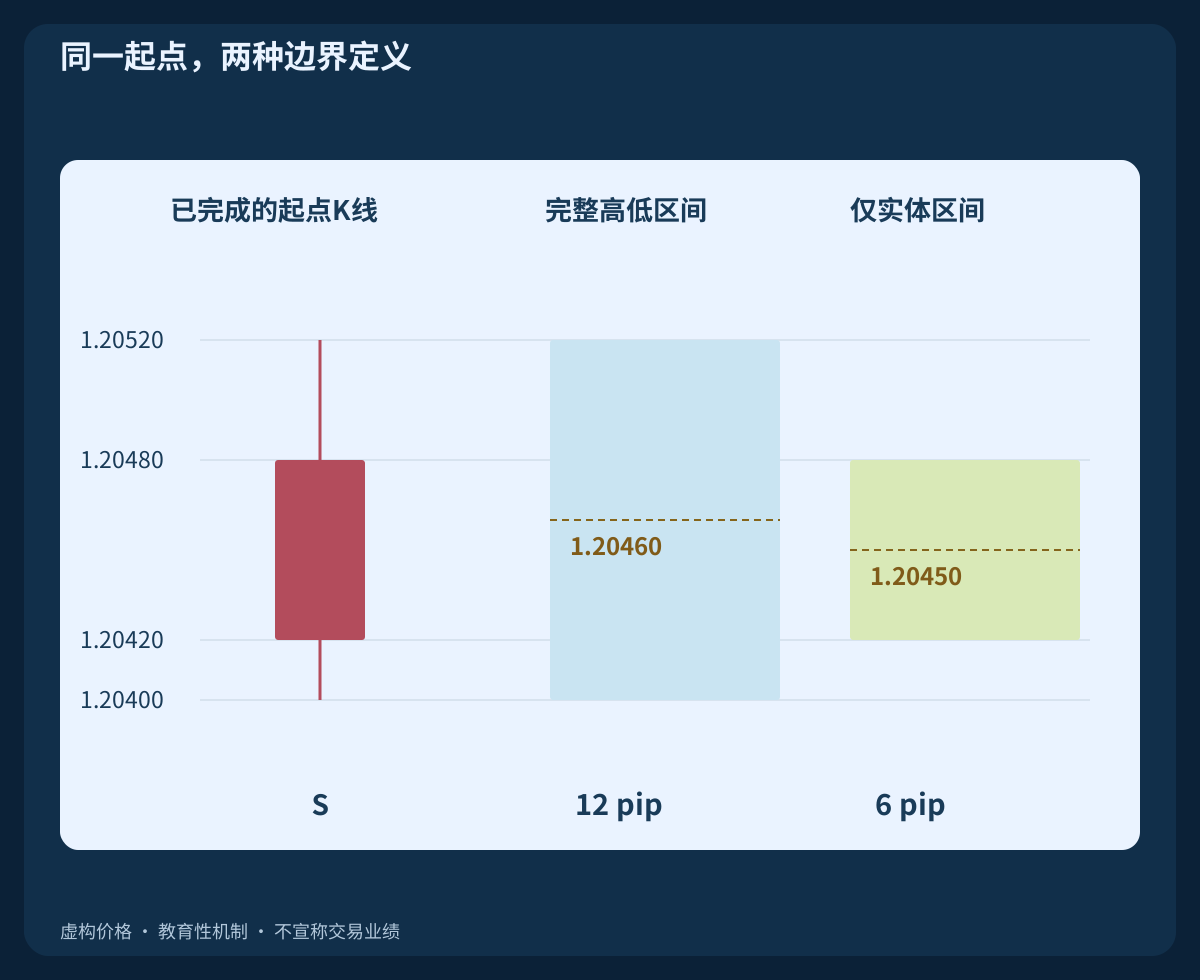
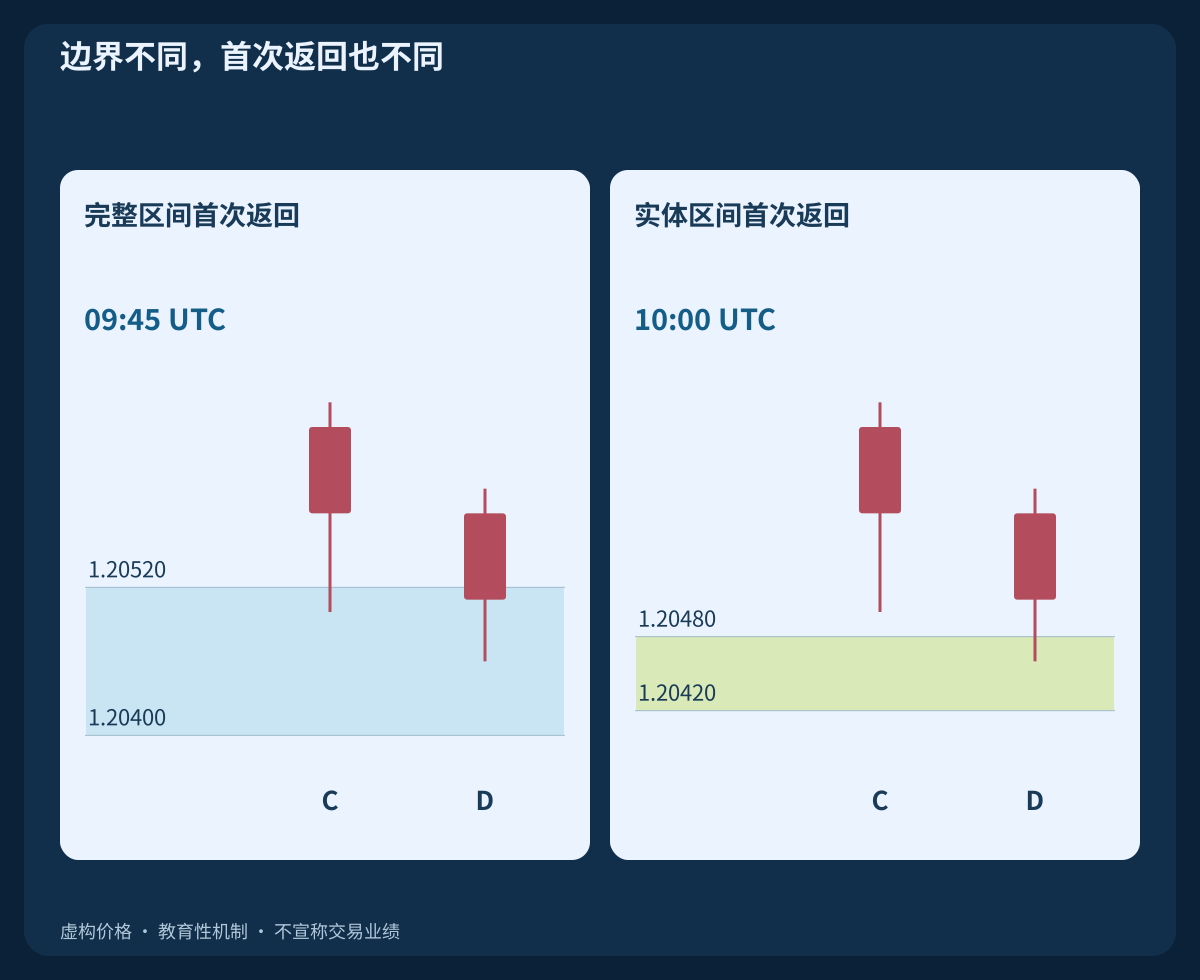
示例中的阴线S为 Open=1.20480; High=1.20520; Low=1.20400; Close=1.20420。完整高低区域为 [1.20400,1.20520],宽 12 pip;仅实体区域为 [1.20420,1.20480],宽 6 pip。它们来自同一根K线,但不能在未说明的情况下相互替换。
完整区间的中点为 1.20460,实体中点为 1.20450。中点是另行定义的价格水平,并非自动入场价,也不是普遍更优的订单块价格。如果把多根K线合并为一个区域,还需要单独说明选择和合并规则。
3. 在查看盈利反弹之前选定起点
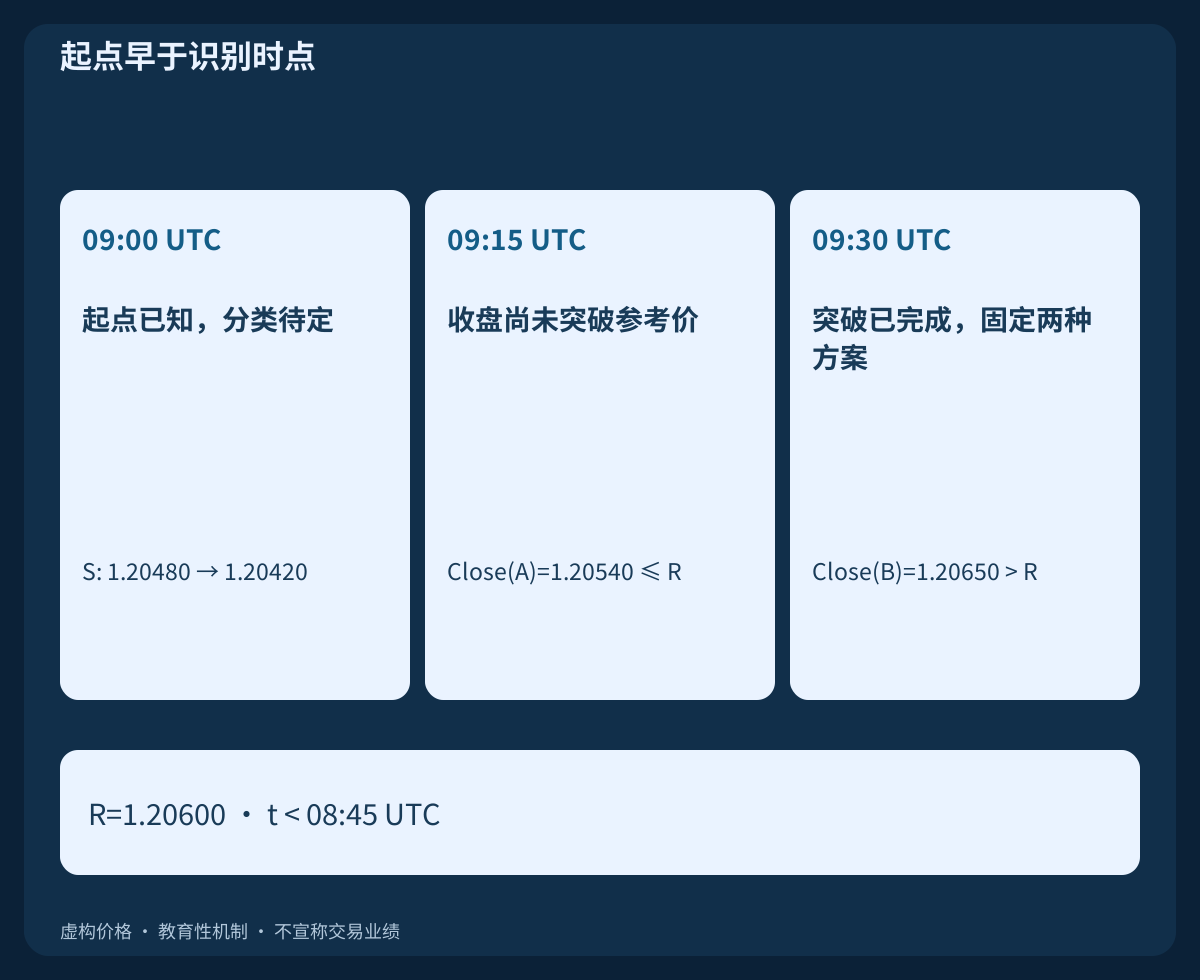
虚构序列采用的观察约定是:选择两根上涨K线A、B之前的最后一根阴线S。明确假设参考价 R=1.20600 在 08:45 UTC 之前已知;提供的八根K线并不负责估算这个更早的参考价。
这是一个小型分类示例,不是新的完整策略,也不替代现有的H1订单块方法。不要在看到盈利反弹后,向前搜索最方便设置止损的起点。改变起点搜索方式、十字星处理或多K线组合,都会改变识别器及其符合条件的时点。
4. 以突破完成的收盘时点记录识别
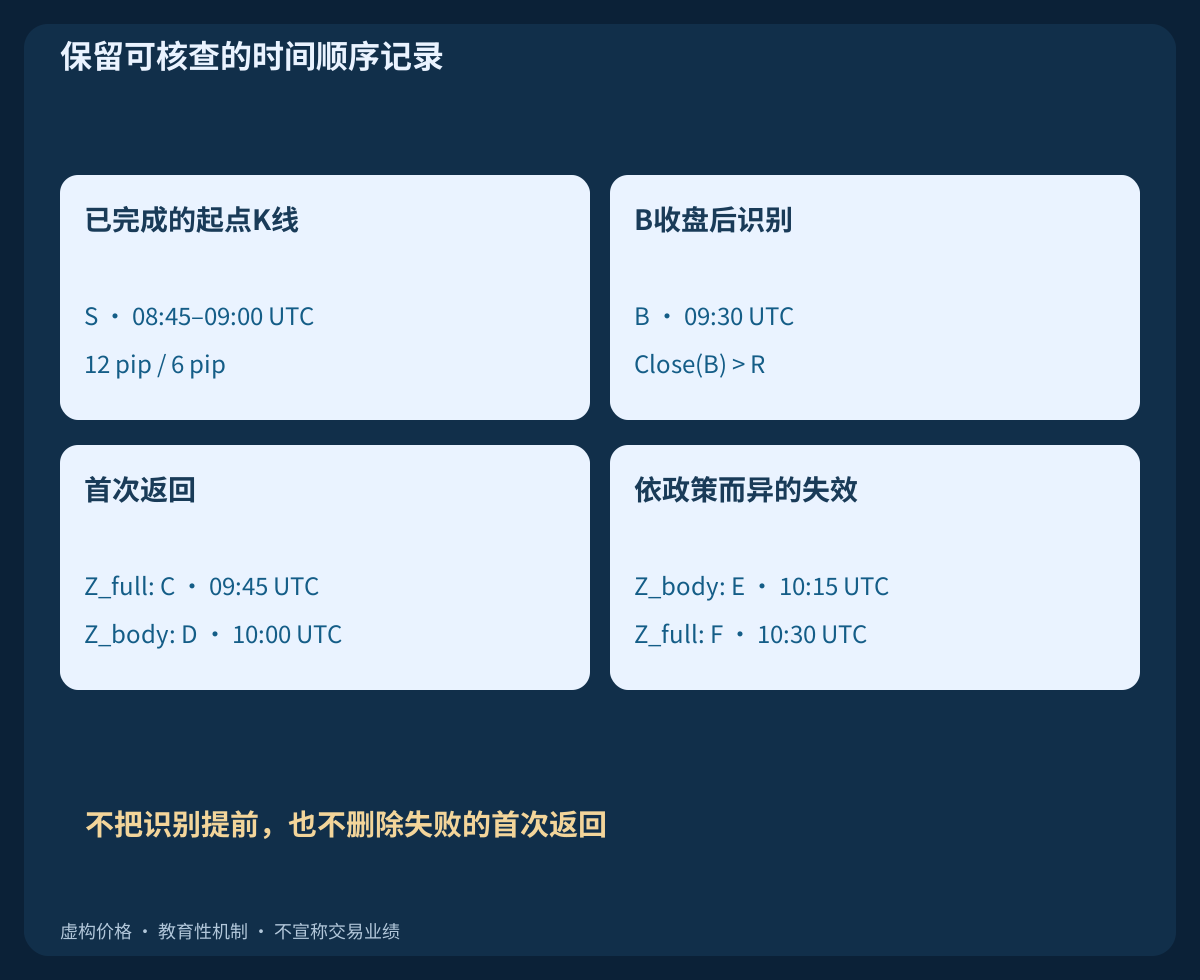
S在 09:00 UTC 完成,但此时还无法作出后续分类。A在 09:15 UTC 以 Close(A)=1.20540≤R 完成。B在 09:30 UTC 以 Close(B)=1.20650>R 完成。按本例事先声明的收盘规则,两种备选区域都在B收盘时才被识别。
图上可以把矩形向前延伸到S,以显示起点,但观察记录仍必须保留 recognised=09:30 UTC。A或B期间的接触属于形成过程,不是对已识别区域的后续测试。未来K线不能赋予更早的入场许可。
5. 定义推动行情,不追加事后筛选
较大的方向性行情可以用实体阈值、预先已知区间或收盘突破参考价来描述。阈值和比较窗口必须在查看结果之前固定。本例只用明确的起点、两次上涨和参考价突破说明时序,不估计最优阈值。
订单块和公允价值缺口是不同的几何对象。这里 Low(B)=1.20510<High(S)=1.20520,所以S、A、B没有形成看涨的三根K线不重叠区间。增加FVG条件会选出另一批样本。即使两个名称都来自同一段行情,它们也共享信息,不会自动成为独立的两次确认。
6. 分别确定每个区域的首次返回
只检查识别之后完成的K线。当K线的高低区间与区域重叠时,恰好触及边界也算返回;不能推定跳空过程中有价格逐级成交。C在 09:45 UTC 收盘,其 Low(C)=1.20500 进入完整区域的上界 1.20520 内侧,却仍高于实体上界 1.20480。因此,C是完整区域识别后的首次返回,而实体区域尚未被触及。
D在 10:00 UTC 收盘,Low(D)=1.20460。它是实体区域的首次返回,也是完整区域的第二次接触。研究改变区域边界时,也会改变哪根K线算首次返回。两条时间序列应分开,不能把D称为完整区域的首次测试。
7. 测量进入深度,不移动原始边界
C从完整区域的上界向下进入 2 pip。D进入 12 pip 完整区间中的 6 pip,达到该宽度的 50%。按实体定义,同一个D低点只进入 6 pip 中的 2 pip,即宽度的 1/3。
这些数字描述已完成Bid K线访问过的价格,不表示机构有多少仓位得到成交、经纪商是否执行过订单,或止损风险还剩多少。如果模型在每次返回后缩小剩余区域,那是动态边界规则;原始区间仍需保留。
8. 将首次机会的消耗与研究记录分开
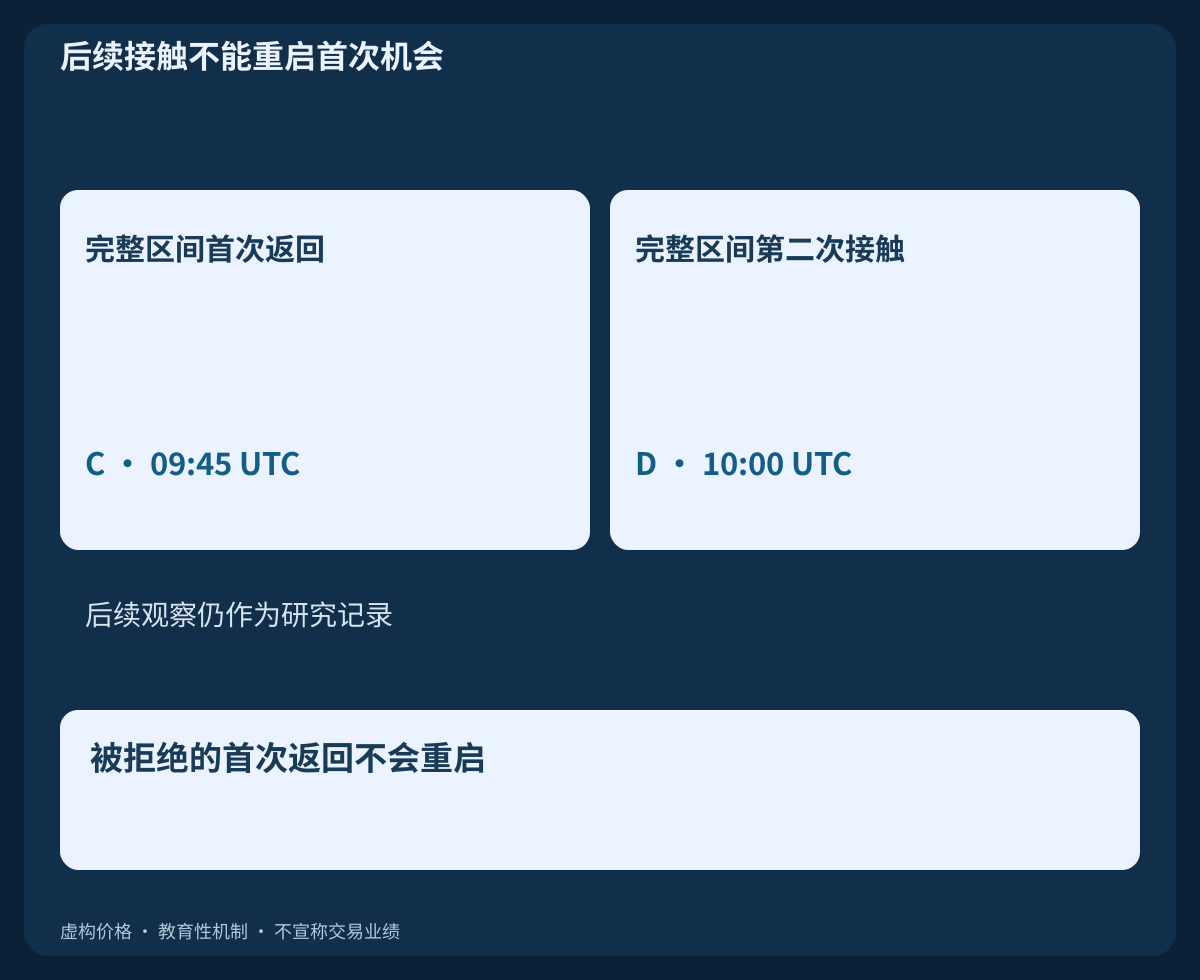
有些完整策略只允许首次符合条件的返回;另一些明确允许重复测试。订单块这个名称本身并不决定采用哪种政策。如果只允许首次返回的方法拒绝C,后来更漂亮的D也不能重新开启同一完整区域的机会。
本指南保留后续K线,是为了比较边界和失效定义,不是允许不断入场。每次重测都会削弱区域是一项可检验假设,而不是这八根虚构K线给出的结论。可以统计重复观察,但不能把它们当作独立的新形成。
9. 区分影线越界与收盘失效
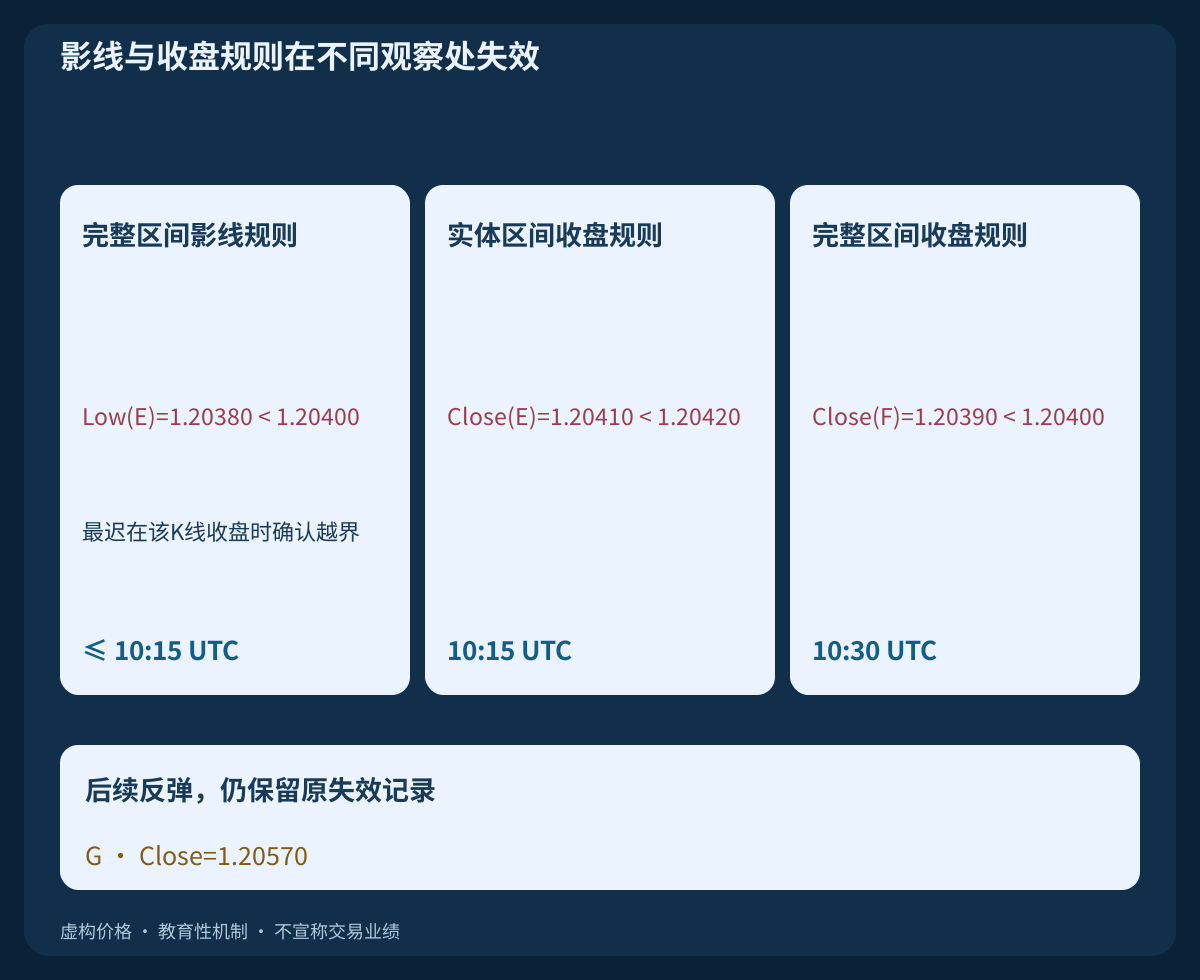
E触及 Low(E)=1.20380 后,在 10:15 UTC 以 Close(E)=1.20410 收盘。若完整区域采用最低价严格低于 1.20400 即失效的规则,那么最迟在该K线收盘时已经能确认越界。若要求收盘价低于边界,完整区域尚未失效,因为E重新收在原区间内。但实体区域的收盘规则已经失效,因为 1.20410<1.20420。
F在 10:30 UTC 以 Close(F)=1.20390<1.20400 收盘,令完整区域的收盘假设失效。M15最低价不能提供E影线越界的精确盘中时刻。这里使用严格不等式,等于边界不算失效。后来的G即使反弹,也无法恢复按原定政策已被否定的区域。
10. 声明到期条件并处理缺失观察
存续时间上限和失效条件回答不同的问题。作为单独的到期示例,如果模型把 10:00 UTC 的收盘也包含在期限内,D仍可被观察,E则已经太晚。这项假定期限没有应用于上面的八根K线失效记录;混合两项记录会改变其状态。
时间戳缺口或缺少必要报价侧数据,会使此前是否已经接触过区域等问题无法判断。不要补造中间K线,不要把顺序不明的访问称为首次,也不要让陈旧的首次返回许可跨越数据缺口继续生效。在评价返回之前,应明确连续性、交易时段和到期处理。
11. Bid触及不等于Ask侧的成交报告
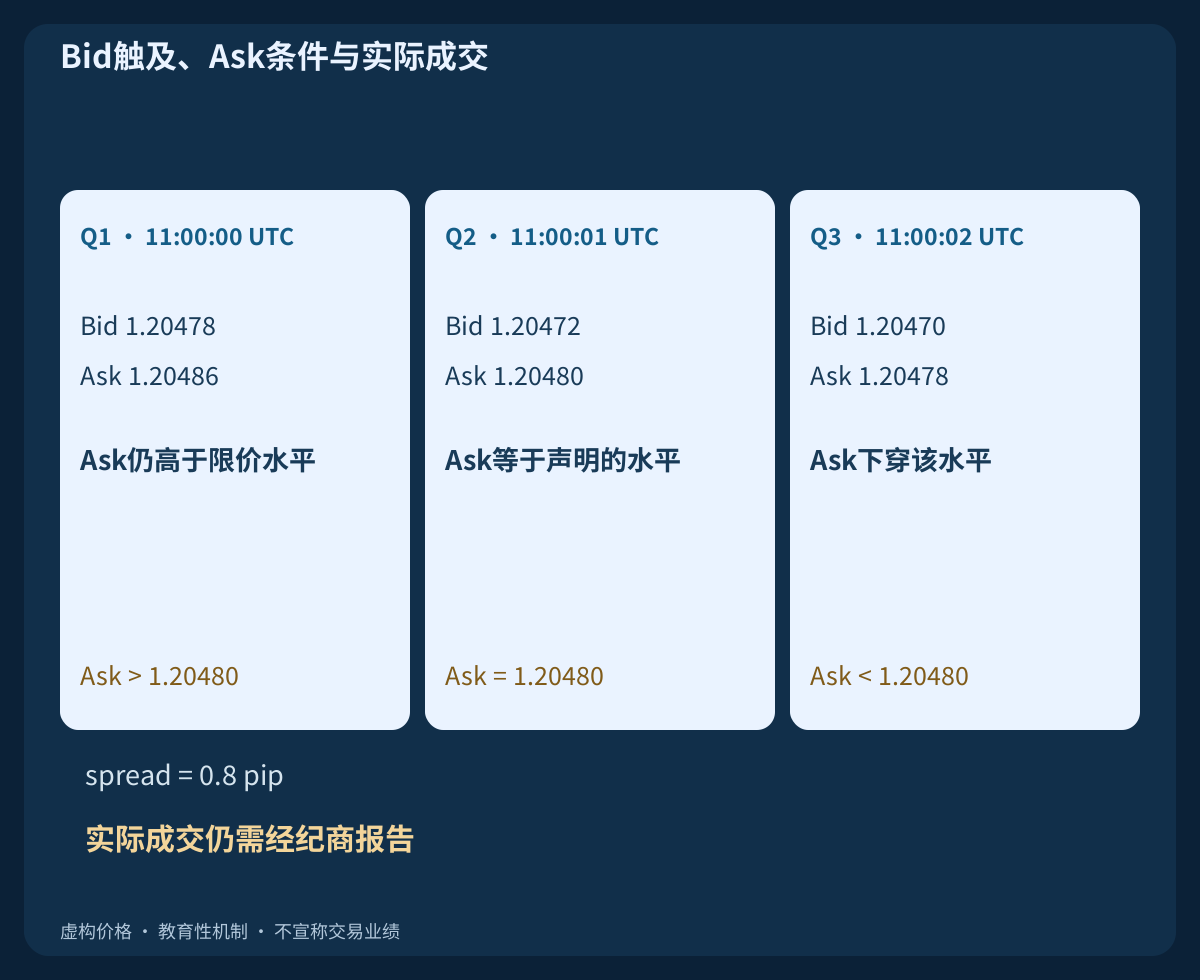
另一个独立的纯报价示例使用 Bid=1.20478; Ask=1.20486,点差为 0.8 pip。Bid已经触及实体边界 1.20480,但Ask仍在其上方。仅凭这次Bid接触,不能证明已在该价位挂出的Buy Limit满足了价格条件。
下一组独立报价为 Bid=1.20472; Ask=1.20480,第三组为 Bid=1.20470; Ask=1.20478。如果有效订单已经挂出,Ask相等或向下穿越可满足事先规定的价格条件,但真实成交仍需要经纪商证据。这些报价独立于M15样本,不能重启其已经失效的区域。MT4历史K线采用Bid;BUY以Ask开仓、Bid平仓,SELL以Bid开仓、Ask平仓。
12. 在同一假定成交价下比较止损定义
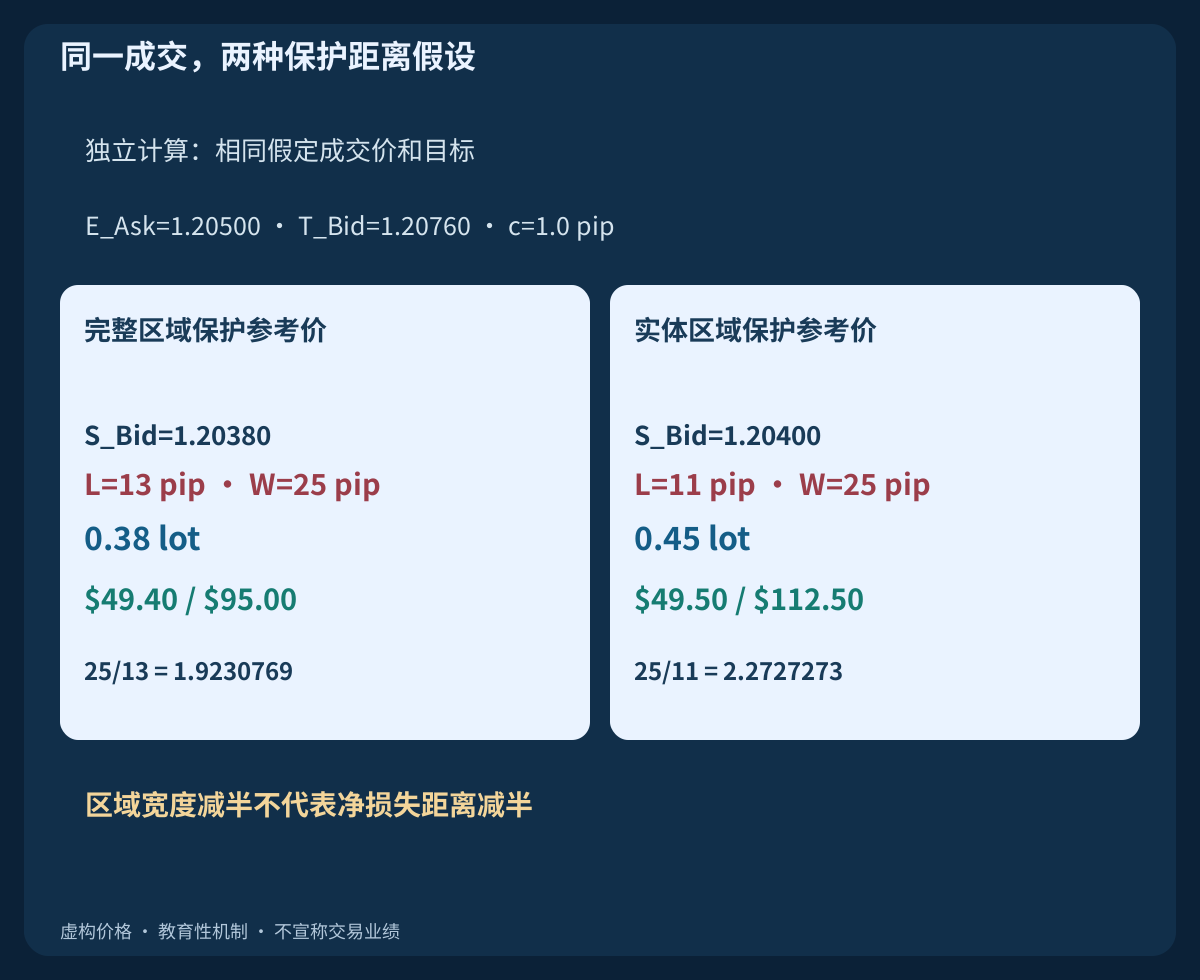
独立计算使用 entry Ask=1.20500; target Bid=1.20760。在完整下界下方2 pip设置保护价,得到 stop Bid=1.20380;在实体下界下方2 pip则得到 stop Bid=1.20400。未计费用的损失幅度分别为 12 pip 和 10 pip,共同目标距离为 26 pip。前面的K线并没有生成入场或交易结果。
假设较差退出预留为 0.3 pip,按数量线性计算的往返佣金为 0.7 pip,于是 c=1.0 pip。计划净损失幅度为 L_full=12+c=13 和 L_body=10+c=11,计划净收益幅度为 W=26−c=25。收益风险比分别为 25/13=1.9230769 和 25/11=2.2727273。正确的开平仓报价侧已经包含点差影响,不要再加一次。该预留不是实际滑点或跳空的上限。
13. 根据账户风险确定仓位,而不是根据着色矩形
示例EURUSD合约规定 pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD,因此每手点值为 $10/pip/lot。在 equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot 下,完整区域止损方案得到 floor_step(50/(13×10),0.01)=0.38 lot。计划净亏损为 $49.40,计划净目标收益为 $95.00。
实体止损方案得到 floor_step(50/(11×10),0.01)=0.45 lot,计划净亏损为 $49.50,计划净目标收益为 $112.50。区域宽度减半,但计费后的风险距离只是从 13 pip 变为 11 pip。计算假定手数限制兼容、保证金充足、保护价被接受且费用按声明线性计收。更窄的着色区域不能证明交易更安全或更赚钱。
14. 反转方向时仍保持正确的报价侧
看跌定义可以选择下破之前的一根阳线作为起点。如果区域由Bid K线定义,当Bid最高价从下方达到区域下界时,就可以观察到返回。看跌的收盘失效则可定义为Bid完成收盘价高于上界。这个方向同样需要说明严格不等式、相等处理和识别时点。
SELL的保护触发和结束持仓使用Ask,所以仅有Bid的起点图不能独立证明Ask保护价是否被触及。不要在Bid最高价上加收盘点差来虚构历史Ask最高价。不同数据源、报价精度和时段边界会改变起点K线及其形状;每次比较都应保留数据源和合约条件。
15. 复现观察并保留被拒绝的案例
第一个CSV包含S至G共八根虚构M15 Bid K线及UTC开盘、收盘时间,可复现两种宽度、不同的首次返回和依政策而异的失效。第二个文件包含三组独立Bid/Ask报价,用于说明价格侧。两个文件都没有订单、历史收益或经过测量的交易优势。
将起点选择、原始边界、识别时点、首次触及、重复次数、失效政策和任何到期条件分别记录。只有相应报告存在时,才添加已接受请求和实际成交。未返回、被拒绝和失效的区域都应与漂亮反弹一起保留;保留缺失数据标记,不要把未知案例转换成盈利。
| K线 | 开盘 UTC | 收盘 UTC | 开盘价 | 最高价 | 最低价 | 收盘价 |
|---|---|---|---|---|---|---|
| S | 08:45 | 09:00 | 1.20480 | 1.20520 | 1.20400 | 1.20420 |
| A | 09:00 | 09:15 | 1.20420 | 1.20560 | 1.20410 | 1.20540 |
| B | 09:15 | 09:30 | 1.20540 | 1.20680 | 1.20510 | 1.20650 |
| C | 09:30 | 09:45 | 1.20650 | 1.20670 | 1.20500 | 1.20580 |
| D | 09:45 | 10:00 | 1.20580 | 1.20600 | 1.20460 | 1.20510 |
| E | 10:00 | 10:15 | 1.20510 | 1.20530 | 1.20380 | 1.20410 |
| F | 10:15 | 10:30 | 1.20410 | 1.20450 | 1.20350 | 1.20390 |
| G | 10:30 | 10:45 | 1.20390 | 1.20600 | 1.20370 | 1.20570 |
16. 在同一组原始时点上检验变化
公平比较完整区间和仅实体定义,应从相同的起点选择时点和价格源出发。记录每种定义如何改变首次返回时间、排除案例、保护距离和费用。只比较通过各自筛选的盈利成交,会掩盖不同的样本分母,无法隔离边界变化本身的效果。
测试前固定定义,留出时间顺序靠后的区间,并检查对小幅参数变化的敏感性。完整策略仍需自身的入场许可、退出、敞口限制和不确定执行处理。现有订单块策略提供单独的H1规范;本指南提供用于评价这类规则的术语、时序和可复现比较。
常见问题
哪根K线是订单块?
不存在统一的识别器。方法必须定义反向起点K线或组合、后续所需行情,以及两者何时均可知。分类不能认证机构订单。
应该使用实体还是影线?
它们是事先声明的不同定义。本例完整区间宽12 pip,首次返回在C;实体区间宽6 pip,首次返回在D。应在查看结果之前选定。
起点K线收盘时就能交易该区域吗?
按本例识别规则不能。起点在09:00 UTC完成,但B直到09:30 UTC才给出已完成的参考价突破。把矩形向过去延伸不会改变观察时点。
每次重测都会削弱订单块吗?
这是需要适当样本检验的假设。仅限首次返回的规则必须消耗第一个有效机会,即使它被拒绝。后续返回不能悄悄重新开启许可。
影线穿过边界就会失效吗?
只有预先采用影线规则时才是如此。收盘规则可能在影线越界后仍保留区域,而实际保护订单可能早已触发。区域分类和经纪商执行需要分别举证。
订单块和公允价值缺口相同吗?
不同。起点K线区间与三根K线的不重叠区间,形状和识别输入不同。两者可能重叠或来自同一段行情,但名称本身不提供独立确认或成交保证。
来源与研究说明
本指南的K线和失效定义是明确声明的教学选择。经纪商文档说明报价侧机制,不证明订单块方法的盈利能力。
价格行为教育指南。使用虚构K线、独立报价和假定成交计算,不含真实订单、历史回测或测得的盈利能力。