

Un order block parte da una scelta: quale candela conclusa fornisce la zona, quali prezzi ne delimitano i bordi e quando diventa possibile identificarla? Questa guida segue otto candele M15 Bid fittizie attraverso due convenzioni sui limiti, primi ritorni differenti e una successiva invalidazione. Le osservazioni spiegano come definire e verificare una zona; non costituiscono un’istruzione di ingresso.
1. Che cosa descrive davvero l’etichetta order block
Nell’analisi della price action, un order block identifica spesso una candela opposta o un gruppo di candele precedente a un movimento direzionale. Le convenzioni per scegliere l’origine e definire il movimento impulsivo cambiano tra autori. Prima di confrontare due grafici o studi occorre quindi specificare il rilevatore.
Una candela OHLC di una piattaforma retail non rivela chi abbia negoziato, quale esposizione mantenga un’istituzione o se restino ordini bancari ineseguiti. Qui l’area colorata è un’ipotesi di prezzo riproducibile. Il riconoscimento successivo e i ritorni sono osservabili; la spiegazione istituzionale rimane un’inferenza.
2. Separa la candela di origine dalla convenzione sui limiti
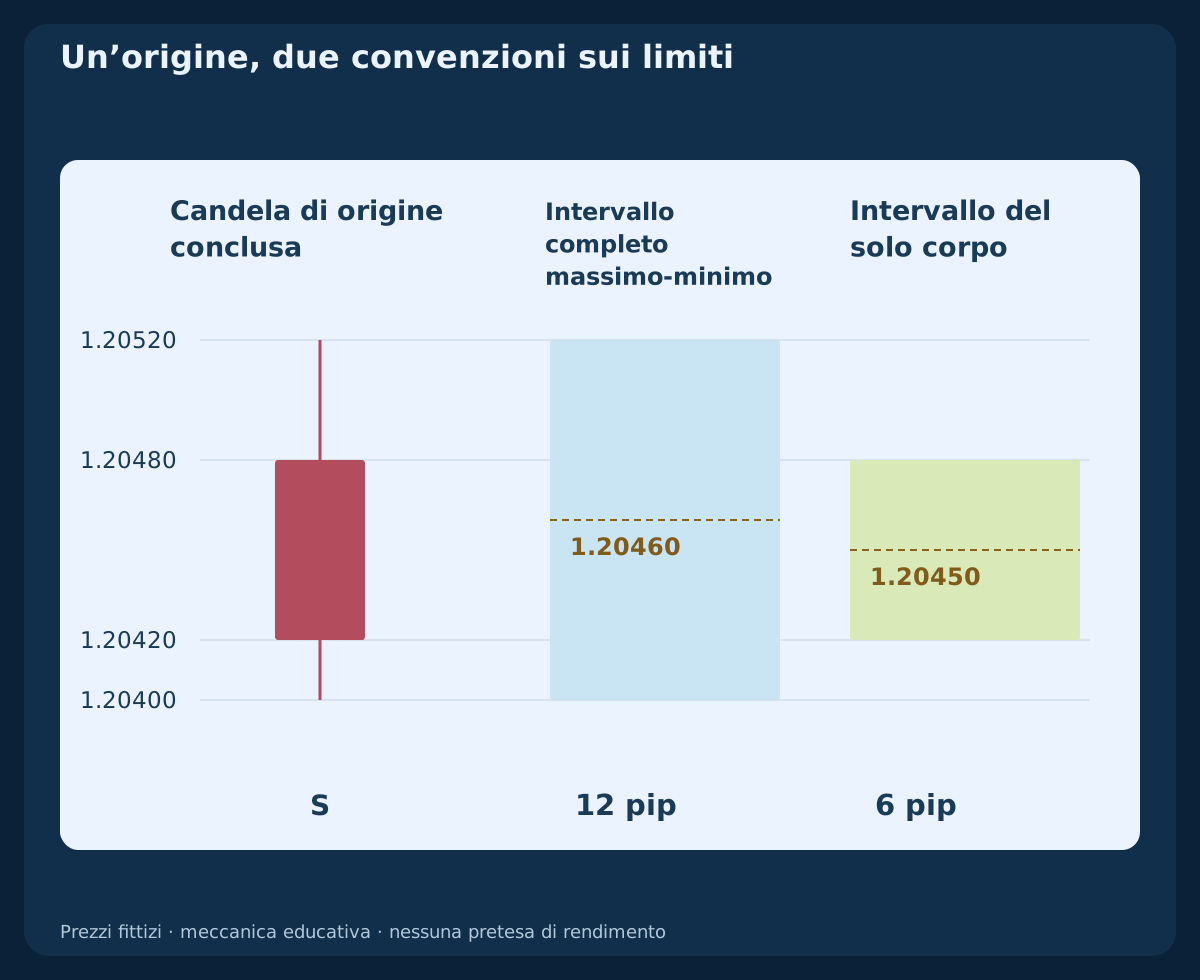
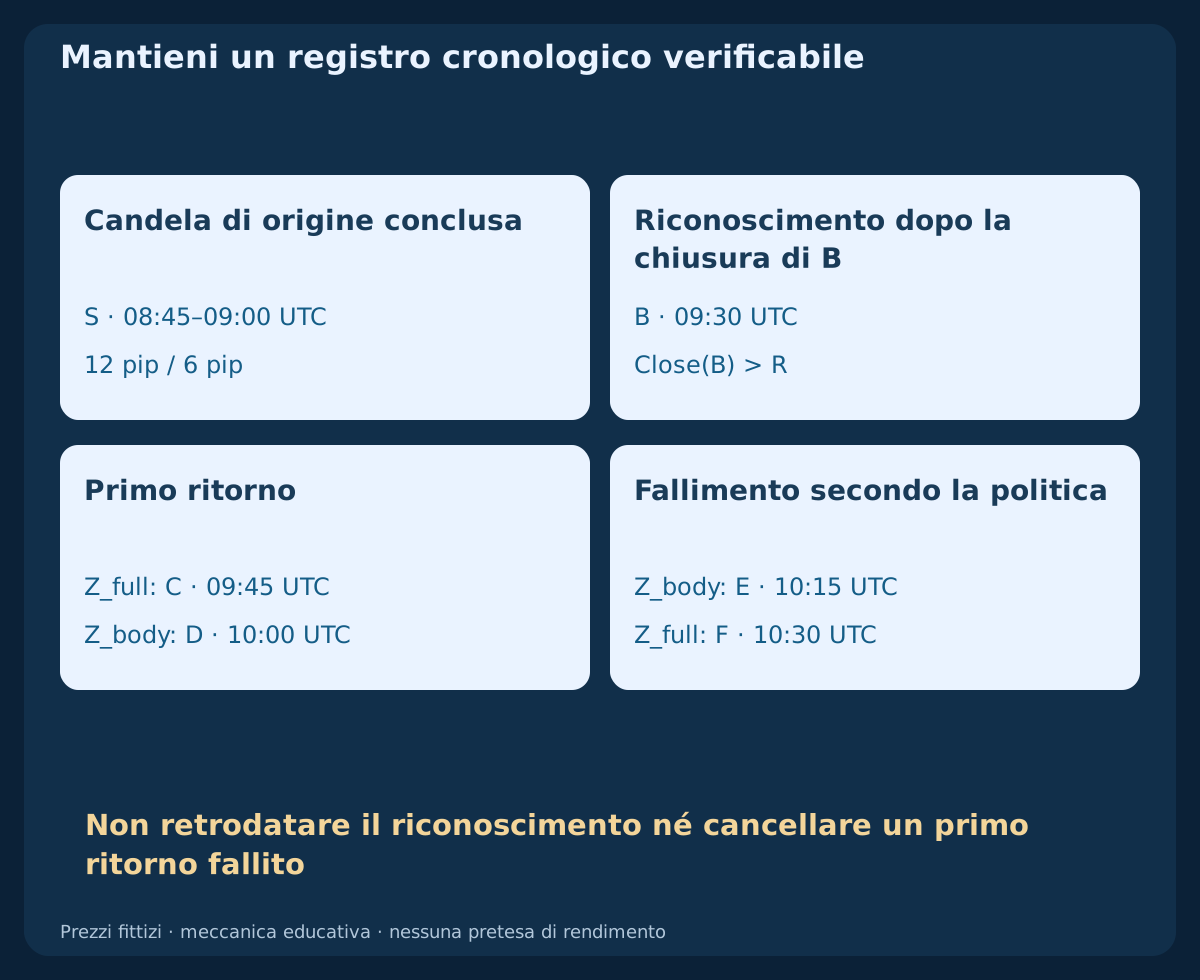
La candela ribassista S ha Open=1.20480; High=1.20520; Low=1.20400; Close=1.20420. La zona completa massimo-minimo è [1.20400,1.20520], pari a 12 pip. La zona del solo corpo è [1.20420,1.20480], pari a 6 pip. Entrambe derivano dalla stessa candela; non possono essere scambiate senza dichiararlo.
Il punto medio dell’intervallo completo è 1.20460, mentre quello del corpo è 1.20450. Un punto medio è un ulteriore livello definito dal metodo, non un ingresso automatico o un prezzo universalmente preferibile per l’order block. Una zona composta da più candele richiederebbe una regola distinta per selezionarle e combinarle.
3. Scegli l’origine prima di esaminare il ritorno vincente
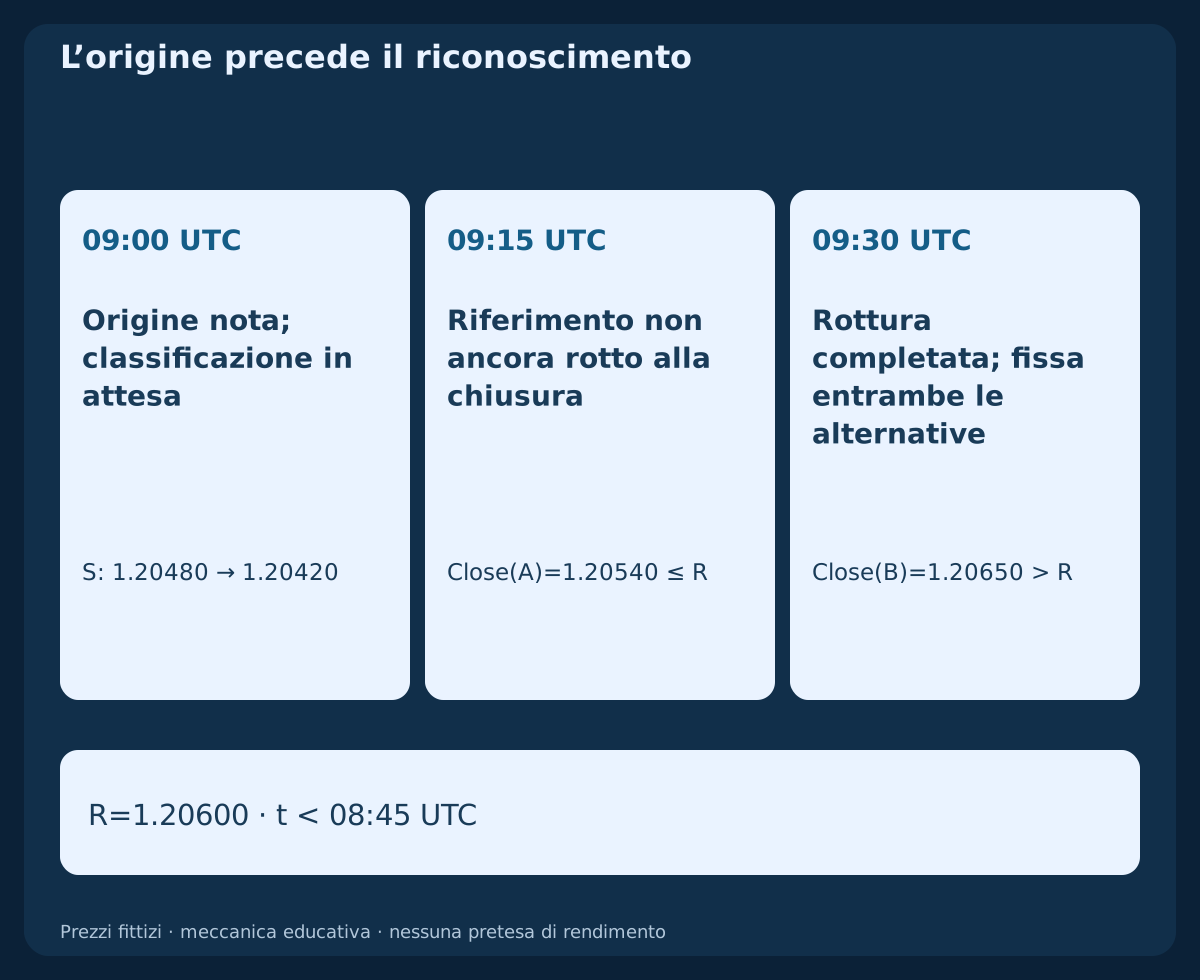
Nella sequenza fittizia, la convenzione di osservazione seleziona S come ultima candela ribassista prima dei due avanzamenti rialzisti A e B. Si assume esplicitamente che il riferimento R=1.20600 fosse noto prima delle 08:45 UTC; le otto candele fornite non stimano quel riferimento precedente.
È un piccolo esempio di classificazione, non una nuova strategia completa né un sostituto del metodo Order Block H1 esistente. Dopo un rimbalzo redditizio, non cercare a ritroso la candela che permette lo stop più elegante. Una diversa ricerca dell’origine, gestione dei doji o aggregazione di candele cambia il rilevatore e le date ammissibili.
4. Assegna il riconoscimento alla chiusura della rottura
S termina alle 09:00 UTC, ma la sua classificazione successiva non è ancora disponibile. A termina alle 09:15 UTC con Close(A)=1.20540≤R. B termina alle 09:30 UTC con Close(B)=1.20650>R. Secondo la regola di chiusura dichiarata per questa illustrazione, le due zone alternative vengono riconosciute alla chiusura di B.
Il grafico può estendere il rettangolo fino a S per mostrarne l’origine. Il registro deve comunque conservare recognised=09:30 UTC. Un’interazione durante A o B appartiene alla formazione e non è un retest successivo di una zona già riconosciuta. Le candele future non possono autorizzare ingressi precedenti.
5. Definisci il movimento impulsivo senza filtri retrospettivi
Un movimento direzionale ampio può essere descritto mediante una soglia del corpo, un intervallo già noto o una rottura confermata alla chiusura. Soglia e finestra di confronto devono essere fissate prima di esaminare gli esiti. Questo esempio usa solo l’origine dichiarata, due avanzamenti e la rottura del riferimento per spiegare la cronologia; non stima una soglia ottimale.
Un order block e un fair value gap sono oggetti geometrici diversi. Qui Low(B)=1.20510<High(S)=1.20520, quindi S, A e B non formano una mancata sovrapposizione rialzista a tre candele. Aggiungere un requisito FVG selezionerebbe un campione diverso. Se entrambe le etichette provengono dallo stesso movimento, condividono inoltre informazione e non forniscono automaticamente conferme indipendenti.
6. Individua il primo ritorno separatamente per ogni zona
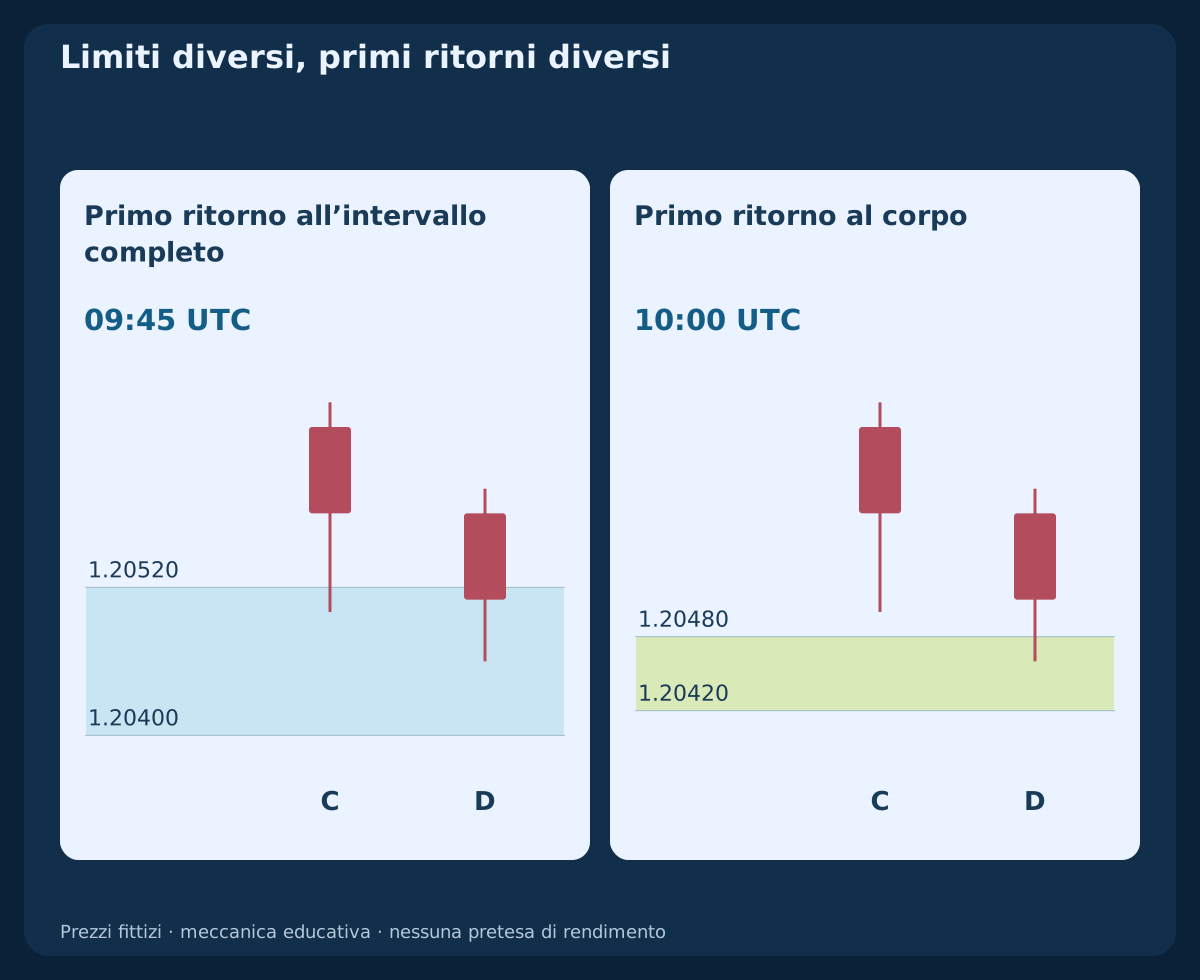
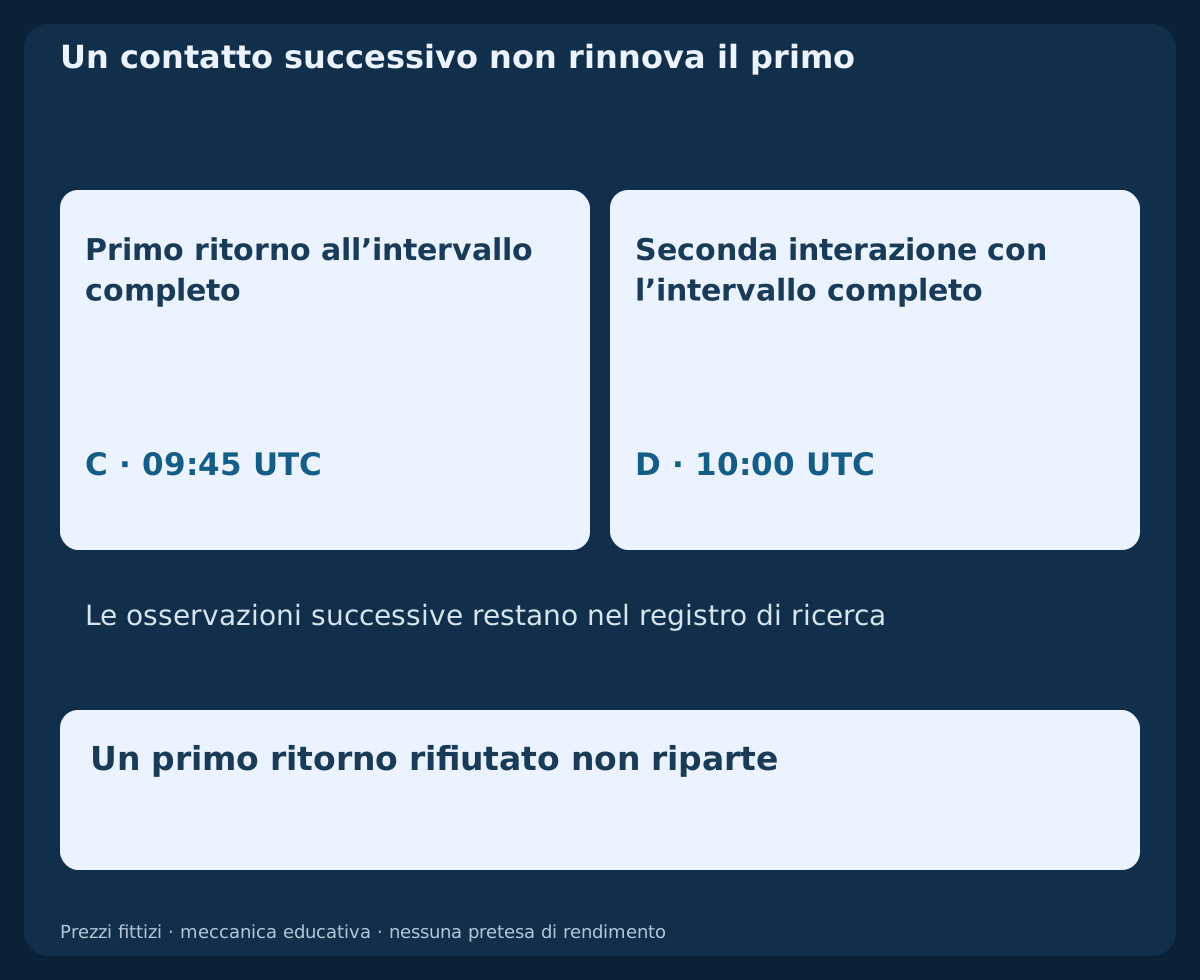
Considera solo candele concluse dopo il riconoscimento. Il contatto con un bordo conta se l’intervallo massimo-minimo della candela si sovrappone alla zona; non presumere un percorso negoziato attraverso un gap. In C, che chiude alle 09:45 UTC, Low(C)=1.20500 raggiunge la zona completa sotto il bordo superiore 1.20520, ma resta sopra il bordo del corpo 1.20480. C è dunque il primo ritorno successivo all’intervallo completo; il corpo non è ancora stato toccato.
D chiude alle 10:00 UTC con Low(D)=1.20460. Offre il primo ritorno al corpo e la seconda interazione con l’intervallo completo. Cambiare i limiti cambia anche quale candela conta come primo ritorno. Mantieni distinti questi calendari invece di presentare D come primo test dell’intervallo completo.
7. Misura la penetrazione senza spostare i bordi originali
C penetra di 2 pip sotto il bordo superiore della zona completa. D penetra per 6 pip nell’intervallo di 12 pip, raggiungendo il 50% della sua ampiezza. Con la convenzione del corpo, lo stesso minimo di D penetra solo per 2 pip su 6 pip, ossia 1/3 dell’ampiezza.
Questi valori descrivono prezzi visitati in candele Bid concluse. Non indicano quanto inventario istituzionale sia stato eseguito, se un broker abbia eseguito un ordine o quale rischio protettivo resti. Aggiornare una sottozona residua dopo ogni visita è una regola di limiti dinamici; conserva anche l’intervallo originale.
8. Separa l’esaurimento del primo ritorno dal registro di ricerca
Alcune strategie complete consentono solo il primo ritorno ammissibile; altre permettono esplicitamente test ripetuti. Nessuna politica deriva automaticamente dal nome order block. Se un metodo limitato al primo ritorno rifiuta C, una D successiva interessante non può rinnovare la stessa opportunità della zona completa.
Le candele successive restano nel registro di osservazione per confrontare convenzioni dei limiti e di invalidazione. La loro presenza non autorizza ingressi ripetuti. Affermare che ogni retest indebolisca una zona è un’ipotesi verificabile, non una conclusione ricavabile da queste otto candele fittizie. Conta le osservazioni ripetute senza trattarle come nuove formazioni indipendenti.
9. Distingui la violazione con l’ombra dal fallimento alla chiusura
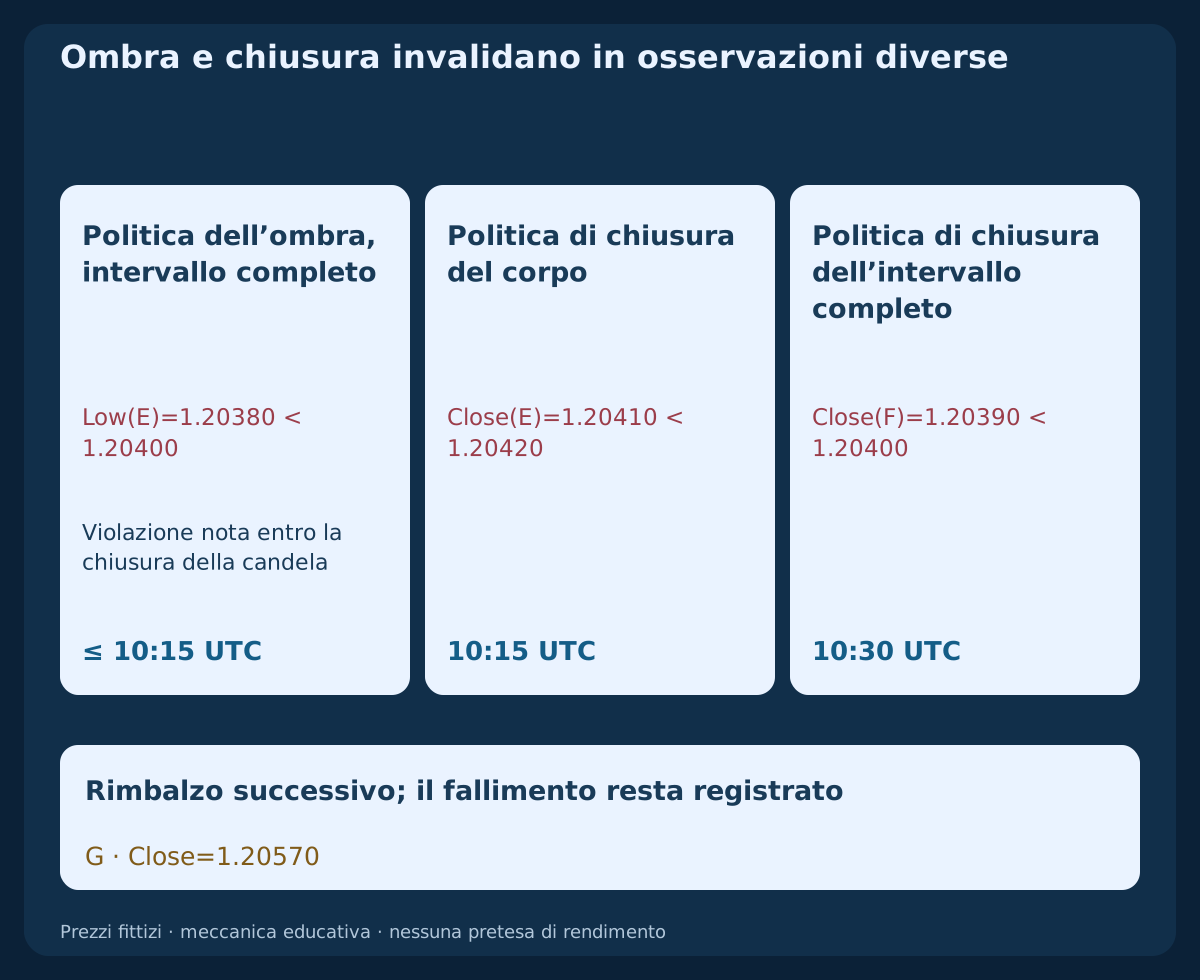
E chiude alle 10:15 UTC dopo aver raggiunto Low(E)=1.20380, terminando a Close(E)=1.20410. Una politica dell’intervallo completo che invalida con un minimo strettamente inferiore a 1.20400 risulta violata entro quella chiusura. Una politica che richiede la chiusura sotto il bordo non è invalidata: E chiude nuovamente dentro l’intervallo originale. La politica di chiusura del corpo fallisce invece perché 1.20410<1.20420.
F chiude alle 10:30 UTC con Close(F)=1.20390<1.20400, invalidando l’ipotesi dell’intervallo completo basata sulle chiusure. Il minimo M15 non rivela l’istante esatto della violazione intrabar di E. L’uguaglianza non costituisce un fallimento con queste disuguaglianze strette. Il rimbalzo successivo di G non ripristina una zona già rifiutata secondo la politica scelta.
10. Dichiara la scadenza e gestisci le osservazioni mancanti
Limiti di età e condizioni di invalidazione rispondono a domande diverse. Come esempio distinto di scadenza, un modello con termine inclusivo alle 10:00 UTC potrebbe ancora osservare D in quella chiusura, mentre E arriverebbe tardi. Questo termine ipotetico non si applica al precedente registro di invalidazione delle otto candele; mescolare i due registri ne cambierebbe gli stati.
Un vuoto nei timestamp o l’assenza del lato di quotazione necessario impedisce alcune conclusioni su eventuali interazioni precedenti. Non inventare candele intermedie, non chiamare prima visita una visita dall’ordine sconosciuto e non trascinare un vecchio permesso di primo ritorno oltre un vuoto di dati. Definisci continuità, sessioni e scadenza prima di valutare i ritorni.
11. Un contatto Bid non è un rapporto di esecuzione sul lato Ask
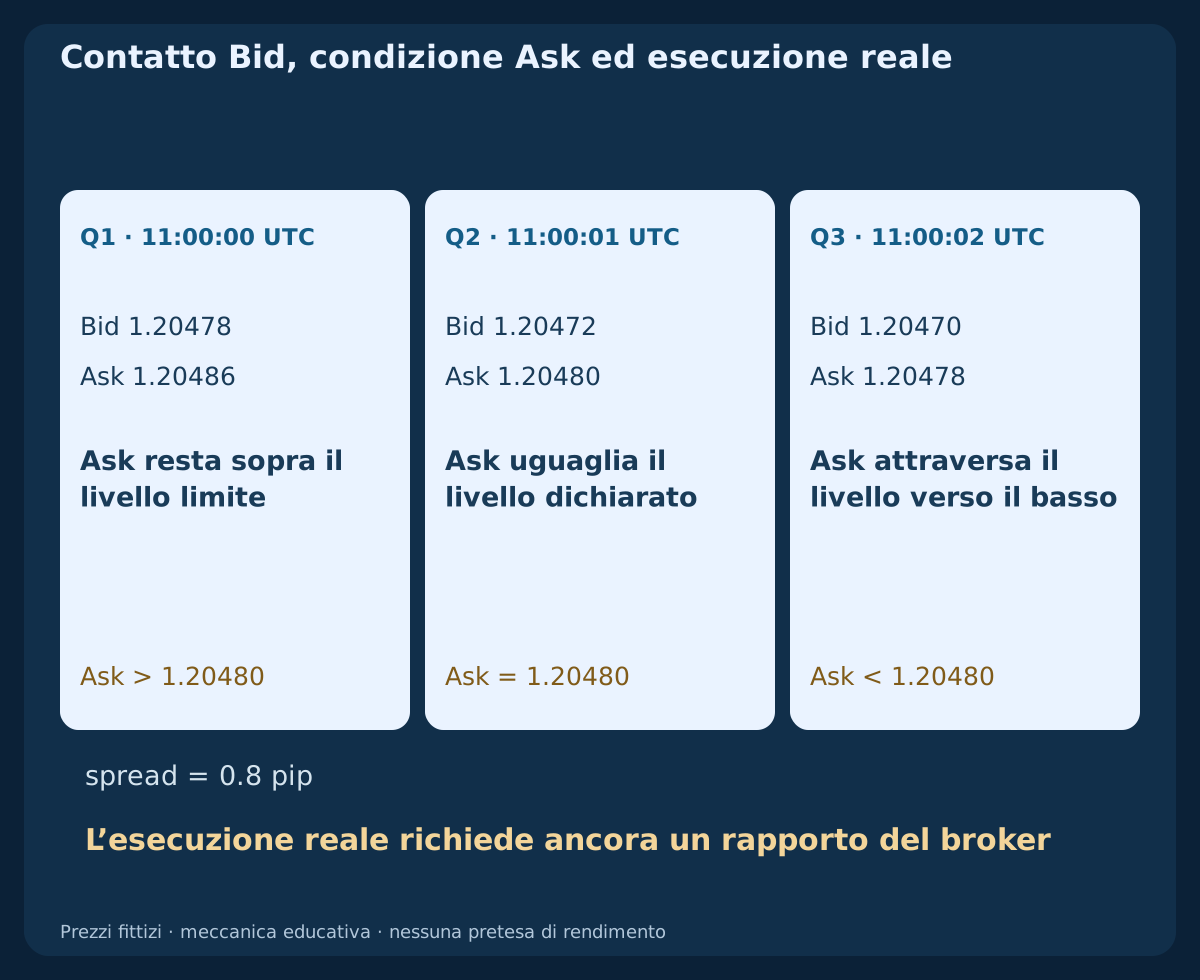
Un esempio indipendente di sole quotazioni usa Bid=1.20478; Ask=1.20486, con spread di 0.8 pip. Bid ha raggiunto il bordo del corpo a 1.20480, ma Ask è ancora sopra. Quel contatto Bid, da solo, non dimostra la condizione di prezzo di un Buy Limit già pendente su quel livello.
La successiva quotazione indipendente è Bid=1.20472; Ask=1.20480; la terza è Bid=1.20470; Ask=1.20478. L’uguaglianza o il passaggio di Ask possono soddisfare una condizione di prezzo dichiarata se un ordine valido è già pendente, ma un’esecuzione effettiva richiede prove del broker. Queste quotazioni sono indipendenti dall’esempio M15 e non riattivano la sua zona fallita. Lo storico MT4 usa Bid; BUY apre ad Ask e chiude a Bid, mentre SELL apre a Bid e chiude ad Ask.
12. Confronta le convenzioni di stop con la stessa esecuzione ipotizzata
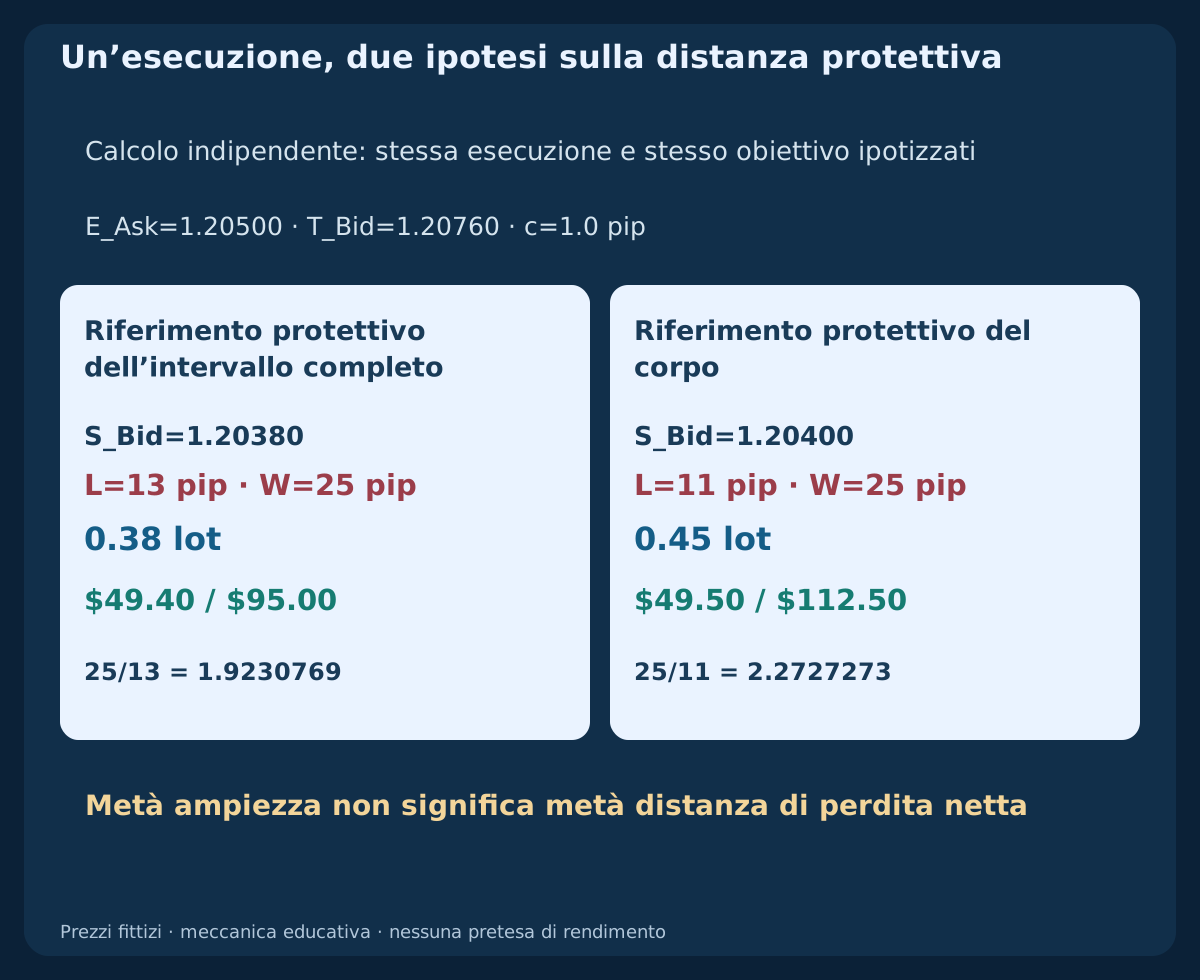
Il confronto aritmetico indipendente utilizza entry Ask=1.20500; target Bid=1.20760. Due pip sotto il bordo inferiore completo danno stop Bid=1.20380; due pip sotto il bordo inferiore del corpo danno stop Bid=1.20400. Le distanze lorde di perdita sono 12 pip e 10 pip, mentre l’obiettivo comune dista 26 pip. Le candele precedenti non generano ingressi o esiti.
Si assumono 0.3 pip di riserva per un’uscita peggiore e 0.7 pip di commissione lineare di andata e ritorno: c=1.0 pip. Le perdite nette previste sono L_full=12+c=13 e L_body=10+c=11; il guadagno netto previsto è W=26−c=25. I rapporti rendimento/rischio sono rispettivamente 25/13=1.9230769 e 25/11=2.2727273. I lati corretti di ingresso e uscita incorporano già l’effetto dello spread; non aggiungerlo di nuovo. La riserva non limita slippage reale o gap.
13. Dimensiona il rischio del conto, non il rettangolo colorato
Per il contratto EURUSD dichiarato valgono pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD, da cui $10/pip/lot. Con equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot, il caso con stop completo dà floor_step(50/(13×10),0.01)=0.38 lot. La perdita netta prevista è $49.40 e l’obiettivo netto previsto $95.00.
Lo stop del corpo dà floor_step(50/(11×10),0.01)=0.45 lot, con perdita netta prevista di $49.50 e obiettivo netto previsto di $112.50. L’ampiezza della zona si è dimezzata, ma la distanza netta di rischio è passata da 13 pip a 11 pip. Si assumono limiti di volume compatibili, margine adeguato, livelli protettivi accettati e i costi lineari dichiarati. Una zona colorata più stretta non dimostra un trade più sicuro o redditizio.
14. Specchia la direzione mantenendo il lato di prezzo corretto
Una convenzione ribassista può scegliere una candela di origine rialzista prima di una rottura discendente dichiarata. Se la zona deriva da candele Bid, un ritorno dal basso può essere osservato quando il massimo Bid raggiunge il bordo inferiore. Un fallimento ribassista basato sulla chiusura può invece richiedere una chiusura Bid completa sopra il bordo superiore. Definisci anche in questa direzione disuguaglianze, uguaglianza e tempi di riconoscimento.
Protezione e chiusura di una SELL usano Ask. Un grafico di origine solo Bid non può quindi stabilire autonomamente se sia stato raggiunto un livello protettivo Ask. Non costruire massimi Ask storici aggiungendo lo spread di chiusura al massimo Bid. Fonti, precisione delle quotazioni e confini di sessione possono cambiare la candela di origine e la sua geometria; registra fonte e contratto in ogni confronto.
15. Riproduci le osservazioni e conserva i casi rifiutati
Il primo CSV contiene otto candele M15 Bid fittizie, da S a G, con orari UTC di apertura e chiusura. Riproduce le due ampiezze, le prime candele di ritorno differenti e i fallimenti dipendenti dalla politica. Il secondo contiene tre coppie Bid/Ask indipendenti per illustrare i lati di prezzo. Nessun file contiene ordini, rendimenti storici o un vantaggio di trading misurato.
Mantieni selezione dell’origine, limiti originali, riconoscimento, primo contatto, numero di contatti successivi, politica di invalidazione ed eventuale scadenza in campi distinti. Aggiungi richieste accettate ed esecuzioni reali solo quando esistono i relativi rapporti. Conserva zone non visitate, rifiutate e fallite insieme ai rimbalzi interessanti; mantieni la segnalazione dei dati mancanti senza trasformare casi sconosciuti in guadagni.
Scarica le otto candele M15 Bid fittizie (CSV)
Scarica le osservazioni Bid/Ask indipendenti (CSV)
| Candela | Apertura UTC | Chiusura UTC | Apertura | Massimo | Minimo | Chiusura |
|---|---|---|---|---|---|---|
| S | 08:45 | 09:00 | 1.20480 | 1.20520 | 1.20400 | 1.20420 |
| A | 09:00 | 09:15 | 1.20420 | 1.20560 | 1.20410 | 1.20540 |
| B | 09:15 | 09:30 | 1.20540 | 1.20680 | 1.20510 | 1.20650 |
| C | 09:30 | 09:45 | 1.20650 | 1.20670 | 1.20500 | 1.20580 |
| D | 09:45 | 10:00 | 1.20580 | 1.20600 | 1.20460 | 1.20510 |
| E | 10:00 | 10:15 | 1.20510 | 1.20530 | 1.20380 | 1.20410 |
| F | 10:15 | 10:30 | 1.20410 | 1.20450 | 1.20350 | 1.20390 |
| G | 10:30 | 10:45 | 1.20390 | 1.20600 | 1.20370 | 1.20570 |
16. Verifica una modifica sullo stesso calendario originale
Per confrontare correttamente intervallo completo e corpo, parti dalle stesse date di selezione e dalla stessa fonte di prezzi. Registra come ogni convenzione modifica il primo ritorno, le esclusioni, le distanze protettive e i costi. Confrontare solo le esecuzioni vincenti che sopravvivono a ciascun filtro nasconde denominatori diversi e non isola l’effetto del cambiamento dei limiti.
Fissa le definizioni prima del test, riserva periodi cronologici successivi ed esamina la sensibilità a modifiche moderate. Una strategia completa richiede ancora permessi di ingresso, uscite, limiti di esposizione e gestione dell’esecuzione incerta propri. La strategia Order Block esistente offre una specifica H1 separata; questa guida fornisce lessico, cronologia e confronti riproducibili per valutarne le regole.
Domande frequenti
Quale candela è un order block?
Non esiste un rilevatore universale. Il metodo deve definire candela opposta o gruppo di origine, movimento successivo qualificante e momento in cui entrambi sono noti. La classificazione non autentica ordini istituzionali.
Devo usare il corpo o le ombre?
Sono convenzioni dichiarate diverse. Qui l’intervallo completo misura dodici pip e riceve il primo ritorno in C; il corpo misura sei pip e riceve il primo in D. Scegli prima di studiare gli esiti.
La zona era negoziabile alla chiusura della candela di origine?
Non secondo la regola di riconoscimento di questo esempio. L’origine chiude alle 09:00 UTC, ma B fornisce la rottura confermata soltanto alle 09:30 UTC. Disegnare il rettangolo all’indietro non sposta quel momento.
Ogni retest indebolisce l’order block?
È un’ipotesi da verificare su un campione adeguato. Una regola di primo ritorno deve consumare la prima opportunità ammissibile, anche se rifiutata. Un ritorno successivo non può riavviare quel permesso senza dichiararlo.
Un’ombra oltre il bordo invalida la zona?
Solo con una politica delle ombre prestabilita. Una politica di chiusura può mantenere la zona dopo l’escursione, mentre una protezione reale potrebbe essere già scattata. Classificazione ed esecuzione del broker richiedono prove separate.
Order block e fair value gap sono la stessa cosa?
No. L’intervallo della candela di origine e la mancata sovrapposizione di tre candele hanno geometrie e input di riconoscimento diversi. Possono sovrapporsi o derivare dallo stesso movimento, ma i nomi non offrono conferme indipendenti né esecuzioni garantite.
Fonti e note di ricerca
Le convenzioni su candele e invalidazione di questa guida sono scelte educative dichiarate. La documentazione del broker stabilisce la meccanica dei lati di prezzo, non la redditività di un metodo order block.
- CMC Markets: convenzioni e limiti degli order block
- MetaTrader 4: tipi di ordine, Bid/Ask e attivazione delle protezioni
Guida educativa alla price action. Candele fittizie, quotazioni indipendenti e calcoli con esecuzione ipotizzata; nessun ordine reale, backtest storico o redditività misurata.