

オーダーブロックを定義するには、どの確定足を起点にし、どの価格を境界とし、いつその分類が可能になるかを決める必要があります。このガイドでは、架空のM15 Bid足8本を使い、2種類の境界、異なる初回の戻り、その後の無効化を追います。価格帯を定義して検証するための観察例であり、エントリー指示ではありません。
1. オーダーブロックという名称が示すもの
プライスアクション分析では、方向性のある動きの前に現れた逆方向の足や足の集まりをオーダーブロックと呼ぶことがあります。起点の選び方や強い値動きの定義は解説者によって異なります。2つのチャートや検証結果を比較するには、まず検出条件を明示する必要があります。
個人向けプラットフォームのOHLC足からは、誰が売買したか、金融機関がどのポジションを保有しているか、銀行の未約定注文が残っているかは分かりません。ここで色を付ける範囲は再現可能な価格仮説です。後の認識と価格の再訪は観察できますが、機関投資家による説明は推論にとどまります。
2. 起点足と境界の決め方を分ける
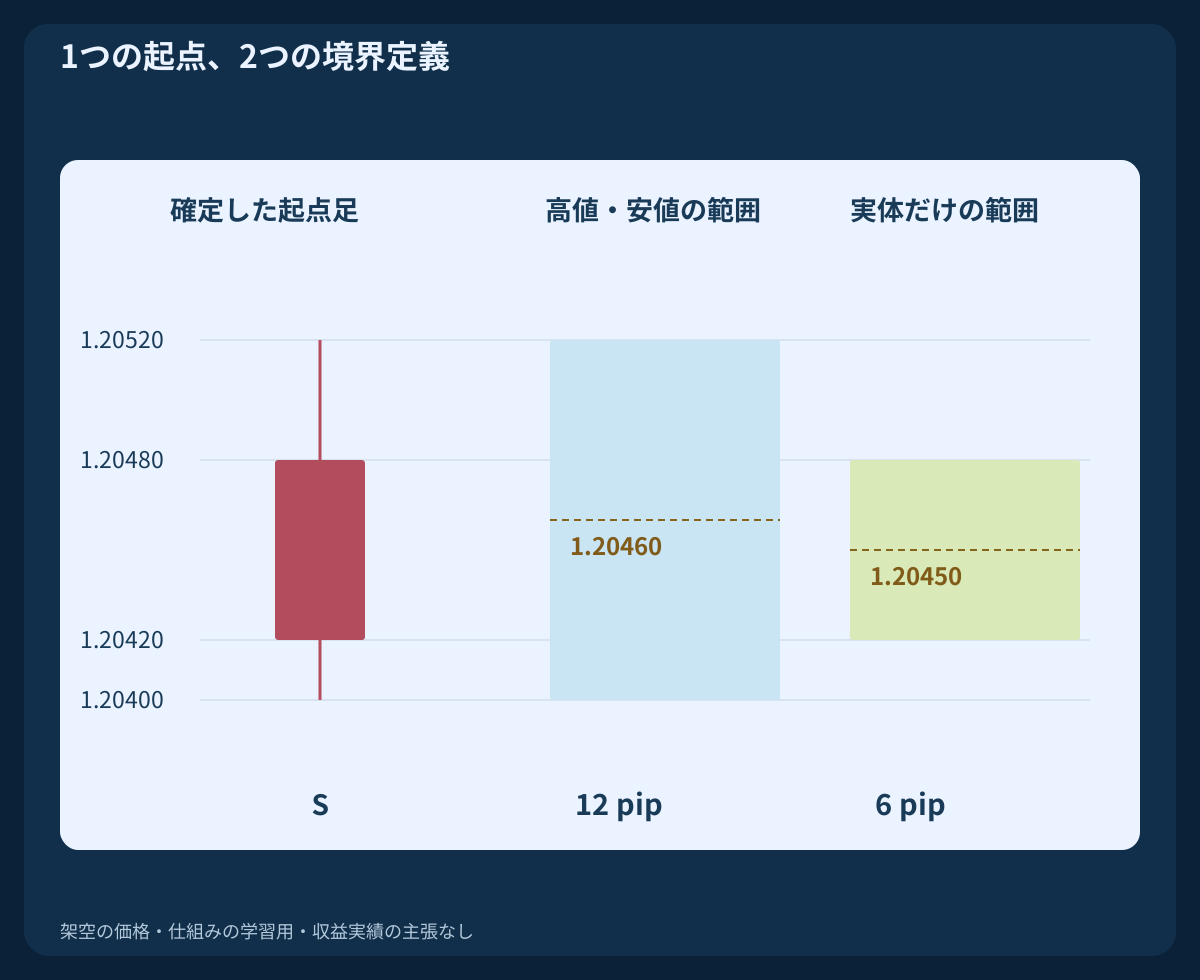
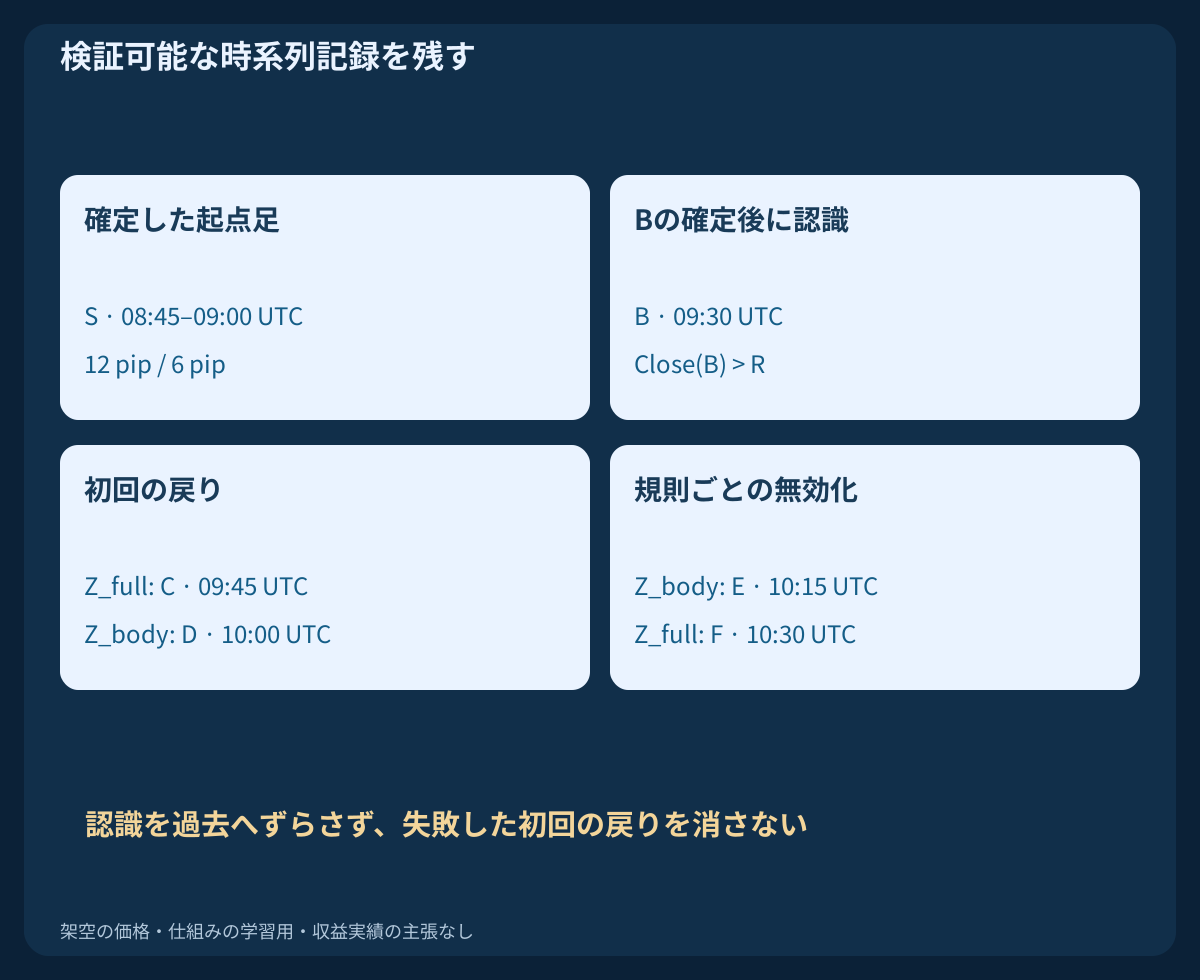
陰線の起点足Sは Open=1.20480; High=1.20520; Low=1.20400; Close=1.20420 です。高値から安値までの全値幅は [1.20400,1.20520]、幅は 12 pip です。実体だけなら [1.20420,1.20480]、幅は 6 pip です。同じ足を使っていても、2つの境界を説明なく入れ替えることはできません。
全値幅の中点は 1.20460、実体の中点は 1.20450 です。中点は追加で定める水準であり、自動的なエントリー価格や普遍的に優れたオーダーブロック価格ではありません。複数の足をまとめる場合は、選択と結合について別のルールが必要です。
3. 利益になった戻りを見る前に起点を選ぶ
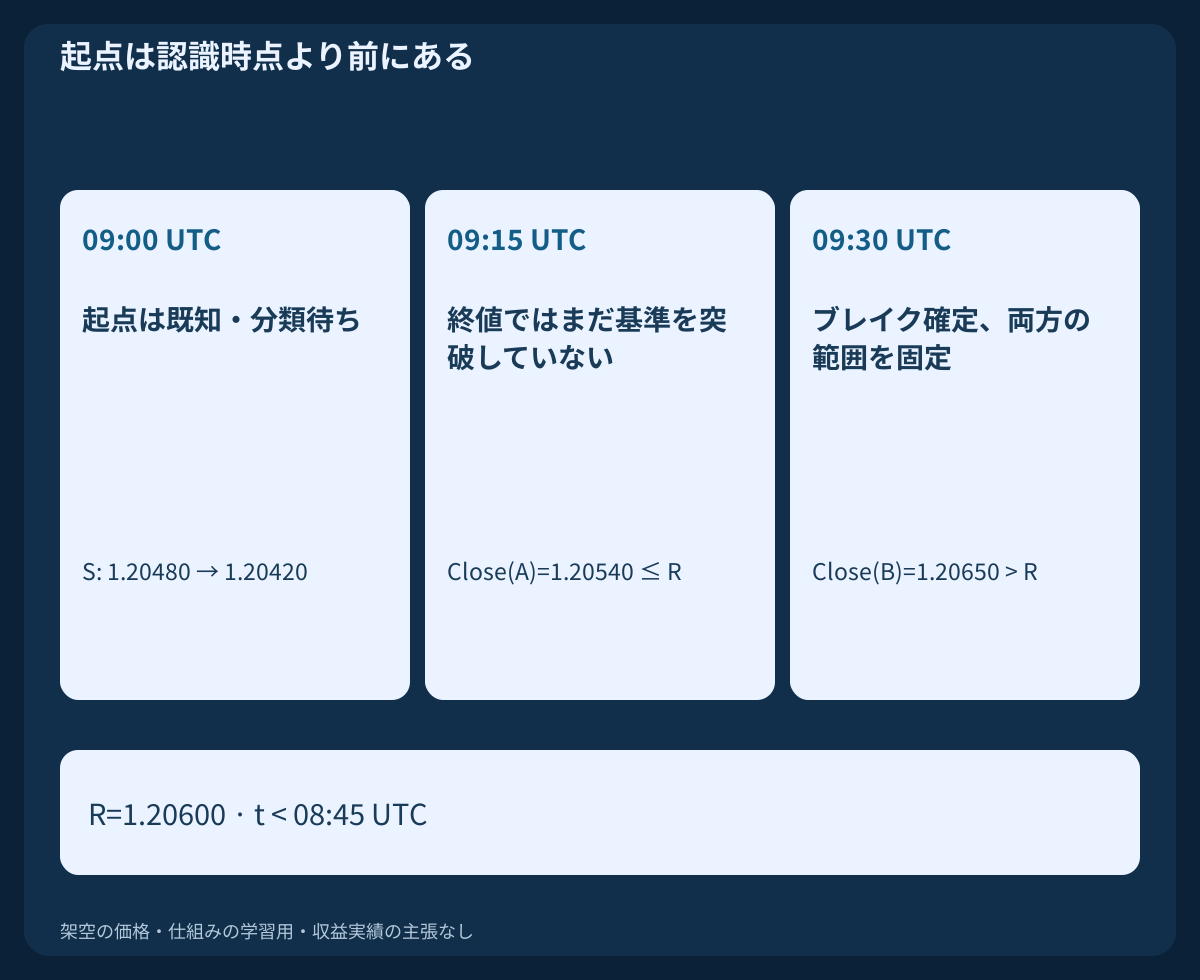
架空の時系列では、2本の陽線A、Bによる上昇の直前にある最後の陰線Sを起点とします。基準価格 R=1.20600 は 08:45 UTC より前に既知だったと明示的に仮定しています。提示する8本から、この過去の基準価格を推定するわけではありません。
これは小さな分類例であり、新しい完全な戦略でも、既存のH1オーダーブロック手法の代替でもありません。利益になった反発を見てから、最も都合のよいストップを置ける足を過去へ探してはいけません。起点の検索範囲、同時線の扱い、足の集約方法を変えると、検出条件と対象日時も変わります。
4. 認識時点をブレイクが確定した終値に合わせる
Sは 09:00 UTC に確定しますが、この時点では後の分類はまだできません。Aは 09:15 UTC に Close(A)=1.20540≤R で確定します。Bは 09:30 UTC に Close(B)=1.20650>R で確定します。この例で定めた終値条件では、2種類の価格帯を認識できるのはBの確定時です。
チャート上では起点を示すために長方形をSまでさかのぼらせても構いません。ただし、観察記録は recognised=09:30 UTC を保持します。AやBの途中の接触は形成過程であり、既に認識済みの価格帯への後のリテストではありません。将来の足を使って過去のエントリーを許可することはできません。
5. 後知恵のフィルターを足さずに値動きの条件を定める
大きな方向性のある動きは、実体の大きさ、既知の値幅、確定終値による基準突破などで記述できます。しきい値と比較期間は結果を見る前に固定します。この例は、起点、2本の上昇足、基準価格の突破という明示済みの条件で時点を説明するだけで、最適なしきい値を推定しません。
オーダーブロックとフェアバリューギャップは異なる形状です。ここでは Low(B)=1.20510<High(S)=1.20520 なので、S、A、Bは強気の3本足の非重複区間を作りません。FVGを追加条件にすれば、対象サンプルが変わります。両者が同じ動きから生じる場合も情報を共有しており、自動的に独立した確認が2つ得られるわけではありません。
6. 初回の戻りを価格帯ごとに判定する
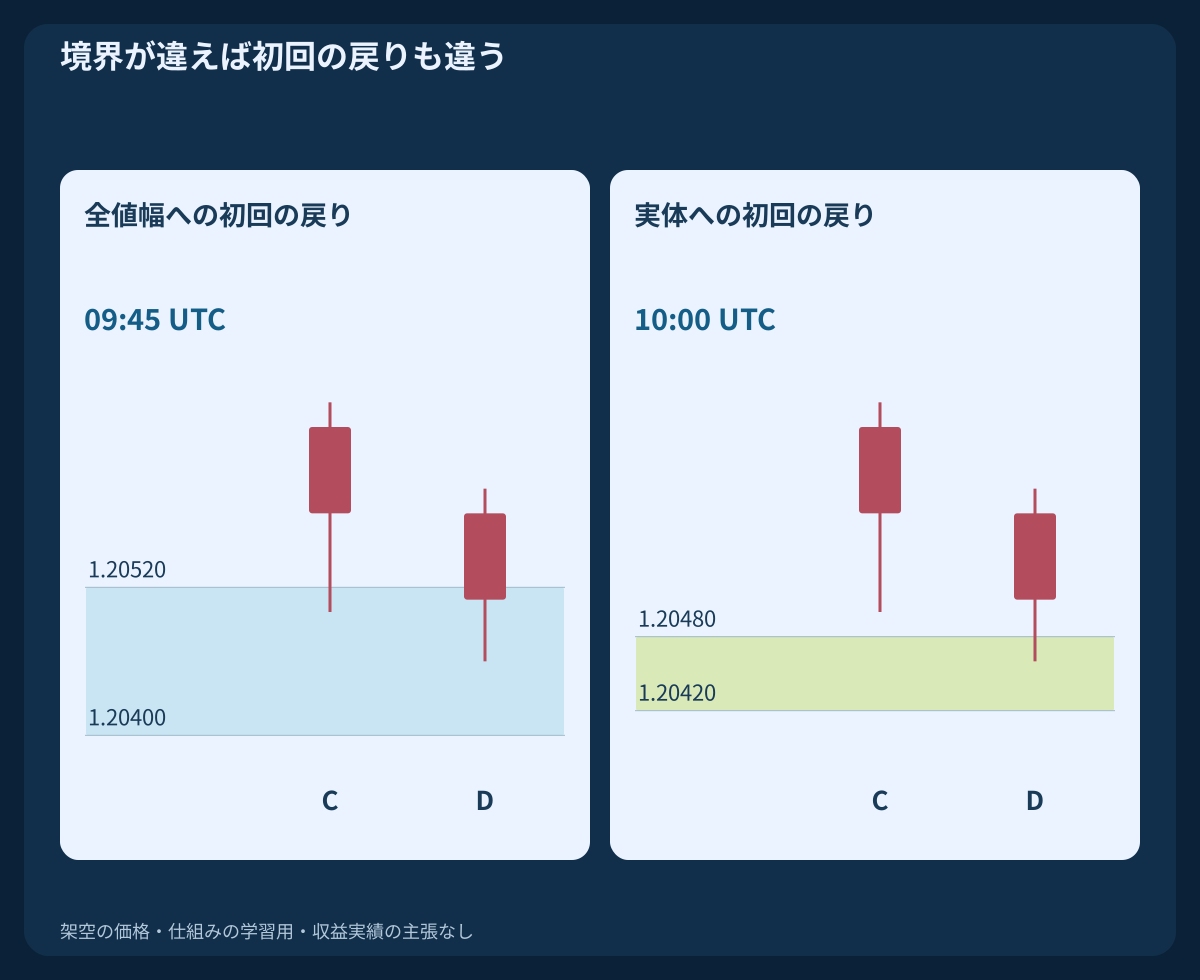
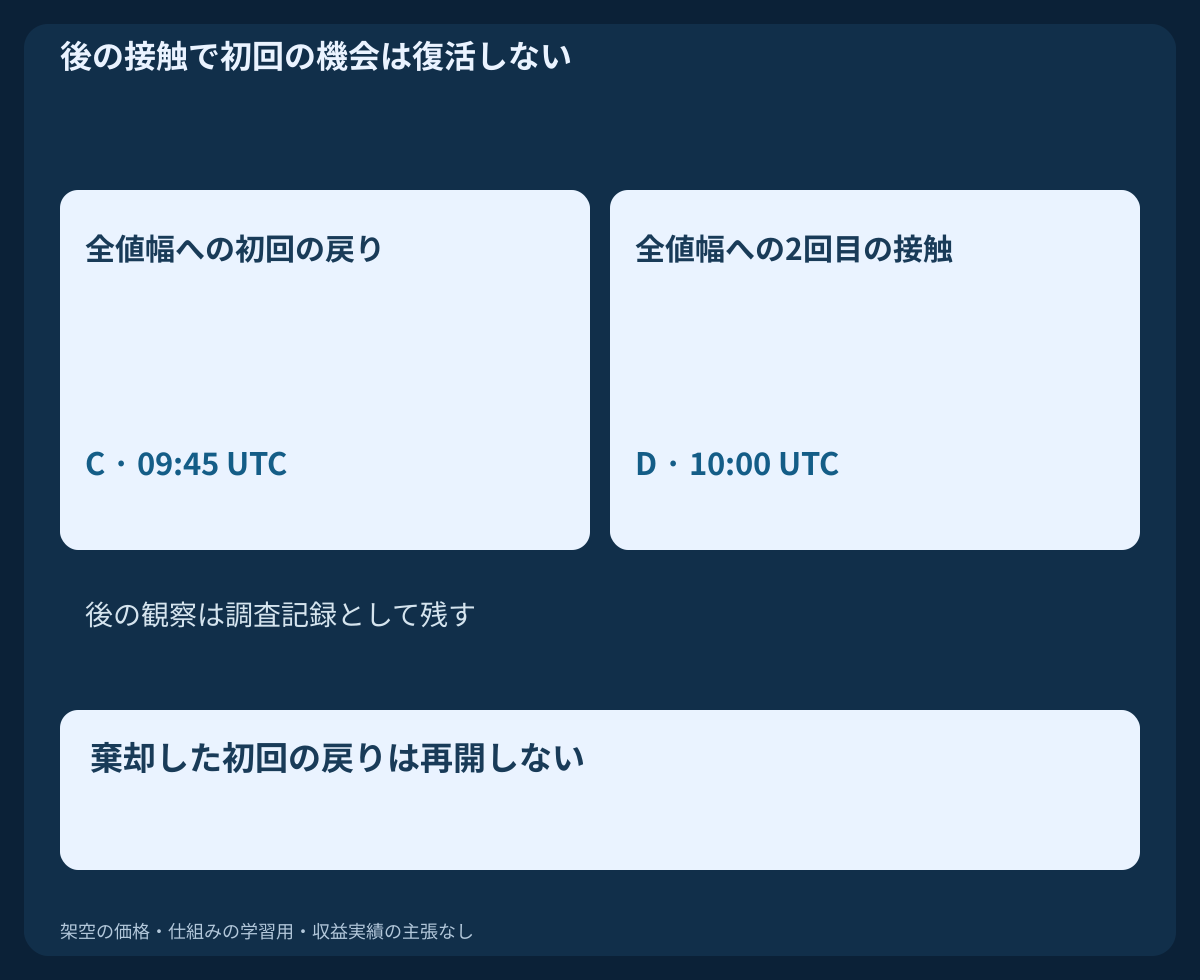
認識後に確定した足だけを調べます。足の高値・安値の区間と価格帯が重なれば、境界と同値での接触も戻りに数えます。ギャップを飛び越えた間に売買された経路を推定してはいけません。09:45 UTC に確定するCでは Low(C)=1.20500 が全値幅の上限 1.20520 より内側に入り、実体の上限 1.20480 より上にとどまります。Cは全値幅への認識後初の戻りですが、実体の価格帯は未接触です。
Dは 10:00 UTC に Low(D)=1.20460 で確定します。実体への初回の戻りであると同時に、全値幅への2回目の接触です。境界を変えると、どの足が初回の戻りかも変わります。Dを全値幅への初回テストとして扱わず、2つの時系列を分けて記録します。
7. 元の境界を動かさずに入り込んだ幅を測る
Cは全値幅の上限から 2 pip 入り込みます。Dは 12 pip の全値幅に 6 pip 入り、幅の 50% に達します。実体の定義では、同じDの安値が入る深さは 6 pip のうち 2 pip、つまり幅の 1/3 にすぎません。
これらは確定したBid足で訪れた価格を表します。機関投資家の注文がどれだけ消化されたか、ブローカーが注文を約定したか、保護のためのリスクがどれだけ残るかを示しません。接触のたびに残りの価格帯を更新するなら、それは動的な境界ルールです。元の区間も記録に残します。
8. 初回の機会の消費と調査記録を分ける
完全な戦略には最初の有効な戻りだけを認めるものも、繰り返すテストを明示的に認めるものもあります。どちらもオーダーブロックという名称だけから決まりません。初回限定の手法がCを見送った場合、後に魅力的なDが現れても、同じ全値幅の機会は復活しません。
このガイドでは境界と無効化の定義を比較するため、その後の足も観察記録に残します。足が記録にあることは再エントリーの許可ではありません。リテストのたびに価格帯が弱くなるという主張は検証対象の仮説であり、この8本の架空足から導ける結論ではありません。反復した観察を、独立した新規形成として数えないようにします。
9. ヒゲによる突破と終値による無効化を区別する
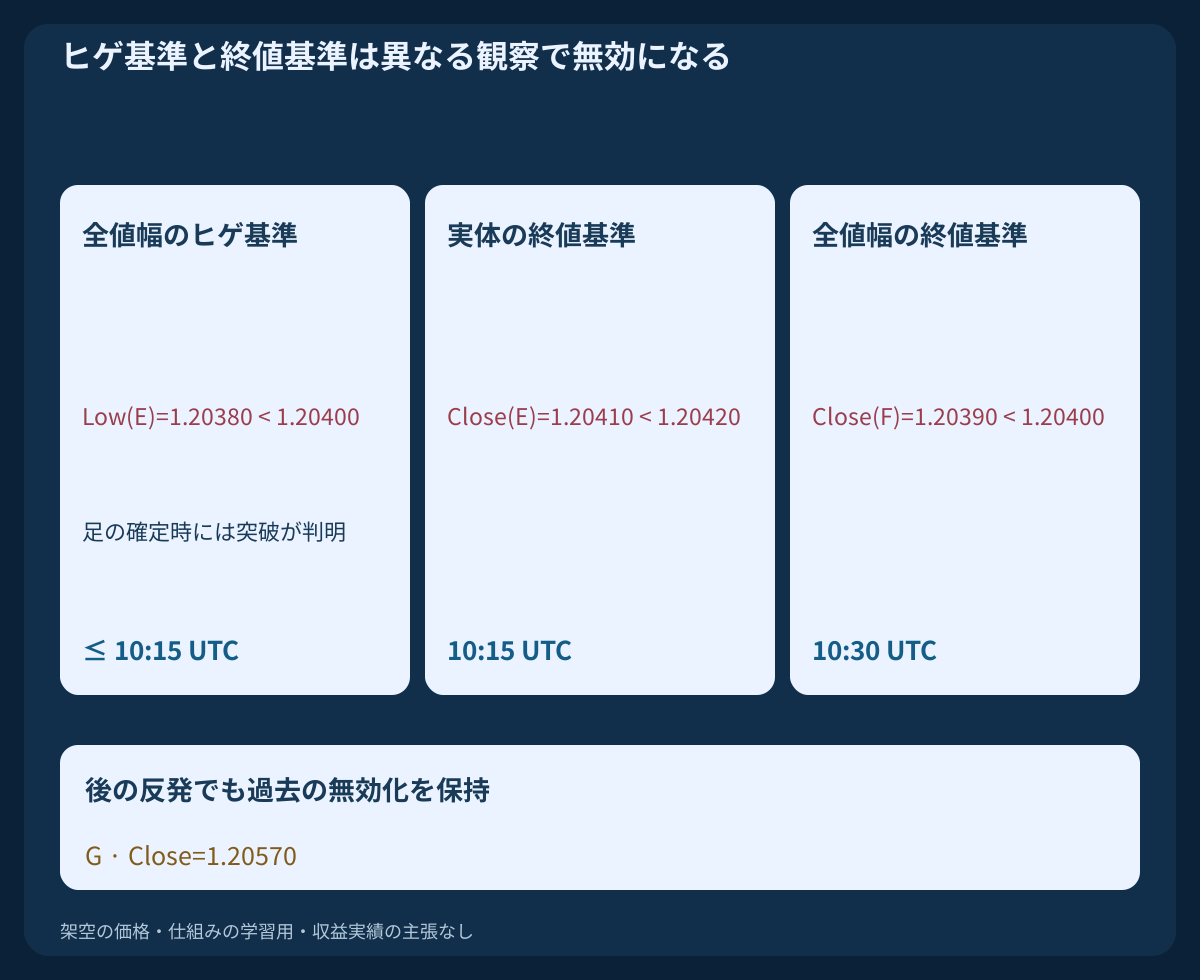
Eは Low(E)=1.20380 に達した後、10:15 UTC に Close(E)=1.20410 で確定します。全値幅の下限 1.20400 を安値が厳密に下回れば無効とする規則では、この足の確定までに違反が確認できます。一方、終値で下回ることを求める全値幅の規則では無効ではありません。Eは元の範囲内に戻って確定します。実体の終値ルールは 1.20410<1.20420 のため無効になります。
Fは 10:30 UTC に Close(F)=1.20390<1.20400 で確定し、全値幅の終値基準の仮説を無効にします。M15の安値だけでは、Eのヒゲが境界を割った正確な足内時刻は分かりません。ここで使う厳密な不等号では、同値は無効化に含めません。後のGで反発しても、選んだ規則で既に棄却された価格帯は復活しません。
10. 有効期限と観察データの欠落を定める
経過時間の上限と無効化条件は別の問いです。独立した期限の例として、10:00 UTC の確定までを含むモデルならDを観察できますが、Eは期限後になります。この仮定の期限は、先ほどの8本の無効化記録には適用していません。2つの記録を混ぜると状態が変わってしまいます。
時刻の欠落や必要な価格側のデータ不足があると、それ以前の接触の有無について判断できない場合があります。途中の足を作り足したり、順番不明の接触を初回と呼んだり、古い初回の許可をデータ欠落の先まで持ち越したりしてはいけません。連続性、セッション、有効期限の扱いを事前に決めます。
11. Bidの接触はAsk側の約定報告ではない
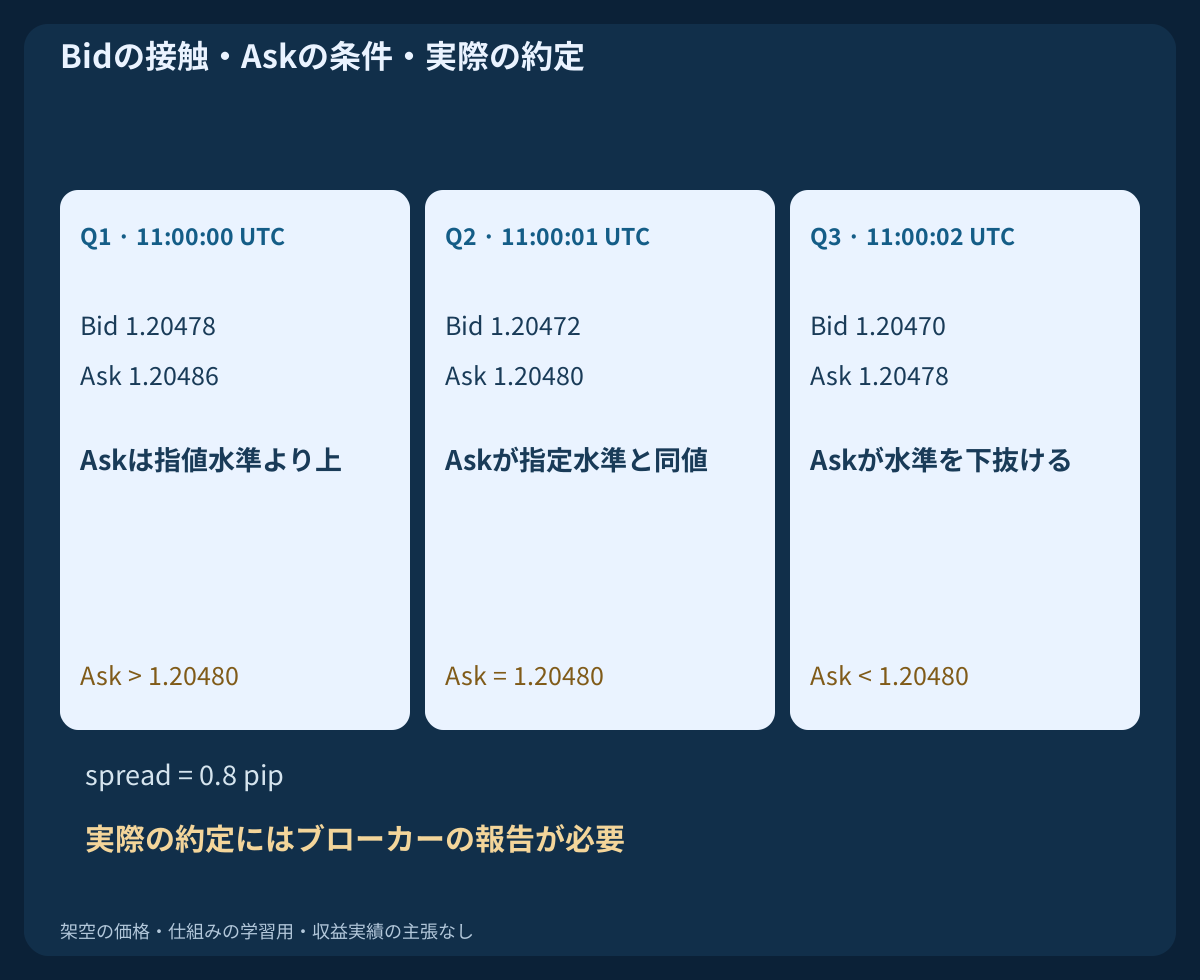
独立した気配値だけの例では Bid=1.20478; Ask=1.20486 で、スプレッドは 0.8 pip です。Bidは実体の境界 1.20480 に達していますが、Askはまだ上です。このBidの接触だけでは、その水準に既に置かれたBuy Limitの価格条件が成立したとは言えません。
次の独立した気配値は Bid=1.20472; Ask=1.20480、3つ目は Bid=1.20470; Ask=1.20478 です。有効な指値注文が既にあるなら、Askの同値到達や下抜けは定義した価格条件を満たし得ますが、実際の約定にはブローカーの証拠が必要です。これらの気配値はM15の例とは独立しており、その無効化済み価格帯を復活させません。MT4の過去足はBidです。BUYはAskで入りBidで決済し、SELLはBidで入りAskで決済します。
12. 同じ仮定の約定価格でストップの定義を比べる
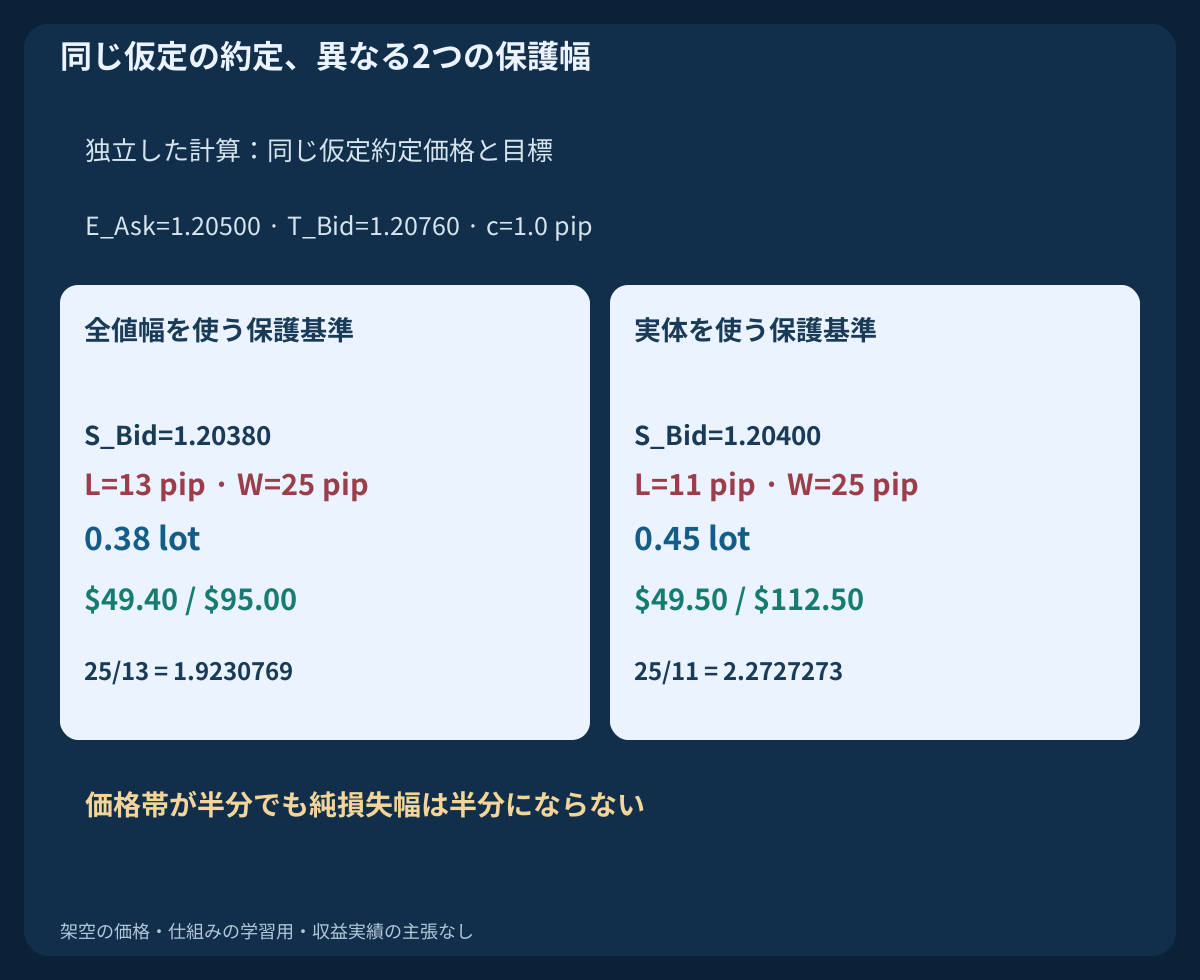
独立した計算例では entry Ask=1.20500; target Bid=1.20760 を使います。全値幅の下限より2ピップス下なら stop Bid=1.20380、実体の下限より2ピップス下なら stop Bid=1.20400 です。費用前の損失幅は 12 pip と 10 pip、共通の目標までの幅は 26 pip です。前の足からエントリーや損益結果を生成しているわけではありません。
決済悪化への見積もりを 0.3 pip、数量に比例する往復手数料を 0.7 pip と仮定し、c=1.0 pip とします。予定純損失幅は L_full=12+c=13 と L_body=10+c=11、予定純利益幅は W=26−c=25 です。利益対リスク比はそれぞれ 25/13=1.9230769 と 25/11=2.2727273 です。入口と出口に正しい価格側を使えば、スプレッドの効果は既に含まれるため、再加算しません。この見積もりは実際のスリッページやギャップの上限ではありません。
13. 色付きの長方形ではなく口座リスクから数量を決める
明示したEURUSD契約は pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD で、1ロット当たり $10/pip/lot です。equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot とすると、全値幅側のストップは floor_step(50/(13×10),0.01)=0.38 lot になります。予定純損失は $49.40、予定純利益目標は $95.00 です。
実体側のストップでは floor_step(50/(11×10),0.01)=0.45 lot となり、予定純損失は $49.50、予定純利益目標は $112.50 です。価格帯の幅は半分でも、費用込みのリスク幅は 13 pip から 11 pip への変化です。適合する数量制限、十分な証拠金、保護水準の受理、明示した比例費用を仮定しています。狭い色付き範囲は、より安全で利益の出る取引の証拠にはなりません。
14. 方向を反転しても正しい価格側を維持する
弱気の定義では、下方向の所定のブレイク前にある陽線を起点にできます。Bid足で作る価格帯なら、下から戻ってBidの高値が下限に達した時点を観察できます。弱気の終値による無効化は、逆にBidの確定終値が上限を上回る条件として定義できます。この方向でも、不等号の厳密さ、同値、認識時点を定めます。
SELLの保護と決済にはAskを使います。Bidだけの起点チャートから、Ask側の保護水準に達したかを独立に確認することはできません。Bid高値に確定時のスプレッドを足して過去のAsk高値を作ってはいけません。配信元、価格桁数、セッション境界によって起点足と形状は変わり得ます。比較ごとに配信元と契約条件を残します。
15. 観察を再現し、棄却した事例を残す
最初のCSVには、SからGまでの架空のM15 Bid足8本とUTCの開始・確定時刻が入っています。2種類の幅、異なる初回の戻り、規則によって異なる無効化を再現します。2つ目には、価格側を説明する独立したBid/Ask気配値3組が入っています。どちらにも注文、過去の運用収益、測定済みの優位性は含まれません。
起点の選択、元の境界、認識時刻、初回の接触、反復接触数、無効化規則、有効期限は別の項目として記録します。受付済みのリクエストや実際の約定は、報告が存在するときだけ追加します。魅力的な反発とともに、未接触、棄却、無効化された価格帯も残します。欠落データの印を消して、不明な事例を利益に変えてはいけません。
| 足 | 開始 UTC | 終了 UTC | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|---|
| S | 08:45 | 09:00 | 1.20480 | 1.20520 | 1.20400 | 1.20420 |
| A | 09:00 | 09:15 | 1.20420 | 1.20560 | 1.20410 | 1.20540 |
| B | 09:15 | 09:30 | 1.20540 | 1.20680 | 1.20510 | 1.20650 |
| C | 09:30 | 09:45 | 1.20650 | 1.20670 | 1.20500 | 1.20580 |
| D | 09:45 | 10:00 | 1.20580 | 1.20600 | 1.20460 | 1.20510 |
| E | 10:00 | 10:15 | 1.20510 | 1.20530 | 1.20380 | 1.20410 |
| F | 10:15 | 10:30 | 1.20410 | 1.20450 | 1.20350 | 1.20390 |
| G | 10:30 | 10:45 | 1.20390 | 1.20600 | 1.20370 | 1.20570 |
16. 同じ元の対象日時で変更を検証する
全値幅と実体を公平に比較するには、同じ起点選択日時と価格配信元から始めます。それぞれの定義によって初回の戻り、除外、保護幅、費用がどう変わるかを記録します。各フィルターを通過した利益約定だけを比べると、異なる母集団が隠れ、境界変更の効果を切り分けられません。
検証前に定義を固定し、時系列の後半期間を未使用の評価用に残し、小さな変更への感度も調べます。完全な戦略には、独自のエントリー許可、出口、エクスポージャー上限、執行が不明確な場合の処理が必要です。既存のオーダーブロック戦略は独立したH1仕様を示しています。このガイドは、そのようなルールを判断するための用語、時系列、再現可能な比較を提供します。
よくある質問
どの足がオーダーブロックですか?
普遍的な検出条件はありません。逆方向の起点足や足の集まり、その後に必要な動き、両者が分かる時点を方法ごとに定めます。分類しただけで機関投資家の注文が証明されるわけではありません。
実体とヒゲのどちらを使いますか?
異なる定義として事前に選びます。この例では全値幅は12ピップスで初回の戻りはC、実体は6ピップスで初回はDです。結果を見る前に定義を決めます。
起点足の確定時にその価格帯を取引できましたか?
この例の認識ルールではできません。起点は09:00 UTCに確定しますが、基準価格のブレイクが確定するのはBの09:30 UTCです。長方形を過去へ描いても観察可能になった時点は変わりません。
リテストのたびにオーダーブロックは弱くなりますか?
適切なサンプルで検証すべき仮説です。初回限定ルールでは、見送った場合も最初の有効な機会を消費します。後の戻りで、説明なく許可を再開することはできません。
ヒゲが境界を超えたら無効ですか?
事前に定めたヒゲ基準の場合だけです。終値基準では価格帯が残っていても、実際の保護注文は既に発動している可能性があります。分類とブローカー執行には別の証拠が必要です。
オーダーブロックとFVGは同じですか?
違います。起点足の範囲と3本足の非重複区間では、形状と認識に必要な情報が異なります。重なったり同じ動きから生じたりしても、名称だけで独立した確認や約定保証は得られません。
出典と検証上の注記
このガイドの足と無効化の定義は、明示した学習用の選択です。ブローカー文書は価格側の仕組みを裏付けますが、オーダーブロック手法の収益性を証明しません。
プライスアクションの学習用ガイドです。架空の足、独立した気配値、仮定約定の計算を使用しており、実注文、過去のバックテスト、測定済み収益性はありません。