

Order Block策略需要明确的来源K线选取规则,以及何时能根据当时已知数据确认该选择。事后给成功走势之前的K线涂色,并不能证明当时已可交易该区域。本策略要求一根指定的反向来源K线、随后两根同向K线,以及收盘价对固定基准的突破,之后只评估首次返回。K线图指南解释了OHLC数据。以下参数是预先声明的研究设定,并非经验证的最优值或当前交易建议。
1. 将订单块视为价格假设
Order Block在此为价格分析名称,不是机构订单观测。普通K线不能确定谁成交、机构是否仍持仓或区域是否存在未成交订单。假设是位移后返回来源范围有时可产生可检验延续信号。区域可能失败、不再被访问或造成不利执行。后来的大幅走势不证明可靠。
使用一个已声明数据源的普通EURUSD H1 Bid K线,并以对应的历史Bid/Ask报价检查执行。本规则的pip大小为0.0001。索引随时间递增;O、H、L、C分别表示开盘、最高、最低、收盘。识别只使用已收盘K线。MT4时间序列shift方向相反:shift 0尚未完成,shift 1是最近已收盘K线。应用公式前必须明确转换索引。
从c−7经过形成和等待,要求每小时时间戳连续,包括完整基准窗口与两根推进K线。包括周末的缺口取消候选。只以缺口后全部所需K线的新形成恢复。记录数据源、服务器时区、合约及排除项。不得编数据或带旧块到重开市。执行与Ask侧检查仍需历史Bid/Ask。
2. 选择一个来源并等待位移
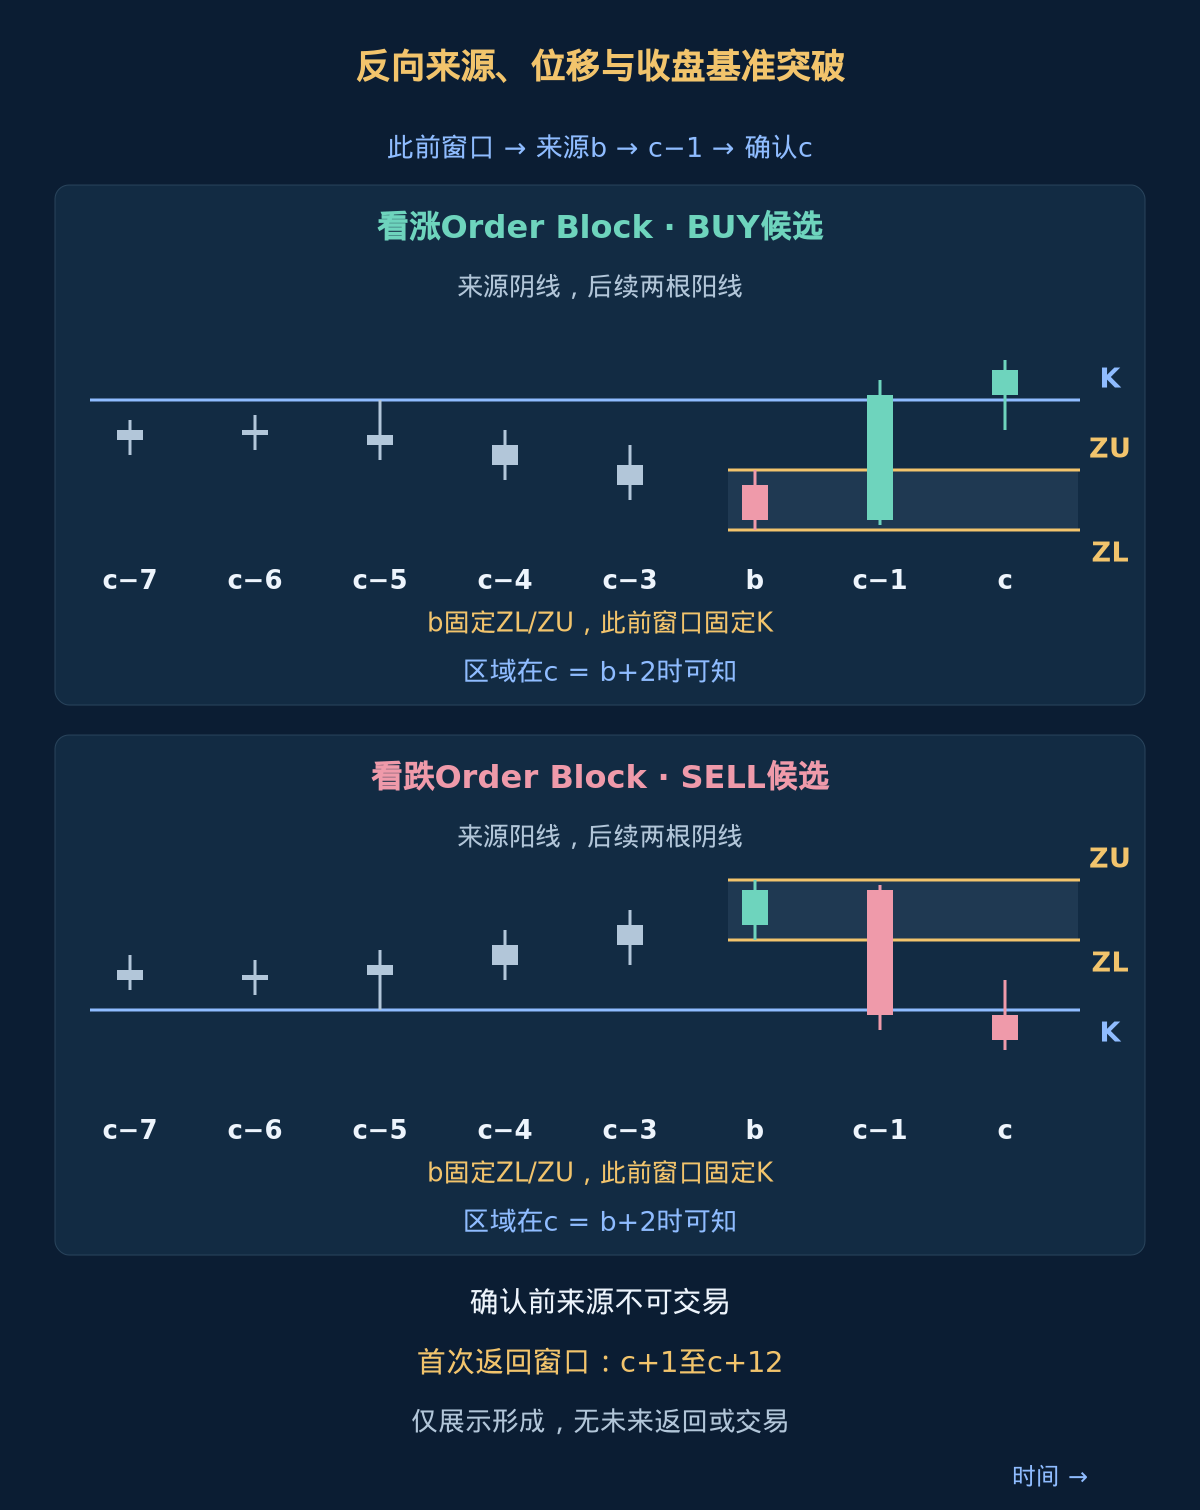
c为最近收盘K线,来源b = c−2。BUY要求C[b]严格低于O[b],SELL严格高于。绝对实体至少2 pips。两方向均取完整Bid范围:ZL = L[b],ZU = H[b]。宽ZU−ZL为4至30 pips含两端。十字星、仅实体区域或往前搜索更旧来源均不属于本检测。
c−1和c均沿预定方向收盘:BUY的C高于O,SELL低于。c−1另需正高低范围、实体至少20 pips且至少为范围0.60,含边界。最后一根只要求严格方向实体,不加最小实体。此为实验位移定义,颜色和实体大小不证明机构活动。
以b−5至b六根固定基准:BUY的K为最高价最大值,SELL为最低价最小值。BUY要求C[c−1]小于等于K加2 pips,后C[c]严格高于K加2 pips。SELL要求C[c−1]大于等于K减2 pips,后C[c]严格低于K减2 pips。c是b后首次带缓冲收盘突破,c−1仅影线突破允许。b+1至c若任一BUY Bid最低价小于等于S,或SELL Ask最高价大于等于S也排除,S见下文。之后才有候选。BOS/CHoCH指南采用别的结构,本固定窗口不是延迟转折点检测。FVG策略采用外侧不重叠,不另要求FVG或扫单。区分K附近形成门槛与区域边缘的返回门槛G。
3. 一个候选,来源范围不变
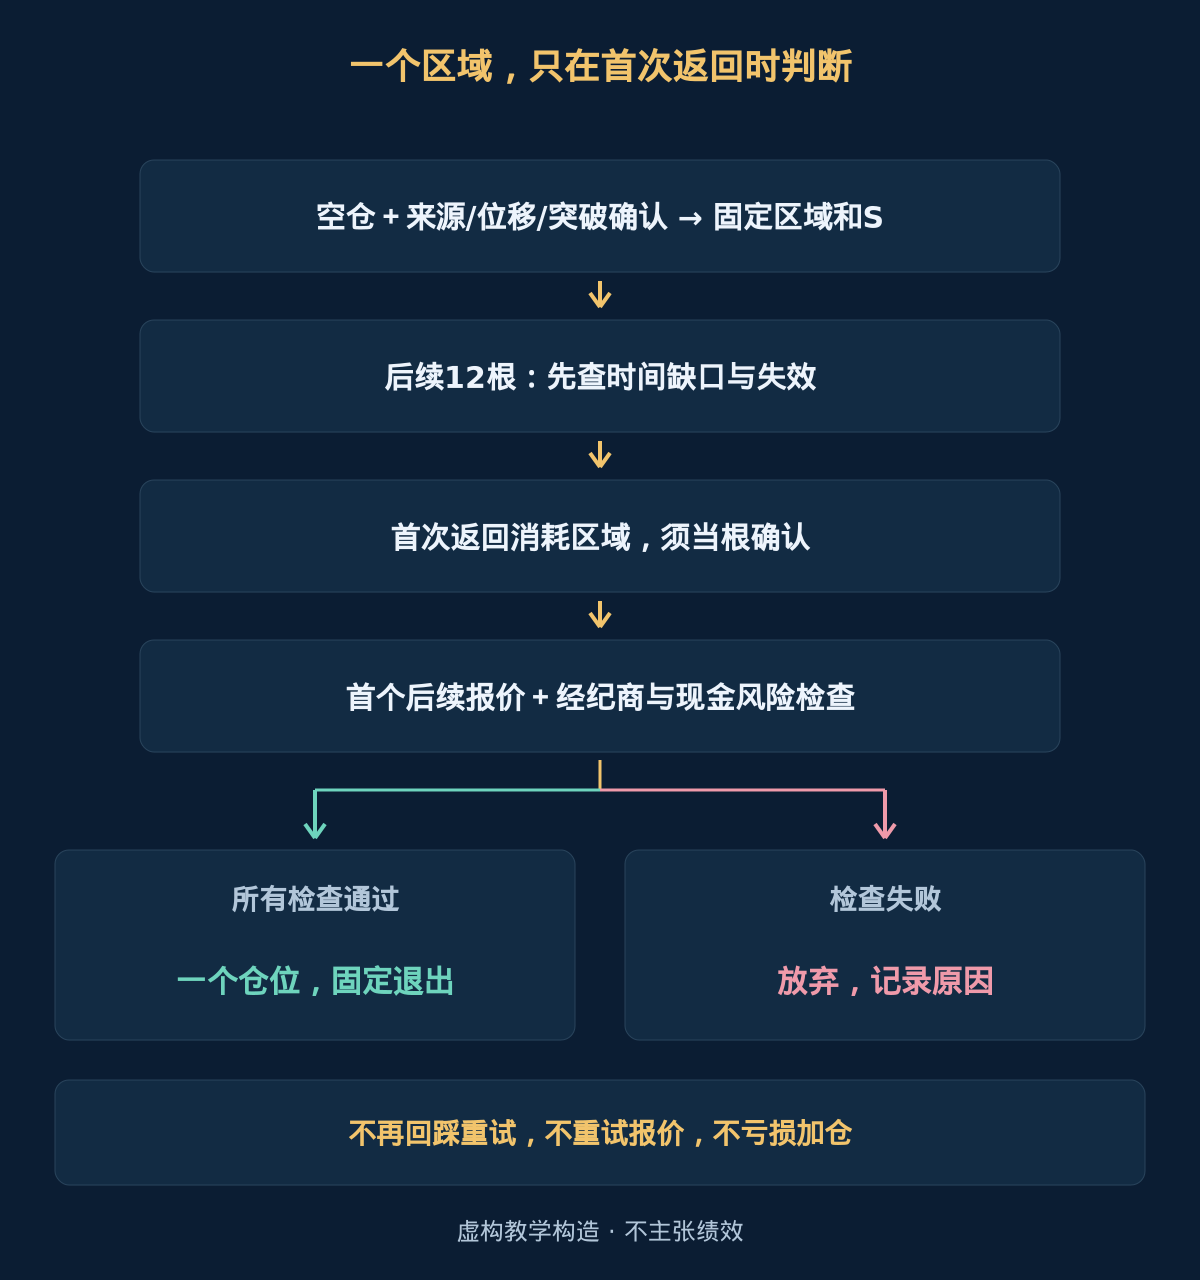
只有该K线开始时空仓且没有有效候选,才在收盘建立候选。已有候选则先处理,忽略该根新形成,即使旧候选到期、失败或发信号也一样。持仓中不激活或排队新区域。平仓后等后续K线收盘再检查新窗口。这避免用更好看的后来区域替换不利旧区域。
保持ZL和ZU不变。不因部分穿入缩小区域,不合并重叠区域,不选择中点入场,也不重新采用曾忽略区域。固定保护价S,BUY为ZL减2 pips,SELL为ZU加2 pips。这是价格基准,不是成交保证。取消后不恢复;后来候选必须有自己的新收盘第三根且满足全部条件。
4. 定义到期与首次返回
仅c+1至c+12可提供返回,含两端,c不可。每根等待K线收盘先检查时间缺口、BUY的Bid最低价小于等于S、SELL的Ask最高价大于等于S,任一则取消。失效优先于同根的漂亮收盘。c+12收盘仍无返回则到期。c+12返回在其他条件全通过时可用,c+13太晚。
首次BUY返回为首根Bid最低价小于等于ZU的合格K线;SELL为首根Bid最高价大于等于ZL的K线。相等也算返回。首次返回即标记区域已使用,即使后续确认失败。开在区域内部或跳越区域的K线不保留重试。穿越全区域达到S可失效,填满阴影带不意味着自动交易。
5. BUY:首次返回必须当根确认
取消检查后,首次BUY返回K线t的Bid开盘O[t]须严格高于ZU,C[t]高于O[t],Bid收盘C[t]严格高于ZU加2 pips。最低价须严格高于S。固定门槛G = ZU加2 pips。收盘等于G或仅影线越过都不够。任一失败则已用区域结束,不入场,不等第二根确认或后来返回。
仅检查信号收盘后的首个Bid/Ask报价,必须在60秒内到达。当前Bid仍严格高于G,点差不超过1.5 pips,Ask减信号Bid收盘不超过5 pips。Ask更低可以接受,但其他检查须全部通过。迟到、缺失、过贵或无效即放弃并记录原因。后续报价、第二次收盘或回测边界均不能恢复同一序列。
6. SELL:镜像形态,区分执行侧
首次SELL返回K线t的Bid开盘O[t]须严格低于ZL,C[t]严格低于O[t],Bid收盘C[t]严格低于ZL减2 pips。Ask最高价严格低于S。G为ZL减2 pips。首次返回失败即消耗,不等新K线。60秒内首个后续报价的Bid仍严格低于G,点差不超过1.5 pips,信号收盘减Bid不超过5 pips。更好Bid在G以下也可通过;首次报价失败结束机会。
SELL按Bid开仓、Ask平仓,BUY按Ask开仓、Bid平仓。区域识别和返回触发使用Bid K线,SELL保护及入场前失效要求历史Ask最高价。这是刻意区分的检查。不得将收盘点差加到Bid最高价来估计历史Ask最高价。缺少必要数据则无法验证。本规则不在区域内挂限价单,也不交易区域失败的反向突破;突破策略为另一套规则。
7. 成交前后检查可执行性
按可用入场报价,要求到S的正距离在8至60 pips之间,包含两端。检查价格tick对齐、最小及最大手数、手数步长、保证金、交易许可、佣金和经纪商止损限制。未知或失败条件意味着放弃,不为满足经纪商而移动S。公布的最小止损距离为零,不代表任何止损请求都会获批。入场信号和订单请求并非实际成交证明。
使用该报价及已声明成本计算仓位。记录实际成交E,保持S不变,以E复核距离与现金预算。若成交突破限制,或保护单无法建立,应按可用报价请求立即平仓,并将真实交易、成本和原因保留在结果中。不得将已成交的失败重新归为跳过。即使形态识别正确,延迟、拒单和紧急平仓仍属于执行风险。
8. 固定退出并用账户币种计算仓位
BUY价格风险E−S,T为E加两倍距离;SELL为S−E,T为E减两倍距离。目标用实际成交至止损距离,不是来源区域宽度或假定机构目标。BUY退出Bid,SELL退出Ask。S/T固定,无追踪或保本变动。均未触及则在12根H1收盘后,入场所在根算第一根,以首个后续真实报价请求退出。
示例预算为当前账户净值的0.5%,本规则最多同时持有一个仓位。现金预算除以每手预估损失,后者包括价格距离、往返佣金及总不利滑点预留。按允许的手数步长向下取整;低于最小手数就放弃。预留不保证最大损失,跳空和执行故障可能超出它。与其他系统的组合敞口应另按风险管理指南评估。
pip、平台point和最小tick是不同单位。用真实合约与账户币种计算pip或tick货币价值,并将价格距离和tick大小转换为一致的价格单位。point数值在与价格距离结合前需要换算。每pip USD 10并非通用值。正确的Ask/Bid开平仓已体现点差,不要重复添加。适用时加入隔夜费用。pip指南与仓位计算指南说明这些换算。
9. BUY实例:来源、基准突破与首次返回
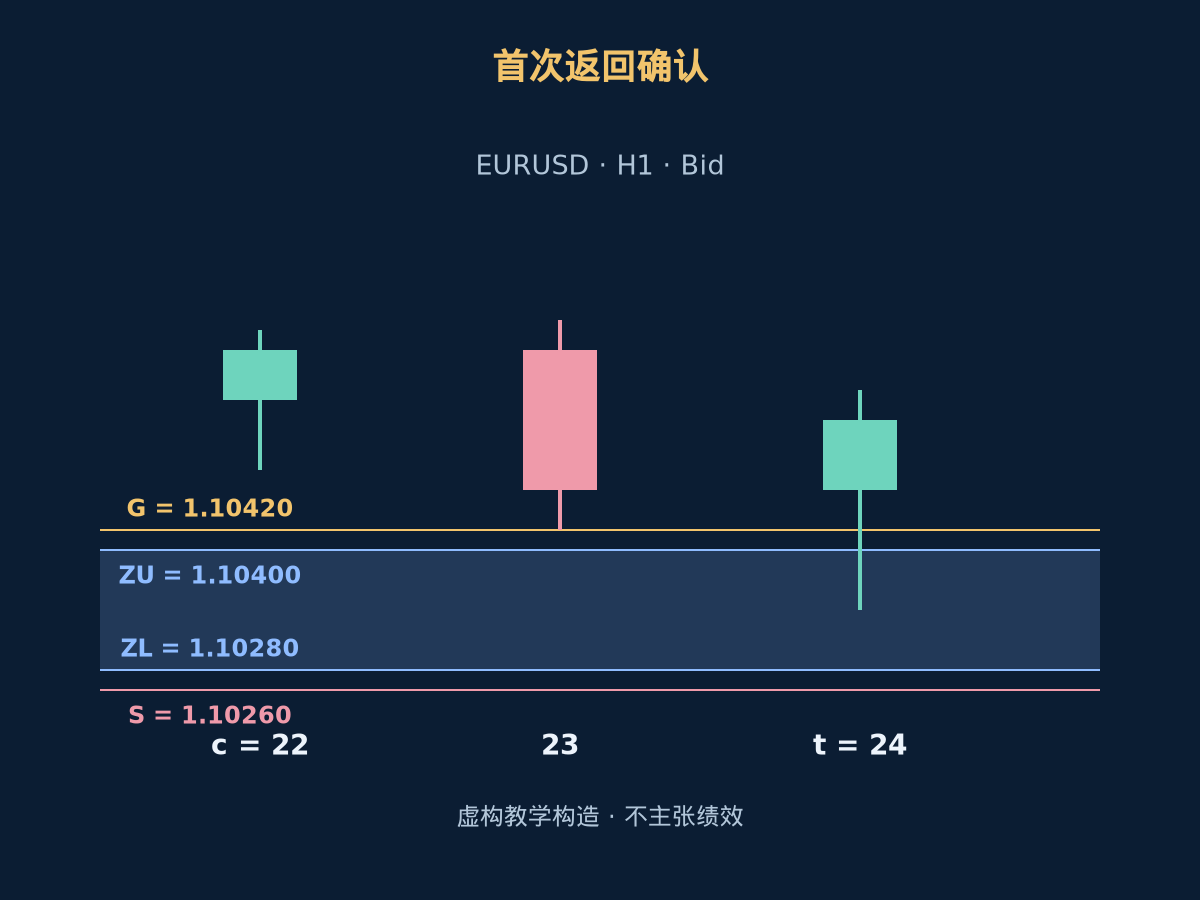
假设形成c = 22,故b = 20。来源20开1.10370、收1.10300、低1.10280、高1.10400,阴线实体7 pips,区域宽12 pips。六根窗口K = 1.10540。21开1.10300、低1.10290、高1.10580、收1.10550。25 pips实体超过29 pips范围的0.60。虽影线较高,收盘未超过K加2 pips即1.10560。22开1.10550、收1.10600越过门槛,低1.10480。形成低点保持高于S = 1.10260。c收盘后才固定ZL = 1.10280、ZU = 1.10400。b处标记不意味着b处可用。
K线23的Bid最低1.10420、收盘1.10460,尚未返回。首次返回t = 24,Bid开盘1.10460、最低1.10340、最高1.10560、收盘1.10530。最低价进入区域但高于S = 1.10260,阳线严格收于G = 1.10420之上。首个报价在2秒后:Bid 1.10540、Ask 1.10550,点差1 pip,不利追价2 pips。假设保护获批,实际成交E = 1.10550。信号收盘本身不是可执行历史入场价。
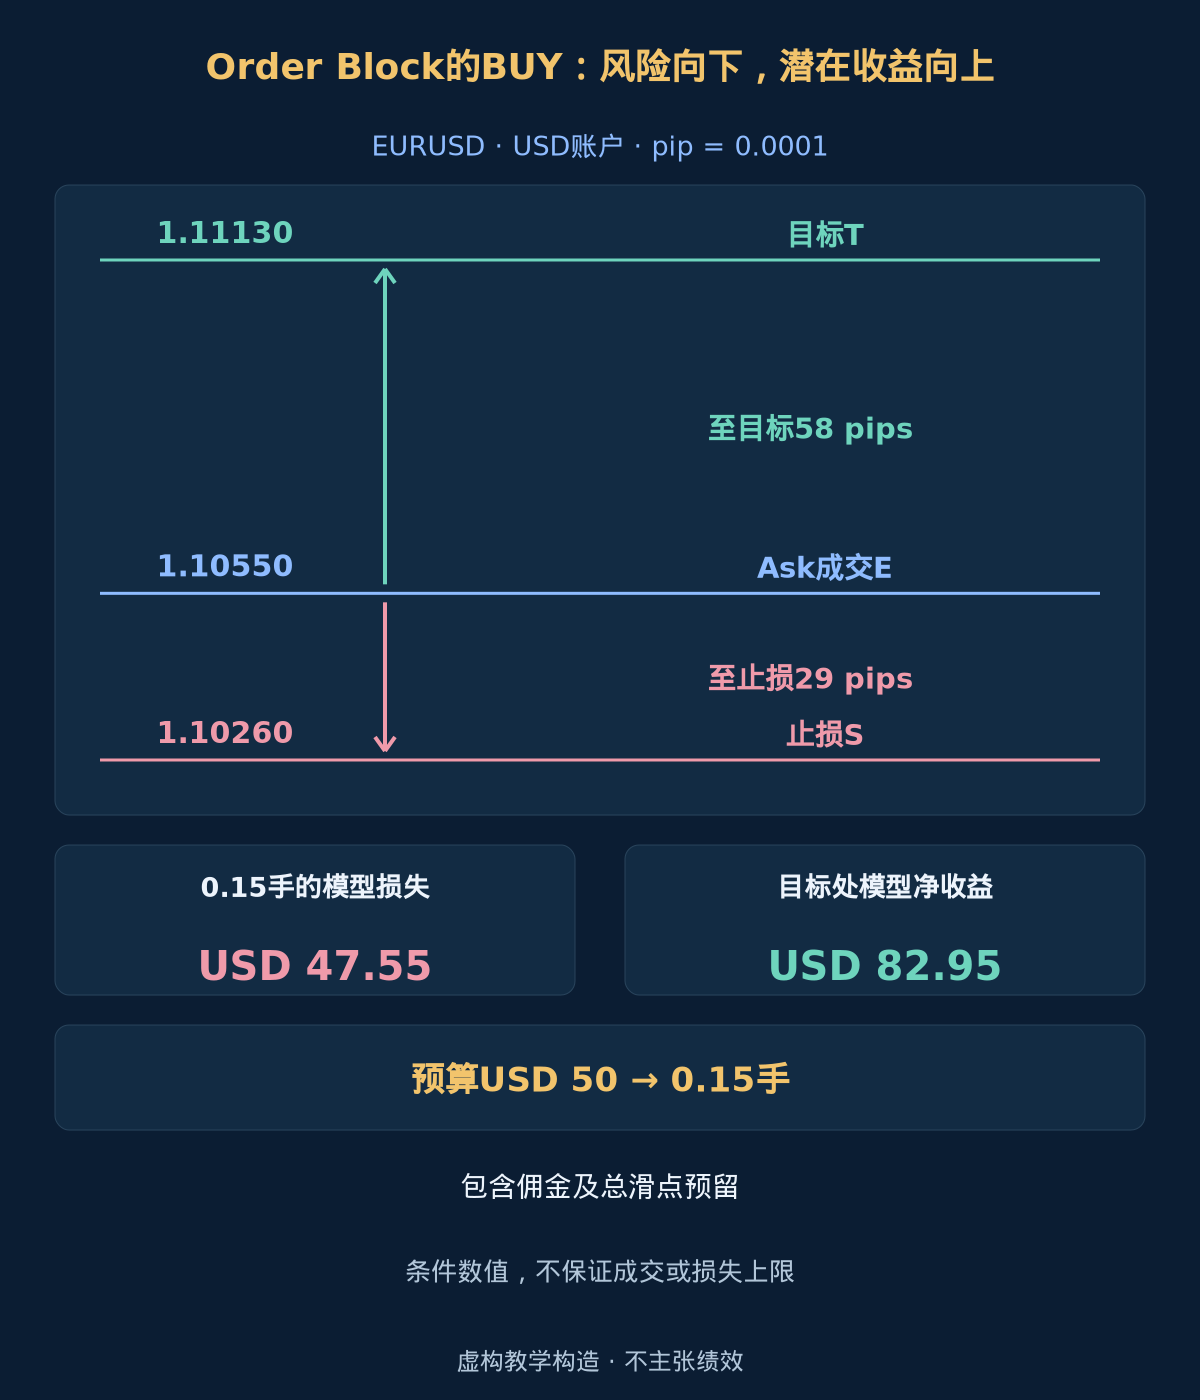
固定止损在E下方29 pips,T = 1.11130在上方58 pips。USD 10000账户的0.5%预算为USD 50。假设每1手的pip价值为USD 10,每手往返佣金USD 7,每种替代结果的总不利滑点预留为2 pips。每手模型损失为USD 317。按0.01步长向下取整得到0.15手,模型损失USD 47.55。向上取整会超过预算。
| 计算项目 | 声明值 | 含义 |
|---|---|---|
| 信号阈值G | 1.10420 | 区域上端加收盘缓冲 |
| 固定止损S | 1.10260 | 区域下端减保护缓冲 |
| 价格目标T | 1.11130 | 实际入场至止损距离的两倍 |
| 现金预算 | USD 50 | 净值乘以风险比例 |
| 每手模型损失 | USD 317 | 价格距离加佣金与预留 |
| 取整后仓位 | 0.15 lot | 向下取整,不向上增加风险 |
| 模型损失 | USD 47.55 | 条件预留,不是损失上限 |
| 目标处模型净收益 | USD 82.95 | 条件结果,不是预测 |
在T处,价格毛收益为USD 87.00。减去佣金USD 1.05、滑点预留USD 3.00,模型净收益为USD 82.95。预留在每种替代结果中各使用一次,不在同一交易中重复使用。价格距离比为2,净现金比则更低。本例假设无隔夜费用及额外成交偏差。目标和止损都不保证成交价,计算也不是回报预测。
10. 测试完整顺序并保留所有排除
按时间重放K线报价。保存来源b、识别c、基准窗、K、来源/实体/宽度检查、两根方向足、带缓冲收盘突破、形成失效检查、固定ZL/ZU/S、到期、首次返回、失败原因、信号、首个报价、订单、实际成交、量、成本及退出。保留忽略形成以复现优先级。完成图不能证明过去哪些可用或已用。公式为参考,不是完整EA或订单程序。
保留形成失败、失效/到期候选、首次返回失败、不良报价与经纪商限制。不因后次回踩获胜而删除。用历史Bid/Ask判断止损目标顺序。若两退出同处一根OHLC且顺序未知,标记歧义并另报止损先发生的保守敏感性,不挑有利顺序。入场前取消区域不是已成交亏损交易,两组分别报告。
评估未使用期间前固定规则。报告所有参数版本、候选数、排除、报价失败、紧急平仓和完成交易,以及净期望、回撤、换手、样本不确定性。测试邻近容差和不同数据源,不只保留赢家。回测指南与执行成本指南解释相关限制。本文不提供绩效研究或已证明优势。
错误包括c前就在b交易,来源失败后找旧K线,用实体代替完整范围,混淆基准突破与返回门槛,从颜色推断银行订单,穿入后重画,重试首次返回或报价。后来的上涨不能修复识别时不合格候选。消息、缺口、相关持仓可能超预算。好看的块与双倍目标不证明盈利。
可选:区域、返回及仓位公式
b = c-2; buy_source: C[b] < O[b]; sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
buy_K = max(H[b-5], ..., H[b]); sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
buy_break: C[c-1] <= K+2*pip < C[c]; sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; eligible_return_bars = [c+1, c+12]
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Order Block策略常见问题
能识别机构未成交订单吗?
不能。检测使用OHLC几何和时间,不是参与者级订单记录。不能说明下单者、剩余持仓或必然反应。机构解释是推测,不是K线区域证实的事实。
为何用整根K线而非实体?
不同约定会产生不同区域与止损。本规则用完整高低范围和宽度限制以精确复现。仅实体或更小周期细化区域属于另一检测器,应另测,不得亏损后替换。
第二次回踩能挽救首次失败吗?
不能。首次返回即消耗候选,确认失败也一样。这样可复现,而非事后挑选胜者。新机会必须是按优先级新近收盘的合格形成,不能重用被忽略或失败的旧区域。
与FVG和Breaker Block有何不同?
本块来自反向来源、明确位移和收盘基准突破。FVG取外侧非重叠,Breaker Block还需既有块先失败再换角色。阴影相似不使事件序列互换;本文无绩效验证。
12. 一手资料与规则范围
一手资料:LuxAlgo对反向K线块、固定区域和机构推断局限的实务解释;MetaQuotes的时间索引、品种、tick与交易量及订单价格与止损限制。核查2026-10-19。来源、过滤、固定窗口突破、首次返回与实例为自编教育规则,不是来源指定设置或盈利证据。
外汇及杠杆交易风险重大。本文用于学习,不构成投资建议。确认规则、止损和成本预留不能保证成交、限定损失或利润。所有价格、图示与数值结果均为虚构的条件示例。