

Un order block commence par un choix : quelle bougie terminée fournit la zone, quels prix en fixent les bornes et à quel moment peut-on la reconnaître ? Ce guide suit huit bougies M15 Bid fictives à travers deux conventions de bornes, des premiers retours différents et une invalidation ultérieure. Ces observations expliquent comment définir et tester une zone ; elles ne constituent pas une consigne d’entrée.
1. Ce que décrit réellement le terme order block
En analyse de l’action des prix, un order block désigne souvent une bougie opposée ou un groupe de bougies précédant un mouvement directionnel. Les conventions de sélection de l’origine et de déplacement varient selon les auteurs. Il faut donc préciser le détecteur avant de comparer deux graphiques ou études.
Une bougie OHLC d’une plateforme de détail n’indique ni qui a négocié, ni quelle position une institution détient, ni si des ordres bancaires restent inexécutés. Ici, la zone colorée est une hypothèse de prix reproductible. Son identification ultérieure et les retours du prix sont observables ; l’explication institutionnelle reste une inférence.
2. Séparer la bougie d’origine de la convention de bornes
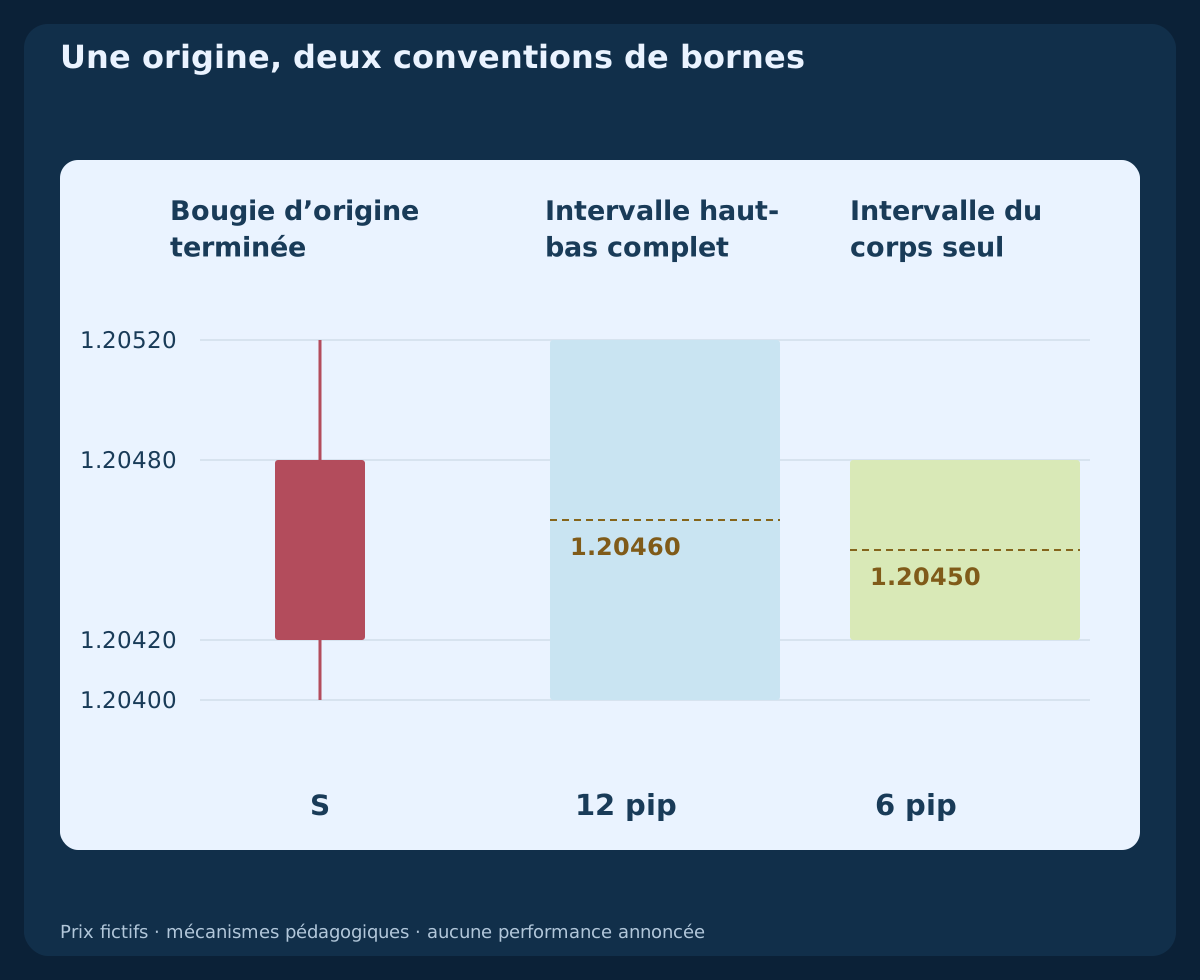
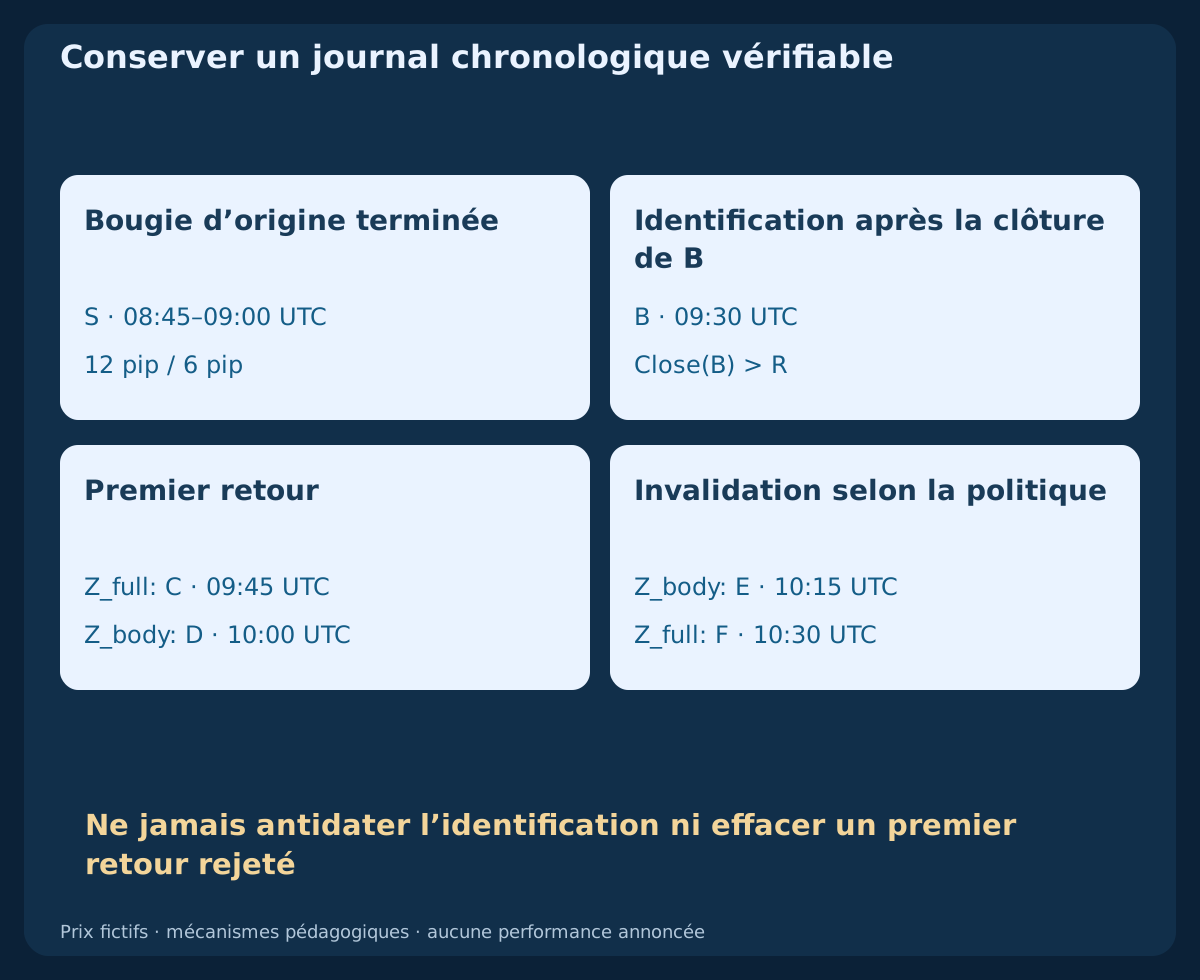
Notre bougie d’origine baissière S présente Open=1.20480; High=1.20520; Low=1.20400; Close=1.20420. Sa zone complète, du plus bas au plus haut, est [1.20400,1.20520], soit 12 pip. La zone du corps seul est [1.20420,1.20480], soit 6 pip. Elles proviennent de la même bougie ; on ne peut pas remplacer discrètement l’une par l’autre.
Le milieu de l’intervalle complet vaut 1.20460, contre 1.20450 pour le corps. Un milieu est un niveau supplémentaire défini par la méthode, pas une entrée automatique ni un prix d’order block universellement préférable. Une zone issue de plusieurs bougies exigerait une règle distincte de sélection et de regroupement.
3. Choisir l’origine avant d’examiner le retour gagnant
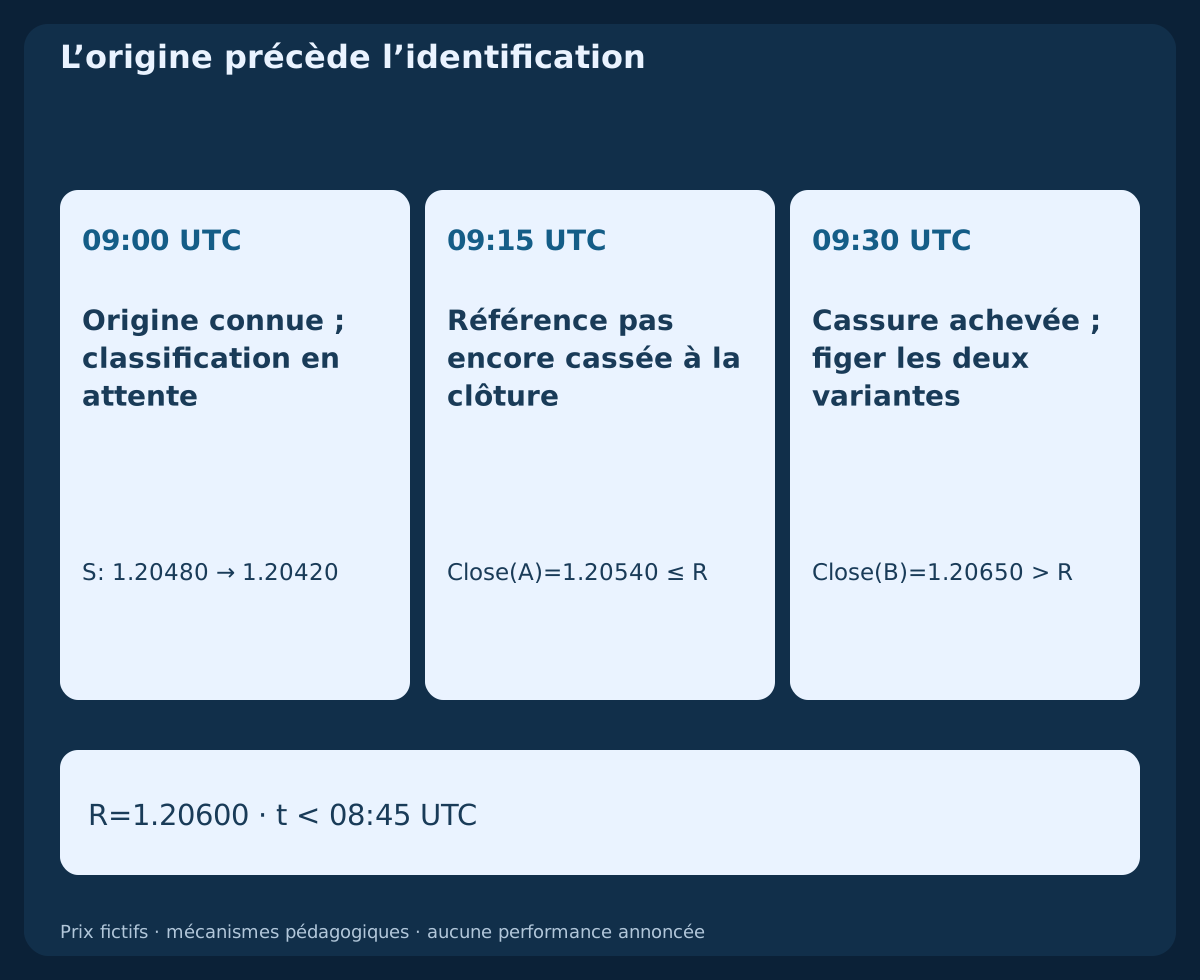
Dans la séquence fictive, la convention d’observation choisit S comme dernière bougie baissière avant les deux progressions haussières A et B. La référence R=1.20600 est explicitement supposée connue avant 08:45 UTC ; les huit bougies fournies ne calculent pas cette référence antérieure.
Il s’agit d’un petit exemple de classification, pas d’une nouvelle stratégie complète ni d’un remplacement de la méthode Order Block H1 existante. Après un rebond rentable, ne recherchez pas rétrospectivement la bougie donnant le stop le plus séduisant. Une autre recherche de l’origine, une autre gestion des dojis ou un regroupement de bougies changent le détecteur et ses dates admissibles.
4. Dater l’identification à la clôture de la cassure
S se termine à 09:00 UTC, mais sa qualification ultérieure n’est pas encore disponible. A se termine à 09:15 UTC avec Close(A)=1.20540≤R. B se termine à 09:30 UTC avec Close(B)=1.20650>R. Selon la règle de clôture déclarée ici, les deux zones alternatives sont identifiées à la clôture de B.
Le graphique peut prolonger le rectangle jusqu’à S pour en montrer l’origine. Le journal doit néanmoins conserver recognised=09:30 UTC. Une interaction pendant A ou B appartient à la formation ; ce n’est pas un retest ultérieur d’une zone déjà identifiée. Des bougies futures ne peuvent pas accorder une autorisation d’entrée antérieure.
5. Définir le déplacement sans ajouter des filtres rétrospectifs
Un mouvement directionnel important peut se décrire par un seuil de taille du corps, une plage connue auparavant ou une cassure confirmée à la clôture. Le seuil et la fenêtre de comparaison doivent être fixés avant d’examiner les résultats. Cet exemple utilise seulement l’origine déclarée, deux progressions et la cassure de référence pour expliquer le timing ; il n’estime aucun seuil optimal.
Un order block et un fair value gap sont des objets géométriques différents. Ici, Low(B)=1.20510<High(S)=1.20520 : S, A et B ne forment donc pas de non-chevauchement haussier à trois bougies. Ajouter une exigence de FVG sélectionnerait un autre échantillon. Quand les deux notions proviennent d’un même mouvement, elles partagent aussi de l’information et ne fournissent pas automatiquement des confirmations indépendantes.
6. Déterminer le premier retour pour chaque zone séparément
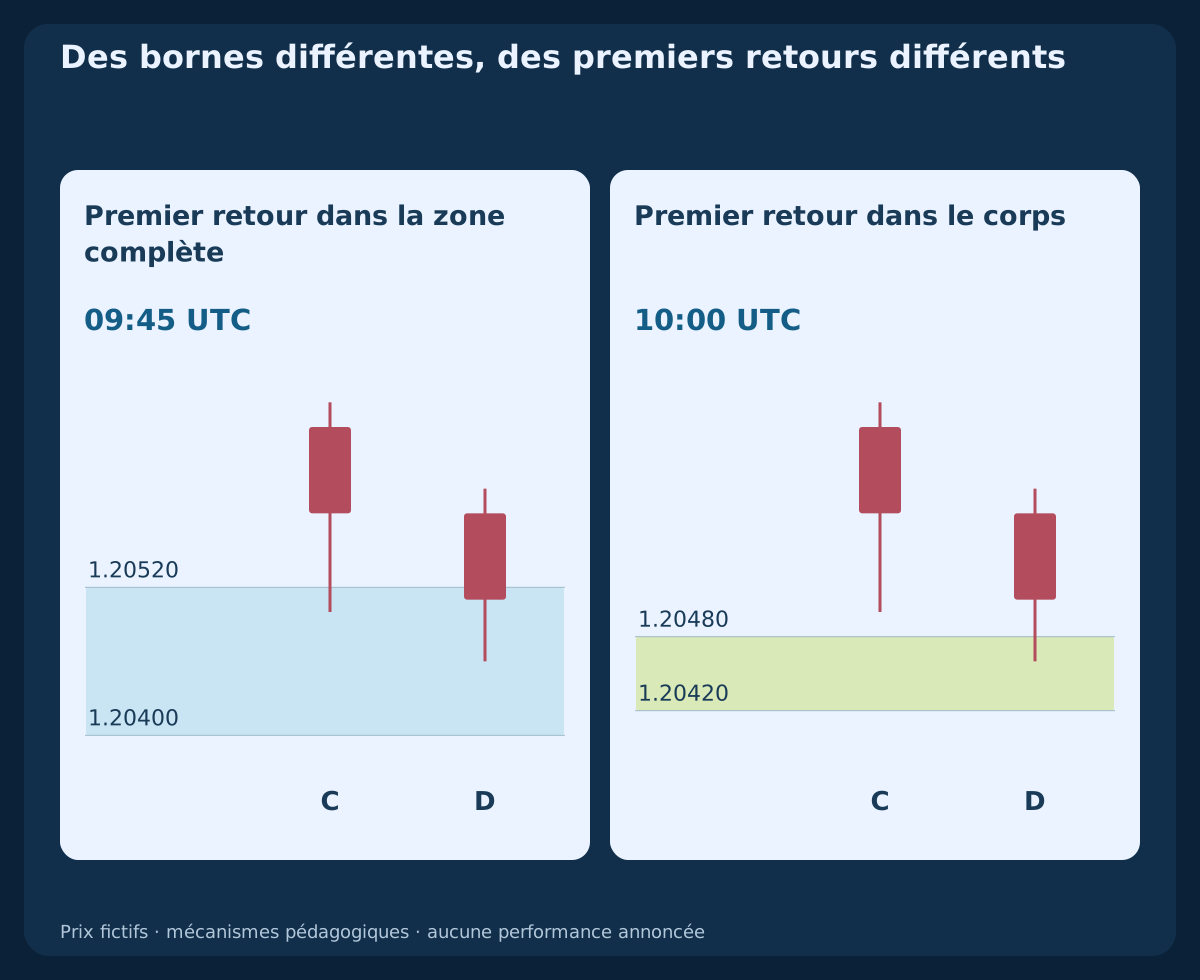
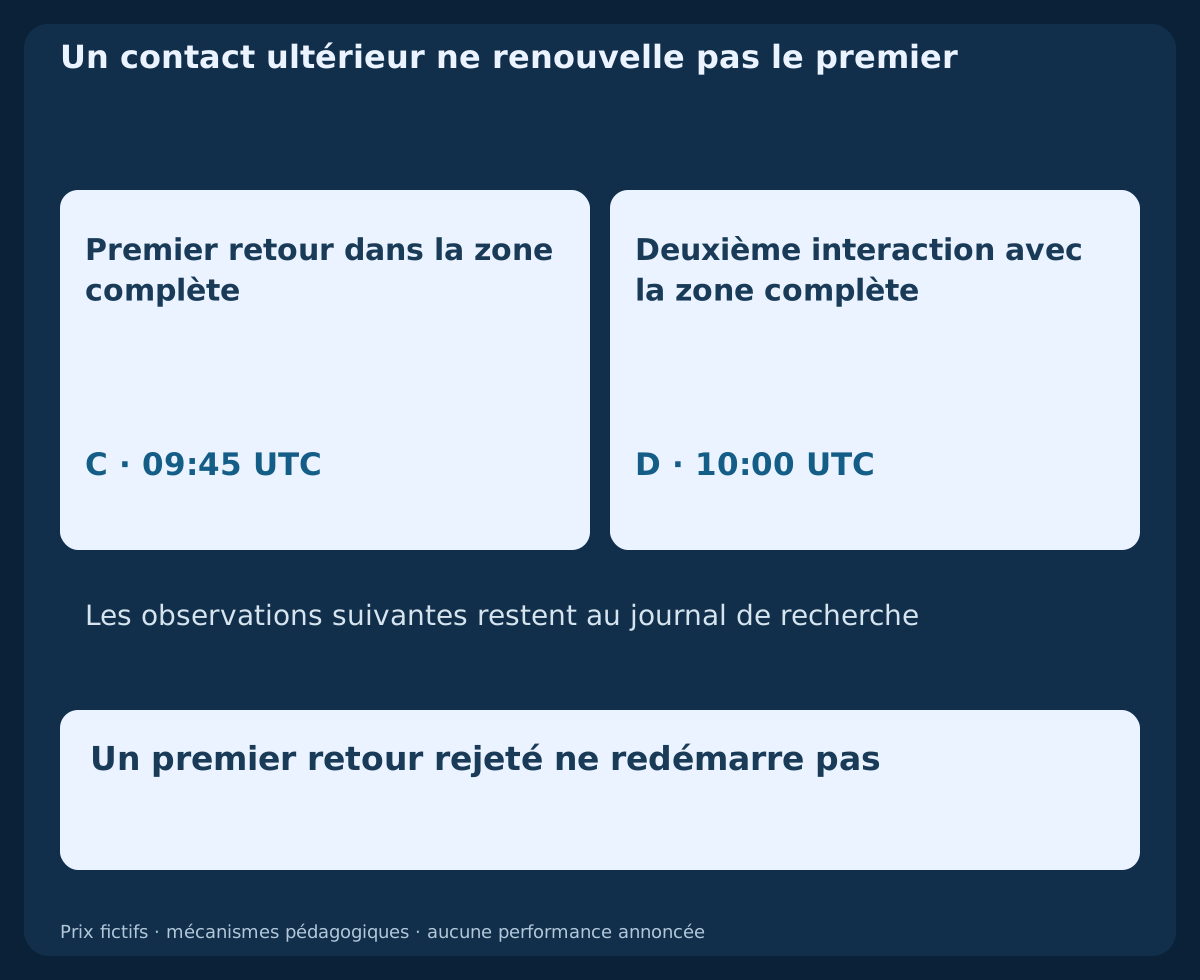
Examinez uniquement les bougies terminées après l’identification. Un contact avec une borne compte si l’intervalle haut-bas de la bougie chevauche la zone ; ne supposez pas un trajet négocié à travers un gap. Dans C, qui clôture à 09:45 UTC, Low(C)=1.20500 atteint la zone complète sous sa borne haute 1.20520, tout en restant au-dessus de celle du corps, 1.20480. C est donc le premier retour ultérieur dans la zone complète ; celle du corps reste intacte.
D clôture à 10:00 UTC avec Low(D)=1.20460. Elle fournit le premier retour dans le corps et une deuxième interaction avec l’intervalle complet. Modifier les bornes change aussi la bougie qui compte comme premier retour. Gardez ces calendriers séparés au lieu de présenter D comme le premier test de la zone complète.
7. Mesurer la pénétration sans déplacer les bornes initiales
C pénètre de 2 pip sous la borne haute de la zone complète. D pénètre de 6 pip dans son intervalle de 12 pip, soit 50% de sa largeur. Selon la convention du corps, le même plus bas de D pénètre seulement de 2 pip sur 6 pip, soit 1/3 de sa largeur.
Ces valeurs décrivent des prix visités dans des bougies Bid terminées. Elles ne disent pas quelle quantité de positions institutionnelles a été exécutée, si un courtier a exécuté un ordre ou quel risque de protection demeure. Si le modèle modifie la sous-zone restante après chaque visite, il applique une règle de bornes dynamiques ; conservez aussi l’intervalle original.
8. Distinguer l’occasion du premier retour du journal de recherche
Certaines stratégies complètes n’autorisent que le premier retour admissible ; d’autres permettent explicitement des tests répétés. Aucune de ces politiques ne découle automatiquement du terme order block. Si une méthode limitée au premier retour rejette C, une D ultérieure attrayante ne renouvelle pas la même occasion de la zone complète.
Les bougies suivantes restent ici dans le journal pour comparer les conventions de bornes et d’invalidation. Leur présence n’autorise pas des entrées successives. Affirmer que chaque retest affaiblit une zone est une hypothèse vérifiable, pas une conclusion tirée de ces huit bougies fictives. Comptez les observations répétées sans les considérer comme de nouvelles formations indépendantes.
9. Distinguer le dépassement par la mèche de l’invalidation à la clôture
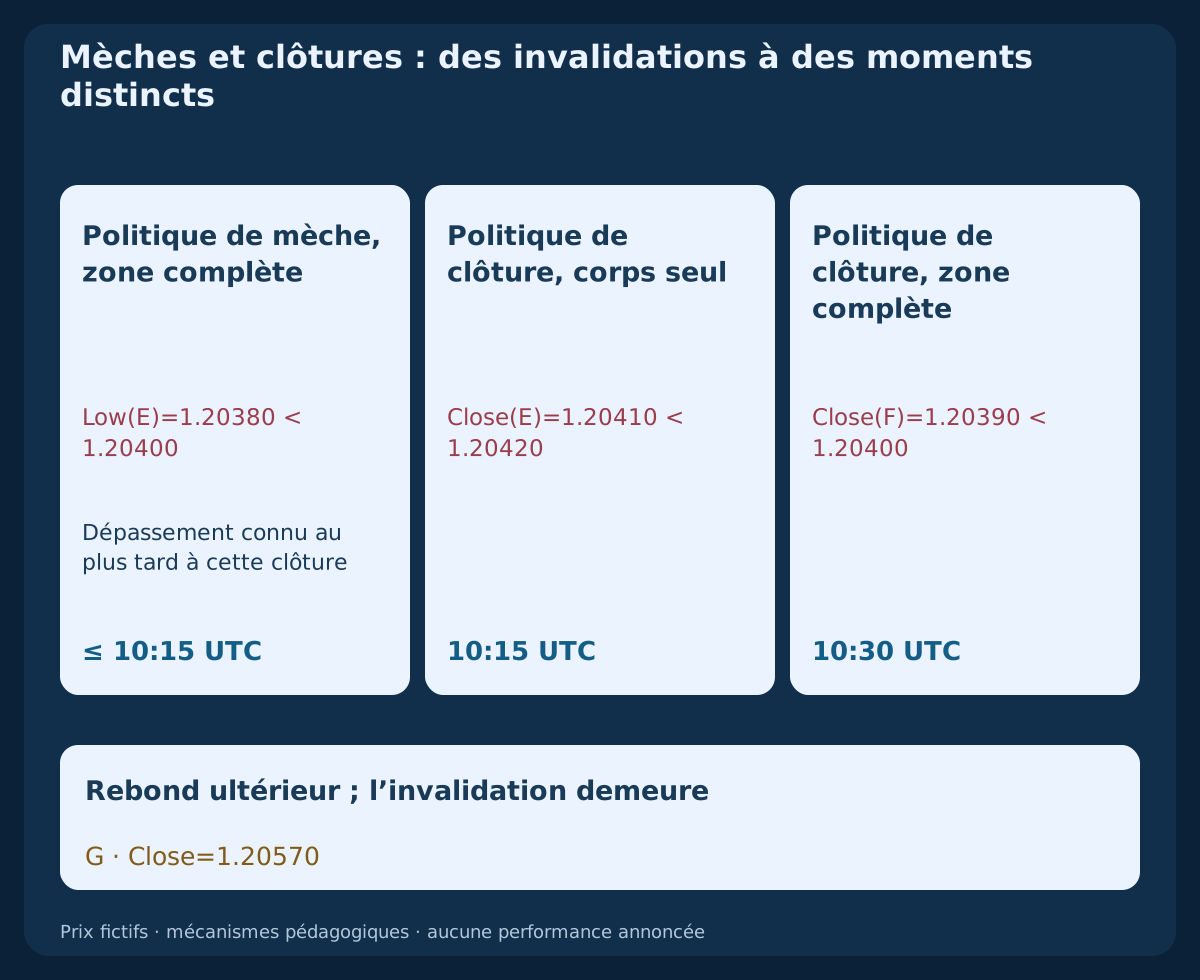
E clôture à 10:15 UTC après avoir atteint Low(E)=1.20380, et termine à Close(E)=1.20410. Une politique de zone complète invalidant sur un plus bas strictement inférieur à 1.20400 a été enfreinte au plus tard à cette clôture. La politique exigeant une clôture inférieure ne l’est pas : E clôture de nouveau dans l’intervalle initial. La politique de clôture du corps échoue bien, puisque 1.20410<1.20420.
F clôture à 10:30 UTC avec Close(F)=1.20390<1.20400, invalidant l’hypothèse de zone complète fondée sur les clôtures. Le plus bas M15 ne révèle pas l’instant exact du dépassement intrabougie de E. L’égalité ne constitue pas un échec avec ces inégalités strictes. Le rebond ultérieur de G ne restaure pas une zone déjà rejetée selon la politique choisie.
10. Déclarer l’expiration et traiter les observations manquantes
La limite d’âge et les conditions d’invalidation répondent à des questions différentes. Dans une illustration d’expiration distincte, un modèle dont l’échéance inclut 10:00 UTC pourrait encore observer D à cette clôture ; E arriverait trop tard. Cette échéance hypothétique ne s’applique pas au journal d’invalidation des huit bougies ci-dessus : les mélanger modifierait ses états.
Une rupture des horodatages ou l’absence du côté de cotation nécessaire empêche certaines conclusions sur d’éventuelles interactions antérieures. N’inventez pas de bougies intermédiaires, ne qualifiez pas de première une visite d’ordre inconnu et ne prolongez pas une autorisation de premier retour obsolète à travers un manque de données. Définissez à l’avance la continuité, les séances et l’expiration.
11. Un contact Bid n’est pas un rapport d’exécution côté Ask
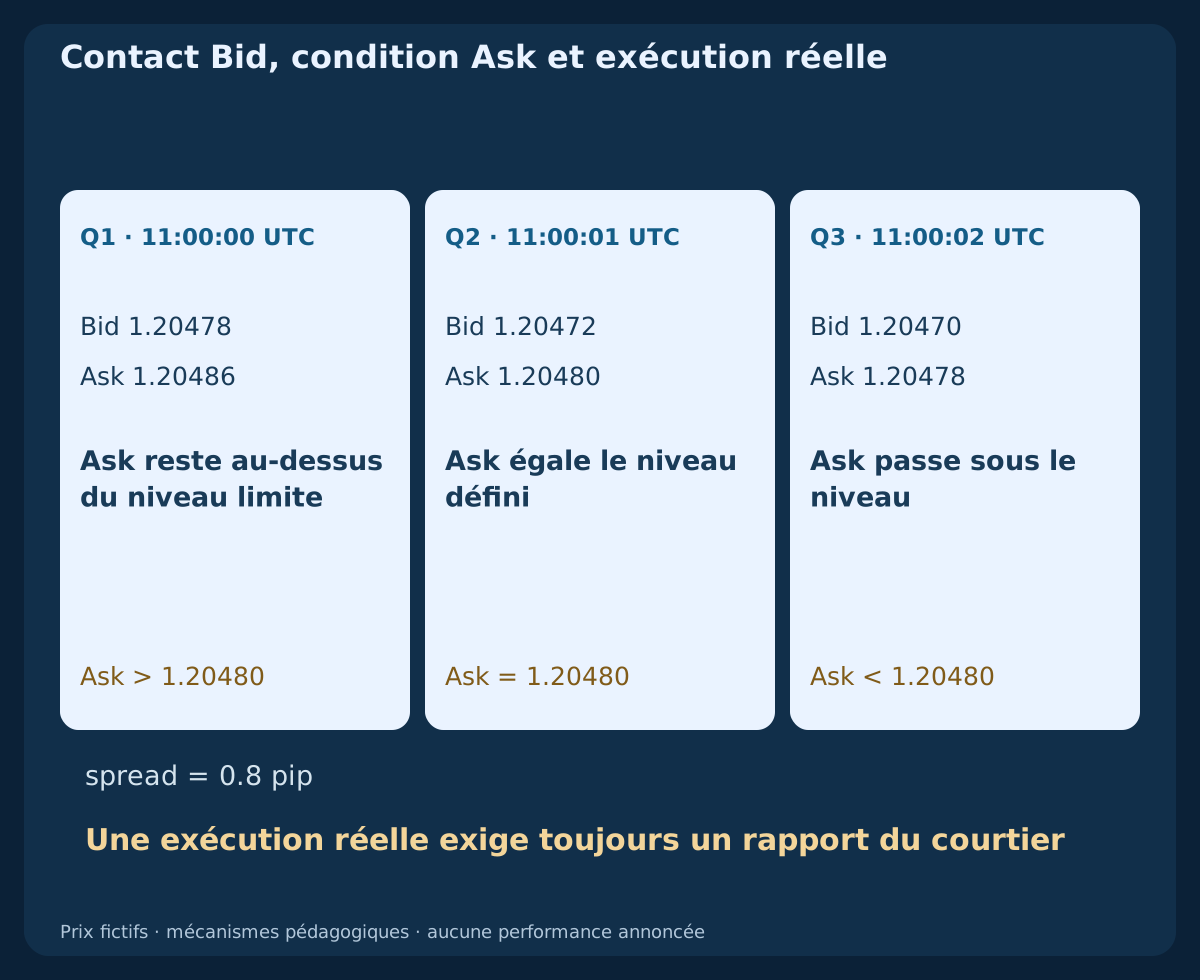
Une illustration indépendante de cotations utilise Bid=1.20478; Ask=1.20486, soit un spread de 0.8 pip. Bid a atteint la borne du corps à 1.20480, mais Ask reste au-dessus. Ce seul contact Bid ne démontre pas que la condition de prix d’un Buy Limit déjà en attente à cette borne est satisfaite.
La cotation indépendante suivante est Bid=1.20472; Ask=1.20480 ; la troisième est Bid=1.20470; Ask=1.20478. L’égalité ou le franchissement d’Ask peuvent satisfaire une condition de prix définie si un ordre valide est déjà en attente, mais une exécution effective exige une preuve du courtier. Ces cotations sont indépendantes des bougies M15 et ne réactivent pas leur zone invalidée. L’historique MT4 utilise Bid ; BUY ouvre à Ask et sort à Bid, tandis que SELL ouvre à Bid et sort à Ask.
12. Comparer les conventions de stop à exécution supposée identique
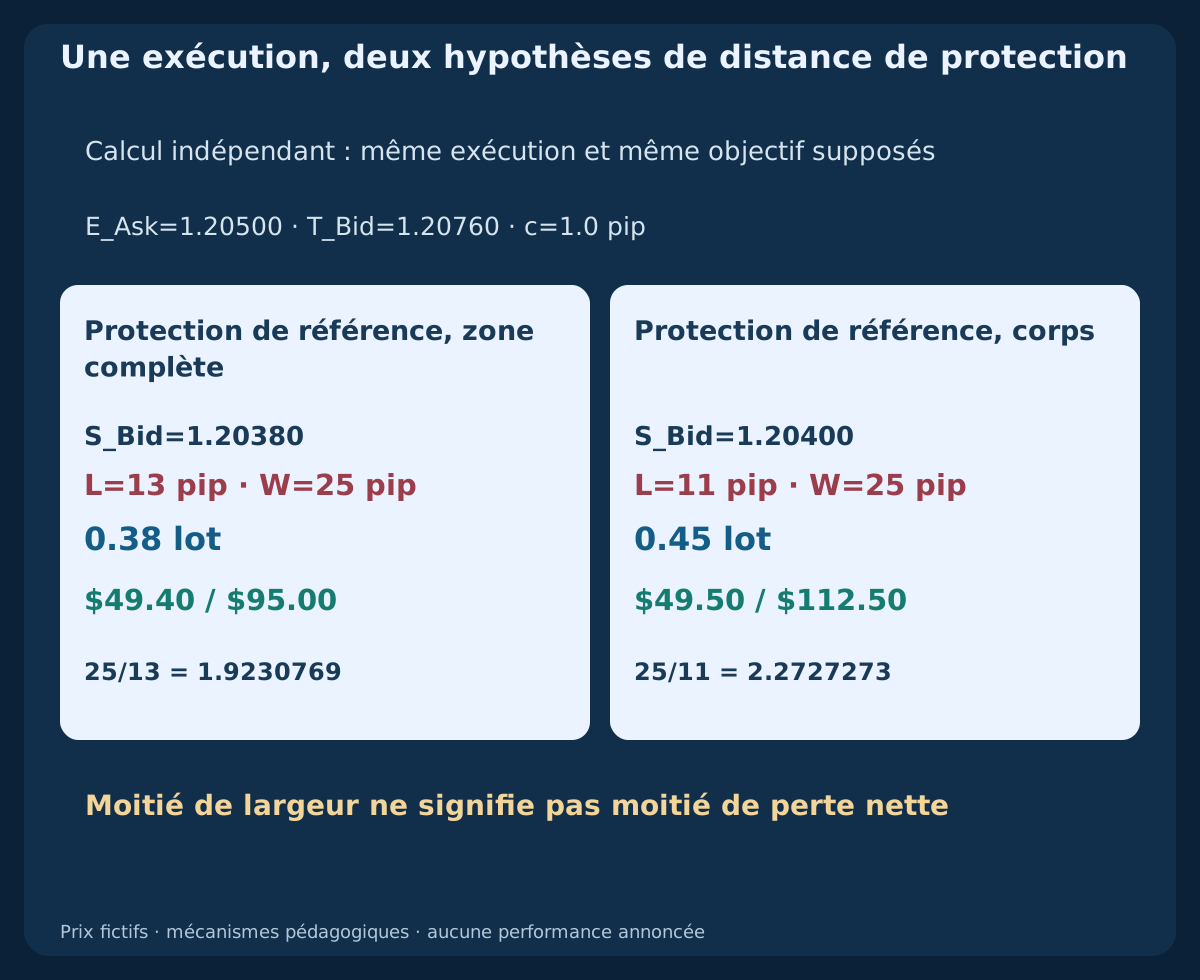
La comparaison arithmétique indépendante utilise entry Ask=1.20500; target Bid=1.20760. Deux pips sous la borne basse complète donnent stop Bid=1.20380 ; deux pips sous celle du corps donnent stop Bid=1.20400. Les distances brutes de perte sont 12 pip et 10 pip, tandis que l’objectif commun est distant de 26 pip. Les bougies précédentes ne génèrent ni entrée ni résultat.
Supposons une réserve de 0.3 pip pour une sortie moins favorable et 0.7 pip de commission linéaire aller-retour : c=1.0 pip. Les pertes nettes prévues sont L_full=12+c=13 et L_body=10+c=11 ; le gain net prévu vaut W=26−c=25. Les rapports gain/risque sont respectivement 25/13=1.9230769 et 25/11=2.2727273. Les bons côtés de cotation à l’entrée et à la sortie intègrent déjà l’effet du spread ; ne l’ajoutez pas une deuxième fois. La réserve ne plafonne ni le slippage réel ni les gaps.
13. Dimensionner le risque du compte plutôt que le rectangle coloré
Le contrat EURUSD déclaré utilise pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD, soit $10/pip/lot. Avec equity=$10,000; risk=0.5%; budget=$50; step=0.01 lot, le stop de la zone complète donne floor_step(50/(13×10),0.01)=0.38 lot. Sa perte nette prévue vaut $49.40 et son objectif net prévu $95.00.
Le stop fondé sur le corps donne floor_step(50/(11×10),0.01)=0.45 lot, pour une perte nette prévue de $49.50 et un objectif net prévu de $112.50. La largeur de la zone a été divisée par deux, mais la distance nette de risque est passée de 13 pip à 11 pip. Ces calculs supposent des limites de volume compatibles, une marge suffisante, des protections acceptées et les coûts linéaires indiqués. Une zone plus étroite ne prouve pas qu’une opération est plus sûre ou rentable.
14. Inverser la direction en conservant le bon côté de cotation
Une convention baissière peut sélectionner une origine haussière avant une cassure descendante définie. Si la zone vient de bougies Bid, un retour depuis le bas peut être observé lorsque le plus haut Bid atteint sa borne basse. Une invalidation baissière à la clôture peut au contraire exiger une clôture Bid terminée au-dessus de la borne haute. Définissez aussi pour ce sens la stricte inégalité, l’égalité et le moment d’identification.
La protection et la fermeture d’une SELL utilisent Ask. Un graphique d’origine uniquement Bid ne permet donc pas d’établir à lui seul si une protection côté Ask a été atteinte. Ne fabriquez pas des plus hauts Ask historiques en ajoutant le spread de clôture au plus haut Bid. La source, la précision et les bornes de séance peuvent modifier la bougie d’origine et sa géométrie ; conservez la source et le contrat dans chaque comparaison.
15. Reproduire les observations et conserver les rejets
Le premier CSV contient huit bougies M15 Bid fictives, de S à G, avec heures UTC d’ouverture et de clôture. Il reproduit les deux largeurs de zone, les premiers retours distincts et les invalidations selon la politique. Le second contient trois cotations Bid/Ask indépendantes pour l’illustration des côtés de prix. Aucun fichier ne contient d’ordres, de rendements historiques ou d’avantage de trading mesuré.
Conservez dans des champs distincts la sélection de l’origine, les bornes initiales, l’identification, le premier contact, le nombre de répétitions, la politique d’invalidation et toute expiration. Ajoutez des requêtes acceptées et des exécutions réelles uniquement lorsque les rapports existent. Gardez zones non visitées, rejetées et invalidées à côté des rebonds attrayants ; maintenez le signalement des données manquantes sans transformer les cas inconnus en gains.
Télécharger les huit bougies M15 Bid fictives (CSV)
Télécharger les observations Bid/Ask indépendantes (CSV)
| Bougie | Ouverture UTC | Clôture UTC | Ouverture | Plus haut | Plus bas | Clôture |
|---|---|---|---|---|---|---|
| S | 08:45 | 09:00 | 1.20480 | 1.20520 | 1.20400 | 1.20420 |
| A | 09:00 | 09:15 | 1.20420 | 1.20560 | 1.20410 | 1.20540 |
| B | 09:15 | 09:30 | 1.20540 | 1.20680 | 1.20510 | 1.20650 |
| C | 09:30 | 09:45 | 1.20650 | 1.20670 | 1.20500 | 1.20580 |
| D | 09:45 | 10:00 | 1.20580 | 1.20600 | 1.20460 | 1.20510 |
| E | 10:00 | 10:15 | 1.20510 | 1.20530 | 1.20380 | 1.20410 |
| F | 10:15 | 10:30 | 1.20410 | 1.20450 | 1.20350 | 1.20390 |
| G | 10:30 | 10:45 | 1.20390 | 1.20600 | 1.20370 | 1.20570 |
16. Tester une modification sur le même calendrier initial
Pour comparer équitablement la zone complète et le corps, partez des mêmes dates de sélection et de la même source de prix. Relevez comment chaque convention change le premier retour, les exclusions, les distances de protection et les coûts. Comparer uniquement les exécutions gagnantes conservées par chaque filtre masque des dénominateurs différents et n’isole pas l’effet du changement de bornes.
Figez les définitions avant les tests, réservez des périodes chronologiques ultérieures et examinez la sensibilité à des changements modérés. Une stratégie complète exige encore ses propres conditions d’entrée, sorties, limites d’exposition et règles face à une exécution incertaine. La stratégie Order Block existante fournit une spécification H1 distincte ; ce guide apporte le vocabulaire, la chronologie et les comparaisons reproductibles permettant de juger de telles règles.
Questions fréquentes
Quelle bougie constitue un order block ?
Il n’existe pas de détecteur universel. La méthode doit définir la bougie opposée ou le groupe d’origine, le mouvement ultérieur requis et le moment où les deux deviennent connus. Cette classification n’authentifie pas des ordres institutionnels.
Faut-il utiliser le corps ou les mèches ?
Ce sont deux conventions définies différentes. Ici, l’intervalle complet mesure douze pips et reçoit son premier retour en C ; le corps mesure six pips et reçoit son premier retour en D. Choisissez avant d’étudier les résultats.
La zone était-elle exploitable à la clôture de la bougie d’origine ?
Pas selon la règle d’identification de cet exemple. L’origine clôture à 09:00 UTC, mais B fournit la cassure confirmée à 09:30 UTC seulement. Prolonger le rectangle vers le passé ne change pas ce moment d’observation.
Chaque retest affaiblit-il un order block ?
C’est une hypothèse à tester sur un échantillon approprié. Une règle limitée au premier retour doit consommer sa première occasion admissible, y compris en cas de rejet. Un retour ultérieur ne redémarre pas discrètement cette autorisation.
Une mèche traversant la borne invalide-t-elle la zone ?
Seulement avec une politique fondée sur les mèches définie à l’avance. Une politique de clôture peut garder la zone après ce dépassement, tandis qu’une protection réelle a peut-être déjà été déclenchée. Classification et exécution nécessitent des preuves distinctes.
Un order block et un fair value gap sont-ils identiques ?
Non. L’intervalle d’une bougie d’origine et le non-chevauchement de trois bougies ont des géométries et des conditions d’identification différentes. Ils peuvent se chevaucher ou provenir d’un mouvement commun ; leurs noms seuls ne donnent ni confirmations indépendantes ni exécutions garanties.
Sources et notes de recherche
Les conventions de bougies et d’invalidation de ce guide sont des choix pédagogiques explicitement définis. La documentation du courtier établit les mécanismes Bid/Ask, pas la rentabilité d’une méthode d’order blocks.
- CMC Markets : conventions et limites des order blocks
- MetaTrader 4 : types d’ordres, Bid/Ask et protections
Guide pédagogique d’action des prix. Bougies fictives, cotations indépendantes et calculs à exécution supposée ; aucun ordre réel, backtest historique ou résultat de rentabilité mesuré.