

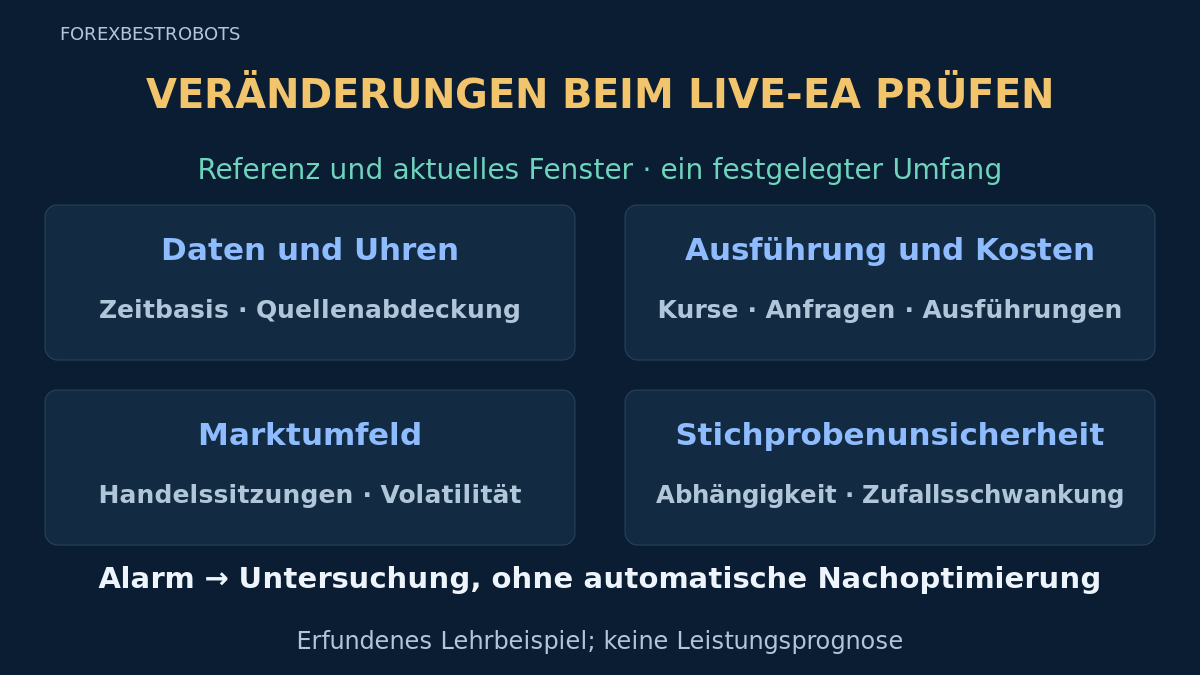
Ein Live-EA kann andere Ausführungen, Kosten oder Ergebnisse als im Referenzzeitraum zeigen. Benenne zunächst die beobachtete Veränderung, bevor du eine Ursache zuweist. Eine Verlustserie, eine langsame Antwort oder ein stabiler Durchschnitt allein beweist weder das Ende eines Handelsvorteils noch eine normale Ausführung.
Trenne Datenprobleme, Ausführungsänderungen, Marktumfeld und Stichprobenunsicherheit. Nutze den Leitfaden zum Abgleich für die Datengrundlage und das Forward-Protokoll zum Erhalt der ursprünglichen Vergleichsregeln. Dieser abschließende Leitfaden führt vom Alarm zur Untersuchung und dokumentierten Revalidierung, nicht zu automatischen Handelsaktionen.
1. Die tatsächliche Aussage des Alarms festlegen
Dokumentiere Kennzahl, Einheit, Quelle, Referenzfenster, aktuelles Fenster und Prüfplan. Bewahre die ursprüngliche Untersuchungsschwelle samt Version auf. Ein Alarm besagt, dass die definierte Bedingung beobachtet wurde; er identifiziert für sich allein weder Brokerfehler noch Marktregime oder Strategieversagen.
In diesem erfundenen Beispiel wird ein aktuelles Fenster markiert, wenn mindestens 2 vollständig abgeglichene Einstiege eine gemessene nachteilige Slippage strikt über 1.0 Pip aufweisen. Gleichheit zählt nicht. Dies ist eine hier festgelegte Untersuchungsregel, keine allgemeine Toleranz oder kalibrierte statistische Kontrollkarte. Weder Fehlalarmwahrscheinlichkeit noch Rentabilitätstest werden berechnet.
2. Die Vergleichbarkeit der Referenz erhalten
Identifiziere Build, Eingaben, Konto, Betriebsart, Brokerserver, tatsächliches Symbol und Kontrakt, Orderart, Richtung, Volumen, Sitzung und Datenbasis. Vergleiche gleiche Umfänge oder zeige Unterschiede ausdrücklich. Friere die Referenz ein, statt sie bei einem besser aussehenden Fenster zu ersetzen. Demo- und Liveausführungen sind unterschiedliche Belege; siehe den Vergleich der Betriebsarten.
Dieses eigenständige Lehrbeispiel nimmt Build EA-R und Eingaben K1 auf einem festgelegten Livekonto in USD für EURUSD an. Beide Fenster verwenden dieselbe Konfiguration und denselben Vergleichsumfang. Es setzt die Demostichprobe des vorherigen Leitfadens nicht fort. Alle Beobachtungen sind erfunden; eine Kapitalzuteilung oder funktionsfähige Steuerung wird nicht bereitgestellt.
3. Konkurrierende Erklärungen getrennt halten
Behandle jede Erklärung als Hypothese, bis Belege sie stützen. Mehrere Ursachen können zusammenwirken. Die Änderung eines Feldes beweist nicht, in welche Richtung sie die Rentabilität beeinflusst.
- Daten: fehlende Datensätze, geänderte Feeds, veraltete Kurse, Uhrabweichungen oder revidierte Eingaben können Vergleiche ungültig machen.
- Ausführung: Ausführungen, Ablehnungsmuster, Spread, Provisionen oder Finanzierung können sich bei ansonsten vergleichbaren Bedingungen ändern.
- Umfeld: Sitzungen, Volatilität oder Ereignisexposition können sich ohne Änderung des EA-Codes unterscheiden.
- Stichprobe: kleine, abhängige oder wiederholt ausgewählte Beobachtungen können instabile Zusammenfassungen ergeben.
Dokumentiere, welche Belege jede Hypothese stützen oder schwächen. Eine passende Geschichte ist keine Diagnose. Optimiere keinen Strategieparameter, um ungeklärte Daten- oder Orderzuordnungsprobleme zu verdecken.
4. Alle bekannten Anfrageausgänge erhalten
Diese überschneidungsfreien Kategorien beschreiben die bekannten Anfragen je erfundenem Kalenderfenster. Vollständig abgeglichene Ausführungen haben gültige Kurse zum Sendezeitpunkt und brokerseitige Einstiegsdaten. Die Tabelle zählt weder alle möglichen Entscheidungen noch eine Gewinnquote und garantiert keine vollständige Quellenabdeckung.
| Bekannte Anfragekategorie | Referenz | Aktuell |
|---|---|---|
| Vollständig abgeglichene Ausführung | 20 | 20 |
| Bestätigte Ablehnung | 2 | 3 |
| Ungeklärte Anfrage | 2 | 3 |
| Bekannte Anfragen insgesamt | 24 | 26 |
Die Referenz umfasst 24 Anfragen, das aktuelle Fenster 26. Nur jeweils 20 Ausführungen gehen in die Preisstatistik ein. Die 2 gegenüber 3 bestätigten Ablehnungen und 2 gegenüber 3 ungeklärten Anfragen bleiben sichtbar. Eine Zeitüberschreitung ist nicht automatisch eine Ablehnung. Eine reine Ausführungsstatistik beschreibt nicht jeden Versuch; offene Datensätze verhindern eine vollständige Performancefreigabe und erfordern den vorherigen Abgleich.
5. Der Einstiegs-Slippage das richtige Vorzeichen geben
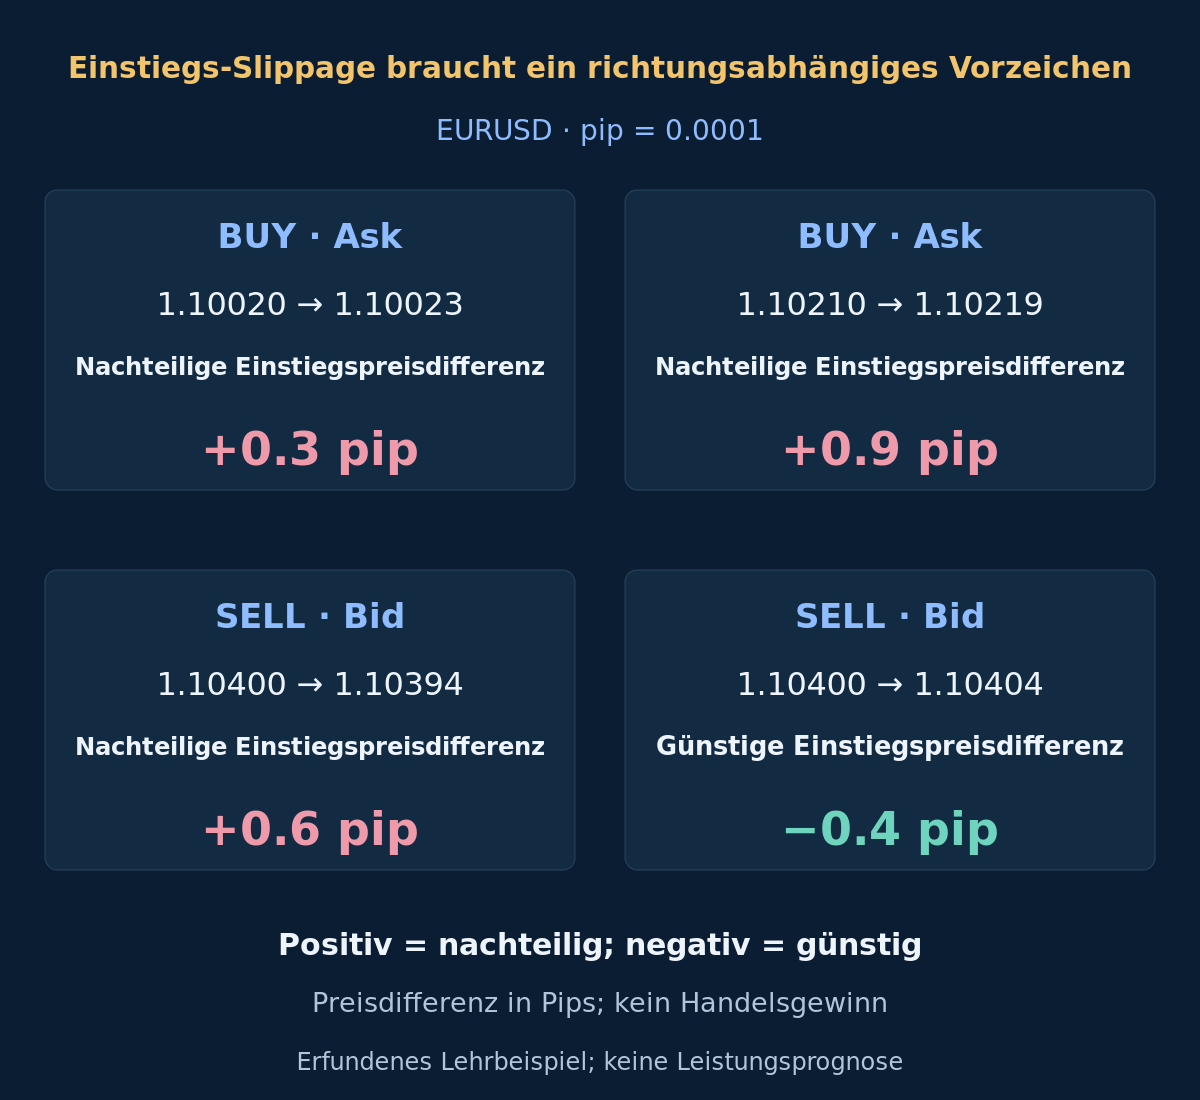
Angenommen sind EURUSD-Kurse mit Punktgröße 0.00001 und Pipgröße 0.0001; ein Pip enthält damit 10 Punkte. Prüfe andernorts die tatsächlichen Symbolspezifikationen. Definiere für diesen Einstiegsvergleich s_BUY = (fill_Ask − send_Ask) / pip und s_SELL = (send_Bid − fill_Bid) / pip. Positiv ist für beide Richtungen nachteilig, negativ günstig.
Die Tabelle enthält vier unabhängige Rechenbeispiele, keine ausgewählten Zeilen aus den späteren Stichproben. Nutze den clientseitig aufgezeichneten Ask für BUY und Bid für SELL zusammen mit der abgeglichenen Ausführung derselben Order. Vergleiche keinen BUY-Fill mit Bid und keinen SELL-Fill mit Ask. Die Werte sind Pips, keine Kontobeträge, Höchstverluste oder erwarteten Renditen.
| Fall | Richtung | Clientkurs beim Senden | Einstiegsausführung | Slippage mit Vorzeichen · Pip |
|---|---|---|---|---|
| A | BUY | 1.10020 | 1.10023 | +0.3 |
| B | BUY | 1.10210 | 1.10219 | +0.9 |
| C | SELL | 1.10400 | 1.10394 | +0.6 |
| D | SELL | 1.10400 | 1.10404 | −0.4 |
6. Die Grenzen des Referenzkurses beachten
Ein clientseitig beim Senden beobachteter Kurs ist ein dokumentierter Vergleichswert, kein bei Brokerankunft garantiert ausführbarer Preis. Erfasse Kursalter, Empfangsbasis, angefragten Preis und tatsächlichen Fill. Die clientseitig gemessene Anfragedauer ist keine reine Brokerbearbeitungszeit; gemischte Uhren erlauben keine verlässliche Aufteilung in Netzwerk- und Serververzögerung.
Führe Spreads, Gebühren und Finanzierung in eigenen, korrekt definierten Datensätzen. Die gemessene Preisdifferenz ist bereits im Ergebnis auf Basis des tatsächlichen Fills enthalten; ziehe sie nicht erneut vom verbuchten Gewinn ab. Der Kostenleitfaden erläutert die Abrechnung. Diese Pip-Kennzahl unterscheidet sich zudem vom Plattformparameter zur Orderabweichung; übertrage den Zahlenwert nicht ohne Prüfung von Einheiten und Brokerverhalten.
7. Die Verteilung statt nur des Medians prüfen
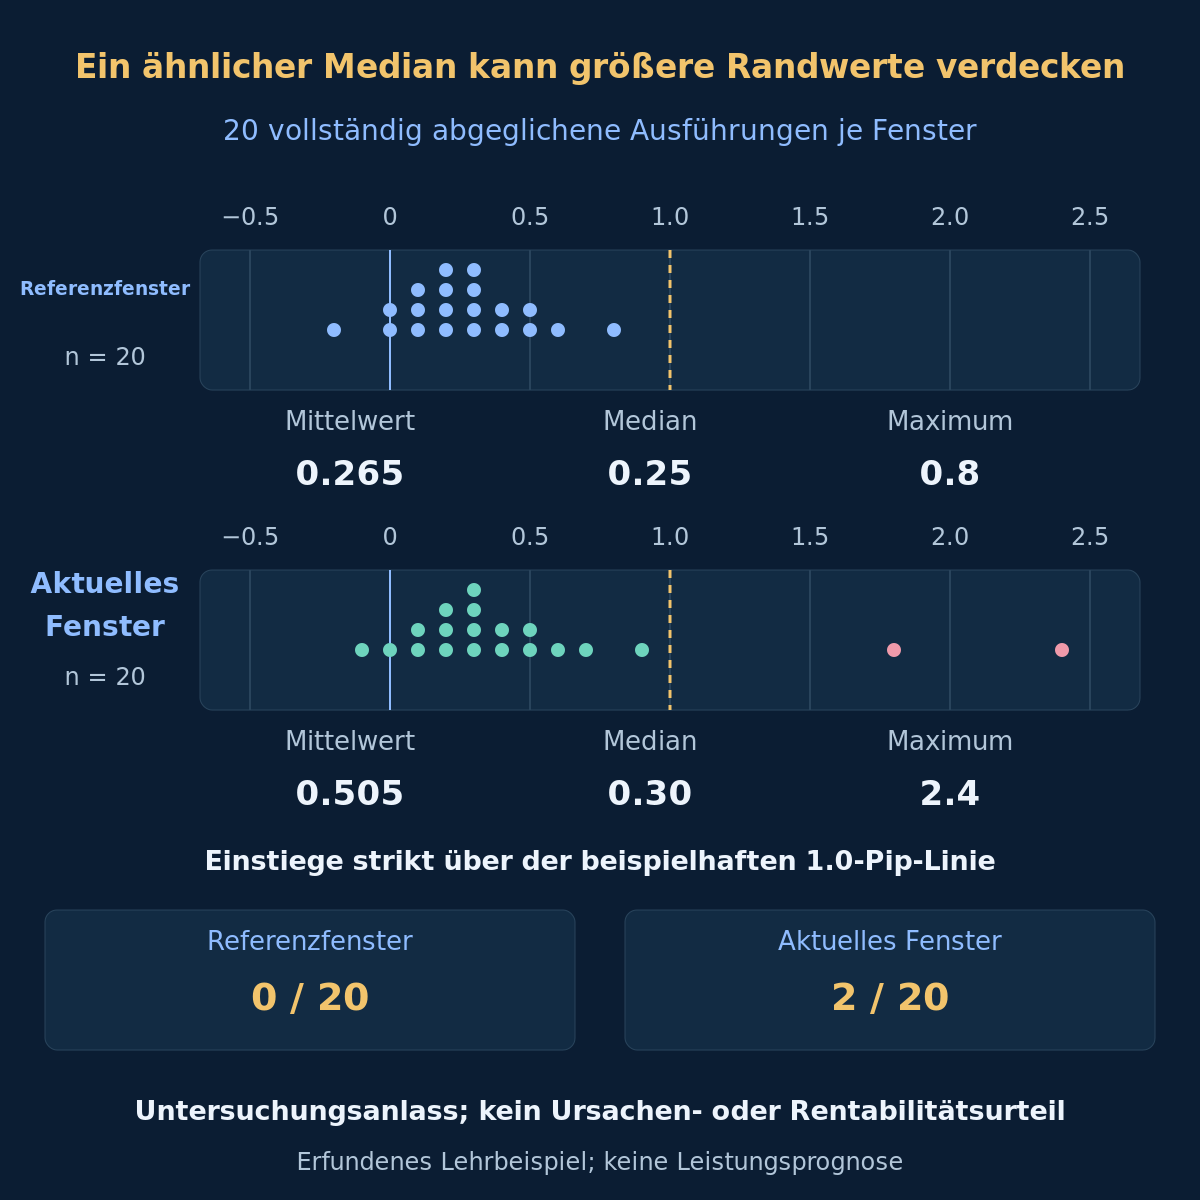
Die vollständigen Ausführungsstichproben enthalten hier zufällig jeweils 20 Einstiege. Die Referenz hat Mittelwert 0.265 Pip und Median 0.25, die aktuelle Stichprobe Mittelwert 0.505 und Median 0.30. Der Median verschiebt sich wenig, das Maximum steigt jedoch von 0.8 auf 2.4. Das sind beschreibende Stichprobenwerte, keine Prognosen oder Schätzungen garantierter künftiger Ausführung.
0 Referenzausführungen und 2 aktuelle Ausführungen liegen strikt über 1.0 Pip; damit löst die festgelegte Regel für das aktuelle Fenster aus. Untersuche den Verteilungsrand und erhalte die ausgeschlossenen Anfrageausgänge. Das Fenster endet am erklärten Kalenderstichtag, nicht nach genügend günstigen Ausführungen. Eine nachteilige Einstiegspreisdifferenz sagt nicht, ob der Trade am Ende gewann oder verlor.
Optional: erfundene Stichproben und Rechenwege prüfen
Sortierte Pip-Stichproben mit Vorzeichen; jeder Wert steht für eine eigene vollständig abgeglichene Ausführung. Referenz: −0.2, 0, 0, 0.1, 0.1, 0.1, 0.2, 0.2, 0.2, 0.2, 0.3, 0.3, 0.3, 0.3, 0.4, 0.4, 0.5, 0.5, 0.6, 0.8. Aktuell: −0.1, 0, 0.1, 0.1, 0.2, 0.2, 0.2, 0.3, 0.3, 0.3, 0.3, 0.4, 0.4, 0.5, 0.5, 0.6, 0.7, 0.9, 1.8, 2.4.
Einstiegsbeispiele: (1.10023 − 1.10020) / 0.0001 = +0.3; (1.10219 − 1.10210) / 0.0001 = +0.9; (1.10400 − 1.10394) / 0.0001 = +0.6; (1.10400 − 1.10404) / 0.0001 = −0.4. Stichprobenmittelwerte: 5.3 / 20 = 0.265 und 10.1 / 20 = 0.505. Stichprobenmediane: (0.2 + 0.3) / 2 = 0.25 und (0.3 + 0.3) / 2 = 0.30. Ergebnisse in Pips; Dezimalpunkte und Tausendertrennzeichen folgen der englischen Zahlenschreibweise.
8. Umfeld und Stichprobengrenzen prüfen
Prüfe die zu jeder Entscheidung verfügbaren aufgezeichneten Sitzungen, Volumina, Spreads, Volatilität und Ereignisexposition. Eine andere Zusammensetzung kann die Gesamtverteilung verändern. Vergleiche vorab festgelegte Teilgruppen, soweit Belege es erlauben, weise kleine Gruppen aus und behalte auch die Gesamtauswertung. Erfinde nach Kenntnis des Verlusts keine kausalen Regimebezeichnungen anhand eines passenden Charts.
Zwanzig Ausführungen sind nicht zwingend unabhängige Beobachtungen oder eine ausreichende Validierungsstichprobe. Überlappende Fenster und wiederholte Suchen schaffen mehr Gelegenheiten für alarmierende Muster. Ein unauffälliger Median beweist keine stabilen Randbereiche; ein auffälliger Randbereich beweist keine dauerhafte Änderung. Benenne Unsicherheit, statt unkalibrierte statistische Aussagen hinzuzufügen.
9. Nach geltenden Risikoregeln reagieren
Unklarer Orderstatus, fehlende Absicherung oder andere Betriebsfehler erfordern die festgelegte Reaktion, ohne auf eine geplante Performanceprüfung zu warten. Beachte die Kontorisikoregeln und den Leitfaden zur Betriebsüberwachung. Diese Prüfung erlaubt weder doppelte Einstiege noch Liquidationen, ausgeweitete Stops oder höhere Exposition.
Bewahre Alarm, Rohdaten, Umfangsunterschiede, vermutete Ursache und ergriffene Maßnahmen auf. Behebe dokumentierte Betriebsfehler nach dem getesteten Verfahren und prüfe danach die Gültigkeit des Vergleichs. Bleiben Belege unvollständig, bleibt die Performanceaussage offen. Ein Alarm rechtfertigt weder das stille Löschen der alten Referenz noch das Wegoptimieren einer Verlustphase.
10. Die Revalidierungsentscheidung dokumentieren
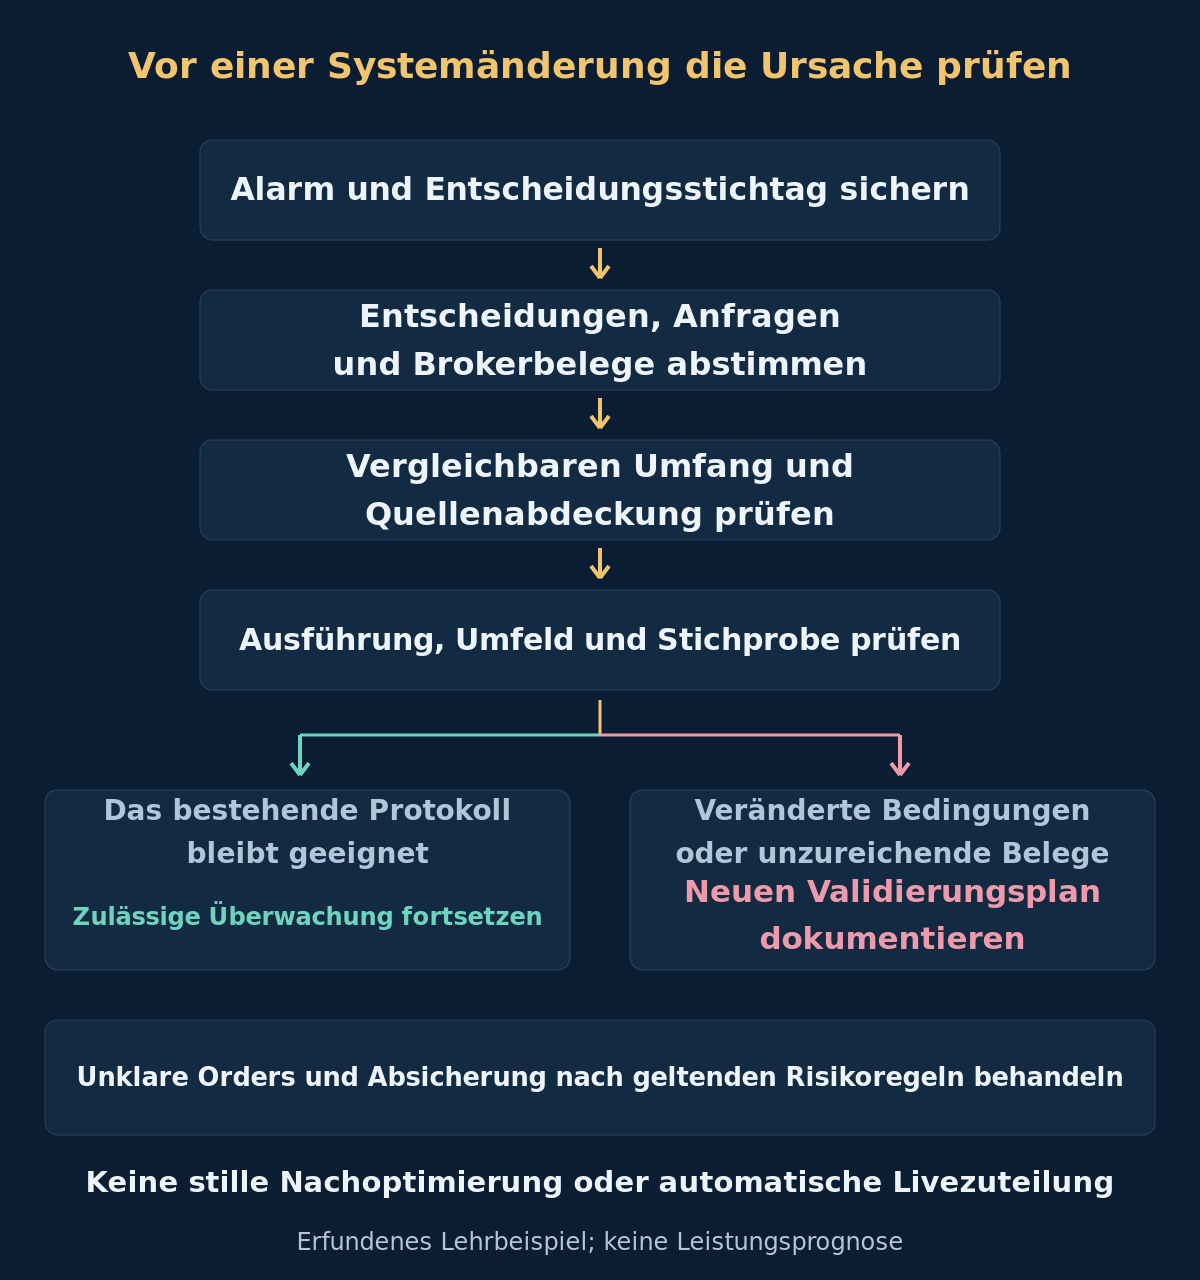
Eine geänderte Strategie- oder Risikoregel, ein anderer Brokerkontrakt oder Feed oder eine wesentlich andere Betriebsumgebung können einen neuen Validierungsplan erfordern. Erfasse Grund, betroffenen Zeitraum, neue Version und Kriterien vor Kenntnis des neuen Ergebnisses. Nutze erneut das Forward-Protokoll und bewahre alle früheren Varianten; Auswahlgrenzen erläutert der Leitfaden zu Überanpassung.
- Sind Umfang, Einheiten und Zeitstempel von Referenz und aktuellem Fenster vergleichbar?
- Bleiben abgelehnte, nicht zugeordnete und ungeklärte Anfragen außerhalb der reinen Ausführungsstatistik sichtbar?
- Sind BUY- und SELL-Preisdifferenzen richtig signiert, ohne Kosten doppelt zu zählen?
- Bleiben Erklärungen zu Daten, Ausführung, Umfeld und Stichprobe getrennt?
- Folgt die Maßnahme geltenden Regeln und werden Änderungen als neue Validierungsversion erfasst?
Formuliere eine begrenzte Schlussfolgerung: beobachtetes Problem samt Belegen, offene Hypothesen, betriebliche Maßnahme und Bedarf für ein neues Protokoll. Halte die Prüfung von Equity und Drawdown von dieser Ausführungskennzahl getrennt. Weitere Überwachung beweist keinen Handelsvorteil; ein Revalidierungsplan erlaubt kein neues Livekapital.
11. Fragen zur Prüfung im Livebetrieb
Bedeutet positive Slippage einen profitablen Trade?
Nicht in dieser Konvention. Positiv bedeutet eine nachteilige Einstiegspreisdifferenz für BUY oder SELL, negativ eine günstige. Der spätere Handelsgewinn hängt von Ausstiegen und Kosten ab und ist eine eigene Größe.
Beweist ein stabiler Median unveränderte Ausführung?
Nein. Im Beispiel liegen die Mediane nahe beieinander, während der aktuelle Verteilungsrand größer ist. Prüfe die gesamte Verteilung und alle Anfrageausgänge bei gleichem festgelegtem Vergleichsumfang.
Beweist der Beispielalarm Broker- oder Strategieversagen?
Nein. Er veranlasst die Untersuchung einer beobachteten Bedingung. Das Beispiel belegt weder Kausalität noch statistische Signifikanz oder künftigen Verlust; ungeklärte Anfragen müssen weiterhin abgeglichen werden.
Sollte ich nach einer Verlustserie sofort nachoptimieren?
Eine Serie allein reicht nicht für eine neue Parameterwahl. Beachte geltende Betriebsregeln, untersuche Daten und Umfeld und lege bei Regeländerungen eine getrennte Validierungsversion vorab fest.
12. Quellen und Geltungsbereich
Primärquellen: MQL4 OrderSend und BUY/SELL-Kursseiten, MQL4-Symboleigenschaften und Punkteinheiten sowie NIST zu Prozessüberwachung und Kontrollkartengrenzen. Quellen geprüft am 2026-10-18. Die Beispielregel wurde hier festgelegt; sie ist weder eine nach NIST kalibrierte Kontrollgrenze noch eine Plattformempfehlung.
Sämtliche Anfragen, Kurse, Stichproben und Schwellen sind erfundene Lehrdaten, keine verifizierte Liveperformance oder ursprünglichen Testerberichte. Es werden weder Handelsstrategie noch erwartete Rendite, Verlustobergrenze, Ursachendiagnose oder automatische Risikosteuerung bereitgestellt. Prüfung und Revalidierung verbessern die Nachvollziehbarkeit; keine garantiert profitables oder sicheres Handeln.