

Bei einem kleinen Kursziel bleibt wenig Spielraum für teure Ausführung. Bevor Sie einen Ein- oder Fünf-Minuten-Chart wählen, sollten Sie wissen, wann ein Signal feststeht, zu welchem Kurs es handelbar ist und was nach Kosten übrig bleibt. Dieser Leitfaden vergleicht M1 und M5 anhand durchgerechneter Beispiele, ohne eine profitable Strategie vorauszusetzen.
1. Was ist Forex-Scalping?
Scalping ist ein Intraday-Handelsstil, der relativ kleine Kursbewegungen nutzen soll und Positionen meist nur kurz hält. Ein Scalper kann einen kurzen Rücksetzer, einen Rand der Handelsspanne oder einen Momentumimpuls handeln. Entscheidend ist das Verhältnis zwischen angestrebter Bewegung, Haltedauer und Ausführungskosten. Es gibt keine allgemeingültige Zahl von Pips oder Sekunden, ab der ein Trade als Scalp gilt.
Scalping gehört zum Daytrading, doch die Begriffe sind nicht deckungsgleich. Ein Daytrader kann eine Position mehrere Stunden halten, während ein Scalper in dieser Zeit mehrere eigenständige Versuche unternimmt. Häufigkeit beweist keinen Vorteil: Wiederholte schwache Einstiege erhöhen Umsatz und Kosten. Eine Sitzung ohne zulässigen Trade ist ein legitimes Ergebnis.
Privates Scalping auf einer Brokerplattform unterscheidet sich außerdem vom institutionellen Hochfrequenzhandel. Ein M1-Chart, ein schneller VPS oder ein Expert Advisor verschafft weder börsennahe Serveraufstellung noch Vorrang in der Warteschlange oder garantierte Ausführungen. Dieser Leitfaden hilft, den Stil vor der Wahl von Einstiegsregeln zu beurteilen. Alle Kurse und Rechnungen sind fiktive Lehrbeispiele, keine Ergebnisse einer getesteten Strategie.
2. M1 oder M5: Was ändert sich tatsächlich?
M1 fasst Kurse in Ein-Minuten-Kerzen zusammen, M5 in Fünf-Minuten-Kerzen. Bei übereinstimmenden Zeitgrenzen und vollständigen Daten derselben Quelle enthält eine M5-Kerze fünf M1-Kerzen. M1 zeigt mehr von der Abfolge innerhalb dieses Zeitraums. M5 verdichtet sie: Hoch und Tief allein verraten weder ihre zeitliche Reihenfolge noch den Spread dazwischen.
Ein kürzeres Chartintervall schreibt keine kürzere Haltedauer vor. Eine auf M1 eröffnete Position kann mehrere M5-Kerzen überdauern. Umgekehrt kann ein M5-Trade nach Sekunden enden, wenn eine Schutzorder auslöst. Das Intervall bestimmt auch nicht Stop-Abstand, Positionsgröße oder Zahl der Einstiege. Diese Regeln müssen separat festgelegt werden.
M1 kann frühere Entscheidungszeitpunkte bieten, aber auch mehr Gelegenheiten, auf vorübergehendes Rauschen zu reagieren. M5 kann die Zahl der Entscheidungen bei Kerzenschluss verringern, während eine größere Kerze einen ungünstigeren Einstieg hinterlassen kann. Keines der Intervalle garantiert weniger Risiko oder höhere Nettoerträge. Vergleichen Sie beide bei gleichem Handelsfenster, Kostenmodell und Geldrisikobudget und legen Sie tatsächliche Regelunterschiede offen.
| Entscheidung | M1 | M5 |
|---|---|---|
| Kerzenintervall | Eine Minute | Fünf Minuten |
| Erhaltene Information | Mehr Details innerhalb von fünf Minuten | Fünf M1-Kerzen in einer verdichtet |
| Entscheidungen zum Schluss | Häufigere Regelprüfungen | Weniger geplante Schlussentscheidungen |
| Haltedauer | Separate Ausstiegsregel; nicht auf eine Minute festgelegt | Separate Ausstiegsregel; nicht auf fünf Minuten festgelegt |
| Kosten | Aktuelle Quotes und tatsächliche Gebühren | Dieselben Rechenregeln |
| Risikovergleich | Gleiche Geldbudgets und offengelegte Regelunterschiede | Keine automatische Senkung des Ausführungsrisikos |
3. Die Informationsuhr: Wann steht ein Signal fest?
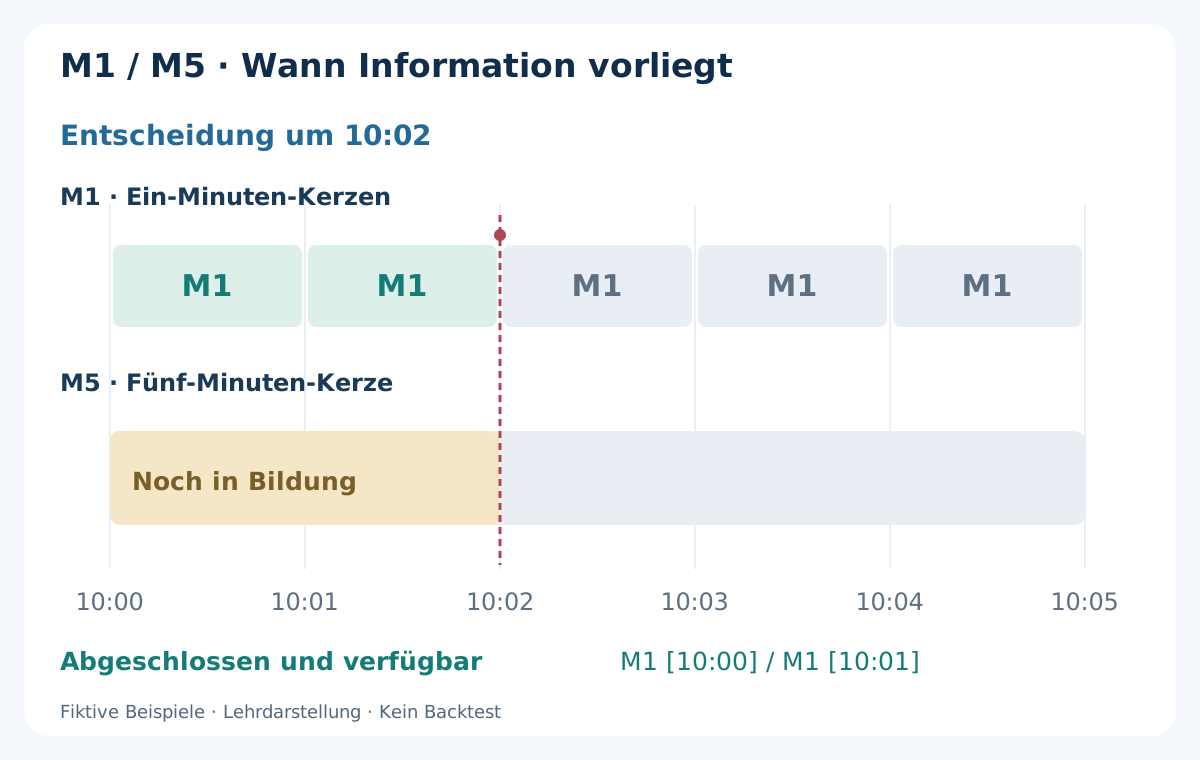
Angenommen, die Brokerzeit bezeichnet eine M5-Kerze mit 10:00. Sie umfasst die Zeit ab 10:00 bis unmittelbar vor 10:05. Ihr endgültiger Schlusskurs steht erst nach Ablauf des Intervalls mit dem nächsten Tick zur Verfügung. Um 10:02 können die um 10:00 und 10:01 begonnenen M1-Kerzen abgeschlossen sein, während die M5-Kerze von 10:00 noch entsteht. Ihr endgültiges Hoch, Tief und Close sind unbekannt.
Ein M1-Einstieg, der bereits den endgültigen Schlusskurs dieser offenen M5-Kerze nutzt, verwendet Zukunftsinformation. Eine zulässige Regel über mehrere Zeitebenen kann stattdessen die zuletzt abgeschlossene M5-Kerze verwenden oder ausdrücklich mit der laufenden Kerze arbeiten und veränderliche Werte akzeptieren. Das sind unterschiedliche Verfahren und müssen getrennt dokumentiert werden. Fehlt am Zeitrand ein Tick, kann auch die Plattform den Abschluss erst später erkennen.
Erfassen Sie Beobachtungszeit, verwendete Kerze, Orderanforderung und tatsächliche Ausführung separat. Auch „nach M1-Schluss einsteigen“ braucht eine Frist: Einige Sekunden später können Kurs und Spread anders aussehen. Ein sauber platzierter historischer Einstiegspfeil belegt nicht, dass derselbe Einstieg im laufenden Markt verfügbar war.
4. Warum kleine Ziele die Kosten stärker gewichten
Dieselben Kosten von 1 Pip verbrauchen 25% einer Referenzbewegung von 4 Pips und 5% einer Bewegung von 20 Pips. Deshalb erfordern kleine Ziele eine sorgfältige Ausführungsanalyse. Daraus folgt weder, dass ein größeres Ziel leichter erreichbar ist, noch dass M5 einen größeren Vorteil bietet. Zielwahrscheinlichkeit, Stop-Abstand und Expositionsdauer können sich ebenfalls ändern.
Eine kleine Kerze ist kein Beleg für geringes Risiko. Eine unerwartete Meldung, plötzlich fehlende Liquidität oder ein größerer Spread können im Verhältnis zum Ziel erheblich sein. Ein ruhig wirkender Bid-Chart kann Änderungen im Ask verdecken. Kursverlauf, verfügbare Quotes und Gesamtkosten eines Trades hängen zusammen, sind aber keine austauschbaren Daten.
Beginnen Sie mit einem plausiblen Marktverhalten und einem klaren Ausstiegsgrund, falls die Annahme scheitert. Prüfen Sie danach, ob die verbleibende Bewegung realistische Kosten decken kann. Ein extrem enger Stop, der nur ein attraktives Chance-Risiko-Verhältnis erzeugen soll, kann innerhalb normaler Quoteschwankungen liegen. Der Leitfaden zu Stop-Loss und Take-Profit erklärt, warum der Ungültigkeitspunkt vor der Positionsgröße feststehen muss.
5. Bid und Ask: Welche Kurse sind handelbar?
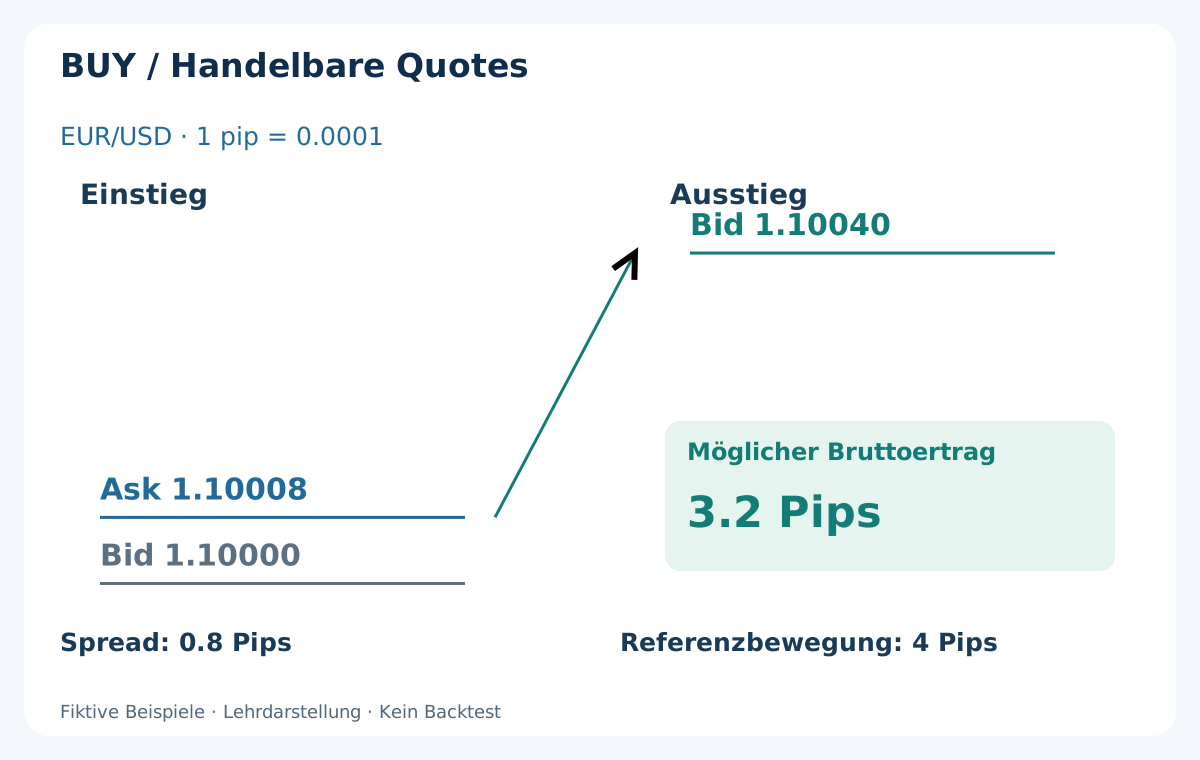
Ein Markt-BUY eröffnet zum Ask; der Verkauf zum Schließen erfolgt zum Bid. Ein Markt-SELL eröffnet zum Bid und schließt durch Rückkauf zum Ask. MT4-Charts zeigen üblicherweise Bid-Kerzen. Berührt eine Bid-Kerze ein Niveau, beweist das deshalb nicht, dass dort ein SELL-Take-Profit ausführbar war: Dieser wird anhand des Ask geprüft.
Betrachten Sie EUR/USD mit Bid 1.10000 und Ask 1.10008. Bei 1 Pip = 0.0001 beträgt der Spread 0.8 Pip. Wird ein BUY bei 1.10008 ausgeführt und später zum Bid 1.10040 geschlossen, beträgt der ausführbare Kursgewinn 3.2 Pips. Die Bid-zu-Bid-Bewegung betrug 4 Pips, doch die Position erfasste nicht die gesamte Strecke. Die Kommission ist noch nicht abgezogen.
Bei einer fünfstelligen EUR/USD-Notierung gilt 1 Point = 0.00001; der Spread von 0.8 Pip entspricht daher 8 Points. Ein Tick kann je nach Zusammenhang ein Quote-Update oder die kleinste Preisstufe bezeichnen und ist kein Synonym für Pip. Prüfen Sie die Symbolspezifikation, statt Dezimalregeln auf alle Instrumente zu übertragen. Der Leitfaden zu Pip, Point und Pipwert erläutert weitere Notierungen.
6. Eine Kostenrechnung ohne doppelten Spread
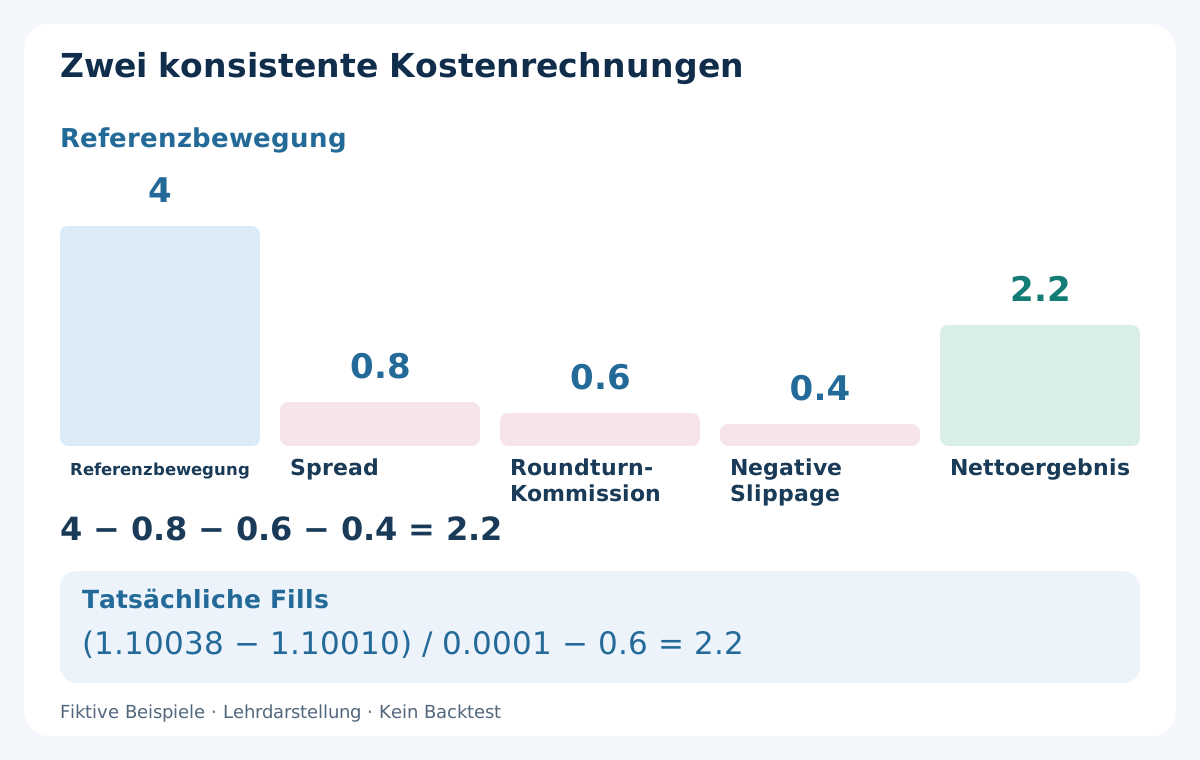
Zwei Rechenwege sind sinnvoll, dürfen jedoch nicht vermischt werden. Von einer Chart-Referenzbewegung ziehen Sie Spreadkorrektur, Kommission für Eröffnung und Schließung sowie noch nicht berücksichtigte negative Ausführungsabweichungen ab. Ausgehend von tatsächlichen Fills berechnen Sie deren Kursdifferenz und ziehen Kommission und separat verbuchte Belastungen ab. Spread und realisierte Slippage stecken bereits in den Ausführungskursen.
Nehmen wir im selben Beispiel eine Roundturn-Kommission von umgerechnet 0.6 Pip und zusammen 0.4 Pip negative Einstiegs- und Ausstiegsslippage an. Der Referenzweg lautet 4 − 0.8 − 0.6 − 0.4 = 2.2 Pips netto. Dazu passen ein tatsächlicher BUY-Einstieg bei 1.10010 und Ausstieg bei 1.10038: 2.8 Pips Kursdifferenz abzüglich 0.6 Pip Kommission ergeben ebenfalls 2.2 Pips. Spread und diese Slippage dürfen nicht nochmals abgezogen werden.
Eine Roundturn-Gebühr umfasst beide Seiten; bei einer Gebühr pro Seite ist der entsprechende Faktor nötig. Rechnen Sie Geldkommission mit richtigem Volumen und Pipwert um. Berücksichtigen Sie Finanzierung, wenn der Trade den Broker-Rollover überschreitet, auch wenn ein kurzer Scalp geplant war. Der Leitfaden zu Spreads, Kommissionen und Swaps vertieft die Kostenrechnung. Auch positive Slippage ist möglich; behalten Sie ihr Vorzeichen im Protokoll bei.
7. Ausführungsrisiko bei Markt-, Limit- und Stop-Orders
Eine Marktorder zielt auf sofortige Ausführung nach den Brokerregeln; der angezeigte Quote muss nicht zum Fill werden. Eine Limitorder begrenzt den akzeptierten Einstiegskurs, kann aber unausgeführt bleiben, während sich der Markt entfernt. Ein Schutzstop löst einen Ausstiegsprozess aus und verspricht nicht den eingetragenen Stopkurs. In schnellen Märkten kann die Ausführung schlechter als die geplante Grenze ausfallen.
Bewerten Sie ein Limit-Verfahren nicht nur anhand ausgeführter Gewinner. Dokumentieren Sie zulässige Signale, Anforderungen, Ablehnungen, abgelaufene Orders und Fills getrennt. Verpasste Trades können das Ergebnis ändern: Ausgeführte Gelegenheiten können sich anders verhalten als entkommene. Auch Latenz zählt, vom Empfang eines nutzbaren Quotes über die Anforderung bis zur Ausführungsbestätigung.
Prüfen Sie vor dem Test erlaubte Handelsmethoden, Gebühren, Mindestvolumen, Lotschritt, Stop-Abstände und Änderungsbeschränkungen des Kontos. Nicht jeder Broker erlaubt jede Scalping-Methode. Ein beworbener niedriger Spread ist unvollständige Information. Der Leitfaden zu Markt-, Limit- und Stop-Orders erläutert, wie die Orderwahl die Ausführung verändert.
8. Ein BUY-Plan: Bruttoabstände und Nettoergebnisse
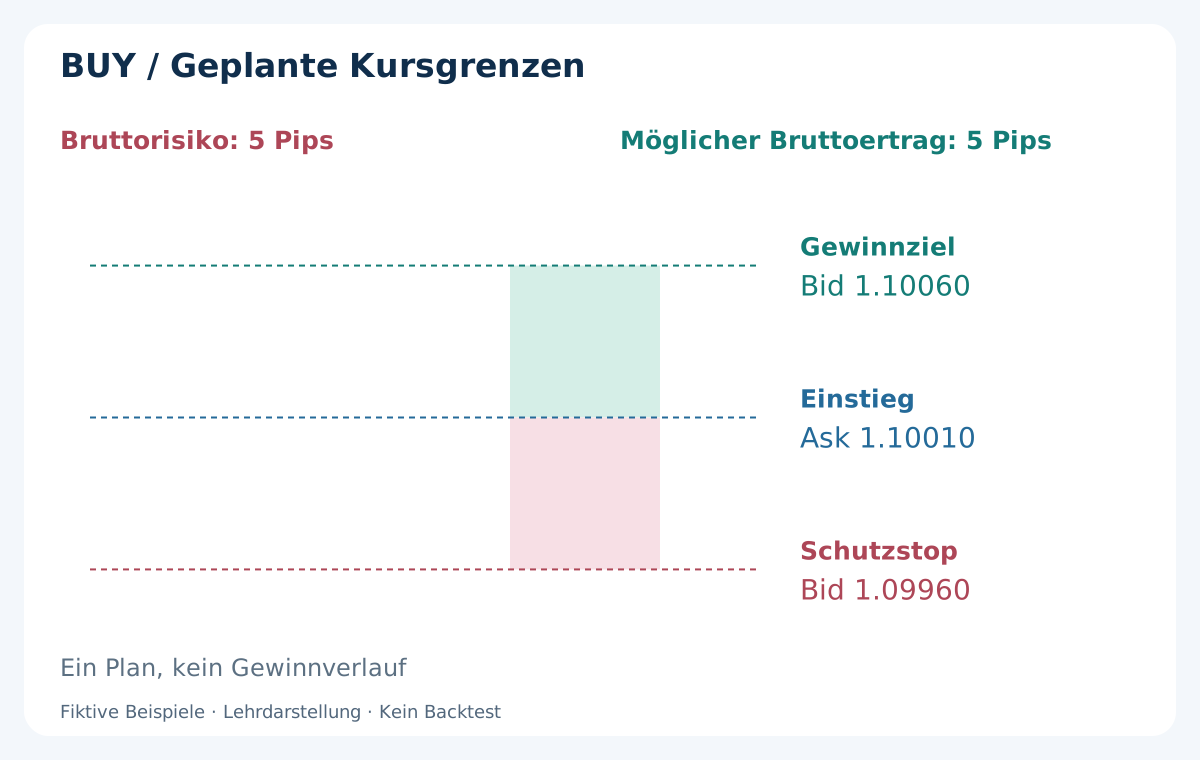
Nun folgt ein separates fiktives BUY-Beispiel: tatsächlicher Ask-Fill bei 1.10010, Schutzstop mit Bid-Auslösung bei 1.09960 und Zielprüfung am Bid bei 1.10060. Vom Einstieg bis zum Stop sind es 5 Pips und bis zum Ziel ebenfalls 5 Pips. Die Grafik zeigt geplante Grenzen und keinen erfundenen Gewinnverlauf dazwischen.
Unterstellen Sie 0.6 Pip Roundturn-Kommission und zusätzlich 0.4 Pip Reserve für negative Ausstiegsslippage. Der Einstieg ist bereits ein tatsächlicher Fill; ein weiterer Einstiegsspread gehört nicht in die Rechnung. Konservativ ergibt das am Ziel 5 − 0.6 − 0.4 = 4 Pips und am Stop einen Verlust von 5 + 0.6 + 0.4 = 6 Pips. Die Ausstiegsreserve ist eine Planungsannahme, keine beobachtete Gebühr.
Das Bruttoverhältnis von Ertrag zu Risiko beträgt 1:1, das konservative Verhältnis von Nettogewinn zu Nettoverlust 4:6 beziehungsweise etwa 0.67. Der BUY-Stop liegt unter dem Einstieg, das Ziel darüber. Beim SELL liegt der Schutzstop darüber und Ausstiege verwenden Ask. Spiegeln Sie also auch die handelbare Quoteseite. Spread-Ausweitungen und Kurslücken können die eingeplante Verlusthöhe überschreiten.
9. Die Trefferquote braucht die Ergebnisgrößen
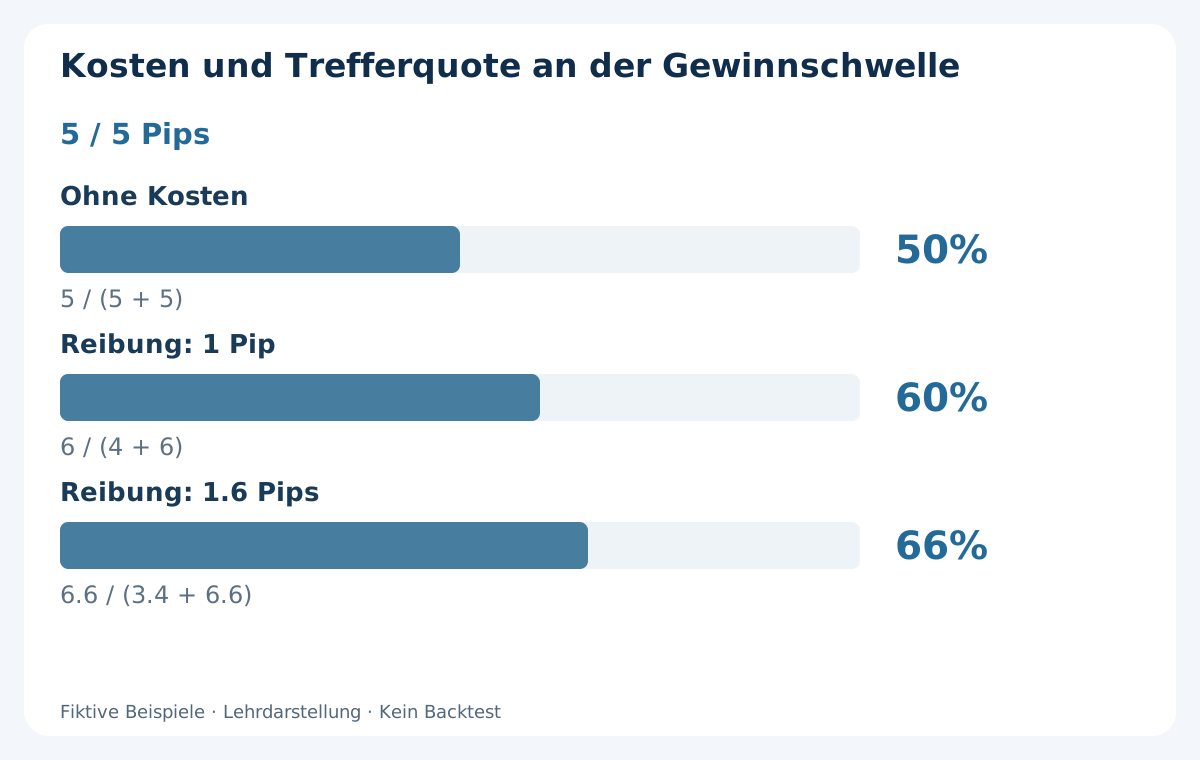
Hätte jeder abgeschlossene Trade genau den illustrierten Nettogewinn von 4 Pips oder Nettoverlust von 6 Pips, läge die Gewinnschwelle bei 6 / (4 + 6) = 60% Treffern. Ohne Kosten würden symmetrische Gewinne und Verluste von 5 Pips bei 50% ausgeglichen. Dieses vereinfachte Modell mit zwei Ausgängen zeigt die Kostenlast; es belegt nicht, dass ein reales Scalping-Verfahren die benötigte Trefferquote erreicht.
Steigt die gesamte Reibung je Trade bei unveränderten Bruttogrenzen von 5/5 von 1 Pip auf 1.6 Pips, entstehen im Modell 3.4 Pips Gewinn und 6.6 Pips Verlust. Die notwendige Trefferquote steigt auf 66%. Tatsächlich können Teilschließungen, Zeitausstiege, variable Gebühren und unterschiedliche Volumina hinzukommen; Geldresultate passen dann nicht in zwei feste Zahlen.
Verwenden Sie bei echten Aufzeichnungen Ergebnisse nach sämtlichen Kosten. Schätzen Sie den Erwartungswert aus der vollständigen Verteilung und prüfen Sie die Konzentration auf wenige Trades, Sitzungen oder Bedingungen. Hohe Trefferquoten können bei einzelnen sehr großen Verlusten mit einem negativen Durchschnitt einhergehen. Auch eine kurze profitable Stichprobe kann zufällig entstehen und beweist keine Dauerhaftigkeit.
10. Positionsgröße folgt dem Geldrisiko, nicht der Kerze
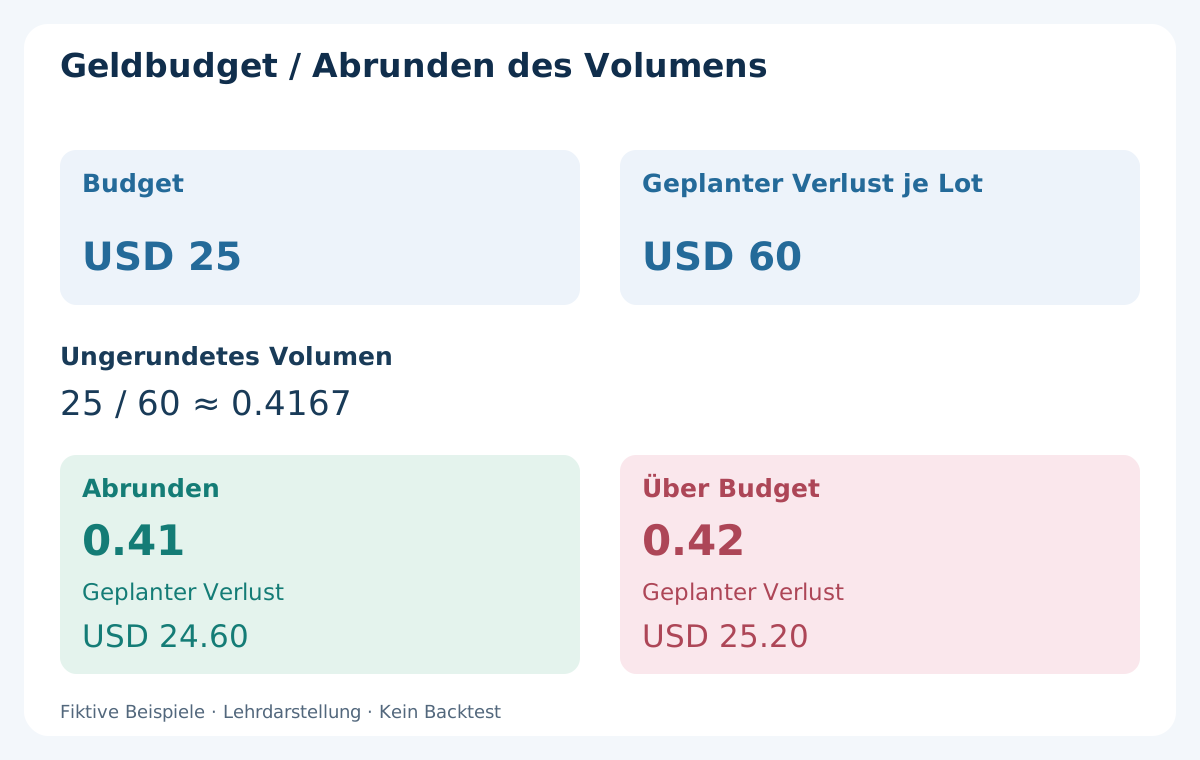
Angenommen werden ein Konto mit USD 5000, ein beispielhaftes Budget von 0.5% beziehungsweise USD 25 und der BUY-Plan oben. Nur für dieses Beispiel umfasst ein Standardlot EUR/USD EUR 100000; ein Pip entspricht im USD-Konto USD 10. Die 5 Pips bis zum Stop kosten USD 50 je Lot, Kommission weitere USD 6 und Ausstiegsreserve USD 4: zusammen USD 60 geplanter Verlust je Lot.
Das ungerundete Volumen beträgt 25 / 60 ≈ 0.4167 Lot. Bei einem zulässigen Lotschritt von 0.01 runden Sie auf 0.41 Lot ab; der geplante Verlust beträgt USD 24.60. Aufrunden auf 0.42 ergäbe USD 25.20 und überschritte das Budget. Ist selbst das kleinste zulässige Volumen zu riskant, wird kein Trade eröffnet. Erhöhen Sie das Budget nicht nur für die Mindestgröße.
Der Pipwert in Kontowährung hängt von Symbol, Vertrag und Umrechnungskursen ab; USD 10 ist keine universelle Konstante. Prüfen Sie Tickgröße, Tickwert, Volumengrenzen und freie Margin beim Broker. Ein engerer Stop kann bei gleichem Budget mehr Volumen verlangen und Ausführungsfehler stärker gewichten. Der Leitfaden zur Positionsgröße behandelt Umrechnung und Rundung. Weder Budget noch Schutzstop garantieren einen maximalen tatsächlichen Verlust.
11. Wiederholte Versuche schaffen ein eigenes Tagesrisiko
Ein kleines Budget pro Trade macht unbegrenzt viele Versuche nicht harmlos. Wiederholte Einstiege derselben Idee können aus einer gescheiterten These mehrere Verluste machen; korrelierte Paare können dieselbe Währungsbewegung im Konto bündeln. Messen Sie gleichzeitig offenes Risiko und aufsummierte realisierte Verluste neben dem nominellen Risiko der nächsten Order. Verfügbare Margin ist keine geeignete Tagesverlustgrenze.
Definieren Sie Handelsfenster, maximale ausgeführte Einstiege, maximale gleichzeitige Exposition, Tagesverlustregel und Zeitausstieg vor der Datensammlung. Legen Sie fest, ob geschlossene Verluste oder Equity einschließlich offener Positionen zählen, wann der Handelstag zurückgesetzt wird und was mit vorhandenen Orders geschieht. Diese Schwellen sind zu prüfende Systemannahmen und keine Zahlen zum Kopieren aus einem attraktiv wirkenden Beispiel.
Ein Zeitausstieg fordert die Schließung bei Erreichen der Frist an und garantiert keinen Fill zum Kerzenschluss. Stoppen Sie neue Einstiege nach einer Ausführungsanomalie oder Verlustgrenze, gleichen Sie offene Orders ab und untersuchen Sie den Vorfall vor dem Neustart. Erfassen Sie auch ausgelassene Gelegenheiten. Sonst kann eine manuelle Pause nach Verlusten im Backtest fehlen, obwohl sie das Live-Ergebnis entscheidend beeinflusst.
12. Ein Kostenfilter muss vor dem Trade feststehen
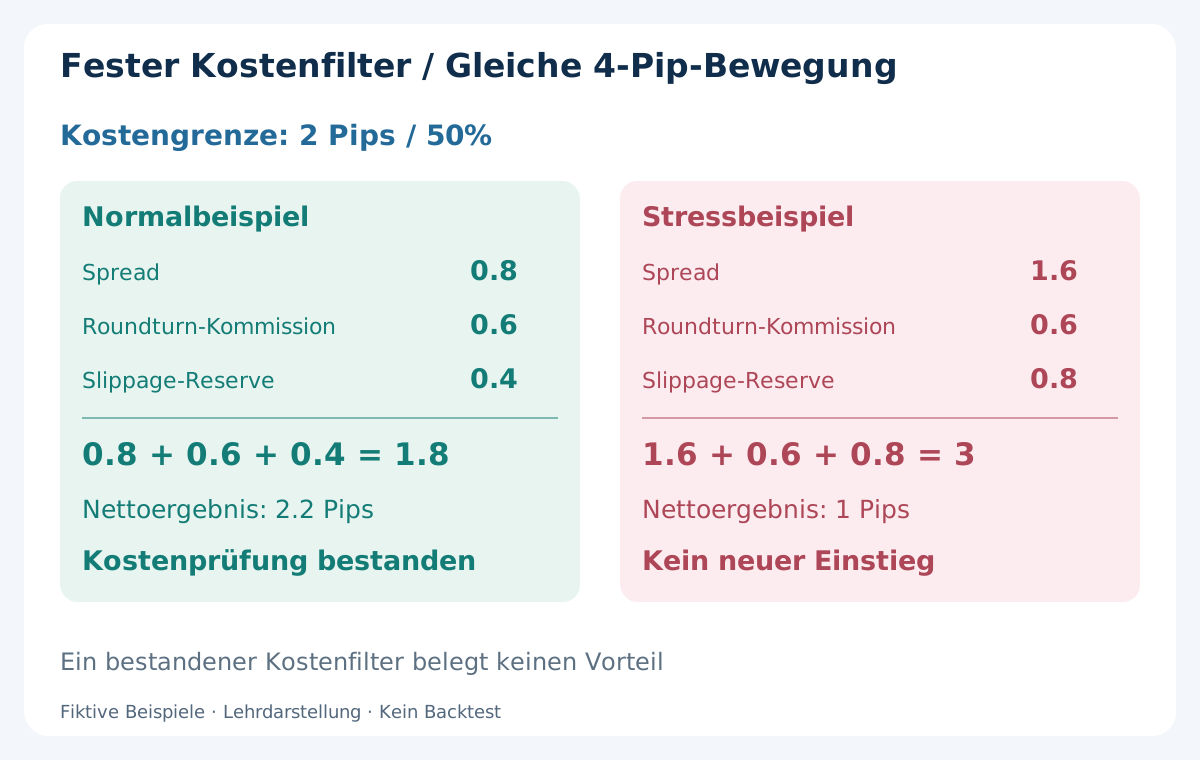
Ein zweites Beispiel konkretisiert eine Ablehnungsregel. Eine Gelegenheit bietet eine Referenzbewegung von 4 Pips; die Untersuchung erlaubt geschätzte Gesamtreibung von höchstens 50% davon, also 2 Pips. Diese Schwelle ist ausdrücklich nur ein Beispiel, keine allgemeine Empfehlung. Sie ersetzt auch nicht die Schätzung von Verlustwahrscheinlichkeit und Verlusthöhe.
Unter fiktiven Normalbedingungen ergeben 0.8 Pip Spread + 0.6 Pip Roundturn-Kommission + 0.4 Pip Slippage-Reserve insgesamt 1.8 Pips; von der Referenzbewegung bleiben 2.2 Pips. Der Einstieg besteht nur diese Kostenprüfung. Im Stressfall ergeben 1.6 + 0.6 + 0.8 = 3 Pips Kosten noch 1 Pip Rest. Die Grenze von 2 Pips ist überschritten; die Regel erlaubt keinen neuen Einstieg.
Messen Sie den Spread am betrachteten Quote, nicht in Werbung oder als Tagesdurchschnitt. Definieren Sie vorher, wie veraltete Quotes, geplante Meldungen, Rollover und ungewöhnliche Ausführung Einstiege sperren. Die Grenze muss Gewinner und Verlierer gleichermaßen betreffen; Ablehnungen gehören ins Protokoll. Der Leitfaden zu Wirtschaftskalender und Nachrichtenrisiko hilft beim Ereignisfilter. Ein leerer Kalender garantiert jedoch keine stabile Ausführung.
13. Manuelles und automatisiertes Scalping brauchen dieselbe Dokumentation
Manueller Handel bringt Reaktionszeit, begrenzte Aufmerksamkeit und die Versuchung mit, einem verpassten Einstieg hinterherzulaufen. Automatisierung kann Zeit- und Ablehnungsregeln konsequent umsetzen, aber auch Programmfehler oder doppelte Orders schneller wiederholen. Keine Variante beseitigt Spread, Kommission, Slippage oder Unsicherheit. Vergleichen Sie beobachtbare Entscheidungen, statt dem EA selbst einen Marktvorteil zuzuschreiben.
Ein brauchbares Protokoll enthält Brokerzeit, Symbol- und Kontospezifikation, Entscheidungsintervall, Zeit der Signalkerze, Bid und Ask, Quote-Alter, angeforderte und ausgeführte Kurse, Volumen, Ausstiegsgrund und sämtliche Geldgebühren. Trennen Sie vor der Entscheidung verfügbare Daten vom späteren Ergebnis. Erfassen Sie außerdem Verbindungsabbrüche, abgelehnte Änderungen und Orders, deren Status zuletzt unklar war.
Ein VPS kann den durchgehenden Betrieb verbessern; geografische Nähe garantiert keinen bestimmten Fill. Definieren Sie Abschaltung und Abgleich nach Verbindungsfehlern, alten Quotes oder widersprüchlichen Orderzuständen. Der Leitfaden zur Live-Überwachung erläutert den Abgleich von beobachtetem Verhalten mit getesteten Regeln, ohne nach jedem Verlust die Methode anzupassen.
14. Welche Belege wären belastbar?
Ein Chartbild zeigt weder die handelbare Quotefolge noch ausgebliebene Fills oder Kosten. Das standardmäßige MT4-Verfahren „Every tick“ kann Kurse aus kleineren Zeitintervallen interpolieren; der Name belegt keine aufgezeichneten historischen Bid- und Ask-Ticks. Auch Ask kann im Test mit einem festen Spread modelliert werden. Prüfen Sie die tatsächlichen Daten und das Ausführungsmodell statt nur die Modusbezeichnung.
Enthält eine Kerze Stop und Ziel, lässt sich aus OHLC allein nicht feststellen, was zuerst erreicht wurde. Bei kurzen Haltedauern können angenommener Kursweg und Quotereihenfolge Ergebnisse wesentlich verändern. Testen Sie unveränderte Regeln mit vertretbaren Kostenstressannahmen, einem separaten Out-of-Sample-Zeitraum und anschließender Vorwärtsbeobachtung. Wählen Sie M1 oder M5 nicht nur, weil es in derselben Stichprobe gewann, in der alle anderen Einstellungen gewählt wurden.
Berichten Sie zulässige Gelegenheiten, Fills, abgeschlossene Trades, Datenzeiträume, Lücken, Kostenannahmen und Netto-Drawdown. Legen Sie Änderungen zwischen Forschungs- und Forward-Version offen. Der MT4-Backtesting-Leitfaden beschreibt den allgemeinen Ablauf. Eine belastbare Scalping-Prüfung muss zusätzlich zeigen, dass das kleine Ziel die Ausführungsannahmen übersteht. Dieser Leitfaden enthält keinen Backtest und keine Rentabilitätsbehauptung.
15. Eine praktische Prüfung vor dem Einstieg
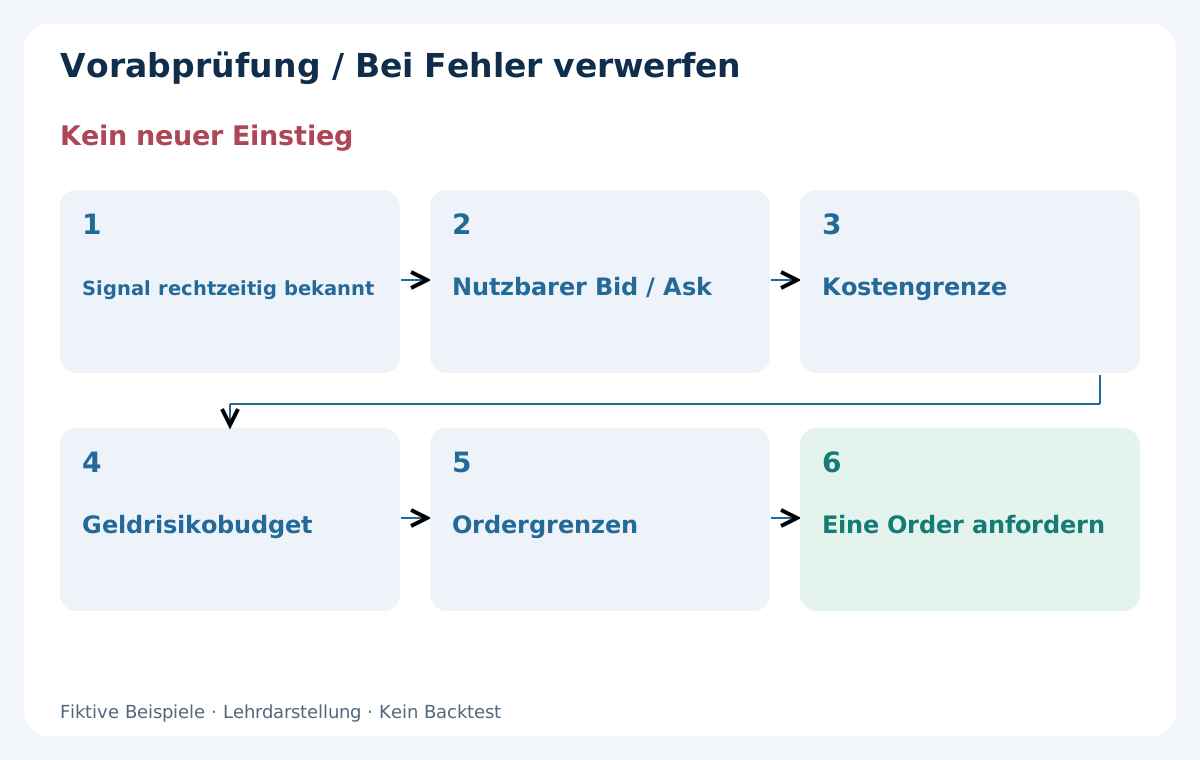
Bestimmen Sie die genaue Regel, ihre abgeschlossenen Informationen und die Handlungsfrist. Prüfen Sie, ob der Quote nutzbar und das Handelsfenster offen ist und kein Ereignis oder Tageslimit sperrt. Danach folgen handelbare Einstiegs-, Stop- und Zielseite sowie die aktuelle Kostenschätzung. Ohne diese Prüfung bleibt ein Signal eine Beobachtung und ist nach den Untersuchungsregeln noch keine freigegebene Order.
Berechnen Sie das Volumen aus dem Geldbudget, runden Sie auf den zulässigen Schritt ab und prüfen Sie Margin und Ordergrenzen. Verwerfen Sie die Gelegenheit, wenn das kleinste machbare Volumen das Budget sprengt, das Ziel bereits aufgebraucht ist oder die Kostenschätzung die feste Grenze verletzt. Weiten Sie weder Stop noch Budget oder Filter aus, um ein gut aussehendes Signal zu retten.
Bestätigen Sie nach einer Orderanforderung den tatsächlichen Status, bevor eine weitere gesendet werden darf. Gleichen Sie nach dem Ausstieg Fills und Geldgebühren mit der Brokerabrechnung ab. Ein ausgelassener Trade ist ein gültiges protokolliertes Ergebnis. So lässt sich eine schwache Idee von einer brauchbaren unterscheiden, die unter den festgelegten Bedingungen nicht ausführbar war.
16. Wie lässt sich zwischen M1 und M5 wählen?
Beginnen Sie mit einem dauerhaft leistbaren Entscheidungsrhythmus und einer ohne Rückschau beschreibbaren Regel. M1 ist untersuchenswert, wenn die zusätzliche Information innerhalb von fünf Minuten für die Hypothese nötig ist. M5 passt zur Untersuchung, wenn die Methode nur Fünf-Minuten-Bestätigung benötigt. Mehr Gewinnpfeile oder weniger Kerzen in einem Online-Beispiel sind kein ausreichender Auswahlgrund.
Vergleichen Sie wenige vorab festgelegte Varianten über dieselben Tage und Sitzungen. Halten Sie Kontowährung, Kostenrechnung, Risikobudget und Berichtsregeln vergleichbar; nennen Sie abweichende Stop- oder Ausstiegsregeln. Prüfen Sie Nettoergebnisse, Ausführungsfehler, zwischenzeitliche negative Kursbewegungen und Abhängigkeit von wenigen Ausnahmetagen. Wenige Trades mit glaubwürdigen Kosten können aufschlussreicher sein als viele idealisierte Fills.
Das Ergebnis kann sein, dass ein Intervall weitere Tests verdient, beide unbewiesen bleiben oder die Bewegung für die Ausführung des Kontos zu klein ist. Auch das ist nützlich. Vor einer konkreten Strategie sollten Sie erklären können, wann ihre Information vorliegt, welche Quotes sie ausführen, wie Kosten verbucht werden und wann eine Gelegenheit nicht mehr zulässig ist.
Häufige Fragen
Was ist Forex-Scalping?
Ein Intraday-Stil für relativ kleine Kursbewegungen mit meist kurzer Haltedauer. Weder ein allgemeines Pipziel noch eine feste Tradezahl ist vorgeschrieben. Entscheidend sind Nettoergebnisse nach Ausführungskosten und Verlusten, nicht die Häufigkeit von Kauf und Verkauf.
Ist M1 für Scalping besser als M5?
Keines ist grundsätzlich besser. M1 zeigt mehr von der Abfolge innerhalb von fünf Minuten und liefert mehr Kerzenschlussentscheidungen. M5 fasst diese Information zusammen. Vergleichen Sie klare Methoden mit realistischen Quotes, Kosten und demselben Geldrisikorahmen; das Intervall bestimmt weder Haltedauer noch Profitabilität allein.
Muss ich vom Gewinn tatsächlicher Fills noch den Spread abziehen?
Nicht erneut, wenn der Kursgewinn bereits aus tatsächlichem Einstieg und Ausstieg stammt. Ihre Differenz enthält Ausführungspreise einschließlich Spreadeffekt und realisierter Slippage. Separat verbuchte Kommission und gegebenenfalls Finanzierung werden zusätzlich abgezogen. Eine Chart-Referenzrechnung startet anders und benötigt ihre eigene Spreadkorrektur.
Macht eine hohe Trefferquote Scalping profitabel?
Nein. Die Höhe von Nettogewinnen und Nettoverlusten zählt ebenfalls. Im fiktiven Zwei-Ergebnis-Beispiel erfordert ein Nettogewinn von 4 Pips gegenüber 6 Pips Verlust bereits 60% Treffer für die Gewinnschwelle. Reale Verteilungen sind komplexer; der Leitfaden belegt keine solche Quote.
Garantiert ein enger Stop einen kleinen Verlust?
Nein. Auslösung und tatsächlicher Fill können sich besonders bei Kurslücken oder schnellen Änderungen unterscheiden. Auch Volumen, Gebühren und Ausführungsreserven zählen. Das Planungsbudget hilft bei der Größe, garantiert aber keine Verlustobergrenze und braucht Tages- sowie gleichzeitige Expositionskontrollen.
Kann ein Forex-EA das Scalping-Ausführungsrisiko beseitigen?
Ein EA kann schriftliche Zeit- und Risikoregeln einhalten, aber weder Fills noch stabile Spreads oder einen profitablen Vorteil garantieren. Er braucht verlässliche Daten, Orderstatuskontrollen und Verfahren bei Verbindungsfehlern. Strategie, Umsetzung und Kontobedingungen sind getrennt zu prüfen.
Quellen und Ausführungshinweise
Die offiziellen Plattformreferenzen erläutern die Quoteseiten von Orders und die Grenzen der standardmäßigen MT4-Modellierung. Alle Kurse, Kostenszenarien und Risikorechnungen sind eigene fiktive Beispiele; die Quellen bestätigen keinen Scalping-Vorteil. Prüfen Sie aktuelle Konto- und Symbolspezifikationen beim Broker.
Lehrinhalt. Alle Grafikkurse und numerischen Tradebeispiele sind fiktiv und keine Backtestergebnisse. Forex ist riskant; Stopps, Kostenfilter und Planungsbudgets garantieren keinen Höchstverlust.