

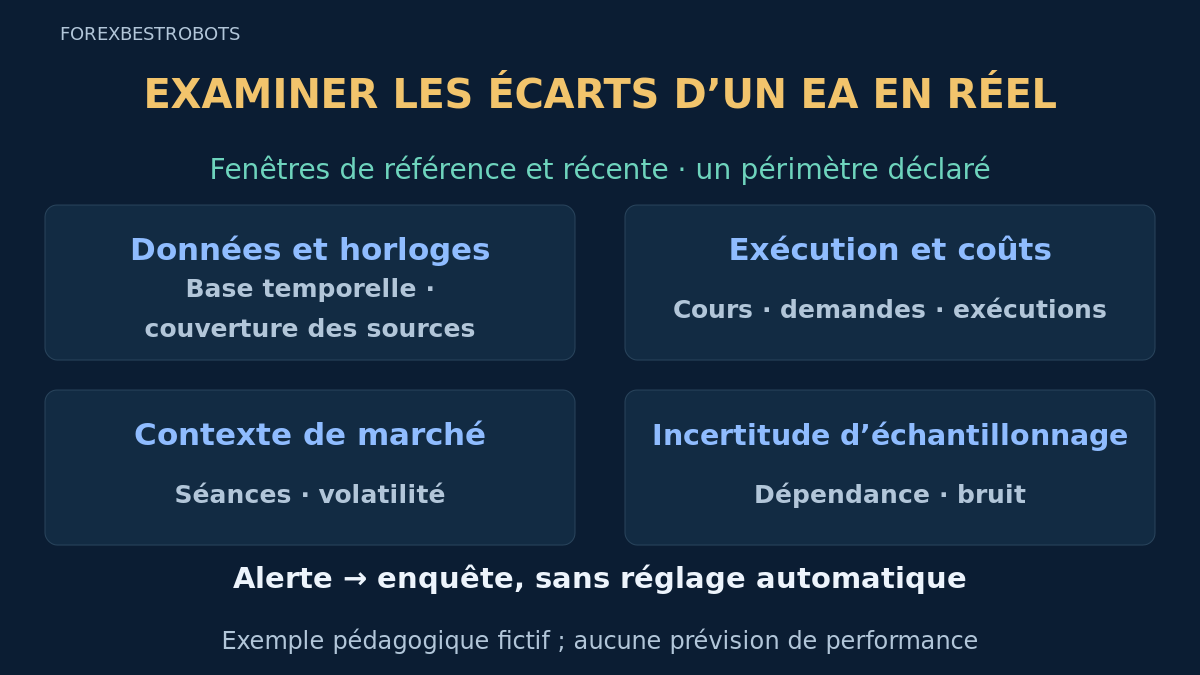
Un EA en réel peut présenter des exécutions, coûts ou résultats différents de sa période de référence. Décrivez d’abord le changement observé avant de lui attribuer une cause. Une série de pertes, une réponse lente ou une moyenne stable ne suffit pas à prouver que l’avantage a disparu ou que l’exécution est normale.
Séparez problèmes de données, changements d’exécution, contexte de marché et incertitude d’échantillonnage. Utilisez le guide de rapprochement pour établir les enregistrements et le protocole forward pour préserver les règles de comparaison initiales. Ce dernier guide relie une alerte à l’enquête et à une revalidation documentée, pas à une action de trading automatique.
1. Définir ce que dit vraiment l’alerte
Notez mesure, unité, source, fenêtre de référence, fenêtre récente et calendrier de revue. Conservez le seuil d’enquête initial et sa version. Une alerte signifie que la condition définie a été observée ; elle ne désigne pas à elle seule une faute du courtier, un régime de marché ou un échec de stratégie.
Pour cet examen fictif, signalez une fenêtre récente avec au moins 2 entrées complètes et rapprochées dont le glissement défavorable mesuré dépasse strictement 1.0 pip. L’égalité ne compte pas. C’est une règle d’enquête conçue ici, pas une tolérance universelle ni une carte de contrôle statistique calibrée. Aucune probabilité de fausse alerte ni aucun test de rentabilité n’est calculé.
2. Garder une référence comparable
Identifiez version, paramètres, compte, mode, serveur du courtier, symbole et contrat réels, type d’ordre, sens, volume, séance et base de données. Comparez des périmètres équivalents ou exposez leurs différences. Figez la référence au lieu de la remplacer dès qu’une nouvelle fenêtre paraît meilleure. Les exécutions démo et réelles sont des preuves distinctes ; voir le guide de comparaison des modes.
Cet exemple pédagogique indépendant suppose la version EA-R et les paramètres K1 sur un compte réel déclaré en USD négociant EURUSD. Les deux fenêtres utilisent la même configuration et le même périmètre. Ce n’est pas la suite de l’échantillon démo du guide précédent. Toutes les observations sont fictives ; aucune allocation de capital ni aucun contrôleur opérationnel n’est fourni.
3. Séparer les explications concurrentes
Traitez une explication comme une hypothèse tant que les preuves ne l’étayent pas. Plusieurs causes peuvent coexister. La variation d’un champ ne prouve pas le sens de son effet sur la rentabilité.
- Données : enregistrements manquants, flux modifiés, cours périmés, décalages d’horloge ou entrées révisées peuvent invalider les comparaisons.
- Exécution : exécutions, profils de rejet, spread, commissions ou financement peuvent changer dans des conditions autrement comparables.
- Contexte : séances, volatilité ou exposition aux événements peuvent varier sans modifier le code de l’EA.
- Échantillonnage : des observations peu nombreuses, dépendantes ou sélectionnées à répétition peuvent produire des résumés instables.
Consignez les preuves qui renforcent ou affaiblissent chaque hypothèse. Un récit commode n’est pas un diagnostic. Ne réglez pas un paramètre pour masquer un problème non résolu de données ou d’attribution des ordres.
4. Conserver toutes les issues connues des demandes
Ces catégories disjointes décrivent les demandes connues de chaque fenêtre calendaire fictive. Les exécutions complètes et rapprochées disposent de cours valides à l’envoi et d’enregistrements d’entrée du courtier. Le tableau ne compte pas toutes les décisions possibles, ne mesure pas un taux de réussite et ne garantit pas une couverture complète des sources.
| Catégorie de demande connue | Référence | Récent |
|---|---|---|
| Exécution complète et rapprochée | 20 | 20 |
| Rejet confirmé | 2 | 3 |
| Demande non résolue | 2 | 3 |
| Total des demandes connues | 24 | 26 |
La référence totalise 24 demandes, la fenêtre récente 26. Seules 20 exécutions par fenêtre entrent dans les statistiques de prix. Les 2 contre 3 rejets confirmés et 2 contre 3 demandes non résolues restent visibles. Un délai expiré n’est pas automatiquement un rejet. Des statistiques limitées aux exécutions ne décrivent pas tous les essais ; les dossiers ouverts empêchent une validation complète des performances et nécessitent le rapprochement précédent.
5. Donner le bon signe au glissement d’entrée
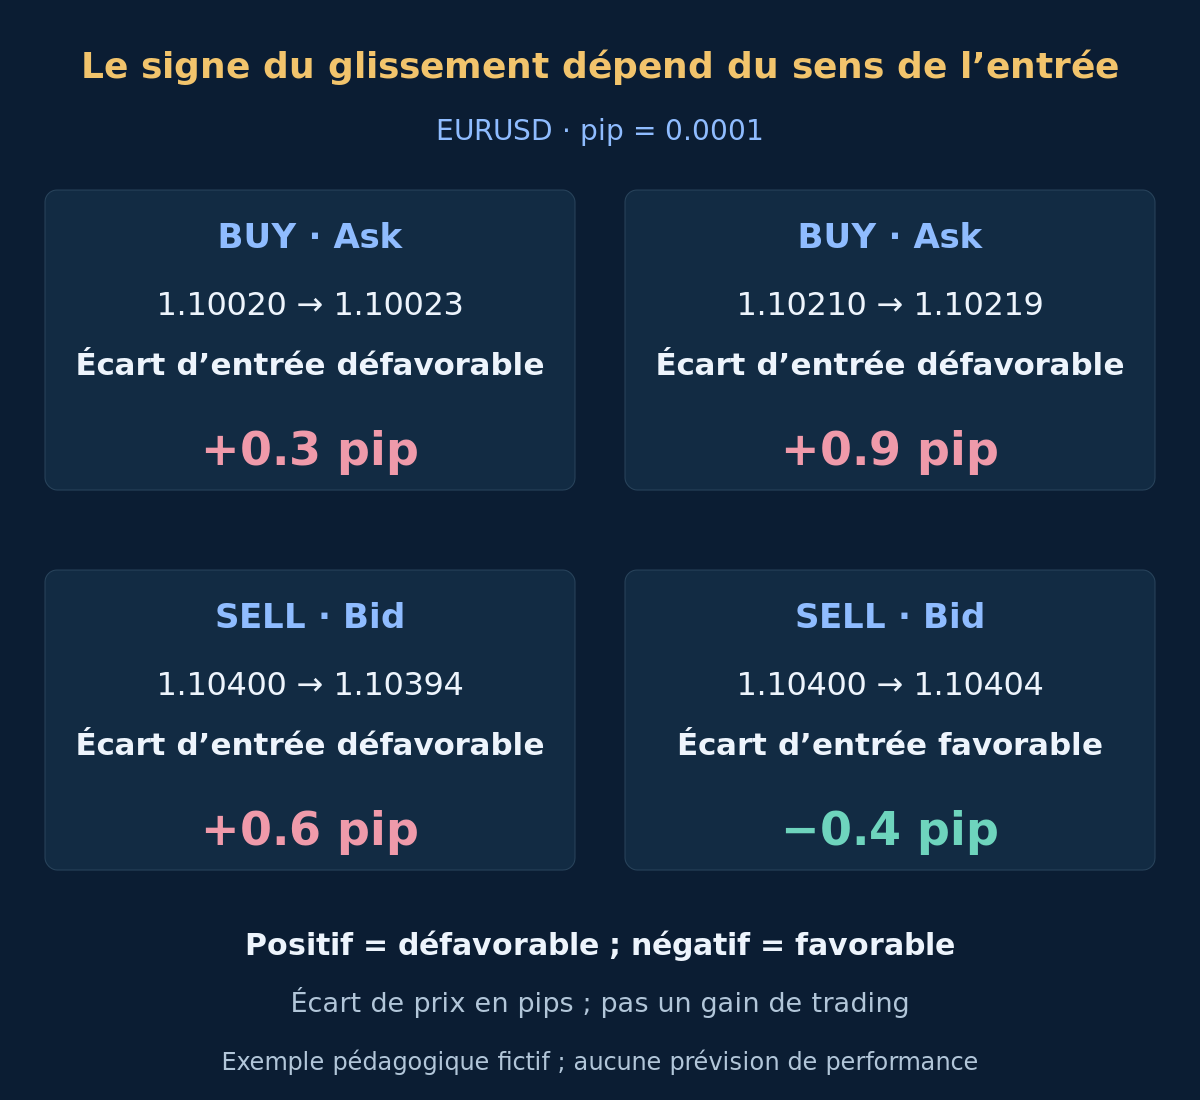
Supposons EURUSD avec un point de 0.00001 et un pip de 0.0001 : un pip contient 10 points. Vérifiez les spécifications réelles du symbole dans les autres cas. Pour cette comparaison d’entrée, définissez s_BUY = (fill_Ask − send_Ask) / pip et s_SELL = (send_Bid − fill_Bid) / pip. Positif est défavorable dans les deux sens ; négatif est favorable.
Le tableau présente quatre exemples arithmétiques indépendants, pas des lignes choisies dans les échantillons suivants. Utilisez l’Ask enregistré par le client pour BUY et le Bid pour SELL, avec l’exécution rapprochée du même ordre. Ne comparez pas une exécution BUY au Bid ni une SELL à l’Ask. Les valeurs sont des pips, pas de l’argent du compte, des pertes maximales ou des rendements attendus.
| Cas | Sens | Cours client à l’envoi | Exécution d’entrée | Glissement signé · pip |
|---|---|---|---|---|
| A | BUY | 1.10020 | 1.10023 | +0.3 |
| B | BUY | 1.10210 | 1.10219 | +0.9 |
| C | SELL | 1.10400 | 1.10394 | +0.6 |
| D | SELL | 1.10400 | 1.10404 | −0.4 |
6. Respecter les limites du cours de référence
Le cours client observé à l’envoi est une référence documentée, pas un prix garanti exécutable à l’arrivée chez le courtier. Consignez âge du cours, base de réception, prix demandé et exécution réelle. La durée observée côté client n’est pas le seul traitement du courtier ; des horloges mélangées ne permettent pas de séparer fiablement délais réseau et serveur.
Conservez spreads, frais et financement dans leurs propres enregistrements correctement définis. L’écart de prix mesuré figure déjà dans le résultat fondé sur l’exécution réelle ; ne le déduisez pas de nouveau du bénéfice comptabilisé. Le guide des coûts explique ce traitement. Cette mesure en pips diffère aussi du paramètre de déviation des ordres de la plateforme ; ne recopiez pas sa valeur sans vérifier unités et comportement du courtier.
7. Examiner la distribution, pas seulement la médiane
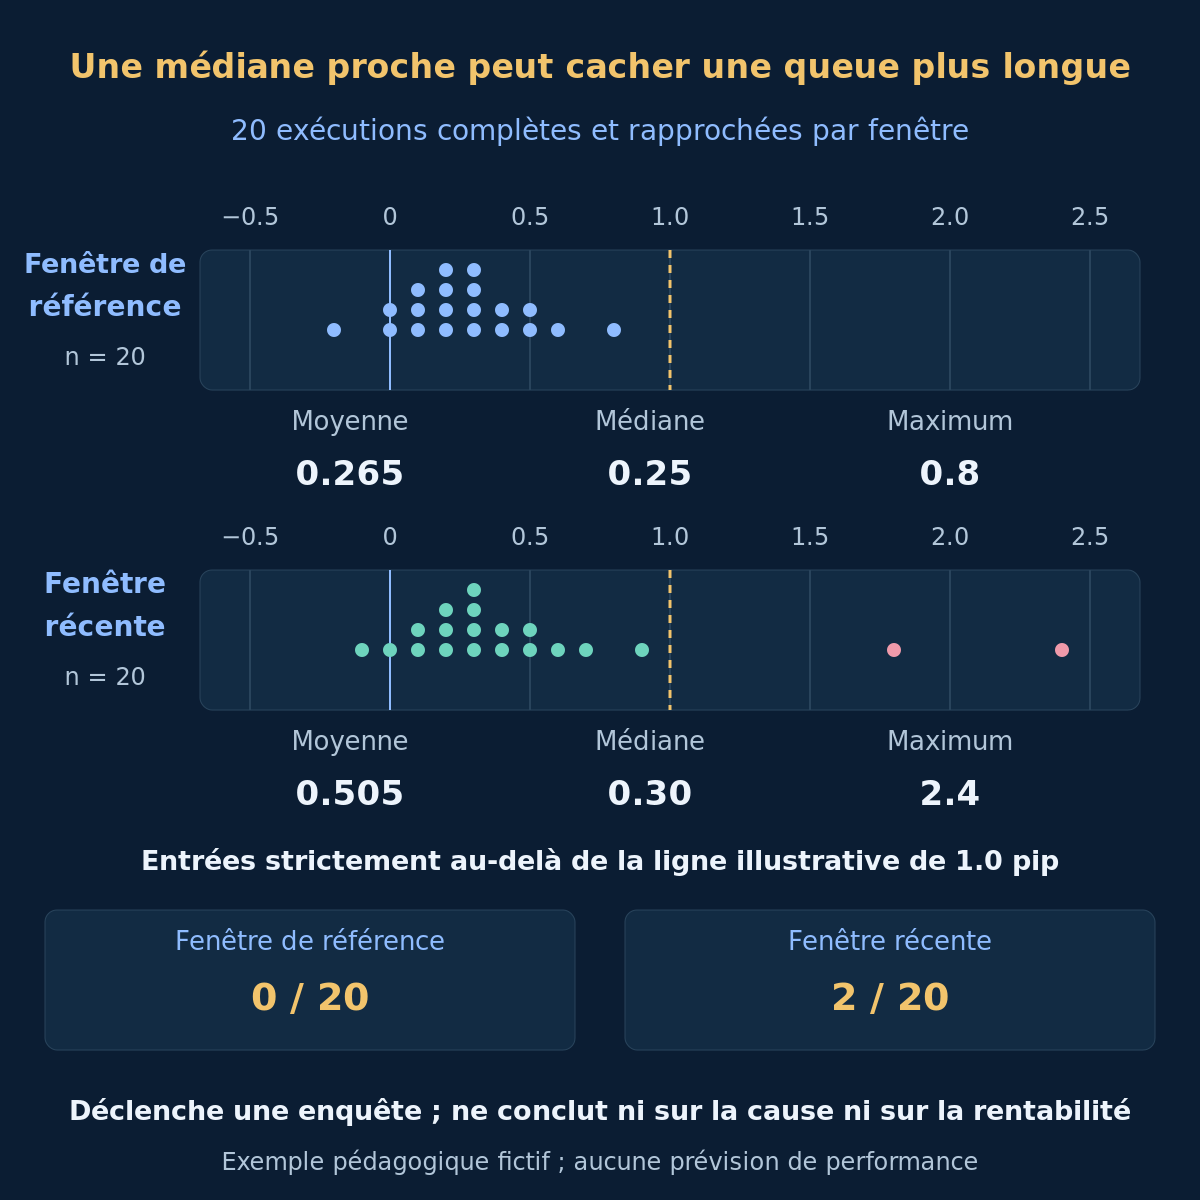
Les échantillons d’exécutions complètes comptent ici 20 entrées chacun. La référence a une moyenne de 0.265 pip et une médiane de 0.25 ; le récent, une moyenne de 0.505 et une médiane de 0.30. La médiane bouge peu, tandis que le maximum passe de 0.8 à 2.4. Ces descriptions d’échantillon ne sont ni des prévisions ni une estimation d’exécution future garantie.
0 exécution de référence et 2 récentes dépassent strictement 1.0 pip : la règle créée pour la fenêtre récente se déclenche. Examinez la queue tout en conservant les issues exclues des demandes. La fenêtre finit à sa date calendaire déclarée, pas après accumulation d’assez d’exécutions favorables. Un écart d’entrée défavorable ne dit pas si le trade final a gagné ou perdu.
Facultatif : examiner les échantillons fictifs et reproduire les calculs
Échantillons triés en pips signés ; chaque valeur représente une exécution complète et rapprochée distincte. Référence : −0.2, 0, 0, 0.1, 0.1, 0.1, 0.2, 0.2, 0.2, 0.2, 0.3, 0.3, 0.3, 0.3, 0.4, 0.4, 0.5, 0.5, 0.6, 0.8. Récent : −0.1, 0, 0.1, 0.1, 0.2, 0.2, 0.2, 0.3, 0.3, 0.3, 0.3, 0.4, 0.4, 0.5, 0.5, 0.6, 0.7, 0.9, 1.8, 2.4.
Exemples d’entrée : (1.10023 − 1.10020) / 0.0001 = +0.3 ; (1.10219 − 1.10210) / 0.0001 = +0.9 ; (1.10400 − 1.10394) / 0.0001 = +0.6 ; (1.10400 − 1.10404) / 0.0001 = −0.4. Moyennes : 5.3 / 20 = 0.265 et 10.1 / 20 = 0.505. Médianes : (0.2 + 0.3) / 2 = 0.25 et (0.3 + 0.3) / 2 = 0.30. Résultats en pips ; points décimaux et séparateurs de milliers suivent la notation numérique anglaise.
8. Examiner contexte et limites de l’échantillon
Vérifiez séances, volume, spread, volatilité et exposition aux événements enregistrés et disponibles à chaque décision. Une composition différente peut modifier la distribution globale. Comparez les strates déclarées lorsque les preuves le permettent, signalez les petits groupes et conservez aussi l’agrégat complet. N’inventez pas d’étiquettes causales de régime à partir d’un graphique commode après avoir vu la perte.
Vingt exécutions ne sont pas nécessairement indépendantes ni suffisantes pour valider. Des fenêtres qui se chevauchent et des recherches répétées multiplient les occasions de trouver des motifs alarmants. Une médiane normale ne prouve pas la stabilité des queues ; une queue signalée ne prouve pas un changement durable. Exprimez l’incertitude sans ajouter d’affirmations statistiques non calibrées.
9. Réagir selon les règles de risque existantes
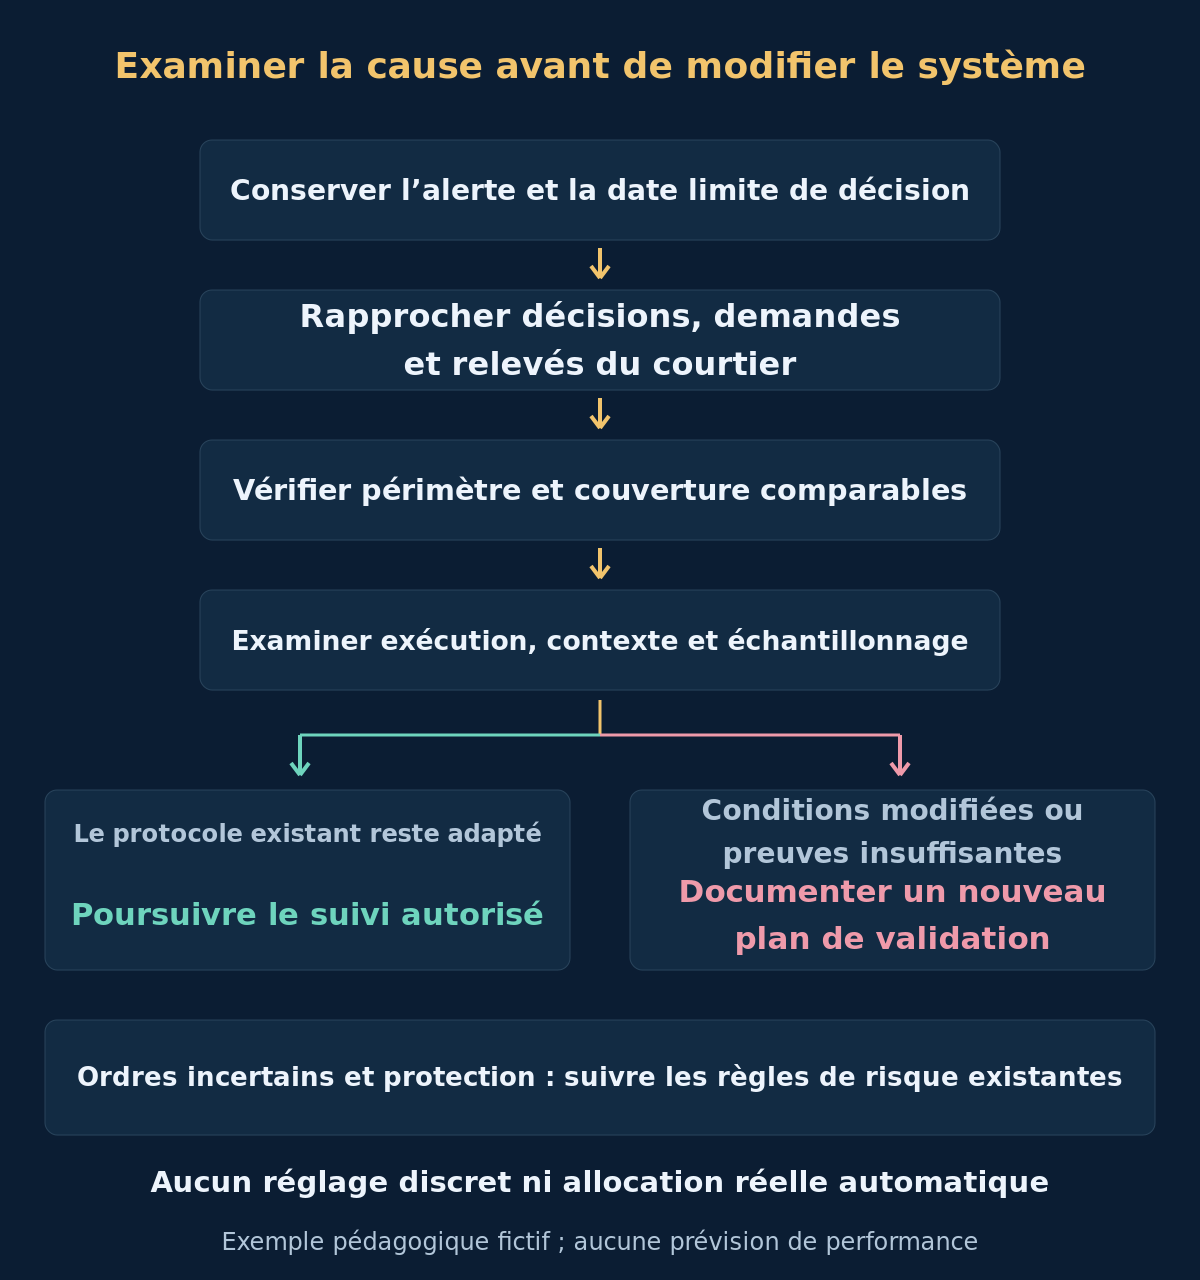
Un état d’ordre incertain, une protection manquante ou d’autres incidents opérationnels exigent la réponse prévue, sans attendre une revue planifiée des performances. Suivez la politique de risque du compte et le guide de suivi opérationnel. Cet audit n’autorise ni entrées en double, ni liquidation, ni stops élargis, ni exposition accrue.
Conservez alerte, données brutes, différences de périmètre, cause suspectée et action réalisée. Corrigez les incidents documentés par la procédure testée, puis évaluez la validité de la comparaison. Si les preuves restent incomplètes, laissez la conclusion sur les performances indéterminée. Une alerte ne justifie ni d’effacer discrètement l’ancienne référence ni d’optimiser pour faire disparaître une période perdante.
10. Documenter la décision de revalidation
Une règle de stratégie ou de risque modifiée, un contrat de courtier ou flux différent, ou un environnement opérationnel sensiblement nouveau peut exiger un autre plan de validation. Notez raison, intervalle affecté, nouvelle version et critères avant d’observer le nouveau résultat. Reprenez le protocole forward et conservez toutes les variantes ; voir les limites de sélection dans le guide du surajustement.
- Les périmètres, unités et horodatages de référence et récents sont-ils comparables ?
- Les demandes rejetées, non rapprochées et non résolues restent-elles visibles hors des statistiques d’exécutions ?
- Les différences BUY et SELL ont-elles le bon signe sans double comptage des coûts ?
- Les explications liées aux données, à l’exécution, au contexte et à l’échantillonnage sont-elles séparées ?
- L’action respecte-t-elle les règles existantes, avec les changements enregistrés comme nouvelle version de validation ?
Rédigez une conclusion limitée : problème observé et preuves, hypothèses ouvertes, action opérationnelle et besoin d’un nouveau protocole. Séparez l’examen de l’equity et du drawdown de cette mesure d’exécution. Poursuivre le suivi ne prouve pas un avantage ; un plan de revalidation n’autorise pas de nouveaux fonds en réel.
11. Questions sur l’examen des écarts en réel
Un glissement positif signifie-t-il un trade gagnant ?
Pas selon cette convention. Positif signifie un écart d’entrée défavorable pour BUY ou SELL ; négatif signifie favorable. Le gain final dépend des sorties et coûts et constitue une autre quantité.
Une médiane stable prouve-t-elle une exécution inchangée ?
Non. Les médianes de l’exemple sont proches alors que la queue récente est plus grande. Examinez toute la distribution et toutes les issues des demandes dans le même périmètre déclaré.
L’alerte illustrative prouve-t-elle un échec du courtier ou de la stratégie ?
Non. Elle déclenche l’enquête sur une condition observée. L’exemple n’établit ni causalité, ni significativité statistique, ni perte future ; les demandes non résolues nécessitent toujours un rapprochement.
Faut-il régler les paramètres immédiatement après une série de pertes ?
Une série seule ne suffit pas à choisir de nouveaux paramètres. Suivez les règles opérationnelles existantes, examinez enregistrements et contexte, puis déclarez une version de validation séparée avant l’observation si les règles changent.
12. Sources et portée
Sources primaires : MQL4 OrderSend et côtés de prix BUY/SELL, propriétés des symboles et unités de point MQL4 et NIST sur le suivi des processus et les limites des cartes de contrôle. Sources vérifiées le 2026-10-18. La règle illustrative est conçue ici ; ce n’est ni une limite calibrée par NIST ni une recommandation de plateforme.
Demandes, prix, échantillons et seuils sont tous des données pédagogiques fictives, pas des performances réelles vérifiées ni des rapports originaux du testeur. Aucune stratégie, rentabilité attendue, limite de perte, diagnostic causal ou commande automatique du risque n’est fourni. Revue et revalidation améliorent la traçabilité ; aucune ne garantit un trading rentable ou sûr.