

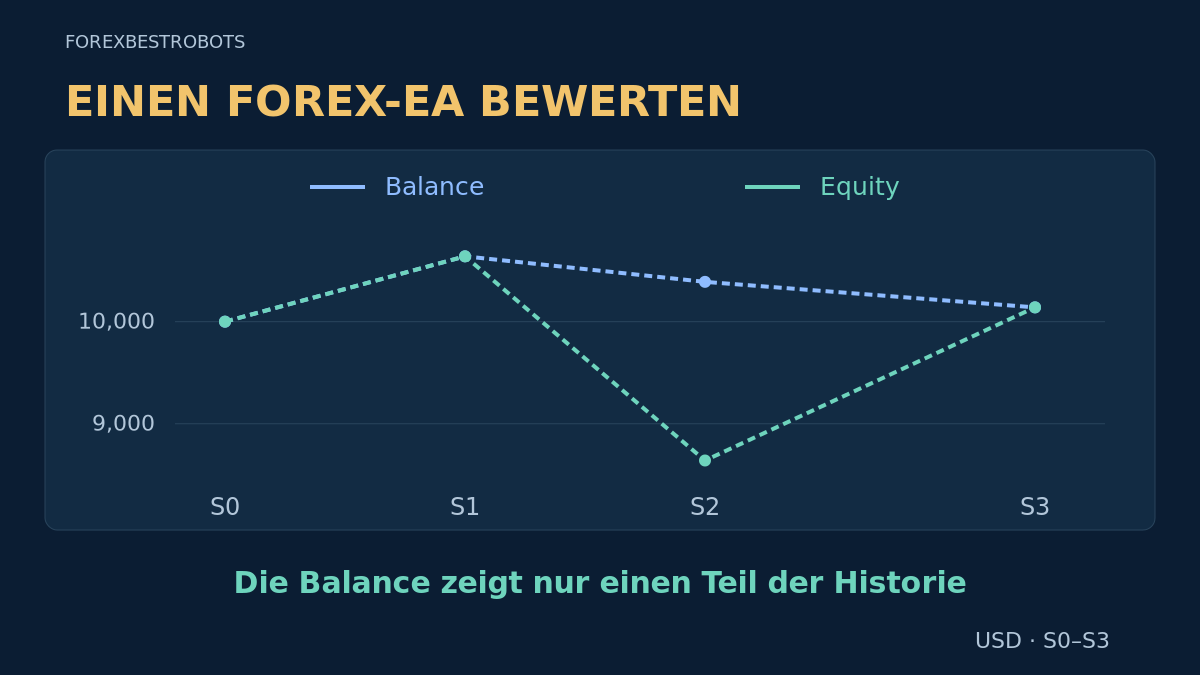
Eine steigende Balance oder eine hohe Rendite zeigt nicht, wie ein Expert Advisor sie erzielt hat, welche Positionen offen blieben oder ob ein anderes Konto dieselben Bedingungen nachbilden kann. Eine sinnvolle Bewertung beginnt mit der Historie und untersucht anschließend das dafür eingegangene Risiko.
Gehen Sie so vor: Nachweise zuordnen, Equity und Kapitalflüsse abstimmen, mehrere Kennzahlen gemeinsam lesen und offene Fragen festhalten. Das folgende Beispiel ist erfunden. Es bewertet eine kleine Historie, erstellt aber weder eine Produktrangliste noch den Nachweis eines profitablen EAs.
1. Die zu bewertende Historie genau abgrenzen
Führen Sie ein datiertes Prüfblatt für ein Konto und eine dokumentierte Konfiguration. Backtest, Demo-Forwardtest und Livekonto beantworten unterschiedliche Fragen. Kennzeichnen Sie sie getrennt, statt ihre Kurven zu einer scheinbar durchgehenden Historie zusammenzufügen.
- Identität: Broker/Server, Live- oder Demokonto, Kontowährung und Standard- oder Cent-Einheiten sowie Monitoring-Link und Prüfzeitpunkt.
- Strategie: EA-Version, Parameterdatei, Symbole, Zeitebenen, Methode der Lotberechnung und Änderungen im Zeitraum.
- Abdeckung: erster und letzter verfügbarer Datensatz, letzte Aktualisierung, Filter, Lücken und Sichtbarkeit offener Positionen.
- Kontokontext: Einzahlungen, Auszahlungen, Guthabenbuchungen, Hebel, manuelle Trades, andere EAs und verfügbare Trade-/Equity-Exporte.
Eine lange Kontohistorie ist nicht automatisch eine lange Historie der aktuellen Einstellungen. Markieren Sie Versionswechsel, Risikoerhöhungen und Kontowechsel. Lassen sich Konfiguration oder frühere Zeiträume nicht rekonstruieren, muss diese Einschränkung sichtbar bleiben, statt das gesamte Kontoergebnis dem heutigen EA zuzuschreiben.
2. Quelle prüfen und Kontoergebnis vom EA-Ergebnis trennen
Brokerverbundenes Monitoring liefert mehr Nachweise als ein Screenshot. Entscheidend ist jedoch der genaue Umfang der Verifizierung. Myfxbook unterscheidet zwischen der Übereinstimmung der Historie mit den Brokerdaten und dem Nachweis, dass der Veröffentlichende die Handelsberechtigung kontrolliert. Beides beweist weder, welcher Code jeden Trade ausgelöst hat, noch künftige Ergebnisse. Kontotyp und letzte erfolgreiche Aktualisierung sind separat zu prüfen.
Ein Konto kann manuelle Trades und mehrere Systeme enthalten. Stimmen Sie Tickets mit der dokumentierten Installation und dem Geltungsbereich der Magic Number ab; eine Nummer oder ein Kommentar allein beweist die Zuordnung nicht. Prüfen Sie Filter und ausgelassene Historie. FX Blue beschreibt Veröffentlichungsfilter nach Startdatum und vom Broker gekürzte Historien. Ein fehlender Listeneintrag bedeutet daher nicht, dass zuvor nicht gehandelt wurde.
3. Balance und Equity nebeneinanderstellen
Die Balance erfasst realisierte Kontoveränderungen; die Equity berücksichtigt zusätzlich den aktuellen Wert offener Positionen gemäß der Kontoberechnung des Brokers. Prüfen Sie Guthabenbuchungen und Gebühren, statt überall dieselbe Konvention anzunehmen. Ein System kann kleine Gewinne schließen und gleichzeitig einen großen offenen Verlust tragen. Sind offene Ergebnisse verborgen oder veraltet, bleibt dieser Teil der Bewertung unvollständig.
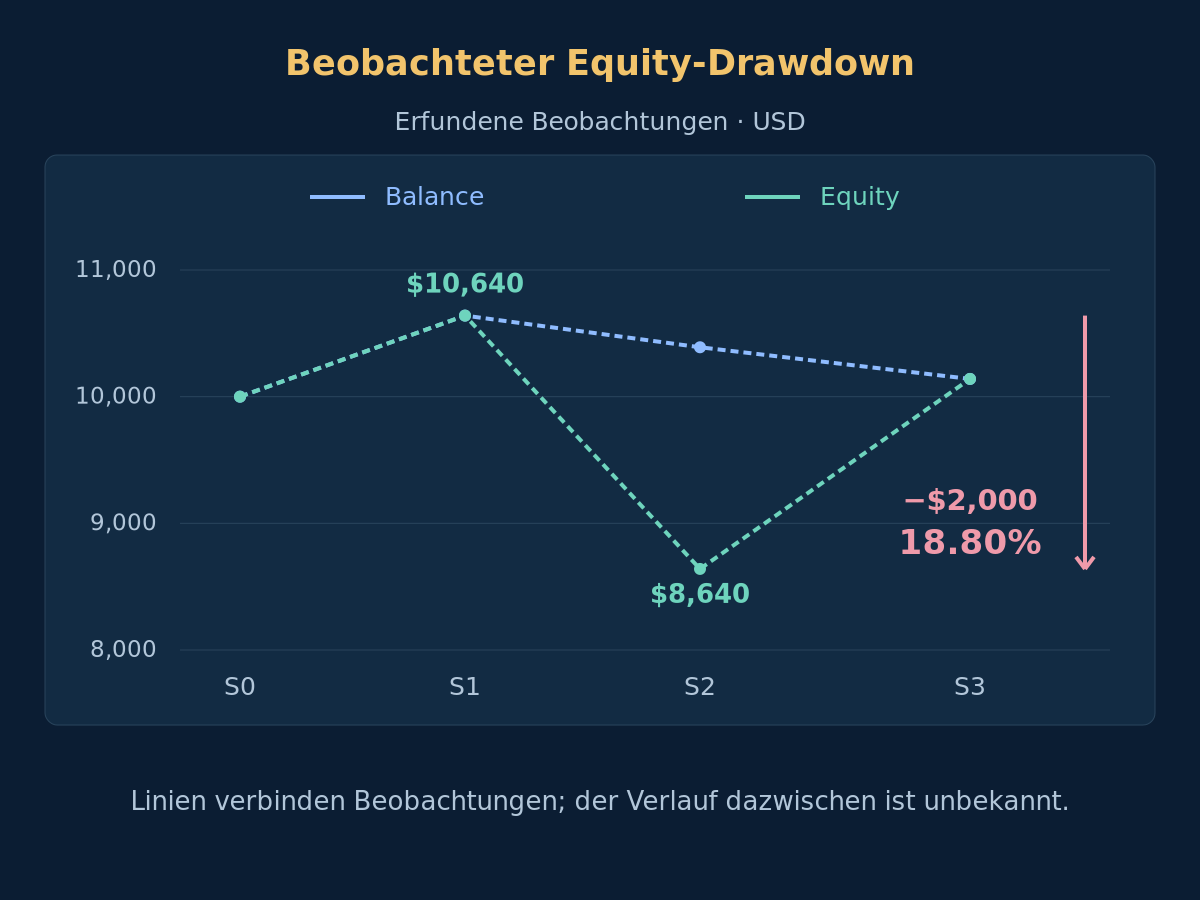
Betrachten Sie diese erfundenen USD-Beobachtungen ohne Einzahlungen, Auszahlungen, Guthabenbuchungen oder sonstige Anpassungen. Ausgangspunkt ist S0. Bis S1 haben acht vollständig geschlossene Tickets jeweils $80 netto verdient. Bis S2 wurde ein Ticket mit −$250 geschlossen; das verbleibende Ticket weist einschließlich aufgelaufener Kosten −$1,750 schwebendes Ergebnis auf. Bei S3 ist auch dieses Ticket mit −$250 geschlossen, und es gibt keine offenen Positionen mehr.
| Beobachtung | Balance · USD | Offenes Ergebnis · USD | Equity · USD |
|---|---|---|---|
| S0 | $10,000 | $0 | $10,000 |
| S1 | $10,640 | $0 | $10,640 |
| S2 | $10,390 | −$1,750 | $8,640 |
| S3 | $10,140 | $0 | $10,140 |
Das geschlossene Ergebnis endet bei +$140 beziehungsweise +1.4% des Anfangskapitals von $10,000. Die Equity bei S2 beträgt jedoch nur $8,640. Dass sich das offene Ticket am Ende erholt, ist Teil dieses erfundenen Beispiels und kein Grund, eine Erholung künftiger Verluste vorauszusetzen. Zwischen den Beobachtungen sind weder Preise noch Kontowerte bekannt.
4. Klären, was die Drawdown-Zahl tatsächlich misst
In diesen Beobachtungen ohne Kapitalflüsse erreicht die Equity bei S1 $10,640 und fällt später bei S2 auf $8,640: ein beobachteter Rückgang um $2,000 oder 18.80% dieses Hochs. Der größte beobachtete Balance-Rückgang beträgt dagegen nur $500 oder 4.70%. Diese Werte beschreiben unterschiedliche Reihen. Einer darf nicht stillschweigend den anderen ersetzen.
Halten Sie fest, ob ein veröffentlichter Drawdown auf Balance oder Equity beruht, wie häufig gemessen wird, welche Daten abgedeckt sind und wie Kapitalflüsse behandelt werden. Rekonstruierte historische Equity kann näherungsweise sein; grobe Beobachtungsabstände können ein tieferes Intraday-Tief übersehen. Unsere 18.80% sind das Maximum der gelieferten Beobachtungen, kein behauptetes Tick-für-Tick-Maximum, künftiges Verlustlimit oder geschätzter Stop-out-Punkt.
Optional: Drawdown der Beobachtungen nachrechnen
Bei positiver Equity ohne externe Kapitalflüsse gilt H_t = max(E_s for s ≤ t) und DD_t = (H_t − E_t) / H_t. Hier: (10,640 − 8,640) / 10,640 × 100 ≈ 18.80%. Für die Balance: (10,640 − 10,140) / 10,640 × 100 ≈ 4.70%. In einer anderen Historie müssen Geldbetrag und prozentuales Maximum nicht zur selben Beobachtung gehören. Die Geldbeispiele verwenden USD; Dezimalpunkt und Tausenderkomma folgen englischer Zahlenschreibweise.
5. Profitfaktor, Trefferquote und Durchschnitt gemeinsam lesen
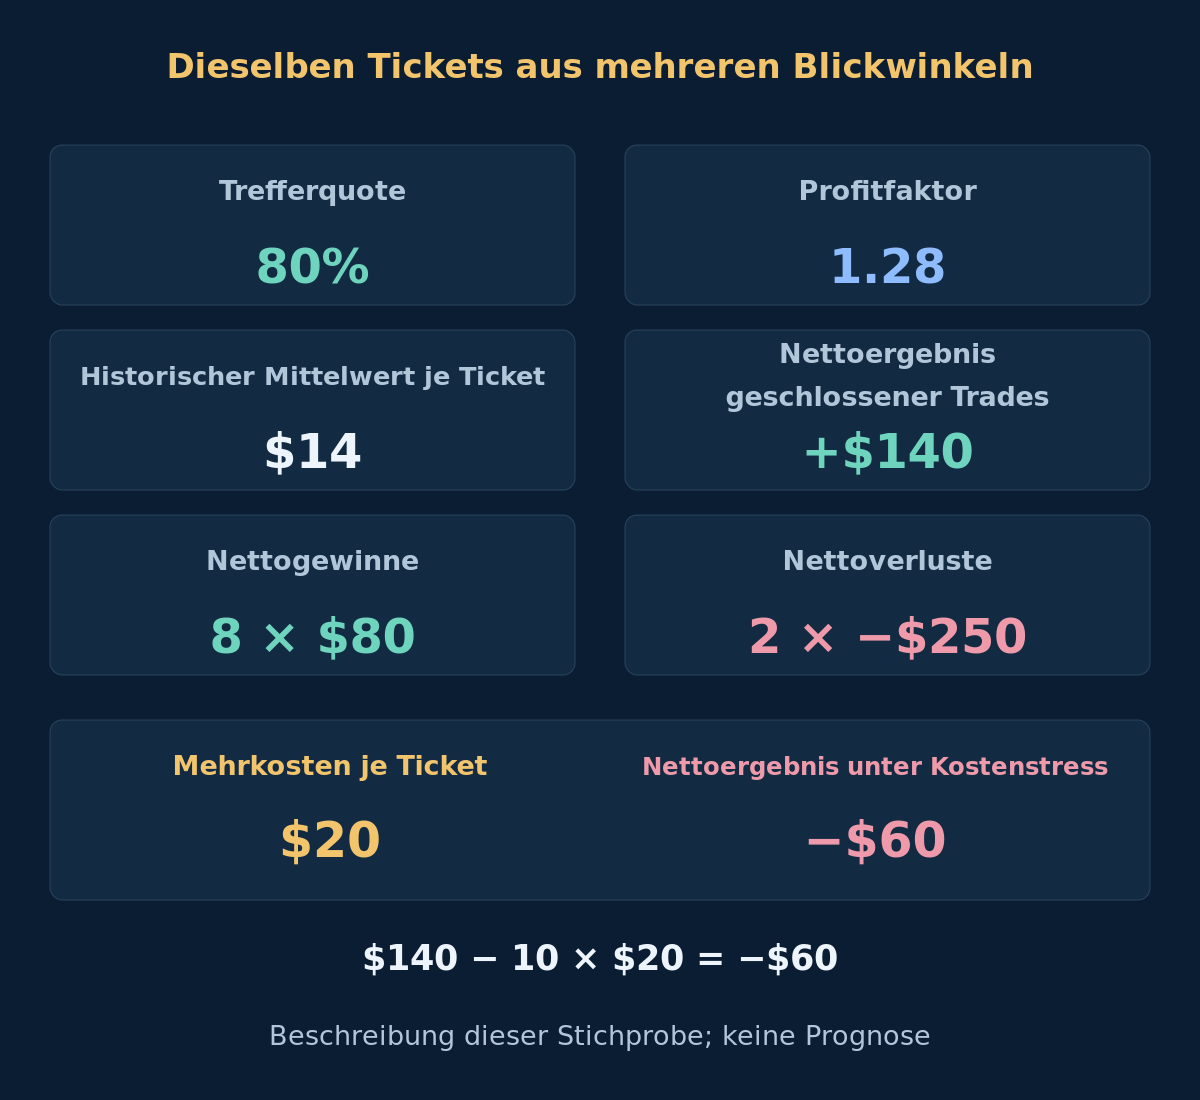
Dieselben 10 vollständig geschlossenen Tickets umfassen 8 Nettogewinne von $80 und 2 Nettoverluste von $250. Die positiven Ergebnisse summieren sich auf $640, der Betrag der negativen auf $500. Daraus folgen Profitfaktor 640 / 500 = 1.28, Trefferquote 8 / 10 = 80%, Nettoergebnis 640 − 500 = $140 und historischer Mittelwert 140 / 10 = $14 je Ticket. Trotz hoher Trefferquote ist der durchschnittliche Verlust größer als der durchschnittliche Gewinn.
Hier enthält das vorzeichenbehaftete Nettoergebnis jedes Tickets bereits Kommission und Swap; Spread und Slippage stecken in den Ausführungspreisen. Ziehen Sie diese Kosten nicht doppelt ab. Geben Sie an, ob ein Anbieter Netto- oder reine Preisergebnisse nutzt, wie Nullergebnisse, Teilschließungen und Körbe behandelt werden und welche Gebühren fehlen. Ohne Verlusttickets ist der Nenner des Profitfaktors null. Das belegt keinen belastbaren unendlichen Vorteil.
6. Prüfen, wie viel Ergebnis einfache Belastungen übersteht
Belasten Sie jedes Ticket mit ausdrücklich zusätzlichen, erfundenen Roundtrip-Kosten von $20: 10 × $20 = $200, also $140 − $200 = −$60. Die Gewinner sinken auf je $60, die Verlierer auf je −$270; der Profitfaktor unter Kostenstress ist 480 / 540 ≈ 0.89. Dieser einheitliche Aufschlag ist eine Sensitivitätsrechnung, keine Brokerkostenschätzung und kein erneuter Abzug bereits bezahlter Kosten.
Entfernen Sie als getrennten Konzentrationstest einen Gewinner von $80: Die übrige Stichprobe erzielt $60 netto bei einem Profitfaktor von 560 / 500 = 1.12. Stellen Sie jeder Belastung das Originalergebnis gegenüber. Das Entfernen von Trades ist weder Prognose noch korrigierter Backtest; es prüft, ob wenige Ergebnisse dominieren. Verwenden Sie bei echten Bewertungen passende Annahmen zu Spread, Kommission, Swap und Ausführung aus dem Ratgeber zu Handelskosten.
7. Handelsergebnis von Ein- und Auszahlungen trennen
Stimmen Sie die Buchungen in Kontowährung ab. Die Equity-Veränderung abzüglich externer Nettozuflüsse misst das Kontoergebnis nur, wenn Guthabenbuchungen, Gebühren und andere Anpassungen konsistent eingeordnet werden. Dieser Geldbetrag ist nicht automatisch eine prozentuale Rendite. Eine Einzahlung kann die Balance ohne Handelsgewinn erhöhen; eine Auszahlung kann sie ohne Handelsverlust verringern.
Ein getrenntes Beispiel: Start mit $10,000, Gewinn von $400, danach Einzahlung von $5,000 exakt am Periodenende und kein weiterer Handel. Die End-Equity beträgt $15,400. Der rohe Zuwachs beträgt 54%, die Handelsperiode ohne Kapitalfluss erzielte aber nur 4%. Bei Kapitalflüssen innerhalb einer Handelsperiode sind Renditemethode und Bewertungen rund um die Buchungen zu prüfen. Teilen Sie nicht einfach den Gesamtgewinn durch sämtliche Einzahlungen und bezeichnen Sie eine um Einzahlungen gekürzte Kurve nicht als prozentualen Drawdown.
8. Entscheidungen und Marktbedingungen zählen, nicht nur Tickets
Unsere 10 Tickets sind nicht automatisch 10 unabhängige Wetten. Teilausstiege, Grid-Körbe, wiederholte Einstiege in derselben Bewegung und gemeinsame Währungsrisiken können Abhängigkeiten erzeugen. Fragen Sie nach Entscheidungs- oder Korbgruppen und überlappenden Positionen. Ein langer Zeitraum mit wenig Aktivität kann trotzdem wenig über das Verhalten unter Belastung aussagen.
Untersuchen Sie unterschiedliche Volatilitäts-, Trend- und Ausführungsbedingungen, Verlustphasen und die Zeit unter dem vorherigen Equity-Hoch. Keine universelle Anzahl von Trades oder Monaten beweist Robustheit. Fragen Sie, wie viele Varianten und Konten ausprobiert wurden, ob erfolglose Historien verschwanden und welche späteren Daten unberührt blieben. Der Ratgeber zur Überanpassung erklärt Selektionseffekte. Eine starke ausgewählte Stichprobe allein misst nicht den künftigen Erwartungswert.
9. Historien auf vergleichbarer Grundlage gegenüberstellen
Zwei beworbene Renditen sind bei unterschiedlichen Zeiträumen, Hebeln, Exposures, Wiederanlagen oder Kostenannahmen nicht direkt vergleichbar. Gleichen Sie vor dem Vergleich Folgendes an oder legen Sie Unterschiede ausdrücklich offen:
- Gemeinsame Anfangs-/Enddaten, Kontowährung, Kapitalflussmethode und Behandlung offener Positionen.
- EA-Versionen, Instrumente, zulässige gleichzeitige Positionen und Lot-/Risikoschema.
- Kosten, Aktualisierungsfrequenz, Equity-Abtastung und Behandlung fehlender Daten.
- Backtest, Demo oder Livehistorie, jeweils mit erhaltenen Fehlschlägen und Konfigurationswechseln.
Gleiche Lots bedeuten bei verschiedenen Symbolen nicht gleiches Risiko. Eine niedrig riskierte Kurve zu multiplizieren simuliert größere Positionen nicht zuverlässig. Marginrestriktionen, Volumenschritte, Ausführung und Liquidation können sich ändern. Nutzen Sie den MT4-Backtesting-Ratgeber für Simulationsnachweise und den Demo-Live-Vergleich für Ausführungsunterschiede. Dieser Ratgeber verteilt kein Portfolio und schreibt keinen Risikoprozentsatz vor.
10. Ein Prüfergebnis mit klaren Grenzen festhalten
Nutzen Sie getrennte Nachweisprüfungen statt einer unerklärten Punktzahl. Fehlende Equity oder ungeklärte Zuordnung bedeutet unvollständig, nicht sicher. Ein dokumentierter Widerspruch zu einer Prüfregel bedeutet, dass diese Regel nicht erfüllt ist. Ausreichende Aufzeichnungen können weitere kontrollierte Beobachtung rechtfertigen; sie zertifizieren weder Rentabilität noch Eignung oder einen maximalen künftigen Verlust.
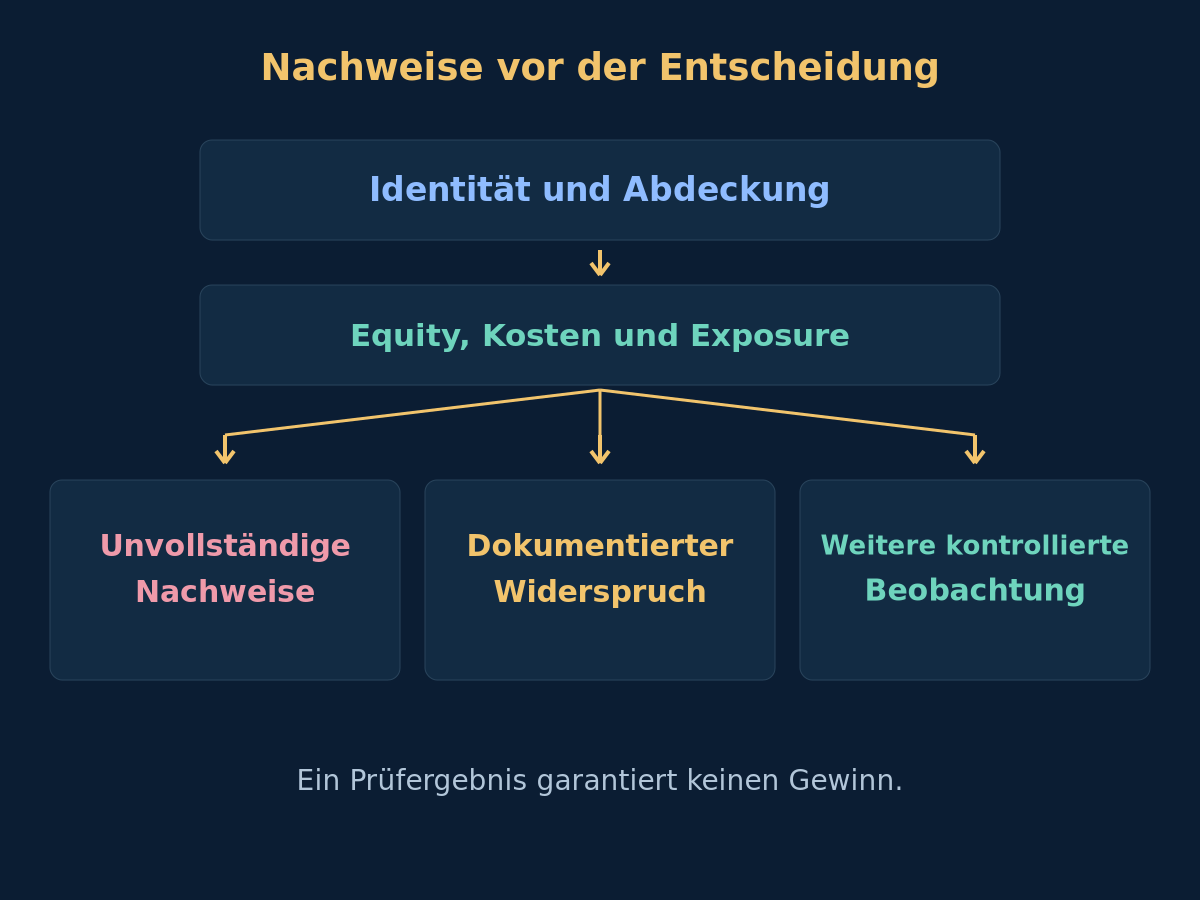
Ein nutzbares Prüfblatt sollte diese Fragen beantworten. Legen Sie Akzeptanzgrenzen vor der Ergebnisbetrachtung fest und bewahren Sie ausgeschiedene Kandidaten ebenso auf wie die spätere Auswahlliste.
- Kann ich Konto, Konfiguration, vollständigen Zeitraum und letzte Aktualisierung identifizieren?
- Kann ich Kapitalflüsse, geschlossene Tickets und aktuelles offenes Exposure abstimmen?
- Kenne ich Drawdown-Reihe, Abtastung und Grenzen fehlender Historie?
- Erklären Kosten, Verlustgrößen und Konzentration die beworbenen Kennzahlen?
- Habe ich beschreibende Ergebnisse von späterer Validierung und Zukunftsaussagen getrennt?
- Welche Nachweise fehlen noch, und welche Beobachtung würde die Entscheidung ändern?
11. Fragen zur Bewertung eines EAs
Beweist ein verifiziertes Konto, dass der EA sicher ist?
Nein. Die Verifizierung hat einen definierten Umfang hinsichtlich der Kontohistorie oder Kontokontrolle. Sie belegt weder Codezuordnung noch Eignung, Handelsvorteil oder eine künftige Verlustobergrenze. Lesen Sie die Definition des Anbieters und prüfen Sie das zugrunde liegende Exposure.
Reicht eine Trefferquote von 80% zur Beurteilung aus?
Nein. In unserer erfundenen Stichprobe beträgt der durchschnittliche Gewinn $80 und der durchschnittliche Verlust $250. Das Ergebnis hängt von beiden Größen, Kosten und offenem Exposure ab. Eine Trefferquote ohne diese Angaben ist unvollständig.
Kann der nächste Drawdown das historische Maximum übersteigen?
Ja. Eine historische Zahl beschreibt eine bestimmte Historie und Beobachtungsmethode. Neue Marktbedingungen, höheres Exposure, Kurslücken oder Ausführungsprobleme können größere Verluste verursachen, auch solche, die frühere grobe Equity-Beobachtungen übersehen hätten.
Wie viele Trades machen eine Bewertung belastbar?
Es gibt keine universelle Zahl. Abhängigkeiten zwischen Tickets, Marktabdeckung, seltene Verlustgrößen und Auswahl aus vielen Varianten sind wichtig. Mehr Beobachtungen können die Nachweise verbessern, garantieren aber weder einen unveränderten Prozess noch Rentabilität.
12. Quellen und Geltungsbereich
Die offizielle MetaTrader-4-Berichtsdokumentation erläutert Testerbegriffe, der Verifizierungsratgeber von Myfxbook den Prüfungsumfang und die FX-Blue-FAQ Veröffentlichungsabdeckung und Grenzen historischer Equity. Die Statistiken können unterschiedlichen Konventionen folgen; unsere Beispielrechnungen legen ihre eigenen Definitionen offen. Quellen geprüft am 2026-10-18.
Alle Tickets, Beobachtungen und Belastungsfälle sind erfundene Lehrdaten, keine verifizierte Handelsleistung oder Produktempfehlung. Ein positiver historischer Mittelwert ist keine Prognose. Der abschließende Vergleichslink öffnet den Produktbereich der Website; prüfen Sie die Nachweise jedes Produkts separat.