


Ein Order Block braucht eine Auswahlregel für die Ursprungskerze und den Zeitpunkt ihrer Erkennbarkeit. Eine Kerze vor späterem Gewinn einzufärben beweist keine damalige Handelbarkeit. Hier folgen auf eine bestimmte Gegenkerze zwei gerichtete Kerzen und der abgeschlossene Bruch einer festen Referenz; erst danach ist der erste Rücklauf erlaubt. Der Kerzenchart-Leitfaden erklärt OHLC. Einstellungen sind erklärte Forschungsauswahl, keine validierten Optima oder aktuelle Empfehlung.
1. Den Block als Preishypothese behandeln
Order Block ist hier ein Analysebegriff, keine Beobachtung institutioneller Orders. Kerzen zeigen weder Teilnehmer noch verbleibende institutionelle Positionen oder offene Orders in der Zone. Hypothese: Rücklauf zur definierten Ursprungsspanne nach Impuls könnte ein prüfbares Fortsetzungssignal liefern. Der Bereich kann scheitern, unbesucht bleiben oder schlechte Ausführung verursachen. Ein später großer Kurslauf macht ihn nicht zuverlässig.
Verwende gewöhnliche EURUSD-H1-Bid-Kerzen eines benannten Feeds sowie passende historische Bid/Ask-Quotes für die Ausführung. Die Pipgröße beträgt hier 0.0001. Indizes steigen mit der Zeit; O, H, L und C stehen für Eröffnung, Hoch, Tief und Schluss. Erkennung nutzt nur abgeschlossene Kerzen. MT4-Zeitreihen-Shifts laufen umgekehrt: Shift 0 ist unvollständig, Shift 1 die jüngste abgeschlossene Kerze. Wandle die Indexierung vor Anwendung der Formeln ausdrücklich um.
Lückenlose Stundenzeitstempel von c−7 über Bildung und Wartefenster verlangen, einschließlich kompletter Referenz und beider Impulskerzen. Jede Zeitlücke, auch Wochenende, verwirft den Kandidaten. Nur neue Bildung mit allen Beobachtungen nach der Lücke erlauben. Feed, Serverzeitzone, Vertrag und Ausschlüsse erfassen. Fehlendes nicht erfinden, alten Block nicht zur Wiedereröffnung tragen. Historische Bid/Ask-Quotes bleiben für Ausführung und Ask-Prüfungen nötig.
2. Einen Ursprung wählen und Impuls abwarten
c ist die neueste abgeschlossene Kerze, Quelle b = c−2. BUY verlangt C[b] strikt unter O[b], SELL strikt darüber. Absoluter Körper mindestens 2 Pips. In beiden Richtungen volle Bid-Spanne verwenden: ZL = L[b], ZU = H[b]. Breite ZU−ZL einschließlich 4 bis 30 Pips. Doji, reine Körperzone oder rückwärts gesuchter älterer Ursprung gehören nicht zum Detektor.
c−1 und c müssen in Zielrichtung schließen: C über O für BUY, darunter für SELL. c−1 braucht zusätzlich positive Hoch-Tief-Spanne, Körper mindestens 20 Pips und mindestens 0.60 der Spanne, einschließlich. Letzte Kerze benötigt strikt gerichteten Körper ohne weitere Mindestgröße. Das definiert den Versuchsimpuls; Farbe und Körpergröße belegen keine institutionelle Aktivität.
Feste Referenz aus sechs Kerzen b−5 bis b einschließlich: K ist höchstes Hoch für BUY, tiefstes Tief für SELL. BUY verlangt C[c−1] auf oder unter K plus 2 Pips, danach C[c] strikt über K plus 2 Pips. SELL verlangt C[c−1] auf oder über K minus 2 Pips, danach C[c] strikt unter K minus 2 Pips. c liefert somit ersten gepufferten Schlussbruch nach b; ein Dochtbruch bei c−1 ist erlaubt. Auch verwerfen, wenn von b+1 bis c ein BUY-Bid-Tief auf/unter S oder SELL-Ask-Hoch auf/über S liegt. S folgt unten. Erst danach entsteht ein Kandidat. BOS/CHoCH definiert Struktur anders; dies ist kein verzögerter Swing-Pivot-Detektor. Die FVG-Strategie nutzt äußere Nichtüberlappung. FVG und Sweep sind keine Zusatzpflicht. Bildungsschwelle bei K nicht mit späterem Rücklauftor G am Zonenrand verwechseln.
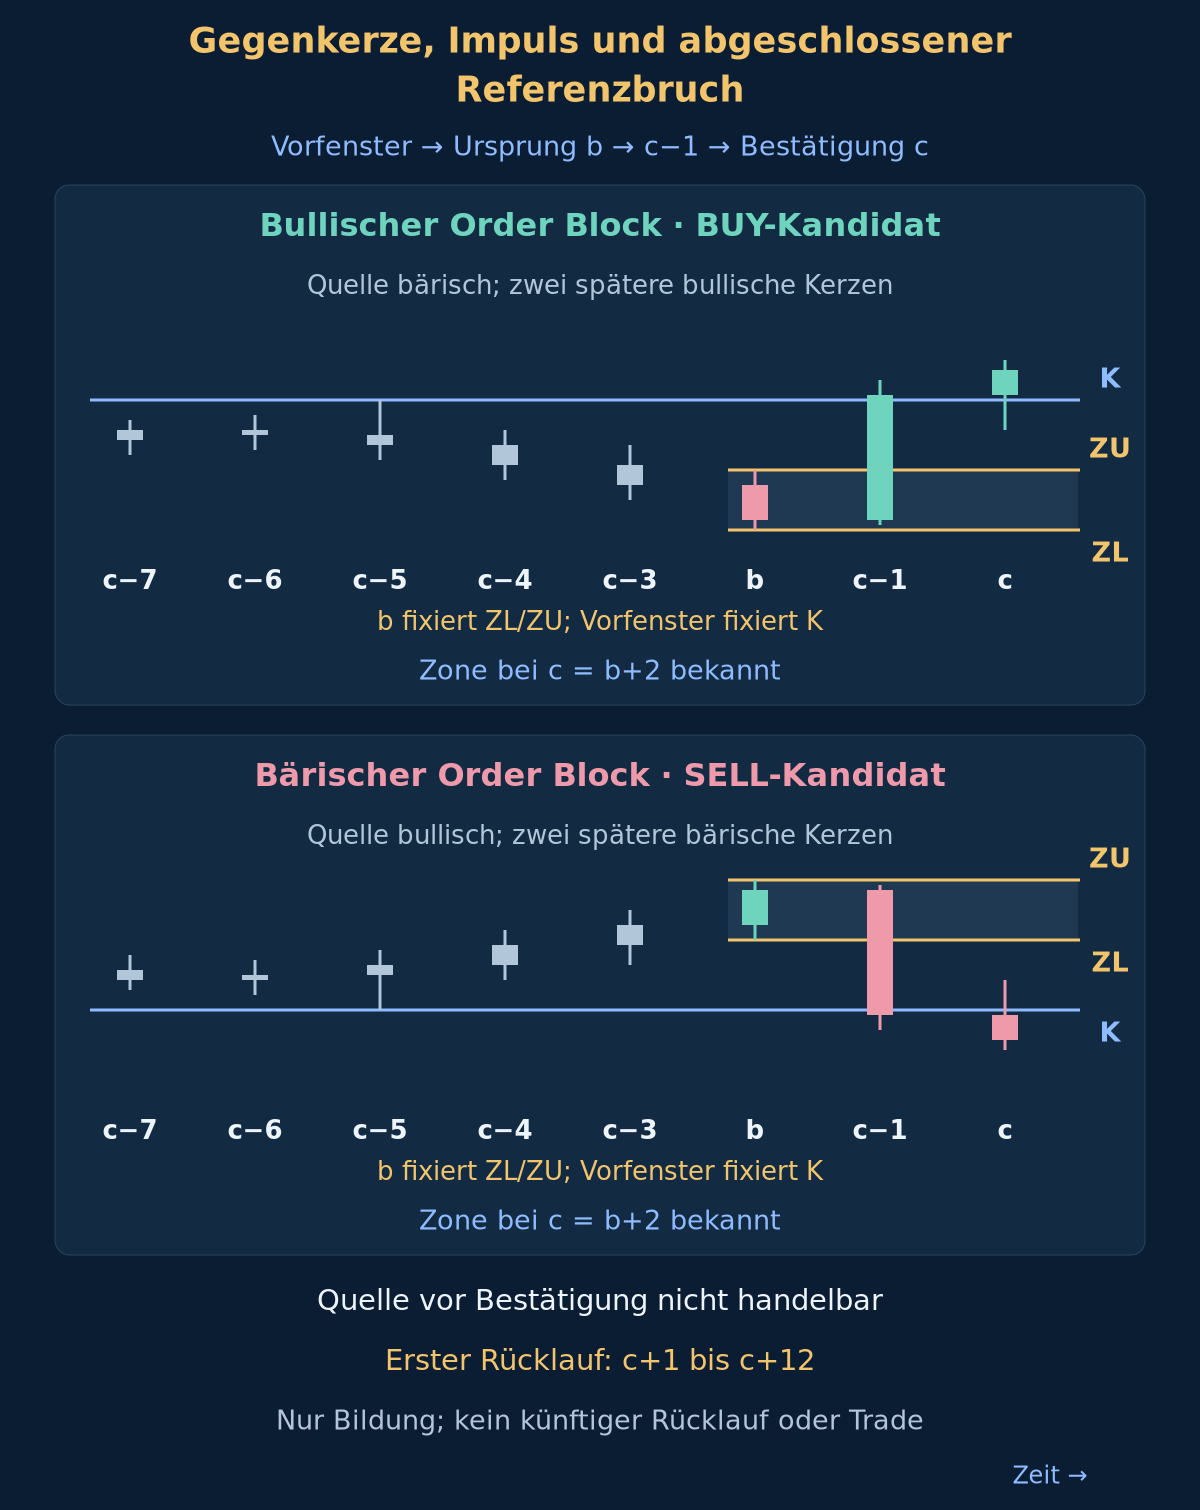
3. Ein Kandidat mit unveränderter Ursprungsspanne
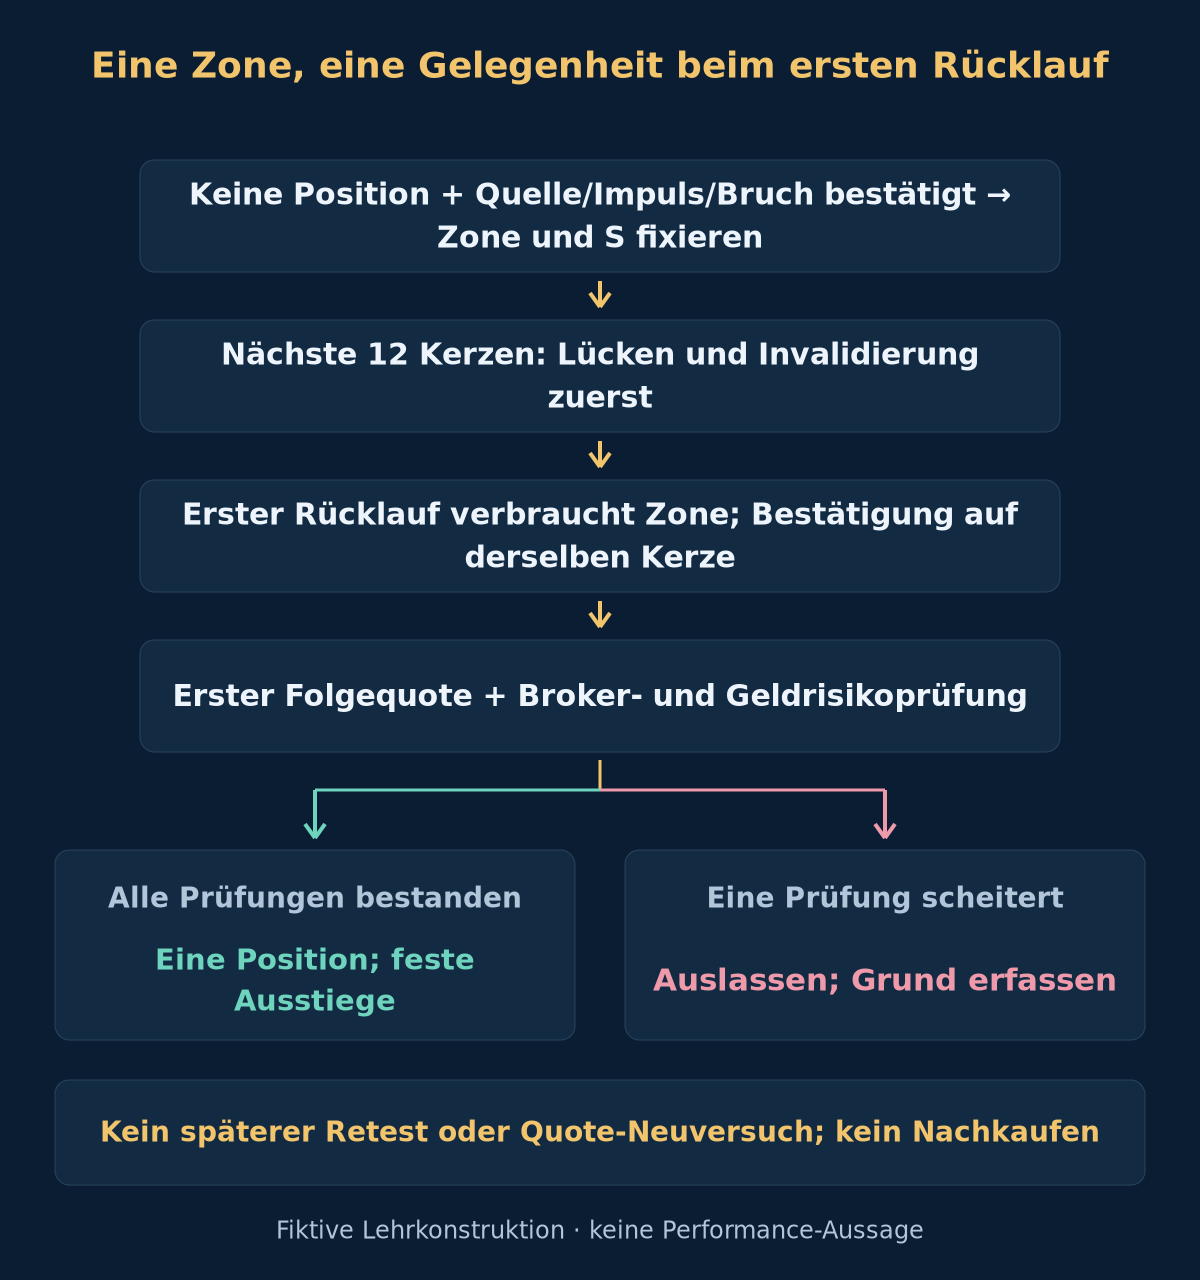
Bei Kerzenschluss nur dann Kandidaten erzeugen, wenn zu Kerzenbeginn weder Position noch aktiver Kandidat bestand. Bestand einer, diesen zuerst bearbeiten und neue Formationen derselben Kerze ignorieren, auch wenn er verfällt, scheitert oder signalisiert. Während einer Position keine Zonen aktivieren oder vormerken. Nach Schließung bis zu einer später abgeschlossenen Kerze warten. So wird eine unbequeme frühere Zone nicht durch eine schönere spätere ersetzt.
ZL und ZU bleiben gleich. Nach Teilpenetration nicht verkleinern, Zonen nicht verbinden, keinen Mittelpunktseinstieg wählen oder ignorierte Zone nachträglich nutzen. BUY-Schutzreferenz S ist ZL minus 2 Pips, SELL ist ZU plus 2 Pips. Das sind Preisreferenzen, keine garantierten Fills. Verworfene Zonen bleiben beendet. Ein späterer Kandidat braucht seine eigene neu abgeschlossene dritte Kerze und sämtliche Bildungsregeln.
4. Frist und ersten Rücklauf festlegen
Nur c+1 bis c+12 einschließlich dürfen einen Rücklauf liefern, c nicht. An jeder abgeschlossenen Wartekerze zuerst bei Zeitlücke, BUY-Bid-Tief auf oder unter S oder SELL-Ask-Hoch auf oder über S abbrechen. Invalidierung hat Vorrang vor einem attraktiven Schluss derselben Kerze. Ohne Rücklauf bis Schluss c+12 verfällt die Zone. Rücklauf an c+12 ist bei sonst erfüllten Regeln erlaubt, c+13 ist zu spät.
Erster BUY-Rücklauf ist die früheste zulässige Kerze mit Bid-Tief auf oder unter ZU; SELL mit Bid-Hoch auf oder über ZL. Gleichheit zählt. Beim ersten Rücklauf die Zone unabhängig von der folgenden Bestätigung als genutzt markieren. Eröffnung innerhalb oder Sprung über die Zone rettet keinen weiteren Versuch. Eine volle Penetration bis S kann verwerfen; Füllen des Bandes bedeutet keinen automatischen Trade.
5. BUY: Bestätigung auf derselben Rücklaufkerze
Nach Abbruchprüfungen muss erste BUY-Rücklaufkerze t mit Bid O[t] strikt über ZU öffnen, C[t] über O[t] und Schluss-Bid C[t] strikt über ZU plus 2 Pips haben. Das Tief bleibt strikt über S. Feste Schwelle G = ZU plus 2 Pips. Schluss genau auf G oder Docht darüber genügt nicht. Scheitert etwas, endet die genutzte Zone ohne Einstieg. Keine zweite Bestätigungskerze und keinen späteren Rücklauf abwarten.
Nur den ersten Bid/Ask-Quote nach Signalschluss prüfen. Er muss binnen 60 Sekunden kommen; Bid bleibt strikt über G, Spread höchstens 1.5 Pips, Ask minus Signal-Bid-Schluss höchstens 5 Pips. Ein niedrigerer Ask ist bei sonst bestandenen Prüfungen zulässig. Verspäteter, fehlender, teurer oder ungültiger Quote bedeutet auslassen und Grund erfassen. Weder späterer Quote noch zweiter Schluss oder Rücklauf zur Grenze belebt die Folge neu.
6. SELL: Formation spiegeln, Kursseite beachten
Erste SELL-Rücklaufkerze t öffnet mit Bid O[t] strikt unter ZL, hat C[t] strikt unter O[t] und schließt mit Bid C[t] strikt unter ZL minus 2 Pips. Ask-Hoch bleibt strikt unter S. G ist ZL minus 2 Pips. Gescheiterten ersten Rücklauf ohne weitere Kerze verbrauchen. Beim ersten Folgequote binnen 60 Sekunden bleibt Bid strikt unter G, Spread höchstens 1.5 Pips und Signalschluss minus Bid höchstens 5 Pips. Besserer Bid ist unter G zulässig; scheitert der erste Quote, endet die Gelegenheit.
SELL eröffnet zum Bid und schließt zum Ask; BUY eröffnet zum Ask und schließt zum Bid. Erkennung und Rücklauf nutzen Bid-Kerzen; SELL-Schutz und Invalidierung historische Ask-Hochs. Diese Prüfungen unterscheiden sich absichtlich. Ask-Hoch nicht als Bid-Hoch plus Schlussspread schätzen. Ohne nötige Daten ist der Fall nicht verifizierbar. Keine Limitorder innerhalb der Zone und kein Gegentrade bei ihrem Scheitern; die Ausbruchsstrategie bleibt eine eigene Spezifikation.
7. Durchführbarkeit vor und nach dem Fill prüfen
Beim verfügbaren Einstiegsquote einen positiven Abstand zu S zwischen 8 und 60 Pips einschließlich verlangen. Tickraster, Mindest- und Höchstvolumen, Lotschritt, Margin, Handelsfreigaben, Kommissionen und Broker-Stop-Bedingungen prüfen. Unbekannte oder verletzte Anforderungen bedeuten auslassen; S nicht dem Broker anpassen. Ein gemeldeter Mindestabstand von null garantiert nicht die Annahme jedes Stops. Einstiegssignal und Orderanfrage sind kein Nachweis eines tatsächlichen Fills.
Positionsgröße mit diesem Quote und den genannten Kosten bestimmen. Tatsächlichen Fill E erfassen, S unverändert lassen und Abstand sowie Geldbudget anhand E erneut prüfen. Verletzt der Fill Grenzen oder lässt sich kein Schutz einrichten, sofortige Schließung zum verfügbaren Quote anfordern und Trade, Kosten und Grund im Ergebnis behalten. Einen bereits ausgeführten Fehlschlag nicht als ausgelassenen Trade umdeuten. Verzögerungen, abgelehnte Orders und Notschließungen gehören zum Ausführungsrisiko, auch bei korrekt erkanntem Muster.
8. Feste Ausstiege und Größe in Kontowährung
BUY-Preisrisiko ist E−S, T ist E plus zweimal diese Distanz. SELL-Risiko ist S−E, T ist E minus zweimal die Distanz. Zielbasis ist tatsächlicher Fill-Stop-Abstand, nicht Zonenbreite oder unterstelltes institutionelles Ziel. BUY schließt Bid, SELL Ask. S/T fest, ohne Trailing oder Break-even. Falls keines erreicht, nach 12 abgeschlossenen H1-Kerzen am ersten folgenden echten Quote Schließung anfordern; Einstiegskerze zählt zuerst.
Beispielhaft 0.5% des aktuellen Eigenkapitals budgetieren und für dieses Regelwerk höchstens eine Position offen halten. Geldbudget durch geschätzten Verlust je Lot teilen, einschließlich Preisabstand, Kommission für Eröffnung und Schließung sowie gesamter Reserve für nachteilige Slippage. Auf den erlaubten Lotschritt abrunden; unter Mindestvolumen auslassen. Eine Reserve garantiert keinen Maximalverlust. Lücken und Ausführungsfehler können sie überschreiten. Gemeinsame Risiken anderer Systeme separat anhand des Risikomanagement-Leitfadens prüfen.
Pips, Plattform-Points und minimale Ticks sind unterschiedliche Einheiten. Tatsächlichen Kontrakt und Kontowährung für Pip- oder Tick-Geldwerte verwenden, Abstand und Tickgröße in passende Preiseinheiten umrechnen. Ein Wert in Points muss vor Kombination mit einem Preisabstand umgerechnet werden. USD 10 je Pip gilt nicht allgemein. Korrekte Ask/Bid-Ein- und Ausstiege enthalten den Spread bereits; denselben Spread nicht doppelt addieren. Gegebenenfalls Swaps einbeziehen. Der Pip-Leitfaden und der Positionsgrößen-Leitfaden erläutern die Umrechnung.
9. BUY-Beispiel: Ursprung, Referenzbruch und Rücklauf
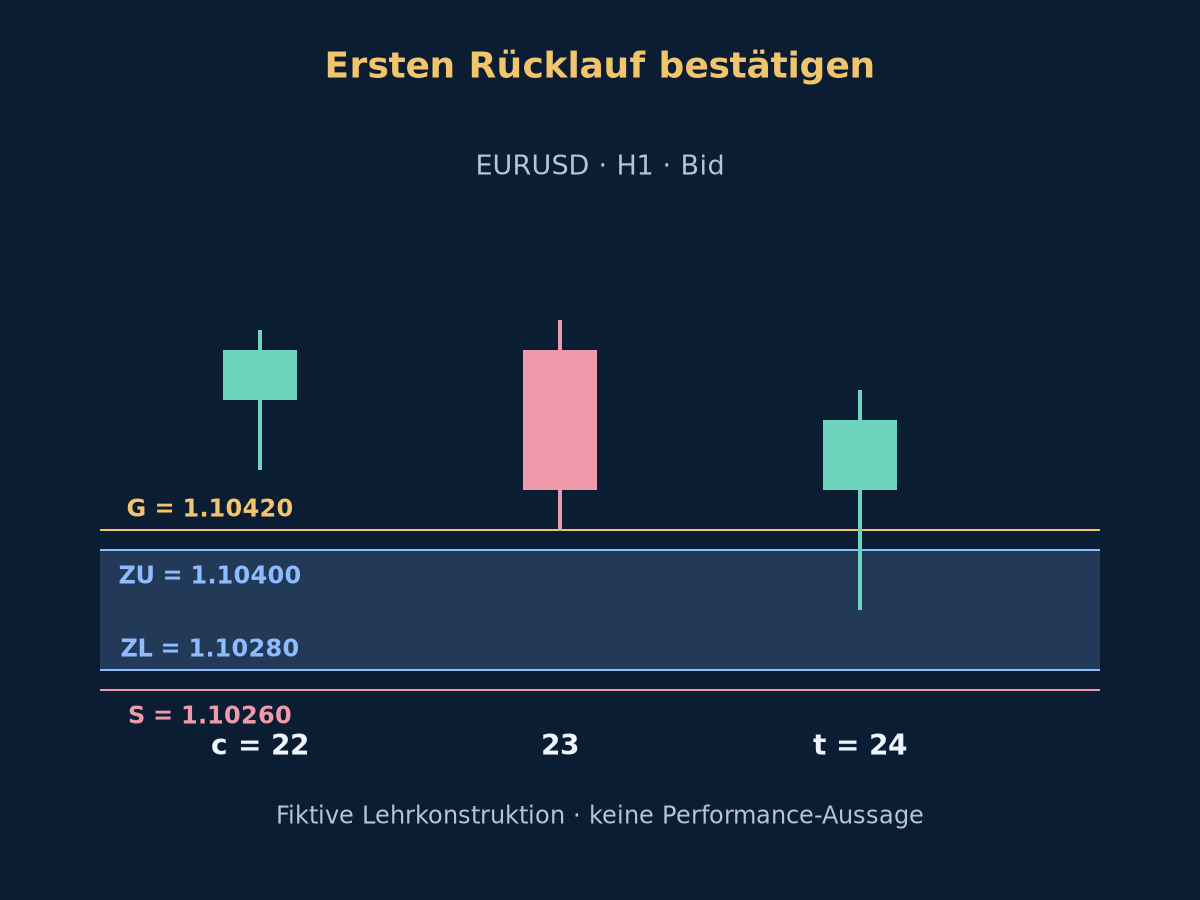
Fiktive Bildung endet bei c = 22, also b = 20. Quelle 20 eröffnet 1.10370, schließt 1.10300, Tief 1.10280, Hoch 1.10400: bärischer Körper 7 Pips, Zone 12 Pips. Sechs-Kerzen-Fenster: K = 1.10540. Kerze 21 eröffnet 1.10300, Tief 1.10290, Hoch 1.10580, Schluss 1.10550. Körper 25 Pips übersteigt 0.60 der 29-Pip-Spanne. Schluss übersteigt K plus 2 Pips beziehungsweise 1.10560 trotz höheren Dochts noch nicht. Kerze 22 eröffnet 1.10550 und schließt 1.10600 über der Schwelle, Tief 1.10480. Bildungstiefs bleiben über S = 1.10260. ZL = 1.10280 und ZU = 1.10400 erst nach c fixieren. Markierung bei b erlaubt keine Nutzung bei b.
Kerze 23 hat Bid-Tief 1.10420 und Schluss 1.10460: noch kein Rücklauf. Beim ersten Rücklauf t = 24 sind Bid-Eröffnung 1.10460, Tief 1.10340, Hoch 1.10560, Schluss 1.10530. Das Tief dringt ein, bleibt aber über S = 1.10260; die bullische Kerze schließt strikt über G = 1.10420. Erster Quote 2 Sekunden später: Bid 1.10540, Ask 1.10550; Spread 1 Pip, nachteiliger Nachlauf 2 Pips. Schutz akzeptiert und tatsächlicher Fill E = 1.10550 unterstellt. Der Signalschluss war kein ausführbarer historischer Einstieg.
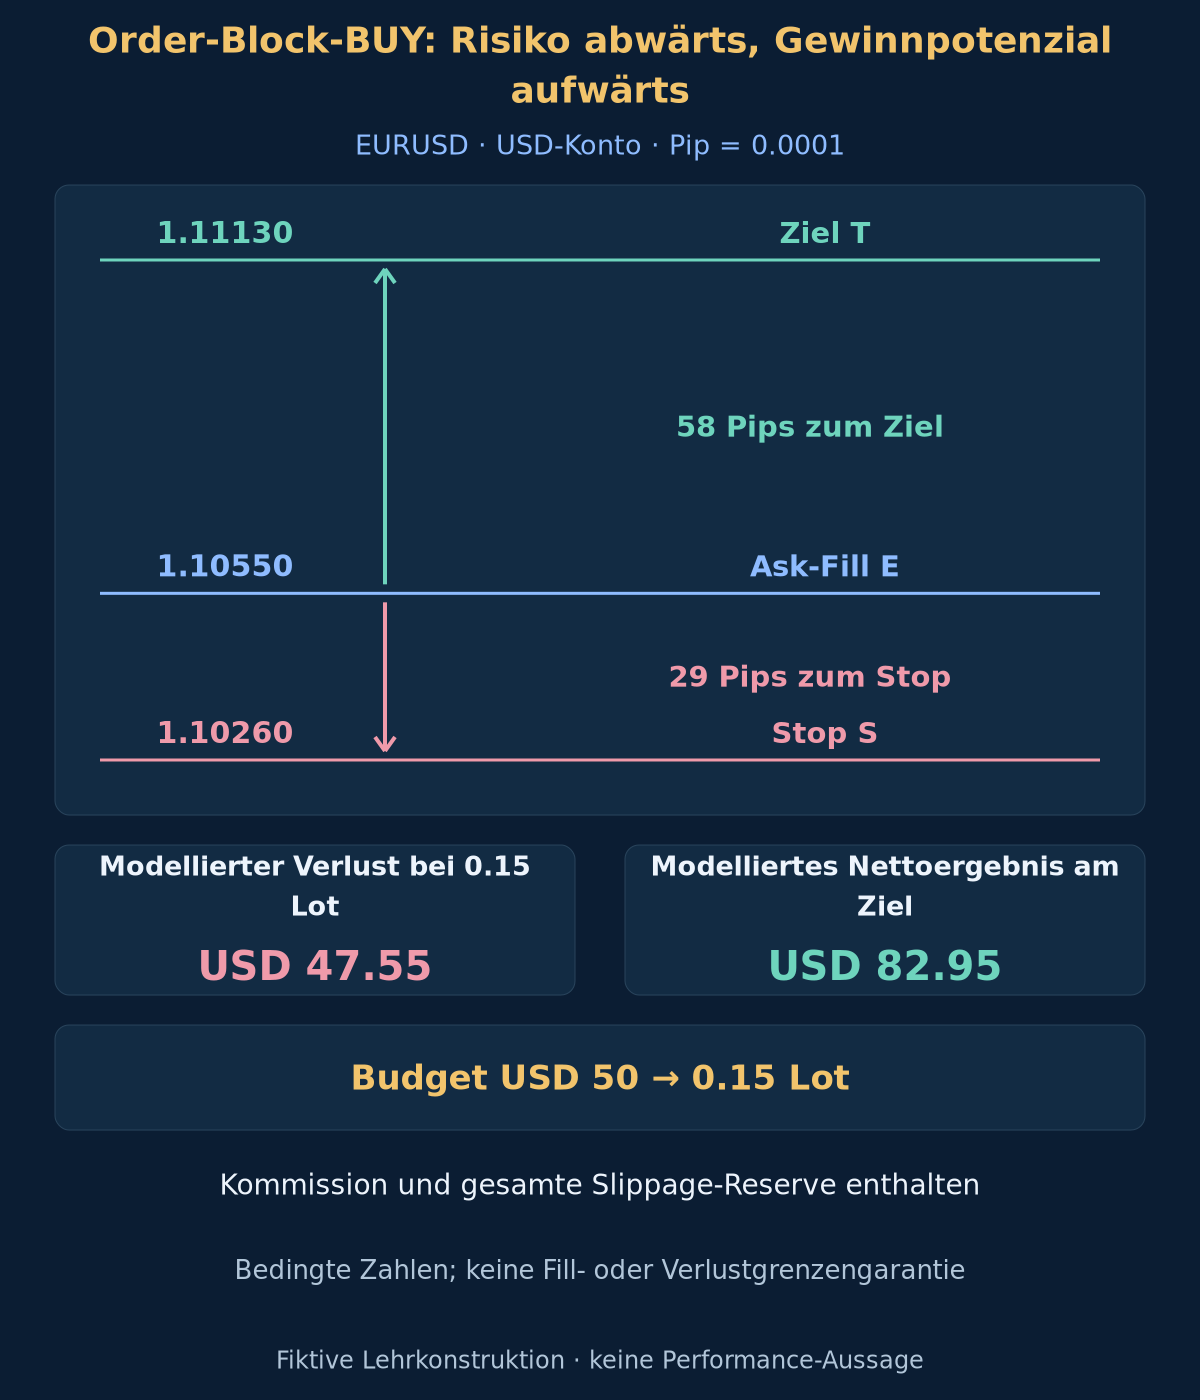
Der feste Stop liegt 29 Pips unter E; T = 1.11130 liegt 58 Pips darüber. Bei einem USD-10000-Konto beträgt das Budget von 0.5% USD 50. Angenommen werden USD 10 je Pip je 1 Lot, USD 7 Kommission je Lot für Eröffnung und Schließung sowie insgesamt 2 Pips Reserve für nachteilige Slippage je alternativem Ausgang. Modellierter Verlust je Lot ist USD 317. Abrunden auf 0.01 Lot Schrittweite ergibt 0.15 Lot und USD 47.55 modellierten Verlust. Aufrunden würde das Budget überschreiten.
| Berechnung | Festgelegter Wert | Bedeutung |
|---|---|---|
| Signalschwelle G | 1.10420 | Oberer Zonenrand plus Schlusspuffer |
| Fester Stop S | 1.10260 | Unterer Zonenrand minus Schutzpuffer |
| Preisziel T | 1.11130 | Doppelter tatsächlicher Einstiegs-Stop-Abstand |
| Geldbudget | USD 50 | Eigenkapital mal Risikoanteil |
| Modellierter Verlust je Lot | USD 317 | Preisabstand plus Kommission und Reserve |
| Abgerundetes Volumen | 0.15 lot | Abrunden; Risiko niemals aufrunden |
| Modellierter Verlust | USD 47.55 | Bedingte Reserve, keine Verlustobergrenze |
| Modelliertes Nettoergebnis am Ziel | USD 82.95 | Bedingtes Ergebnis, keine Prognose |
Bei T beträgt der Brutto-Preisgewinn USD 87.00. Abzüglich USD 1.05 Kommission und USD 3.00 Slippage-Reserve bleiben USD 82.95 modelliertes Nettoergebnis am Ziel. Die Reserve wird je alternativem Ausgang einmal angesetzt, nicht zweimal innerhalb eines Trades. Das Preisabstandsverhältnis beträgt 2, das Netto-Geldverhältnis ist niedriger. Das Beispiel unterstellt keinen Swap und keine weitere Fill-Abweichung. Weder Ziel noch Stop garantieren einen Ausführungspreis; dies ist keine Renditeprognose.
10. Ereignisfolge testen und jeden Ausschluss behalten
Kerzen/Quotes chronologisch abspielen. Ursprung b, Erkennung c, Referenzfenster, K, Quellen-/Körper-/Breitentests, gerichtete Kerzen, gepufferten Schlussbruch, Bildungsinvalidierung, feste ZL/ZU/S, Frist, ersten Rücklauf, Abbruch-/Bestätigungsfehler, Signal, ersten Quote, Order, Fill, Volumen, Kosten und Ausstieg speichern. Ignorierte Bildungen für reproduzierbare Priorität behalten. Endchart belegt keine damalige Verfügbarkeit. Formeln sind Referenz, kein vollständiger EA oder Orderprogramm.
Gescheiterte Bildungen, invalidierte/verfallene Kandidaten, gescheiterte erste Rückläufe, schlechte Quotes und Brokerbeschränkungen behalten. Ein später gewonnener Retest rechtfertigt keine Entfernung. Historische Bid/Ask-Quotes für Stop-/Zielreihenfolge nutzen. Liegen beide Ausstiege in einer OHLC-Kerze mit unbekannter Reihenfolge, als unklar markieren und gesonderte konservative Stop-zuerst-Sensitivität berichten; nie günstig auswählen. Eine vor Einstieg verworfene Zone ist kein ausgeführter Verlusttrade. Beide Populationen getrennt berichten.
Spezifikation vor unberührten Perioden fixieren. Alle Varianten, Kandidatenzahlen, Ausschlüsse, Quote-Fehler, Notschließungen und abgeschlossenen Trades samt Nettoerwartung, Drawdown, Umschlag und Stichprobenunsicherheit ausweisen. Nahe Toleranzen und andere Feeds prüfen, ohne nur Gewinner zu behalten. Backtesting-Leitfaden und Ausführungskosten-Leitfaden erläutern Grenzen. Hier gibt es keine Performance-Studie oder nachgewiesene Überlegenheit.
Fehler: bei b vor c handeln, nach Quellenfehler ältere Kerzen suchen, nur Körper statt Vollspanne nutzen, Referenzbruch mit Rücklauftor verwechseln, Bankorders aus Farbe ableiten, nach Eindringen umzeichnen oder ersten Rücklauf/Quote wiederholen. Eine spätere Rally repariert keinen bei Erkennung ungültigen Kandidaten. Nachrichten, Lücken und korrelierte Positionen können Budget überschreiten. Überzeugende Zone und doppeltes Ziel belegen keine Profitabilität.
Optional: exakte Zonen-, Rücklauf- und Größenformeln
b = c-2; buy_source: C[b] < O[b]; sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
buy_K = max(H[b-5], ..., H[b]); sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
buy_break: C[c-1] <= K+2*pip < C[c]; sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; eligible_return_bars = [c+1, c+12]
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Fragen zur Order-Block-Strategie
Zeigt der Block offene institutionelle Orders?
Nein. Der Detektor nutzt OHLC-Geometrie und Zeit, keine Teilnehmer-Orderdaten. Er zeigt weder Auftraggeber noch offene Positionen oder notwendige Reaktion. Institutionelle Erklärungen sind Hypothesen, keine durch Kerzenzonen belegten Tatsachen.
Warum volle Kerze statt nur Körper?
Verschiedene Konventionen erzeugen andere Zonen und Stops. Diese Spezifikation nutzt bewusst die volle Hoch-Tief-Spanne mit Breitengrenzen zur exakten Reproduktion. Körper- oder kleinere Zeitrahmenzonen sind andere Detektoren, getrennt zu testen statt nach Verlust einzutauschen.
Kann ein zweiter Retest den ersten retten?
Nein. Erster Rücklauf verbraucht den Kandidaten trotz gescheiterter Bestätigung. Das macht die Regel reproduzierbar, statt spätere Gewinner auszuwählen. Neue Gelegenheit verlangt neue abgeschlossene zulässige Bildung nach der Priorität, ohne ignorierte oder gescheiterte alte Zone wiederzuverwenden.
Was unterscheidet dies von FVG und Breaker Block?
Quelle sind Gegenkerze, definierter Impuls und abgeschlossener Referenzbruch. FVG verwendet äußere Nichtüberlappung. Breaker Block benötigt zusätzlich einen bestehenden Block, der vor Rollenwechsel scheitert. Ähnliche Flächen machen Ereignisfolgen nicht austauschbar. Keine Performancevalidierung wird geliefert.
12. Primärquellen und erklärter Geltungsbereich
Primärquellen: LuxAlgos Praxisbeschreibung zu Gegenkerzen, festen Zonen und Grenzen institutioneller Rückschlüsse; MetaQuotes zu Zeitreihenindizes, Symbol-, Tick- und Volumeneigenschaften und Orderpreisen und Stopbeschränkungen. Geprüft 2026-10-19. Auswahl, Filter, fester Fensterbruch, erster Rücklauf und Beispiel sind eigene Lehrkonstruktion, keine vorgeschriebenen Einstellungen oder Profitabilitätsbelege.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieser Artikel dient der Bildung und ist keine Anlageberatung. Bestätigung, Stops und Kostenreserven garantieren weder Fills noch begrenzte Verluste oder Gewinne. Sämtliche Preise, Diagramme und Zahlenergebnisse sind fiktive bedingte Beispiele.