

Una EMA ascendente y un giro del Estocástico responden a preguntas distintas: ¿cumple el precio una condición de tendencia definida y acaba de producirse un nuevo evento del oscilador? La diferencia importa cuando el cruce llega antes que el filtro de tendencia o el Estocástico permanece sobre 80 durante una subida. Definimos una observación reproducible, mostramos un cruce rechazado que no revive después y relacionamos el momento de la señal con los costes de cotización.
1. Separa el contexto de tendencia del momento de la señal
Una EMA transforma precios anteriores con ponderaciones; no predice la siguiente vela. El Estocástico sitúa el cierre dentro del rango reciente de máximos y mínimos y suaviza esa relación. Usar EMA como filtro direccional y el Estocástico como reloj de eventos aclara sus funciones. Dos cálculos con precios compartidos no son dos pruebas independientes.
Estudiamos una observación para BUY, no una estrategia completa. Un cruce nuevo de %K sobre %D solo se acepta cuando la condición EMA se cumple en esa misma vela cerrada. Es una elección de investigación. Una salida de zona, una confirmación posterior del precio o la exigencia de tocar una EMA necesitan definiciones y pruebas separadas.
La guía MACD y Estocástico sobre doble cruce, orden y retraso compara casos simultáneos, oportunos, invertidos y vencidos con cálculos reproducibles y un ejemplo separado de costes.
2. Anota todos los parámetros antes de interpretar el gráfico
El ejemplo ficticio usa OHLC Bid H1 de EURUSD, EMA 20 y EMA 50 sobre Close, sin desplazamiento visual. El Estocástico usa Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. La línea principal K divide la suma de distancias entre cierre y mínimo por la suma de rangos; D promedia tres valores K. Son parámetros de referencia, no un óptimo demostrado.
En MQL4, MODE_MAIN y MODE_SIGNAL seleccionan las líneas del Estocástico; price_field=0 elige Low/High y price_field=1 Close/Close. Esas entradas pueden dar valores distintos. En iMA, ma_shift=0 controla el desplazamiento, mientras que el último shift selecciona la vela. Registra también los datos, límites de sesión, historial e inicialización.
| Medida | Referencia definida | Función o límite |
|---|---|---|
| EMA20 / EMA50 | Close, semilla SMA, sin desplazamiento | Estado de tendencia y pendiente de cinco velas |
| Estocástico14 / D3 / slowing3 | Low/High; K por cociente de sumas; D SMA | Posición en el rango y evento definido |
| X / Z / S | Cruce / salida sobre 20 / estado | Observaciones distintas, no entradas equivalentes |
| Q = T AND X | Misma H1 cerrada | Solo observación; sin guardar cruces rechazados |
3. Calcula las EMA y define una tendencia medible
La referencia con historial finito usa α(N)=2/(N+1) y E_N(k)=αC(k)+(1−α)E_N(k−1). Inicializamos E20 en k19 con los primeros 20 cierres y E50 en k49 con los primeros 50; antes no hay valores. Un terminal con más historial u otra semilla puede diferir. Compara salidas con la misma marca temporal antes de afirmar equivalencia.
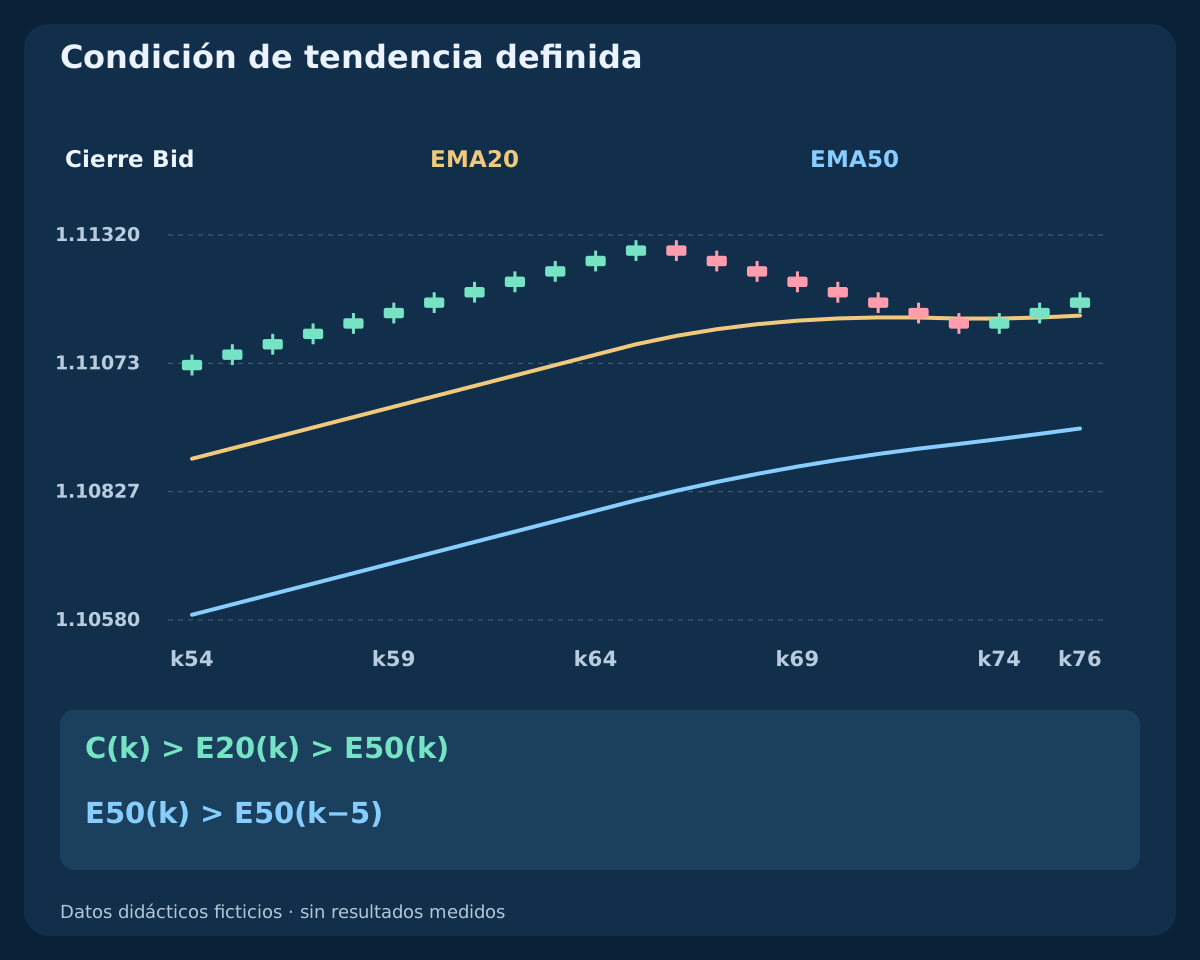
Definimos T(k)=[C(k)>E20(k)>E50(k)] AND [E50(k)>E50(k−5)]. Todas las comparaciones son estrictas y la primera evaluación posible es k54. La diferencia de cinco velas sustituye el ángulo visual subjetivo. T es un estado que se evalúa en cada cierre, no un evento de entrada. Una pendiente positiva diminuta puede pasar: no hay separación mínima ni filtro de volatilidad.
4. Especifica cómo se suaviza el Estocástico
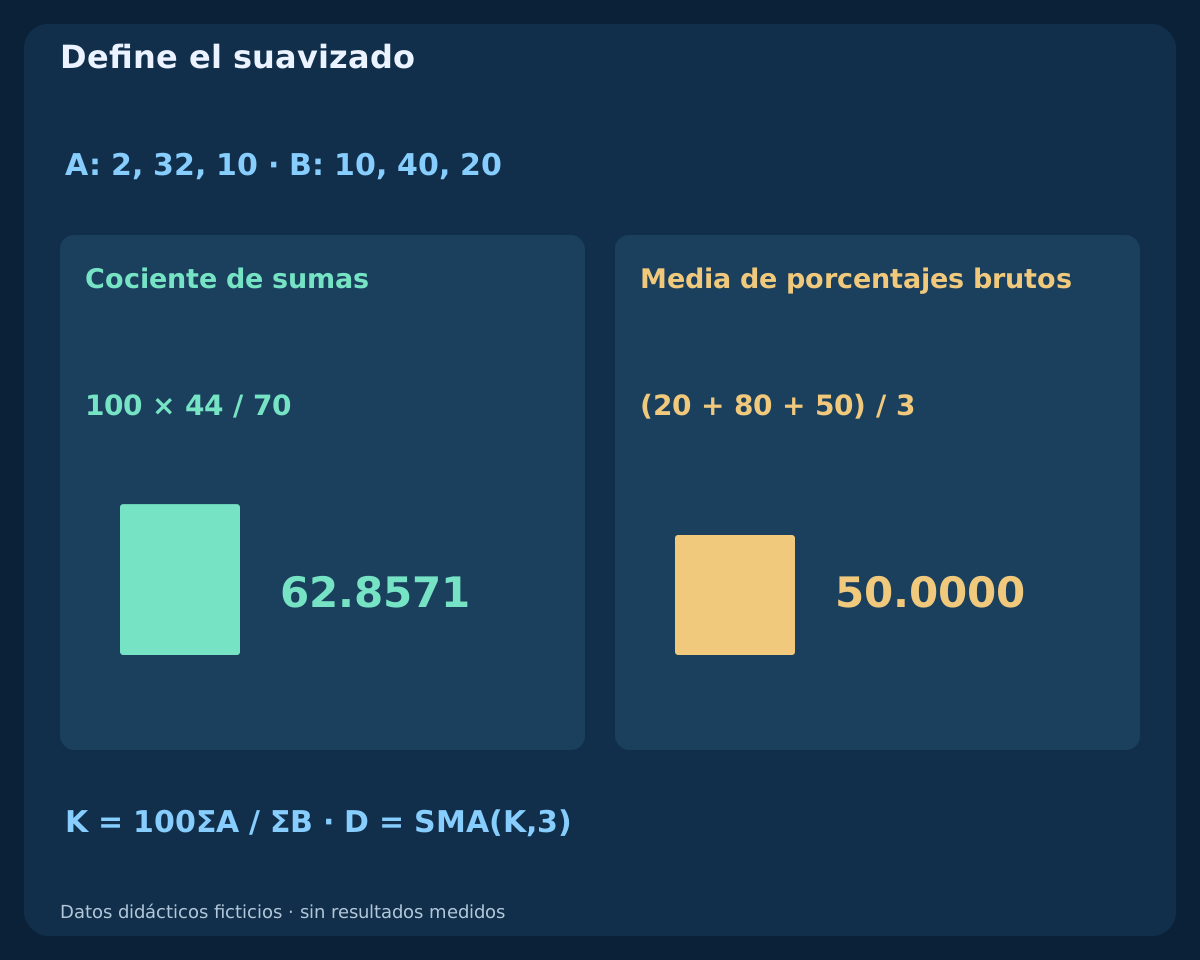
Sean LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) y B(k)=HH(k)−LL(k). La lectura sin suavizar es R(k)=100A(k)/B(k) cuando el denominador es positivo. Nuestra línea principal suavizada es K(k)=100ΣA/ΣB entre k−2 y k; D(k)=[K(k)+K(k−1)+K(k−2)]/3. R aparece en k13, K en k15 y D en k17 si todas las entradas necesarias son válidas.
Esta K no suele coincidir con la media de tres porcentajes brutos. Como ejemplo aritmético separado, toma A=2,32,10 y B=10,40,20 en las mismas unidades de distancia. El cociente de sumas da 62.8571, pero promediar las lecturas 20,80,50 da 50. Con ΣB igual a cero, K no está disponible; D exige tres K válidas. Rellenar datos ausentes con cero o arrastrar una lectura antigua puede fabricar un cruce.
5. Distingue cruce nuevo, salida de zona y estado
El cruce ascendente es X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. La salida independiente sobre 20 es Z(k)=[K(k−1)≤20] AND [K(k)>20]. El estado persistente S(k)=[K(k)>D(k)] puede durar muchas velas. X, Z y S pueden ocurrir en momentos distintos. La igualdad solo se permite en el lado anterior del cruce; todas las lecturas actuales y anteriores necesarias deben ser válidas.
La observación filtrada es Q(k)=T(k) AND X(k). No exige Z, K bajo 20, un episodio previo de sobreventa ni tocar una EMA. Añadirlos crea otro experimento. La regla no guarda eventos rechazados: un T posterior no convierte un X antiguo en un Q nuevo. Un modelo SELL queda fuera de esta lección y necesita reglas explícitas.
6. Interpreta 20 y 80 como posiciones, no órdenes de giro
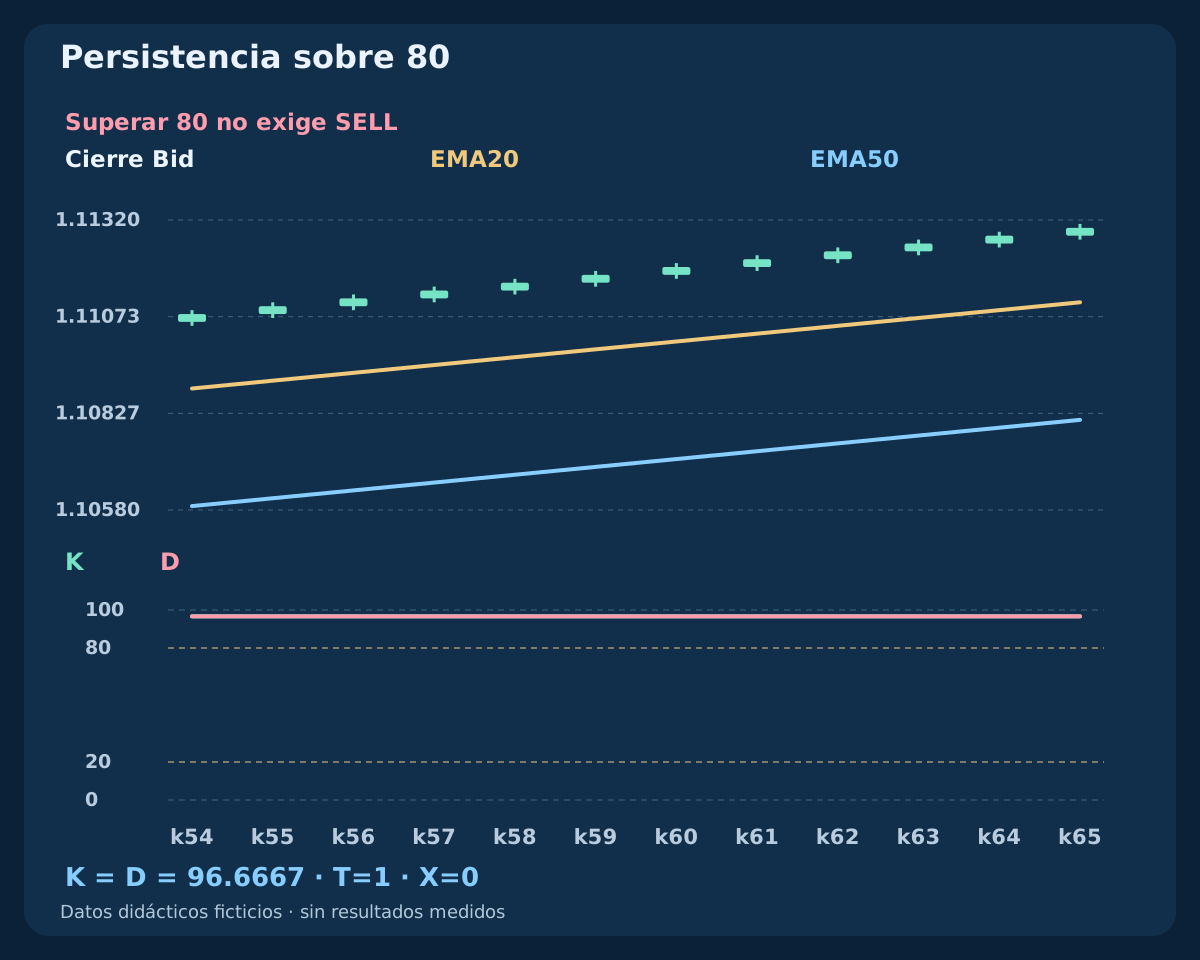
Un Estocástico alto indica que los cierres recientes se sitúan en la parte superior de sus rangos móviles según el suavizado elegido. No obliga al precio a caer. En la subida uniforme ficticia, K y D permanecen aproximadamente en 96.6667 entre k54 y k65 y el filtro EMA pasa. No hay cruce ascendente nuevo ni instrucción automática SELL por estar sobre 80.
En un retroceso, K puede caer bajo 20 mientras la media lenta sigue subiendo. Eso no demuestra que la tendencia sobreviva ni que la recuperación vaya a funcionar. Exigir cruce y salida de zona en la misma vela puede excluir un cruce anterior; esperar uno u otro cambia el momento. Define qué eventos estudias antes de hablar de confirmación.
7. Usa un reloj de velas cerradas y valores sin redondear
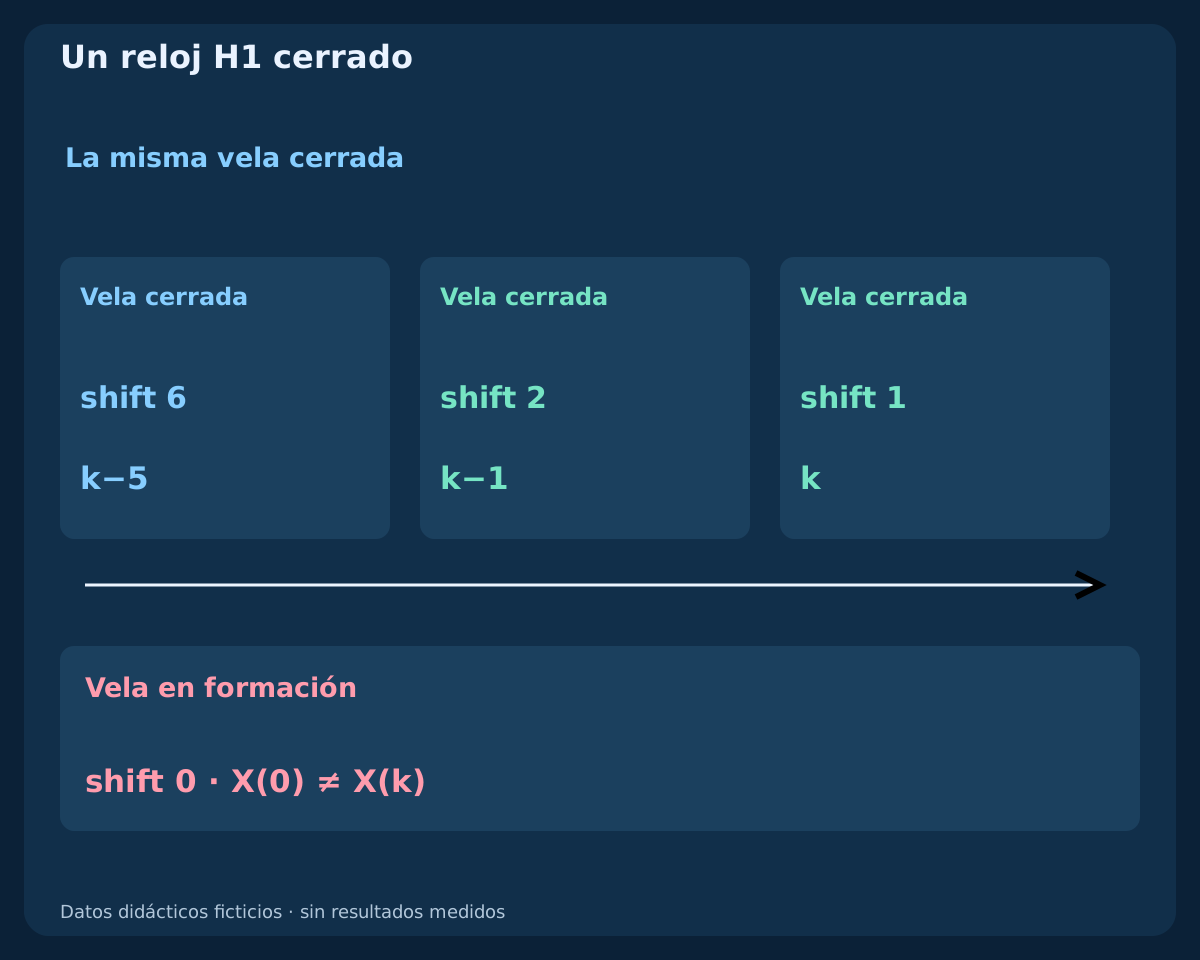
Lee la última H1 cerrada cuando la siguiente vela y los datos necesarios estén disponibles. En la serie H1 actual de MT4, shift=1 es la última cerrada, shift=2 la anterior y shift=0 la que se está formando. Compara K/D actuales y previas con las EMA en los mismos cierres. La EMA de cinco velas cerradas antes corresponde a shift 6 en esa instantánea.
Un cruce provisional puede desaparecer antes del cierre. Otro marco temporal exige relacionar intervalos realmente cerrados y su disponibilidad, no índices iguales. Decide con precisión completa y redondea solo al mostrar. En k74 el cierre y EMA20 parecen casi iguales, pero la comparación sin redondear pasa. Una tolerancia o distancia mínima práctica debe declararse antes.
8. Reconstruye el historial OHLC Bid ficticio
El CSV contiene 119 velas H1 inventadas, con cierres desde 2026-07-06 00:00 UTC y precio inicial 1.10000. Usa 1 pip=0.00010. Los cambios sucesivos, en pips, son +2×65, −2×8, +2×15, −3×7, +2×15, 0×8. Cada apertura es el cierre previo; en k0 coincide con el primer cierre. El máximo supera en un pip al mayor entre apertura y cierre; el mínimo queda un pip por debajo del menor.
Son datos fabricados, no cotizaciones de un bróker, previsiones ni un registro de sesiones. El archivo incluye OHLC, horas de cierre, ambas EMA, extremos móviles, distancias del numerador y denominador, R bruta, K, D y marcas T/X/Z/Q. Un campo vacío significa no disponible. La última fila cierra en 2026-07-10 22:00 UTC. Se usa el historial finito declarado y no hay resultados de operaciones.
9. Examina un cruce válido anterior a la salida sobre 20
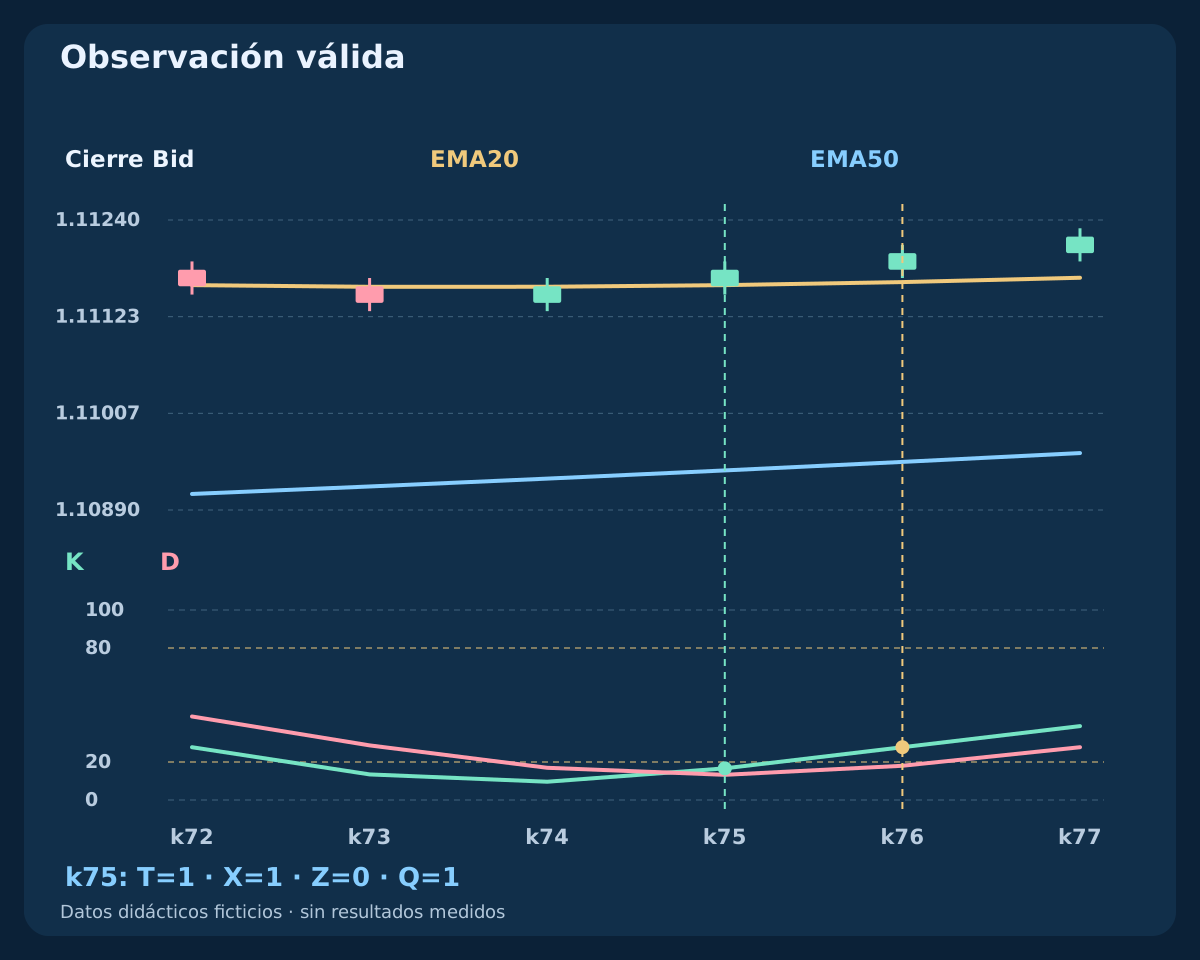
En k74, K=9.6154 y D=16.9516. En k75 pasan a K=16.6667 y D=13.2479: X vale uno y Z sigue en cero. El cierre Bid es 1.11180, EMA20 1.111614 y EMA50 1.109378; la media lenta también sube respecto a cinco velas antes. T y Q valen uno en 2026-07-09 03:00 UTC. Es una observación, no una ejecución comunicada.
En k76 K sube a 27.7778. Z vale uno, pero X cero porque K ya estaba sobre D en la vela anterior. Q vuelve a cero. Una regla que espere salir de 20 observa otra hora; una que exija X y Z simultáneos rechaza ambas velas. La tabla muestra esas diferencias sin reunirlas en una entrada elegida a conveniencia.
| Vela | Cierre Bid | EMA20 | K | D | T | X | Z | Q |
|---|---|---|---|---|---|---|---|---|
| k74 | 1.11160 | 1.111594 | 9.6154 | 16.9516 | 1 | 0 | 0 | 0 |
| k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 1 | 1 | 0 | 1 |
| k76 | 1.11200 | 1.111651 | 27.7778 | 18.0199 | 1 | 0 | 1 | 0 |
| k96 | 1.11250 | 1.112974 | 7.5758 | 13.2267 | 0 | 0 | 0 | 0 |
| k97 | 1.11270 | 1.112948 | 13.0435 | 10.0477 | 0 | 1 | 0 | 0 |
| k98 | 1.11290 | 1.112944 | 21.7391 | 14.1195 | 0 | 0 | 1 | 0 |
| k99 | 1.11310 | 1.112958 | 30.4348 | 21.7391 | 1 | 0 | 0 | 0 |
10. Rechaza un cruce contradictorio sin recuperarlo después
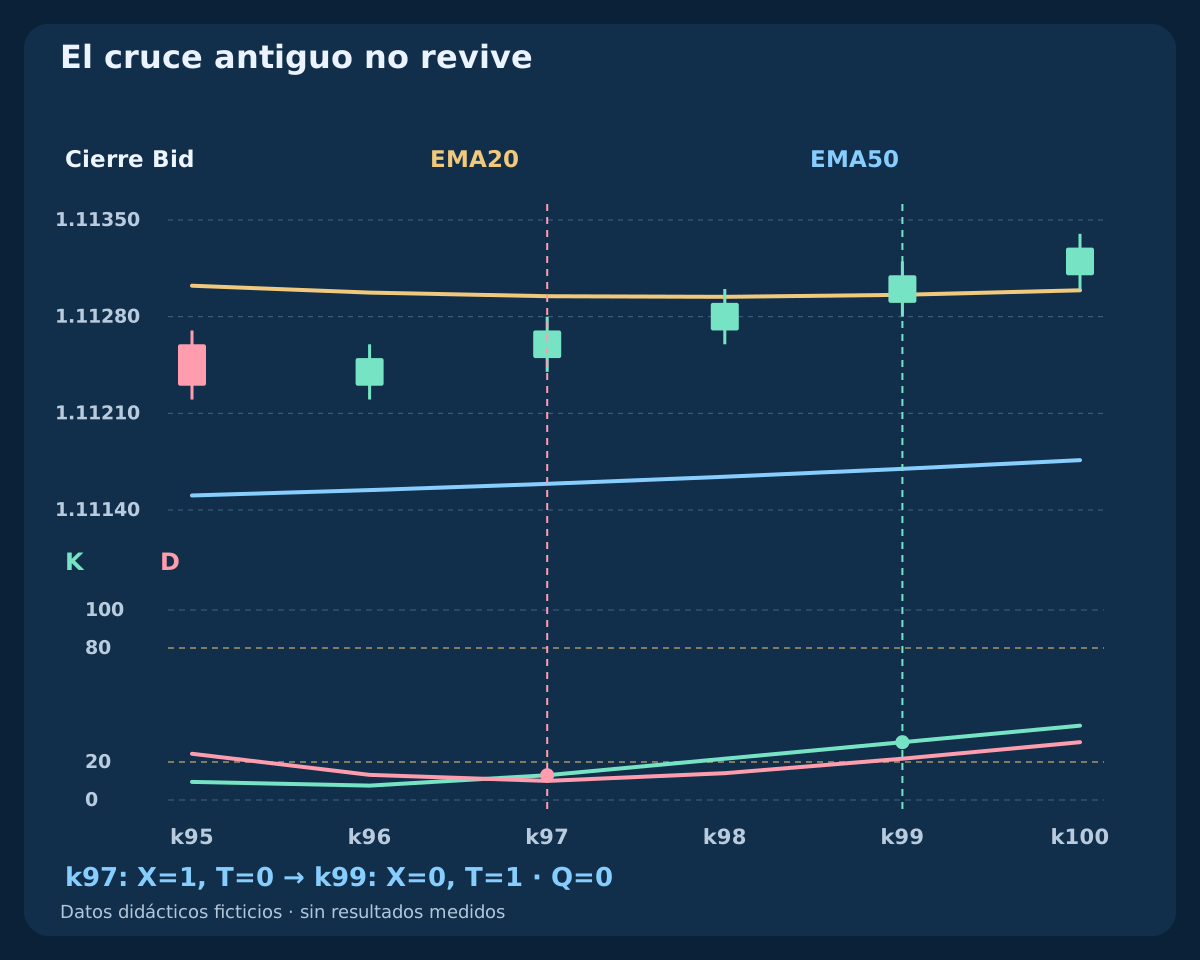
En k97 X vale uno, con K=13.0435 y D=10.0477, pero el cierre 1.11270 está bajo EMA20 1.112948. T falla y Q es cero. En k98 K sale sobre 20, aunque el filtro EMA todavía falla. El evento no queda en espera de mejores condiciones.
En k99 el cierre llega a 1.11310 y T pasa a uno. K=30.4348 y D=21.7391: el estado cruzado persiste, pero X y Q son cero. La mejora posterior de tendencia no repara el evento rechazado de k97. Una confirmación diferida necesitaría su propio plazo, invalidaciones y hora de cotización ejecutable; no debe mezclarse con esta comparación inmediata.
11. Reconoce lateralidad, retraso e información compartida
En una referencia independiente con aperturas y cierres constantes en 1.10000, máximos 1.10010 y mínimos 1.09990, una vez inicializados K y D valen 50, ambas EMA igualan el cierre y T falla. Si todos los OHLC fueran iguales, el denominador del Estocástico sería cero. Cierres planos con rango máximo/mínimo positivo no equivalen a rango cero.
Un mercado entrecortado real no tiene por qué ser tan regular. Pendientes pequeñas y cruces repetidos pueden superar un filtro simple sin una tendencia útil. Ambos indicadores usan precios superpuestos y el suavizado retrasa la respuesta. Más acuerdo puede significar menos observaciones o peores precios. Una separación mínima, volatilidad u otro marco temporal serían reglas adicionales que evaluar por separado.
12. Completa la ejecución antes de tratar Q como operación
Q no define stop, objetivo, vigencia de orden ni spread admisible. Una estrategia debe fijarlos antes de estudiar resultados, incluida la primera cotización evaluada, su antigüedad, demora máxima, distancia de entrada y si un rechazo consume la oportunidad. La futura estrategia del clúster será una especificación separada; este artículo no supone que todos los cruces válidos sean operables.
Define protección estructural y salidas sin mirar resultados posteriores. Indica si permanecen fijas o se actualizan, la prioridad entre salidas y qué ocurre ante una desconexión. Comprueba incrementos de precio, distancias mínimas, volumen y margen. Una señal válida al cierre no garantiza una solicitud ejecutable, una ejecución aceptada ni protección adjunta.
13. Compara cotizaciones BUY con salidas Bid fijas
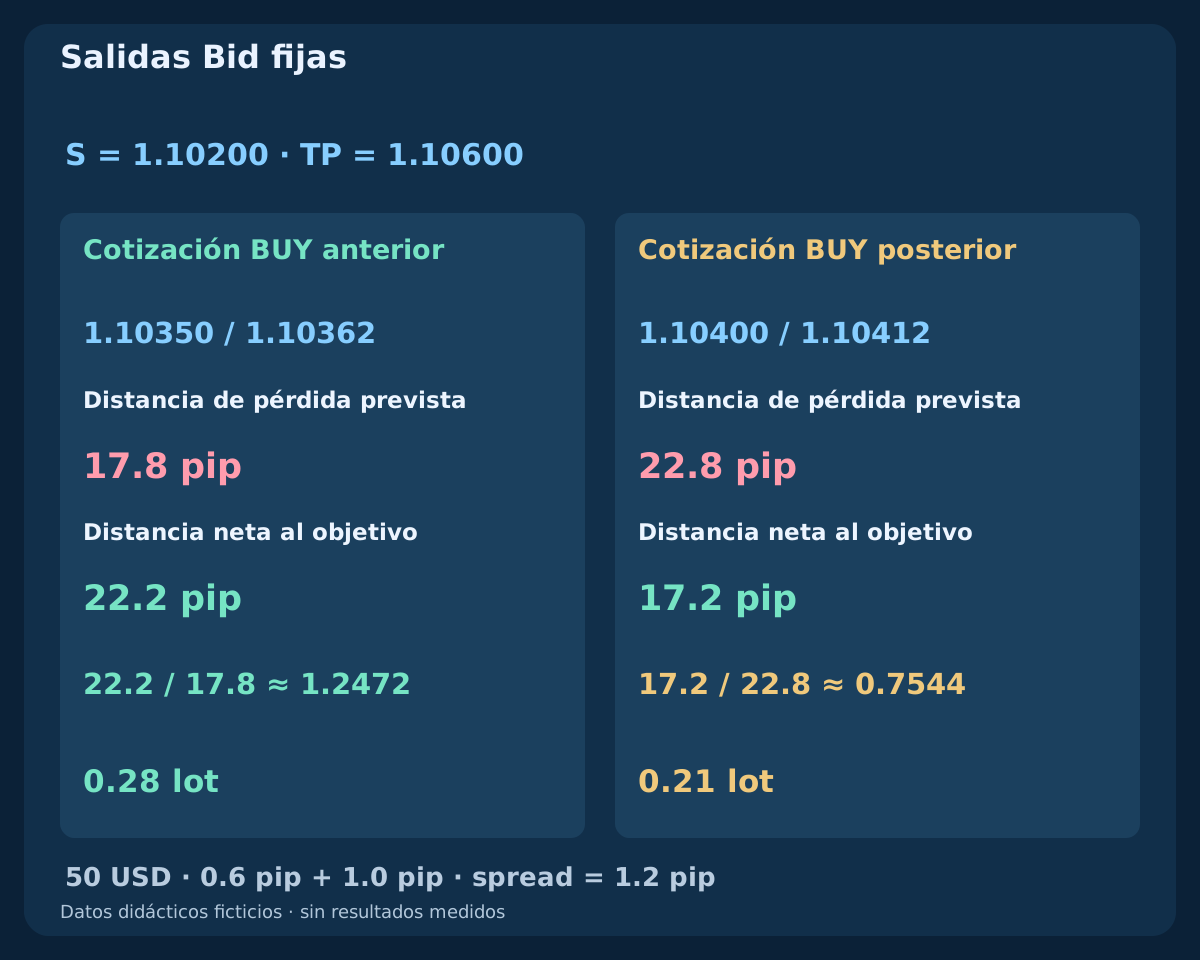
Este ejemplo independiente compra a Ask y sale a Bid, con stop 1.10200 y objetivo 1.10600. El Bid/Ask anterior es 1.10350 / 1.10362; el posterior 1.10400 / 1.10412. Las distancias brutas al stop son 16.2 y 21.2 pips. Añade comisión de ida y vuelta 0.6 pip y reserva adversa total 1.0 pip: las pérdidas previstas son 17.8 y 22.8 pips, los objetivos netos 22.2 y 17.2 pips, con ratios aproximados 1.2472 y 0.7544.
Para cuenta USD, patrimonio 10000 USD, presupuesto 0.5%=50 USD, contrato 100000 EUR, valor del pip 10 USD por lote estándar y paso 0.01, redondear hacia abajo da 0.28 lots con riesgo previsto 49.84 USD antes, frente a 0.21 lots y 47.88 USD después. Las cotizaciones son independientes del CSV y no son ejecuciones. Esperar puede empeorar la geometría de precios aunque la segunda condición parezca más convincente.
| Cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Ratio | Lotes | Riesgo USD |
|---|---|---|---|---|---|---|---|
| Anterior | 1.10350 / 1.10362 | 16.2 | 17.8 | 22.2 | 1.2472 | 0.28 | 49.84 |
| Posterior | 1.10400 / 1.10412 | 21.2 | 22.8 | 17.2 | 0.7544 | 0.21 | 47.88 |
14. Explicita valor del pip, lado de cotización e incertidumbre
Medir entrada Ask contra salidas Bid ya incorpora el efecto del spread: no lo sumes otra vez. Aquí es 1.2 pips. Para la cotización EURUSD de cinco decimales supuesta, point y tick son 0.00001 y un pip equivale a diez puntos. El tick real, valor del contrato y conversión a moneda de cuenta dependen del símbolo; los decimales no bastan para determinarlos.
La reserva es una provisión, no una pérdida máxima. Huecos, deslizamiento del stop, swaps o un fallo al adjuntar protección cambian el resultado. Redondea el volumen hacia abajo, omite la operación si queda bajo el mínimo y verifica exposición total y margen libre. Tras un timeout, concilia órdenes y ejecuciones antes de reintentar. Registra por separado rechazos, vencimientos, incertidumbre y ejecuciones.
15. Prueba el filtro EMA sobre el mismo calendario de cruces
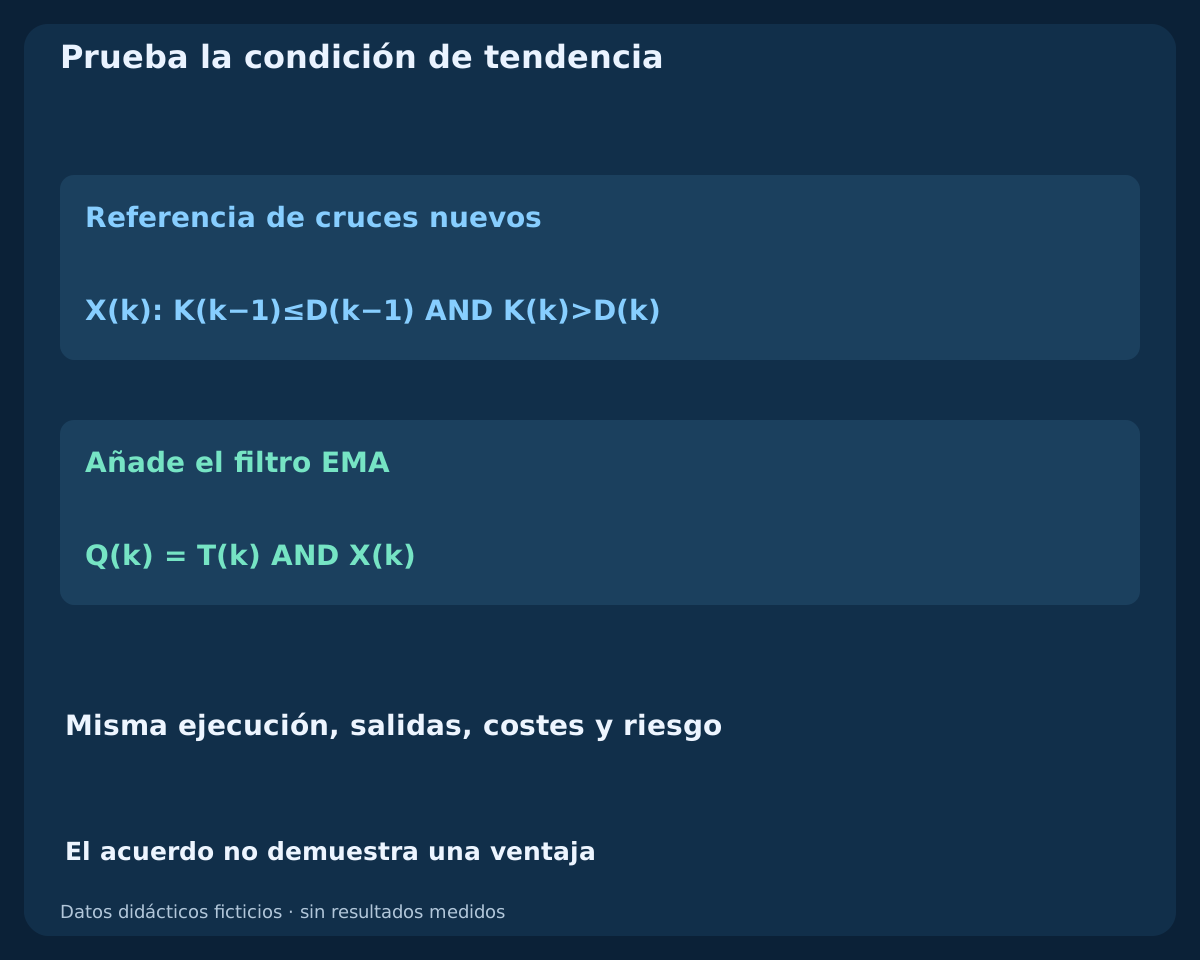
Fija X como referencia de observaciones del oscilador. Compárala con Q=T AND X en las mismas horas y aplica a ambos modelos idénticas entradas completas, salidas, costes y riesgo. Registra cada cruce rechazado, oportunidad omitida y fallo de ejecución. No traslades la entrada filtrada a un T posterior salvo que la confirmación diferida sea otro experimento.
Reserva datos posteriores y conserva todas las variantes probadas, incluidos periodos y umbrales cercanos. Evalúa esperanza neta, drawdown, incertidumbre, rotación y sensibilidad a costes; el porcentaje de aciertos no basta. El ejemplo comprueba aritmética y cronología, no rentabilidad. El filtro puede eliminar pérdidas, ganancias o ambas; una pequeña muestra elegida no demuestra una ventaja fiable.
16. Revisa la especificación antes de escribir una estrategia
Una especificación reproducible nombra datos y marco temporal, periodos y semillas EMA, entrada de precio, pendiente, K/D/slowing y suavizado, campo de precio, buffers cerrados, igualdades y datos ausentes. Distingue cruce, salida de zona y estado, y fija cuándo evaluar la tendencia. Otro lector debe obtener las mismas observaciones sin elegir el gráfico después del resultado.
Este es el primer artículo del nuevo clúster de tres parejas. Seguirán MACD con Estocástico y Parabolic SAR con ADX; las estrategias completas vendrán después de los tres artículos. Las estrategias existentes de medias móviles y Estocástico estudian otras entradas. Mantén esos modelos separados y utiliza las guías de costes, tamaño de posición y backtesting para completar la investigación.
Preguntas frecuentes
¿EMA y Estocástico ofrecen confirmación independiente?
No. Ambos transforman precios compartidos. Separar contexto de tendencia y evento aclara las funciones, pero el acuerdo no demuestra una ventaja después de costes.
¿Un cruce del Estocástico equivale a salir de la zona 20?
No. En el ejemplo el cruce K/D ocurre en k75 con K todavía bajo 20; la salida sobre 20 llega en k76, sin cruce nuevo. Exigir ambos juntos define otra regla.
¿Debo vender cuando el Estocástico supera 80?
No. Puede mantenerse alto durante una subida. Describe la posición relativa del cierre; una hipótesis de giro necesita su propio evento, contexto y reglas completas.
¿EMA20/50 y Estocástico14/3/3 son los mejores parámetros?
Son referencias didácticas, no un óptimo demostrado. También importan campo de precio, suavizado, semillas, historial, marco temporal y costes. Fija el candidato antes de comparar alternativas y datos posteriores.
¿Puede validarse después un cruce rechazado si mejora EMA?
No con esta regla inmediata. El filtro debe pasar en la vela del cruce. En k99 pasa la tendencia, pero el cruce de k97 ya es antiguo. Un modelo de espera necesita plazo e invalidaciones separados.
¿Una marca Q válida define una estrategia rentable?
No. Solo identifica una observación al cierre. Faltan ejecución, protección, salidas, costes, volumen y reglas de cartera. El CSV verifica definiciones y tiempos, sin rendimientos medidos.
Fuentes y notas educativas
MetaQuotes documenta las interfaces EMA y Estocástico y publica la referencia del cociente de sumas. Las semillas EMA, el historial OHLC ficticio, las marcas y la comparación BUY independiente son ejemplos didácticos definidos aquí. No se afirma equivalencia con un terminal real, resultados históricos ni comportamiento de un robot comercial. El CSV incluye entradas y cálculos intermedios.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- MetaTrader 4 Help: Stochastic Oscillator
- MetaTrader 4 Help: Moving Average
- MQL4 Reference: Symbol Properties
Contenido educativo. Los historiales, cálculos y cotizaciones BUY son ficticios. Forex implica riesgo. El acuerdo de indicadores, los stops y las reservas no garantizan beneficios ni limitan las pérdidas reales.