

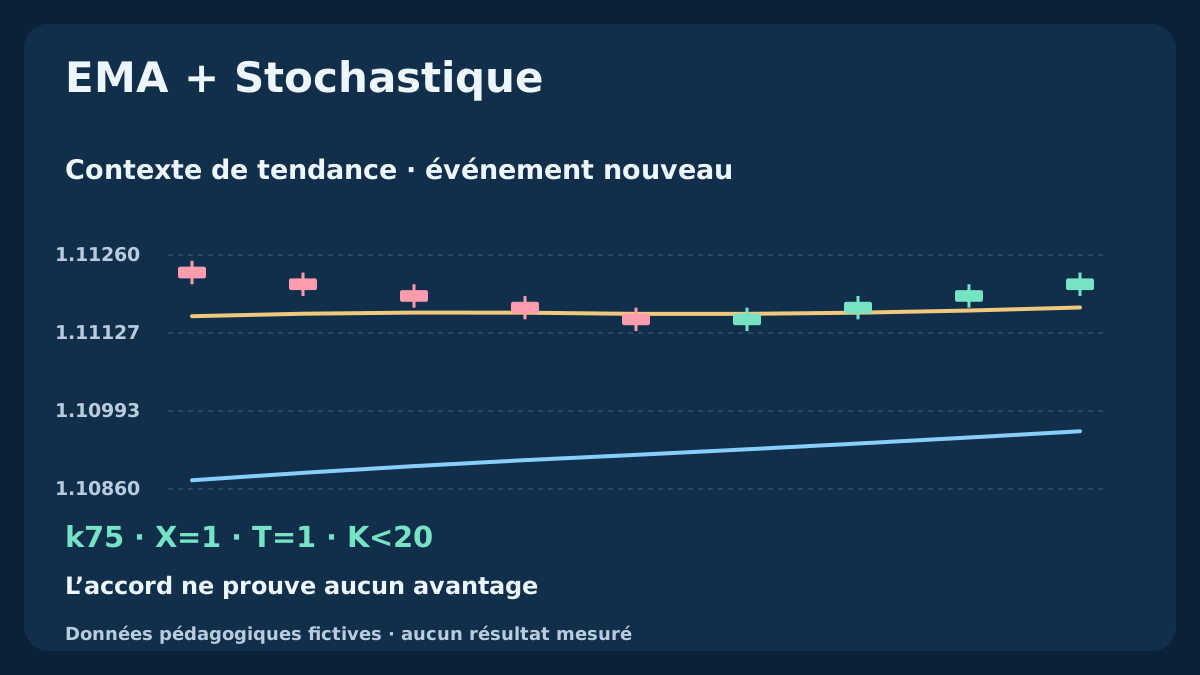
Une EMA ascendante et un retournement du Stochastique répondent à deux questions : le prix respecte-t-il une condition de tendance définie, et un nouvel événement vient-il de se produire ? La distinction compte lorsque le croisement précède le filtre de tendance ou que le Stochastique reste au-dessus de 80 pendant une hausse. Ce guide définit une observation reproductible, montre pourquoi un événement rejeté ne reprend pas vie ensuite et relie le timing aux coûts des cotations.
1. Séparer le contexte de tendance du timing
Une EMA pondère des prix passés ; elle ne prédit pas la bougie suivante. Le Stochastique situe la clôture dans une plage récente de plus hauts et plus bas, puis lisse cette relation. Employer les EMA comme filtre directionnel et le Stochastique comme horloge d’événements précise leurs fonctions. Deux calculs partageant les mêmes prix ne deviennent pas deux preuves indépendantes.
Nous étudions une observation BUY plutôt qu’une stratégie complète. Un nouveau croisement haussier de %K et %D ne se qualifie que si la condition EMA est vraie sur cette même bougie close. C’est un choix de recherche. Une sortie de zone, une confirmation ultérieure du prix ou une obligation de toucher une EMA exigeraient leurs propres définitions et tests.
Le guide MACD et Stochastique : double croisement, ordre et retard compare simultanéité, confirmation à temps, ordre inversé et expiration, avec calculs reproductibles et coûts séparés.
2. Consigner tous les réglages avant de lire le graphique
L’exemple fictif utilise les OHLC Bid H1 d’EURUSD, EMA 20 et EMA 50 sur Close, sans décalage visuel. Le Stochastique est réglé sur Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. K rapporte la somme des distances clôture-plus bas à la somme des plages ; D est la moyenne simple de trois K. Ces réglages courants sont des références, pas un optimum démontré.
En MQL4, MODE_MAIN et MODE_SIGNAL sélectionnent les lignes du Stochastique ; price_field=0 choisit Low/High et price_field=1 Close/Close. Ces entrées peuvent produire des valeurs différentes. Dans iMA, ma_shift=0 règle le déplacement, tandis que le dernier shift choisit la bougie. Documenter aussi les données, limites de session, historique et initialisation.
| Mesure | Référence définie | Rôle ou limite |
|---|---|---|
| EMA20 / EMA50 | Close, amorce SMA, sans déplacement | État de tendance et pente sur cinq bougies |
| Stochastique14 / D3 / ralentissement3 | Low/High ; K par rapport de sommes ; D SMA | Position et événement défini |
| X / Z / S | Croisement / sortie de 20 / état | Observations distinctes |
| Q = T AND X | Même H1 close | Observation ; aucun rejet mémorisé |
3. Calculer les EMA et définir une tendance mesurable
Notre référence sur historique fini utilise α(N)=2/(N+1) et E_N(k)=αC(k)+(1−α)E_N(k−1). E20 commence en k19 par la moyenne des 20 premières clôtures, E50 en k49 par celle des 50 premières. Les valeurs antérieures sont indisponibles. Un historique plus long ou une autre amorce peut modifier les lectures ; comparer des sorties horodatées avant d’affirmer leur équivalence.
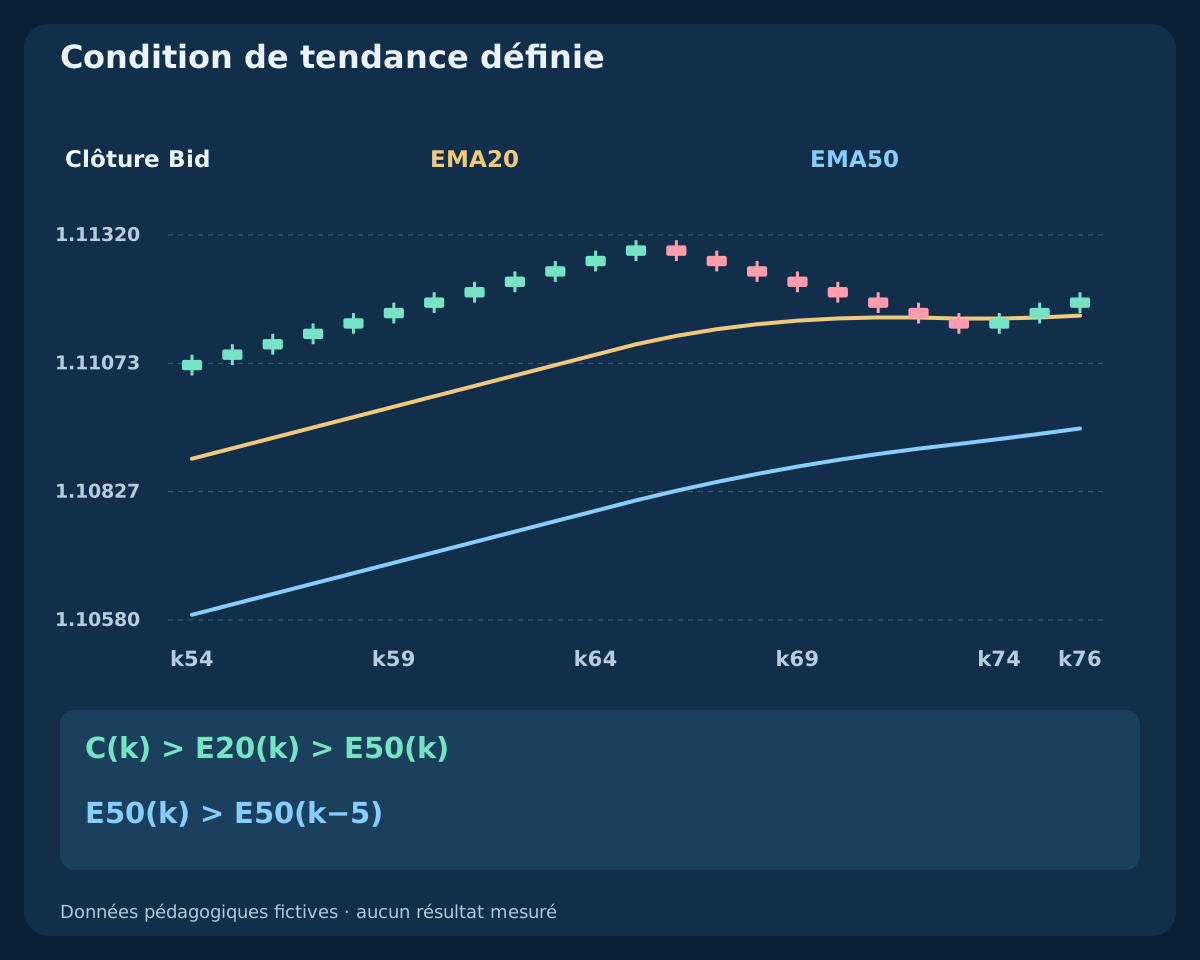
On définit T(k)=[C(k)>E20(k)>E50(k)] AND [E50(k)>E50(k−5)]. Toutes les comparaisons sont strictes et l’évaluation devient possible en k54. La différence sur cinq bougies remplace un angle graphique subjectif. T est un état réévalué à chaque clôture, pas un événement d’entrée. Une pente positive infime peut passer : aucun écart minimal ni filtre de volatilité n’est prévu.
4. Définir le ralentissement du Stochastique
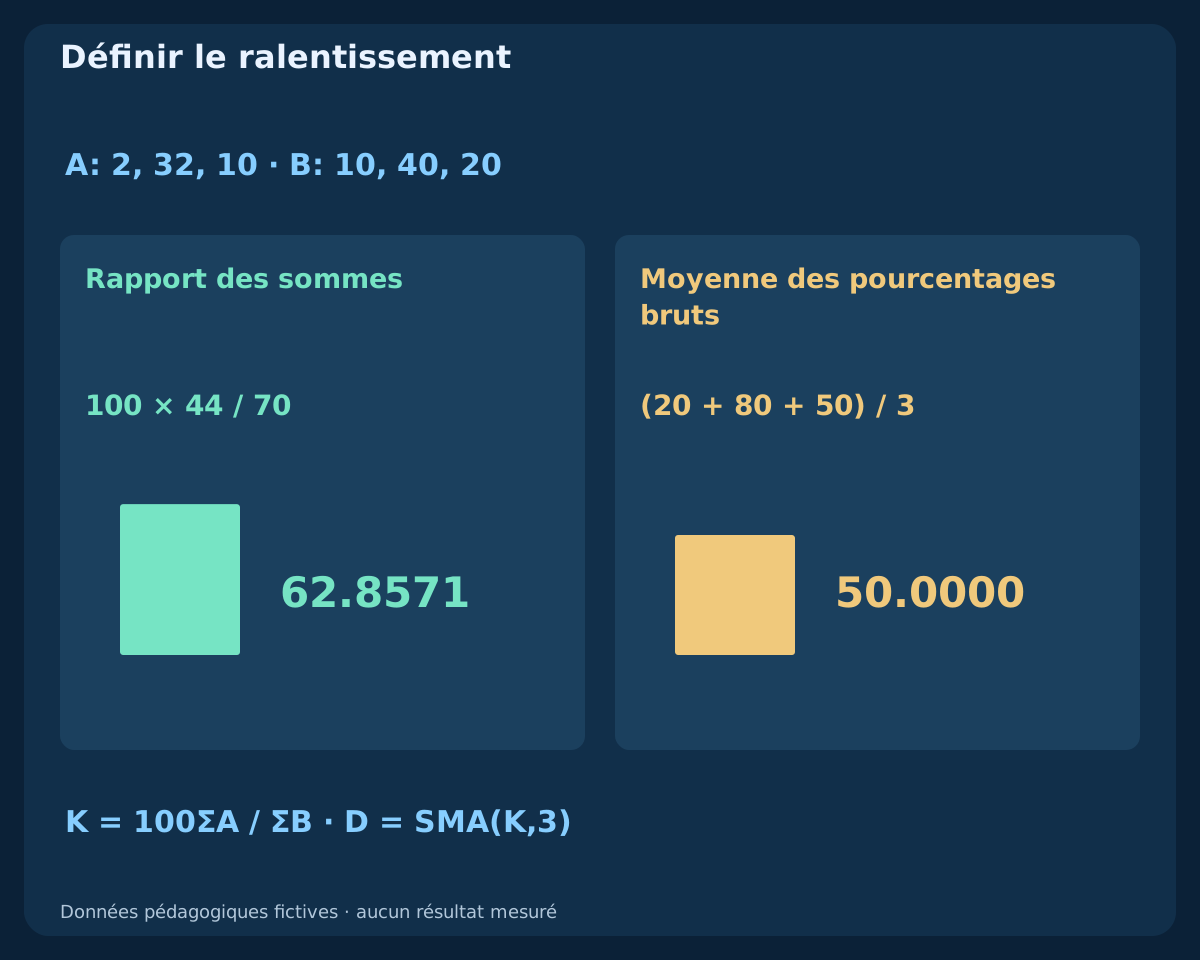
Soient LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) et B(k)=HH(k)−LL(k). La lecture brute est R(k)=100A(k)/B(k) si son dénominateur est positif. Notre ligne principale ralentie est K(k)=100ΣA/ΣB sur k−2 à k, puis D(k)=[K(k)+K(k−1)+K(k−2)]/3. R apparaît en k13, K en k15 et D en k17 lorsque toutes les données requises sont valides.
Cette K diffère généralement de la moyenne de trois pourcentages bruts. Prenons séparément A=2,32,10 et B=10,40,20 dans les mêmes unités de distance. Le rapport des sommes donne 62.8571 ; la moyenne des lectures 20,80,50 donne 50. Si ΣB est nul, K est indisponible ; D exige trois K valides. Remplacer les données manquantes par zéro ou prolonger une ancienne lecture peut créer un faux croisement.
5. Distinguer croisement nouveau, sortie de zone et état
Le croisement haussier est X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. La sortie distincte au-dessus de 20 est Z(k)=[K(k−1)≤20] AND [K(k)>20]. L’état persistant S(k)=[K(k)>D(k)] peut durer plusieurs bougies. X, Z et S peuvent donc apparaître à des moments différents. L’égalité n’est admise que du côté précédent du franchissement ; toutes les lectures actuelles et précédentes nécessaires doivent être valides.
L’observation qualifiée est Q(k)=T(k) AND X(k). Elle n’exige ni Z, ni K sous 20, ni épisode préalable de survente, ni contact avec une EMA. Les ajouter constitue un autre test. La règle ne mémorise pas les événements rejetés : un T ultérieur ne transforme pas un ancien X en nouveau Q. Un modèle SELL sort du cadre et nécessite des règles explicites.
6. Lire 20 et 80 comme des positions, pas des ordres de retournement
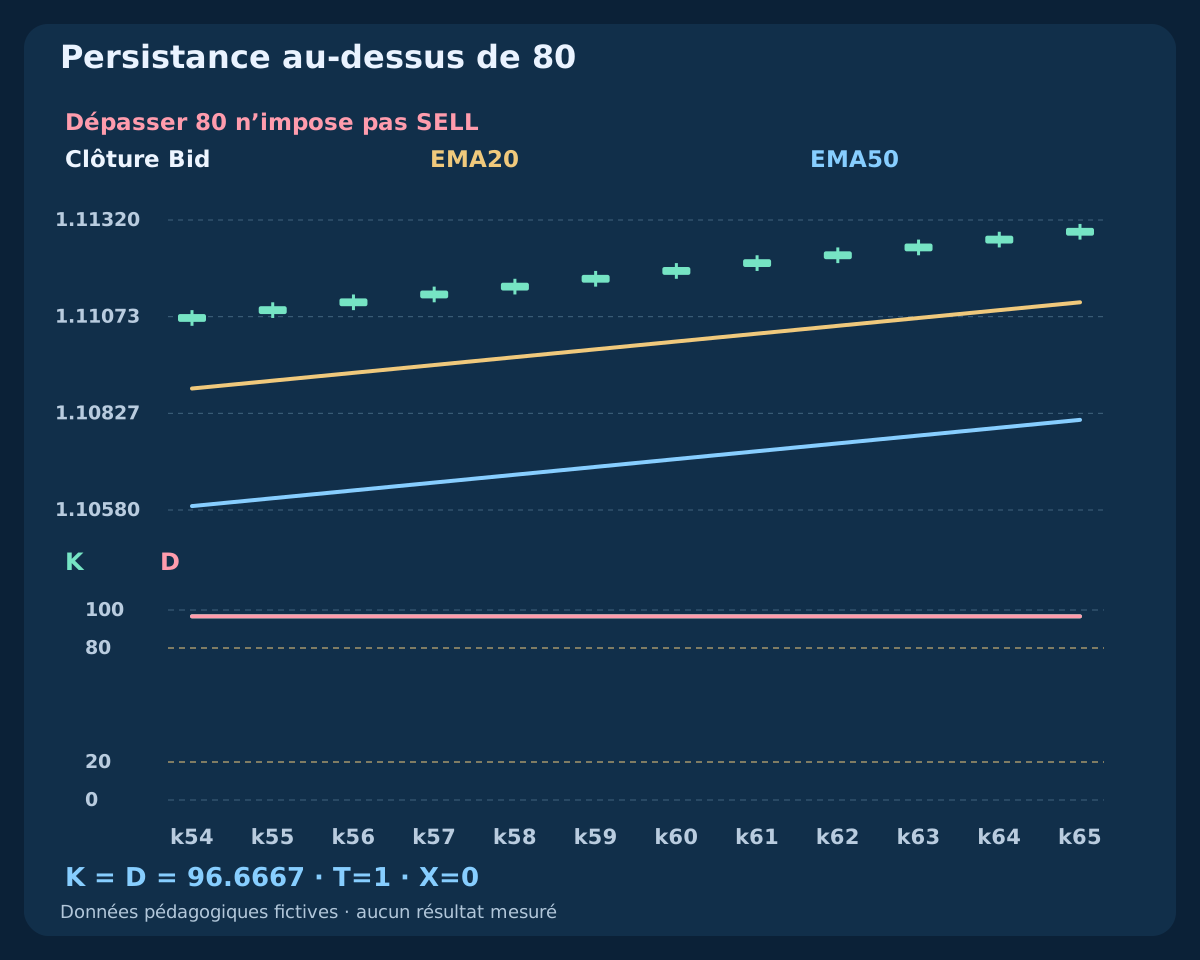
Un Stochastique élevé indique que les clôtures récentes occupent le haut de leurs plages mobiles selon le lissage défini. Il n’impose pas une baisse prochaine. Dans la hausse régulière fictive, K et D valent environ 96.6667 de k54 à k65 tandis que le filtre EMA passe. Il n’y a ni nouveau croisement haussier ni instruction SELL automatique parce que la lecture dépasse 80.
Pendant un repli, K peut descendre sous 20 alors que la moyenne lente monte encore. Cela ne prouve ni la survie de la tendance ni le succès d’une reprise. Exiger croisement et sortie de zone sur une seule bougie peut écarter un croisement antérieur ; attendre l’un ou l’autre change le timing. Définir d’abord la population d’événements étudiée.
7. Employer une seule horloge de clôture et la pleine précision
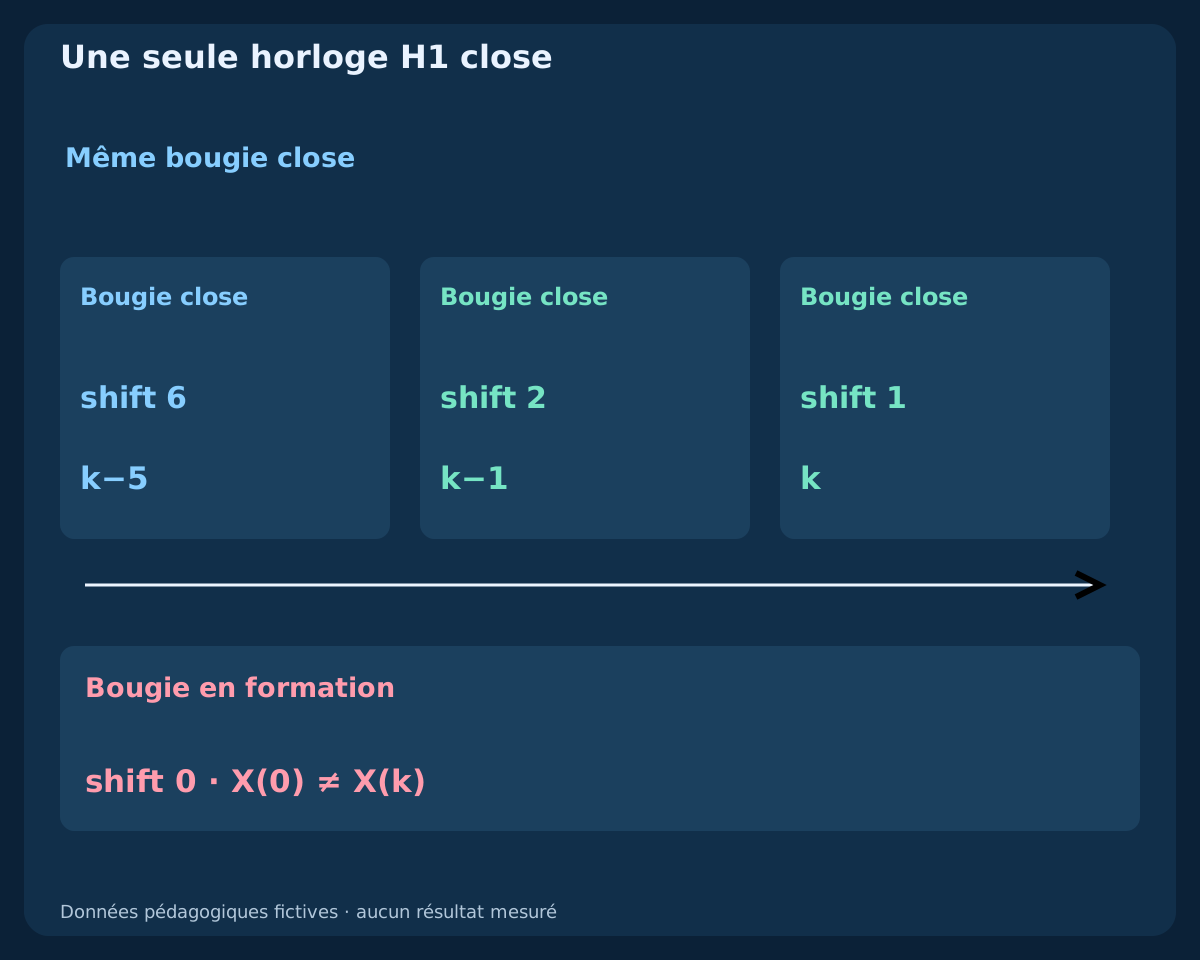
Lire la dernière H1 close une fois la bougie suivante et les données nécessaires disponibles. Dans la série H1 actuelle de MT4, shift=1 désigne la dernière clôturée, shift=2 sa précédente et shift=0 la bougie en formation. Aligner K/D actuels et précédents avec les EMA des mêmes horodatages. L’EMA de cinq bougies closes auparavant se trouve alors au shift 6.
Un croisement provisoire peut disparaître avant la clôture. Sur une autre unité de temps, relier les intervalles réellement clos et leur disponibilité, pas les mêmes indices de tableau. Décider sans arrondir et réserver l’arrondi à l’affichage. En k74, clôture et EMA20 semblent presque égales, mais leur comparaison précise passe. Toute tolérance ou distance minimale pratique doit être fixée auparavant.
8. Reconstituer l’historique OHLC Bid fictif
Le CSV contient 119 bougies H1 inventées, dont les clôtures commencent à 2026-07-06 00:00 UTC au prix 1.10000. Utiliser 1 pip=0.00010. Les variations successives en pips sont +2×65, −2×8, +2×15, −3×7, +2×15, 0×8. Chaque ouverture reprend la clôture précédente ; en k0 elle égale la première clôture. Le plus haut dépasse d’un pip max(ouverture,clôture), le plus bas se situe un pip sous min(ouverture,clôture).
Ces entrées sont fabriquées, pas des cours de courtier, prévisions ou relevés de sessions. Le fichier comprend OHLC, heures de clôture, deux EMA, extrêmes mobiles, distances du numérateur et du dénominateur, R, K, D et indicateurs T/X/Z/Q. Une case vide signifie indisponible. La dernière ligne clôture à 2026-07-10 22:00 UTC. L’historique fini est celui déclaré ; aucun résultat de trade n’est fourni.
9. Examiner un croisement qualifié avant la sortie de 20
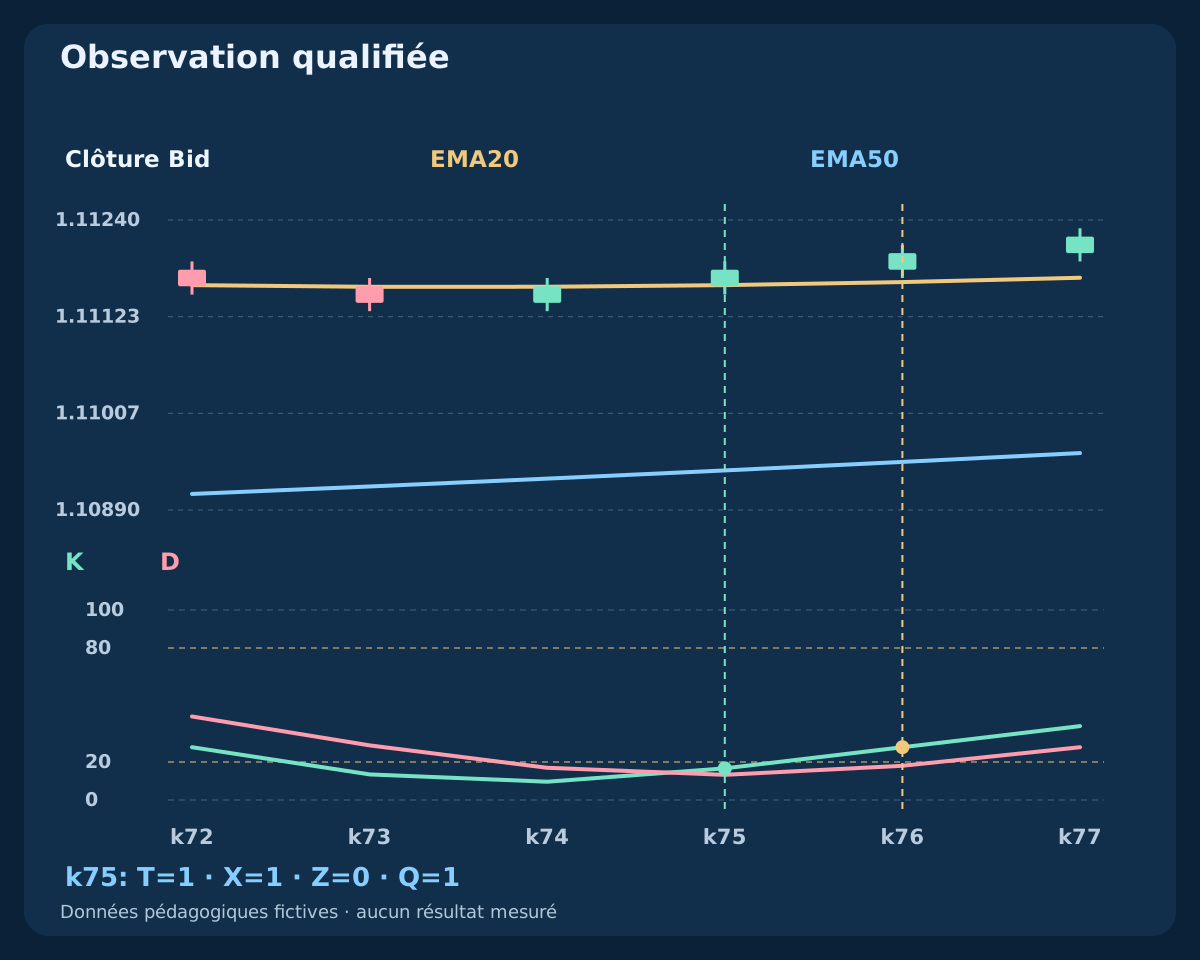
En k74, K=9.6154 et D=16.9516. En k75, K=16.6667 et D=13.2479 : X vaut un, Z reste nul. La clôture Bid est 1.11180, EMA20 1.111614 et EMA50 1.109378 ; la moyenne lente monte aussi sur cinq bougies. T et Q valent un à 2026-07-09 03:00 UTC. Il s’agit d’une observation, pas d’une exécution annoncée.
En k76, K atteint 27.7778. Z vaut un, mais X zéro puisque K était déjà au-dessus de D à la bougie précédente. Q revient à zéro. Une règle attendant la sortie de 20 observe un autre instant ; exiger X et Z ensemble rejetterait les deux bougies. Le tableau rend ces différences visibles sans les fusionner en entrée commode.
| Bougie | Clôture Bid | EMA20 | K | D | T | X | Z | Q |
|---|---|---|---|---|---|---|---|---|
| k74 | 1.11160 | 1.111594 | 9.6154 | 16.9516 | 1 | 0 | 0 | 0 |
| k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 1 | 1 | 0 | 1 |
| k76 | 1.11200 | 1.111651 | 27.7778 | 18.0199 | 1 | 0 | 1 | 0 |
| k96 | 1.11250 | 1.112974 | 7.5758 | 13.2267 | 0 | 0 | 0 | 0 |
| k97 | 1.11270 | 1.112948 | 13.0435 | 10.0477 | 0 | 1 | 0 | 0 |
| k98 | 1.11290 | 1.112944 | 21.7391 | 14.1195 | 0 | 0 | 1 | 0 |
| k99 | 1.11310 | 1.112958 | 30.4348 | 21.7391 | 1 | 0 | 0 | 0 |
10. Rejeter un croisement incompatible sans le réactiver ensuite
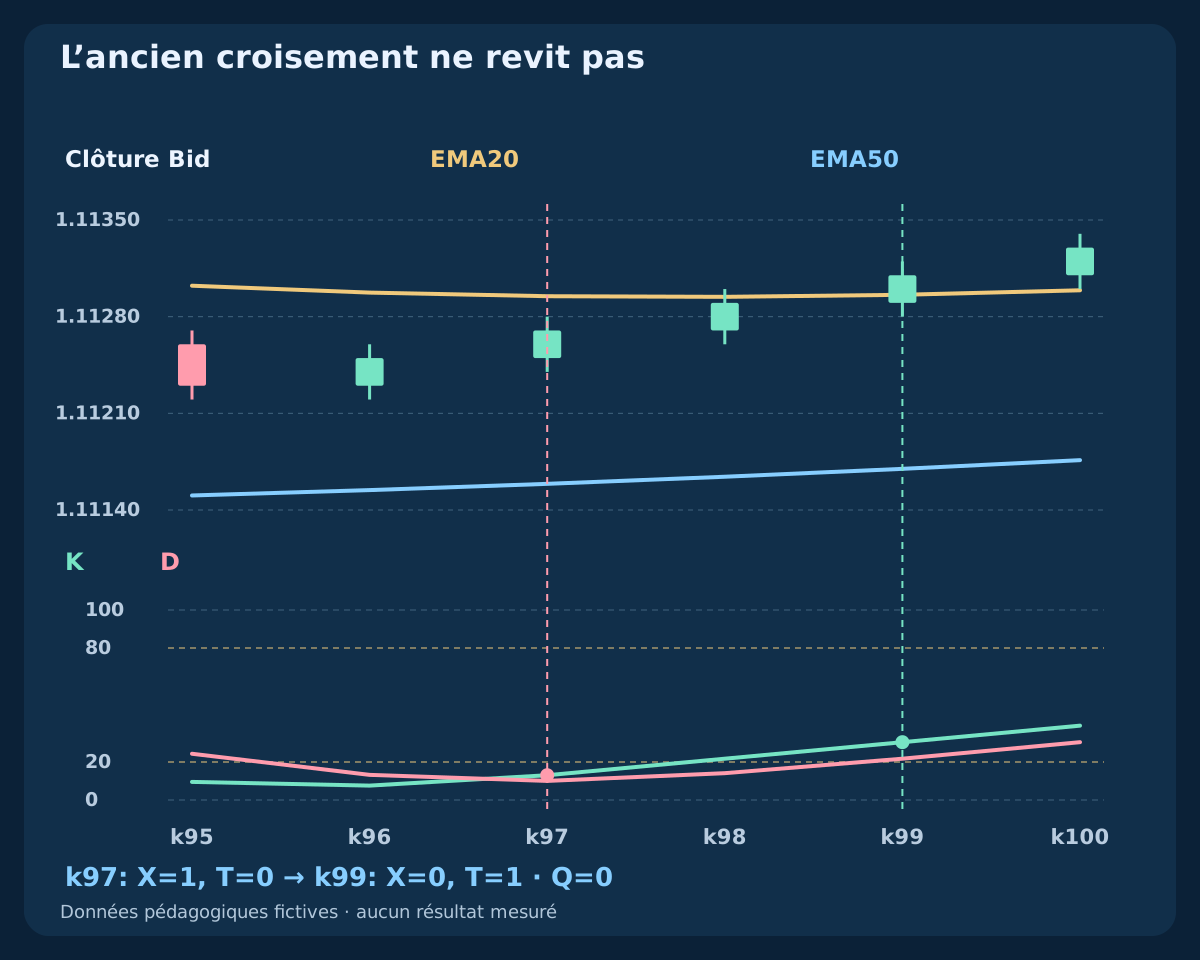
En k97, X vaut un avec K=13.0435 et D=10.0477, mais la clôture 1.11270 est sous EMA20 1.112948. T échoue et Q vaut zéro. En k98, K repasse au-dessus de 20 mais le filtre EMA échoue encore. L’événement n’est pas conservé en attente d’une amélioration.
En k99, la clôture atteint 1.11310 et T vaut un. K=30.4348 dépasse D=21.7391 : l’état croisé persiste, mais X et Q restent nuls. Un filtre de tendance devenu favorable ne répare pas k97. Une confirmation différée exigerait délai maximal, invalidations et heure de cotation exécutable propres ; elle ne doit pas être mélangée à cette comparaison immédiate.
11. Reconnaître absence de tendance, retard et information commune
Une référence indépendante constante fixe toutes les ouvertures et clôtures à 1.10000, tous les plus hauts à 1.10010 et les plus bas à 1.09990. Après initialisation, K et D valent 50, les deux EMA égalent la clôture et T échoue. Si tous les OHLC étaient identiques, le dénominateur du Stochastique serait nul. Une clôture constante avec plage positive diffère d’une plage nulle.
Les marchés réels agités ne sont pas aussi réguliers. De faibles pentes et des croisements répétés peuvent passer un filtre simple sans tendance utile. Les indicateurs partagent l’historique et le lissage retarde. Plus d’accord peut signifier moins d’observations ou des prix plus tardifs. Écart minimal, volatilité ou unité supérieure seraient des règles supplémentaires à évaluer séparément.
12. Compléter l’exécution avant de transformer Q en trade
Q ne fixe ni stop, ni objectif, durée de validité ou spread acceptable. Une stratégie complète doit les définir avant d’étudier les résultats : première cotation examinée, ancienneté, délai maximal, distance d’entrée et consommation éventuelle de l’occasion en cas de rejet. La future stratégie du groupe sera distincte ; tout croisement qualifié n’est pas forcément négociable.
Définir protection structurelle et sorties sans regarder les résultats futurs. Préciser sorties fixes ou actualisées, ordre de priorité et traitement d’une coupure de connexion. Vérifier pas de prix, distances minimales, volume et marge lors de l’envoi. Un signal valable à la clôture ne garantit ni demande exécutable, ni exécution acceptée, ni protection attachée.
13. Comparer deux cotations BUY avec sorties Bid fixes
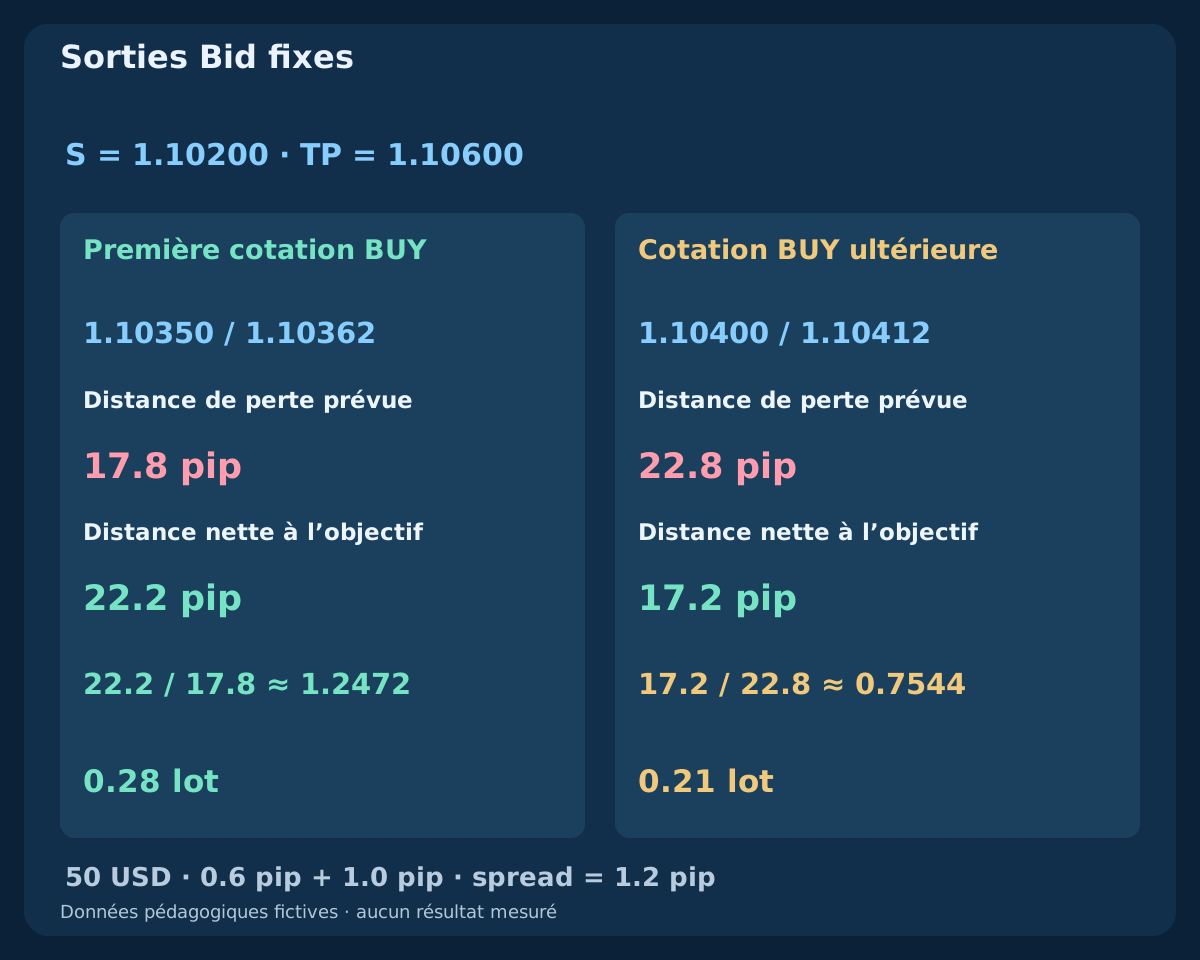
Cet exemple indépendant achète à Ask et sort à Bid, avec stop 1.10200 et objectif 1.10600. Le Bid/Ask initial est 1.10350 / 1.10362 ; le suivant 1.10400 / 1.10412. Les distances brutes au stop sont 16.2 et 21.2 pips. Ajouter commission aller-retour 0.6 pip et réserve adverse totale 1.0 pip : pertes prévues 17.8 et 22.8 pips, distances nettes à l’objectif 22.2 et 17.2 pips, ratios environ 1.2472 et 0.7544.
Pour un compte USD, fonds propres 10000 USD, budget 0.5%=50 USD, contrat 100000 EUR, valeur du pip 10 USD par lot standard et pas 0.01, arrondir vers le bas donne d’abord 0.28 lots avec risque prévu 49.84 USD, puis 0.21 lots et 47.88 USD. Ces cours sont indépendants du CSV et ne sont pas des exécutions. Attendre peut dégrader la géométrie de prix malgré une seconde condition plus convaincante.
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Ratio | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| Initiale | 1.10350 / 1.10362 | 16.2 | 17.8 | 22.2 | 1.2472 | 0.28 | 49.84 |
| Ultérieure | 1.10400 / 1.10412 | 21.2 | 22.8 | 17.2 | 0.7544 | 0.21 | 47.88 |
14. Expliciter pip, côté de cotation et exécution incertaine
L’entrée Ask mesurée face aux sorties Bid intègre déjà l’effet du spread ; ne pas le rajouter. Il vaut ici 1.2 pips. Pour l’EURUSD supposé à cinq décimales, point et tick valent 0.00001, un pip représente dix points. Taille de tick réelle, valeur du contrat et conversion en devise du compte dépendent du symbole ; les décimales seules ne les déterminent pas.
La réserve est une provision, pas un plafond de perte. Gaps, glissement au stop, swaps ou protection refusée modifient le résultat. Arrondir le volume au pas inférieur, renoncer s’il est sous le minimum, vérifier exposition totale et marge libre. Après timeout, rapprocher ordres et exécutions avant de renvoyer. Séparer rejets, expirations, situations incertaines et exécutions.
15. Tester le filtre EMA sur le même calendrier de croisements
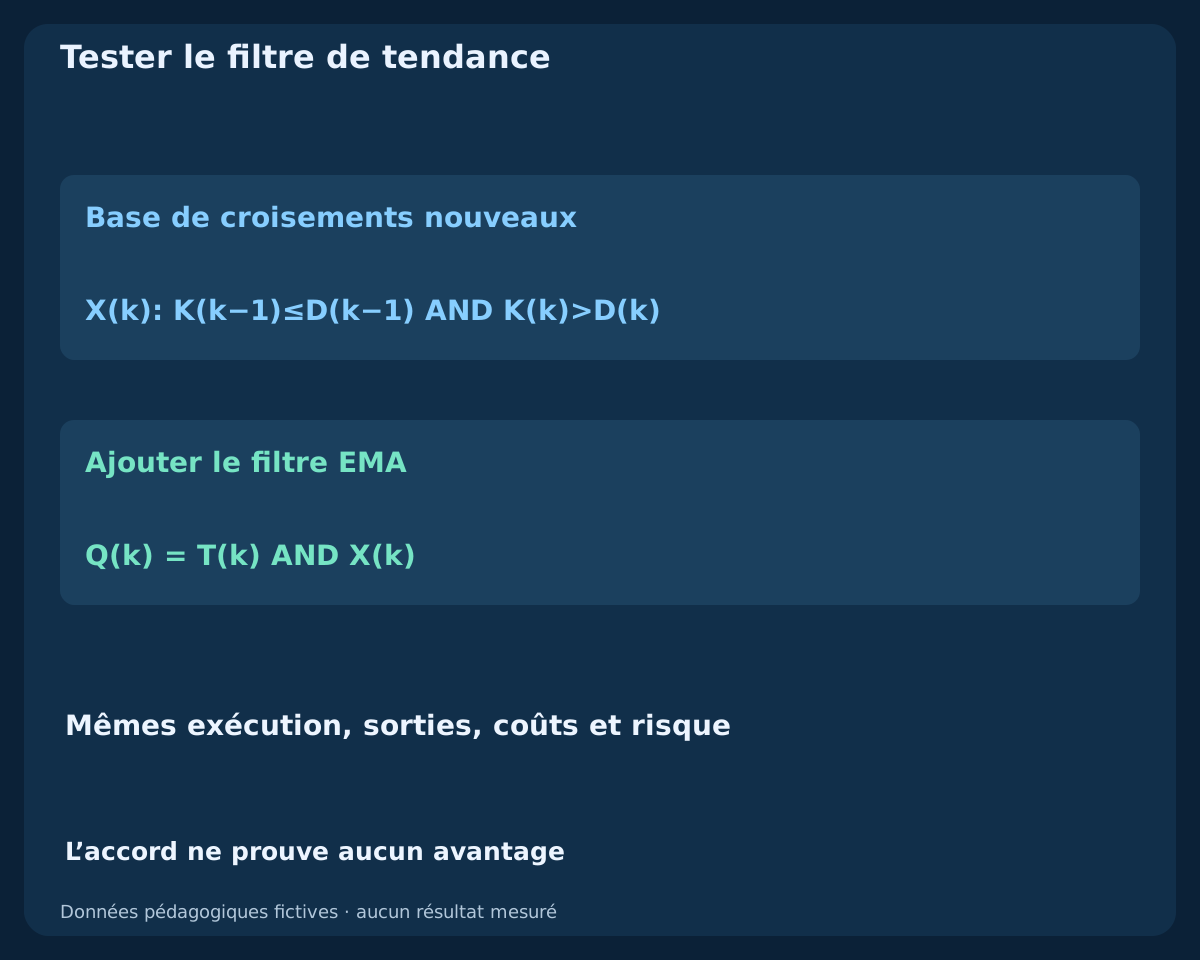
Figer X comme base d’observations du seul oscillateur. La comparer à Q=T AND X aux mêmes instants, puis appliquer aux deux modèles entrées complètes, sorties, coûts et risque identiques. Consigner croisements rejetés, occasions manquées et échecs d’exécution. Ne pas déplacer l’entrée filtrée à un T ultérieur sauf expérience différée explicitement séparée.
Réserver des données ultérieures et conserver toutes les variantes essayées, y compris périodes et seuils voisins. Examiner espérance nette, drawdown, incertitude d’échantillon, rotation et sensibilité aux coûts ; le taux de réussite ne suffit pas. L’exemple vérifie calcul et chronologie, pas la rentabilité. Le filtre peut retirer pertes, gains ou les deux ; un petit ensemble sélectionné n’établit pas un avantage fiable.
16. Relire la spécification avant d’écrire une stratégie
Une spécification reproductible nomme données et unité, périodes et amorces EMA, prix utilisé, recul de pente, K/D/ralentissement et lissage, champ de prix, buffers clos, égalités et valeurs manquantes. Elle distingue croisement, sortie et état et fixe l’instant de test du filtre. Un autre lecteur doit retrouver les observations sans choisir le graphique après le résultat.
Voici le premier guide du nouveau groupe de trois paires. Suivront MACD avec Stochastique puis Parabolic SAR avec ADX ; les stratégies complètes viendront après les trois guides. Les pages existantes sur moyennes mobiles et Stochastique étudient d’autres entrées. Garder les modèles distincts et utiliser les guides de coûts, taille de position et backtesting pour compléter la recherche.
Questions fréquentes
EMA et Stochastique fournissent-ils une confirmation indépendante ?
Non. Ils transforment des prix communs. Séparer contexte et événement clarifie les rôles, mais l’accord ne démontre pas d’avantage net de coûts.
Un croisement équivaut-il à sortir de la zone 20 ?
Non. Dans l’exemple, le croisement K/D survient en k75 alors que K reste sous 20. La sortie arrive en k76 sans nouveau croisement. Exiger les deux ensemble est une autre règle.
Faut-il vendre quand le Stochastique dépasse 80 ?
Non. Il peut rester élevé pendant la hausse. Il décrit une position relative ; une hypothèse de retournement demande son propre événement, contexte et règles complètes.
EMA20/50 et Stochastique14/3/3 sont-ils les meilleurs réglages ?
Ce sont des références pédagogiques, pas un optimum établi. Champ de prix, lissage, amorces, historique, unité et coûts comptent aussi. Figer le candidat avant de comparer alternatives et données ultérieures.
Un croisement rejeté peut-il devenir valable si les EMA s’améliorent ?
Pas avec cette règle immédiate. Le filtre doit passer sur la bougie du croisement. En k99, T passe mais le croisement k97 est ancien. Une attente exige délai et invalidations propres.
Un Q qualifié définit-il une stratégie rentable ?
Non. Il identifie seulement une observation close. Il manque exécution, protection, sorties, coûts, volume et règles de portefeuille. Le CSV vérifie les définitions et le timing sans rendements mesurés.
Sources et notes pédagogiques
MetaQuotes documente les interfaces EMA et Stochastique et publie la référence du rapport de sommes. Les initialisations EMA, l’historique OHLC fictif, les indicateurs d’événements et la comparaison BUY indépendante sont des exemples pédagogiques définis ici. Aucune équivalence avec un terminal réel, performance historique ou description de robot commercial n’est revendiquée. Le CSV contient les entrées et calculs intermédiaires.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- MetaTrader 4 Help: Stochastic Oscillator
- MetaTrader 4 Help: Moving Average
- MQL4 Reference: Symbol Properties
Contenu pédagogique. Historiques, calculs et cotations BUY fictifs. Le Forex comporte des risques. Accord des indicateurs, stops et réserves ne garantissent ni bénéfice ni plafond de perte réelle.