

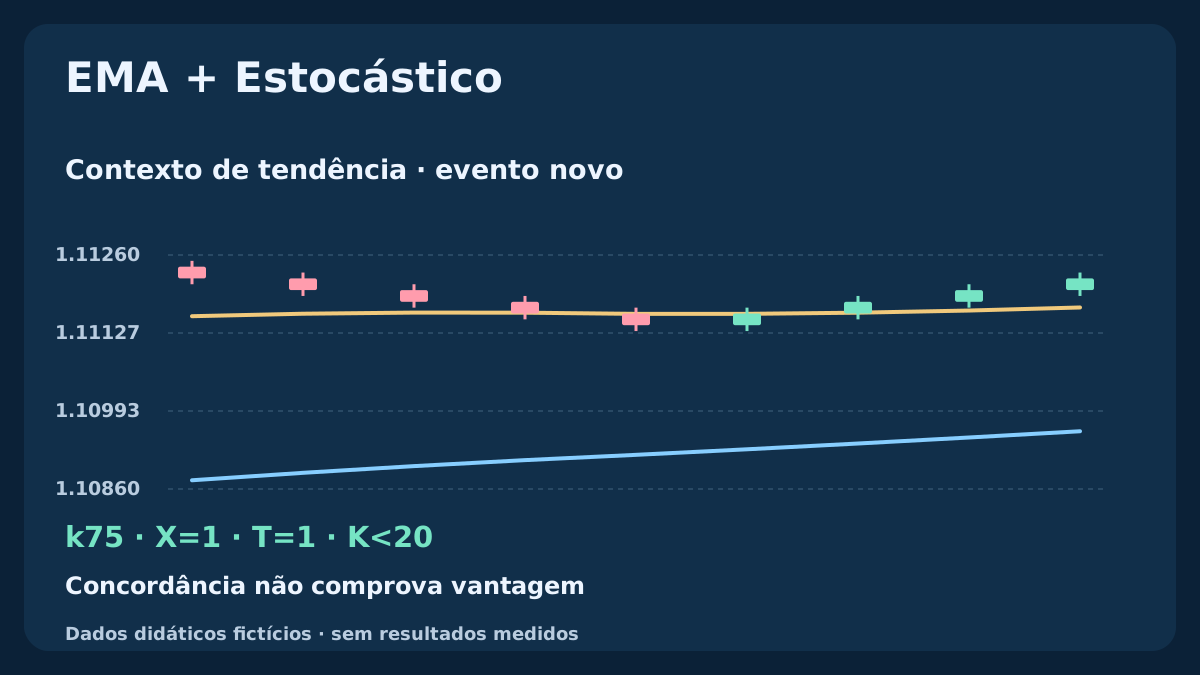
Uma EMA ascendente e uma virada do Estocástico respondem a perguntas diferentes: o preço atende a uma condição de tendência definida e acabou de ocorrer um novo evento do oscilador? A distinção importa quando o cruzamento vem antes do filtro ou o Estocástico permanece acima de 80 durante uma alta. Definimos uma observação reproduzível, mostramos por que um evento rejeitado não volta a valer depois e relacionamos timing aos custos das cotações.
1. Separe contexto de tendência e timing
Uma EMA transforma preços anteriores com pesos diferentes; não prevê o próximo candle. O Estocástico situa o fechamento na faixa recente de máximas e mínimas e suaviza essa relação. Usar EMA como filtro direcional e Estocástico como relógio de eventos esclarece as funções. Dois cálculos com preços compartilhados não são duas evidências independentes.
Estudamos uma observação BUY, não uma estratégia completa. Um novo cruzamento de %K acima de %D só se qualifica quando a condição EMA é verdadeira no mesmo candle fechado. É uma escolha de pesquisa. Saída de zona, confirmação posterior do preço ou exigência de tocar uma EMA precisam de definições e testes separados.
O guia MACD e Estocástico sobre cruzamento duplo, ordem e atraso compara casos simultâneos, pontuais, invertidos e vencidos com cálculos reproduzíveis e custos separados.
2. Registre todos os parâmetros antes de interpretar o gráfico
O exemplo fictício usa OHLC Bid H1 de EURUSD, EMA 20 e EMA 50 em Close, sem deslocamento visual. O Estocástico usa Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. K divide a soma das distâncias fechamento-mínima pela soma das faixas; D é a média simples de três K. Parâmetros conhecidos são referências, não um ótimo demonstrado aqui.
No MQL4, MODE_MAIN e MODE_SIGNAL selecionam as linhas do Estocástico; price_field=0 escolhe Low/High e price_field=1 Close/Close. Esses campos podem gerar valores diferentes. No iMA, ma_shift=0 controla o deslocamento, enquanto o último shift seleciona o candle. Registre também fonte dos dados, limites de sessão, histórico e inicialização.
| Medida | Referência definida | Função ou limite |
|---|---|---|
| EMA20 / EMA50 | Close, semente SMA, sem deslocamento | Estado de tendência e inclinação de cinco candles |
| Estocástico14 / D3 / slowing3 | Low/High; K por razão de somas; D SMA | Posição na faixa e evento definido |
| X / Z / S | Cruzamento / saída acima de 20 / estado | Observações distintas |
| Q = T AND X | Mesmo H1 fechado | Só observação; sem armazenar rejeições |
3. Calcule as EMAs e defina uma tendência mensurável
A referência com histórico finito usa α(N)=2/(N+1) e E_N(k)=αC(k)+(1−α)E_N(k−1). E20 começa em k19 com a média dos primeiros 20 fechamentos; E50, em k49 com os primeiros 50. Os valores anteriores estão indisponíveis. Mais histórico ou outra semente pode alterar as leituras; compare saídas com timestamps iguais antes de afirmar equivalência.
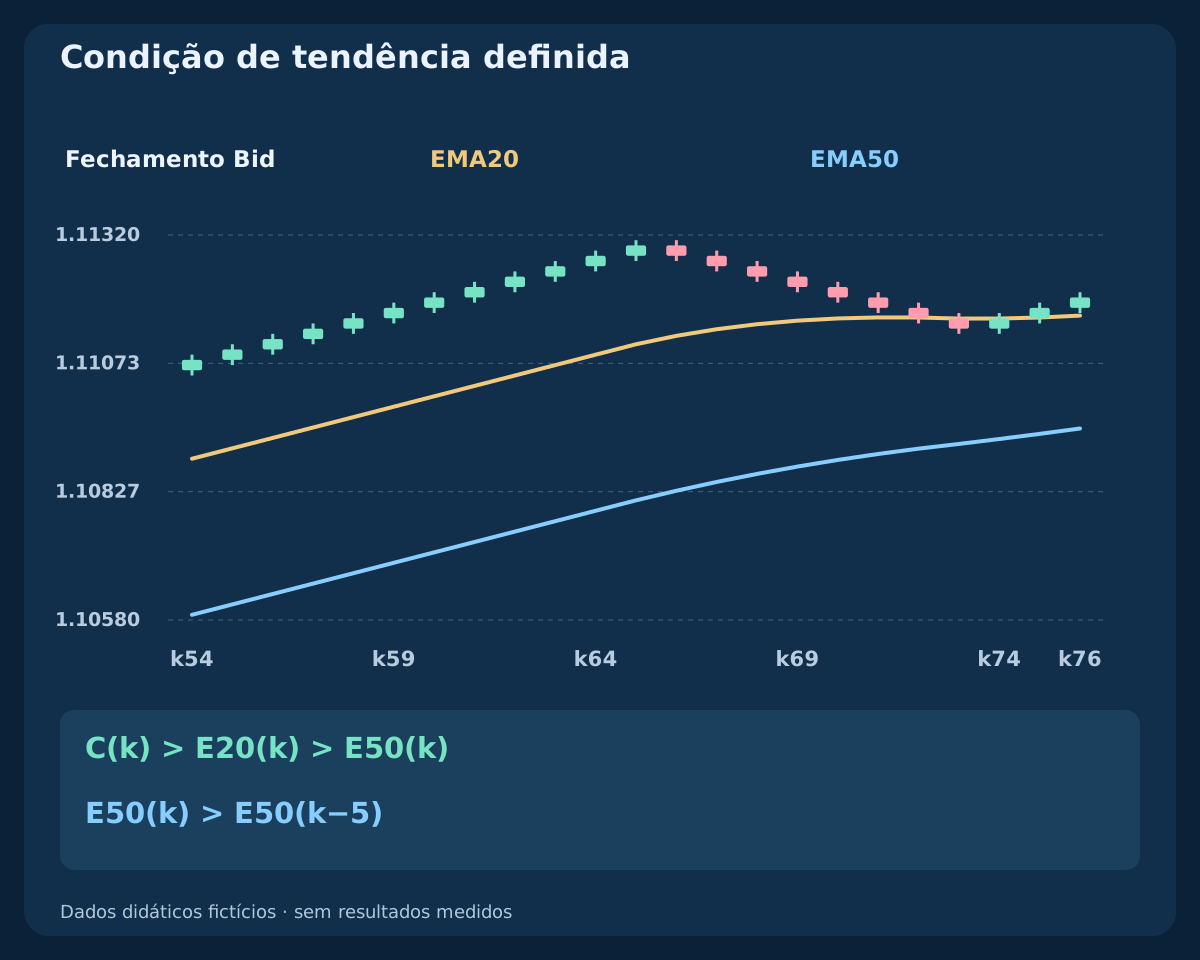
Definimos T(k)=[C(k)>E20(k)>E50(k)] AND [E50(k)>E50(k−5)]. As comparações são estritas e a primeira avaliação possível é k54. A diferença de cinco candles substitui o ângulo visual subjetivo. T é um estado reavaliado a cada fechamento, não um evento de entrada. Uma inclinação positiva minúscula pode passar: não há distância mínima nem filtro de volatilidade.
4. Especifique a suavização do Estocástico
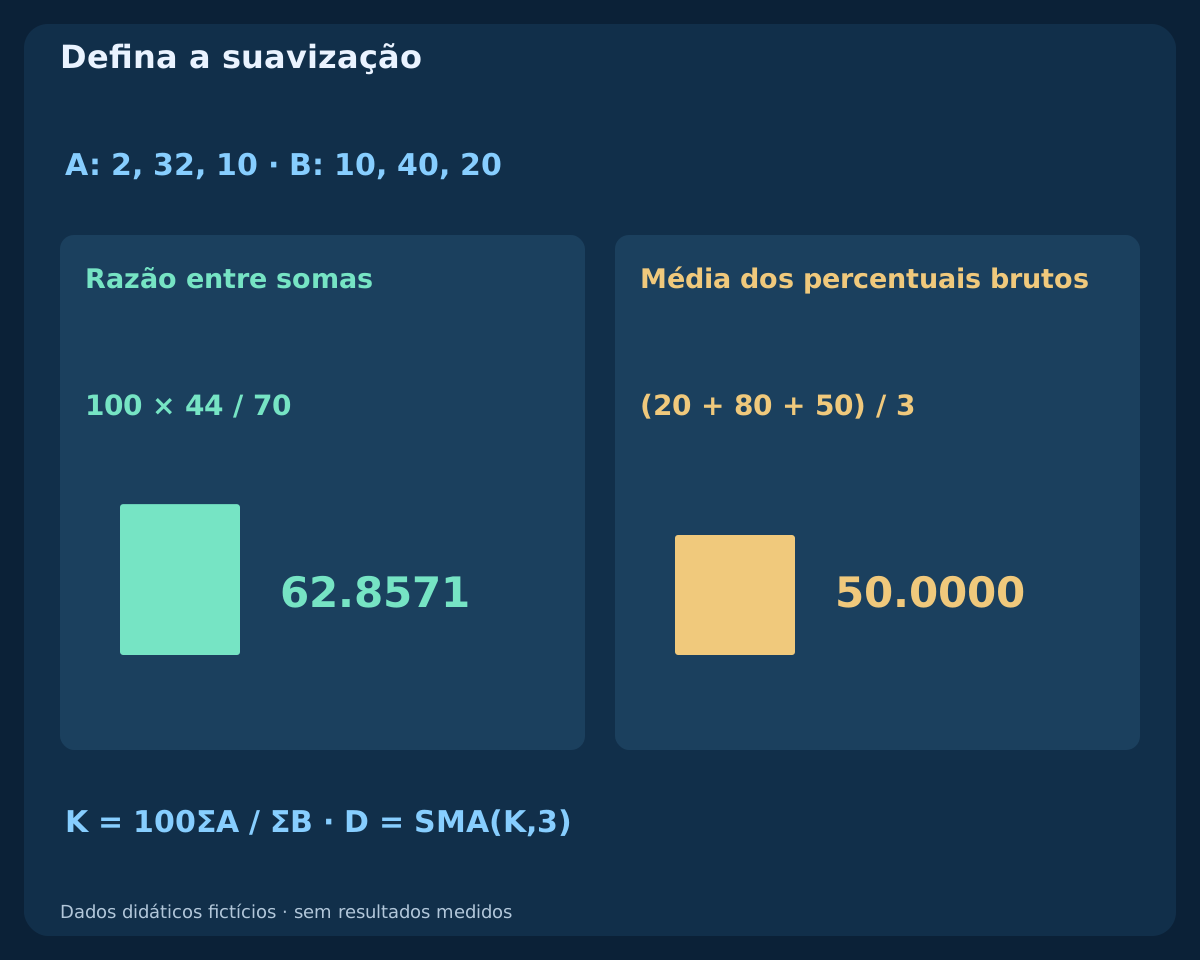
Sejam LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) e B(k)=HH(k)−LL(k). A leitura bruta é R(k)=100A(k)/B(k) quando o denominador é positivo. A linha principal suavizada é K(k)=100ΣA/ΣB entre k−2 e k, com D(k)=[K(k)+K(k−1)+K(k−2)]/3. R surge em k13, K em k15 e D em k17 se todas as entradas necessárias forem válidas.
Essa K geralmente difere da média de três percentuais brutos. Em um exemplo aritmético separado, use A=2,32,10 e B=10,40,20 nas mesmas unidades de distância. A razão das somas dá 62.8571; a média das leituras 20,80,50 dá 50. Se ΣB for zero, K está indisponível; D exige três K válidas. Preencher ausências com zero ou carregar uma leitura antiga pode inventar um cruzamento.
5. Diferencie cruzamento novo, saída de zona e estado
O cruzamento de alta é X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. A saída separada acima de 20 é Z(k)=[K(k−1)≤20] AND [K(k)>20]. O estado persistente S(k)=[K(k)>D(k)] pode durar vários candles. X, Z e S podem, portanto, aparecer em horários diferentes. A igualdade só é aceita no lado anterior do cruzamento; todas as leituras atuais e anteriores exigidas devem ser válidas.
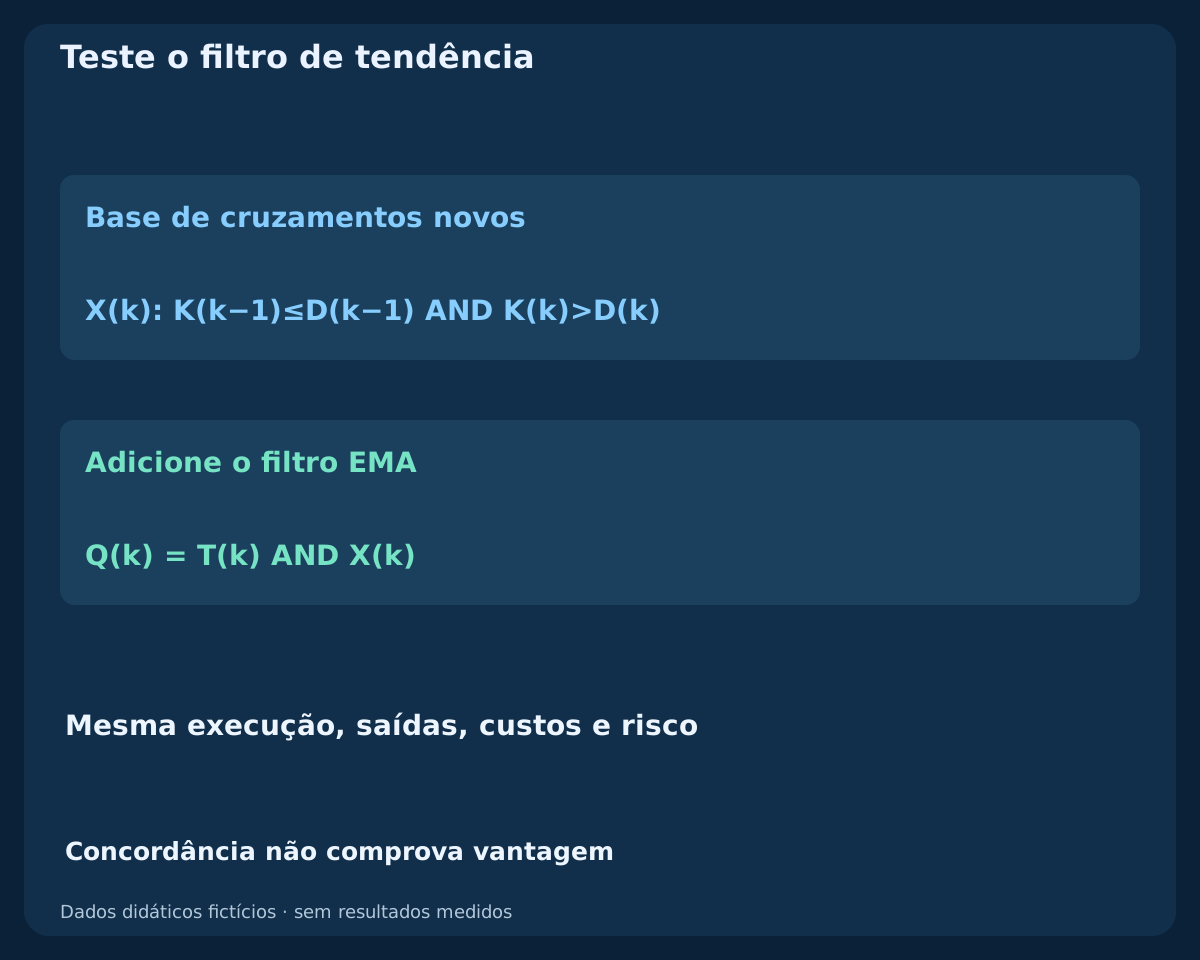
A observação qualificada é Q(k)=T(k) AND X(k). Ela não exige Z, K abaixo de 20, episódio anterior de sobrevenda ou toque na EMA. Acrescentar essas condições cria outro experimento. A regra não armazena eventos rejeitados: T posterior não transforma X antigo em Q novo. Um modelo SELL está fora desta lição e precisa de regras explícitas próprias.
6. Leia 20 e 80 como posições, não ordens automáticas de reversão
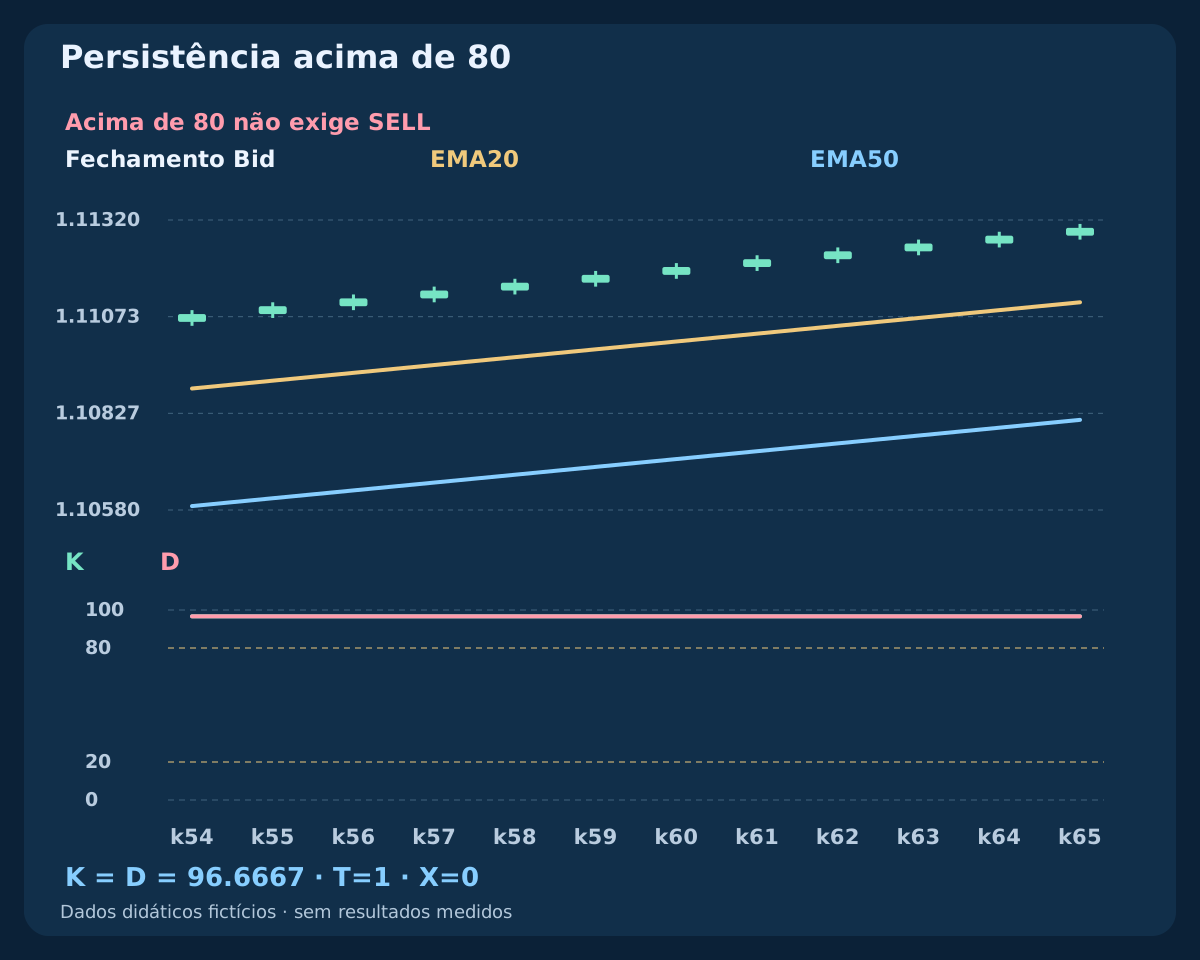
Um Estocástico alto significa fechamentos recentes na parte superior das faixas móveis sob a suavização escolhida. Não obriga o preço a cair em seguida. Na alta uniforme fictícia, K e D ficam em aproximadamente 96.6667 de k54 a k65, com o filtro EMA aprovado. Não há novo cruzamento de alta nem instrução SELL automática por estar acima de 80.
Em um recuo, K pode cair abaixo de 20 enquanto a média lenta ainda sobe. Isso não prova tendência preservada nem recuperação bem-sucedida. Exigir cruzamento e saída de zona no mesmo candle pode excluir um cruzamento anterior; esperar um ou outro altera o timing. Defina primeiro a população de eventos estudada antes de chamar algo de confirmação.
7. Use um único relógio de fechamento e precisão completa
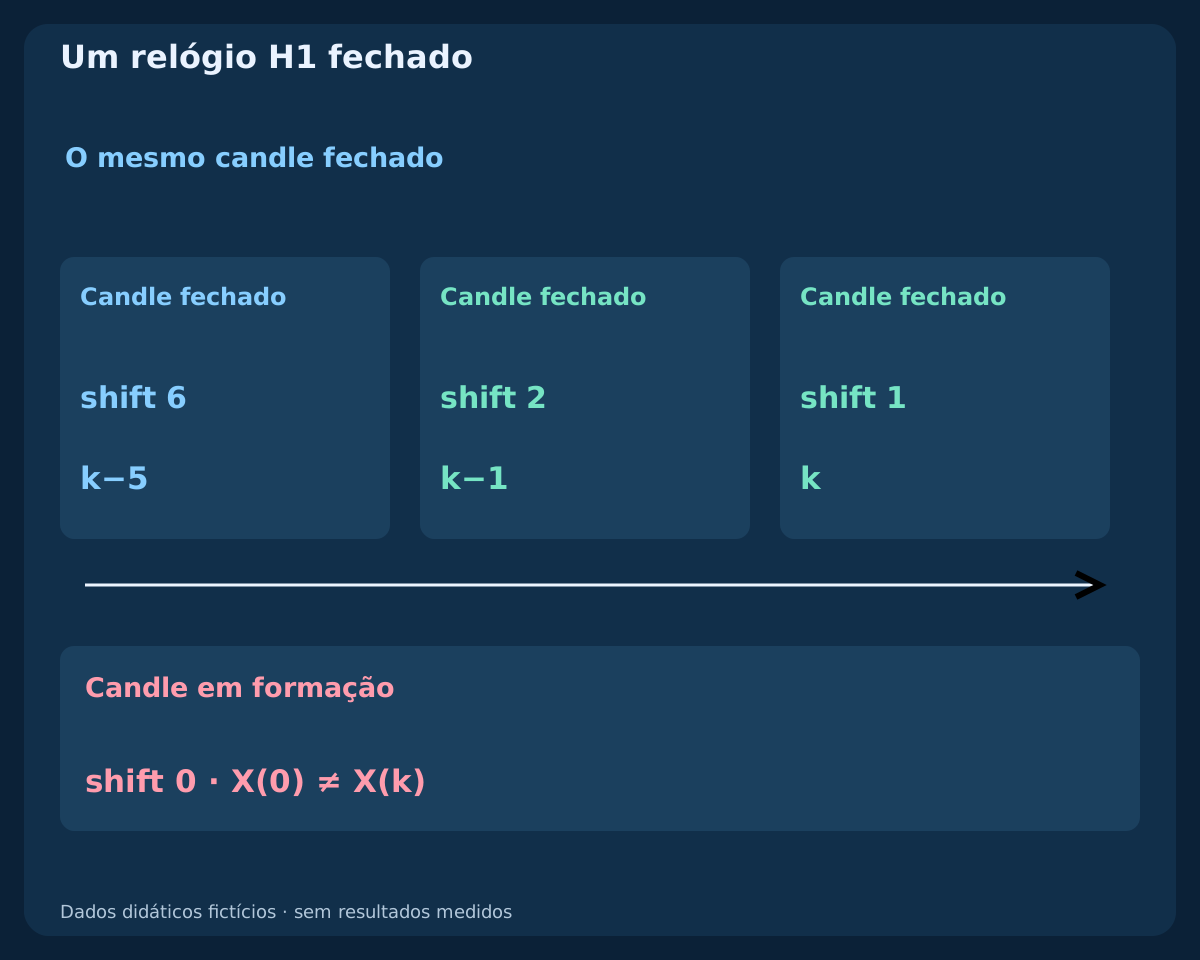
Leia o último H1 fechado depois que o próximo candle e os dados necessários estiverem disponíveis. Na série H1 atual do MT4, shift=1 é o último fechado, shift=2 o anterior e shift=0 o candle em formação. Alinhe K/D atuais e anteriores com o estado EMA nos mesmos horários. A EMA de cinco candles fechados antes fica então no shift 6.
Um cruzamento provisório pode desaparecer antes do fechamento. Outro timeframe exige mapear intervalos realmente concluídos e disponibilidade, não índices iguais. Decida com valores não arredondados; arredonde só a exibição. Em k74, fechamento e EMA20 parecem quase iguais, mas a comparação precisa passa. Qualquer tolerância ou distância mínima prática precisa ser declarada antes.
8. Reconstrua o histórico Bid OHLC fictício
O CSV contém 119 candles H1 inventados, com fechamentos a partir de 2026-07-06 00:00 UTC e preço inicial 1.10000. Use 1 pip=0.00010. As mudanças consecutivas em pips são +2×65, −2×8, +2×15, −3×7, +2×15, 0×8. Cada abertura é o fechamento anterior; em k0 coincide com o primeiro fechamento. A máxima fica um pip acima de max(abertura,fechamento), a mínima um pip abaixo de min(abertura,fechamento).
São entradas fabricadas, não cotações de corretora, previsão ou registro de sessões. O arquivo inclui OHLC, horários de conclusão, ambas as EMAs, extremos móveis, distâncias do numerador e denominador, R, K, D e T/X/Z/Q. Campo vazio significa indisponível. A última linha fecha em 2026-07-10 22:00 UTC. O histórico finito é o declarado; não existem resultados de operações.
9. Examine um cruzamento válido antes da saída acima de 20
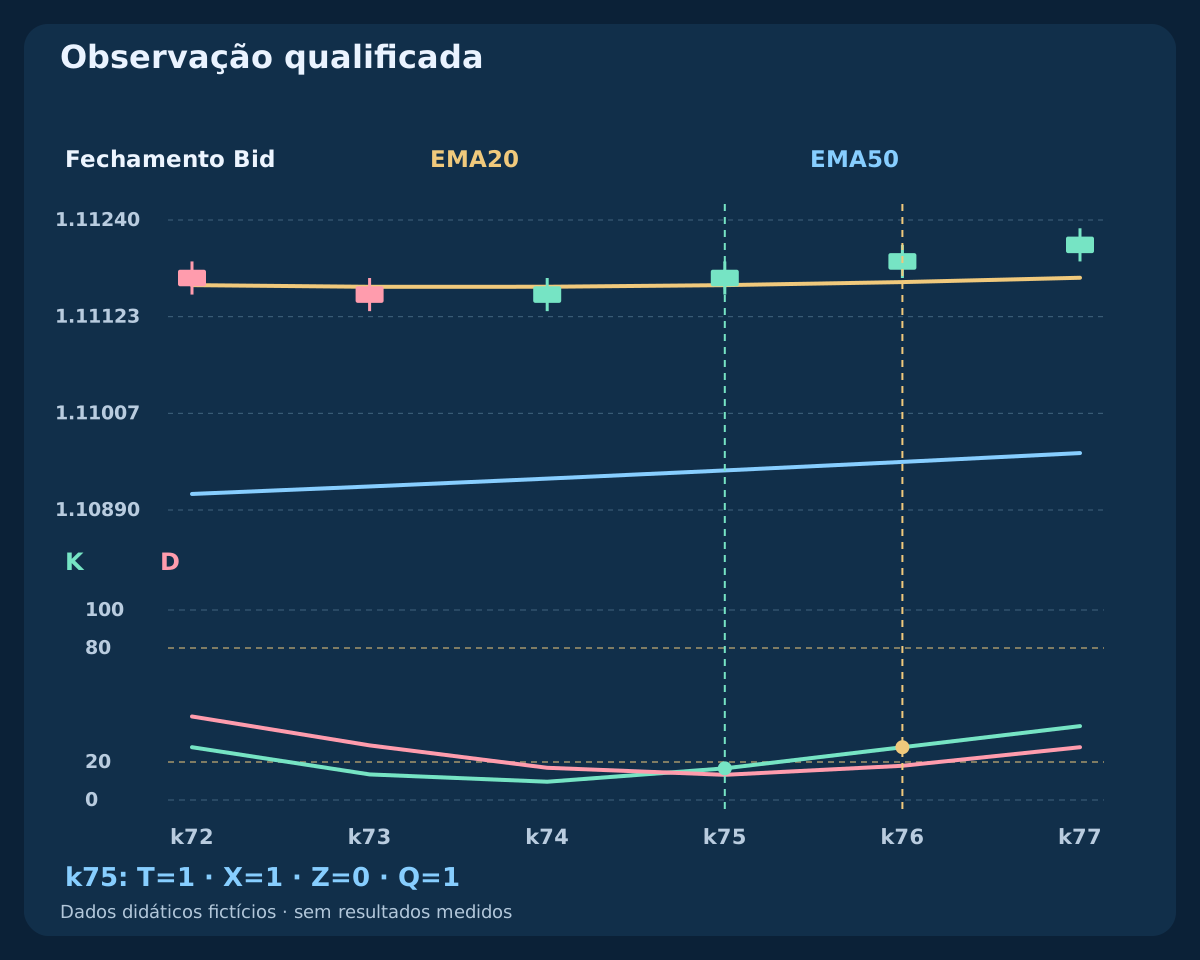
Em k74 K=9.6154 e D=16.9516. Em k75 K=16.6667 e D=13.2479: X é um e Z permanece zero. O fechamento Bid é 1.11180, EMA20 1.111614 e EMA50 1.109378; a média lenta também sobe em relação a cinco candles antes. T e Q são um em 2026-07-09 03:00 UTC. É uma observação, não um execução informada.
Em k76 K sobe para 27.7778. Z é um, mas X zero, pois K já estava acima de D no candle anterior. Q volta a zero. Esperar a saída de 20 identifica outro horário; exigir X e Z juntos rejeitaria ambos os candles. A tabela expõe essas diferenças sem reuni-las em uma entrada conveniente.
| Candle | Fechamento Bid | EMA20 | K | D | T | X | Z | Q |
|---|---|---|---|---|---|---|---|---|
| k74 | 1.11160 | 1.111594 | 9.6154 | 16.9516 | 1 | 0 | 0 | 0 |
| k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 1 | 1 | 0 | 1 |
| k76 | 1.11200 | 1.111651 | 27.7778 | 18.0199 | 1 | 0 | 1 | 0 |
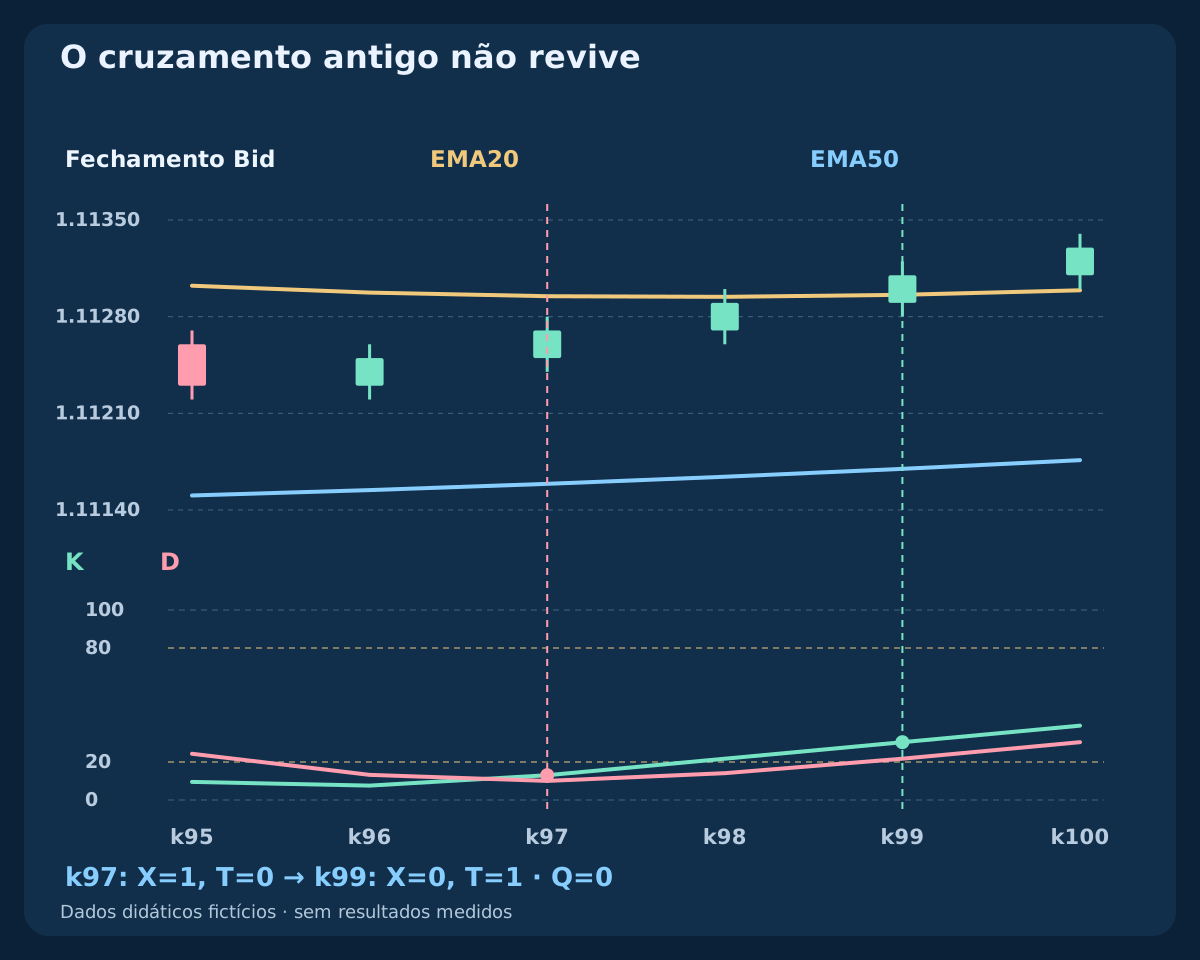
| k96 | 1.11250 | 1.112974 | 7.5758 | 13.2267 | 0 | 0 | 0 | 0 |
| k97 | 1.11270 | 1.112948 | 13.0435 | 10.0477 | 0 | 1 | 0 | 0 |
| k98 | 1.11290 | 1.112944 | 21.7391 | 14.1195 | 0 | 0 | 1 | 0 |
| k99 | 1.11310 | 1.112958 | 30.4348 | 21.7391 | 1 | 0 | 0 | 0 |
10. Rejeite o cruzamento em conflito sem reativá-lo depois
Em k97 X é um com K=13.0435 e D=10.0477, mas o fechamento 1.11270 fica abaixo da EMA20 1.112948. T falha e Q é zero. Em k98 K sai acima de 20, porém o filtro EMA continua falhando. O evento não fica na fila esperando melhora.
Em k99 o fechamento chega a 1.11310 e T vira um. K=30.4348 supera D=21.7391: o estado cruzado continua, mas X e Q são zero. Uma tendência aprovada depois não conserta o evento k97. Confirmação adiada precisaria de prazo, invalidações e horário de cotação executável próprios; não pode se misturar a este comparativo imediato.
11. Reconheça lateralidade, atraso e informação compartilhada
Uma referência constante separada fixa todas as aberturas e fechamentos em 1.10000, máximas em 1.10010 e mínimas em 1.09990. Após inicialização K e D são 50, ambas as EMAs igualam o fechamento e T falha. Se todos os OHLC fossem idênticos, o denominador do Estocástico seria zero. Fechamento constante com faixa positiva não é faixa nula.
Dados reais irregulares não precisam ser tão organizados. Pequenas inclinações e cruzamentos repetidos podem passar um filtro simples sem uma tendência útil. Ambos usam histórico sobreposto e a suavização atrasa. Mais concordância pode significar menos observações ou preços posteriores. Distância mínima, volatilidade ou timeframe maior seriam condições adicionais a avaliar separadamente.
12. Complete a execução antes de transformar Q em operação
Q não define stop, alvo, validade da ordem ou spread aceitável. Uma estratégia completa deve fixá-los antes dos resultados: primeira cotação avaliada, idade do preço, atraso máximo, distância de entrada e se a rejeição consome a oportunidade. A futura estratégia do grupo será separada; nem todo cruzamento qualificado é negociável.
Defina proteção estrutural e saídas sem olhar o futuro. Determine se ficam fixas ou são atualizadas, prioridade de saídas concorrentes e tratamento de desconexão. Confira grade de preço, distâncias mínimas, volume e margem no envio. Sinal válido no fechamento não garante solicitação executável, execução aceita ou proteção anexada.
13. Compare BUY com saídas Bid fixas
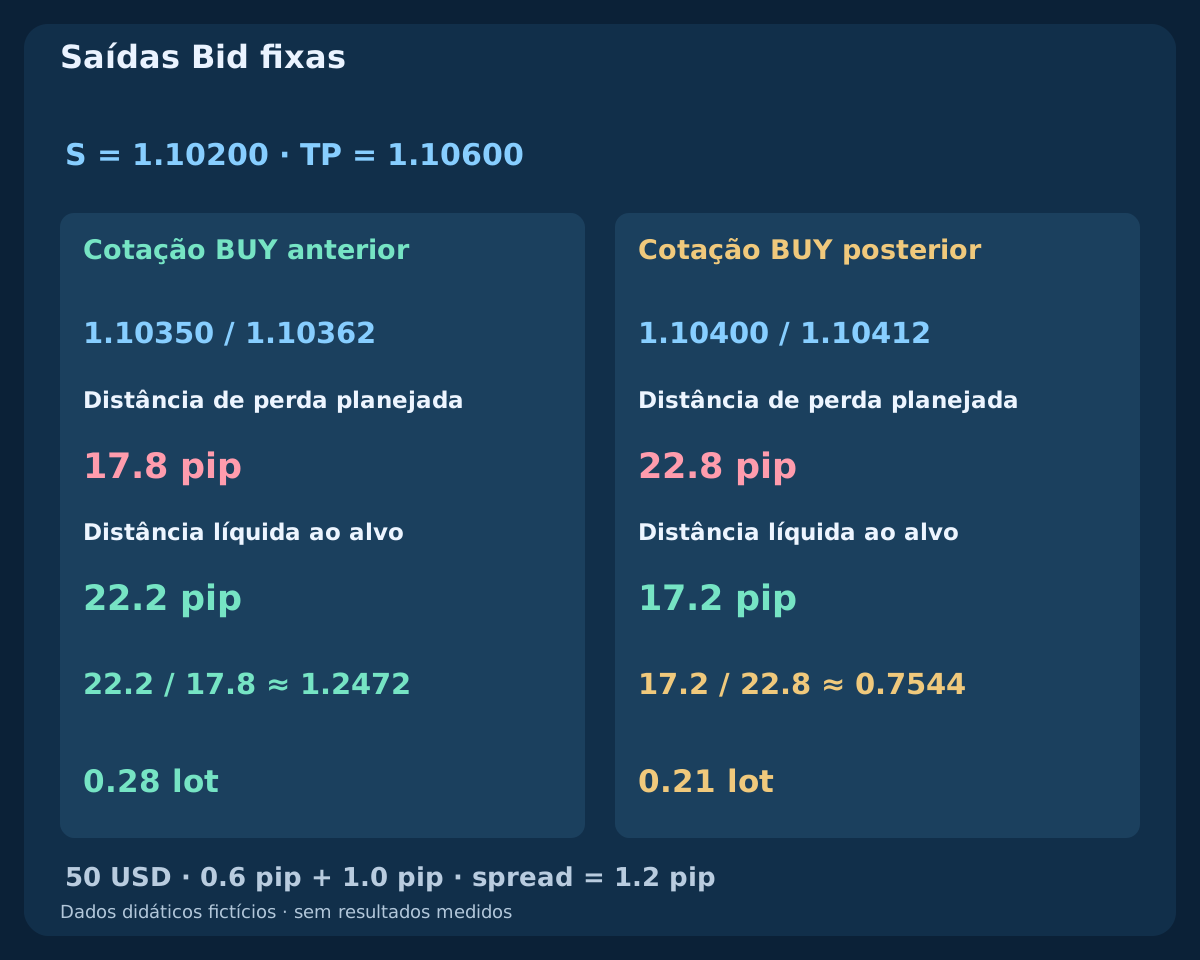
Este exemplo independente compra em Ask e sai em Bid, com stop 1.10200 e alvo 1.10600. Bid/Ask anterior é 1.10350 / 1.10362; posterior 1.10400 / 1.10412. As distâncias brutas ao stop são 16.2 e 21.2 pips. Some comissão completa 0.6 pip e reserva adversa total 1.0 pip: perdas planejadas 17.8 e 22.8 pips, alvos líquidos 22.2 e 17.2 pips, razões próximas de 1.2472 e 0.7544.
Para conta USD, patrimônio 10000 USD, orçamento 0.5%=50 USD, contrato 100000 EUR, pip 10 USD por lote padrão e passo 0.01, arredondar para baixo dá antes 0.28 lots com risco 49.84 USD; depois 0.21 lots e 47.88 USD. As cotações são independentes do CSV e não são execuções. Esperar pode piorar a geometria dos preços mesmo com uma segunda condição mais convincente.
| Cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Razão | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| Anterior | 1.10350 / 1.10362 | 16.2 | 17.8 | 22.2 | 1.2472 | 0.28 | 49.84 |
| Posterior | 1.10400 / 1.10412 | 21.2 | 22.8 | 17.2 | 0.7544 | 0.21 | 47.88 |
14. Explicite pip, lado da cotação e execução incerta
Entrada Ask medida contra saídas Bid já incorpora o efeito do spread; não o some novamente. Aqui ele vale 1.2 pips. No EURUSD de cinco decimais assumido, point e tick são 0.00001 e um pip corresponde a dez pontos. Tick real, contrato e conversão para a moeda da conta dependem do símbolo; casas decimais não os determinam sozinhas.
A reserva é uma provisão, não uma perda máxima. Gaps, slippage do stop, swaps ou proteção recusada podem mudar o resultado. Arredonde volume para o passo inferior, pule abaixo do mínimo e verifique exposição e margem livre. Após timeout, reconcilie ordens e execuções antes de tentar de novo. Separe rejeitados, expirados, incertos e executados.
15. Teste o filtro EMA no mesmo calendário de cruzamentos
Congele X como referência de observações do oscilador. Compare com Q=T AND X nos mesmos horários e aplique entradas completas, saídas, custos e risco idênticos. Registre cruzamentos rejeitados, oportunidades perdidas e falhas de execução. Não mova a entrada filtrada para T posterior, salvo como experimento separado de confirmação adiada.
Reserve dados posteriores e mantenha todas as variantes testadas, incluindo períodos e limites próximos. Avalie expectativa líquida, drawdown, incerteza amostral, giro e sensibilidade aos custos; taxa de acerto não basta. O exemplo verifica aritmética e cronologia, não rentabilidade. O filtro pode remover perdas, ganhos ou ambos; poucos casos selecionados não demonstram vantagem confiável.
16. Revise a especificação antes de escrever uma estratégia
Reprodutibilidade exige dados e timeframe, períodos e sementes EMA, preço, janela da inclinação, K/D/slowing e suavização, campo de preço, buffers fechados, igualdade e dados ausentes. Diferencie cruzamento, saída e estado e determine quando testar a tendência. Outro leitor deve reproduzir as observações sem escolher o gráfico após o resultado.
Este é o primeiro guia do novo grupo de três pares. Virão MACD com Estocástico e Parabolic SAR com ADX; estratégias completas seguirão os três guias. As páginas existentes de médias móveis e Estocástico estudam outras entradas. Mantenha os modelos distintos e use os guias de custos, tamanho de posição e backtest para completar a pesquisa.
Perguntas frequentes
EMA e Estocástico oferecem confirmação independente?
Não. Ambos transformam preços compartilhados. Separar contexto e evento esclarece funções, mas a concordância não comprova vantagem após custos.
Cruzamento do Estocástico é o mesmo que sair da zona 20?
Não. No exemplo, K/D cruza em k75 com K ainda abaixo de 20. A saída ocorre em k76 sem novo cruzamento. Exigir os dois juntos é outra regra.
Devo vender quando o Estocástico supera 80?
Não. Pode permanecer alto durante uma alta. Uma hipótese de reversão exige evento próprio, contexto e regras completas.
EMA20/50 e Estocástico14/3/3 são os melhores parâmetros?
São referências didáticas, não um ótimo comprovado. Campo de preço, suavização, sementes, histórico, timeframe e custos importam. Fixe o candidato antes de comparar alternativas e dados posteriores.
Um cruzamento rejeitado passa a valer se EMA melhorar depois?
Não nesta regra imediata. O filtro precisa passar no candle do cruzamento. Em k99 T passa, mas k97 já é antigo. Espera exige prazo e invalidações próprios.
Um Q válido define uma estratégia lucrativa?
Não. Identifica apenas uma observação fechada. Faltam execução, proteção, saídas, custos, volume e regras de carteira. O CSV valida definições e timing sem retornos medidos.
Fontes e notas educativas
A MetaQuotes documenta as interfaces EMA e Estocástico e publica a referência da razão entre somas. As sementes das EMAs, o histórico OHLC fictício, os marcadores e a comparação BUY independente são exemplos didáticos definidos aqui. Não alegamos equivalência com terminal real, resultados históricos ou comportamento de robô comercial. O CSV inclui entradas e cálculos intermediários.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- MetaTrader 4 Help: Stochastic Oscillator
- MetaTrader 4 Help: Moving Average
- MQL4 Reference: Symbol Properties
Conteúdo educativo. Históricos, cálculos e cotações BUY são fictícios. Forex envolve risco. Concordância, stops e reservas não garantem lucro nem limitam perdas reais.