

Un precio sobre una media, un ADX alto y un ATR creciente describen propiedades distintas. Su coincidencia no completa una regla de entrada. Esta guía asigna funciones separadas a EMA, ADX y ATR y sigue un historial H1 ficticio definido por completo. Otro ejemplo independiente muestra por qué una volatilidad mayor puede exigir menos volumen sin que cambie la visión direccional.
1. Plantea tres preguntas diferentes antes de combinar
EMA puede describir dónde está el precio respecto de una trayectoria suavizada. ADX resume el desequilibrio entre movimientos direccionales alcistas y bajistas. ATR mide el True Range reciente y aporta una escala para las distancias. Llamar confirmación a todo oculta funciones distintas. Escribe qué observación modifica cada componente y qué parte de la decisión todavía falta.
Esta guía enseña a leer y evaluar una combinación; no presenta una estrategia lista para operar. Clasifica contextos de velas cerradas sin inventar entradas ni rentabilidades. Un sistema completo necesita además desencadenante de precio, caducidad, ejecución, protección, salidas, volumen y límites de cartera. La guía MACD–RSI explica la diferencia relacionada entre estado persistente y evento nuevo.
2. Fija instrumento, datos y funciones
La referencia usa velas ficticias EURUSD Bid H1, EMA 20 y EMA 50 sobre Close y cálculos Wilder de referencia de 14 periodos para ADX y ATR. Las dos EMA forman un contexto direccional, no dos votos independientes. ADX aporta la condición de fuerza; ATR, la escala usada después en otro ejemplo. Los periodos identifican el experimento; no se han demostrado como los mejores ajustes.
Conserva juntos símbolo, límites de vela, lado de cotización, historial, método y semilla. La etiqueta del periodo no basta para reproducir una implementación. En MT4 distingue el desplazamiento visual de la media del shift del búfer que selecciona una vela. Usa la ventana de datos y valores registrados: la escala del gráfico puede cambiar el ángulo aparente sin alterar el cálculo.
| Componente | Función en el ejemplo | Qué falta definir |
|---|---|---|
| EMA 20 / 50 | Contexto direccional | Un evento nuevo de entrada |
| ADX 14 | Condición de fuerza | Dirección y ejecución |
| ATR 14 | Escala para distancias | Recorrido o pérdida máxima garantizados |
3. Lee la relación EMA sin predecir la próxima vela
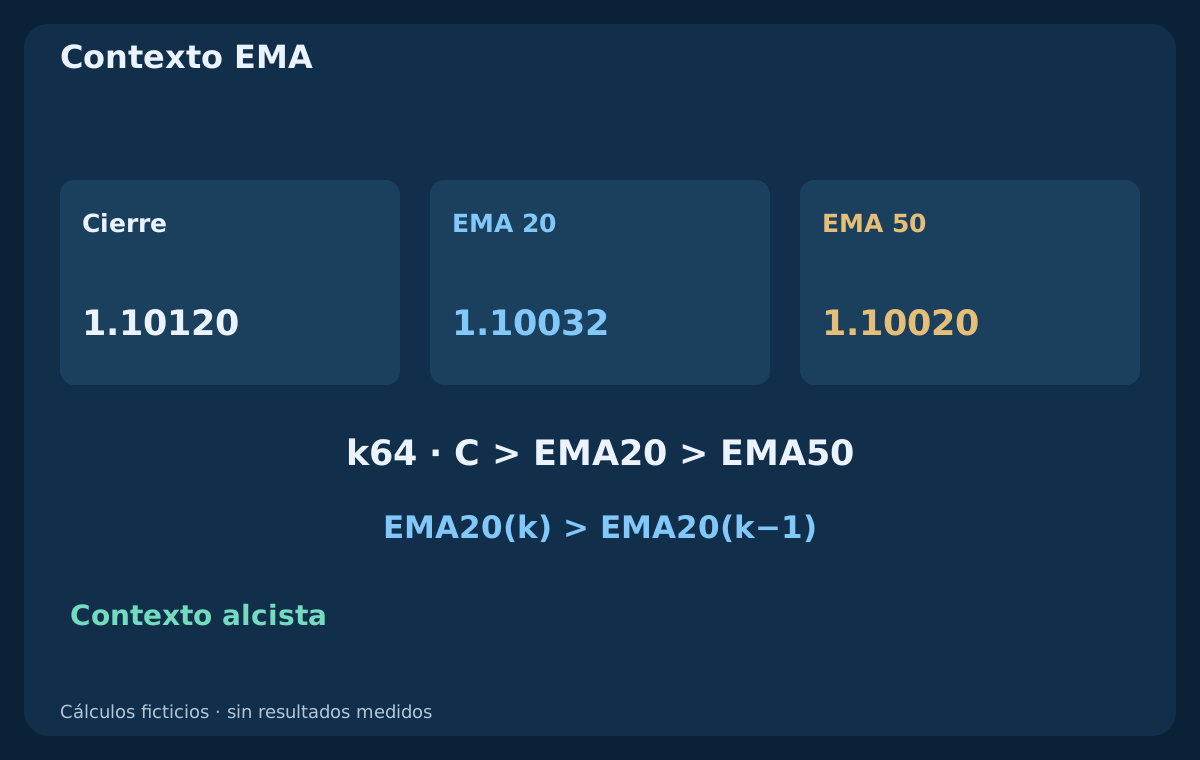
Para n periodos usamos α = 2/(n+1) y E(k) = E(k−1) + α × [C(k) − E(k−1)], con la media aritmética de los primeros n cierres como semilla. La serie rápida empieza en k19 y la lenta en k49. Un cierre sobre ambas medias con la rápida sobre la lenta y ascendiendo es una definición elegida de contexto alcista, no una prueba de subida futura.
El precio puede superar una EMA durante un rebote dentro de una caída más amplia. Dos medias casi iguales pueden intercambiar su orden en un rango. Su separación tiene unidades de precio y depende de periodos e historial. Si normalizas después la distancia por ATR, declara y evalúa ese criterio aparte. No conviertas un ángulo atractivo en una condición oculta.
4. Separa la fuerza ADX del movimiento direccional
El cambio de máximo es H(k) menos H(k−1); el cambio bajista de mínimo, L(k−1) menos L(k). +DM conserva el primero solo si es positivo y estrictamente mayor que el segundo; −DM aplica la comparación opuesta. En empate ambos son cero. No es el retorno firmado entre cierres. Suaviza ambas series y True Range antes de formar los DI.
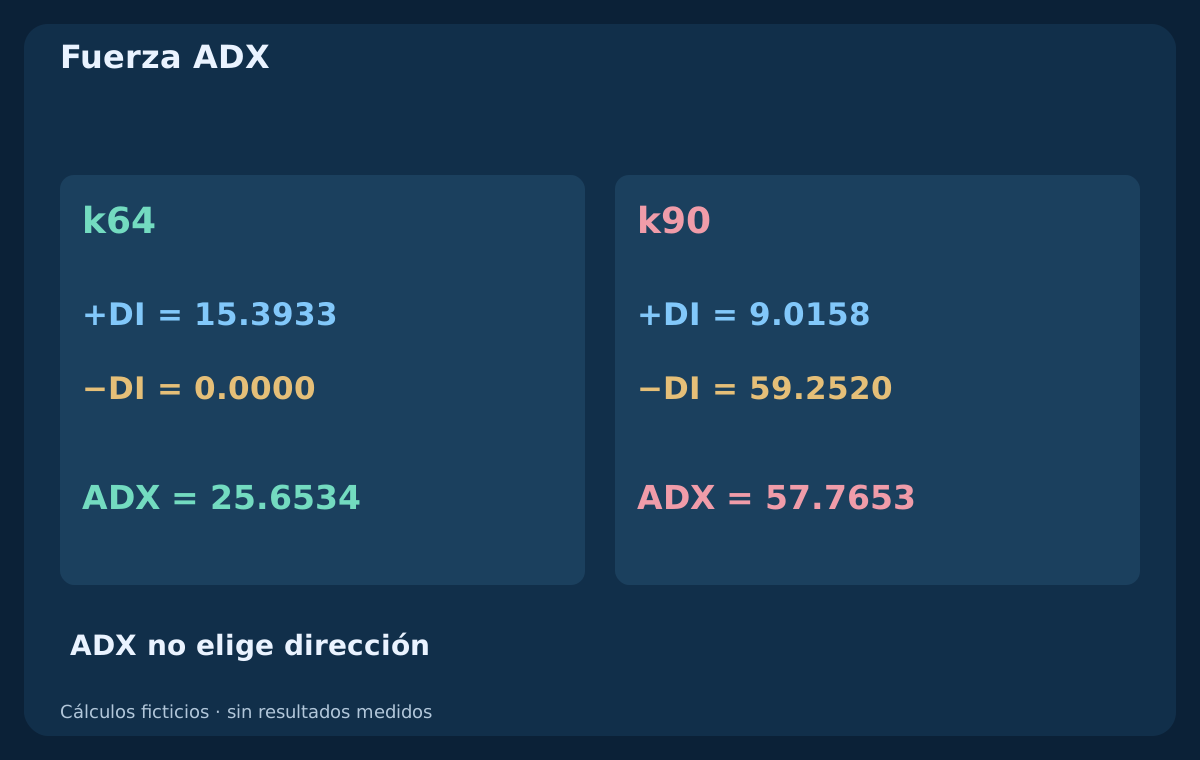
Aquí +DI = 100 × W(+DM)/W(TR), −DI = 100 × W(−DM)/W(TR) y DX = 100 × |+DI − (−DI)| / [+DI + (−DI)]. ADX suaviza DX con Wilder. Al eliminar el signo del desequilibrio, una lectura alta puede acompañar cualquiera de las dos direcciones. El orden de los DI aporta dirección; es distinto de la línea ADX.
5. Declara el suavizado antes de esperar igualdad con MT4
W comienza con la media de las primeras 14 observaciones válidas y continúa con W(k) = [13 × W(k−1) + x(k)]/14. TR y DM suavizados aparecen en k14. El primer ADX es la media de DX entre k14 y k27; después usa la misma recurrencia. Si TR suavizado es positivo y ambos DI son cero, fijamos DX en cero. El historial no disponible nunca se sustituye por cero; un denominador TR nulo invalida la comparación.
MT4 ofrece ADX mediante MODE_MAIN, MODE_PLUSDI y MODE_MINUSDI. iATR no tiene selector de precio aplicado ni de suavizado; iMA separa método, precio, desplazamiento visual y shift del búfer. Que ambos indiquen 14 no demuestra que esta reconstrucción Wilder coincida con el indicador nativo o personalizado. Iguala implementación, semillas e historial antes de comparar valores de velas cerradas. No afirmamos paridad con un terminal.
6. Usa ATR como escala y no como voto direccional
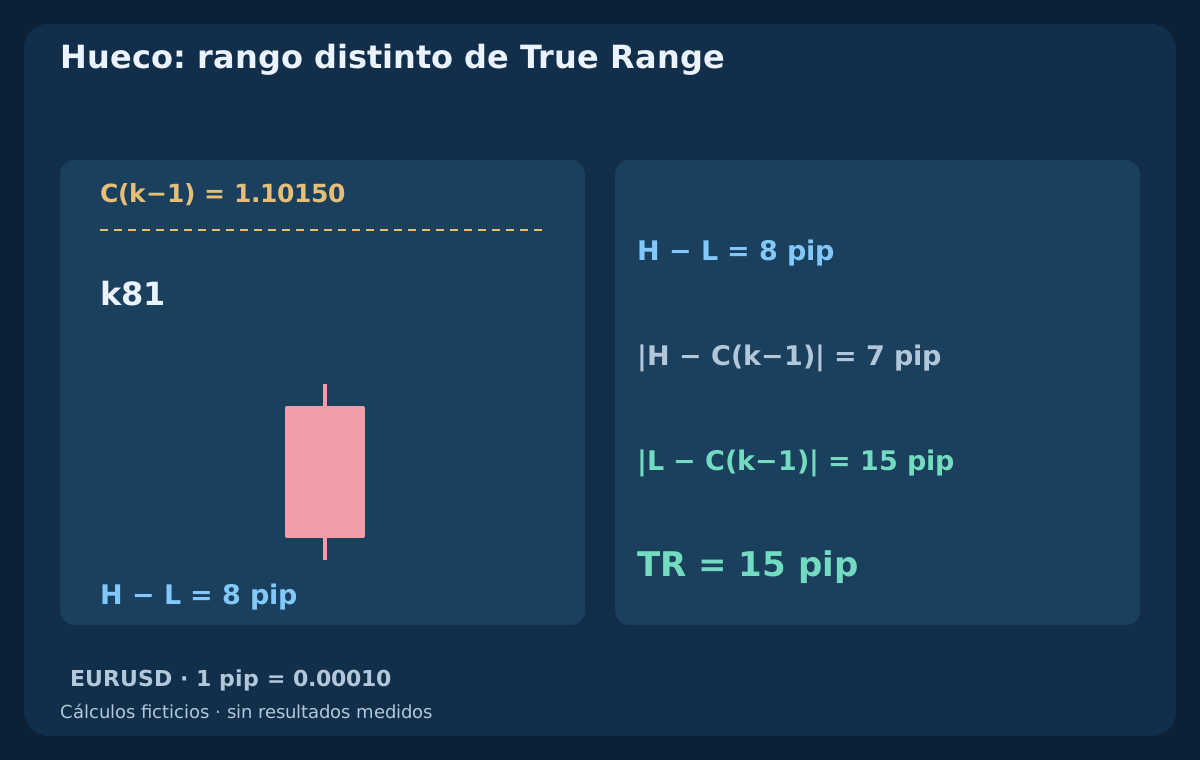
True Range es TR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|]. ATR es W(TR) según la recurrencia declarada. Un hueco puede hacer que TR supere el rango máximo–mínimo. Movimientos grandes al alza, a la baja y huecos pueden elevar ATR; su crecimiento no elige BUY en lugar de SELL.
ATR tiene unidades de precio. En EURUSD, 1 pip = 0.00010: 0.00100 equivale a 10 pips. Un punto de cinco decimales es menor que un pip; otros instrumentos requieren sus propias convenciones. Z(k) = [C(k) − EMA20(k)]/ATR14(k) mide extensión respecto de una escala histórica. No es probabilidad, garantía de recorrido futuro ni veto automático por extensión.
7. Alinea las velas cerradas antes de comparar
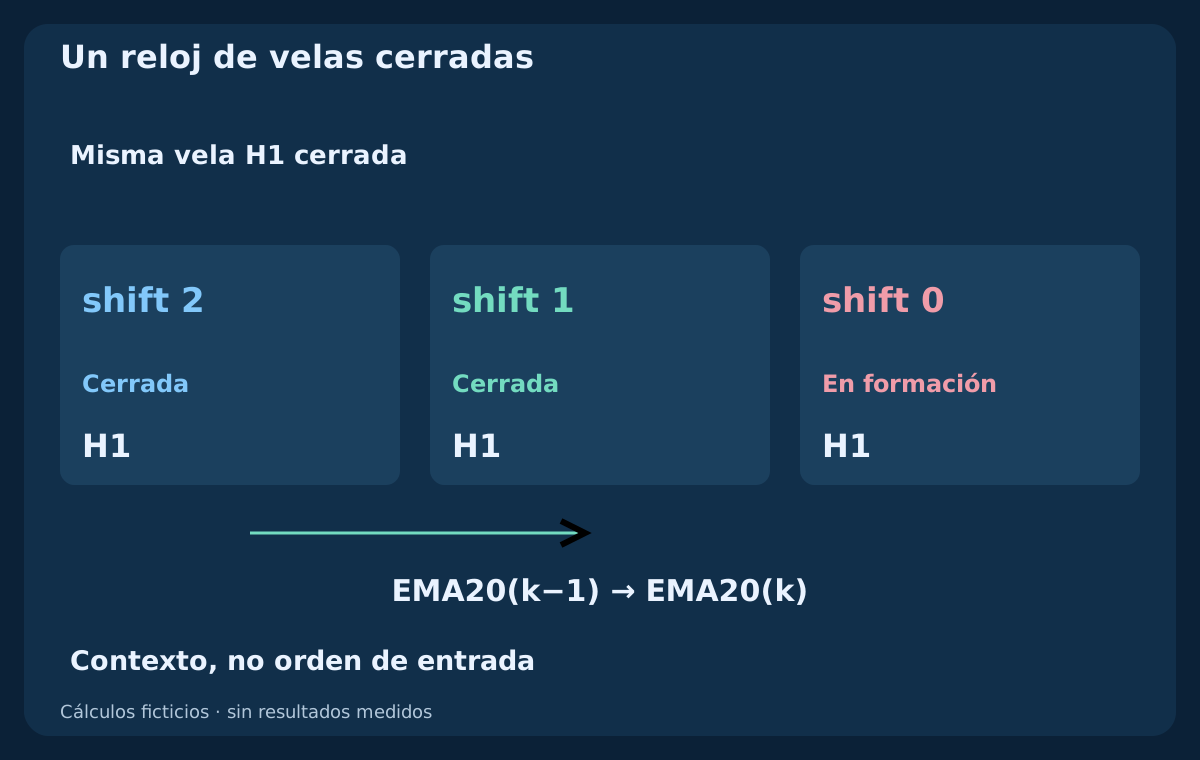
Evalúa H1 después del cierre, cuando estén disponibles la siguiente vela y el historial necesario. En la serie actual de MT4, shift 1 es la última vela cerrada, shift 2 la anterior y shift 0 está formándose. Para comparar pendiente, lee las dos marcas temporales cerradas. Un desplazamiento visual cero no implica que debas leer el búfer en shift 0.
Usa la misma observación H1 cerrada para los tres indicadores. Con otro marco, alinea intervalos y disponibilidad reales, no índices iguales. Compara sin redondear y guarda tiempos e inputs. Un estado puede persistir durante muchas velas sin autorizar una solicitud por tick. Reconciliar posiciones y solicitudes es otra tarea operativa.
8. Reproduce todos los datos ficticios antes de leer el registro
El CSV contiene 101 velas EURUSD Bid H1 inventadas, desde 2026-07-06 00:00 UTC, identificadas por hora de cierre. En k0, Open y Close son 1.10000, High 1.10030 y Low 1.09990. De k1 a k60, Close menos Open alterna en pips según (+2,−2) × 30; k61–k75 usan +3 pips, k76–k90 −6 pips y k91–k100 +2 pips. No son velas observadas de un bróker ni previsiones.
Después de k0, Open coincide con el Close anterior salvo en k81, donde abre 8 pips más abajo. High queda un pip por encima del mayor entre Open y Close; Low, uno por debajo del menor. En k81 el rango de vela es 8 pips y TR 15 pips. El CSV incluye OHLC, TR, DM, DI, EMA, ADX, ATR y observaciones. Un campo vacío indica dato no disponible. La semilla del historial finito no demuestra convergencia con un terminal que dispone de datos anteriores.
9. Define contextos y examina la tabla calculada
El contexto U exige C(k) > EMA20(k) > EMA50(k) y EMA20(k) > EMA20(k−1). El contexto bajista D invierte ambas comparaciones. Define A(k) = [ADX14(k) ≥ 25], Q↑(k) = U(k) AND A(k) y Q↓(k) = D(k) AND A(k). El umbral inclusivo 25 es ilustrativo, no óptimo demostrado. ATR queda registrado como escala, sin añadir una aprobación direccional secreta.
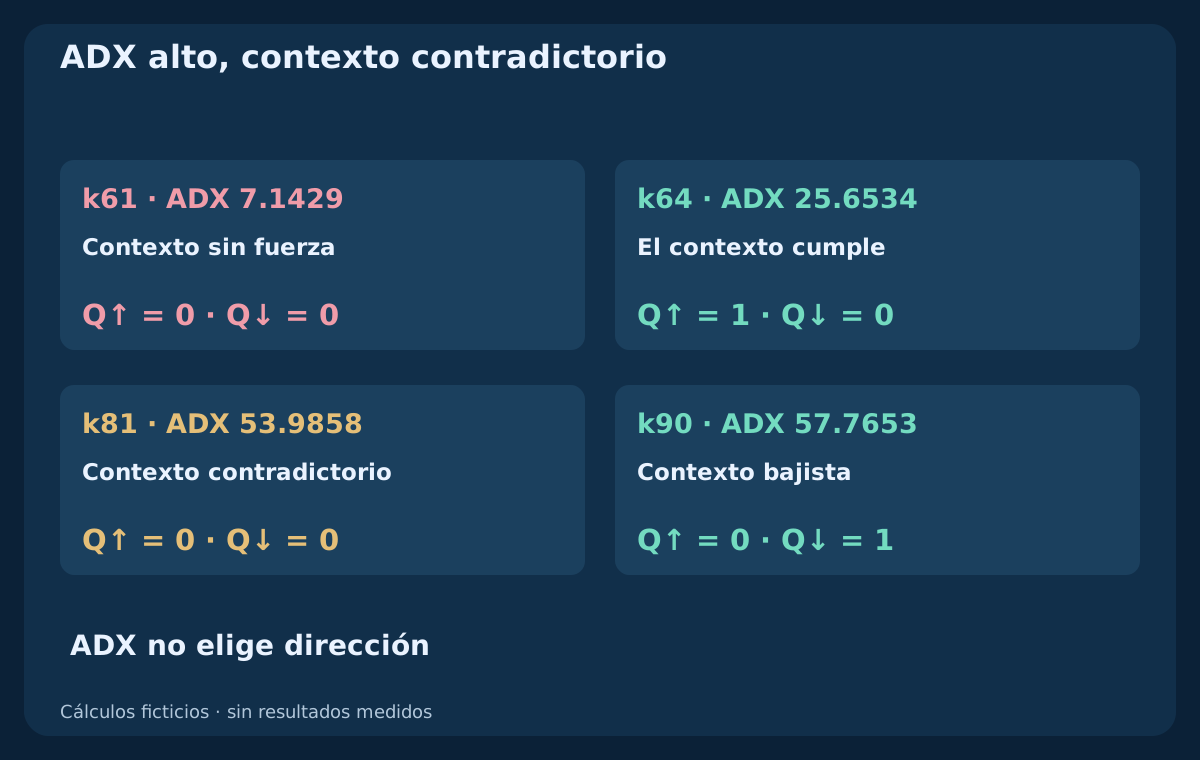
En k61 existe U pero ADX vale 7.1429, así que Q↑ es cero. En k64, ADX 25.6534 permite Q↑ igual a uno. En k75 el cierre está aproximadamente 4.6965 ATR sobre EMA20 y el contexto sigue cumpliéndose: no se declaró techo de extensión. La tabla redondea EMA a cinco decimales y las otras lecturas a cuatro; las marcas usan precisión completa. No representan operaciones ni tasa de acierto medida.
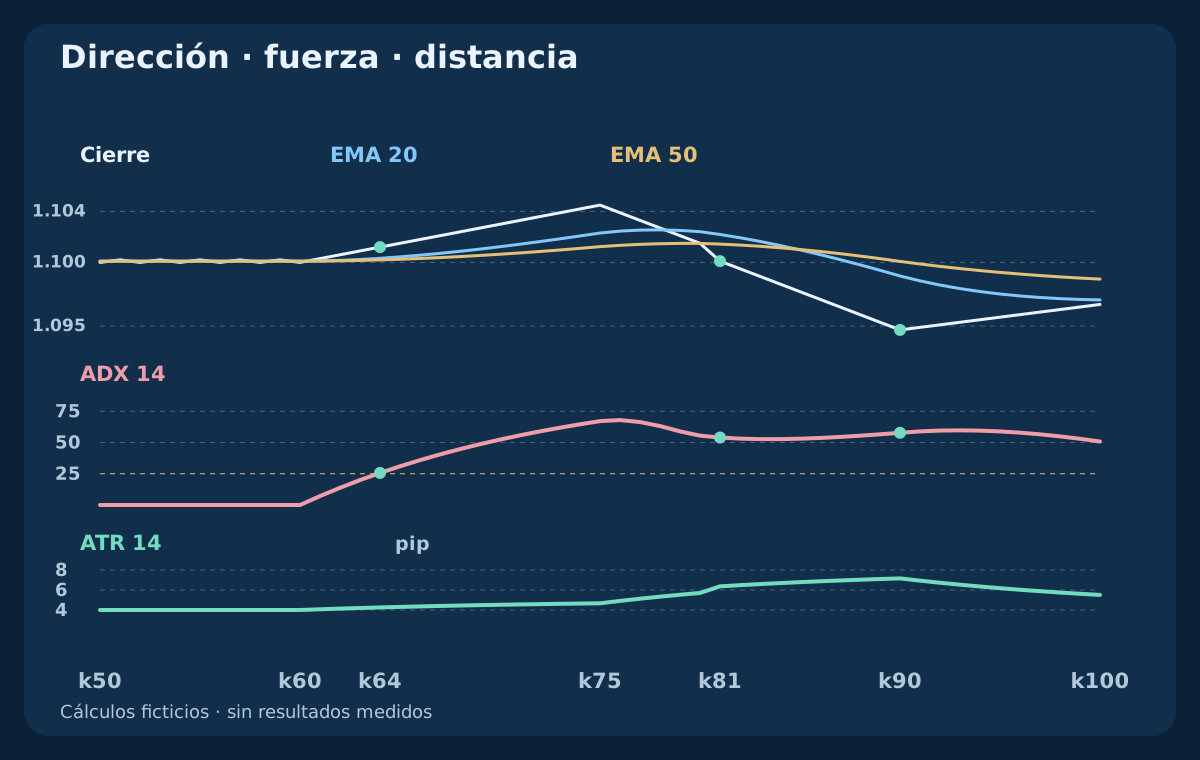
| Vela | Cierre Bid | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. Interpreta un ADX alto cuando cambia el precio
En k81, ADX todavía es 53.9858, pero no se cumple ningún contexto EMA: el precio está bajo ambas medias y la rápida sigue sobre la lenta. Ambas Q son cero. En k90, ADX 57.7653 acompaña un contexto bajista válido. La fuerza elevada nunca garantizó la continuidad de la visión alcista; hay que leerla junto al contexto definido por separado.
En k100 el precio ya se ha recuperado desde su mínimo anterior, pero conserva el contexto EMA bajista y ADX vale 50.7920. Un ADX descendente no confirma por sí solo un giro alcista. Exigir ADX creciente, orden de DI, otro umbral o límite de extensión crea versiones adicionales. Son preguntas investigables; añadirlas tras ver filas incómodas impide una comparación honesta.
11. Mantén separado el desencadenante de precio
Clasificar el contexto no define cuándo entrar. Otra estrategia podría investigar una ruptura cerrada de consolidación o un retroceso con un evento nuevo de precio, pero tendría que fijar ese evento y su tiempo. No llames señal nueva a cada fila Q↑ ni guardes indefinidamente un evento rechazado hasta que ADX resulte favorable: cambiarías población y tiempo de ejecución.
Declara si el evento se evalúa una vez o permanece en una ventana de espera. Define vencimiento, eventos opuestos, datos ausentes, una solicitud prevista y motivos de cancelación. Revisa posiciones y solicitudes inciertas antes de repetir tras una interrupción. La combinación no demuestra que el bróker haya aceptado una orden, que tenga protección o que sea segura.
12. Elige la política de stop antes de calcular volumen
ATR puede aportar una distancia mínima, pero no identifica una invalidación estructural ni garantiza tolerar el movimiento habitual. Stop estructural, stop ATR y combinación de ambos son hipótesis distintas. Para un BUY previsto, el ejemplo separado fija un stop estructural Bid y usa d = max[Ask − structural stop, 1.5 × ATR]. El stop resultante es Ask − d. Es una convención declarada, no un múltiplo universal recomendado.
Ajusta el stop a la rejilla real de precios en la dirección de protección prevista y recalcula la distancia. Comprueba mínimos del bróker, spread y cotización ejecutable reciente. Una cotización caducada o stop inválido se rechaza y registra; no se sustituye por un precio histórico favorable. Huecos y movimientos rápidos pueden producir peor ejecución: distancia y reserva no limitan la pérdida efectiva.
13. Sigue un presupuesto en dos escenarios de volatilidad
Este ejemplo EURUSD independiente usa Bid/Ask 1.10500 / 1.10512, stop estructural 1.10300 y objetivo Bid 1.10900. Con ATR 10 pips, el mínimo es 15 pips, de modo que domina la estructura y d vale 21.2 pips. Añade comisión de apertura y cierre equivalente a 0.8 pip y reserva total de ejecución adversa de 1.2 pips. La pérdida prevista es 23.2 pips; objetivo neto 36.8 pips; ratio aproximada 1.586. Ask frente a salidas Bid ya incluye el spread inicial.
Supón cuenta USD, contrato estándar de 100000 EUR, valor del pip 10 USD por lote, presupuesto 100 USD y paso 0.01. Redondea 100 / (23.2 × 10) hacia abajo a 0.43 lots, con riesgo previsto 99.76 USD. Si solo ATR se duplica a 20 pips, el mínimo pasa a 30 pips, el stop a 1.10212 y la distancia total a 32.0 pips. El volumen baja a 0.31 lots, el riesgo a 99.20 USD y la ratio a 1.150. Son cálculos de planificación, no ejecuciones ni máximos garantizados.
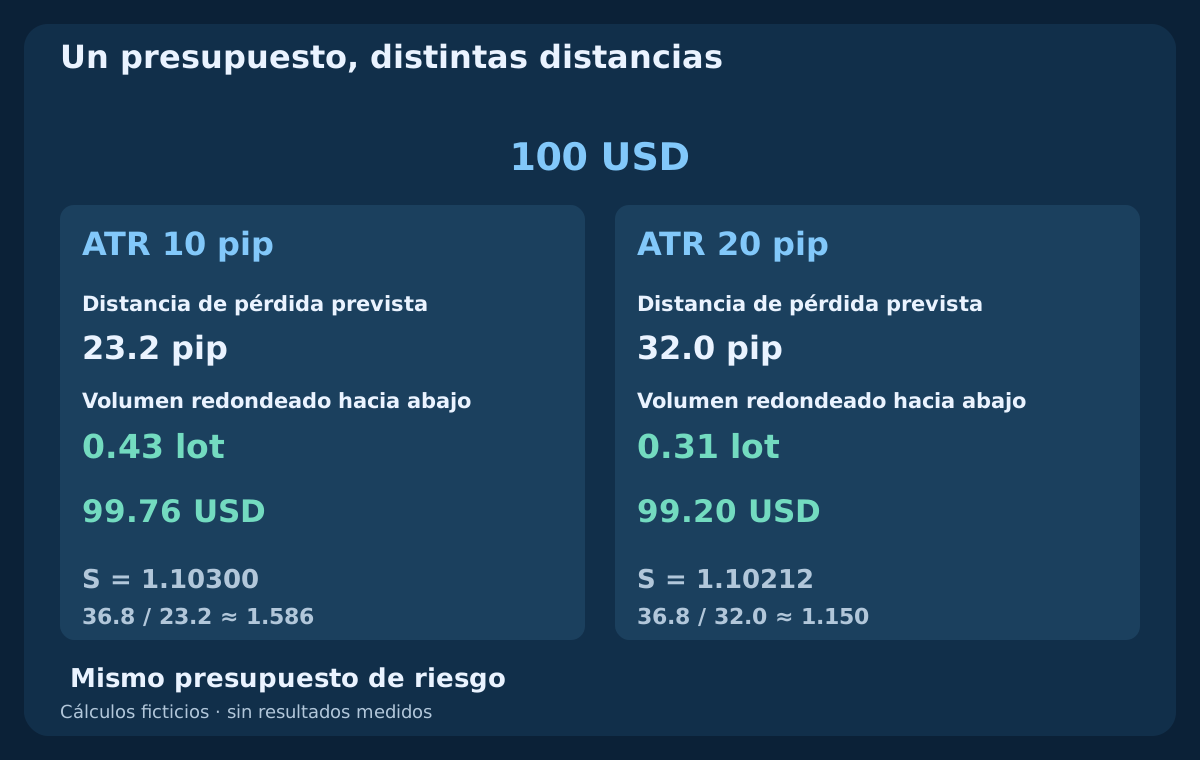
| Escenario | ATR (pip) | Stop Bid | Distancia (pip) | Pérdida + costes | Lotes | Riesgo USD | Ratio objetivo |
|---|---|---|---|---|---|---|---|
| ATR inicial | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATR duplicado | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. No conviertas el ajuste de volatilidad en más riesgo
Los dos escenarios mantienen cotización, estructura, objetivo, presupuesto y costes para aislar ATR. Otra cotización puede cambiar el resultado. Con otra moneda de cuenta, convierte el valor del pip o tick al tipo pertinente y verifica el contrato. ATR por sí solo no determina lotes. Comprueba mínimo, paso, margen y exposición correlacionada antes de aceptar otra posición.
No apliques el segundo escenario ampliando el stop existente y conservando el volumen mayor inicial. Aumentaría la exposición prevista salvo una regla de gestión explícita y evaluada. Aquí se dimensiona una nueva posición con presupuesto fijo. Gestión posterior, swaps, noticias, pérdidas agregadas y recuperación tras reinicio necesitan reglas propias.
15. Evalúa la contribución de cada componente
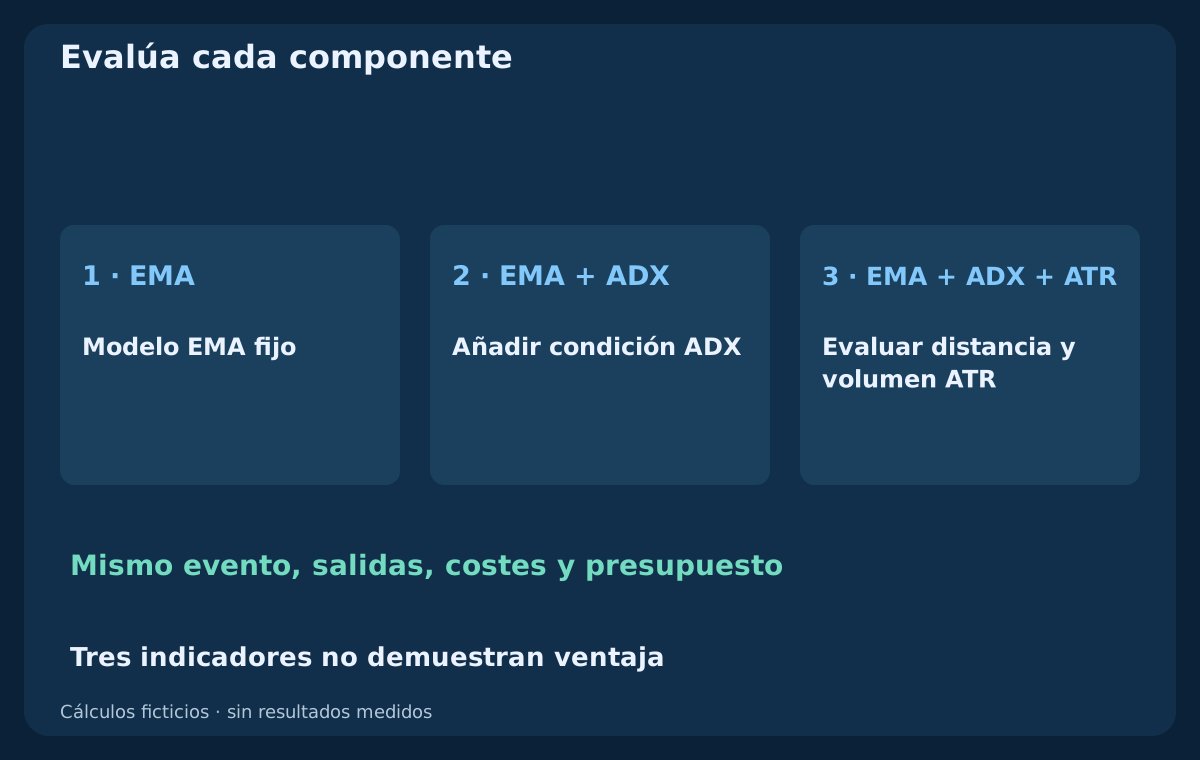
Fija un modelo completo con contexto EMA, un evento de precio y salidas definidas. Compáralo con el mismo modelo más ADX. Evalúa luego la política de distancias y volumen ATR contra una alternativa declarada, conservando riesgo y ejecución. Registra rechazos, demoras, distancias, lotes, exposición y costes. Cambiar simultáneamente evento, salida y presupuesto ocultaría la contribución de cada decisión.
Reserva datos posteriores, conserva todas las versiones y revisa periodos y umbrales cercanos sin escoger un ganador por intervalo. Examina pérdidas, ganancias descartadas, expectativa neta, drawdown, fallos de ejecución e incertidumbre, no solo aciertos o menos operaciones. La tabla ficticia verifica cuentas y tiempos; no contiene resultados para inferir rentabilidad, riesgo seguro o mejor combinación.
16. Revisa lo esencial antes de crear una estrategia
Identifica historial, lado de precio, marco, método y semilla EMA, suavizado ADX y ATR, cierres y política de datos ausentes. Especifica comparaciones, igualdad del umbral y lecturas solo diagnósticas. Después define evento nuevo, caducidad, protección, salida, costes y volumen. Otro lector debe reproducir la decisión sin escoger a posteriori un gráfico conveniente.
El siguiente paso de esta combinación es una hipótesis de estrategia separada, no operar todo contexto válido. Mantén sus pruebas separadas de la futura guía Bollinger Bands–RSI y otros experimentos. Una combinación útil tiene responsabilidades claras y efectos incrementales comprobables; dibujar dirección, fuerza y volatilidad juntas no demuestra fiabilidad.
Preguntas frecuentes
¿Qué aporta cada indicador en EMA, ADX y ATR?
EMA aporta contexto direccional, ADX fuerza del movimiento sin su signo y ATR una escala del True Range. Sus funciones pueden complementarse, pero usan precios compartidos. Coincidir no demuestra independencia, un evento de entrada ni rentabilidad.
¿Son EMA 20/50, ADX 14 y ATR 14 los mejores ajustes?
Aquí no se demuestra un conjunto óptimo. Son periodos de referencia para identificar la lección. También importan suavizado, semilla, historial, marco y costes. Fija una especificación completa y evalúa valores cercanos y datos posteriores sin elegir solo por un gráfico histórico favorable.
¿Un ADX superior a 25 implica que el precio subirá?
No. Mide fuerza sin elegir dirección. En el ejemplo, k81 presenta contexto EMA contradictorio y k90 contexto bajista con ADX elevado. El umbral es una convención; exigir orden de DI o ADX creciente crea otra regla que evaluar.
¿ATR predice el destino del precio o garantiza mi stop?
No. Resume True Range histórico con un método determinado. Su múltiplo es una distancia elegida, no una predicción, intervalo de confianza ni límite de pérdida. Huecos, deslizamiento y ejecución pueden superar nivel y reserva previstos.
¿Por qué MT4 puede mostrar valores distintos del CSV?
El CSV utiliza Wilder de referencia y semillas EMA explícitas en velas ficticias. Terminal e indicadores pueden diferir en algoritmo, inicialización, historial previo, agrupación o datos. No basta el mismo periodo: compara las velas cerradas y la implementación exacta antes de interpretar la diferencia.
¿Por qué se reduce el lote cuando ATR aumenta?
Con presupuesto fijo, el mínimo ATR más amplio aumenta la pérdida prevista por lote. El volumen se redondea hacia abajo de 0.43 a 0.31 lotes para mantener ese presupuesto bajo las hipótesis indicadas. Afecta a una posición nueva, no autoriza ampliar el stop existente conservando volumen.
Fuentes y notas educativas
MetaQuotes documenta los conceptos y las interfaces MQL4. El suavizado, las semillas, la secuencia OHLC y las condiciones de observación de este ejemplo son definiciones didácticas expresas. No son una réplica verificada de un terminal MT4, una descripción de un EA comercial ni resultados medidos. El CSV incluye todas las entradas y cálculos; el ejemplo de cotización y volumen es independiente.
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
Contenido educativo. El historial OHLC, las lecturas y las cotizaciones son ficticios. Forex implica riesgo. El acuerdo de indicadores y las reservas no garantizan beneficio, ejecución ni pérdida máxima.