

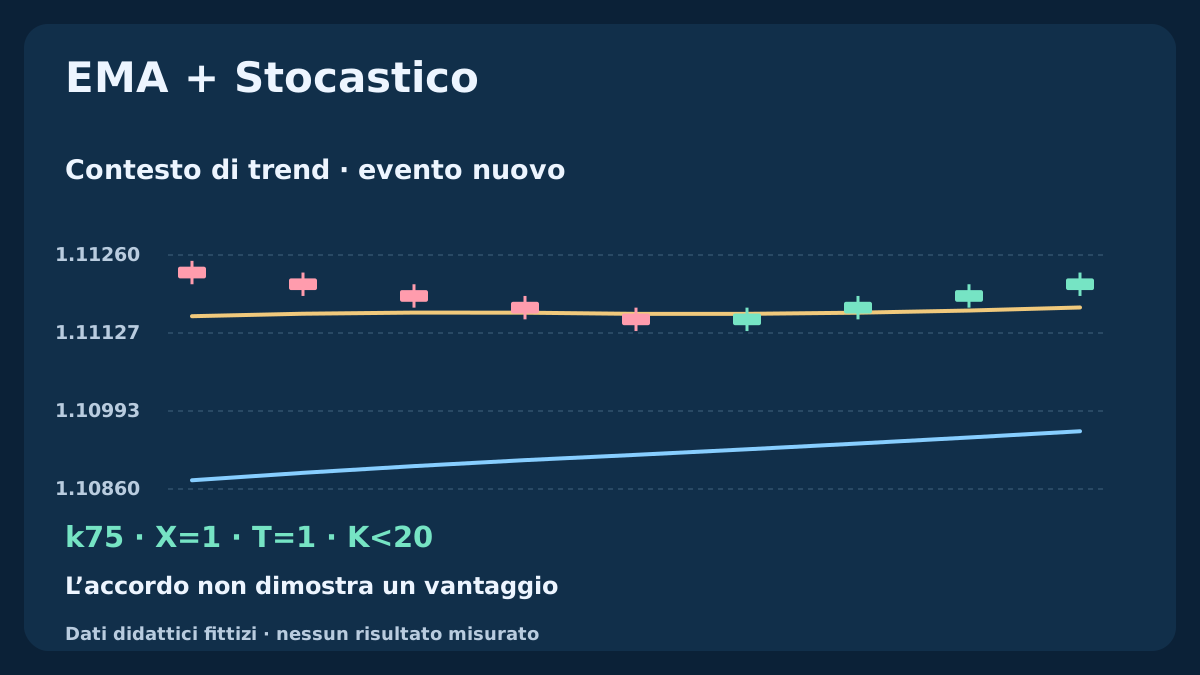
Una EMA crescente e una svolta dello Stocastico rispondono a domande diverse: il prezzo rispetta un trend definito e si è appena verificato un nuovo evento dell’oscillatore? Conta quando l’incrocio precede il filtro di trend o lo Stocastico resta sopra 80 durante una salita. Definiamo un’osservazione riproducibile, mostriamo perché un incrocio rifiutato non si riattiva e colleghiamo il timing ai costi delle quotazioni.
1. Separa il contesto di trend dal timing
Una EMA trasforma prezzi passati attribuendo pesi diversi; non prevede la candela successiva. Lo Stocastico colloca la chiusura nel recente intervallo massimo/minimo e smussa tale relazione. Usare EMA come filtro direzionale e Stocastico come orologio degli eventi chiarisce i ruoli. Due calcoli basati su prezzi sovrapposti non sono due prove indipendenti.
Studiamo un’osservazione BUY, non una strategia completa. Un nuovo incrocio rialzista di %K su %D si qualifica solo se la condizione EMA è vera sulla stessa barra chiusa. È una scelta di ricerca. Uscita di zona, conferma successiva del prezzo o obbligo di toccare una EMA richiedono definizioni e verifiche separate.
La guida MACD e Stocastico su doppio incrocio, ordine e ritardo confronta casi simultanei, tempestivi, invertiti e scaduti con calcoli riproducibili e un esempio separato di costi.
2. Registra tutti i parametri prima di leggere il grafico
L’esempio fittizio usa OHLC Bid H1 EURUSD, EMA 20 e EMA 50 su Close, senza spostamento grafico. Lo Stocastico usa Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. K divide la somma delle distanze chiusura-minimo per la somma dei range; D è la media semplice di tre K. Parametri comuni sono riferimenti, non un ottimo dimostrato.
In MQL4 MODE_MAIN e MODE_SIGNAL selezionano le linee dello Stocastico; price_field=0 sceglie Low/High e price_field=1 Close/Close. Campi di prezzo diversi possono produrre valori diversi. In iMA ma_shift=0 governa lo spostamento, mentre l’ultimo shift seleziona la barra. Annota anche dati, confini di sessione, storico e inizializzazione.
| Misura | Riferimento definito | Ruolo o limite |
|---|---|---|
| EMA20 / EMA50 | Close, inizializzazione SMA, nessuno spostamento | Stato di trend e pendenza a cinque barre |
| Stocastico14 / D3 / slowing3 | Low/High; K da rapporto di somme; D SMA | Posizione nel range ed evento definito |
| X / Z / S | Incrocio / uscita sopra 20 / stato | Osservazioni distinte |
| Q = T AND X | Stessa H1 chiusa | Solo osservazione; rifiuti non memorizzati |
3. Calcola le EMA e definisci un trend misurabile
Il riferimento su storico finito usa α(N)=2/(N+1) e E_N(k)=αC(k)+(1−α)E_N(k−1). E20 parte in k19 dalla media delle prime 20 chiusure, E50 in k49 dalle prime 50. I valori precedenti non sono disponibili. Uno storico più lungo o un altro valore iniziale può cambiare le letture; confronta output con lo stesso timestamp prima di dichiararne l’equivalenza.
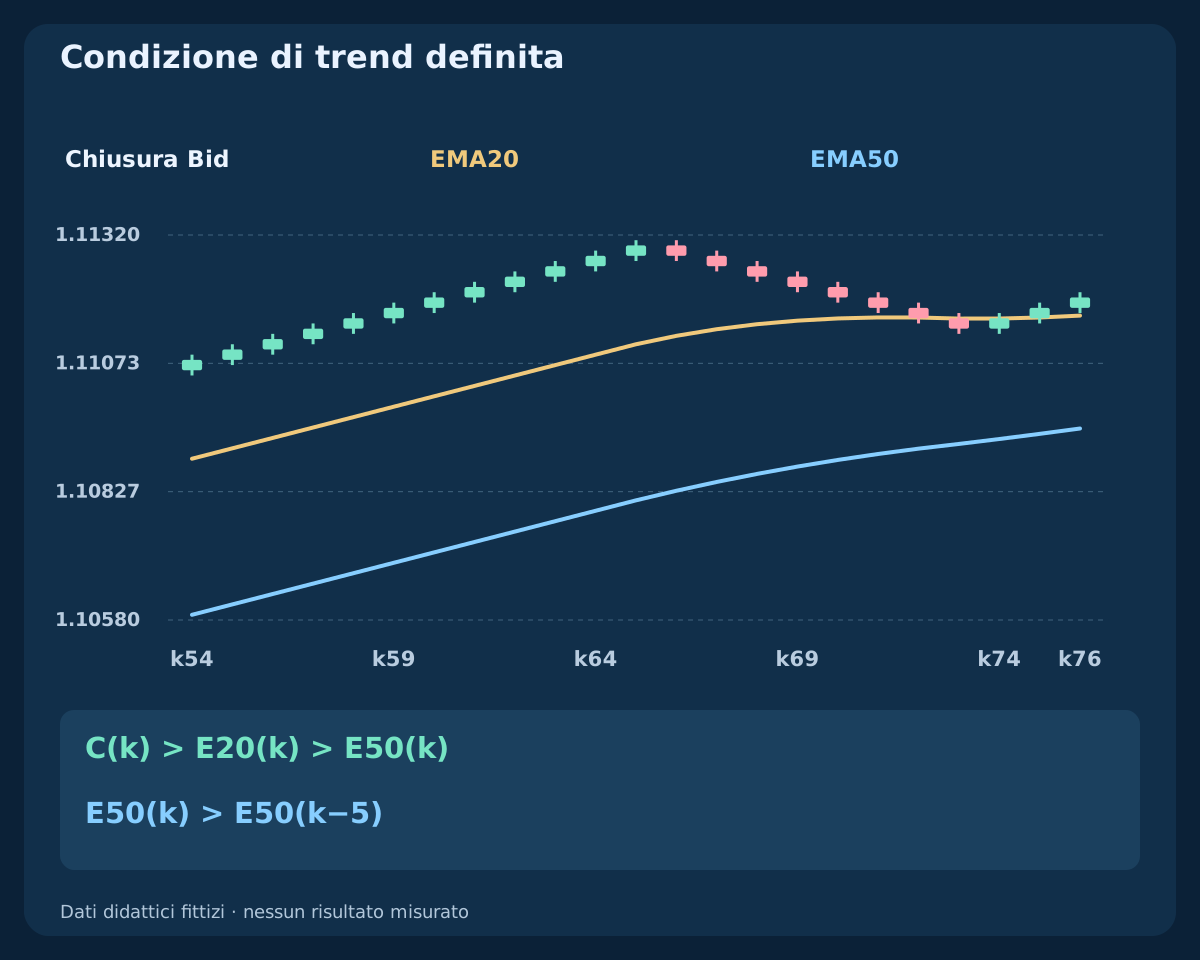
Definiamo T(k)=[C(k)>E20(k)>E50(k)] AND [E50(k)>E50(k−5)]. I confronti sono tutti stretti e la prima valutazione possibile è k54. La differenza su cinque barre sostituisce l’angolo visivo soggettivo. T è uno stato ricalcolato a ogni chiusura, non un evento d’ingresso. Basta anche una pendenza positiva minima: non sono previsti separazione minima o filtro di volatilità.
4. Specifica il rallentamento dello Stocastico
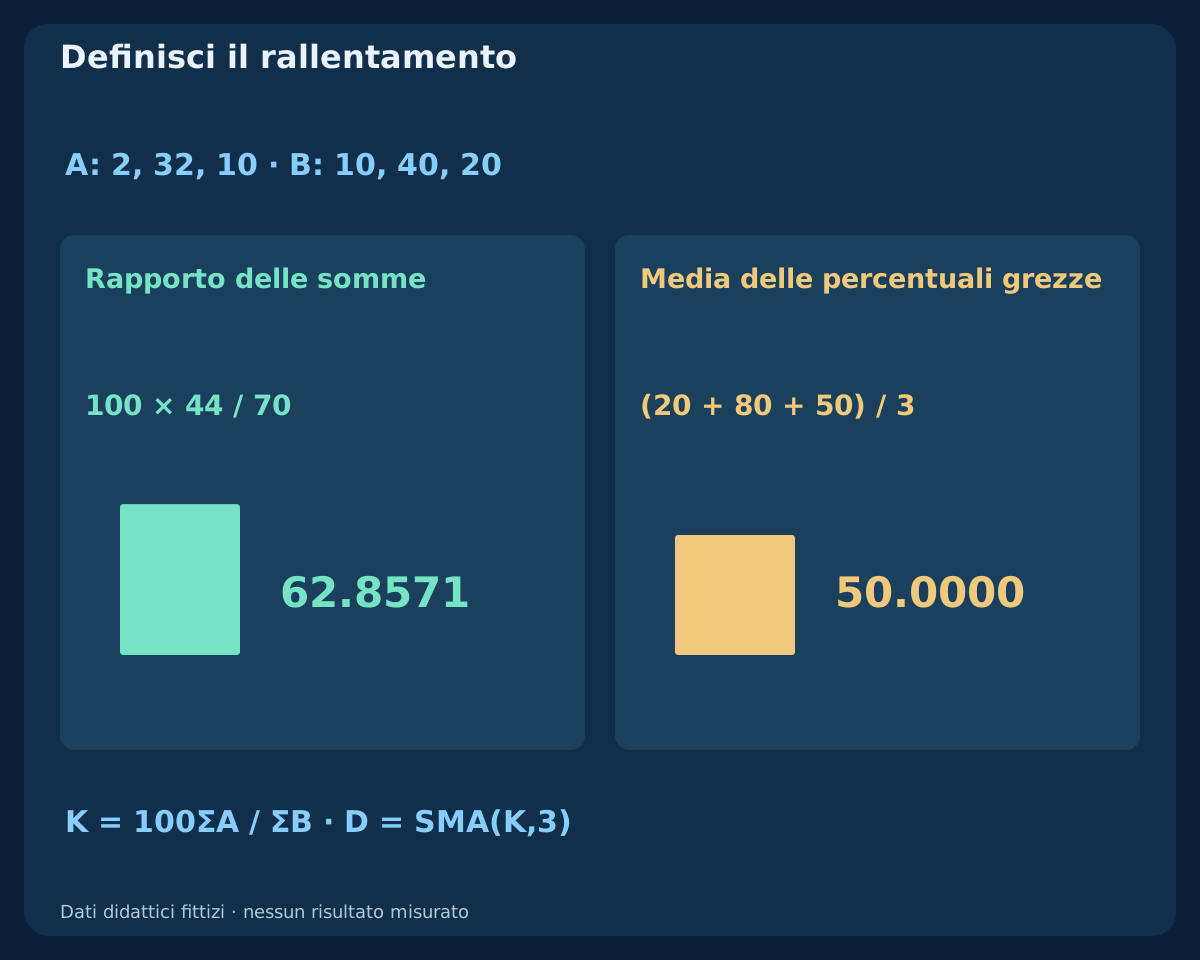
Siano LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) e B(k)=HH(k)−LL(k). Il valore grezzo è R(k)=100A(k)/B(k) con denominatore positivo. La linea principale rallentata è K(k)=100ΣA/ΣB da k−2 a k, mentre D(k)=[K(k)+K(k−1)+K(k−2)]/3. R compare in k13, K in k15 e D in k17 se tutti gli input necessari sono validi.
Questa K in genere differisce dalla media di tre percentuali grezze. In un esempio aritmetico separato prendi A=2,32,10 e B=10,40,20 nelle stesse unità di distanza. Il rapporto delle somme dà 62.8571; la media dei valori 20,80,50 dà 50. Se ΣB è zero K manca; D richiede tre K valide. Sostituire dati mancanti con zero o trascinare un vecchio valore può inventare un incrocio.
5. Distingui incrocio nuovo, uscita di zona e stato
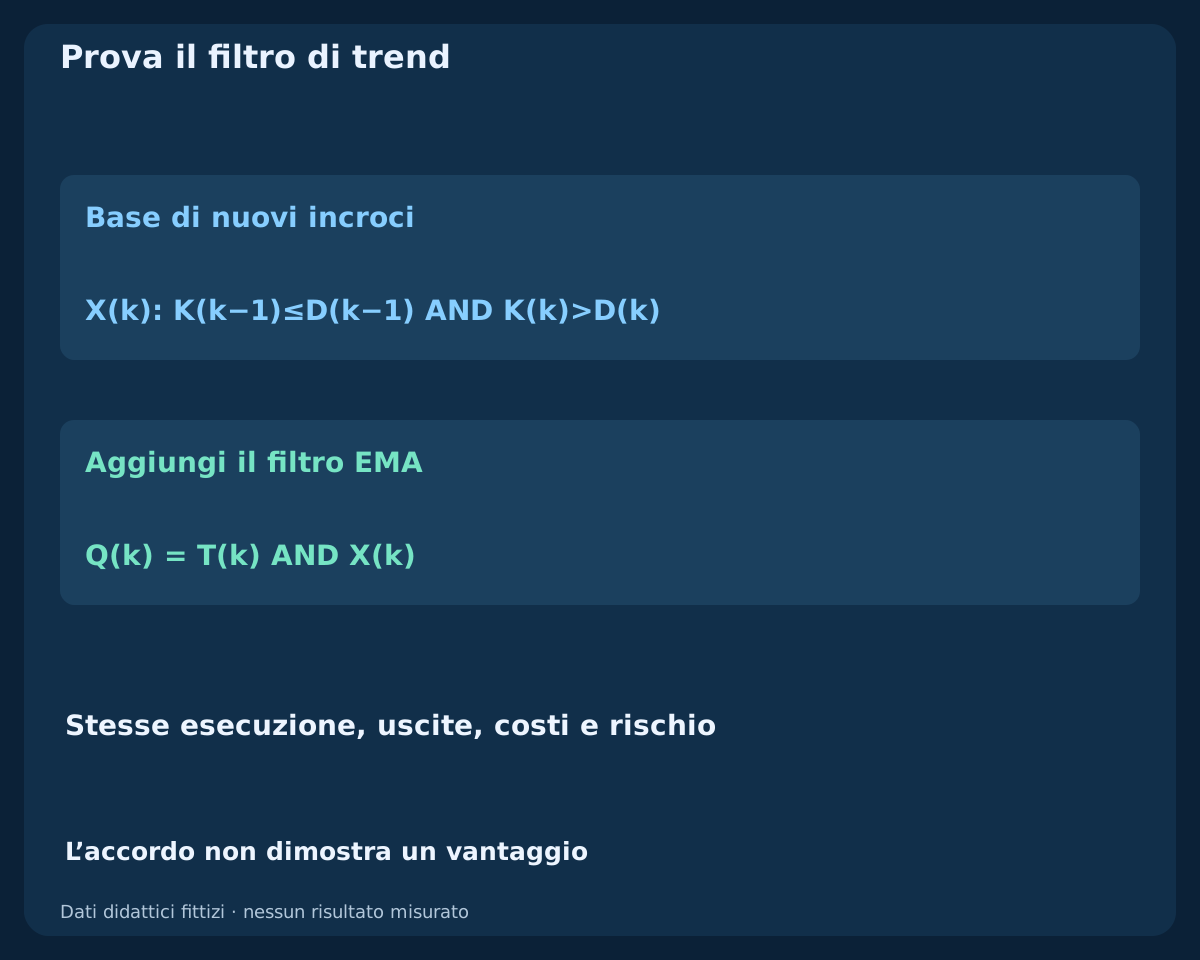
L’incrocio rialzista è X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. L’uscita separata sopra 20 è Z(k)=[K(k−1)≤20] AND [K(k)>20]. Lo stato persistente S(k)=[K(k)>D(k)] può durare molte barre. X, Z e S possono quindi verificarsi in momenti diversi. L’uguaglianza è ammessa solo sul lato precedente dell’attraversamento; tutte le letture attuali e precedenti richieste devono essere valide.
L’osservazione qualificata è Q(k)=T(k) AND X(k). Non richiede Z, K sotto 20, precedente ipervenduto o contatto con una EMA. Aggiungerli produce un altro esperimento. La regola non memorizza eventi rifiutati: T successivo non trasforma un vecchio X in un nuovo Q. Un modello SELL è fuori da questa lezione e richiede regole esplicite proprie.
6. Leggi 20 e 80 come posizioni, non comandi di inversione
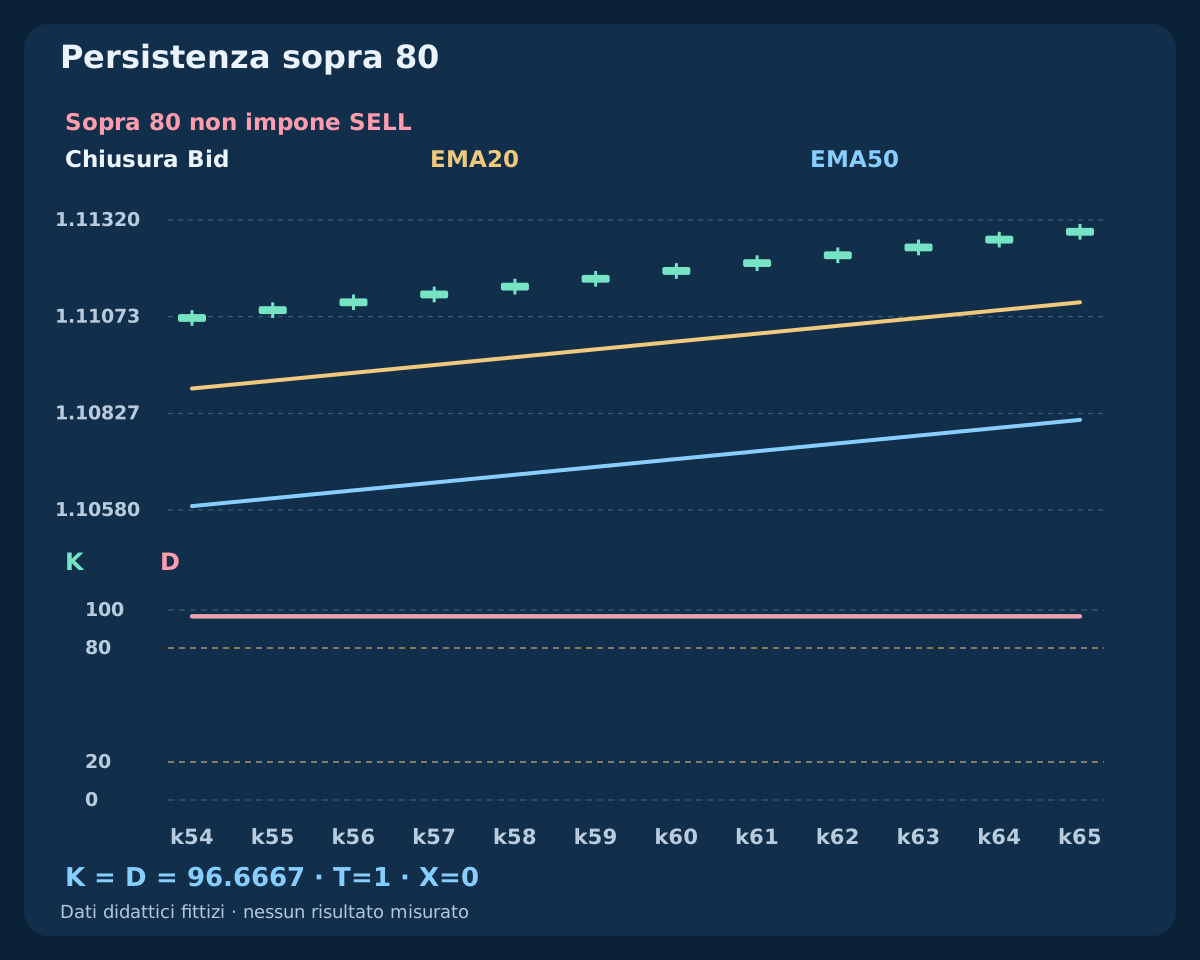
Uno Stocastico elevato indica chiusure recenti nella parte alta dei rispettivi range mobili secondo lo smoothing scelto. Non impone un ribasso successivo. Nella salita uniforme fittizia K e D restano circa a 96.6667 da k54 a k65 e il filtro EMA passa. Non c’è un nuovo incrocio rialzista né un comando SELL automatico perché si supera 80.
In un ritracciamento K può scendere sotto 20 mentre la media lenta sale ancora. Non prova né la tenuta del trend né il successo del recupero. Richiedere incrocio e uscita di zona sulla stessa barra può escludere un incrocio precedente; attendere l’uno o l’altra cambia il timing. Definisci prima la popolazione di eventi da studiare.
7. Usa un solo orologio di chiusura e valori non arrotondati
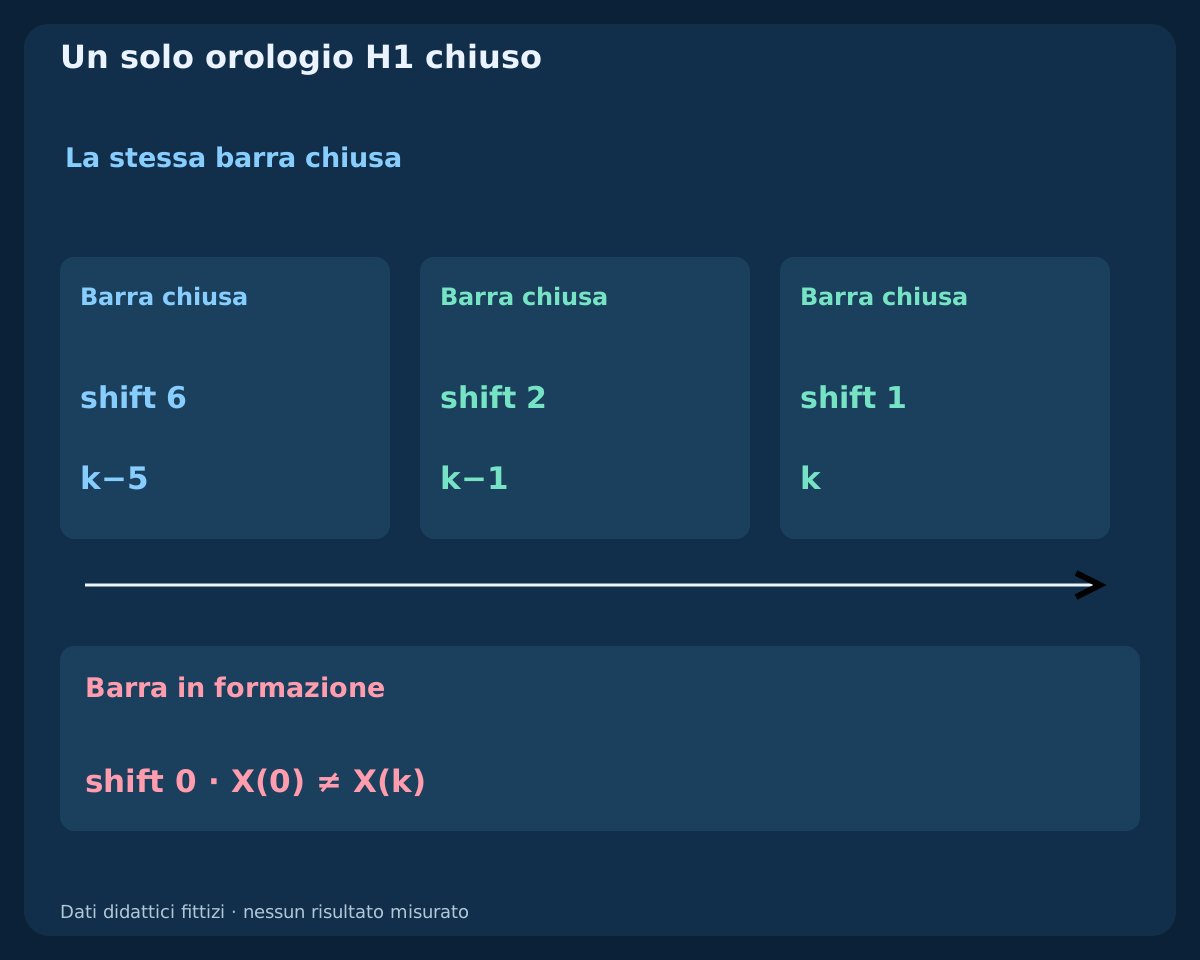
Leggi l’ultima H1 chiusa quando la barra successiva e i dati richiesti sono disponibili. Nella serie H1 corrente di MT4 shift=1 è l’ultima chiusa, shift=2 la precedente, shift=0 quella in formazione. Confronta K/D attuali e precedenti e stato EMA agli stessi istanti. L’EMA di cinque barre chiuse prima si trova allora a shift 6.
Un incrocio provvisorio può scomparire prima della chiusura. Un altro timeframe richiede di mappare intervalli realmente conclusi e disponibilità, non indici uguali. Decidi a precisione piena e arrotonda solo la visualizzazione. In k74 chiusura ed EMA20 sembrano quasi uguali ma il confronto preciso passa. Una tolleranza o distanza minima va dichiarata in anticipo.
8. Ricostruisci lo storico Bid OHLC inventato
Il CSV contiene 119 barre H1 inventate, con chiusure da 2026-07-06 00:00 UTC e prezzo iniziale 1.10000. Usa 1 pip=0.00010. Le variazioni successive in pip sono +2×65, −2×8, +2×15, −3×7, +2×15, 0×8. Ogni apertura è la chiusura precedente; in k0 coincide con la prima chiusura. Il massimo supera di un pip max(apertura,chiusura), il minimo è un pip sotto min(apertura,chiusura).
Sono input costruiti, non quotazioni di broker, previsioni o registri di sessione. Il file include OHLC, orari di completamento, entrambe le EMA, estremi mobili, distanze di numeratore e denominatore, R, K, D e T/X/Z/Q. Vuoto significa non disponibile. L’ultima riga chiude a 2026-07-10 22:00 UTC. Lo storico finito è quello dichiarato; non ci sono esiti di operazioni.
9. Esamina un incrocio valido prima dell’uscita da 20
In k74 K=9.6154 e D=16.9516. In k75 K=16.6667 e D=13.2479: X vale uno, Z resta zero. La chiusura Bid è 1.11180, EMA20 1.111614 ed EMA50 1.109378; la media lenta cresce anche rispetto a cinque barre prima. T e Q valgono uno a 2026-07-09 03:00 UTC. È un’osservazione, non un’esecuzione dichiarata.
In k76 K sale a 27.7778. Z vale uno ma X zero, perché K era già sopra D nella barra precedente. Q torna a zero. Attendere l’uscita sopra 20 osserva un altro istante; richiedere X e Z insieme rifiuta entrambe le barre. La tabella mostra le differenze senza unirle in un ingresso scelto a posteriori.
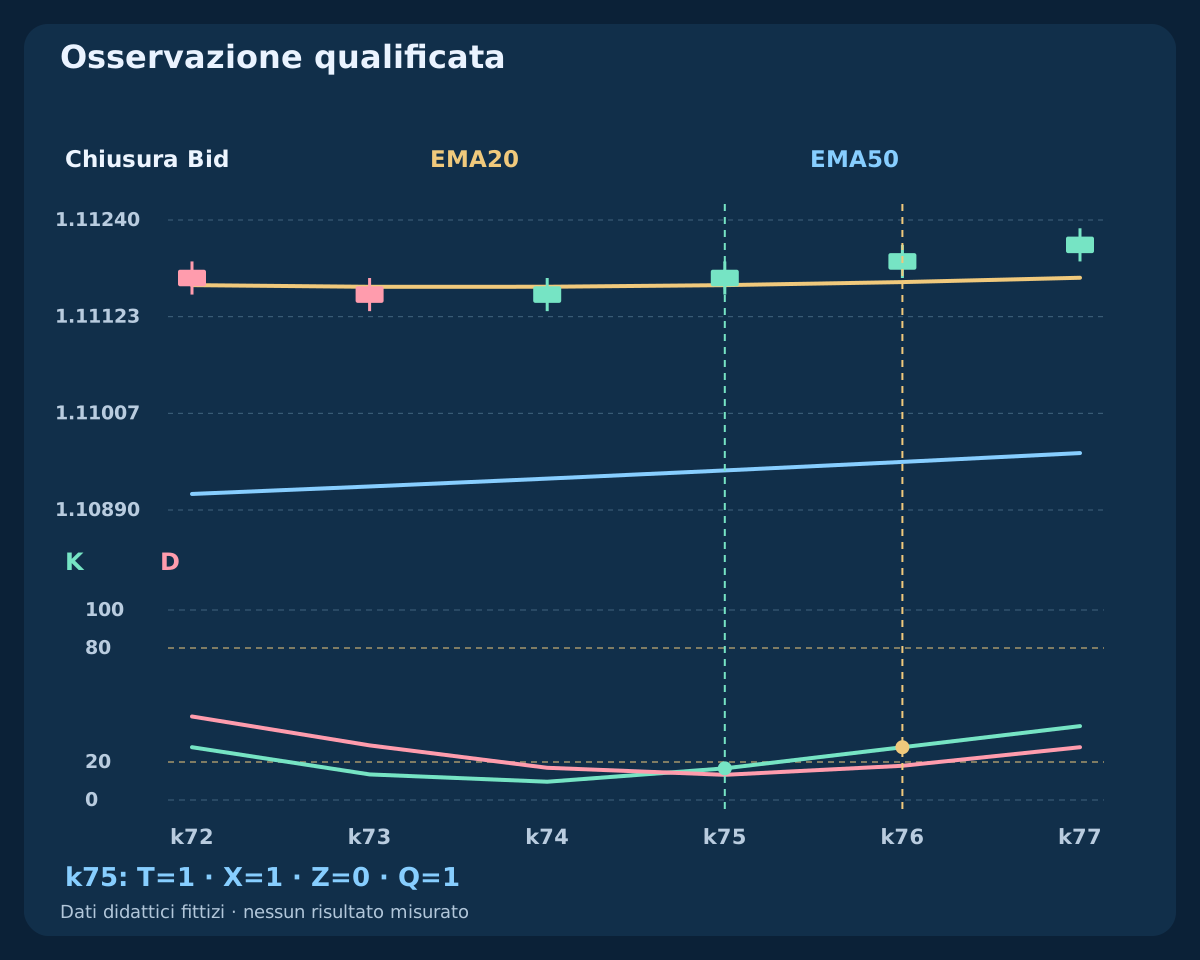
| Barra | Chiusura Bid | EMA20 | K | D | T | X | Z | Q |
|---|---|---|---|---|---|---|---|---|
| k74 | 1.11160 | 1.111594 | 9.6154 | 16.9516 | 1 | 0 | 0 | 0 |
| k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 1 | 1 | 0 | 1 |
| k76 | 1.11200 | 1.111651 | 27.7778 | 18.0199 | 1 | 0 | 1 | 0 |
| k96 | 1.11250 | 1.112974 | 7.5758 | 13.2267 | 0 | 0 | 0 | 0 |
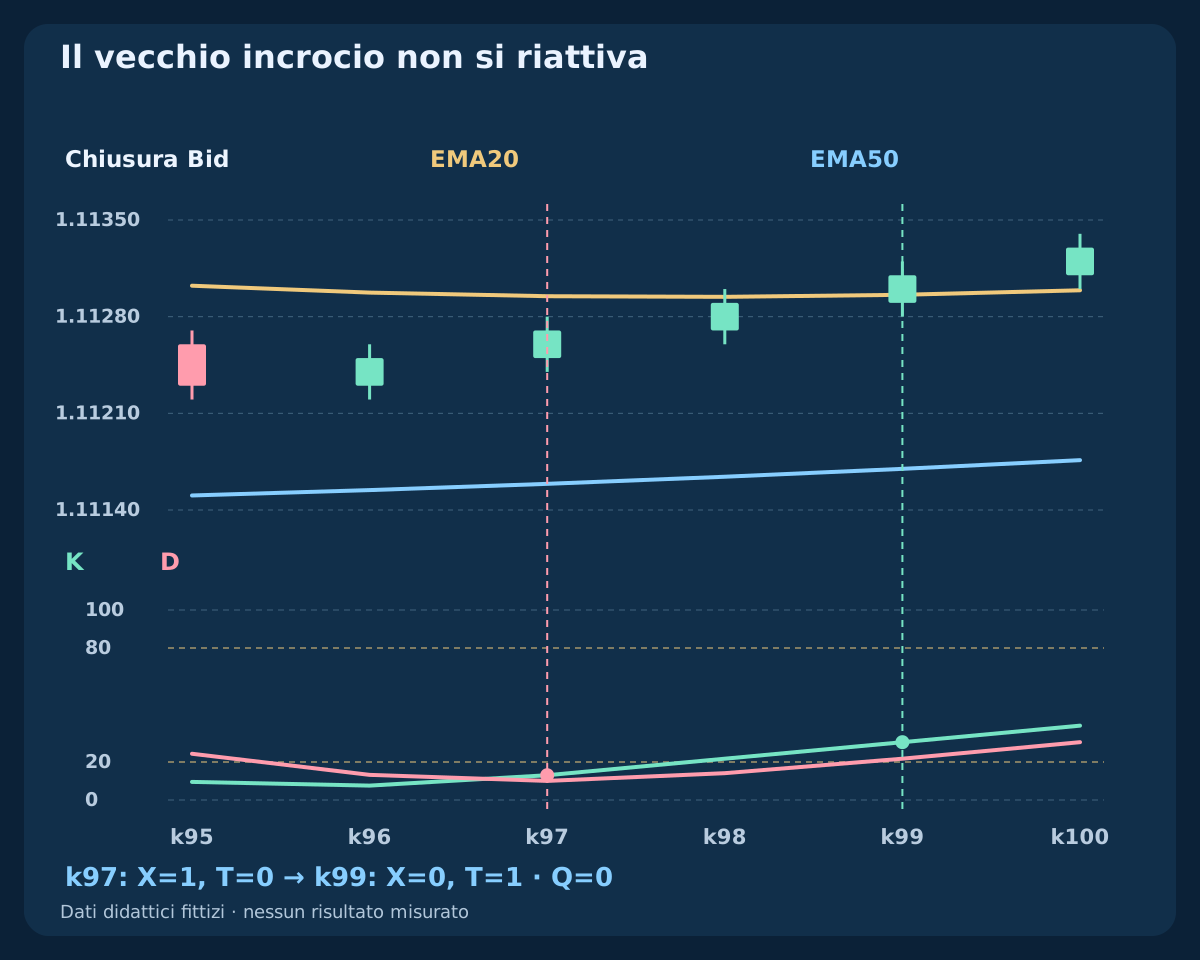
| k97 | 1.11270 | 1.112948 | 13.0435 | 10.0477 | 0 | 1 | 0 | 0 |
| k98 | 1.11290 | 1.112944 | 21.7391 | 14.1195 | 0 | 0 | 1 | 0 |
| k99 | 1.11310 | 1.112958 | 30.4348 | 21.7391 | 1 | 0 | 0 | 0 |
10. Rifiuta un incrocio in conflitto senza riattivarlo
In k97 X vale uno con K=13.0435 e D=10.0477, ma la chiusura 1.11270 è sotto EMA20 1.112948. T fallisce e Q è zero. In k98 K esce sopra 20 ma il filtro EMA fallisce ancora. L’evento non resta in attesa di condizioni migliori.
In k99 la chiusura raggiunge 1.11310 e T passa a uno. K=30.4348 è sopra D=21.7391: lo stato incrociato persiste, ma X e Q sono zero. Il trend favorevole successivo non ripara il rifiuto k97. Una conferma ritardata richiederebbe finestra, invalidazioni e orario eseguibile propri; non va mescolata a questo confronto immediato.
11. Riconosci lateralità, ritardo e informazioni condivise
Un riferimento costante separato fissa aperture e chiusure a 1.10000, massimi 1.10010 e minimi 1.09990. Dopo l’inizializzazione K e D valgono 50, entrambe le EMA uguagliano la chiusura e T fallisce. Se tutti gli OHLC fossero identici, il denominatore dello Stocastico sarebbe zero. Chiusure costanti con range positivo non equivalgono a range nullo.
Prezzi reali irregolari non sono così ordinati. Piccole pendenze e incroci ripetuti possono passare un filtro semplice senza un trend utile. Gli indicatori condividono prezzi e lo smoothing aggiunge ritardo. Più accordo può significare meno osservazioni o prezzi peggiori. Distanza minima, volatilità o timeframe superiore sono regole aggiuntive da valutare separatamente.
12. Completa l’esecuzione prima di trattare Q come trade
Q non stabilisce stop, obiettivo, durata dell’ordine o spread ammesso. Una strategia deve fissarli prima dei risultati: prima quotazione valutata, età del prezzo, ritardo massimo, distanza d’ingresso e consumo dell’occasione in caso di rifiuto. La futura strategia del gruppo sarà separata; non tutti gli incroci qualificati sono negoziabili.
Definisci protezione strutturale e uscite senza guardare il futuro. Stabilisci se restano fisse o si aggiornano, priorità fra uscite e gestione delle disconnessioni. Verifica griglia di prezzo, distanze minime, volume e margine all’invio. Un segnale valido alla chiusura non garantisce richiesta eseguibile, fill accettato o protezione associata.
13. Confronta BUY con uscite Bid fisse
L’esempio indipendente compra ad Ask ed esce a Bid, con stop 1.10200 e target 1.10600. Bid/Ask iniziale è 1.10350 / 1.10362, successivo 1.10400 / 1.10412. Le distanze lorde dallo stop sono 16.2 e 21.2 pips. Aggiungi commissione completa 0.6 pip e riserva avversa totale 1.0 pip: perdite pianificate 17.8 e 22.8 pips, target netti 22.2 e 17.2 pips, rapporti circa 1.2472 e 0.7544.
Per conto USD, patrimonio 10000 USD, budget 0.5%=50 USD, contratto 100000 EUR, valore del pip 10 USD per lotto standard e passo 0.01, arrotondare verso il basso dà prima 0.28 lots con rischio 49.84 USD, dopo 0.21 lots e 47.88 USD. Le quotazioni sono indipendenti dal CSV e non sono fill. L’attesa può peggiorare la geometria dei prezzi anche con una seconda condizione più convincente.
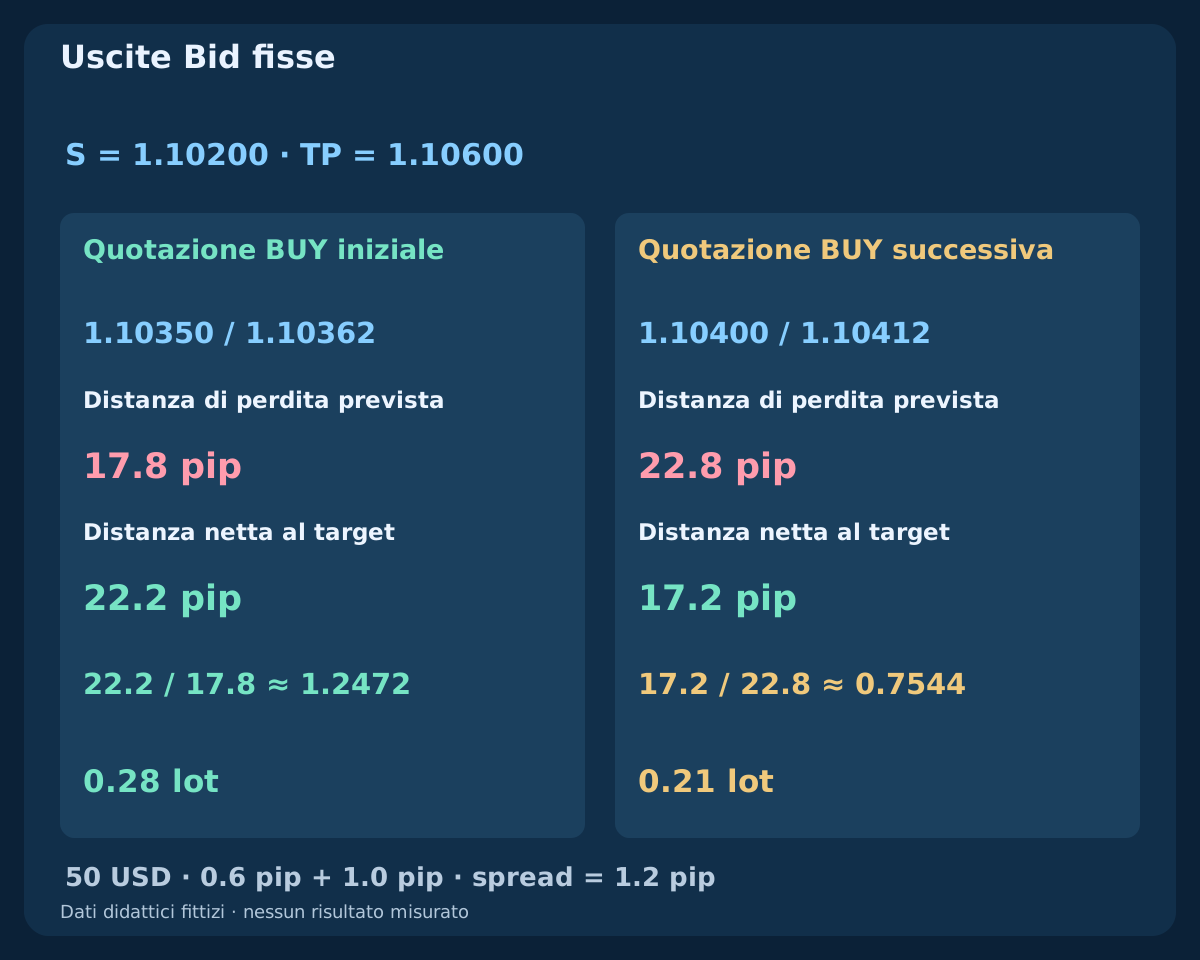
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| Prima | 1.10350 / 1.10362 | 16.2 | 17.8 | 22.2 | 1.2472 | 0.28 | 49.84 |
| Dopo | 1.10400 / 1.10412 | 21.2 | 22.8 | 17.2 | 0.7544 | 0.21 | 47.88 |
14. Esplicita valore del pip, lato e incertezza di esecuzione
L’ingresso Ask rispetto a uscite Bid incorpora già lo spread; non aggiungerlo di nuovo. Qui vale 1.2 pips. Nella quotazione EURUSD ipotizzata a cinque decimali, point e tick valgono 0.00001, un pip equivale a dieci punti. Tick reale, valore del contratto e conversione nella valuta del conto dipendono dal simbolo; i decimali da soli non bastano.
La riserva è una previsione, non una perdita massima. Gap, slippage dello stop, swap o protezione rifiutata cambiano il risultato. Arrotonda il volume al passo inferiore, salta se sotto il minimo, controlla esposizione totale e margine libero. Dopo un timeout riconcilia ordini e fill prima di riprovare. Separa rifiuti, scadenze, stati incerti ed eseguiti.
15. Prova il filtro EMA sullo stesso calendario di incroci
Fissa X come riferimento dell’oscillatore. Confrontalo con Q=T AND X agli stessi istanti, applicando entrate complete, uscite, costi e rischio identici. Registra ogni incrocio rifiutato, opportunità persa e errore di esecuzione. Non spostare l’ingresso filtrato a un T successivo salvo un esperimento distinto di conferma ritardata.
Riserva dati successivi e conserva tutte le varianti provate, inclusi periodi e soglie vicini. Valuta aspettativa netta, drawdown, incertezza campionaria, frequenza e sensibilità ai costi; il tasso di successo non basta. L’esempio controlla aritmetica e cronologia, non redditività. Il filtro può eliminare perdite, guadagni o entrambi; pochi casi selezionati non dimostrano un vantaggio affidabile.
16. Rivedi la specifica prima di scrivere una strategia
Servono dati e timeframe, periodi e inizializzazione EMA, prezzo, intervallo della pendenza, K/D/slowing e smoothing, campo di prezzo, buffer chiusi, uguaglianze e dati mancanti. Distingui incrocio, uscita e stato e indica quando verificare il trend. Un altro lettore deve riprodurre le osservazioni senza scegliere il grafico dopo l’esito.
È la prima guida del nuovo gruppo di tre coppie. Seguiranno MACD con Stocastico e Parabolic SAR con ADX; le strategie complete verranno dopo le tre guide. Le pagine esistenti su medie mobili e Stocastico studiano ingressi diversi. Mantieni separati i modelli e usa le guide collegate su costi, dimensionamento e backtest per completare la ricerca.
Domande frequenti
EMA e Stocastico danno conferme indipendenti?
No. Trasformano prezzi sovrapposti. Assegnare ruoli distinti chiarisce il modello ma non dimostra un vantaggio dopo i costi.
Un incrocio equivale all’uscita dalla zona 20?
No. Nel caso fittizio l’incrocio K/D avviene in k75 sotto 20. L’uscita arriva in k76 senza nuovo incrocio. Richiederli insieme è un’altra regola.
Devo vendere se lo Stocastico supera 80?
No. Può restare alto durante la salita. Un’ipotesi di inversione richiede un proprio evento, contesto e regole complete.
EMA20/50 e Stocastico14/3/3 sono i parametri migliori?
Sono riferimenti didattici, non un ottimo dimostrato. Contano anche campo di prezzo, smoothing, inizializzazione, storico, timeframe e costi. Fissa il candidato prima di confrontare alternative e dati successivi.
Un incrocio rifiutato diventa valido se EMA migliora dopo?
Non con questa regola immediata. Il filtro deve passare sulla barra dell’incrocio. In k99 T passa ma l’incrocio k97 è vecchio. Un modello di attesa richiede scadenza e invalidazioni proprie.
Un Q valido definisce una strategia redditizia?
No. Identifica solo un’osservazione chiusa. Mancano esecuzione, protezione, uscite, costi, volume e portafoglio. Il CSV verifica definizioni e tempi senza rendimenti misurati.
Fonti e note didattiche
MetaQuotes documenta le interfacce EMA e Stocastico e pubblica il riferimento del rapporto di somme. Inizializzazioni EMA, storico OHLC inventato, flag e confronto BUY indipendente sono esempi didattici definiti qui. Non affermiamo equivalenza con un terminale reale, rendimenti storici o comportamenti di robot commerciali. Il CSV include dati e calcoli intermedi.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- MetaTrader 4 Help: Stochastic Oscillator
- MetaTrader 4 Help: Moving Average
- MQL4 Reference: Symbol Properties
Contenuto educativo. Storici, calcoli e quotazioni BUY sono fittizi. Il Forex comporta rischi. Accordo degli indicatori, stop e riserve non garantiscono utili né limitano le perdite reali.