

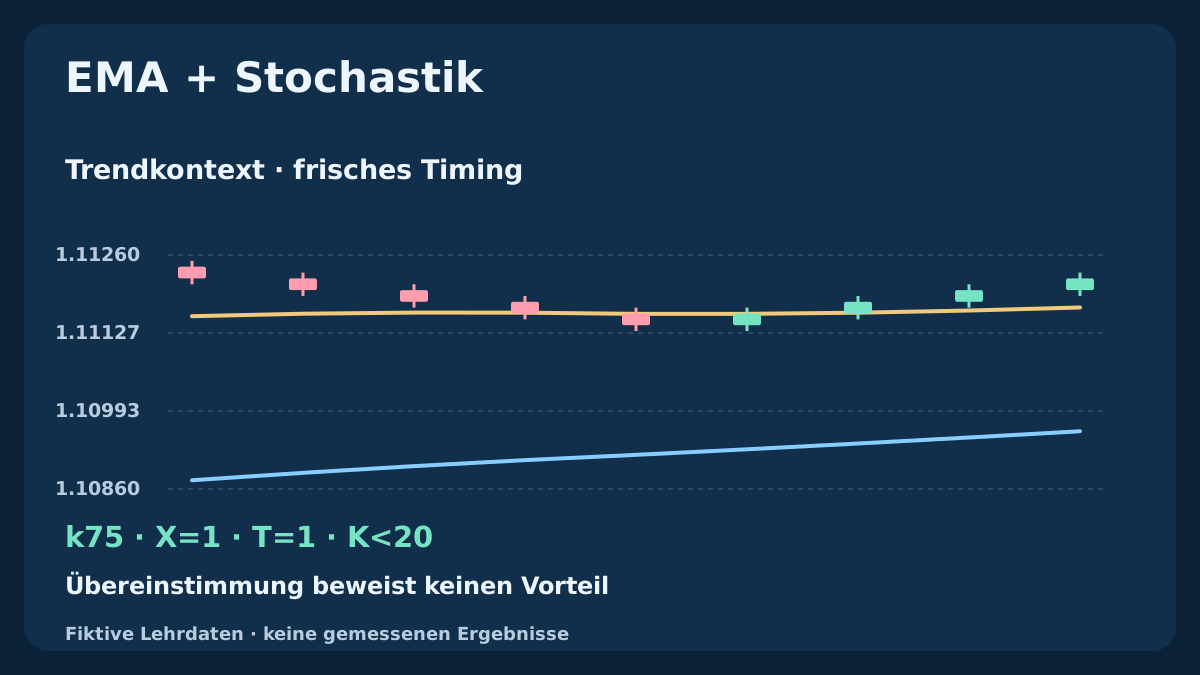
Eine steigende EMA und eine Stochastik-Wende beantworten verschiedene Fragen: Erfüllt der Kurs eine festgelegte Trendbedingung, und ist gerade ein neues Oszillatorereignis entstanden? Das ist entscheidend, wenn eine Kreuzung vor dem Trendfilter kommt oder die Stochastik während eines Anstiegs über 80 bleibt. Dieser Leitfaden definiert ein reproduzierbares Beobachtungsmodell, zeigt eine später nicht wiederbelebte Ablehnung und verbindet das Timing mit tatsächlichen Kurskosten.
1. Trendkontext und Timing getrennt betrachten
Eine EMA gewichtet frühere Kurse; sie sagt die nächste Kerze nicht voraus. Die Stochastik ordnet den Schlusskurs in die jüngere Hoch-Tief-Spanne ein und glättet dieses Verhältnis. EMA als Richtungsfilter und Stochastik als Ereignisuhr erhalten damit klar getrennte Aufgaben. Zwei Berechnungen mit überlappenden Kursdaten sind keine unabhängigen Belege.
Wir untersuchen eine BUY-Beobachtung, keine vollständige Handelsstrategie. Eine frische Aufwärtskreuzung von %K und %D qualifiziert sich nur, wenn auf derselben abgeschlossenen Kerze die EMA-Bedingung erfüllt ist. Das ist eine Forschungsentscheidung. Zonenaustritt, spätere Kursbestätigung oder eine vorgeschriebene EMA-Berührung wären separat zu definieren und zu testen.
Der MACD-Stochastik-Leitfaden zu Doppelkreuzung, Reihenfolge und Verzögerung vergleicht gleichzeitige, rechtzeitige, umgekehrte und abgelaufene Beobachtungen mit nachvollziehbarer Rechnung und gesonderten Kosten.
2. Alle Einstellungen vor der Chartauswertung festhalten
Das fiktive Beispiel verwendet EURUSD Bid-H1-OHLC, EMA 20 und EMA 50 auf Close ohne visuelle Verschiebung. Die Stochastik nutzt Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. K teilt die Summe der Schlusskurs-Tief-Abstände durch die Summe der Spannen; D ist der einfache Mittelwert dreier K-Werte. Vertraute Einstellungen sind Referenzen, kein hier nachgewiesenes Optimum.
In MQL4 wählen MODE_MAIN und MODE_SIGNAL die Stochastik-Linien; price_field=0 bezeichnet Low/High, price_field=1 Close/Close. Die Preisfelder können unterschiedliche Werte erzeugen. Bei iMA bestimmt ma_shift=0 die Verschiebung; der letzte Puffer-shift wählt die Kerze. Auch Datenquelle, Sitzungsgrenzen, Historie und Initialisierung müssen dokumentiert werden.
| Größe | Festgelegte Referenz | Aufgabe oder Grenze |
|---|---|---|
| EMA20 / EMA50 | Close, SMA-Start, keine Verschiebung | Trendzustand und Fünf-Kerzen-Steigung |
| Stochastik14 / D3 / Slowing3 | Low/High; K als Summenquotient; D als SMA | Spannenlage und definiertes Ereignis |
| X / Z / S | Kreuzung / Austritt über 20 / Zustand | Verschiedene Beobachtungen |
| Q = T AND X | Derselbe abgeschlossene H1-Bar | Nur Beobachtung; keine gespeicherte Ablehnung |
3. EMA berechnen und einen messbaren Trend festlegen
Unsere Referenz mit endlicher Historie nutzt α(N)=2/(N+1) und E_N(k)=αC(k)+(1−α)E_N(k−1). E20 beginnt in k19 mit dem Mittel der ersten 20 Schlusskurse, E50 in k49 mit den ersten 50. Frühere Werte fehlen. Mehr Terminalhistorie oder andere Startwerte können die Ergebnisse verändern. Vor einer Gleichheitsbehauptung zeitgleiche Ausgaben abgleichen.
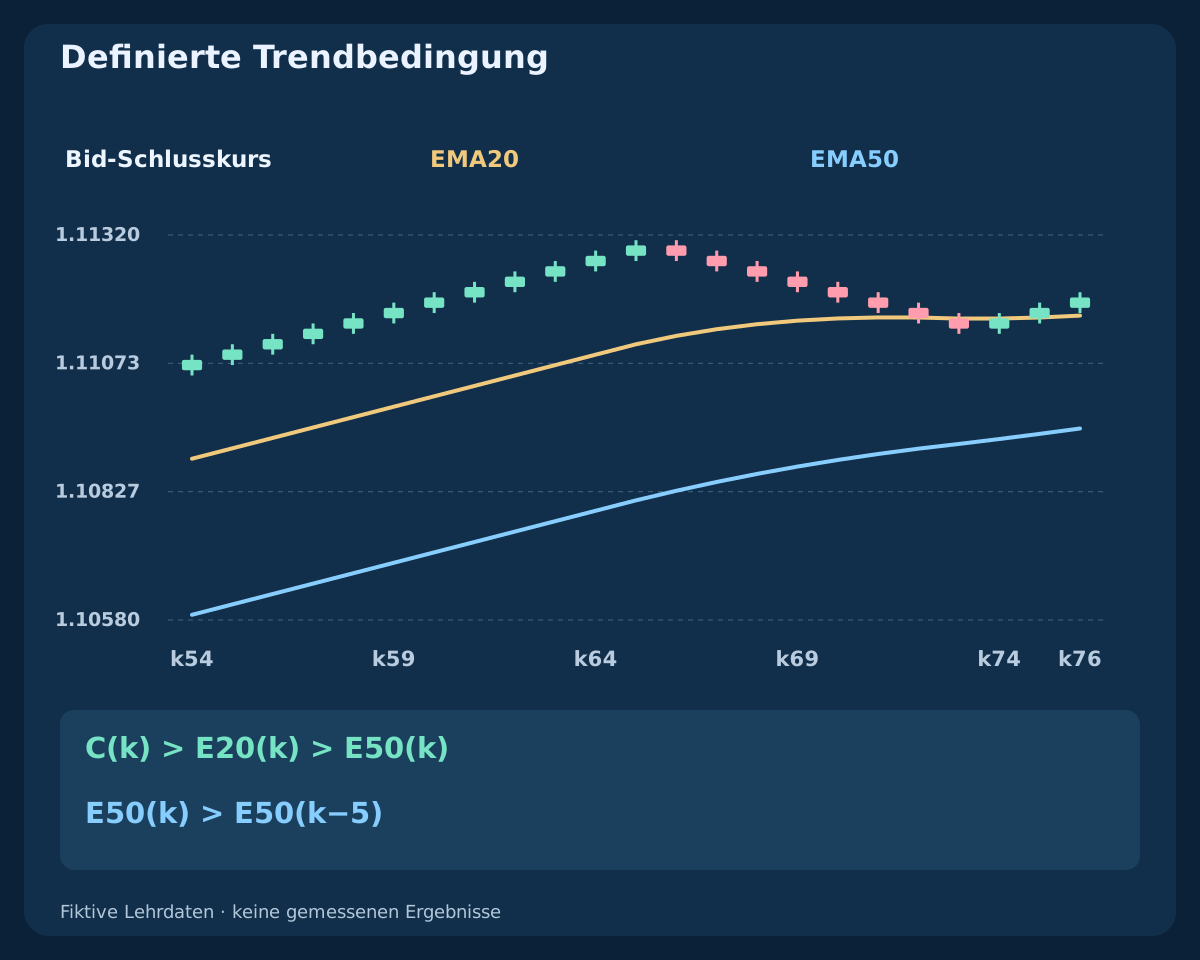
Es gilt T(k)=[C(k)>E20(k)>E50(k)] AND [E50(k)>E50(k−5)]. Alle Vergleiche sind strikt; erstmals ist die Auswertung in k54 möglich. Die Differenz über fünf Kerzen ersetzt den subjektiven Chartwinkel. T ist ein bei jedem Abschluss neu geprüfter Zustand, kein Einstiegsevent. Bereits eine winzige positive Steigung kann bestehen: Mindestabstand und Volatilitätsfilter sind nicht enthalten.
4. Die Stochastik-Verlangsamung genau definieren
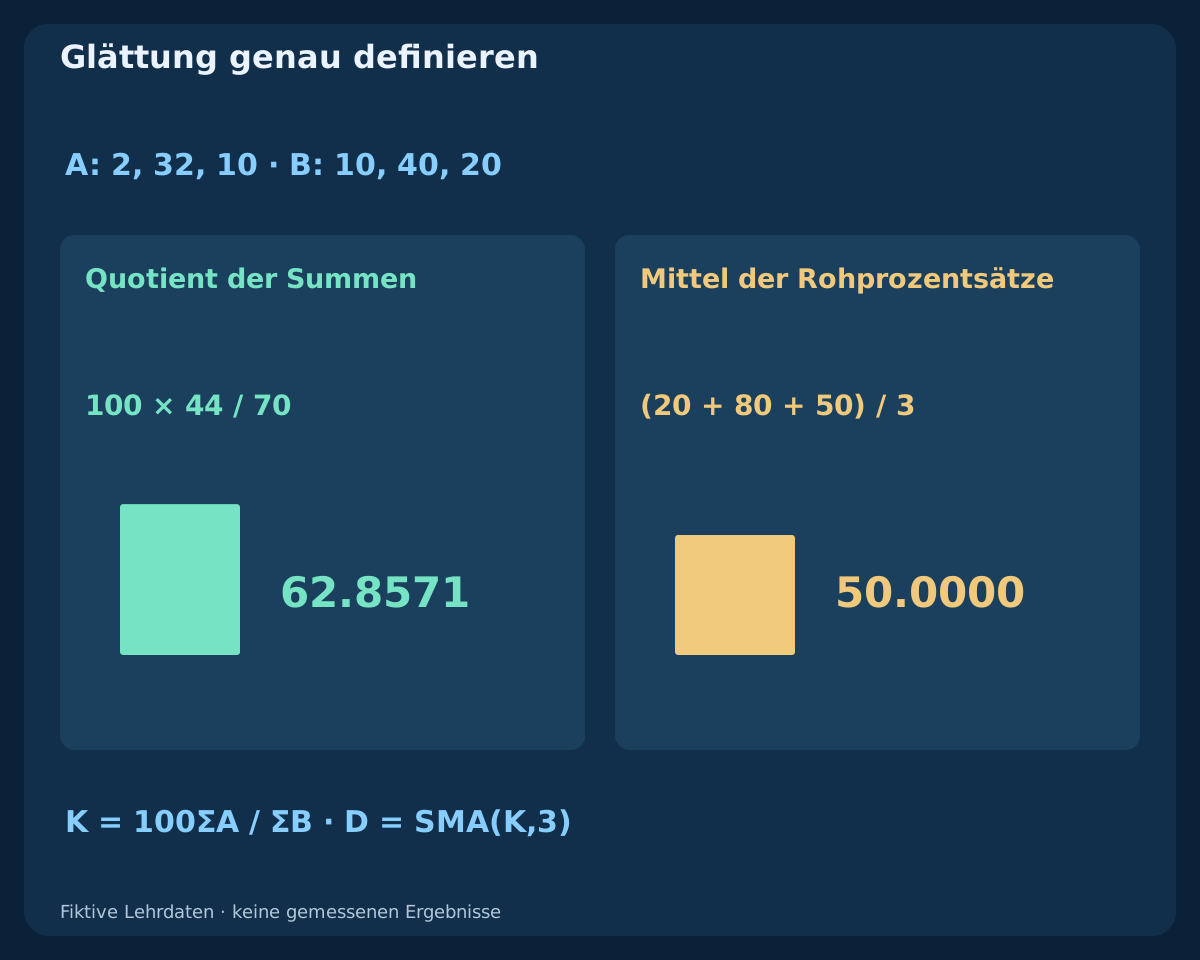
Seien LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) und B(k)=HH(k)−LL(k). Der ungeglättete Wert lautet R(k)=100A(k)/B(k) bei positivem Nenner. Unsere verlangsamte Hauptlinie ist K(k)=100ΣA/ΣB über k−2 bis k; dazu D(k)=[K(k)+K(k−1)+K(k−2)]/3. R ist ab k13, K ab k15 und D ab k17 verfügbar, sofern alle benötigten Eingaben gültig sind.
K entspricht im Allgemeinen nicht dem Mittel dreier Rohprozentsätze. Ein gesondertes Rechenbeispiel verwendet A=2,32,10 und B=10,40,20 in gleichen Abstandseinheiten. Der Summenquotient ergibt 62.8571; das Mittel der Rohwerte 20,80,50 ergibt 50. Bei ΣB=0 fehlt K; D benötigt drei gültige K-Werte. Fehlende Daten nicht mit null ersetzen oder alte Werte fortschreiben: Das kann Kreuzungen erfinden.
5. Neue Kreuzung, Zonenaustritt und Zustand unterscheiden
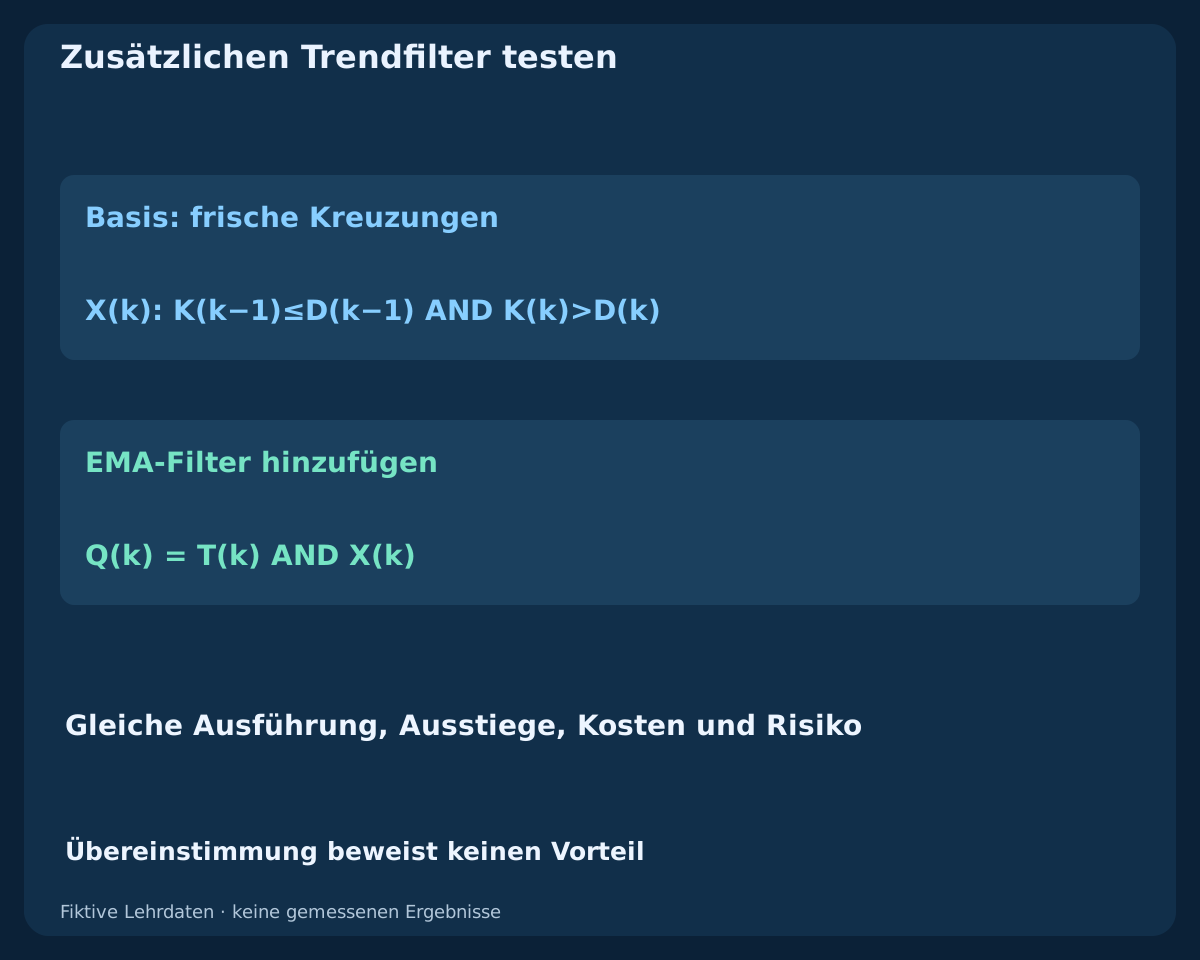
Eine Aufwärtskreuzung ist X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. Der eigenständige Austritt über 20 lautet Z(k)=[K(k−1)≤20] AND [K(k)>20]. Der anhaltende Zustand S(k)=[K(k)>D(k)] kann viele Kerzen dauern. X, Z und S können deshalb zu verschiedenen Zeiten auftreten. Gleichheit ist nur auf der vorherigen Seite der Kreuzung erlaubt; alle benötigten aktuellen und vorherigen Werte müssen gültig sein.
Die qualifizierte Beobachtung lautet Q(k)=T(k) AND X(k). Sie verlangt weder Z noch K unter 20, eine vorherige überverkaufte Phase oder eine EMA-Berührung. Zusätzliche Anforderungen bilden ein anderes Experiment. Abgelehnte Ereignisse werden nicht gespeichert: Späteres T macht aus altem X kein neues Q. Ein SELL-Modell gehört nicht zu dieser Lektion und braucht eigene ausdrückliche Regeln.
6. 20 und 80 als Lagewerte statt automatische Umkehrbefehle lesen
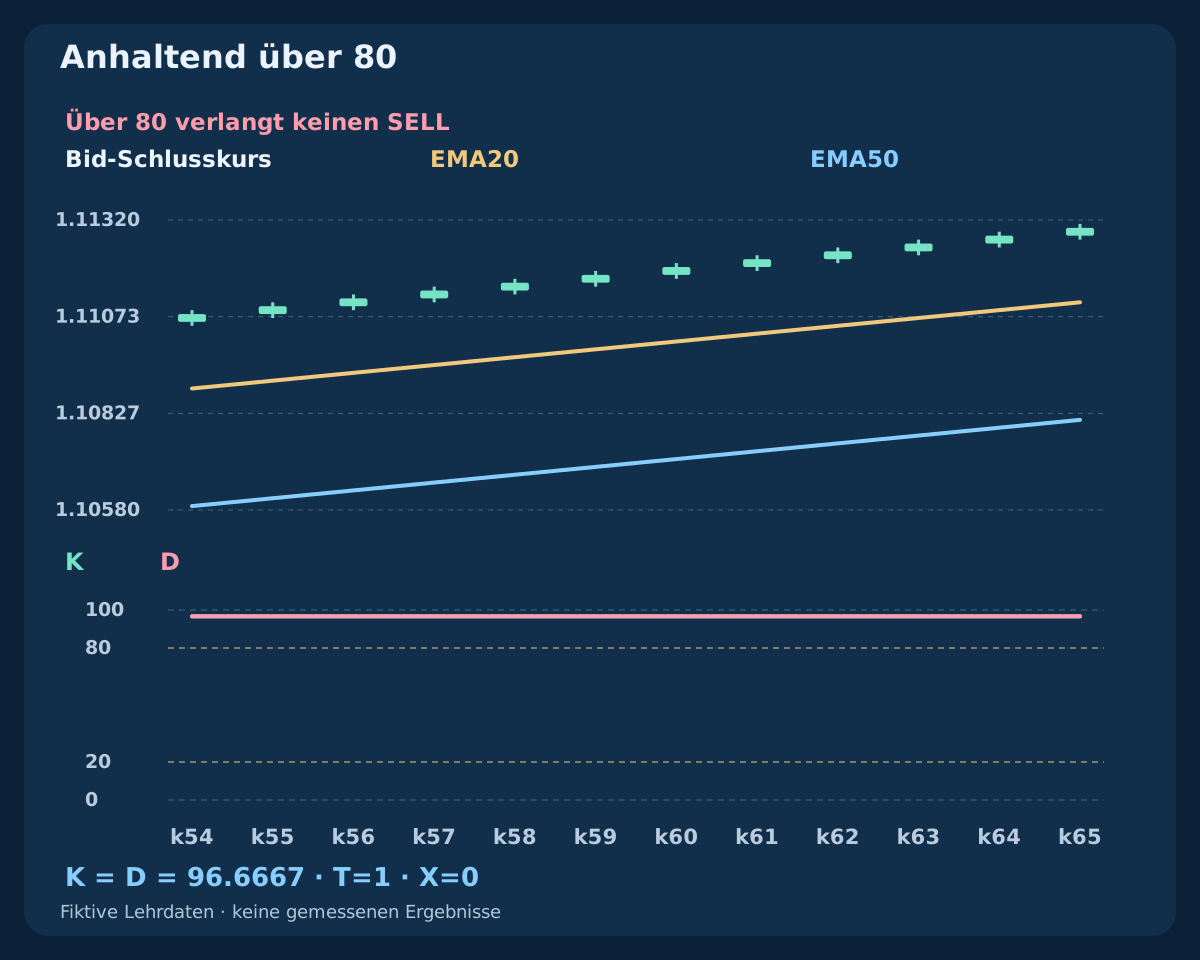
Eine hohe Stochastik beschreibt Schlusskurse im oberen Teil ihrer rollierenden Spannen unter der gewählten Glättung. Sie erzwingt keinen nächsten Kursrückgang. Im erfundenen gleichmäßigen Anstieg liegen K und D von k54 bis k65 bei ungefähr 96.6667, während der EMA-Filter besteht. Weder entsteht eine neue Aufwärtskreuzung noch allein wegen eines Wertes über 80 ein SELL-Befehl.
In einem Rücksetzer kann K unter 20 sinken, obwohl der langsame Durchschnitt weiter steigt. Das beweist weder einen intakten Trend noch eine erfolgreiche Erholung. Kreuzung und Zonenaustritt auf derselben Kerze zu verlangen, kann eine frühere Kreuzung ausschließen; auf das eine oder andere zu warten verändert das Timing. Zuerst die untersuchte Ereignismenge festlegen.
7. Eine Uhr abgeschlossener Kerzen und volle Genauigkeit verwenden
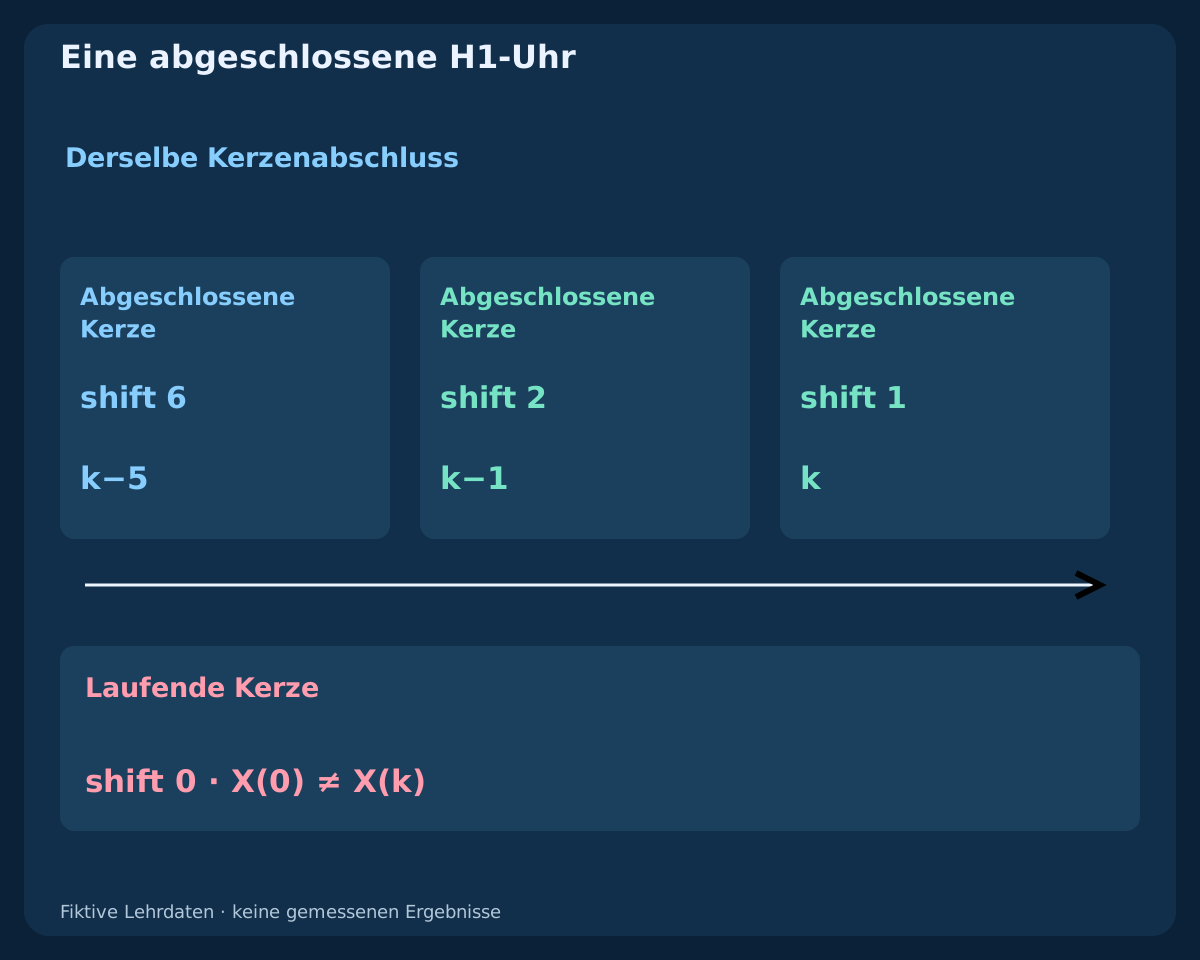
Die letzte abgeschlossene H1-Kerze erst lesen, sobald die nächste Kerze und alle erforderlichen Daten verfügbar sind. In der aktuellen MT4-H1-Reihe ist shift=1 die letzte abgeschlossene, shift=2 ihre Vorgängerin und shift=0 die laufende Kerze. Aktuelle und vorherige K/D-Werte sowie EMA-Zustand müssen dieselben Zeitpunkte verwenden. Die EMA fünf abgeschlossene Kerzen zuvor liegt dann bei shift 6.
Eine vorläufige Kreuzung der laufenden Kerze kann verschwinden. Bei anderen Zeiteinheiten tatsächliche abgeschlossene Intervalle und Verfügbarkeit zuordnen, nicht gleiche Array-Indizes. Mit ungerundeten Werten entscheiden, nur die Anzeige runden. In k74 können Schlusskurs und EMA20 fast gleich aussehen, obwohl der Vergleich besteht. Eine Toleranz oder ein Mindestabstand muss vorher definiert sein.
8. Die erfundene Bid-OHLC-Historie nachbauen
Die CSV enthält 119 erfundene abgeschlossene H1-Kerzen ab 2026-07-06 00:00 UTC mit Startschlusskurs 1.10000. Es gilt 1 pip=0.00010. Die aufeinanderfolgenden Schlusskursänderungen in Pips sind +2×65, −2×8, +2×15, −3×7, +2×15, 0×8. Die Eröffnung entspricht dem vorigen Schlusskurs; in k0 dem ersten Schlusskurs. Das Hoch liegt einen Pip über max(Eröffnung,Schluss), das Tief einen Pip unter min(Eröffnung,Schluss).
Das sind konstruierte Eingaben, keine Brokerkurse, Prognosen oder Sitzungsaufzeichnungen. Die Datei enthält OHLC, Abschlusszeiten, beide EMAs, rollierende Extreme, Zähler- und Nennerabstände, R, K, D und T/X/Z/Q. Leer bedeutet nicht verfügbar. Die letzte Zeile endet um 2026-07-10 22:00 UTC. Die Indikatoren verwenden die festgelegte endliche Historie; Handelsergebnisse fehlen vollständig.
Vollständige fiktive OHLC- und Berechnungs-CSV herunterladen
9. Eine gültige Kreuzung vor dem Austritt über 20 prüfen
In k74 betragen K=9.6154 und D=16.9516. In k75 werden daraus K=16.6667 und D=13.2479: X=1, Z bleibt null. Der abgeschlossene Bid-Schluss ist 1.11180, EMA20 1.111614 und EMA50 1.109378; der langsame Durchschnitt steigt auch über fünf Kerzen. T und Q sind um 2026-07-09 03:00 UTC eins. Das ist eine Beobachtung, keine gemeldete Ausführung.
In k76 steigt K auf 27.7778. Z=1, aber X=0, weil K bereits auf der vorherigen Kerze über D lag. Q fällt auf null. Eine Regel mit Austritt über 20 beobachtet einen anderen Zeitpunkt; gleichzeitiges X und Z würde beide Kerzen ablehnen. Die Tabelle legt diese Unterschiede offen, statt sie zu einem passenden Einstieg zusammenzufassen.
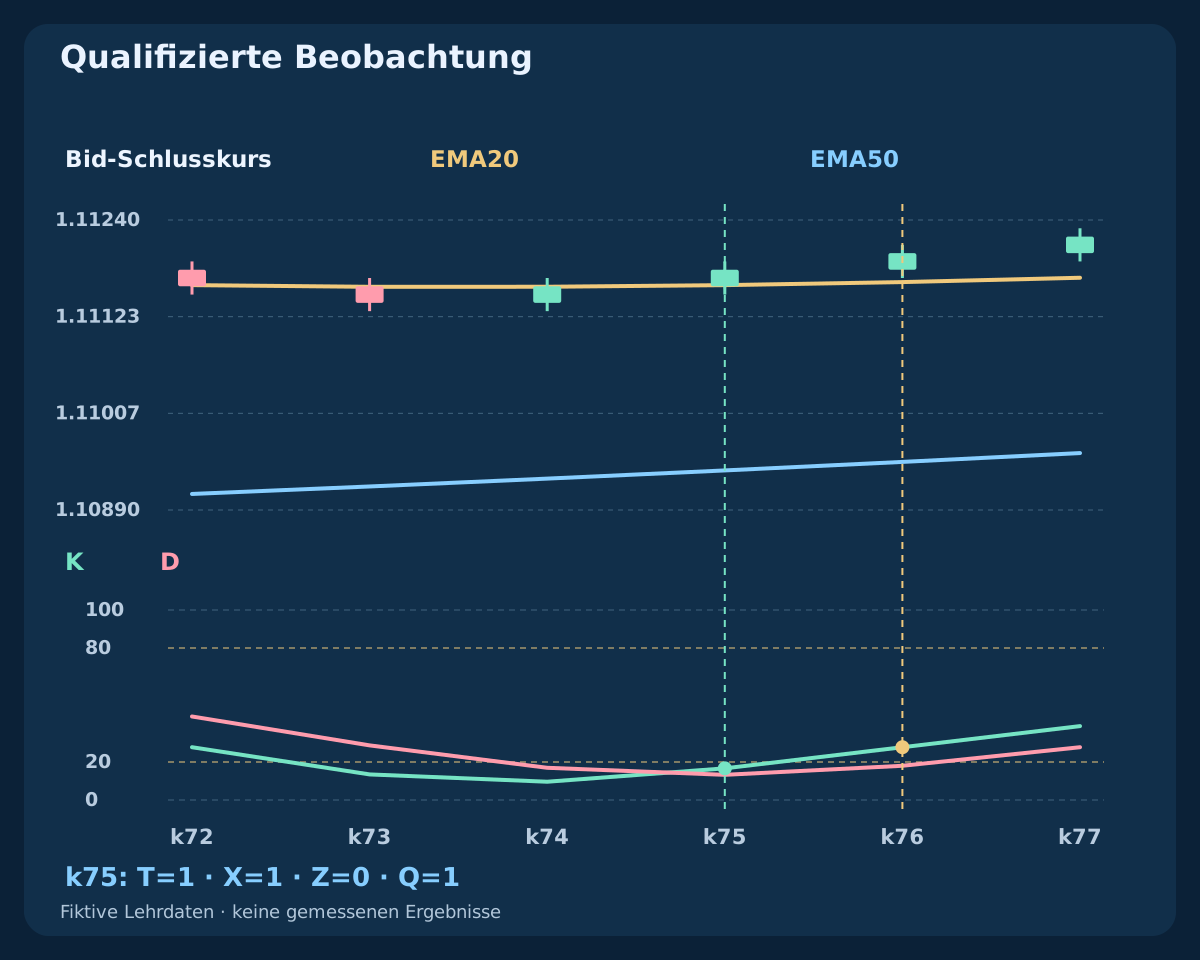
| Kerze | Bid-Schluss | EMA20 | K | D | T | X | Z | Q |
|---|---|---|---|---|---|---|---|---|
| k74 | 1.11160 | 1.111594 | 9.6154 | 16.9516 | 1 | 0 | 0 | 0 |
| k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | 1 | 1 | 0 | 1 |
| k76 | 1.11200 | 1.111651 | 27.7778 | 18.0199 | 1 | 0 | 1 | 0 |
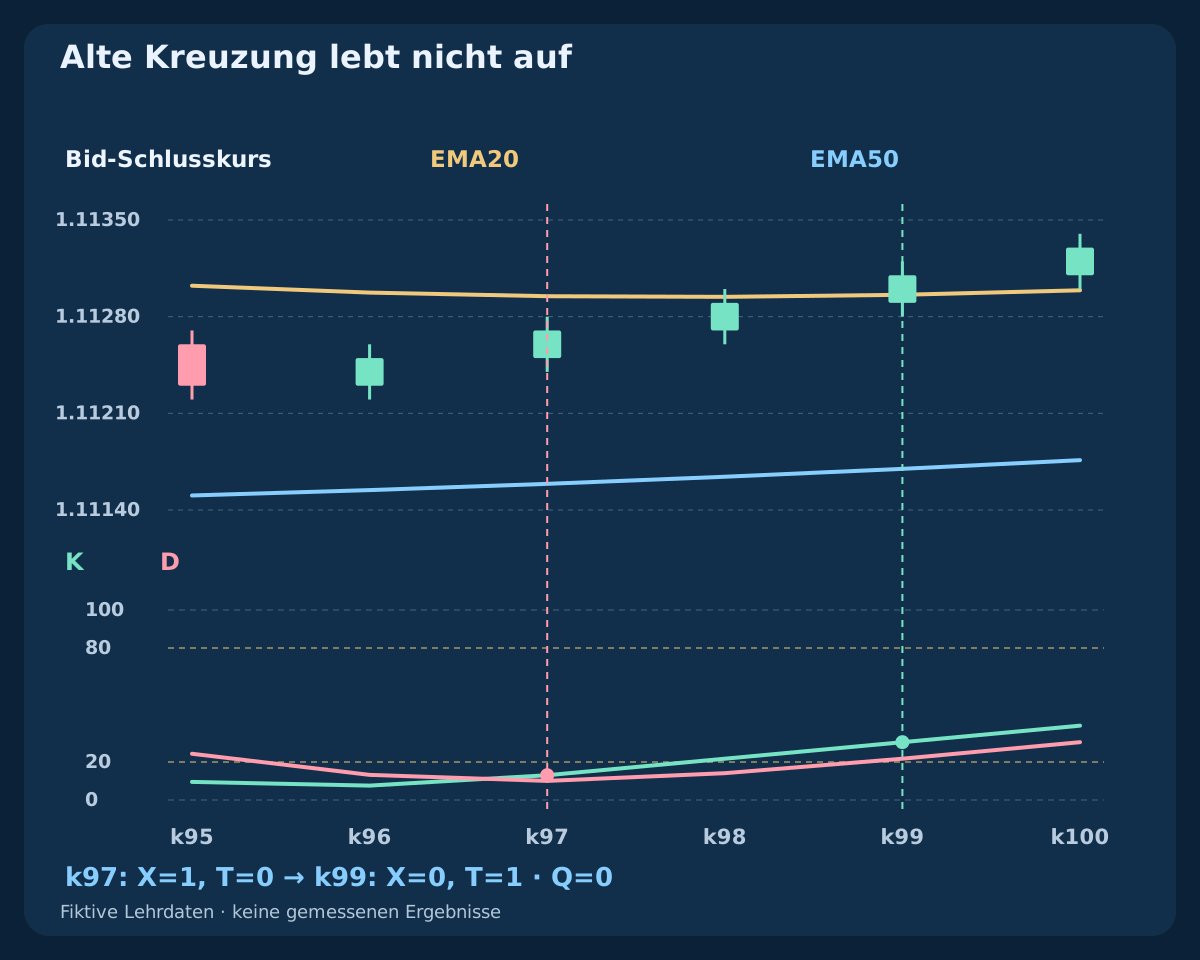
| k96 | 1.11250 | 1.112974 | 7.5758 | 13.2267 | 0 | 0 | 0 | 0 |
| k97 | 1.11270 | 1.112948 | 13.0435 | 10.0477 | 0 | 1 | 0 | 0 |
| k98 | 1.11290 | 1.112944 | 21.7391 | 14.1195 | 0 | 0 | 1 | 0 |
| k99 | 1.11310 | 1.112958 | 30.4348 | 21.7391 | 1 | 0 | 0 | 0 |
10. Eine widersprüchliche Kreuzung ablehnen und nicht wiederbeleben
In k97 ist X=1 mit K=13.0435 und D=10.0477, aber der Schlusskurs 1.11270 liegt unter EMA20 1.112948. T scheitert, Q=0. In k98 verlässt K die Zone über 20, doch der EMA-Filter scheitert weiter. Das Ereignis wartet nicht in einer Schlange auf bessere Bedingungen.
In k99 erreicht der Schluss 1.11310 und T=1. K=30.4348 liegt über D=21.7391: Der gekreuzte Zustand besteht, aber X und Q sind null. Ein später bestandener Trendfilter repariert k97 nicht. Verzögerte Bestätigung bräuchte eine eigene Wartefrist, Ungültigkeitsregeln und ausführbare Kurszeit; sie darf nicht in diesen unmittelbaren Vergleich gemischt werden.
11. Seitwärtslagen, Verzögerung und überlappende Information erkennen
Eine gesonderte konstante Referenz setzt jede Eröffnung und jeden Schluss auf 1.10000, jedes Hoch auf 1.10010 und jedes Tief auf 1.09990. Nach der Initialisierung sind K und D jeweils 50, beide EMAs entsprechen dem Schluss und T scheitert. Wären sämtliche OHLC-Werte gleich, wäre der Stochastik-Nenner null. Konstante Schlusskurse mit positiver Hoch-Tief-Spanne sind etwas anderes als Nullspanne.
Reale unruhige Kurse müssen nicht so regelmäßig sein. Kleine Steigungswechsel und wiederholte Kreuzungen können einen einfachen Filter ohne brauchbaren Trend bestehen. Beide Indikatoren nutzen überlappende Kursdaten; Glättung verzögert. Mehr Übereinstimmung kann weniger Beobachtungen oder spätere Kurse bedeuten. Mindestabstand, Volatilität oder höhere Zeiteinheit wären gesondert zu prüfende Zusatzregeln.
12. Die Ausführung vervollständigen, bevor Q zum Trade wird
Q definiert weder Stop noch Ziel, Ordergültigkeit oder zulässigen Spread. Eine vollständige Strategie muss das vor der Ergebnisauswertung festlegen: erster geprüfter Kurs, Kursalter, maximale Verzögerung, Einstiegsabstand und Verbrauch einer Gelegenheit bei Ablehnung. Die spätere Strategie dieses Clusters wird separat spezifiziert; nicht jede qualifizierte Kreuzung ist automatisch handelbar.
Strukturellen Schutz und Ausstiege ohne Kenntnis späterer Ergebnisse bestimmen. Feste oder nachgeführte Ausstiege, Priorität konkurrierender Ausstiege und Verbindungsfehler regeln. Preisraster, Mindestabstände, Volumen und Margin bei der Übermittlung prüfen. Ein gültiges Schlussereignis garantiert weder ausführbaren Auftrag noch akzeptierten Fill oder angehängten Schutz.
13. BUY-Kurse mit festen Bid-Ausstiegen vergleichen
Dieses unabhängige Beispiel kauft zu Ask und beendet zu Bid, mit Stop 1.10200 und Ziel 1.10600. Der frühere Bid/Ask lautet 1.10350 / 1.10362, der spätere 1.10400 / 1.10412. Die Bruttostopabstände betragen 16.2 und 21.2 pips. Mit Round-Trip-Kommission 0.6 pip und gesamter ungünstiger Ausführungsreserve 1.0 pip ergeben sich geplante Verluste von 17.8 und 22.8 pips, Nettozielabstände 22.2 und 17.2 pips sowie Verhältnisse von etwa 1.2472 und 0.7544.
Bei USD-Konto, Eigenkapital 10000 USD, Budget 0.5%=50 USD, Kontrakt 100000 EUR, Pipwert 10 USD pro Standardlot und Lotschritt 0.01 ergibt Abrunden früher 0.28 lots mit geplantem Risiko 49.84 USD, später 0.21 lots und 47.88 USD. Die Kurse sind unabhängig von der CSV und keine Fills. Warten kann die Kursgeometrie verschlechtern, obwohl die zweite Bedingung überzeugender wirkt.
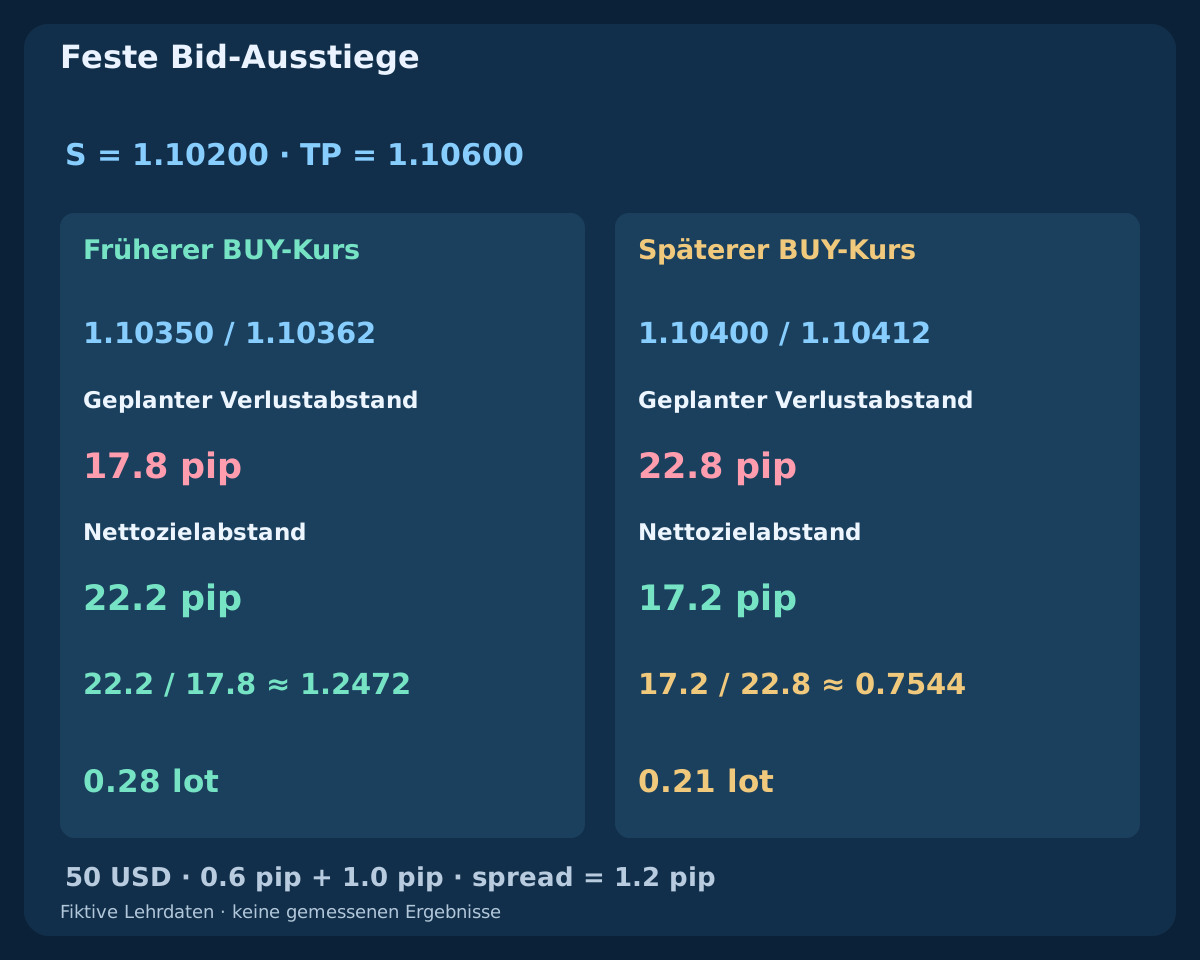
| Kurs | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Lots | Risiko USD |
|---|---|---|---|---|---|---|---|
| Früher | 1.10350 / 1.10362 | 16.2 | 17.8 | 22.2 | 1.2472 | 0.28 | 49.84 |
| Später | 1.10400 / 1.10412 | 21.2 | 22.8 | 17.2 | 0.7544 | 0.21 | 47.88 |
14. Pipwert, Kursseite und unsichere Ausführung offenlegen
Ask-Einstieg gegen Bid-Ausstiege berücksichtigt den kursseitigen Spread bereits; ihn nicht nochmals addieren. Hier beträgt er 1.2 pips. Beim angenommenen fünfstelligen EURUSD-Kurs sind Point und Tick 0.00001, ein Pip entspricht zehn solchen Punkten. Tatsächliche Tickgröße, Kontraktwert und Kontowährungsumrechnung stammen aus dem gehandelten Symbol; Dezimalstellen allein bestimmen sie nicht.
Die Reserve ist ein Planungsansatz, keine Verlustobergrenze. Gaps, Stop-Slippage, Swaps oder fehlgeschlagener Schutz können Ergebnisse verändern. Volumen auf den Brokerschritt abrunden, unter Mindestvolumen auslassen und Gesamtexposition sowie freie Margin prüfen. Nach Timeout tatsächliche Orders und Fills vor erneutem Senden abgleichen. Ablehnung, Ablauf, unklaren Status und Fill getrennt erfassen.
15. Den EMA-Filter am selben Kreuzungskalender testen
X als reine Oszillator-Beobachtungsbasis einfrieren. Mit Q=T AND X zu denselben Zeitpunkten vergleichen und beiden vollständige identische Einstiege, Ausstiege, Kosten und Risikoregeln geben. Jede abgelehnte Kreuzung, entgangene Gelegenheit und Ausführungsstörung protokollieren. Den gefilterten Einstieg nicht zu späterem T verschieben, außer als ausdrücklich getrenntes Experiment.
Spätere Daten zurückhalten und alle getesteten Varianten einschließlich benachbarter Perioden und Schwellen aufbewahren. Nettoerwartung, Drawdown, Stichprobenunsicherheit, Handelsaktivität und Kostensensitivität prüfen; Trefferquote reicht nicht. Das fiktive Beispiel prüft Rechnung und Zeitfolge, keine Rentabilität. Der Filter kann Verluste, Gewinner oder beides entfernen; eine kleine ausgewählte Menge belegt keinen verlässlichen Vorteil.
16. Die Spezifikation vor einer Strategie prüfen
Reproduzierbarkeit verlangt Daten, Zeiteinheit, EMA-Perioden und Startwerte, Preiseingabe, Steigungsabstand, Stochastik-K/D/Slowing und Glättung, Preisfeld, abgeschlossene Puffer sowie Gleichheits- und Fehlwertregeln. Kreuzung, Zonenaustritt und Zustand unterscheiden und den Prüfzeitpunkt des Trendfilters nennen. Andere Leser sollten ohne nachträgliche Chartauswahl dieselben Beobachtungen erhalten.
Dies ist der erste Leitfaden des neuen Clusters mit drei Paaren. Danach folgen MACD mit Stochastik und Parabolic SAR mit ADX; vollständige Strategien erst nach den drei Grundlagen. Die vorhandenen Strategien zu gleitenden Durchschnitten und Stochastik prüfen andere Einstiege. Modelle getrennt halten und die verknüpften Kosten-, Positionsgrößen- und Backtesting-Leitfäden für das Forschungsdesign nutzen.
Häufige Fragen
Liefern EMA und Stochastik unabhängige Bestätigung?
Nein. Beide transformieren überlappende Kurse. Getrennte Aufgaben klären die Interpretation, aber Übereinstimmung beweist keinen Vorteil nach Kosten.
Ist eine Stochastik-Kreuzung dasselbe wie der Austritt über 20?
Nein. Die K/D-Kreuzung liegt im Beispiel in k75 noch unter 20. Der Austritt folgt in k76 ohne neue Kreuzung. Beide gleichzeitig zu verlangen ist eine andere Regel.
Sollte ich bei Stochastik über 80 verkaufen?
Nein. Sie kann während eines Anstiegs hoch bleiben. Eine Umkehrhypothese braucht eigenes Ereignis, Kontext und vollständige Handelsregeln.
Sind EMA20/50 und Stochastik14/3/3 die besten Einstellungen?
Es sind Lehrreferenzen, kein nachgewiesenes Optimum. Preisfeld, Glättung, Startwerte, Historie, Zeiteinheit und Kosten zählen ebenfalls. Den Kandidaten vor Alternativen und späteren Daten festlegen.
Wird eine abgelehnte Kreuzung gültig, wenn EMA später passt?
Nicht in dieser unmittelbaren Regel. Der Filter muss auf der Kreuzungskerze bestehen. In k99 ist T gültig, die Kreuzung k97 jedoch alt. Ein Wartemodell braucht eigene Frist und Ungültigkeitsregeln.
Definiert ein gültiges Q eine profitable Strategie?
Nein. Es bezeichnet nur eine abgeschlossene Beobachtung. Ausführung, Schutz, Ausstiege, Kosten, Volumen und Portfolioregeln fehlen. Die CSV prüft Definition und Timing ohne gemessene Renditen.
Quellen und Lernhinweise
MetaQuotes dokumentiert die EMA- und Stochastik-Schnittstellen und veröffentlicht die Stochastik-Referenz als Quotient von Summen. EMA-Startwerte, erfundene OHLC-Reihe, Ereignismarkierungen und unabhängiger BUY-Kursvergleich sind hier festgelegte Lehrbeispiele. Es werden weder Gleichheit mit einem laufenden Terminal noch historische Handelsergebnisse oder Eigenschaften eines kommerziellen Roboters behauptet. Die CSV enthält Eingaben und Zwischenschritte.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- MetaTrader 4 Help: Stochastic Oscillator
- MetaTrader 4 Help: Moving Average
- MQL4 Reference: Symbol Properties
Lehrinhalt. Alle Kurshistorien, Berechnungen und BUY-Kurse sind fiktiv. Forexhandel birgt Risiken. Indikatorübereinstimmung, Stops und Reserven garantieren weder Gewinne noch eine Begrenzung tatsächlicher Verluste.