


Un Order Block necesita una regla para elegir origen y un momento en que esa elección pueda conocerse. Colorear una vela antes de un movimiento ganador no demuestra que su zona estuviera disponible entonces. Esta estrategia usa una vela contraria concreta, dos direccionales y ruptura cerrada de referencia fija; después permite solo el primer retorno. La guía de gráficos de velas explica OHLC. Los parámetros son decisiones de investigación, no óptimos validados ni recomendación actual.
1. Tratar el bloque como hipótesis de precio
Order Block es una etiqueta de análisis, no observación de órdenes institucionales. Las velas no permiten saber quién negoció, si una institución sigue posicionada o si quedan órdenes en la zona. La hipótesis es que volver al rango definido tras desplazamiento puede dar una señal de continuación comprobable. El rango puede fallar, no revisitarse o causar mala ejecución. Un gran movimiento posterior no convierte el bloque en fiable.
Utiliza velas Bid H1 normales de EURUSD de una fuente declarada y cotizaciones históricas Bid/Ask correspondientes para la ejecución. El pip es 0.0001 en esta especificación. Los índices aumentan con el tiempo; O, H, L y C representan apertura, máximo, mínimo y cierre. Solo se reconocen velas cerradas. Los desplazamientos de las series temporales de MT4 van al revés: shift 0 está en formación y shift 1 es la última vela cerrada. Convierte explícitamente la indexación antes de aplicar las fórmulas.
Exige marcas horarias consecutivas desde c−7 por la formación y espera activa, incluyendo referencia completa y ambas velas impulsivas. Un hueco, incluido el fin de semana, cancela. Reinicia solo con formación nueva y todos los datos posteriores al hueco. Registra fuente, zona horaria, contrato y exclusiones. No inventes datos ni arrastres bloques a la reapertura. Bid/Ask histórico sigue siendo necesario para ejecución y controles Ask.
2. Elegir un origen y esperar desplazamiento
c es la última vela cerrada y b = c−2 el origen. BUY requiere C[b] estrictamente bajo O[b]; SELL C[b] estrictamente sobre O[b]. Cuerpo absoluto al menos 2 pips. Usa todo el rango Bid en ambos sentidos: ZL = L[b], ZU = H[b]. Anchura ZU−ZL entre 4 y 30 pips inclusive. Doji, zona de solo cuerpo u origen más antiguo elegido buscando hacia atrás quedan fuera.
Las dos posteriores c−1 y c cierran en dirección prevista: C mayor que O para BUY, menor para SELL. Para c−1 exige también rango positivo, cuerpo absoluto mínimo 20 pips y al menos 0.60 del rango, inclusive. La última necesita cuerpo estrictamente direccional sin mínimo adicional. Esto define desplazamiento experimental, no actividad institucional acreditada por color o cuerpo.
Fija referencia con las seis velas b−5 a b inclusive: K es el mayor máximo BUY o menor mínimo SELL. BUY exige C[c−1] igual o bajo K más 2 pips y luego C[c] estrictamente sobre K más 2 pips. SELL exige C[c−1] igual o sobre K menos 2 pips y C[c] estrictamente bajo K menos 2 pips. c es la primera ruptura cerrada con margen tras b; se admite mecha de c−1. Descarta también si desde b+1 a c algún mínimo Bid BUY es igual o inferior a S o máximo Ask SELL igual o superior a S, definido abajo. Solo entonces nace el candidato. La guía BOS/CHoCH usa otras definiciones: esta ventana fija no detecta pivotes retrasados. La estrategia FVG usa no solapamiento exterior. No se exige FVG ni barrido. Distingue el umbral de formación alrededor de K del retorno G junto a la zona.
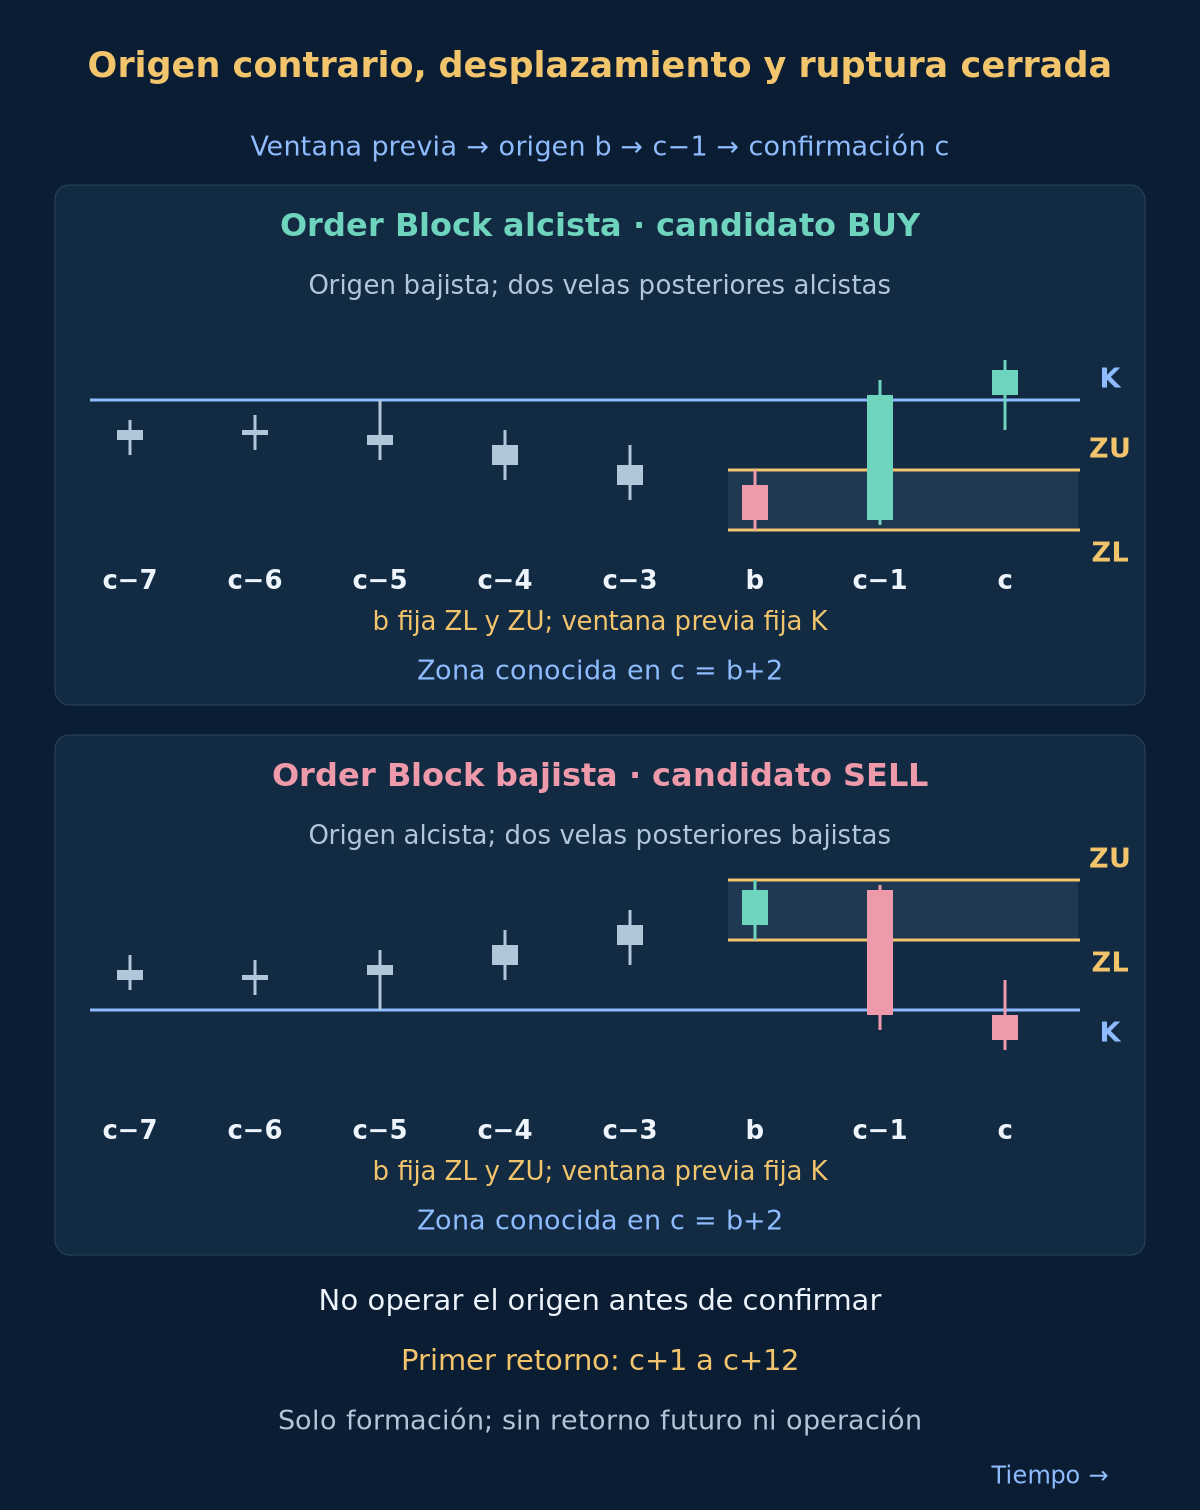
3. Un candidato con rango de origen invariable
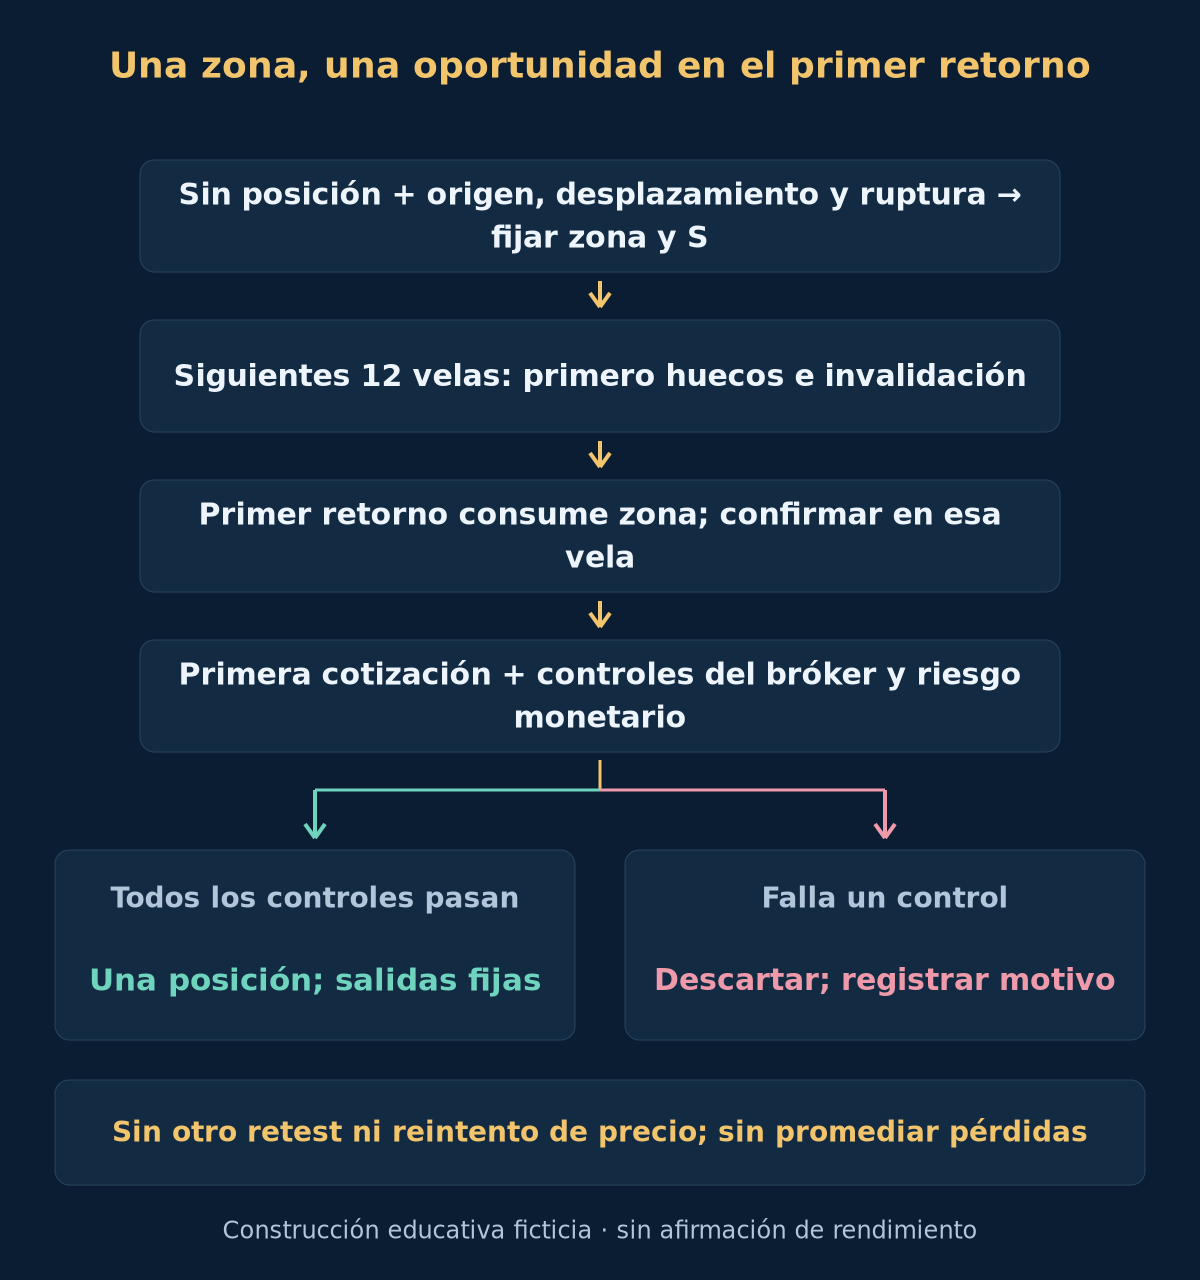
Crea candidato al cierre solo si la regla estaba sin posición ni candidato activo al inicio de esa vela. Si había candidato, procésalo primero e ignora formaciones nuevas de esa vela, incluso si caduca, falla o señala. Con posición abierta no actives ni encoles zonas. Tras cerrar, espera una vela cerrada posterior para examinar una ventana nueva. Así no sustituyes una zona incómoda por otra posterior más atractiva.
Mantén ZL y ZU. No reduzcas la zona tras una penetración parcial, combines zonas, elijas entrada central ni recuperes una zona ignorada. El stop fijo BUY S es ZL menos 2 pips; SELL es ZU más 2 pips. Son referencias, no ejecuciones garantizadas. Una zona cancelada no revive. Un candidato posterior necesita su propia tercera vela recién cerrada y todas las condiciones.
4. Caducidad y primer retorno
Solo c+1 a c+12 inclusive pueden dar retorno; c no. En cada vela cerrada de espera, cancela primero por hueco temporal, mínimo Bid BUY igual o inferior a S, o máximo Ask SELL igual o superior a S. La invalidación prima sobre un cierre atractivo de la misma vela. Sin retorno al cierre de c+12, caduca. Un retorno en c+12 está permitido si todo pasa; c+13 llega tarde.
El primer retorno BUY es la primera vela admisible con mínimo Bid igual o inferior a ZU. Para SELL, es la primera con máximo Bid igual o superior a ZL. La igualdad cuenta. Marca la zona utilizada en ese retorno aunque falle la confirmación. Una vela que abre dentro o salta la zona no reserva otra oportunidad. Alcanzar S puede invalidar una penetración completa; llenar la banda sombreada no implica operación automática.
5. BUY: confirmar en la misma vela del primer retorno
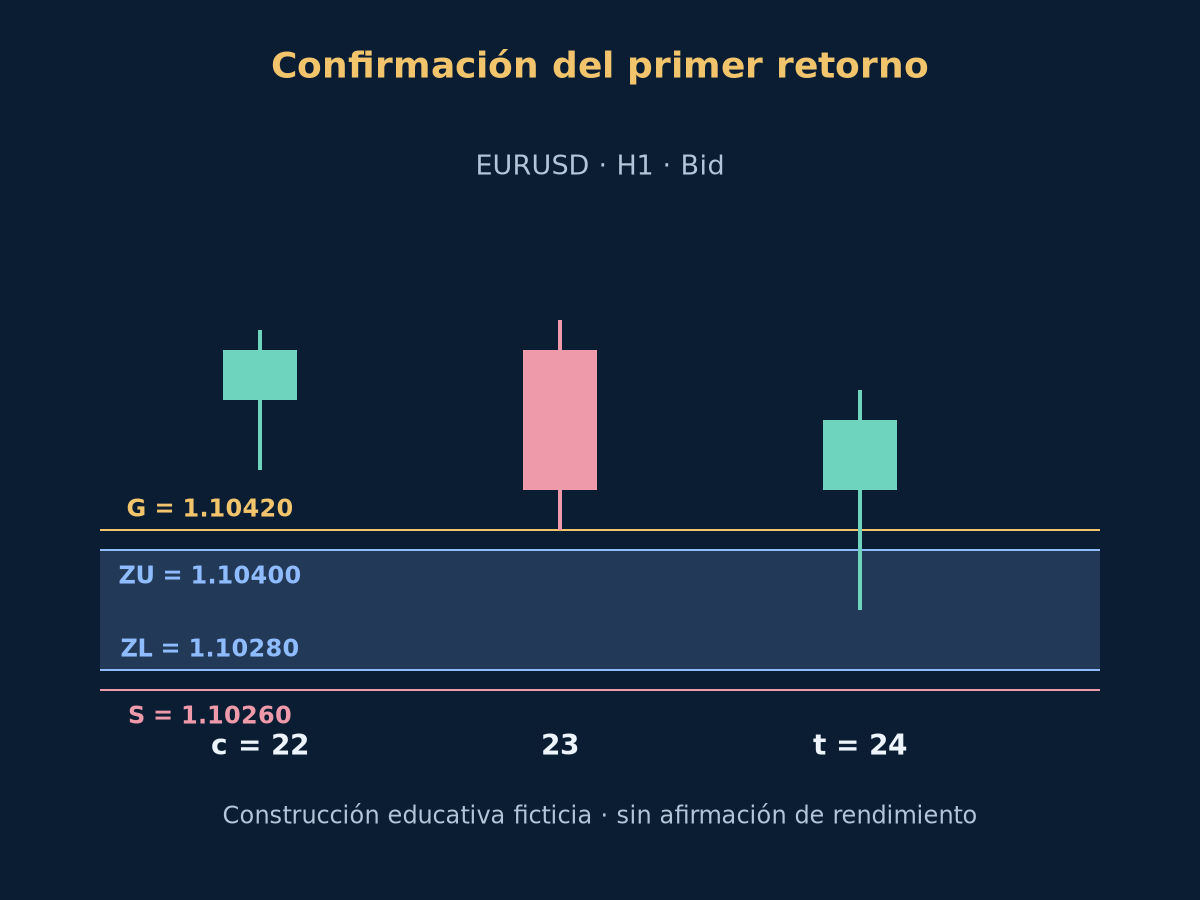
Tras las cancelaciones, la primera vela de retorno BUY t debe abrir con Bid O[t] estrictamente sobre ZU, tener C[t] mayor que O[t] y cerrar con Bid C[t] estrictamente sobre ZU más 2 pips. Su mínimo queda estrictamente sobre S. Define G = ZU más 2 pips. Cierre igual a G o solo mecha no basta. Si algo falla, la zona utilizada termina sin entrada. No esperes otra vela confirmatoria ni otro retorno.
Examina solo la primera cotización Bid/Ask tras cerrar la señal. Debe llegar en 60 segundos; Bid actual sigue estrictamente por encima de G, spread máximo 1.5 pips y Ask menos cierre Bid de señal máximo 5 pips. Un Ask menor es admisible si pasa todo lo demás. Precio tardío, ausente, caro o inválido implica descartar y registrar el motivo. Ningún precio posterior, segundo cierre o retorno al límite revive la misma secuencia.
6. SELL: reflejar el patrón, no el lado de ejecución
El primer retorno SELL t abre con Bid O[t] estrictamente bajo ZL, tiene C[t] estrictamente bajo O[t] y cierra con Bid C[t] estrictamente bajo ZL menos 2 pips. El máximo Ask queda estrictamente bajo S. G es ZL menos 2 pips. Un primer retorno fallido se consume sin esperar otra vela. En la primera cotización posterior dentro de 60 segundos, Bid sigue estrictamente bajo G, spread máximo 1.5 pips y cierre de señal menos Bid máximo 5 pips. Un Bid mejor puede pasar bajo G; si falla la primera cotización termina la oportunidad.
SELL abre a Bid y cierra a Ask; BUY abre a Ask y cierra a Bid. Reconocimiento y retorno usan velas Bid; protección e invalidación SELL requieren máximos Ask históricos. Son pruebas distintas. No aproximes el máximo Ask sumando spread de cierre al máximo Bid. Sin datos necesarios, el caso no puede verificarse. No hay orden limitada dentro de la zona ni operación de su fallo inverso; la estrategia de ruptura es otra especificación.
7. Comprobar viabilidad antes y después de ejecutar
En la cotización de entrada disponible, exige una distancia positiva hasta S entre 8 y 60 pips inclusive. Comprueba alineación al tick, volumen mínimo y máximo, paso de lote, margen, permisos, comisiones y restricciones del stop del bróker. Una condición desconocida o fallida implica descartar; no muevas S para adaptarlo. Que la distancia mínima indicada sea cero no garantiza que se acepte cualquier stop. Una señal y una solicitud de orden no demuestran una ejecución real.
Dimensiona con esa cotización y los costes declarados. Registra la ejecución real E, mantén S y vuelve a comprobar distancia y presupuesto monetario con E. Si la ejecución incumple límites o no puede establecerse la protección, solicita cierre inmediato a una cotización disponible y conserva operación, costes y motivo en los resultados. No reclasifiques un fallo ya ejecutado como descarte. Retrasos, órdenes rechazadas y cierres de emergencia forman parte del riesgo de ejecución, aunque se reconociera bien la figura.
8. Salidas fijas y tamaño en la moneda de la cuenta
Para BUY, riesgo de precio E−S y T igual a E más dos veces esa distancia. Para SELL, riesgo S−E y T igual a E menos dos veces la distancia. El objetivo usa ejecución real-stop, no anchura de zona ni supuesto objetivo institucional. BUY sale por Bid; SELL por Ask. S y T fijos, sin trailing ni equilibrio. Sin alcanzar ambos, solicita salida tras 12 velas H1 cerradas, contando primera la que contiene entrada, en la primera cotización real posterior.
Utiliza un presupuesto ilustrativo del 0.5% del patrimonio actual y como máximo una posición abierta para estas reglas. Divide el presupuesto monetario entre la pérdida estimada por lote, incluyendo distancia de precio, comisión de ida y vuelta y provisión total de deslizamiento adverso. Redondea hacia abajo al paso permitido; por debajo del volumen mínimo se descarta. La provisión no garantiza una pérdida máxima. Huecos y fallos de ejecución pueden superarla. Evalúa la exposición conjunta con otros sistemas mediante la guía de gestión del riesgo.
Pips, puntos de plataforma y ticks mínimos son unidades distintas. Usa el contrato real y la moneda de la cuenta para sus valores monetarios, convirtiendo distancia y tamaño de tick a las mismas unidades de precio. Un valor expresado en puntos debe convertirse antes de combinarlo con una distancia de precio. USD 10 por pip no es universal. Las entradas y salidas Ask/Bid correctas ya incluyen spread; no lo sumes dos veces. Incluye swaps cuando proceda. La guía de pips y la guía de tamaño de posición explican las conversiones.
9. BUY: origen, ruptura de referencia y primer retorno
Formación ficticia c = 22, por tanto b = 20. Vela 20 abre 1.10370, cierra 1.10300, mínimo 1.10280 y máximo 1.10400: cuerpo bajista 7 pips, zona 12 pips. Ventana de seis velas con K = 1.10540. Vela 21 abre 1.10300, mínimo 1.10290, máximo 1.10580, cierre 1.10550. Cuerpo 25 pips supera 0.60 del rango 29 pips. No cierra sobre K más 2 pips, o 1.10560, pese a la mecha. Vela 22 abre 1.10550, cierra 1.10600 sobre el umbral y mínimo 1.10480. Mínimos de formación sobre S = 1.10260. Fija ZL = 1.10280 y ZU = 1.10400 solo tras cerrar c. Marcar en b no permite usar la zona en b.
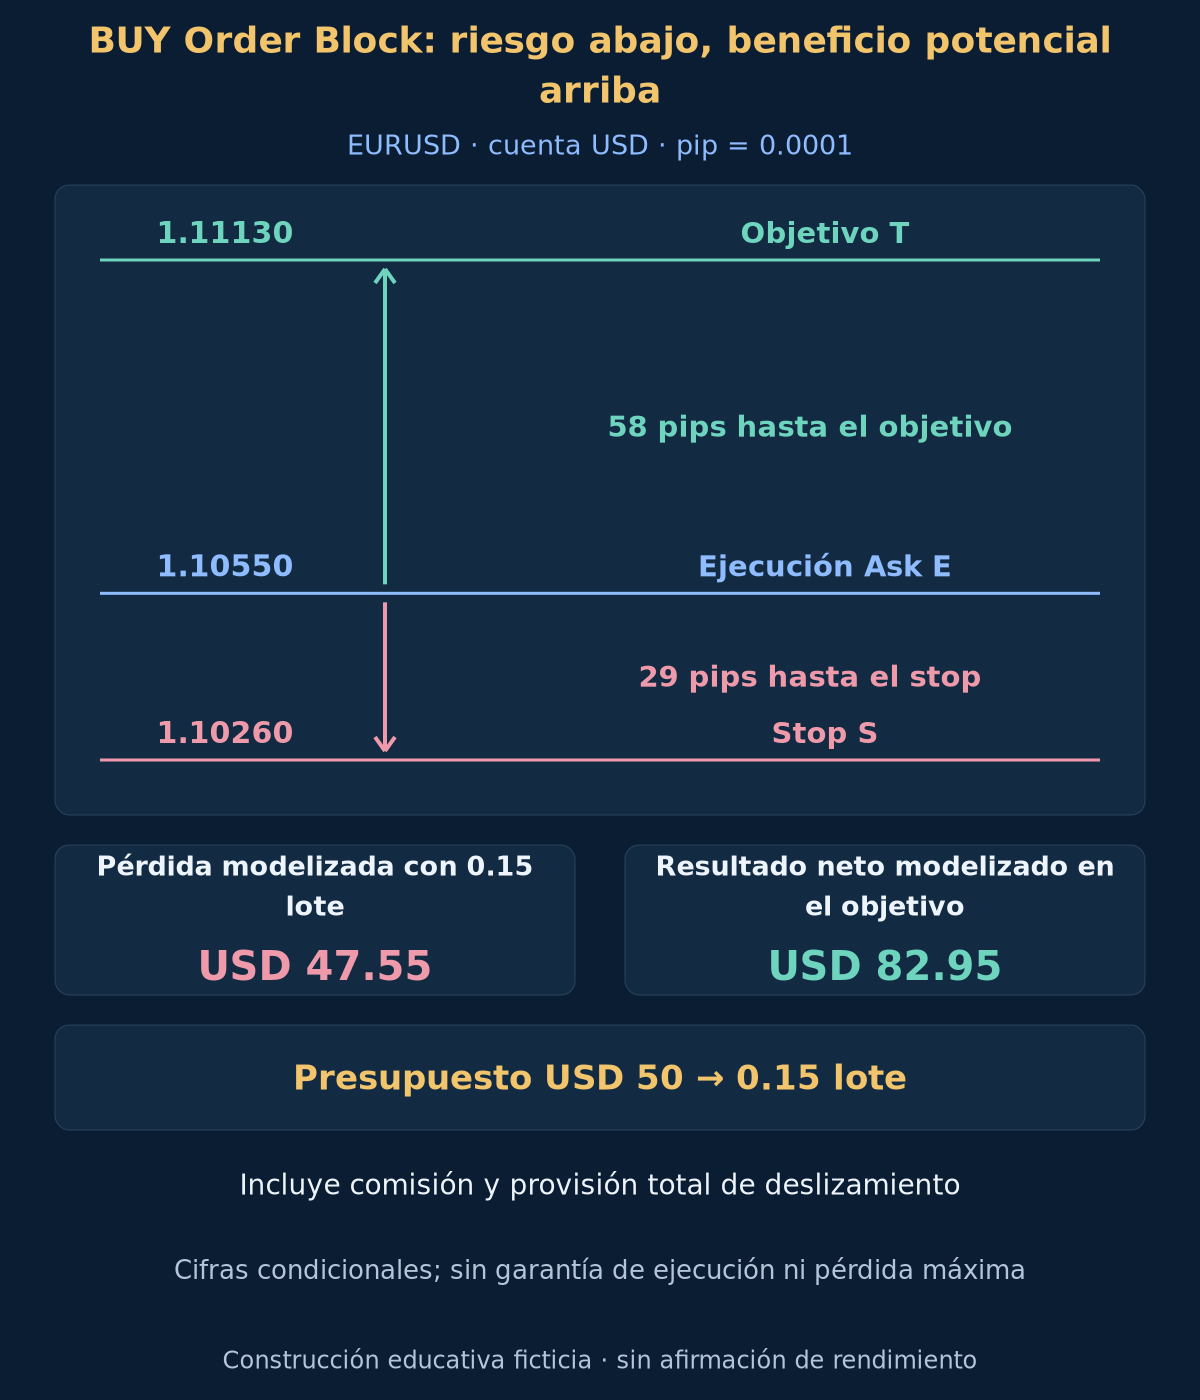
La vela 23 tiene mínimo Bid 1.10420 y cierre 1.10460: aún sin retorno. En el primer retorno t = 24, Bid abre 1.10460, mínimo 1.10340, máximo 1.10560 y cierre 1.10530. El mínimo entra en zona pero queda sobre S = 1.10260; la vela alcista cierra estrictamente sobre G = 1.10420. La primera cotización llega 2 segundos después a Bid 1.10540 y Ask 1.10550: spread 1 pip, persecución adversa 2 pips. Supón protección aceptada y ejecución real E = 1.10550. El cierre de señal no era una entrada histórica ejecutable.
El stop fijo queda 29 pips por debajo de E; T = 1.11130 está 58 pips por encima. En una cuenta de USD 10000, el presupuesto del 0.5% es USD 50. Supón USD 10 por pip por 1 lote, USD 7 de comisión de ida y vuelta por lote y una provisión total de deslizamiento adverso de 2 pips por desenlace alternativo. La pérdida modelizada por lote es USD 317. Redondear hacia abajo a un paso de 0.01 lote da 0.15 lote y pérdida modelizada USD 47.55. Redondear hacia arriba excedería el presupuesto.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Umbral de señal G | 1.10420 | Borde superior más margen de cierre |
| Stop fijo S | 1.10260 | Borde inferior menos margen protector |
| Objetivo de precio T | 1.11130 | Doble de la distancia real entre entrada y stop |
| Presupuesto monetario | USD 50 | Patrimonio multiplicado por la fracción de riesgo |
| Pérdida modelizada por lote | USD 317 | Distancia de precio más comisión y provisión |
| Volumen redondeado | 0.15 lot | Redondear hacia abajo sin aumentar el riesgo |
| Pérdida modelizada | USD 47.55 | Provisión condicional, no límite de pérdidas |
| Resultado neto modelizado en el objetivo | USD 82.95 | Resultado condicional, no previsión |
En T, la ganancia bruta de precio es USD 87.00. Resta USD 1.05 de comisión y USD 3.00 de provisión de deslizamiento para obtener un resultado neto modelizado de USD 82.95. La provisión se aplica una vez en cada desenlace alternativo, no dos dentro de una operación. La relación de distancias es 2, pero la monetaria neta es menor. Se supone que no hay swap ni desviación adicional de ejecución. Ni objetivo ni stop garantizan precio de ejecución; estos cálculos no son una previsión de rentabilidad.
10. Probar la secuencia y conservar todos los rechazos
Reproduce velas y precios cronológicamente. Guarda b, reconocimiento c, ventana previa, K, cuerpo/origen/anchura, ambas direccionales, ruptura al cierre con margen, invalidación de formación, ZL/ZU/S fijos, plazo, primer retorno, motivo de fallo, señal, primera cotización, solicitud, ejecución, volumen, costes y salida. Conserva formaciones ignoradas para reproducir prioridad. El gráfico final no acredita zonas disponibles o utilizadas. Ecuaciones de referencia, no EA completo o programa de órdenes.
Conserva formaciones fallidas, candidatos invalidados o caducados, primeros retornos fallidos, malas cotizaciones y restricciones. No los elimines porque ganó un retest posterior. Usa Bid/Ask histórico para ordenar stop y objetivo. Si ambos aparecen en una vela OHLC sin orden conocido, marca ambigüedad y presenta aparte sensibilidad conservadora con stop primero; nunca elijas lo favorable. Una zona cancelada antes de entrar no es una operación ejecutada perdedora. Informa ambos grupos por separado.
Fija la especificación antes de evaluar periodos no utilizados. Informa de todas las variantes, cantidades de candidatos, rechazos, cotizaciones fallidas, cierres de emergencia y operaciones completadas, con esperanza neta, drawdown, rotación e incertidumbre muestral. Prueba tolerancias cercanas y distintas fuentes sin conservar solo ganadores. La guía de backtesting y la guía de costes de ejecución explican limitaciones relacionadas. Aquí no hay estudio de rendimiento ni ventaja demostrada.
Errores: operar en b antes de c, buscar velas antiguas al fallar origen obligatorio, usar cuerpo en vez de rango completo, confundir ruptura previa con retorno G, inferir órdenes bancarias por color, redibujar y repetir retorno o cotización fallidos. Un rally posterior no repara un candidato inválido al reconocimiento. Noticias, huecos y posiciones correlacionadas pueden superar el presupuesto. Bloque convincente y objetivo doble no demuestran rentabilidad.
Opcional: ecuaciones de zona, retorno y tamaño
b = c-2; buy_source: C[b] < O[b]; sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
buy_K = max(H[b-5], ..., H[b]); sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
buy_break: C[c-1] <= K+2*pip < C[c]; sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; eligible_return_bars = [c+1, c+12]
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Preguntas sobre Order Block
¿Identifica órdenes institucionales sin ejecutar?
No. Usa geometría y tiempos OHLC, no registros de órdenes por participante. No muestra quién ordenó, posiciones aún abiertas ni reacción obligatoria. Las explicaciones institucionales son hipótesis, no hechos establecidos por una zona de velas.
¿Por qué toda la vela y no su cuerpo?
Distintas convenciones crean zonas y stops distintos. Aquí se elige rango máximo-mínimo completo con límites de anchura para reproducir exactamente. Cuerpo o refinamiento inferior sería otro detector, a probar separado, sin sustituirlo tras perder.
¿Un segundo retest puede rescatar el primero fallido?
No. El primer retorno consume el candidato aunque falle la confirmación. Así la regla es reproducible y no elige un ganador posterior. Otra oportunidad exige formación nueva cerrada y admisible bajo la prioridad, sin reutilizar zonas históricas ignoradas o fallidas.
¿En qué difiere de FVG y Breaker Block?
Proviene de vela contraria, desplazamiento y ruptura cerrada de referencia. FVG usa no solapamiento exterior. Breaker Block necesita además un bloque existente que falle antes de cambiar de función. Áreas parecidas no hacen intercambiables las secuencias. No se aporta validación de rendimiento.
12. Fuentes primarias y alcance declarado
Referencias primarias: explicación práctica LuxAlgo sobre velas contrarias, zonas fijas y límites de inferencia institucional; MetaQuotes sobre índices temporales, símbolo, tick y volumen y precios de órdenes y restricciones de stops. Comprobado 2026-10-19. Origen, filtros, ruptura de ventana fija, primer retorno y ejemplo son construcción educativa propia, no parámetros prescritos ni prueba de rentabilidad.
Forex y la negociación apalancada implican un riesgo considerable. Este artículo es educativo y no constituye asesoramiento de inversión. Confirmación, stops y provisiones de costes no garantizan ejecución, pérdidas limitadas ni beneficios. Precios, gráficos y resultados numéricos son ejemplos ficticios y condicionales.