

Williams %R sitúa el último cierre dentro de un rango móvil entre máximos y mínimos. Una lectura cercana a cero indica un cierre próximo al máximo del rango; no obliga a que la siguiente vela caiga. Esta guía utiliza cotizaciones reales de GBP/USD para explicar la fórmula, los extremos cambiantes y dos cruces distintos. El visor identifica los grupos cerrados que generan cada valor.
1. Qué mide Williams %R
Para un N dado, HH es el mayor High y LL el menor Low de los últimos N grupos cerrados. Williams %R compara la distancia entre HH y el Close actual con el rango completo HH−LL. Con OHLC válidos y rango positivo, el valor está entre −100 y 0. Es una posición escalada dentro del rango, no una rentabilidad ni una probabilidad.
2. Precios reales de GBP/USD y horario H4
La fuente son registros de cotizaciones de un minuto de Forexite de enero–febrero de 2024. Restamos una hora al horario CET de invierno para obtener UTC y agrupamos las marcas temporales en (fin − 4 horas, fin], con cierres a las 00:00, 04:00, 08:00, 12:00, 16:00 y 20:00 UTC. La etiqueta indica el final del grupo. Conservamos los grupos cortos de apertura y cierre y no rellenamos precios ausentes. Esta agrupación puede diferir de las velas H4 del bróker.
3. Calcula %R(14) con una ventana completa
Con N = 14, incluye el grupo cerrado actual y los 13 grupos observados anteriores. Busca el mayor High y el menor Low de esa misma ventana. Resta el Close actual de HH, divide entre HH−LL y multiplica por −100. No promedies máximos o mínimos, no uses solo el rango de la vela actual ni añadas suavizado al cálculo bruto.
El primer resultado necesita 14 observaciones, en el índice 13 si se empieza a contar en cero. Se utilizan las cotizaciones originales con cuatro decimales, sin redondear los pasos intermedios. El historial anterior que queda fuera de una ventana de N grupos sin cambios no afecta a este %R bruto.
HH[t] = max(High[j]); LL[t] = min(Low[j])
j = t−N+1, …, t
%R[t] = −100 × (HH[t] − Close[t]) / (HH[t] − LL[t])
HH[t] = LL[t] → %R[t] = —
4. Gestiona un rango cero sin inventar una lectura
Si HH = LL, el denominador es cero y la razón no está definida. El visor muestra una raya y una explicación, en lugar de 0 o −100. No dibuja un punto del oscilador ni reconoce cruces a partir de ese valor ausente. Otra plataforma puede aplicar una convención distinta; compruébala expresamente al comparar resultados.
La muestra histórica descargable no tiene ventanas de rango cero para 7, 14 o 28 períodos. Los casos planos se comprueban por separado en las pruebas y no se añaden a los gráficos del mercado.
5. Un cálculo completo con cotizaciones reales
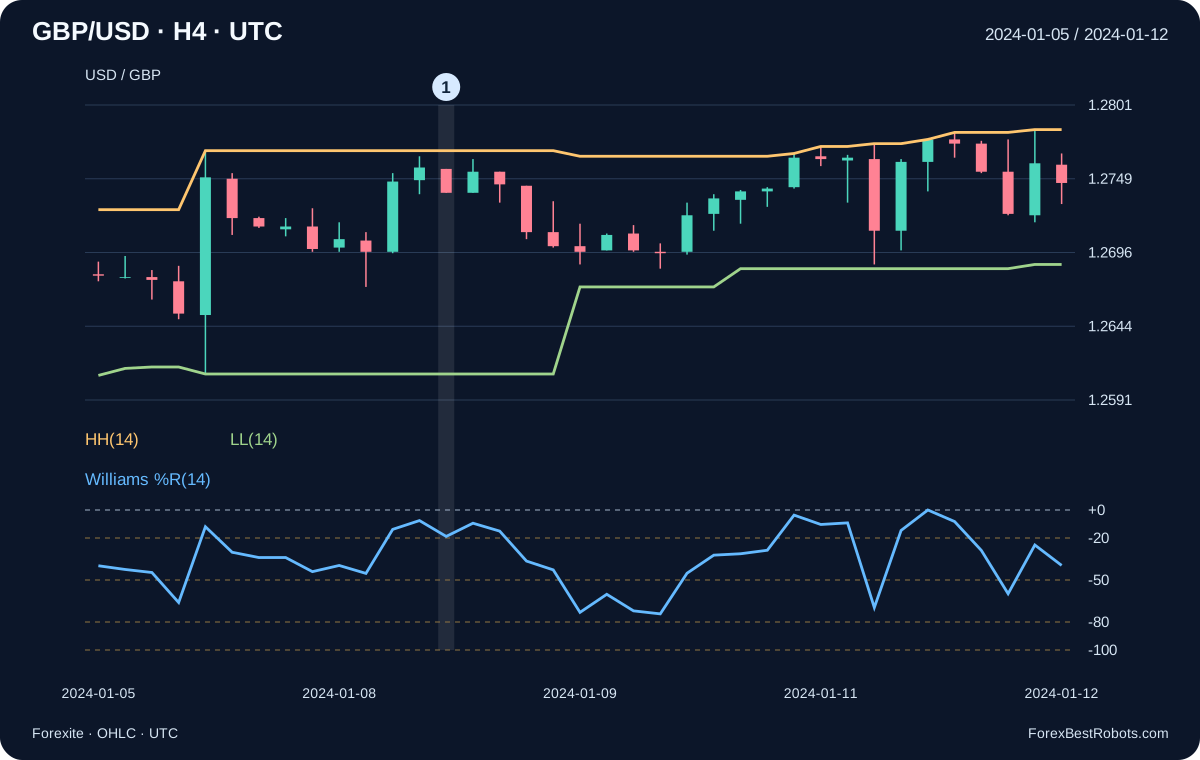
Para el grupo que termina el 2024-01-09 a las 00:00 UTC, la ventana de 14 grupos comienza el 2024-01-05 a las 00:00 UTC. HH es 1.2769, LL es 1.2610 y Close es 1.2739. El numerador es 0.0030 y el rango 0.0159, por lo que %R(14) = −18.867925. Los decimales adicionales describen la razón calculada, no una mayor precisión de las cotizaciones originales de cuatro decimales.
6. Interpreta −20, −50 y −80 en las unidades correctas
Con un rango positivo, −20 sitúa el cierre a una quinta parte del rango por debajo de HH; −80 lo sitúa a cuatro quintas partes. En −50, el cierre coincide con (HH+LL)/2, el punto medio del rango, no una media móvil. Un cierre en HH produce 0 y uno en LL produce −100. Las etiquetas habituales de sobrecompra y sobreventa describen ubicación, no el momento de una reversión.
7. Distingue la dirección de la vela de la posición en el rango
El grupo marcado de enero abre en 1.2756 y cierra más abajo, en 1.2739, pero %R(14) sigue por encima de −20, en −18.867925. La lectura anterior era −7.547170. Ambos cierres están en el quinto superior de sus respectivos rangos móviles; la caída de la vela actual es otra comparación. Es el primer grupo de enero con %R(14) válido superior a −20 y Close inferior a Open.
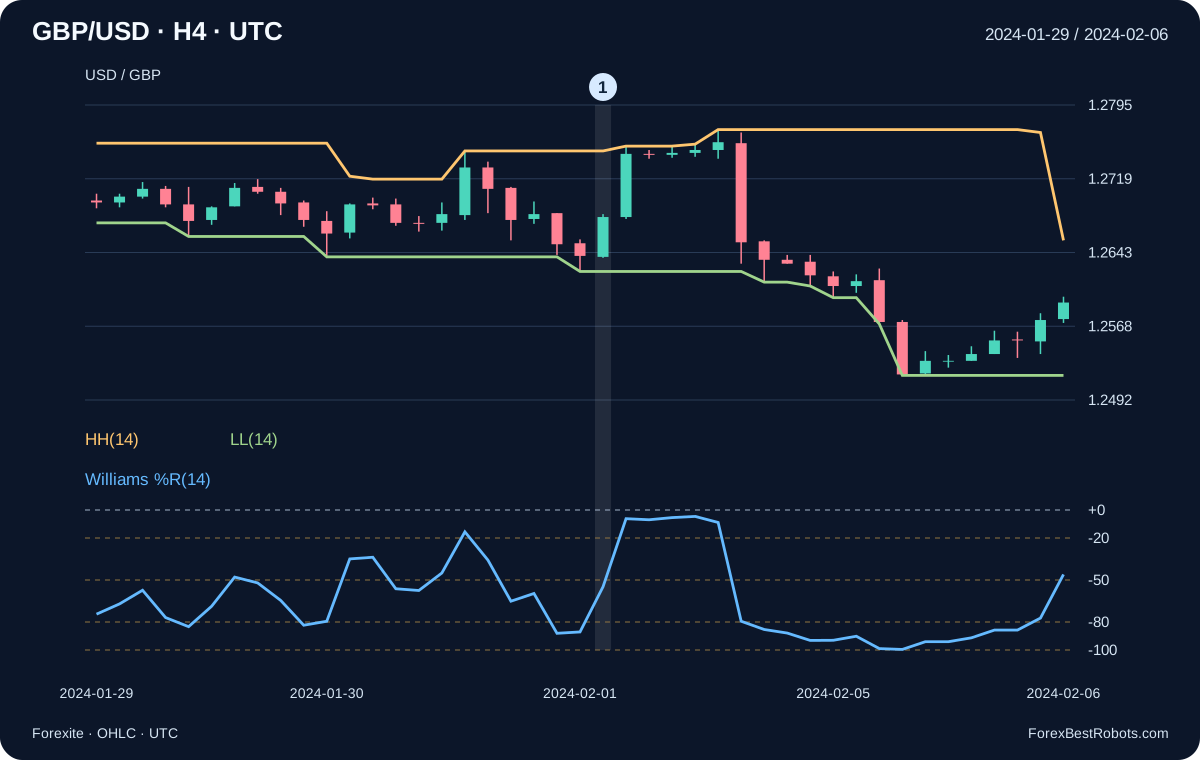
El propio rango también cambia. El 2024-02-07 a las 12:00 y 16:00 UTC, Close se mantiene en 1.2629, pero HH sube de 1.2636 a 1.2640 y LL continúa en 1.2517. %R(14) pasa de −5.882353 a −8.943089. En general, un nuevo extremo o la salida de un extremo antiguo de la ventana puede alterar %R sin un cambio equivalente del cierre.
8. Define un cruce nuevo del umbral
Para un retorno nuevo sobre −80, exige %R anterior ≤ −80 y %R actual > −80. Un cruce sobre −50 exige %R anterior ≤ −50 y %R actual > −50. Una salida por debajo de −20 exige %R anterior ≥ −20 y %R actual < −20. Ambas lecturas deben existir. La igualdad en el valor actual no completa estos cruces estrictos, y permanecer al otro lado del nivel no genera un cruce nuevo en cada grupo.
−80 ↑: %R[t−1] ≤ −80; %R[t] > −80
−50 ↑: %R[t−1] ≤ −50; %R[t] > −50
−20 ↓: %R[t−1] ≥ −20; %R[t] < −20
9. Volver sobre −80 puede dejar el cierre bajo el punto medio
El 2024-02-01 a las 16:00 UTC, %R(14) sube de −87.096774 a −54.838710. Cruza −80 al alza, pero permanece bajo −50. HH es 1.2748, LL es 1.2624 y Close es 1.2680; el punto medio es 1.2686. Es el primer grupo de febrero con ese retorno nuevo mientras sigue bajo −50. Un sistema de trading aún necesitaría reglas propias de entrada, descarte y riesgo.
10. Compara 7, 14 y 28 períodos en la misma fecha
El 2024-01-09 a las 00:00 UTC, %R(7) es −27.956989, %R(14) es −18.867925 y %R(28) es −18.750000. El cierre es idéntico, pero cada período elige su rango. Una ventana más larga no necesariamente acerca la lectura a −50 en todas las velas. Los primeros índices válidos, contando desde cero, son 6, 13 y 27. El visor conserva la fecha si hay historial suficiente; en caso contrario, avanza al primer grupo válido.
11. Examina la vela seleccionada y su rango móvil
Elige un período y el final de un grupo en UTC. Usa Anterior / Siguiente para retroceder o avanzar un grupo observado. El gráfico termina en el grupo seleccionado. Los valores identifican su ventana exacta de N grupos, los extremos y el cálculo bruto de %R.
Buscar por número de grupo observado
Identifica la vela por su final en UTC y sus precios Open/High/Low/Close. HH y LL son extremos de la ventana móvil, no solo de la vela elegida. En pantallas estrechas, desplaza el gráfico horizontalmente para leer las etiquetas.
- Final del grupo H4 cerrado (UTC)
- —
- Precio de apertura
- —
- Precio máximo
- —
- Precio mínimo
- —
- Precio de cierre
- —
- Mayor High de la ventana: HH
- —
- Menor Low de la ventana: LL
- —
- Rango de la ventana: HH−LL
- —
- HH menos el Close actual
- —
- Williams %R: de −100 a 0
- —
- Fast %K sin suavizar: de 0 a 100
- —
- Grupos observados en la ventana
- —
- Final del primer grupo de la ventana (UTC)
- —
- Final del último grupo de la ventana (UTC)
- —
- Registros de un minuto en el grupo seleccionado
- —
Ver el cálculo
12. Compara con cuidado Fast %K bruto y los ajustes de MT4
En la misma ventana OHLC, Fast %K sin suavizar = 100 × (Close−LL)/(HH−LL), de modo que Williams %R = Fast %K − 100. El ejemplo de enero corresponde a Fast %K = 81.132075. Esta identidad no se traslada sin cambios a %K suavizado ni a %D. Dos transformaciones de la misma posición en el rango no constituyen confirmaciones independientes.
En MQL4, iWPR recibe símbolo, marco temporal, período y shift; no tiene parámetro de precio aplicado. El ejemplo pide 14 períodos en H4 con shift 1, la barra anterior de esa serie. Shift 0 puede cambiar mientras se forma la vela en vivo. Antes de comparar, iguala las cotizaciones OHLC, el horario, el estado cerrado de la barra y la convención de rango cero.
Fast %K = 100 × (Close − LL) / (HH − LL)
Williams %R = Fast %K − 100
iWPR(NULL, PERIOD_H4, 14, 1)
13. Qué falta por probar en una estrategia
Son cálculos de un indicador, no operaciones simuladas ni una afirmación de rentabilidad. La fuente no contiene una serie Ask observada, spreads históricos, comisiones, deslizamiento ni orden de ticks. Los extremos de las velas no establecen precios ejecutables ni el orden intrabar de stop y objetivo. Una estrategia completa necesita reglas fijadas de entrada, salida, tamaño y operaciones simultáneas, costes explícitos y una evaluación aparte.
Preguntas frecuentes
¿Williams %R sobre −20 significa que debo vender?
Indica que Close está en el quinto superior del rango elegido. En enero, la vela cae y %R permanece sobre −20. El indicador por sí solo no fija una entrada ni el momento de una reversión.
¿Volver sobre −80 equivale a cruzar −50?
No. En febrero, %R pasa de −87.096774 a −54.838710. Cruza −80 al alza mientras continúa bajo el punto medio del rango, en −50.
¿Por qué cambia %R si el cierre no cambia?
HH y LL pertenecen a una ventana móvil. Un nuevo extremo o la salida de uno antiguo modifica el denominador y puede modificar el numerador. El 7 de febrero, el cierre permanece en 1.2629 mientras HH aumenta y %R cambia.
¿Williams %R es idéntico a las líneas del Estocástico de MT4?
Solo Fast %K bruto, sin suavizar y con la misma ventana OHLC, cumple %R = Fast %K − 100. El suavizado, %D, los precios de origen, los horarios y las convenciones para rangos planos pueden impedir una comparación directa.
Datos, horarios y reproducción
La fuente consta de 60 archivos diarios originales de Forexite en formato MetaStock de enero–febrero de 2024. Sus hashes SHA-256 y CRC ZIP se comprobaron al preparar originalmente esta guía. El CSV de un minuto conserva el nombre del archivo fuente, la marca original CET, la conversión a UTC y los OHLC de GBP/USD de cuatro decimales sin cambios.
La extracción contiene 61 972 registros de un minuto y 266 grupos H4. Cada grupo usa su primera apertura observada, el máximo de High, el mínimo de Low y su último cierre observado. Se omite el último grupo cortado por el límite de los datos; se conservan 17 grupos cortos o incompletos con sus recuentos. Hay 253 valores válidos de %R(14). No se insertan cotizaciones ausentes ni velas de fin de semana.
La descarga incluye los registros de un minuto utilizados, cotizaciones H4, extremos móviles, %R para 7/14/28, URL y hashes de origen, además de scripts de cálculo y verificación sin conexión. Permite reproducir los valores del indicador; no demuestra resultados de trading.
- Precios H4, extremos móviles y Williams %R (CSV)
- Registros de un minuto, procedencia y cálculo sin conexión (ZIP)