

Williams %R colloca l’ultima chiusura all’interno di un intervallo mobile tra massimo e minimo. Una lettura vicina a zero indica una chiusura vicina al massimo dell’intervallo; non impone una discesa della candela successiva. Questa guida usa quotazioni reali GBP/USD per spiegare formula, estremi che cambiano e due diversi attraversamenti. Il visualizzatore identifica i gruppi conclusi che generano ciascun valore.
1. Che cosa misura Williams %R
Per un dato N, HH è il maggiore High e LL il minore Low degli ultimi N gruppi conclusi. Williams %R confronta la distanza fra HH e il Close attuale con l’intero intervallo HH−LL. Con OHLC validi e intervallo positivo, il valore è compreso fra −100 e 0. È una posizione riscalata nell’intervallo, non un rendimento o una probabilità.
2. Prezzi reali GBP/USD e scansione H4
La fonte comprende quotazioni Forexite a un minuto di gennaio–febbraio 2024. Sottraiamo un’ora al CET invernale per ottenere UTC e raggruppiamo gli orari in (fine − 4 ore, fine], con termine alle 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. L’etichetta indica la fine del gruppo. Conserviamo i gruppi brevi di apertura e chiusura del mercato e non aggiungiamo prezzi mancanti. Questi gruppi possono differire dalle candele H4 del broker.
3. Calcola %R(14) su una finestra completa
Con N = 14 includi il gruppo concluso attuale e i 13 gruppi osservati precedenti. Trova il maggiore High e il minore Low nella stessa finestra. Sottrai il Close attuale da HH, dividi per HH−LL e moltiplica per −100. Non mediare massimi o minimi, non usare soltanto l’intervallo della candela attuale e non aggiungere smussamento a questo calcolo grezzo.
Il primo risultato richiede 14 osservazioni, all’indice 13 contando da zero. Si usano le quotazioni originali a quattro decimali, senza arrotondare i passaggi intermedi. I dati precedenti esterni a una finestra invariata di N gruppi non influenzano questo %R grezzo.
HH[t] = max(High[j]); LL[t] = min(Low[j])
j = t−N+1, …, t
%R[t] = −100 × (HH[t] − Close[t]) / (HH[t] − LL[t])
HH[t] = LL[t] → %R[t] = —
4. Gestisci un intervallo nullo senza inventare un valore
Se HH = LL, il denominatore è zero e il rapporto non è definito. Il visualizzatore mostra un trattino e una spiegazione, non 0 o −100. Non disegna un punto dell’oscillatore né riconosce incroci a partire dal valore non disponibile. Una piattaforma può adottare un’altra convenzione: confrontala esplicitamente prima di verificare i risultati.
Il campione storico scaricabile non ha finestre con intervallo nullo per 7, 14 o 28 periodi. I casi piatti sono controllati separatamente nei test di calcolo e non vengono inseriti nei grafici del mercato.
5. Un calcolo completo da quotazioni reali
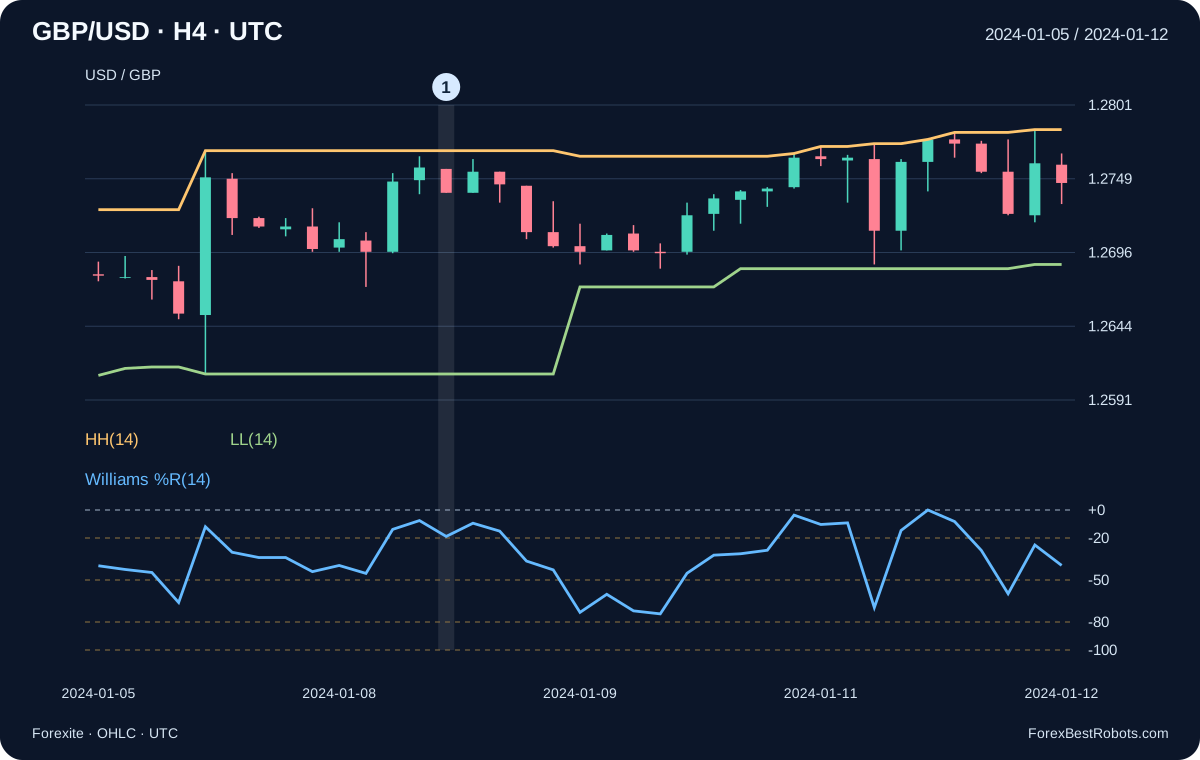
Per il gruppo che termina il 2024-01-09 alle 00:00 UTC, la finestra di 14 gruppi inizia il 2024-01-05 alle 00:00 UTC. HH è 1.2769, LL è 1.2610 e Close è 1.2739. Il numeratore è 0.0030 e l’intervallo 0.0159, quindi %R(14) = −18.867925. I decimali aggiuntivi descrivono il rapporto calcolato e non aumentano la precisione delle quotazioni originali a quattro decimali.
6. Leggi −20, −50 e −80 nelle unità corrette
Con intervallo positivo, −20 colloca la chiusura un quinto dell’intervallo sotto HH; −80 la colloca quattro quinti sotto HH. A −50, la chiusura coincide con (HH+LL)/2, il punto medio dell’intervallo, non una media mobile. Una chiusura a HH produce 0 e una a LL produce −100. Le etichette abituali ipercomprato e ipervenduto descrivono una posizione, non il momento di un’inversione.
7. Separa la direzione della candela dalla posizione nell’intervallo
Il gruppo di gennaio evidenziato apre a 1.2756 e chiude più in basso a 1.2739, ma %R(14) resta sopra −20 a −18.867925. La lettura precedente era −7.547170. Entrambe le chiusure sono nel quinto superiore dei rispettivi intervalli mobili; la direzione ribassista della candela attuale è un confronto diverso. È il primo gruppo di gennaio con %R(14) valido sopra −20 e Close inferiore a Open.
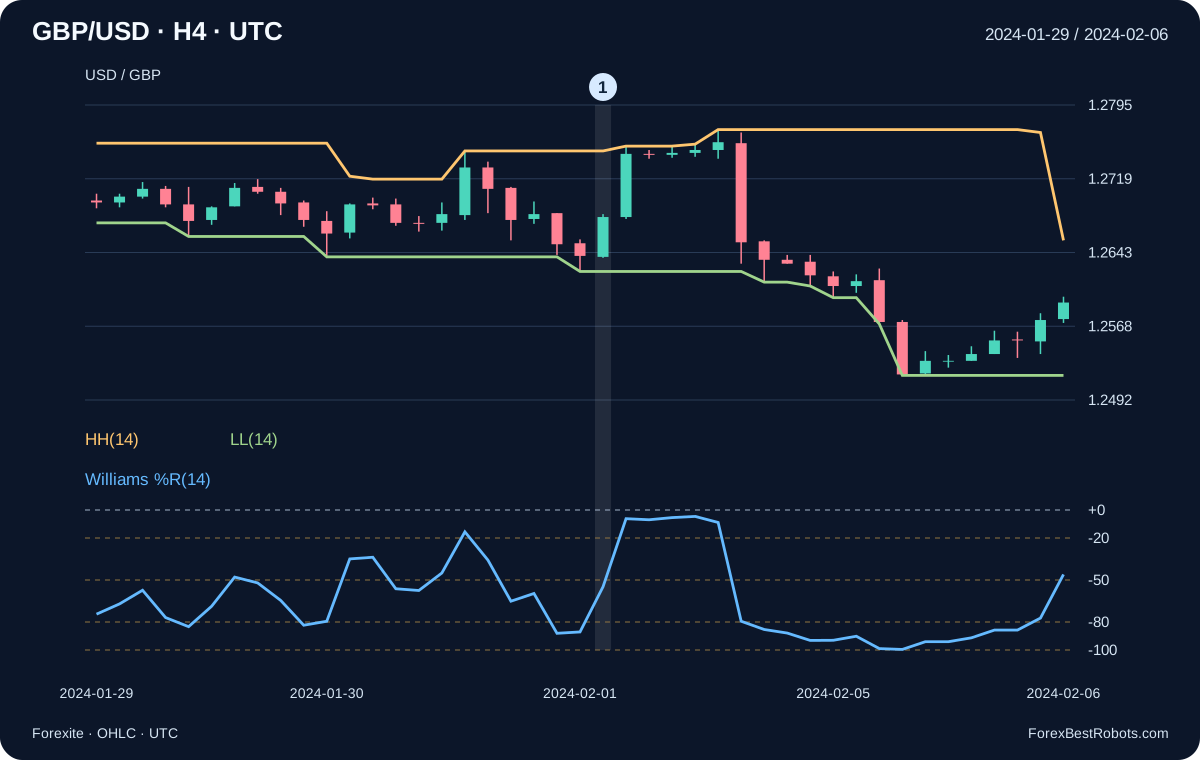
Anche l’intervallo cambia. Il 2024-02-07 alle 12:00 e 16:00 UTC, Close rimane 1.2629, ma HH sale da 1.2636 a 1.2640 e LL resta 1.2517. %R(14) cambia da −5.882353 a −8.943089. In generale, un nuovo estremo o l’uscita di un vecchio estremo dalla finestra può modificare %R senza una variazione equivalente del Close.
8. Definisci un nuovo attraversamento di soglia
Un nuovo ritorno sopra −80 richiede %R precedente ≤ −80 e %R attuale > −80. Un nuovo passaggio sopra −50 richiede invece %R precedente ≤ −50 e %R attuale > −50. Una nuova uscita sotto −20 richiede %R precedente ≥ −20 e %R attuale < −20. Entrambe le letture devono esistere. L’uguaglianza nel valore attuale non completa questi incroci rigorosi; restare oltre un livello non crea un nuovo incrocio a ogni gruppo.
−80 ↑: %R[t−1] ≤ −80; %R[t] > −80
−50 ↑: %R[t−1] ≤ −50; %R[t] > −50
−20 ↓: %R[t−1] ≥ −20; %R[t] < −20
9. Il ritorno sopra −80 può restare sotto il punto medio
Il 2024-02-01 alle 16:00 UTC, %R(14) sale da −87.096774 a −54.838710. Attraversa −80 verso l’alto, ma resta sotto −50. HH è 1.2748, LL è 1.2624 e Close è 1.2680; il punto medio è 1.2686. È il primo gruppo di febbraio con questo nuovo ritorno ancora sotto −50. Un sistema di trading deve comunque stabilire proprie regole di ingresso, scarto e rischio.
10. Confronta 7, 14 e 28 periodi nella stessa data
Il 2024-01-09 alle 00:00 UTC, %R(7) è −27.956989, %R(14) è −18.867925 e %R(28) è −18.750000. La chiusura è identica, ma ogni periodo sceglie il proprio intervallo. Una finestra più lunga non avvicina necessariamente la lettura a −50 in ogni candela. I primi indici validi, contando da zero, sono 6, 13 e 27. Il visualizzatore conserva la data quando lo storico è sufficiente, altrimenti passa al primo gruppo valido.
11. Esamina la candela scelta e il suo intervallo mobile
Scegli un periodo e la fine di un gruppo in UTC. Usa Precedente / Successivo per scegliere il gruppo osservato precedente o successivo. Il grafico termina nel gruppo scelto. I valori ne identificano la finestra esatta di N gruppi, gli estremi e il calcolo grezzo di %R.
Sfoglia per numero di gruppo osservato
Identifica la candela dalla fine UTC e dai valori Open/High/Low/Close. HH e LL sono gli estremi della finestra mobile, non soltanto massimo e minimo della candela scelta. Sugli schermi stretti scorri il grafico orizzontalmente per leggere le etichette.
- Fine del gruppo H4 concluso (UTC)
- —
- Prezzo di apertura
- —
- Prezzo massimo
- —
- Prezzo minimo
- —
- Prezzo di chiusura
- —
- High massimo nella finestra: HH
- —
- Low minimo nella finestra: LL
- —
- Intervallo della finestra: HH−LL
- —
- HH meno il Close attuale
- —
- Williams %R: da −100 a 0
- —
- Fast %K non smussato: da 0 a 100
- —
- Gruppi osservati nella finestra
- —
- Fine del primo gruppo della finestra (UTC)
- —
- Fine dell’ultimo gruppo della finestra (UTC)
- —
- Dati a un minuto nel gruppo selezionato
- —
Mostra il calcolo
12. Confronta attentamente Fast %K grezzo e impostazioni MT4
Sulla stessa finestra OHLC, Fast %K non smussato = 100 × (Close−LL)/(HH−LL), quindi Williams %R = Fast %K − 100. Il valore dell’esempio di gennaio corrisponde a Fast %K = 81.132075. L’identità non si applica senza modifiche a %K smussato o alla linea %D. Due trasformazioni della stessa posizione nell’intervallo non sono conferme indipendenti.
In MQL4, iWPR riceve simbolo, timeframe, periodo e shift; non prevede un parametro del prezzo applicato. L’esempio richiede 14 periodi su H4 con shift 1, la barra precedente di quella serie. Shift 0 può variare mentre si forma la candela in tempo reale. Prima del confronto, allinea OHLC, orari, stato concluso delle barre e trattamento dell’intervallo nullo.
Fast %K = 100 × (Close − LL) / (HH − LL)
Williams %R = Fast %K − 100
iWPR(NULL, PERIOD_H4, 14, 1)
13. Che cosa resta da verificare in una strategia
Questi sono calcoli dell’indicatore, non operazioni simulate o una prova di redditività. La fonte non fornisce una serie Ask osservata, spread storici, commissioni, slippage o ordine dei tick. Gli estremi delle candele non dimostrano prezzi eseguibili né la sequenza intrabar di stop e obiettivo. Una strategia completa richiede regole fissate di ingresso, uscita, dimensionamento e posizioni simultanee, costi espliciti e una valutazione separata.
Domande frequenti
Williams %R sopra −20 significa che devo vendere?
Indica che Close è nel quinto superiore dell’intervallo scelto. Nell’esempio di gennaio la candela scende mentre %R rimane sopra −20. L’indicatore da solo non definisce ingresso o momento dell’inversione.
Un ritorno sopra −80 equivale a un incrocio di −50?
No. Nell’esempio di febbraio %R passa da −87.096774 a −54.838710. Attraversa −80 verso l’alto ma resta sotto il punto medio dell’intervallo a −50.
Perché %R può cambiare se Close resta invariato?
HH e LL appartengono a una finestra mobile. Un nuovo estremo o l’uscita di uno vecchio modifica il denominatore e può modificare il numeratore. Il 7 febbraio Close resta a 1.2629 mentre HH sale e %R cambia.
Williams %R è identico alle linee dello Stocastico di MT4?
Solo Fast %K grezzo e non smussato sulla stessa finestra OHLC soddisfa %R = Fast %K − 100. Smussamento, %D, prezzi, orari e convenzioni sugli intervalli piatti possono impedire il confronto diretto.
Dati, orari e riproducibilità
La fonte comprende 60 archivi giornalieri originali Forexite MetaStock di gennaio–febbraio 2024. Hash SHA-256 e CRC ZIP sono stati ricontrollati durante la preparazione iniziale di questa guida. Il CSV a un minuto conserva nome del file sorgente, orario originale CET, conversione UTC e OHLC GBP/USD invariati a quattro decimali.
L’estrazione contiene 61 972 record a un minuto e 266 gruppi H4. Ogni gruppo usa prima apertura osservata, maggiore High, minore Low e ultima chiusura osservata. L’ultimo gruppo tagliato dal limite dei dati viene omesso; 17 gruppi brevi o incompleti sono mantenuti con i relativi conteggi. I valori validi di %R(14) sono 253. Non vengono aggiunte quotazioni mancanti o candele del fine settimana.
Il download comprende dati a un minuto utilizzati, quotazioni H4, estremi mobili, %R per 7/14/28, URL e hash delle fonti e script di calcolo e verifica offline. Consente di riprodurre i valori dell’indicatore, non dimostra risultati di trading.