

Williams %R ordnet den letzten Schlusskurs in eine rollierende Hoch-Tief-Spanne ein. Ein Wert nahe null bedeutet einen Schlusskurs nahe dem Spannenhoch; daraus folgt keine fallende nächste Kerze. Dieser Leitfaden erklärt anhand echter GBP/USD-Kurse die Formel, wechselnde Extremwerte und zwei verschiedene Schwellenereignisse. Der interaktive Betrachter zeigt die abgeschlossenen Gruppen hinter jedem Wert.
1. Was Williams %R misst
Für ein gewähltes N ist HH das höchste High und LL das tiefste Low der letzten N abgeschlossenen Gruppen. Williams %R vergleicht den Abstand zwischen HH und aktuellem Close mit der gesamten Spanne HH−LL. Bei gültigen OHLC-Daten und positiver Spanne liegt der Wert zwischen −100 und 0. Er beschreibt eine skalierte Position innerhalb der Spanne, keine Anlagerendite und keine Wahrscheinlichkeit.
2. Echte GBP/USD-Kurse und die H4-Zeitgrenzen
Die Quelle sind Forexite-Minutenkurse für Januar–Februar 2024. Von der winterlichen CET ziehen wir eine Stunde ab, um UTC zu erhalten. Anschließend gruppieren wir Zeitstempel in (Ende − 4 Stunden, Ende], mit Gruppenenden um 00:00, 04:00, 08:00, 12:00, 16:00 und 20:00 UTC. Die Beschriftung nennt das Gruppenende. Kurze Gruppen zur Marktöffnung und zum Marktschluss bleiben erhalten; fehlende Kurse werden nicht ergänzt. Die Gruppen können von den H4-Kerzen eines Brokers abweichen.
3. %R(14) aus einem vollständigen Fenster berechnen
Bei N = 14 zählen die aktuelle abgeschlossene Gruppe und die 13 vorherigen beobachteten Gruppen. Ermittle im selben Fenster das höchste High und das tiefste Low. Ziehe den aktuellen Close von HH ab, teile durch HH−LL und multipliziere mit −100. Mittle die Hochs und Tiefs nicht, verwende nicht nur die Spanne der aktuellen Kerze und glätte diese Rohberechnung nicht zusätzlich.
Für den ersten Wert sind 14 Beobachtungen nötig; bei Zählung ab null ist das Index 13. Die Rechnung verwendet unveränderte Kurse mit vier Dezimalstellen und rundet keine Zwischenschritte. Frühere Daten außerhalb eines unveränderten N-Gruppen-Fensters beeinflussen diesen rohen %R nicht.
HH[t] = max(High[j]); LL[t] = min(Low[j])
j = t−N+1, …, t
%R[t] = −100 × (HH[t] − Close[t]) / (HH[t] − LL[t])
HH[t] = LL[t] → %R[t] = —
4. Eine Nullspanne ohne erfundenen Messwert behandeln
Bei HH = LL ist der Nenner null und der Quotient undefiniert. Der Betrachter zeigt einen Strich mit Erklärung statt 0 oder −100. Er zeichnet keinen Oszillatorpunkt und erkennt keinen Kreuzungsvorgang aus diesem fehlenden Wert. Andere Plattformen können anders verfahren; gleiche diese Konvention beim Vergleich ausdrücklich ab.
Die herunterladbare historische Stichprobe enthält für 7, 14 und 28 Perioden kein Fenster mit Nullspanne. Flache Fenster werden separat in den Rechentests geprüft und nicht in die Marktcharts eingefügt.
5. Eine vollständige Rechnung mit echten Kursen
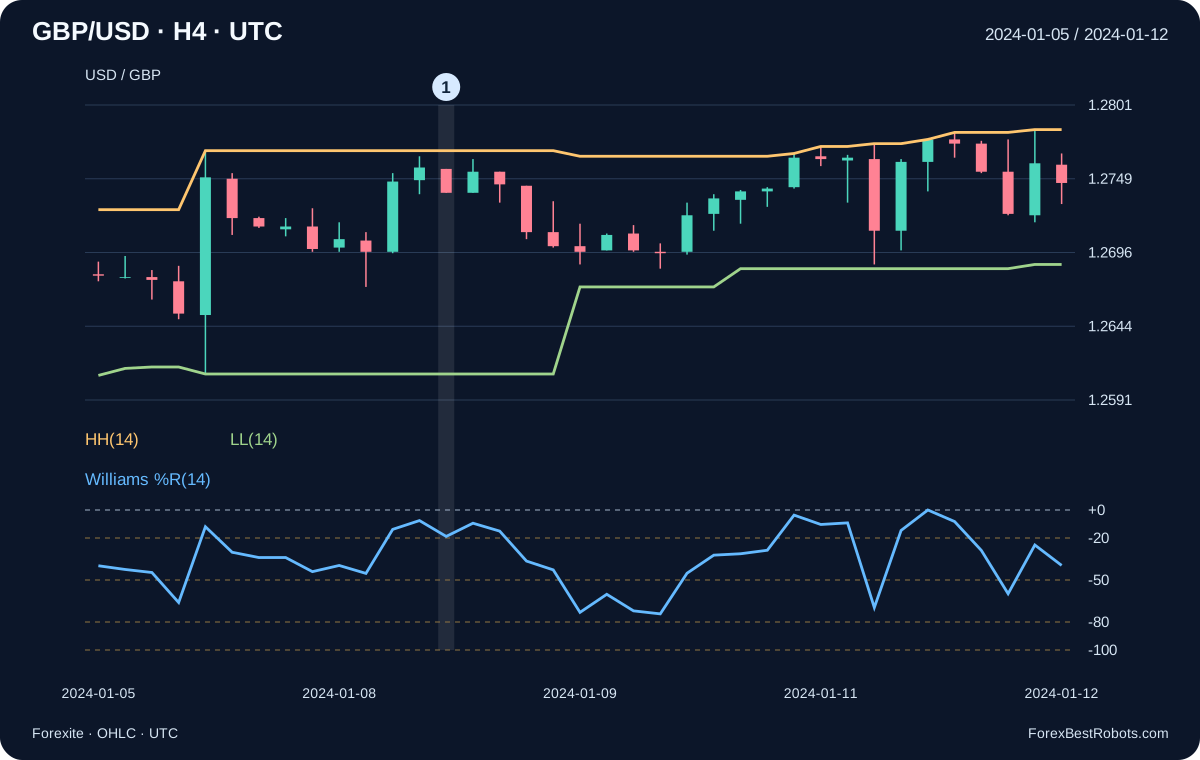
Für die Gruppe mit Ende 2024-01-09 00:00 UTC beginnt das Fenster aus 14 Gruppen am 2024-01-05 um 00:00 UTC. HH beträgt 1.2769, LL 1.2610 und Close 1.2739. Der Zähler ist 0.0030 und die Spanne 0.0159; daraus folgt %R(14) = −18.867925. Zusätzliche Dezimalstellen beschreiben den berechneten Quotienten und erhöhen nicht die Genauigkeit der Originalkurse mit vier Nachkommastellen.
6. −20, −50 und −80 in den richtigen Einheiten lesen
Bei positiver Spanne liegt der Schlusskurs bei −20 ein Fünftel der Spanne unter HH und bei −80 vier Fünftel darunter. Bei −50 entspricht er (HH+LL)/2, der Spannenmitte, nicht einem gleitenden Durchschnitt. Ein Schlusskurs bei HH ergibt 0, bei LL ergibt er −100. Die üblichen Begriffe überkauft und überverkauft beschreiben die Lage, nicht den Zeitpunkt einer Umkehr.
7. Kerzenrichtung und veränderte Spannenposition trennen
Die markierte Januargruppe öffnet bei 1.2756 und schließt tiefer bei 1.2739. Trotzdem bleibt %R(14) mit −18.867925 über −20. Der vorherige Wert war −7.547170. Beide Schlusskurse liegen im oberen Fünftel ihrer jeweiligen rollierenden Spanne; die fallende aktuelle Kerze stellt einen anderen Vergleich dar. Dies ist die erste Januargruppe mit gültigem %R(14) über −20 und Close unter Open.
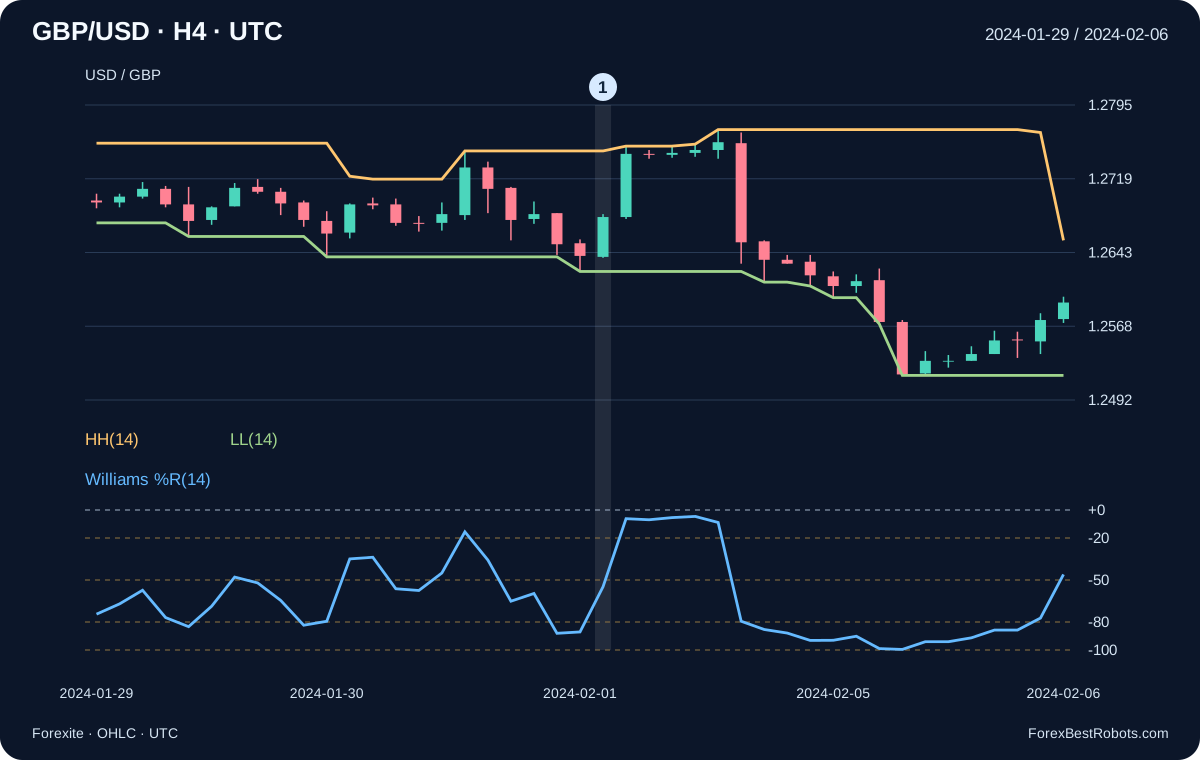
Auch die Spanne selbst verändert sich. Am 2024-02-07 um 12:00 und 16:00 UTC bleibt Close bei 1.2629, während HH von 1.2636 auf 1.2640 steigt und LL bei 1.2517 bleibt. %R(14) ändert sich von −5.882353 auf −8.943089. Allgemein kann ein neues Extrem oder das Herausfallen eines alten Extrems aus dem Fenster %R ohne entsprechende Änderung von Close beeinflussen.
8. Eine neue Schwellenkreuzung definieren
Für eine neue Rückkehr über −80 muss der vorherige %R ≤ −80 und der aktuelle %R > −80 sein. Ein neuer Anstieg über −50 verlangt dagegen vorherigen %R ≤ −50 und aktuellen %R > −50. Ein neuer Austritt unter −20 verlangt vorherigen %R ≥ −20 und aktuellen %R < −20. Beide Werte müssen verfügbar sein. Gleichheit beim aktuellen Wert schließt diese streng definierten Kreuzungen nicht ab. Ein Verbleib jenseits einer Schwelle ist nicht in jeder Gruppe ein neues Ereignis.
−80 ↑: %R[t−1] ≤ −80; %R[t] > −80
−50 ↑: %R[t−1] ≤ −50; %R[t] > −50
−20 ↓: %R[t−1] ≥ −20; %R[t] < −20
9. Die Rückkehr über −80 kann unterhalb der Mitte enden
Am 2024-02-01 um 16:00 UTC steigt %R(14) von −87.096774 auf −54.838710. Er kreuzt −80 nach oben, bleibt aber unter −50. HH beträgt 1.2748, LL 1.2624 und Close 1.2680; die Mitte liegt bei 1.2686. Dies ist die erste Februargruppe mit dieser neuen Rückkehr bei einem Wert weiterhin unter −50. Ein Handelssystem bräuchte weiterhin eigene Regeln zu Einstieg, Verwerfung und Risiko.
10. 7, 14 und 28 Perioden am selben Zeitpunkt vergleichen
Am 2024-01-09 um 00:00 UTC beträgt %R(7) −27.956989, %R(14) −18.867925 und %R(28) −18.750000. Der Schlusskurs ist identisch; jede Periodenzahl wählt jedoch ihre eigene Spanne. Ein längerer Rückblick bringt den Wert nicht bei jeder Kerze näher an −50. Die ersten gültigen Indizes bei Zählung ab null sind 6, 13 und 27. Der Betrachter behält das Datum bei ausreichender Historie bei und springt andernfalls zur ersten gültigen Gruppe.
11. Ausgewählte Kerze und rollierende Spanne untersuchen
Wähle eine Periode und ein Gruppenende in UTC. Mit Zurück / Weiter wechselst du zur vorherigen oder nächsten beobachteten Gruppe. Der Chart endet bei der Auswahl. Die Werte benennen das genaue N-Gruppen-Fenster, dessen Extreme und die rohe %R-Rechnung.
Nach Nummer der beobachteten Gruppe suchen
Erkenne die Kerze an UTC-Ende und Open/High/Low/Close. HH und LL sind Extreme des rollierenden Fensters, nicht nur Hoch und Tief der gewählten Kerze. Auf schmalen Bildschirmen lässt sich der Chart für lesbare Beschriftungen horizontal verschieben.
- Ende der abgeschlossenen H4-Gruppe (UTC)
- —
- Eröffnungskurs
- —
- Höchstkurs
- —
- Tiefstkurs
- —
- Schlusskurs
- —
- Höchstes High im Fenster: HH
- —
- Tiefstes Low im Fenster: LL
- —
- Spanne des Fensters: HH−LL
- —
- HH minus aktueller Close
- —
- Williams %R: −100 bis 0
- —
- Ungeglätteter Fast %K: 0 bis 100
- —
- Beobachtete Gruppen im Fenster
- —
- Ende der ersten Gruppe im Fenster (UTC)
- —
- Ende der letzten Gruppe im Fenster (UTC)
- —
- Minutenaufzeichnungen in der ausgewählten Gruppe
- —
Berechnung anzeigen
12. Rohen Fast %K und MT4-Einstellungen sorgfältig vergleichen
Im selben OHLC-Fenster gilt für ungeglätteten Fast %K = 100 × (Close−LL)/(HH−LL), also Williams %R = Fast %K − 100. Zum Januarwert gehört Fast %K = 81.132075. Diese Identität gilt nicht unverändert für geglätteten %K oder die %D-Linie. Zwei Umformungen derselben Spannenposition sind keine unabhängige Bestätigung.
In MQL4 erhält iWPR Symbol, Zeitrahmen, Periode und shift; ein Parameter für den angewendeten Preis ist nicht vorgesehen. Das Beispiel fragt Periode 14 auf H4 mit shift 1 ab, also den vorherigen Balken dieser Chartserie. Shift 0 kann sich während einer laufenden Kerze ändern. Stimme Quell-OHLC, Zeitgrenzen, abgeschlossenen Balkenstatus und Behandlung einer Nullspanne ab.
Fast %K = 100 × (Close − LL) / (HH − LL)
Williams %R = Fast %K − 100
iWPR(NULL, PERIOD_H4, 14, 1)
13. Was bei einer Handelsstrategie noch geprüft werden muss
Dies sind Indikatorberechnungen, keine simulierten Trades und kein Rentabilitätsnachweis. Die Quelle liefert keine beobachtete Ask-Serie, historischen Spreads, Provisionen, Slippage oder Tickreihenfolge. Kerzenextreme allein belegen weder ausführbare Preise noch die Reihenfolge von Stop und Ziel innerhalb eines Balkens. Eine vollständige Strategie braucht festgelegte Regeln für Einstieg, Ausstieg, Positionsgröße und gleichzeitige Positionen, ausdrückliche Kosten und eine gesonderte Auswertung.
Häufige Fragen
Sollte ich bei Williams %R über −20 verkaufen?
Close liegt dann im oberen Fünftel der gewählten Hoch-Tief-Spanne. Im Januarbeispiel fällt die Kerze, während %R über −20 bleibt. Der Indikator allein legt weder Einstieg noch Umkehrzeitpunkt fest.
Ist die Rückkehr über −80 dasselbe wie eine −50-Kreuzung?
Nein. Im Februar steigt %R von −87.096774 auf −54.838710. Er kreuzt −80 nach oben, bleibt aber unter der Spannenmitte bei −50.
Warum kann sich %R bei gleichem Close verändern?
HH und LL gehören zu einem rollierenden Fenster. Ein neues Extrem oder das Herausfallen eines alten verändert den Nenner und möglicherweise den Zähler. Am 7. Februar bleibt Close bei 1.2629, während HH steigt und sich %R ändert.
Ist Williams %R mit den Stochastiklinien in MT4 identisch?
Nur roher, ungeglätteter Fast %K mit demselben OHLC-Fenster erfüllt %R = Fast %K − 100. Glättung, %D, Kursquelle, Zeitgrenzen und Konventionen für flache Spannen können einen direkten Vergleich verhindern.
Daten, Zeitangaben und Reproduzierbarkeit
Die Quelle umfasst 60 originale tägliche Forexite-MetaStock-Archive für Januar–Februar 2024. SHA-256-Prüfsummen und ZIP-CRC wurden bei der ursprünglichen Vorbereitung dieses Leitfadens erneut geprüft. Die Minuten-CSV bewahrt Quelldateiname, ursprünglichen CET-Zeitstempel, umgerechnete UTC und unveränderte GBP/USD-OHLC-Kurse mit vier Dezimalstellen.
Die Extraktion umfasst 61 972 Minutenaufzeichnungen und 266 H4-Gruppen. Jede Gruppe verwendet erste beobachtete Eröffnung, höchstes High, tiefstes Low und letzten beobachteten Schlusskurs. Die letzte durch die Quelldatengrenze abgeschnittene Gruppe entfällt; 17 kurze oder lückenhafte Gruppen bleiben mit ihrer Anzahl erhalten. Es gibt 253 gültige %R(14)-Werte. Fehlende Kurse und Wochenendkerzen werden nicht ergänzt.
Der Download enthält verwendete Minutendaten, H4-Kurse, rollierende Extreme, %R für 7/14/28, Quell-URLs und Prüfsummen sowie Offline-Skripte zur Berechnung und Prüfung. Er dient der Reproduktion der Indikatorwerte und belegt keine Handelsleistung.
- H4-Kurse, rollierende Extreme und Williams %R (CSV)
- Minutenaufzeichnungen, Herkunft und Offline-Berechnung (ZIP)