

Williams %R situe la dernière clôture dans une plage glissante entre plus haut et plus bas. Une lecture proche de zéro indique une clôture près du sommet de cette plage ; elle n’impose pas une baisse à la bougie suivante. Ce guide suit des cotations réelles GBP/USD pour expliquer le calcul, les extrêmes qui changent et deux franchissements distincts. Le module interactif identifie les groupes clôturés à l’origine de chaque valeur.
1. Ce que mesure Williams %R
Pour N donné, HH est le High le plus élevé et LL le Low le plus faible parmi les N derniers groupes clôturés. Williams %R compare la distance entre HH et le Close actuel à l’ensemble de la plage HH−LL. Avec des OHLC valides et une plage positive, sa valeur est comprise entre −100 et 0. Elle représente une position mise à l’échelle dans cette plage, pas un rendement ni une probabilité.
2. Cours réels GBP/USD et découpage H4
La source est constituée de cotations Forexite d’une minute pour janvier–février 2024. Nous retirons une heure au CET d’hiver pour obtenir UTC, puis regroupons les horodatages dans (fin − 4 heures, fin], avec des fins à 00:00, 04:00, 08:00, 12:00, 16:00 et 20:00 UTC. L’étiquette désigne la fin du groupe. Les groupes courts à l’ouverture et à la fermeture du marché sont conservés ; aucun cours absent n’est ajouté. Ce découpage peut différer des bougies H4 du courtier.
3. Calculer %R(14) sur une fenêtre complète
Avec N = 14, incluez le groupe clôturé actuel et les 13 groupes observés précédents. Relevez le High maximal et le Low minimal dans cette même fenêtre. Soustrayez le Close actuel de HH, divisez par HH−LL et multipliez par −100. Ne faites pas la moyenne des extrêmes, n’utilisez pas uniquement la plage de la bougie actuelle et n’ajoutez pas de lissage à ce calcul brut.
Le premier résultat exige 14 observations, à l’indice 13 en comptant à partir de zéro. Le calcul utilise les cours originaux à quatre décimales sans arrondir les valeurs intermédiaires. L’historique antérieur situé hors d’une fenêtre inchangée de N groupes ne modifie pas ce %R brut.
HH[t] = max(High[j]); LL[t] = min(Low[j])
j = t−N+1, …, t
%R[t] = −100 × (HH[t] − Close[t]) / (HH[t] − LL[t])
HH[t] = LL[t] → %R[t] = —
4. Traiter une plage nulle sans inventer une lecture
Si HH = LL, le dénominateur est nul et le rapport est indéfini. Le module affiche un tiret et une explication, plutôt que 0 ou −100. Aucun point de l’oscillateur n’est tracé et aucun franchissement n’est reconnu à partir de cette valeur manquante. Une plateforme peut retenir une autre convention ; comparez-la explicitement.
L’échantillon historique téléchargeable ne contient aucune fenêtre de plage nulle pour 7, 14 ou 28 périodes. Les fenêtres plates sont vérifiées séparément dans les tests et ne sont pas insérées dans les graphiques du marché.
5. Un calcul complet à partir de cotations réelles
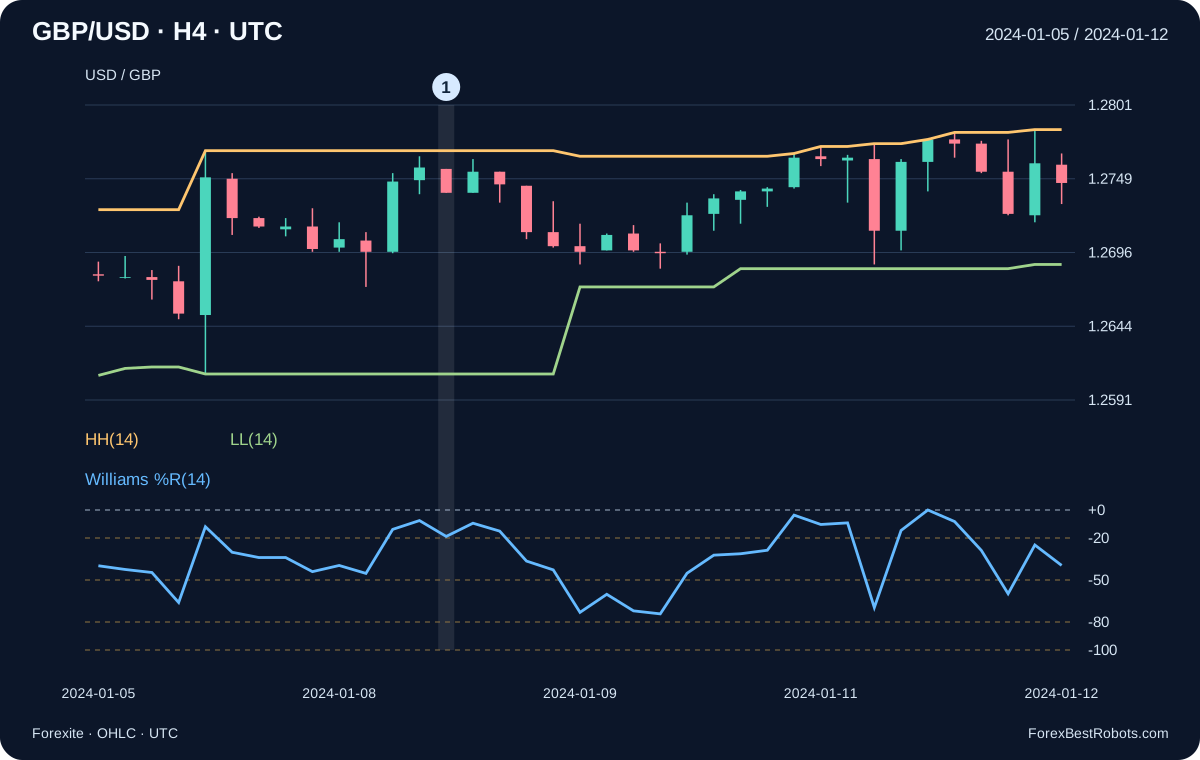
Pour le groupe se terminant le 2024-01-09 à 00:00 UTC, la fenêtre de 14 groupes commence le 2024-01-05 à 00:00 UTC. HH vaut 1.2769, LL vaut 1.2610 et Close vaut 1.2739. Le numérateur est 0.0030 et la plage 0.0159, d’où %R(14) = −18.867925. Les décimales supplémentaires décrivent le rapport calculé ; elles n’améliorent pas la précision des cours sources à quatre décimales.
6. Lire −20, −50 et −80 dans les bonnes unités
Avec une plage positive, −20 place la clôture à un cinquième de la plage sous HH ; −80 la place à quatre cinquièmes. À −50, la clôture vaut (HH+LL)/2, le milieu de la plage, et non une moyenne mobile. Une clôture à HH donne 0 ; à LL, elle donne −100. Les termes usuels surachat et survente décrivent une position, pas le moment d’un retournement.
7. Distinguer le sens de la bougie et sa position dans la plage
Le groupe de janvier marqué ouvre à 1.2756 et clôture plus bas à 1.2739, mais %R(14) reste au-dessus de −20, à −18.867925. La lecture précédente était −7.547170. Les deux clôtures occupent le cinquième supérieur de leur plage respective ; le sens baissier de la bougie actuelle correspond à une autre comparaison. C’est le premier groupe de janvier avec un %R(14) valide supérieur à −20 et Close inférieur à Open.
La plage évolue elle aussi. Le 2024-02-07 à 12:00 et 16:00 UTC, Close reste à 1.2629, mais HH passe de 1.2636 à 1.2640 tandis que LL reste à 1.2517. %R(14) passe de −5.882353 à −8.943089. Plus généralement, un nouvel extrême ou la sortie d’un ancien extrême de la fenêtre peut modifier %R sans variation équivalente de Close.
8. Définir un nouveau franchissement de seuil
Un nouveau retour au-dessus de −80 exige %R précédent ≤ −80 et %R actuel > −80. Le franchissement de −50 exige plutôt %R précédent ≤ −50 et %R actuel > −50. Une nouvelle sortie sous −20 exige %R précédent ≥ −20 et %R actuel < −20. Les deux lectures doivent exister. L’égalité sur la lecture actuelle ne suffit pas à ces franchissements stricts ; rester au-delà d’un seuil ne crée pas un nouvel événement à chaque groupe.
−80 ↑: %R[t−1] ≤ −80; %R[t] > −80
−50 ↑: %R[t−1] ≤ −50; %R[t] > −50
−20 ↓: %R[t−1] ≥ −20; %R[t] < −20
9. Repasser au-dessus de −80 peut laisser la clôture sous le milieu
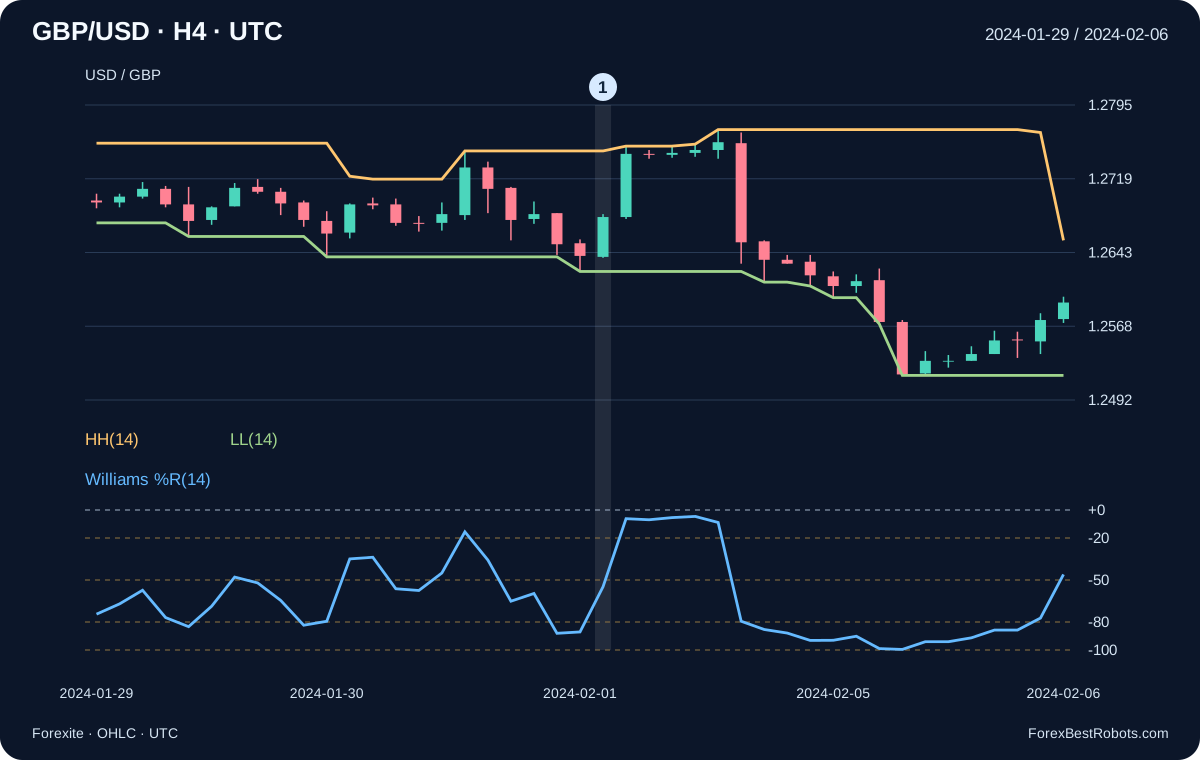
Le 2024-02-01 à 16:00 UTC, %R(14) remonte de −87.096774 à −54.838710. Il franchit −80 à la hausse, mais reste sous −50. HH vaut 1.2748, LL 1.2624 et Close 1.2680 ; le milieu vaut 1.2686. C’est le premier groupe de février présentant ce nouveau retour tout en restant sous −50. Un système de trading doit encore définir ses propres règles d’entrée, de rejet et de risque.
10. Comparer 7, 14 et 28 périodes à la même date
Le 2024-01-09 à 00:00 UTC, %R(7) vaut −27.956989, %R(14) −18.867925 et %R(28) −18.750000. La clôture est identique, mais chaque période sélectionne sa propre plage. Un historique plus long ne rapproche pas nécessairement chaque lecture de −50. Les premiers indices valides, en comptant depuis zéro, sont 6, 13 et 27. Le module conserve la date si l’historique suffit ; sinon, il avance au premier groupe valide.
11. Examiner la bougie choisie et sa plage glissante
Choisissez une période et une fin de groupe en UTC. Utilisez Précédent / Suivant pour sélectionner le groupe observé précédent ou suivant. Le graphique se termine au groupe sélectionné. Les valeurs identifient sa fenêtre exacte de N groupes, ses extrêmes et le calcul brut de %R.
Parcourir par numéro de groupe observé
Identifiez la bougie par sa fin UTC et ses valeurs Open/High/Low/Close. HH et LL sont les extrêmes de la fenêtre glissante, pas seulement ceux de la bougie choisie. Sur écran étroit, faites défiler le graphique horizontalement pour lire les étiquettes.
- Fin du groupe H4 clôturé (UTC)
- —
- Prix d’ouverture
- —
- Prix le plus haut
- —
- Prix le plus bas
- —
- Prix de clôture
- —
- High maximal dans la fenêtre : HH
- —
- Low minimal dans la fenêtre : LL
- —
- Plage de la fenêtre : HH−LL
- —
- HH moins le Close actuel
- —
- Williams %R : de −100 à 0
- —
- Fast %K non lissé : de 0 à 100
- —
- Groupes observés dans la fenêtre
- —
- Fin du premier groupe de la fenêtre (UTC)
- —
- Fin du dernier groupe de la fenêtre (UTC)
- —
- Relevés d’une minute dans le groupe sélectionné
- —
Afficher le calcul
12. Comparer soigneusement Fast %K brut et les réglages MT4
Pour la même fenêtre OHLC, Fast %K non lissé = 100 × (Close−LL)/(HH−LL), donc Williams %R = Fast %K − 100. L’exemple de janvier correspond à Fast %K = 81.132075. Cette identité ne s’applique pas telle quelle à un %K lissé ni à %D. Deux transformations de la même position dans la plage ne constituent pas des confirmations indépendantes.
Dans MQL4, iWPR reçoit le symbole, l’unité de temps, la période et shift ; il n’a pas de paramètre de prix appliqué. L’exemple demande la période 14 en H4 avec shift 1, la barre précédente de cette série. Shift 0 peut varier pendant la formation d’une bougie en direct. Avant toute comparaison, alignez OHLC sources, horaires, statut clôturé des barres et traitement d’une plage nulle.
Fast %K = 100 × (Close − LL) / (HH − LL)
Williams %R = Fast %K − 100
iWPR(NULL, PERIOD_H4, 14, 1)
13. Ce qui reste à tester dans une stratégie de trading
Il s’agit de calculs d’indicateur, pas de transactions simulées ni d’une preuve de rentabilité. La source ne fournit ni série Ask observée, ni spreads historiques, commissions, glissement ou ordre des ticks. Les extrêmes OHLC ne prouvent ni prix exécutables ni ordre intrabar entre stop et objectif. Une stratégie complète exige des règles fixées d’entrée, sortie, taille et positions simultanées, des coûts explicites et une évaluation distincte.
Questions fréquentes
Williams %R au-dessus de −20 signifie-t-il qu’il faut vendre ?
Cela situe Close dans le cinquième supérieur de la plage choisie. En janvier, la bougie baisse tandis que %R reste au-dessus de −20. L’indicateur seul ne fixe ni entrée ni moment du retournement.
Le retour au-dessus de −80 équivaut-il au franchissement de −50 ?
Non. En février, %R passe de −87.096774 à −54.838710. Il franchit −80 à la hausse tout en restant sous le milieu de la plage, à −50.
Pourquoi %R peut-il changer si Close reste identique ?
HH et LL appartiennent à une fenêtre glissante. Un nouvel extrême ou la sortie d’un ancien modifie le dénominateur et peut modifier le numérateur. Le 7 février, Close reste à 1.2629 tandis que HH augmente et que %R change.
Williams %R est-il identique aux lignes du Stochastique MT4 ?
Seul Fast %K brut, non lissé et calculé sur la même fenêtre OHLC, vérifie %R = Fast %K − 100. Le lissage, %D, les cours sources, les horaires et les conventions de plage nulle peuvent empêcher une comparaison directe.
Données, horaires et reproductibilité
La source comprend 60 archives quotidiennes originales Forexite MetaStock de janvier–février 2024. Leurs empreintes SHA-256 et CRC ZIP ont été revérifiées lors de la préparation initiale de ce guide. Le CSV minute conserve le fichier source, l’horodatage CET original, sa conversion UTC et les OHLC GBP/USD inchangés à quatre décimales.
L’extraction contient 61 972 relevés d’une minute et 266 groupes H4. Chaque groupe utilise sa première ouverture observée, son High maximal, son Low minimal et sa dernière clôture observée. Le dernier groupe coupé par la limite des données est omis ; 17 groupes courts ou incomplets sont conservés avec leurs effectifs. Il existe 253 valeurs valides de %R(14). Aucun cours absent ni aucune bougie de week-end n’est ajouté.
Le téléchargement fournit les relevés minute utilisés, les cours H4, les extrêmes glissants, %R pour 7/14/28, les URL et empreintes sources ainsi que des scripts de calcul et de vérification hors ligne. Il permet de reproduire les valeurs de l’indicateur, pas de démontrer une performance de trading.
- Cours H4, extrêmes glissants et Williams %R (CSV)
- Relevés minute, provenance et calcul hors ligne (ZIP)