

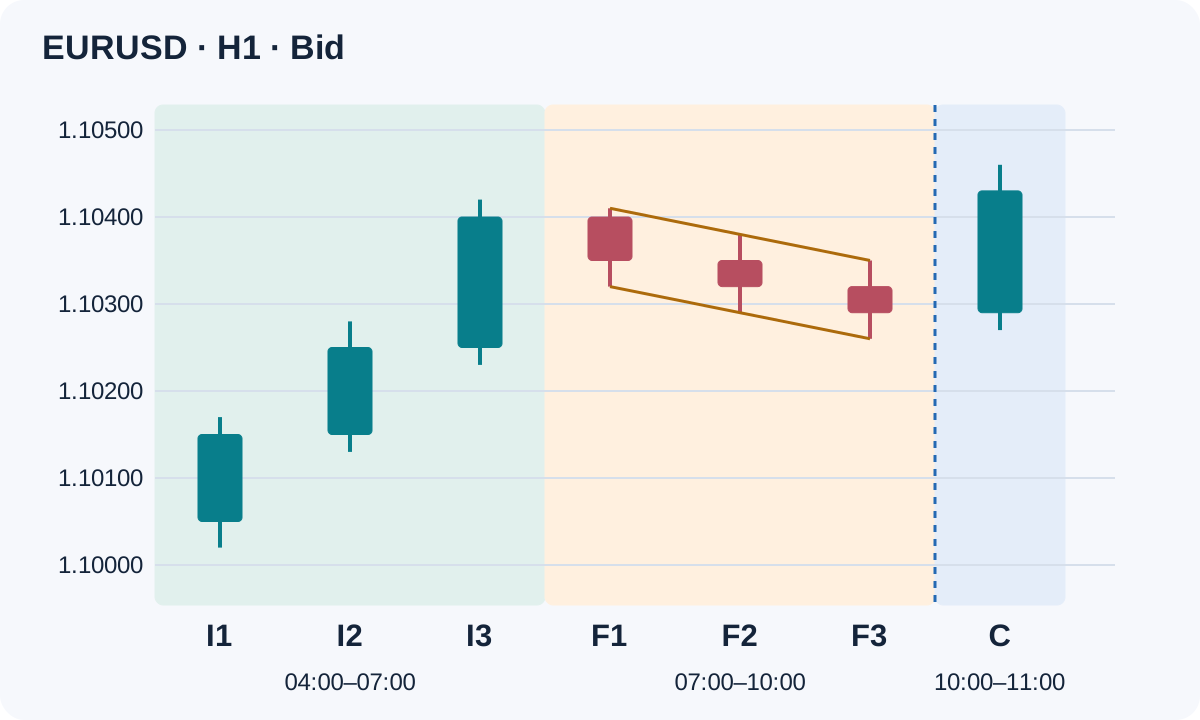
Una configuración de bandera de continuación evalúa si una pausa breve contra la tendencia puede seguir a un impulso direccional medible. El nombre del patrón no proporciona por sí solo una entrada ni una ventaja. Esta estrategia define el impulso, la pausa, una única vela posterior de confirmación y las condiciones para intentar una orden.
La base utiliza un único gráfico H1 de precios Bid y una referencia de volatilidad fijada. No espera un retesteo de ruptura ni un rechazo en una media móvil. La guía para combinar observaciones de tendencia explica la separación general entre evidencia, reglas y ejecución.
1. Qué mide esta estrategia de bandera
Las banderas tradicionales describen un movimiento brusco seguido de una consolidación breve en su contra. Aquí esa idea se convierte en una especificación H1 deliberadamente acotada: tres velas de impulso direccional, tres velas de bandera a contracorriente y una posible vela de ruptura. No pretende detectar todas las banderas clásicas.
El instrumento del ejemplo es EURUSD con cinco decimales. Un pip equivale a 0.00010; el incremento de precio supuesto es 0.00001. Otros pares, fuentes y marcos necesitan especificaciones y pruebas propias. No se exige volumen: la actividad de ticks Forex de un bróker no es volumen consolidado del mercado.
2. Fija el reloj y la referencia de volatilidad
Utiliza velas H1 cerradas de una única fuente del bróker. Denomina al impulso I1, I2, I3, a las siguientes velas de bandera F1, F2, F3 y a la confirmación posterior C. Son velas consecutivas sin intervalos horarios ausentes. Rechaza datos incompletos o desalineados en lugar de interpretar las ausencias como un mercado tranquilo.
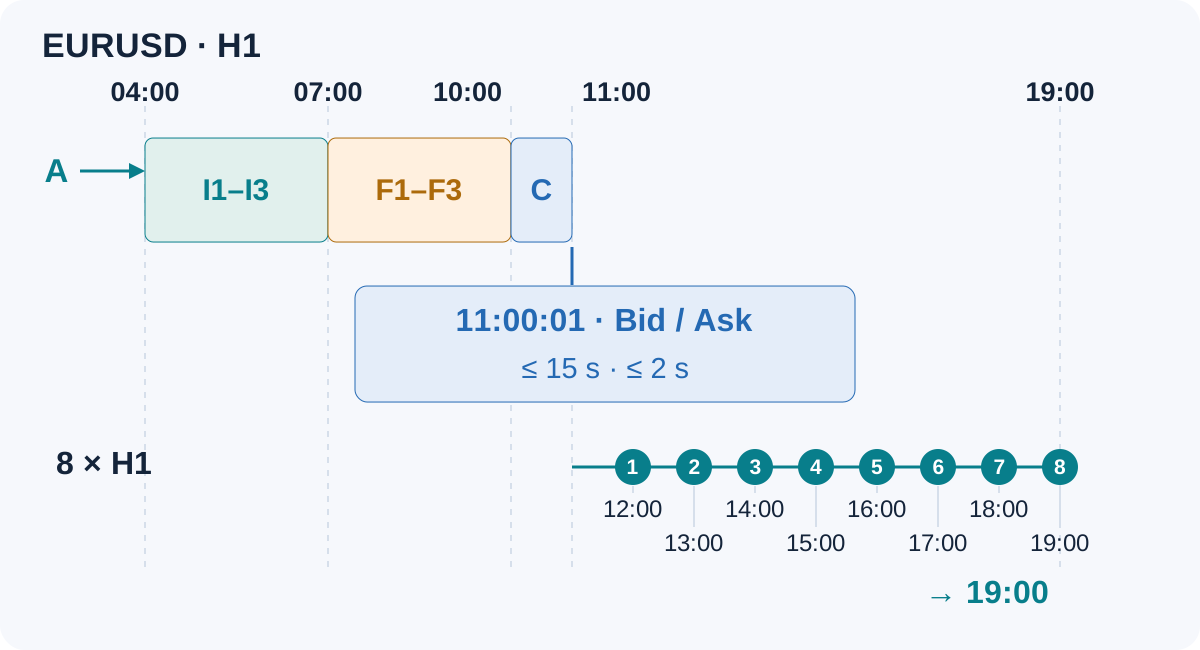
Antes de que abra I1, fija A, la media aritmética de los 14 rangos verdaderos cerrados anteriores. Define TR = max(H − L, |H − previous close|, |L − previous close|). Así queda explícito el método de promedio ATR. Comprueba el suavizado de la plataforma antes de comparar lecturas; ninguna vela posterior de impulso o bandera entra en esta referencia. Exige A > 0.
En cada cierre H1, examina las últimas seis velas cerradas como posible secuencia impulso–bandera. Si compiten varios candidatos, conserva el primero que cumpla las condiciones hasta resolver su confirmación. Identifícalo por símbolo, marco temporal y hora de cierre de I3. Nunca reutilices ese identificador para otro intento de entrada y no admitas candidatos nuevos mientras este método mantenga una posición abierta en el par.
3. Mide el impulso y la pausa contra la tendencia
Impulso comprador. Cada vela del impulso debe cerrar sobre su apertura. Máximos, mínimos y cierres deben aumentar estrictamente entre las tres velas. Define P = I3.high − I1.low y exige P ≥ 2 × A. Se mide una expansión direccional sin atribuirle una probabilidad de continuación.
Bandera compradora. Exige F1.close < I3.close. Máximos, mínimos y cierres deben descender estrictamente entre las tres velas de bandera. Define FH = max(F1.high, F2.high, F3.high) y FL = min(F1.low, F2.low, F3.low). Exige FH < I3.high y I3.high − FL ≤ 0.5 × P. La pausa permanece bajo el máximo del impulso y retrocede como máximo la mitad del mástil medido.
Reglas espejo para ventas. Las velas del impulso cierran bajo sus aperturas, con máximos, mínimos y cierres estrictamente decrecientes. Usa P = I1.high − I3.low y el mismo requisito de volatilidad. El primer cierre de bandera supera el último del impulso; máximos, mínimos y cierres de bandera suben estrictamente. Exige FL > I3.low y FH − I3.low ≤ 0.5 × P. Una bandera de compra fallida no valida automáticamente una venta.
4. Fija ruptura, stop y objetivo medido
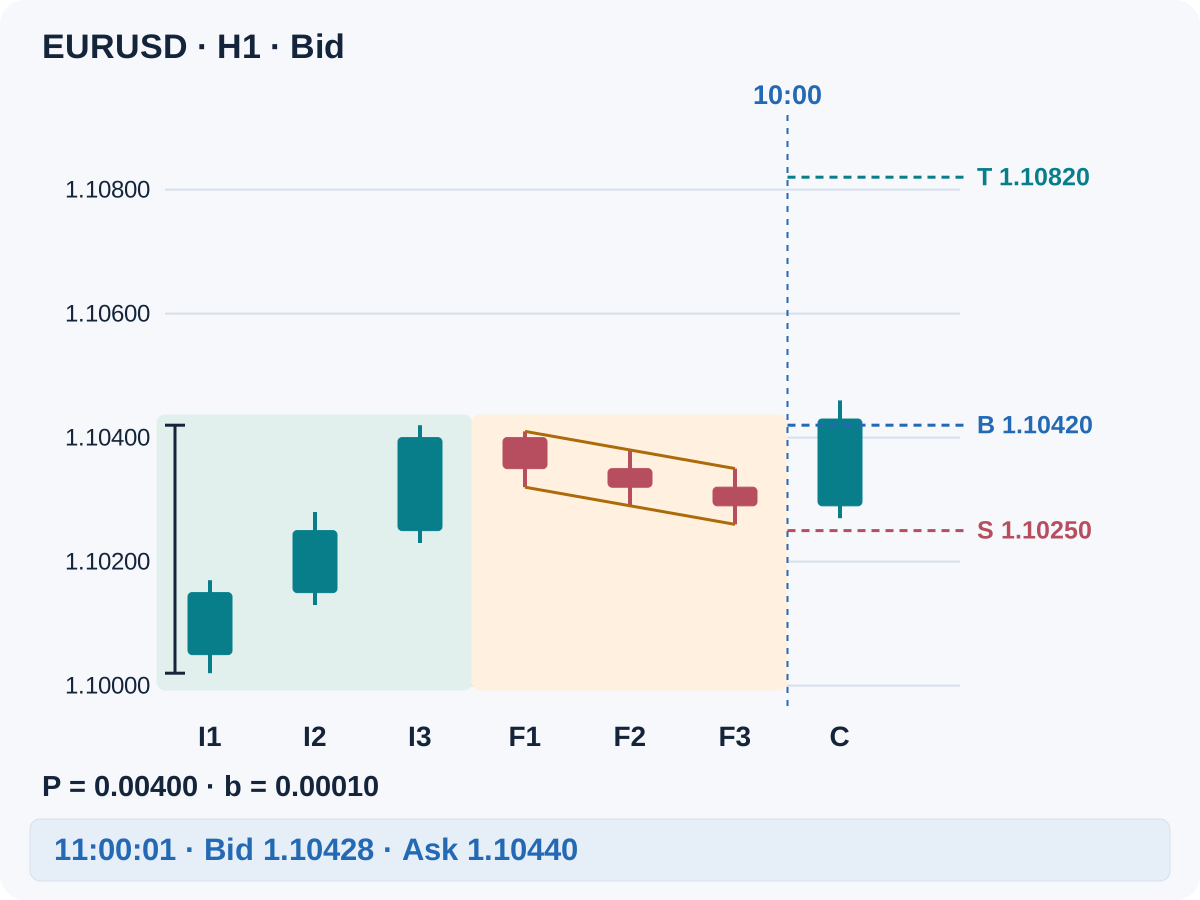
Tras cerrar F3, fija el margen b = 0.00010 para esta base EURUSD. Para comprar usa B = FH + b, S = FL − b y T = B + P. Para vender usa B = FL − b, S = FH + b y T = B − P. Aquí B es la referencia de confirmación, S el stop protector y T el objetivo.
El objetivo proyecta el mástil medido desde el límite con margen; es un objetivo de precio declarado, no una previsión. Mantén todos los niveles fijos durante confirmación y operación. No redibujes la bandera con velas posteriores ni muevas el stop para hacer aceptable una entrada tardía.
5. Permite confirmar solo a la siguiente vela
Para comprar exige C.close > B y C.low > S. Para vender exige C.close < B y C.high < S. La primera condición requiere un cierre completo más allá de la referencia, no solo una mecha; la igualdad no vale. La segunda descarta una confirmación que ya haya cruzado o tocado el nivel de invalidación.
Si esa vela falla, descarta el candidato. No esperes una ruptura posterior con el mismo identificador de impulso. El cierre confirmatorio genera admisibilidad, no un precio de ejecución. En MT4, la nueva vela y los datos disponibles establecen que la anterior terminó; un temporizador que alcance la hora prevista no basta por sí solo.
6. Procedimiento de compra con una cotización reciente
- Tras el cierre válido, examina la primera cotización Bid/Ask nueva y negociable recibida. Debe llegar dentro de
15segundos desde el cierre programado, y su antigüedad verificada no puede superar2segundos. Evalúala una sola vez; si falla una condición, omite la entrada. - Exige
Bid > B,Ask − B ≤ 0.00050yAsk − Bid ≤ 0.00020. Son los filtros de mantenimiento de ruptura, distancia máxima de persecución y spread máximo. El precio de compra para planificar es Ask, no el cierre Bid histórico. - Comprueba el stop y objetivo fijos frente a los incrementos de precio y distancias mínimas vigentes del bróker. Calcula el volumen y comprueba la relación neta beneficio/riesgo indicada abajo. Exige permiso para operar, margen suficiente y ausencia de posiciones incompatibles u órdenes sin resolver.
- Permite una solicitud de orden de mercado con stop y objetivo fijos. Si el bróker no admite ese proceso de protección, omite esta base. Entrar sin protección y añadirla después en otra etapa requiere pruebas de implementación propias.
7. Procedimiento de venta y lado correcto del precio
Aplica los mismos límites de tiempo y spread. Exige Bid < B y B − Bid ≤ 0.00050. Planifica la venta en Bid. Los stops y objetivos de ventas se activan contra Ask; una vela solo Bid que toque el objetivo no demuestra que la venta pudiera cerrarse allí.
Para compras, valida distancias de stop con el Bid actual; para ventas, con el Ask actual. Que la distancia mínima comunicada sea cero no garantiza libertad total: restricciones dinámicas aún pueden rechazar la orden. Precios, pasos de volumen y margen restante deben ser válidos para el símbolo y la cuenta reales.
8. Trata actualidad, noticias y rechazos como reglas
Verifica la antigüedad de la cotización frente a un reloj que avance independientemente y esté alineado con la hora del bróker. Comparar la hora de un tick guardado con la misma hora de servidor guardada no prueba actualidad. Registra cotización, marca temporal, recepción y decisión. Si faltan tiempos fiables o datos necesarios, omite la entrada.
Antes de la jornada, fija los eventos restringidos para cualquiera de las divisas y la hora de rollover del bróker. No entres dentro de los 15 minutos anteriores o posteriores a un evento listado, ni si la salida temporal prevista alcanzaría el rollover. Si faltan esos datos, omite la entrada. Este filtro programado no elimina noticias inesperadas ni riesgo de ejecución.
Una solicitud no es una posición confirmada. Tras un timeout o respuesta incierta, concilia órdenes y posiciones del bróker antes de actuar; nunca supongas un fallo para duplicar la orden. Con un fill confirmado, recalcula los filtros usando el precio real. Si se incumple el límite de entrada, presupuesto de riesgo o ratio neto, solicita el cierre en la siguiente cotización negociable y registra el incumplimiento. Esa recuperación también puede perder dinero.
9. Mantén salidas fijas y limitadas en el tiempo
Conserva stop y objetivo medido iniciales sin trailing, movimientos a breakeven ni ampliaciones de posición. Sal por el primer stop protector u objetivo que se ejecute. Si sigue abierta tras cerrar 8 velas H1 posteriores a la entrada, solicita el cierre en la siguiente cotización negociable. Empieza a contar en el cierre posterior de la vela de entrada; no cuentes la confirmación anterior.
Un hueco, cotización ausente, condición de congelación del bróker o fallo de ejecución puede retrasar el cierre y ampliar la pérdida. El riesgo monetario previsto no es un límite de pérdida garantizado. Antes de solicitar la salida temporal, comprueba que la posición sigue abierta; el stop u objetivo podrían haberla cerrado.
10. Reproduce una configuración sintética completa de compra
Las siguientes velas H1 Bid de EURUSD son inventadas exclusivamente para comprobar cálculos y tiempos. Comparten un reloj de servidor supuesto e intervalos consecutivos. No hay trayectoria posterior a la entrada ni resultado realizado. Antes del impulso, el cierre previo es 1.10050 y las 14 velas anteriores tienen todas O = 1.10050, H = 1.10100, L = 1.10000, C = 1.10050. Cada rango verdadero es 0.00100, por lo que se fija A = 0.00100. El cierre inmediatamente anterior a la primera vela de ese historial también es 1.10050.
| Vela | Intervalo del servidor | O | H | L | C |
|---|---|---|---|---|---|
| I1 | 04:00–05:00 | 1.10050 | 1.10170 | 1.10020 | 1.10150 |
| I2 | 05:00–06:00 | 1.10150 | 1.10280 | 1.10130 | 1.10250 |
| I3 | 06:00–07:00 | 1.10250 | 1.10420 | 1.10230 | 1.10400 |
| F1 | 07:00–08:00 | 1.10400 | 1.10410 | 1.10320 | 1.10350 |
| F2 | 08:00–09:00 | 1.10350 | 1.10380 | 1.10290 | 1.10320 |
| F3 | 09:00–10:00 | 1.10320 | 1.10350 | 1.10260 | 1.10290 |
| C | 10:00–11:00 | 1.10290 | 1.10460 | 1.10270 | 1.10430 |
Desplaza las tablas anchas horizontalmente en pantallas estrechas. O, H, L y C indican apertura, máximo, mínimo y cierre.
A las 10:00, el impulso da P = 1.10420 − 1.10020 = 0.00400, por encima de 2 × A = 0.00200. Máximos, mínimos y cierres de bandera bajan; FH = 1.10410 y FL = 1.10260. El retroceso es 0.00160 / 0.00400 = 40%, dentro del 50% permitido.
Fija B = 1.10420, S = 1.10250 y T = 1.10820. A las 11:00, el cierre 1.10430 supera la referencia de ruptura y el mínimo 1.10270 permanece sobre el stop. La confirmación pasa. Nada de ello establece qué sucede después de entrar.
11. Dimensiona con la cotización y cuenta los costes una sola vez
Supón que la primera cotización llega a las 11:00:01 con Bid = 1.10428, Ask = 1.10440 y antigüedad verificada inferior a 2 segundos. El spread es 1.2 pips y Ask está 2 pips sobre B, dentro de los límites. Supón válidas las comprobaciones de protección, margen, calendario y rollover; son datos del ejemplo, no un registro real de ejecución.
Solo para ilustrar, el capital de la cuenta es USD 10000, el contrato 100000 EUR por lote y el valor del pip USD 10 por lote. Prevé comisión de ida y vuelta de USD 7 por lote y una reserva total de deslizamiento de 2 pips, o USD 20 por lote. El swap previsto es cero porque el ejemplo sale antes del rollover supuesto; los swaps reales deben registrarse si existen.
| Magnitud planificada | Cálculo |
|---|---|
| Distancia de entrada a stop | 1.10440 − 1.10250 = 0.00190 = 19 pips |
| Distancia de entrada a objetivo | 1.10820 − 1.10440 = 0.00380 = 38 pips |
| Pérdida prevista por lote, con costes | 19 × 10 + 7 + 20 = USD 217 |
| Beneficio neto previsto por lote | 38 × 10 − 7 − 20 = USD 353 |
La relación neta beneficio/riesgo es 353 / 217 ≈ 1.6267, superior al mínimo ilustrativo de 1.5. El spread ya está reflejado al entrar en Ask y salir de compras por Bid; sumarlo otra vez lo duplicaría. Para otros contratos o monedas de cuenta, verifica la conversión monetaria en vez de copiar este valor del pip. Consulta la guía de costes de negociación.
Limita el riesgo nuevo previsto al 0.5% del capital actual y el riesgo combinado hasta stop de posiciones Forex abiertas al 1%. El presupuesto disponible es el menor entre el límite por operación y el total restante. Aquí no hay exposición previa y el presupuesto es USD 50. Con lote mínimo y paso de 0.01, 50 / 217 ≈ 0.2304 se redondea hacia abajo a 0.23 lotes, con riesgo previsto de USD 49.91 y beneficio neto al objetivo de USD 81.19. Son estimaciones condicionales, no P&L realizado ni pérdidas máximas garantizadas.
Si no puedes establecer la exposición existente, omite la entrada. Si el lote mínimo válido excede el presupuesto, también: no redondees hacia arriba ni estreches el stop estructural para forzar la posición. Porcentajes, reservas y ratio mínimo son datos de prueba, no niveles universales de seguridad. La guía de gestión del riesgo amplía exposición de cartera y dimensionamiento.
12. Rechaza fallos concretos antes de enviar una orden
- Pausa profunda: cambiar solo el último mínimo de bandera a
1.10210lleva el retroceso al52.5%. Falla antes de confirmar, aunque después suba el precio. - Mecha sin cierre: un cierre confirmatorio de
1.10410, o exactamente1.10420, incumple la ruptura estricta de compra aunque el máximo cruce la referencia. - Precio tardío: Ask
1.10480supera el máximo permitidoB + 0.00050 = 1.10470. Recházalo; no alejes el objetivo. - Oportunidad vencida: la primera cotización a las
11:00:16llega fuera de plazo. Un gráfico favorable no renueva el candidato.
13. Comprende dónde puede fallar una bandera válida
Un impulso válido puede ser el último estallido de un movimiento agotado. Una pausa ordenada puede convertirse en giro y una ruptura fallar inmediatamente. Soportes o resistencias anteriores pueden bloquear la proyección. El patrón mecánico y el requisito de volatilidad no eliminan estos riesgos ni prueban que el objetivo sea alcanzable.
Mantén separados los métodos definidos por separado. La estrategia Donchian estudia extremos previos de un canal, mientras la estrategia Inside Bar fija el rango de una vela madre. Esta bandera necesita su propio impulso anterior y una pausa contra tendencia de varias velas. No sustituyas su disparador por el de otro método cuando falle.
14. Evalúa toda la especificación temporal
Registra secuencias admisibles, cotizaciones rechazadas, operaciones omitidas y solicitudes fallidas. Reconstruye referencia y niveles fijos solo con información disponible entonces. Un gráfico H1 solo Bid no determina ejecución Ask intravela, spread, deslizamiento ni orden de las salidas. Usa datos de cotizaciones suficientemente detallados y modelización adecuada.
Si las velas disponibles contienen stop y objetivo sin secuencia conocida, adopta previamente el supuesto de stop primero para una prueba conservadora basada en velas y marca el caso como ambiguo. Verifica con datos más detallados antes de tratarlo como evidencia ejecutable. Incluye comisiones reales, swaps y salidas temporales; el ejemplo sintético no aporta estadísticas de backtest.
Separa desarrollo y evaluación posterior. Cambiar parámetros tras observar el periodo posterior lo convierte en desarrollo. Compara parámetros próximos y mercados laterales o en transición, conserva cada variante probada y después observa datos nuevos en demo. Sigue el proceso de backtesting y la guía de sobreajuste; un buen resultado histórico no garantiza comportamiento en real.
15. Mantén un diario del EA que permita reconstruir la decisión
Registra identificador, horas y precios de las velas fuente, volatilidad fijada, comprobaciones del patrón, límites, confirmación, primera cotización y antigüedad, costes, cálculo de volumen, motivo de rechazo y respuesta de orden. Sigue por separado la posición confirmada por el bróker. Este artículo es una especificación para implementar y evaluar, no un EA suministrado o validado.
16. Lista de control antes del único intento de entrada
- ¿Impulso, bandera y confirmación son velas cerradas consecutivas de la fuente prevista?
- ¿La referencia positiva de volatilidad quedó fijada antes del impulso con el promedio correcto?
- ¿Se cumplen dirección, retroceso y cierres estrictos sin redibujar niveles?
- ¿La primera cotización es reciente, está dentro del plazo y respeta spread y persecución máximos?
- ¿Pasan protección fija, calendario, rollover, margen, ratio neto, volumen y exposición total?
- ¿El identificador no se ha utilizado y no hay posiciones incompatibles ni solicitudes anteriores inciertas?
- ¿Están listas las salidas fijas, temporal y de recuperación por incumplimiento antes de enviar la solicitud?
17. Preguntas sobre la bandera de continuación
¿Una bandera debe tener siempre tres velas?
No. Esa duración pertenece a esta base didáctica acotada. Las banderas tradicionales tienen formas y duraciones más amplias. Cambiar cantidad o geometría crea otra variante que debe especificarse y evaluarse.
¿Por qué exigir un cierre más allá de un límite horizontal?
Da a esta versión una referencia fija y verificable sin redibujar después una línea inclinada. Una ruptura de directriz o una entrada stop intravela tendría tiempos y reglas de ejecución diferentes.
¿Puedo entrar al cierre de la vela de confirmación?
El cierre se conoce tras completarse la vela. La siguiente cotización ejecutable puede variar y una compra usa Ask. Aplica plazo, costes y límites de precio en lugar de suponer un fill en el cierre histórico.
¿El objetivo medido es una predicción?
No. Es un objetivo prefijado para evaluar espacio disponible y planificar salidas. Puede no alcanzarse, mientras el stop o la salida temporal cierran antes la posición.
¿Puedo ampliar el stop si el lote calculado es demasiado pequeño?
No. Esta base fija el stop estructural y redondea hacia abajo el volumen asequible. Si no cabe un volumen válido, omite la operación. Ampliar el stop tras entrar cambia tanto el método como la exposición.
¿Una bandera de compra fallida justifica vender?
No. Vender requiere el impulso, la bandera, la confirmación y los filtros de ejecución completos y reflejados. El fallo o la ausencia de datos de un lado no es una señal contraria.
18. Alcance, fuentes e interpretación
La terminología de bandera es tradicional; cantidades exactas de velas, umbrales, tiempos, protección y volumen se definen aquí para una evaluación reproducible. Los requisitos de ejecución se basan en la documentación oficial de órdenes MQL4. No se afirma ningún porcentaje de acierto, retorno, parámetro óptimo ni ventaja rentable.
Forex y la negociación con apalancamiento implican un riesgo considerable. Los ejemplos educativos no son asesoramiento de inversión. Los resultados simulados o pasados no garantizan resultados futuros.