

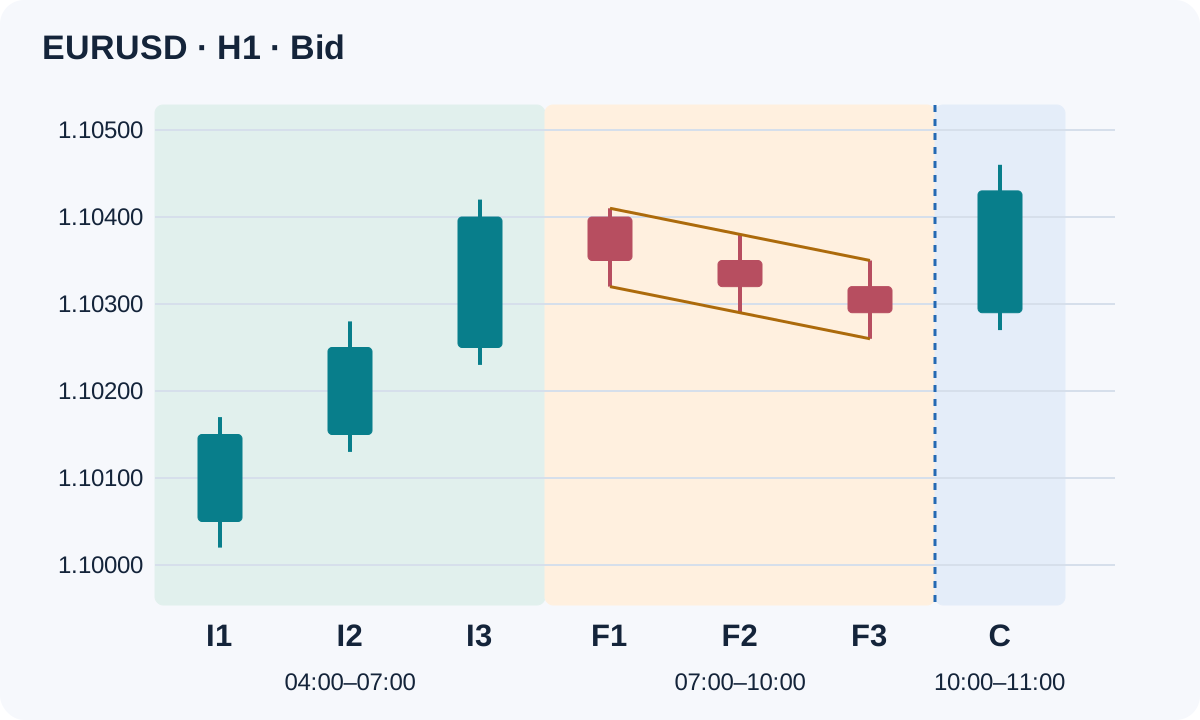
Uma configuração de continuação por bandeira avalia se uma breve pausa contra a tendência sucede um impulso direcional mensurável. O nome do padrão, sozinho, não define uma entrada nem demonstra vantagem. Esta estratégia especifica o impulso, a pausa, um candle posterior de confirmação e as condições para tentar enviar uma ordem.
A versão-base utiliza um único gráfico H1 de preços Bid e uma referência de volatilidade fixada antecipadamente. Não espera um reteste do rompimento nem uma rejeição na média móvel. Nosso guia para combinar observações de tendência explica a distinção entre evidências, regras e execução.
1. O que esta estratégia de bandeira mede
Bandeiras convencionais descrevem um movimento forte seguido de uma consolidação curta na direção contrária. Aqui, essa ideia recebe uma especificação H1 deliberadamente restrita: três candles direcionais de impulso, três candles de bandeira contra a tendência e um possível candle de rompimento. Não é um detector universal de todas as bandeiras clássicas.
O exemplo usa EURUSD com cotações de cinco casas decimais. Um pip corresponde a 0.00010; o incremento de preço presumido é 0.00001. Outros pares, feeds e períodos exigem especificações e testes próprios. Não há condição de volume: a atividade de ticks de uma corretora de Forex não representa o volume consolidado do mercado.
2. Fixe o relógio e a referência de volatilidade
Use candles H1 fechados de um único feed de corretora. Identifique o impulso como I1, I2, I3, os candles seguintes da bandeira como F1, F2, F3 e o candle posterior de confirmação como C. São barras consecutivas, sem intervalos horários ausentes. Rejeite dados incompletos ou desalinhados, em vez de interpretar a ausência de barras como mercado parado.
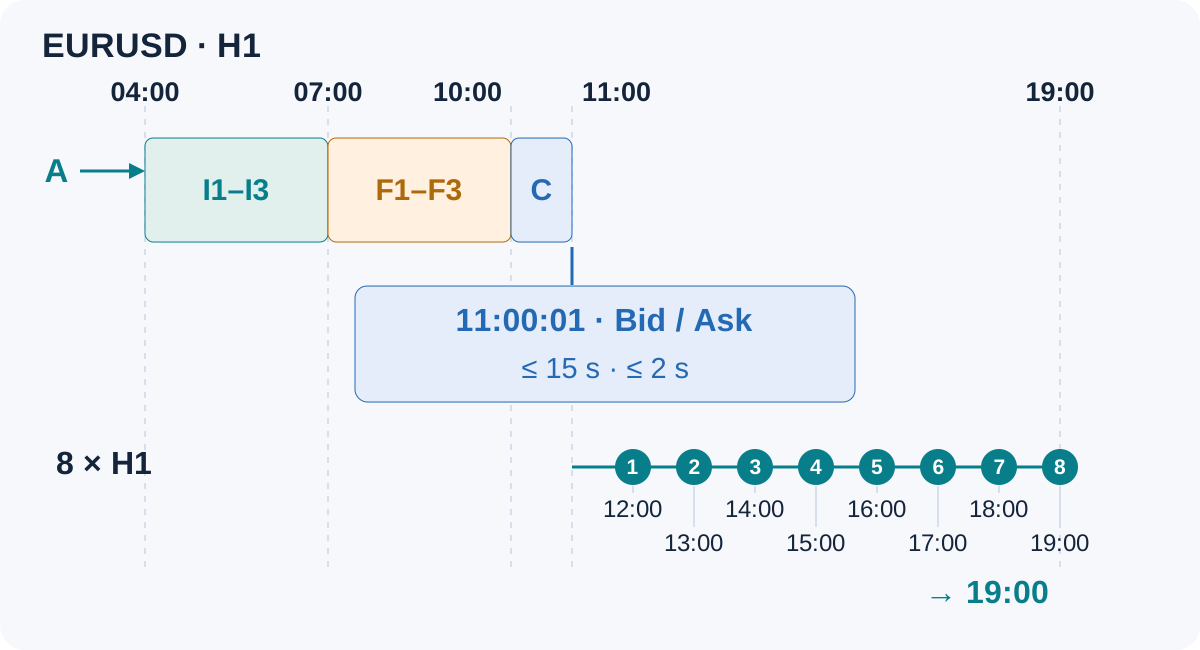
Antes da abertura de I1, fixe A: a média aritmética dos 14 true ranges completos anteriores. Defina TR = max(H − L, |H − previous close|, |L − previous close|). Assim, o método de cálculo da média do ATR fica explícito. Confira a suavização da plataforma antes de comparar leituras; nenhum candle posterior de impulso ou bandeira entra nessa referência. Exija A > 0.
A cada fechamento H1, examine os seis candles fechados mais recentes como possível sequência de impulso e bandeira. Se houver candidatos concorrentes, mantenha a primeira sequência elegível detectada até resolver sua confirmação. Identifique-a pelo símbolo, período e horário de fechamento de I3. Nunca reutilize esse identificador para outra tentativa de entrada e não aceite novo candidato enquanto este método tiver posição aberta no par.
3. Meça o impulso e a pausa contra a tendência
Impulso de compra. Cada candle do impulso deve fechar acima da própria abertura. Máximas, mínimas e fechamentos devem subir estritamente ao longo dos três candles. Defina P = I3.high − I1.low e exija P ≥ 2 × A. Isso mede uma expansão direcional, sem atribuir uma probabilidade à continuação.
Bandeira de compra. Exija F1.close < I3.close. Máximas, mínimas e fechamentos devem cair estritamente ao longo dos três candles da bandeira. Defina FH = max(F1.high, F2.high, F3.high) e FL = min(F1.low, F2.low, F3.low). Exija FH < I3.high e I3.high − FL ≤ 0.5 × P. A pausa permanece abaixo da máxima do impulso e devolve, no máximo, metade do mastro medido.
Condições espelhadas para venda. Os candles do impulso fecham abaixo das aberturas, com máximas, mínimas e fechamentos estritamente descendentes. Use P = I1.high − I3.low e a mesma exigência de volatilidade. O primeiro fechamento da bandeira supera o último fechamento do impulso; máximas, mínimas e fechamentos da bandeira sobem estritamente. Exija FL > I3.low e FH − I3.low ≤ 0.5 × P. Uma bandeira de compra inválida não se torna automaticamente uma venda válida.
4. Fixe a referência de rompimento, o stop e o alvo
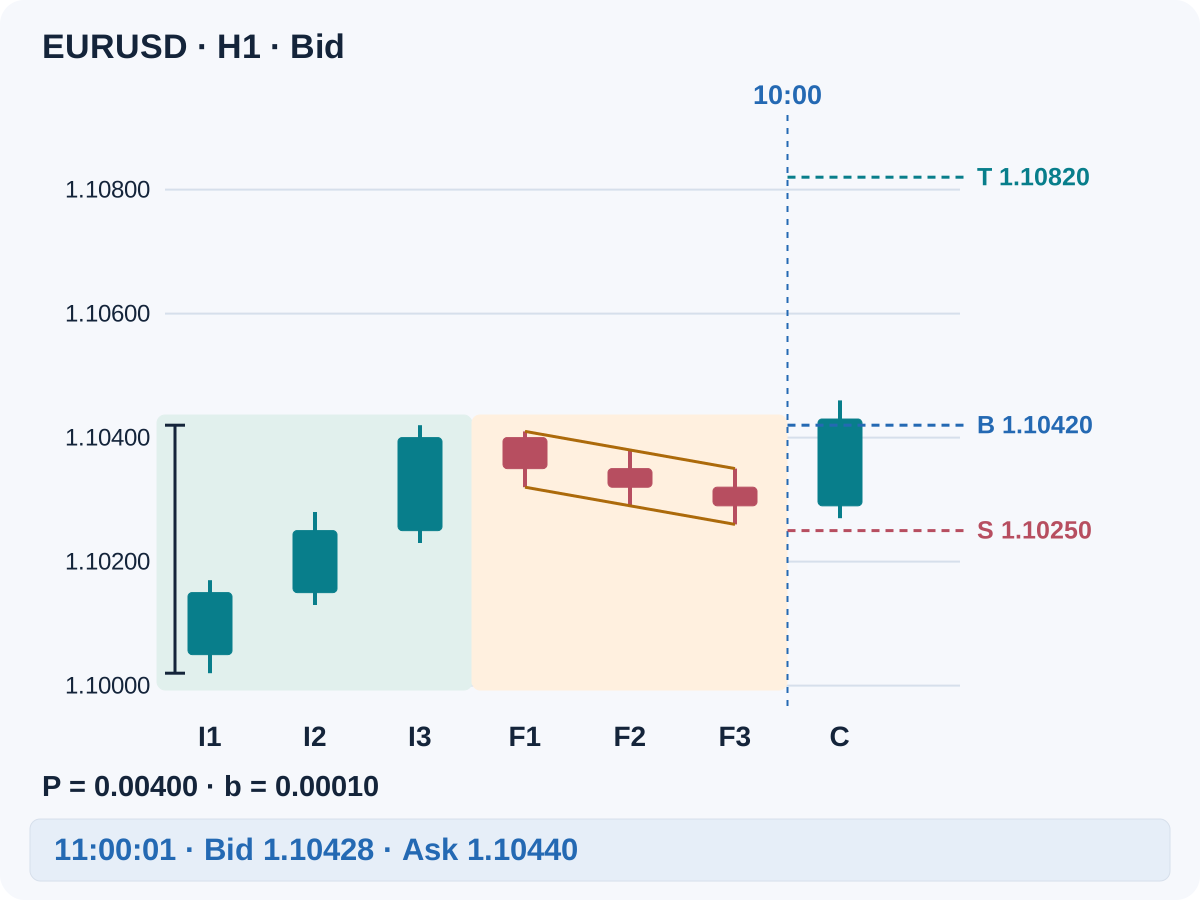
Após o fechamento de F3, use a margem fixa b = 0.00010 nesta versão de EURUSD. Na compra, use B = FH + b, S = FL − b e T = B + P. Na venda, use B = FL − b, S = FH + b e T = B − P. Aqui, B é a referência de confirmação, S é o stop de proteção e T é o alvo.
O alvo projeta o comprimento do mastro a partir do limite acrescido da margem; é um objetivo de preço declarado, não uma previsão. Mantenha todos os níveis fixos durante a confirmação e a operação. Não redesenhe a bandeira com candles posteriores nem reposicione o stop para fazer uma entrada atrasada parecer aceitável.
5. Permita a confirmação apenas no candle seguinte
Na compra, exija C.close > B e C.low > S. Na venda, exija C.close < B e C.high < S. A primeira condição exige fechamento concluído além da referência, não apenas um pavio; igualdade reprova. A segunda exclui um candle de confirmação que já tenha cruzado ou tocado o nível de invalidação.
Se esse candle falhar, descarte o candidato. Não espere um rompimento posterior com o mesmo identificador de impulso. O fechamento de confirmação determina elegibilidade, não o preço de execução. No MT4, uma nova barra com dados disponíveis permite estabelecer que a anterior terminou; um temporizador alcançar o horário previsto não basta por si só.
6. Procedimento de compra com cotação nova
- Após o fechamento válido, examine a primeira cotação Bid/Ask negociável recém-recebida. Ela deve chegar em até
15segundos após o fechamento previsto, com idade verificada de, no máximo,2segundos. Avalie essa cotação uma única vez; se alguma condição falhar, pule a entrada. - Exija
Bid > B,Ask − B ≤ 0.00050eAsk − Bid ≤ 0.00020. São os filtros de manutenção do rompimento, distância máxima para perseguir o preço e spread máximo. O preço usado para planejar a compra é o Ask, não o fechamento histórico Bid. - Verifique o stop e o alvo fixos contra os incrementos de preço e as distâncias mínimas atuais da corretora. Calcule o volume e a relação líquida entre retorno e risco descritos abaixo. Exija permissão de negociação, margem suficiente e ausência de posição conflitante ou ordem não resolvida.
- Permita uma única solicitação de ordem a mercado com stop e alvo fixos. Se a corretora não aceitar esse fluxo com proteção, não opere esta versão-base. Entrar sem proteção e adicioná-la depois, em duas etapas, exige testes próprios de implementação.
7. Procedimento de venda e lado correto do preço
Aplique os mesmos limites de tempo e spread. Exija Bid < B e B − Bid ≤ 0.00050. Planeje a venda no Bid. Stops e alvos de venda são acionados em relação ao Ask; um candle apenas de Bid tocar o alvo não prova que seria possível encerrar a venda ali.
Na compra, valide as distâncias de stop com o Bid atual; na venda, com o Ask atual. Uma distância mínima de stop informada como zero não garante liberdade de posicionamento: restrições dinâmicas ainda podem rejeitar a ordem. Preços, incrementos de volume e margem restante devem ser válidos para o símbolo e a conta reais.
8. Inclua atualidade da cotação, notícias e rejeições nas regras
Verifique a idade da cotação com um relógio que avance independentemente e esteja alinhado ao horário da corretora. Comparar o timestamp de um tick em cache com o mesmo horário de servidor em cache não comprova atualidade. Registre a cotação, seu timestamp, a hora de recebimento e a hora da decisão. Sem temporização confiável ou dados de mercado necessários, pule a entrada.
Antes do dia de negociação, fixe os eventos restritos do calendário para qualquer uma das moedas e o horário de rollover da corretora. Não entre nos 15 minutos anteriores ou posteriores a um evento listado, nem quando a saída por tempo prevista alcançar o rollover. Se esses dados faltarem, não opere. O filtro de eventos programados não elimina notícias inesperadas nem riscos de execução.
Solicitar uma ordem não confirma uma posição. Após timeout ou resposta incerta, reconcilie ordens e posições da corretora antes de agir; nunca presuma falha e envie uma duplicata. Depois da confirmação da execução, recalcule os filtros com o preço real. Se o limite de entrada, o orçamento de risco ou a relação líquida forem violados, solicite o fechamento na próxima cotação negociável e registre a violação. Essa recuperação também pode gerar perda.
9. Mantenha saídas fixas e prazo de permanência
Preserve o stop inicial e o alvo medido, sem trailing stop, mudança para o preço de entrada ou aumento da posição. Saia pelo primeiro stop ou alvo efetivamente executado. Se a posição continuar aberta após o fechamento de 8 barras H1 posteriores à entrada, solicite o encerramento na próxima cotação negociável. Conte a partir do próximo fechamento da barra de entrada; não inclua o candle anterior de confirmação.
Um gap, a falta de cotação, uma condição de congelamento da corretora ou uma falha de execução podem atrasar o fechamento e ampliar a perda. O risco financeiro planejado não é um teto garantido de perda. Antes de solicitar a saída por tempo, confirme que a posição ainda existe: o stop ou alvo pode já tê-la encerrado.
10. Reproduza uma configuração sintética completa de compra
Os candles Bid de EURUSD H1 abaixo são inventados exclusivamente para verificar cálculos e horários. Os horários seguem um único relógio de servidor presumido, em intervalos consecutivos. Não há trajetória após a entrada nem resultado realizado. Antes do impulso, o fechamento anterior é 1.10050, e os 14 candles anteriores têm todos O = 1.10050, H = 1.10100, L = 1.10000, C = 1.10050. Cada true range é 0.00100, logo a referência fixa é A = 0.00100. O fechamento imediatamente anterior ao primeiro candle desse histórico também é 1.10050.
| Vela | Intervalo no servidor | O | H | L | C |
|---|---|---|---|---|---|
| I1 | 04:00–05:00 | 1.10050 | 1.10170 | 1.10020 | 1.10150 |
| I2 | 05:00–06:00 | 1.10150 | 1.10280 | 1.10130 | 1.10250 |
| I3 | 06:00–07:00 | 1.10250 | 1.10420 | 1.10230 | 1.10400 |
| F1 | 07:00–08:00 | 1.10400 | 1.10410 | 1.10320 | 1.10350 |
| F2 | 08:00–09:00 | 1.10350 | 1.10380 | 1.10290 | 1.10320 |
| F3 | 09:00–10:00 | 1.10320 | 1.10350 | 1.10260 | 1.10290 |
| C | 10:00–11:00 | 1.10290 | 1.10460 | 1.10270 | 1.10430 |
Em telas estreitas, role tabelas largas horizontalmente. O, H, L e C indicam abertura, máxima, mínima e fechamento.
Às 10:00, o impulso resulta em P = 1.10420 − 1.10020 = 0.00400, acima da exigência de 2 × A = 0.00200. Máximas, mínimas e fechamentos da bandeira caem; FH = 1.10410 e FL = 1.10260. A retração é 0.00160 / 0.00400 = 40%, dentro do limite de 50%.
Fixe B = 1.10420, S = 1.10250 e T = 1.10820. Às 11:00, o fechamento em 1.10430 supera a referência de rompimento, e a mínima de 1.10270 permanece acima do stop. A confirmação passa. Essas observações não estabelecem o que ocorrerá depois da entrada.
11. Dimensione pela cotação e conte os custos uma única vez
Suponha que a primeira cotação chegue às 11:00:01, com Bid = 1.10428, Ask = 1.10440 e idade verificada abaixo de 2 segundos. O spread é de 1.2 pips, e o Ask fica 2 pips além de B, dentro dos limites. Pressuponha verificações válidas de proteção, margem, calendário e rollover: são premissas, não um registro real de execução da corretora.
Somente para a ilustração, o patrimônio líquido da conta é USD 10000, o contrato corresponde a 100000 EUR por lote e o valor do pip é USD 10 por lote. Reserve comissão de ida e volta de USD 7 por lote e slippage total de ida e volta de 2 pips, ou USD 20 por lote. O swap planejado é zero porque o exemplo sai antes do rollover presumido; swaps efetivos devem ser registrados se ocorrerem.
| Medida de planejamento | Cálculo |
|---|---|
| Distância da entrada ao stop | 1.10440 − 1.10250 = 0.00190 = 19 pips |
| Distância da entrada ao alvo | 1.10820 − 1.10440 = 0.00380 = 38 pips |
| Perda planejada por lote, com custos | 19 × 10 + 7 + 20 = USD 217 |
| Retorno líquido planejado por lote | 38 × 10 − 7 − 20 = USD 353 |
A relação líquida entre retorno e risco é 353 / 217 ≈ 1.6267, superior ao piso ilustrativo de 1.5 desta versão. O spread já está incorporado na entrada pelo Ask e na saída da compra pelo Bid; adicioná-lo novamente contaria o mesmo custo duas vezes. Para outros contratos ou moedas de depósito, confira a conversão financeira, em vez de copiar este valor do pip. Consulte o guia de custos de negociação.
Limite o novo risco planejado a 0.5% do patrimônio atual e o risco total planejado até os stops das posições abertas em FX a 1%. O orçamento disponível é o menor valor entre a parcela por operação e o saldo do limite total. Aqui a exposição existente é zero, então o orçamento é USD 50. Com lote mínimo e incremento de 0.01, 50 / 217 ≈ 0.2304 é arredondado para baixo, a 0.23 lote, com risco planejado de USD 49.91 e retorno líquido no alvo de USD 81.19. São estimativas condicionais, não lucro ou prejuízo realizado nem limite garantido de perda.
Se não for possível determinar a exposição existente, não entre. Se o menor lote válido exceder o orçamento, não opere; não arredonde para cima nem aperte o stop estrutural para forçar uma posição. Percentuais, reservas de custos e piso da relação são parâmetros de teste, não níveis universais de segurança. O guia de gestão de risco detalha a exposição da carteira e o dimensionamento.
12. Rejeite falhas específicas antes de enviar uma ordem
- Pausa profunda: alterar apenas a última mínima da bandeira para
1.10210produz uma retração de52.5%. O padrão falha antes da confirmação, mesmo que depois haja uma alta. - Pavio sem fechamento: um fechamento de confirmação em
1.10410, ou exatamente em1.10420, reprova o rompimento estrito de compra, mesmo que a máxima tenha superado a referência. - Preço atrasado: Ask em
1.10480supera o máximo permitido deB + 0.00050 = 1.10470. Rejeite a entrada; não afaste o alvo. - Oportunidade expirada: a primeira cotação às
11:00:16está fora da janela. Um gráfico favorável não renova o mesmo candidato.
13. Entenda por que uma bandeira válida pode falhar
Um impulso válido pode ser a arrancada final de um movimento já esgotado. Uma pausa bem formada pode virar reversão, e o rompimento pode falhar imediatamente. Suportes ou resistências antigos podem bloquear a projeção. O padrão mecânico e a exigência de volatilidade não eliminam esses riscos nem provam que o alvo seja alcançável.
Mantenha separadas as abordagens com definições próprias. A estratégia Donchian analisa extremos anteriores do canal; a estratégia Inside Bar fixa a faixa do candle-mãe. Esta versão de bandeira exige seu próprio impulso precedente e uma pausa contra a tendência com vários candles. Não substitua o gatilho pelo de outro método quando este falhar.
14. Teste toda a especificação temporal
Registre cada sequência elegível, cotação rejeitada, operação pulada e solicitação que falhou. Reconstrua a referência e os níveis fixos apenas com informações disponíveis naquele momento. Um gráfico H1 só de Bid não comprova execução intrabar pelo Ask, spread, slippage nem a ordem das saídas. Use cotações suficientemente detalhadas e modelagem adequada.
Se as barras disponíveis contiverem stop e alvo sem sequência conhecida, declare uma premissa de stop primeiro para um teste conservador baseado em barras e marque o caso como ambíguo. Verifique dados mais finos antes de tratar o resultado como evidência de execução possível. Inclua comissões, swaps e saídas por tempo reais; o exemplo sintético deste artigo não fornece estatísticas de backtest.
Separe os períodos de desenvolvimento e de avaliação posterior. Ajustar parâmetros após examinar o período posterior faz dele parte do desenvolvimento. Compare parâmetros próximos e mercados laterais ou em transição, preserve todas as variantes testadas e depois observe dados novos em demo. Siga o processo de backtest e o guia de overfitting; um bom histórico não garante desempenho real.
15. Mantenha um diário do EA que permita reconstruir a decisão
Registre identificador do candidato, horários e preços das barras originais, volatilidade fixa, verificações do padrão, limites, confirmação, primeira cotação e sua idade, custos, cálculo de volume, motivo da rejeição e resposta da ordem. Acompanhe de forma independente a posição confirmada pela corretora. Este artigo é uma especificação de negociação para implementar e testar, não um EA fornecido ou validado.
16. Checklist antes da tentativa única de entrada
- Impulso, bandeira e confirmação são candles consecutivos e fechados do feed pretendido?
- A referência positiva de volatilidade foi fixada antes do impulso, com a média correta?
- Todas as condições de direção, retração e comparação estrita de fechamento passaram sem redesenhar níveis?
- A primeira cotação é recente, está dentro da janela e respeita os limites de spread e perseguição do preço?
- Proteção fixa, calendário, rollover, margem, relação líquida, lote e exposição total estão todos válidos?
- O identificador nunca foi usado e não há posição conflitante nem solicitação anterior incerta?
- As saídas fixas, a saída por tempo e a recuperação após violações estão prontas antes do envio?
17. Perguntas sobre continuação por bandeira
Uma bandeira sempre precisa ter três candles?
Não. Essa duração pertence a esta versão didática restrita. As bandeiras convencionais têm formas e durações mais amplas. Alterar a contagem ou a geometria cria uma variante diferente, que precisa ser especificada e avaliada.
Por que exigir fechamento além de um limite horizontal da bandeira?
Isso dá a esta versão uma referência fixa e auditável, sem redesenhar depois uma linha inclinada. Uma versão com rompimento de linha de tendência ou entrada por ordem stop intrabar teria regras diferentes de tempo e execução.
Posso entrar no fechamento do candle de confirmação?
O fechamento só é conhecido quando o candle termina. A próxima cotação executável pode ser diferente, e a compra usa Ask. Aplique a janela de cotação, os custos e os limites de preço, em vez de presumir execução no fechamento histórico.
O alvo medido é uma previsão?
Não. É um objetivo predefinido para avaliar o espaço disponível e planejar saídas. Pode não ser atingido, enquanto um stop ou uma saída por tempo encerra a posição primeiro.
Posso ampliar o stop se o lote calculado for pequeno demais?
Não. Esta versão fixa o stop estrutural e arredonda o volume possível para baixo. Se nenhum volume válido couber, a operação é descartada. Ampliar o stop após a entrada altera tanto o método quanto a exposição.
Uma bandeira de compra que falhou justifica vender?
Não. Uma venda exige o conjunto completo e espelhado de impulso, bandeira, confirmação e verificações de execução. Falha ou ausência de dados de um lado não é um sinal oposto.
18. Escopo, fontes e interpretação
A terminologia de bandeira é convencional; as contagens exatas de candles, limites, horários, proteção e dimensionamento foram definidos aqui para permitir uma avaliação reproduzível. Os requisitos de execução da plataforma se baseiam na documentação oficial de ordens do MQL4. Não se afirma taxa de acerto, retorno, parâmetro otimizado nem vantagem lucrativa.
Forex e operações alavancadas envolvem risco substancial. Exemplos educativos não constituem aconselhamento de investimento. Resultados simulados ou passados não garantem desempenho futuro.